
Tamanho e Participação do Mercado de Controle de Vetor de Empuxo
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.83 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.74 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
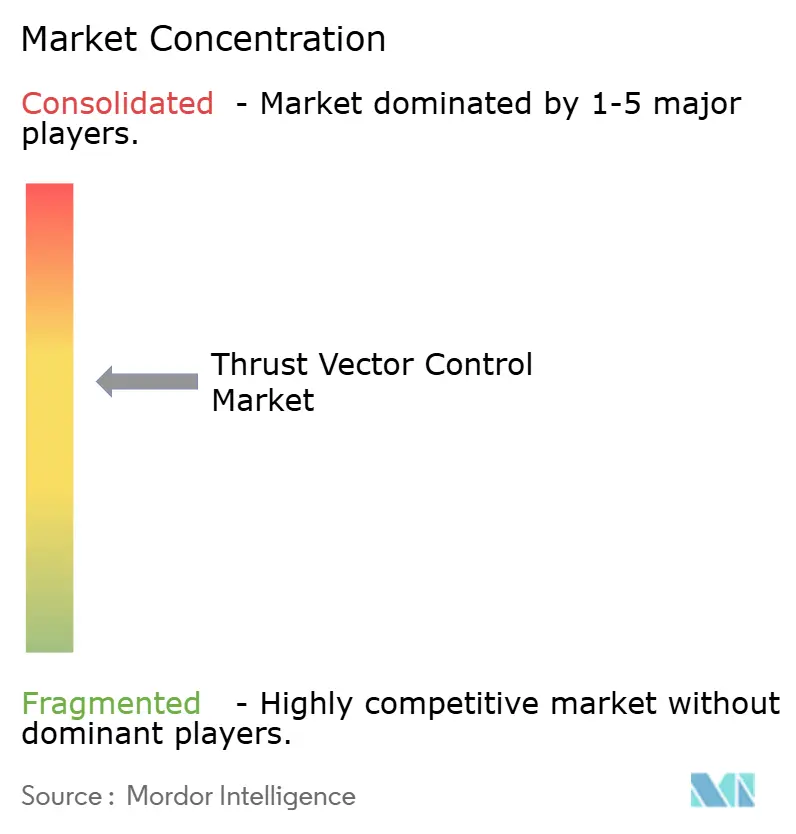
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Controle de Vetor de Empuxo por Mordor Intelligence
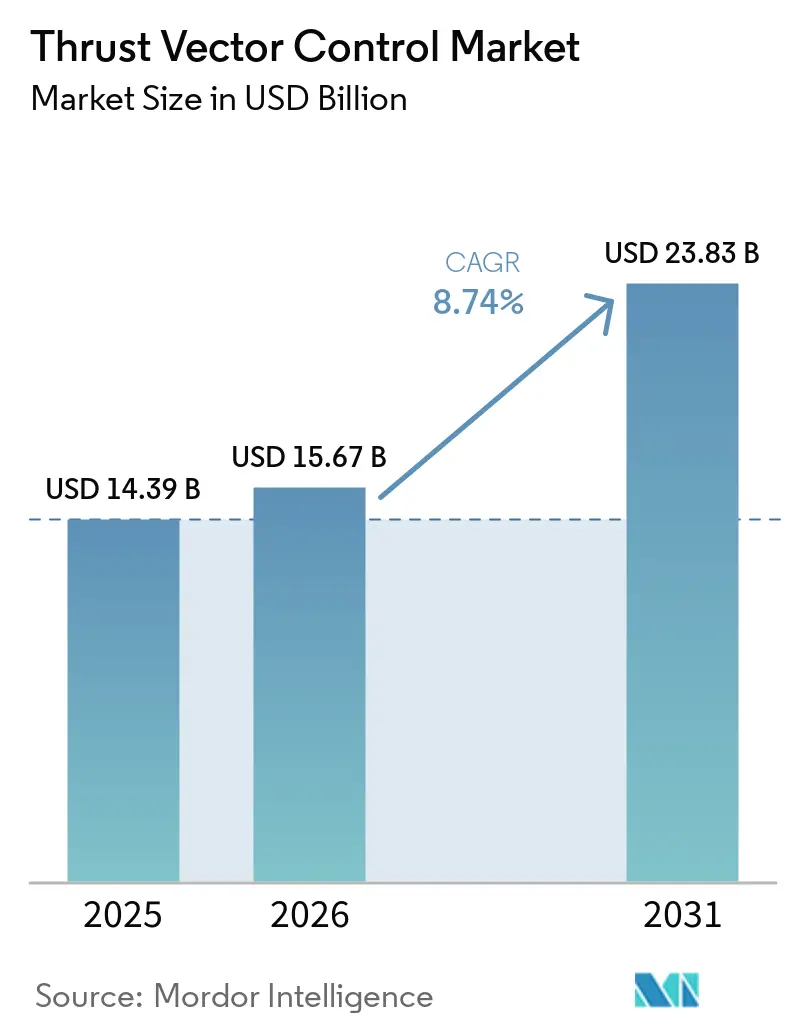
O tamanho do mercado de controle de vetor de empuxo deve crescer de USD 14,39 bilhões em 2025 para USD 15,67 bilhões em 2026 e está previsto para atingir USD 23,83 bilhões até 2031 a um CAGR de 8,74% no período de 2026 a 2031. O aumento da cadência de lançamentos no segmento espacial comercial e a expansão de arquiteturas reutilizáveis estão ampliando a demanda por atuadores de alta confiabilidade capazes de tolerar ciclos térmicos e mecânicos repetidos. O aumento da atividade orbital dos EUA, liderado pela SpaceX, e o esforço paralelo de empresas comerciais chinesas para desenvolver veículos reutilizáveis movidos a metano, estão reforçando um pipeline de pedidos plurianual para hardware, software e serviços de controle de vetor de empuxo. A economia da reutilização está comprimindo os custos de lançamento e aumentando a utilização da frota, elevando assim os eventos de inspeção, reparo e revisão de subsistemas de vetorização de empuxo em veículos de primeiro e segundo estágio. A modernização da defesa é igualmente influente, pois a reposição de estoques de mísseis e os programas de próxima geração impulsionam novas rodadas de produção e atualizações para soluções de atuação de aletas, controle de desvio e atitude, e vetorização de bocal em sistemas táticos e estratégicos. O mix tecnológico está migrando de projetos hidráulicos para totalmente elétricos, a fim de reduzir peso e simplificar a manutenção, ao mesmo tempo que permite malhas de controle digital mais precisas e maior eficiência, como observado na implementação elétrica de controle de vetor de empuxo planejada pela Starship para os motores Raptor do estágio superior.
Principais Conclusões do Relatório
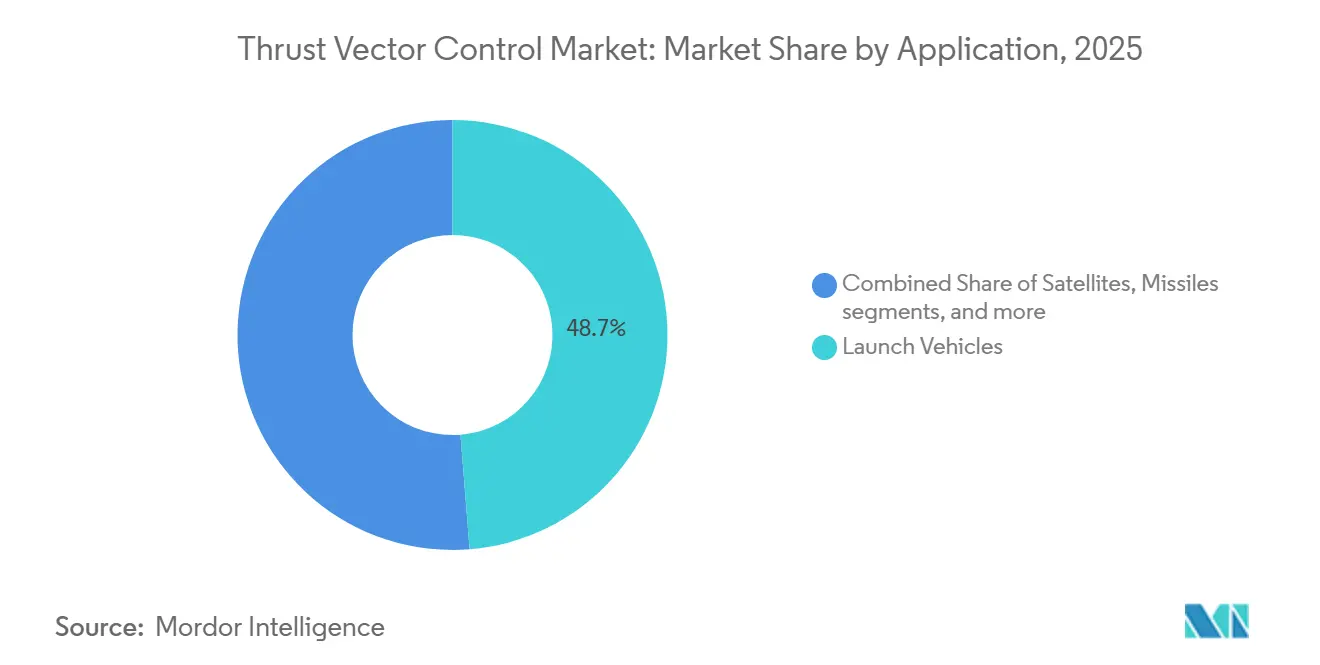
- Por aplicação, os veículos de lançamento lideraram com 48,73% de participação na receita em 2025, enquanto os satélites têm previsão de expansão a um CAGR de 10,68% até 2031.
- Por usuário final, a defesa detinha 66,82% do mercado em 2025, enquanto as agências espaciais estão posicionadas para crescer a um CAGR de 10,37% até 2031.
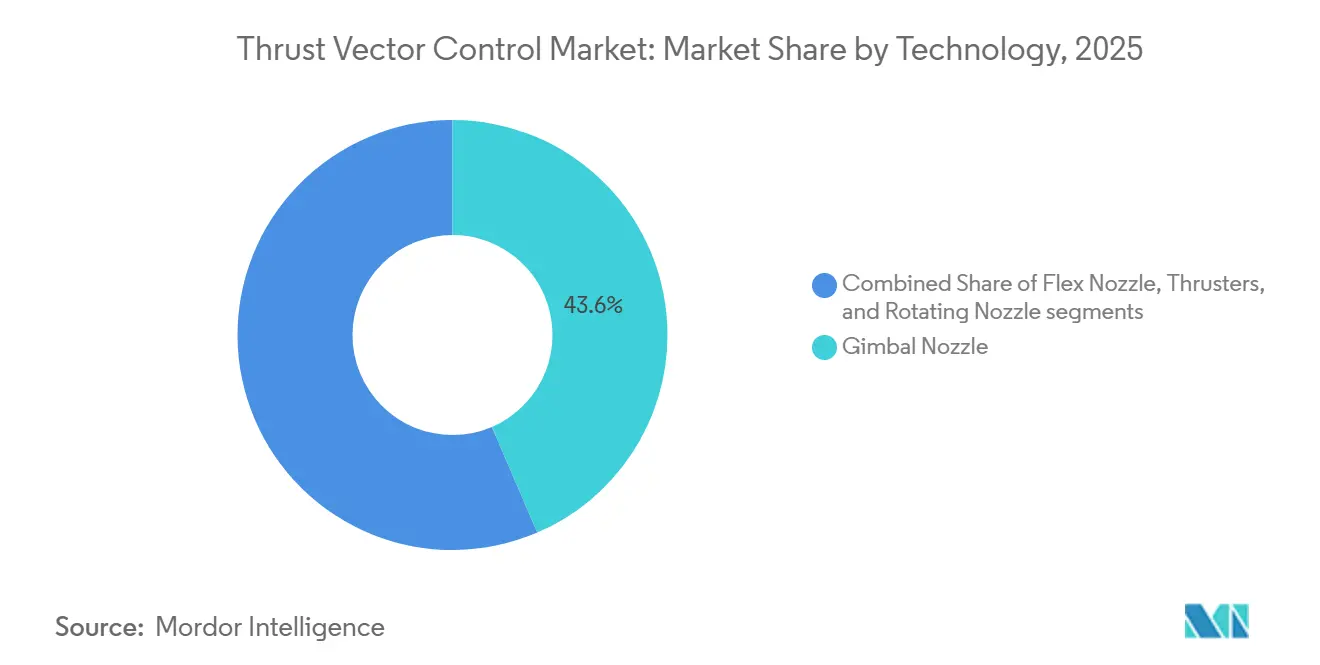
- Por tecnologia, os bocais cardânicos responderam por uma participação de 43,55% em 2025, enquanto os bocais rotativos estão projetados para registrar o crescimento mais rápido, com um CAGR de 11,51% até 2031.
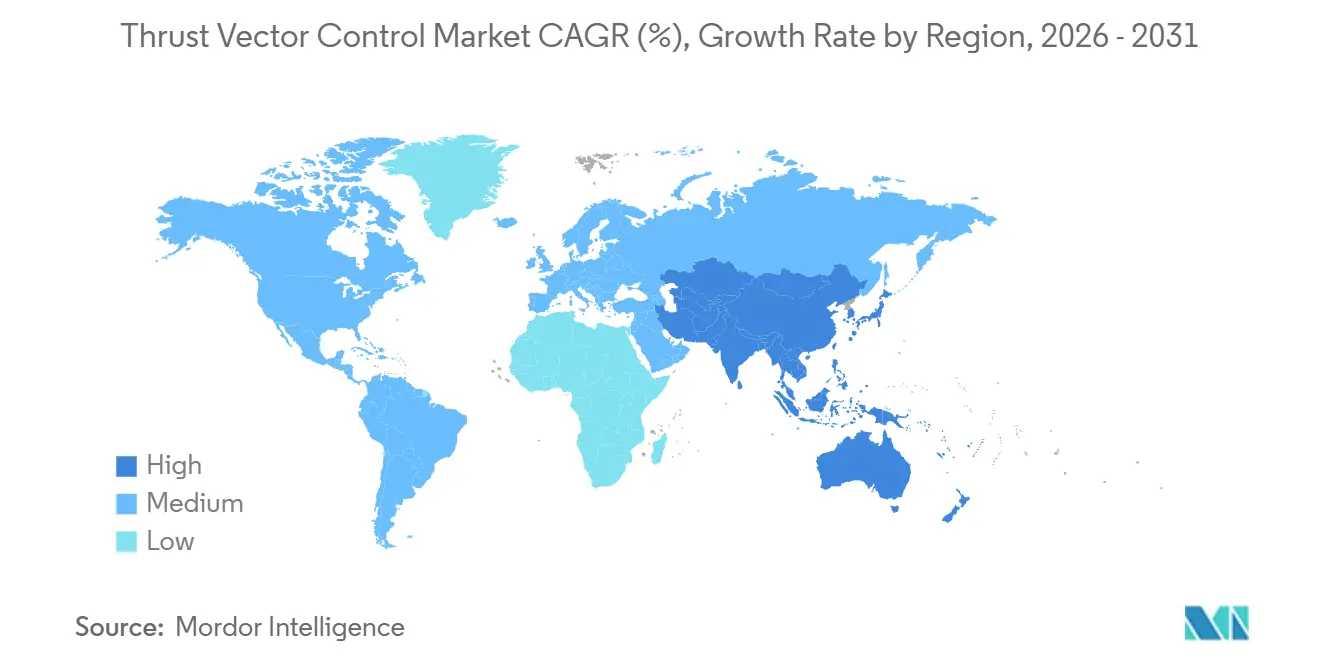
- Por geografia, a América do Norte reteve uma participação de 46,38% em 2025, enquanto a Ásia-Pacífico está definida para registrar o crescimento mais rápido, com um CAGR de 9,77% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da cadência de veículos de lançamento e demanda por pequenos satélites | +2.1% | Global, com concentrações na América do Norte, Ásia-Pacífico (China, Índia) e Europa | Médio prazo (2 a 4 anos) |
| Modernização da frota de mísseis nos principais orçamentos de defesa | +2.4% | Global, mais forte na América do Norte, Ásia-Pacífico e Oriente Médio | Longo prazo (≥ 4 anos) |
| Foguetes reutilizáveis ampliando os ciclos de manutenção de controle de vetor de empuxo | +1.6% | América do Norte, núcleo da Ásia-Pacífico, com expansão para a Europa | Médio prazo (2 a 4 anos) |
| Corrida armamentista hipersônica entre EUA, China e Rússia | +1.3% | Nacional, com ganhos iniciais nos EUA (Huntsville, Tucson), China e Rússia | Longo prazo (≥ 4 anos) |
| Expansão do turismo espacial comercial e missões tripuladas privadas | +0.7% | América do Norte e União Europeia | Curto prazo (≤ 2 anos) |
| Transição de atuadores hidráulicos para totalmente elétricos | +0.8% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Cadência de Veículos de Lançamento e Demanda por Pequenos Satélites
As operações de lançamento globais escalaram para níveis recordes em 2024 e aceleraram ao longo de 2025, com a SpaceX realizando 165 missões orbitais que responderam pela maior parte da atividade dos EUA e impulsionando demanda constante por sistemas de controle de vetor de empuxo e peças de reposição em sistemas de primeiro e segundo estágio. Empresas comerciais de lançamento chinesas avançaram com veículos reutilizáveis movidos a metano, e marcos de programa estabelecidos em 2025 e 2026 sinalizaram uma mudança regional em direção a plataformas reutilizáveis que intensificam os ciclos de trabalho dos atuadores e as atividades de preparação em solo. A reutilização aumentou as inspeções pós-voo e a reforma de componentes, o que eleva o valor ao longo da vida útil para os fornecedores de controle de vetor de empuxo à medida que a frequência de lançamentos aumenta e as frotas envelhecem. Grandes programas de constelação, como o Project Kuiper, reservaram capacidade de lançamento junto a múltiplos fornecedores, o que sustenta a demanda de longo prazo por hardware de vetorização em veículos de carga pesada e média utilizados para preencher planos orbitais em ritmo acelerado. Essa escala introduz requisitos mais exigentes de responsividade dos atuadores e resiliência térmica, especialmente para reacendimento rápido e manobras de pouso de precisão em operações reutilizáveis. O mercado de controle de vetor de empuxo se beneficia dessa expansão impulsionada pela cadência, pois taxas de voo mais altas e metas de revoo aumentam a base instalada, o ciclo de manutenção e a necessidade de atualizações de controle digital ao longo do tempo.
Modernização da Frota de Mísseis nos Principais Orçamentos de Defesa
Os programas de recapitalização de munições e defesa antimíssil estão sendo ampliados por meio de aquisições plurianuais e expansões de capacidade, criando demanda estável por subsistemas de orientação, controle e vetorização de empuxo em defesa antiaérea, mísseis de cruzeiro e interceptores. Os gastos militares globais aumentaram significativamente em 2024, e os orçamentos públicos de 2025 e 2026 priorizaram ataques de longo alcance, defesa aérea e antimíssil integrada e fogos de longo alcance, que impulsionam hardware de atuação e eletrônica de controle. O Japão aprovou seu maior orçamento de defesa até o momento para o exercício fiscal de 2026, alocando recursos significativos para capacidade de mísseis de longo alcance, incluindo os mísseis superfície-navio domésticos Tipo 12, o que sustenta a demanda por vetorização, atuação de aletas e unidades de controle em lotes de produção.[1]Mari Yamaguchi, "Gabinete Japonês Aprova Recorde de Gastos com Defesa," AP News, apnews.com Os principais contratantes formalizaram acordos-quadro para acelerar a produção de munições críticas, com metas de produção chegando a milhares por ano em múltiplas linhas, apoiando ferramental de fornecedores, expansão da força de trabalho e contratos de materiais de longo prazo para componentes de controle de vetor de empuxo. Esse ritmo de aquisição ressalta o valor da modularidade e das interfaces comuns para atuadores e cartões de controle, permitindo adaptação entre famílias de mísseis com redesenho mínimo, encurtando assim os ciclos de qualificação e reduzindo o custo unitário ao longo do tempo. À medida que essas ondas de modernização continuam, o mercado de controle de vetor de empuxo captura crescimento tanto de novos programas quanto de programas de retrofit que atualizam estoques legados para atender a novos requisitos de alcance, manobrabilidade e sobrevivência.
Foguetes Reutilizáveis Ampliando os Ciclos de Manutenção de Controle de Vetor de Empuxo
A SpaceX estendeu seus recordes de reutilização de primeiro estágio e contabilizou um alto volume de pousos de propulsores em 2025, destacando o perfil de desgaste que atuadores e mecanismos cardânicos suportam ao longo de múltiplos ciclos de ascensão, reentrada e pouso. O menor custo por quilograma decorrente da reutilização parcial e total planejada está mudando a economia das missões, aumentando as taxas de voo e expandindo a demanda por elementos com vida útil limitada dentro dos sistemas de vetorização que requerem substituição ou revisão após ciclos definidos. Empresas chinesas realizaram demonstrações de decolagem e pouso vertical e programaram voos de teste orbital de veículos reutilizáveis movidos a metano para 2026, indicando uma base de clientes em expansão para atuadores eletromecânicos robustecidos e eletrônica de controle capazes de suportar gradientes térmicos e cargas dinâmicas exclusivas do retorno e pouso. As metas de cadência estabelecidas pelos conceitos de carga pesada de próxima geração colocam ênfase significativa na inspeção rápida e na arquitetura de fácil substituição para subsistemas de controle de vetor de empuxo, a fim de suportar preparações rápidas. Operadores e seguradoras identificaram a vetorização de empuxo como um habilitador fundamental de pousos seguros e controle de precisão, o que influencia as escolhas de projeto para materiais, resfriamento, sistemas de acionamento e redundância de software. Esse modelo operacional orientado à reutilização eleva a receita recorrente de serviços e aprofunda os relacionamentos de longo prazo com clientes para os fornecedores no mercado de controle de vetor de empuxo.
Expansão do Turismo Espacial Comercial e Missões Tripuladas Privadas
As missões tripuladas suborbitais e orbitais estabelecem limiares elevados de segurança e confiabilidade para componentes de vetorização de propulsão, o que prolonga os cronogramas de qualificação e aumenta o valor do conteúdo por artigo de voo. A Blue Origin concluiu sua 37ª missão New Shepard em dezembro de 2025. Em seguida, realocou recursos no início de 2026 para acelerar o desenvolvimento da capacidade lunar humana, refletindo um roteiro que ainda requer subsistemas de atuação e controle robustos e com histórico de voo comprovado à medida que os sistemas evoluem.[2]Blue Origin Communications, "New Shepard Conclui 37ª Missão," Blue Origin, blueorigin.com A Sierra Space avançou o programa Dream Chaser em direção à sua primeira missão orbital de carga, concluindo marcos pré-voo importantes no Centro Espacial Kennedy no final de 2025, sinalizando etapas de prontidão que estabelecem expectativas de interface e confiabilidade para fornecedores de componentes de controle de vetor de empuxo em módulos de propulsão relacionados e propulsores de manobra de acoplamento. Os voos tripulados privados sob estruturas comerciais também demonstraram rigorosos caminhos de teste e certificação que se traduzem em controle de configuração e documentação rigorosos para todos os sistemas críticos. Essas missões impulsionam melhorias contínuas no monitoramento de saúde dos atuadores, redundância e arquiteturas de comando digital para suportar tolerância a falhas e segurança da tripulação nos segmentos de ascensão e reentrada. À medida que o voo espacial humano comercial se expande, o mercado de controle de vetor de empuxo captura oportunidades premium vinculadas a níveis de garantia mais elevados e regimes de verificação estendidos que diferenciam programas tripulados dos não tripulados. Os fornecedores capazes de demonstrar confiabilidade em ambientes tripulados estão bem posicionados para conquistar novos contratos tanto em programas públicos quanto privados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de qualificação e certificação | -0.9% | Global, com influência regulatória da NASA, FAA, ESA e ISRO | Longo prazo (≥ 4 anos) |
| Limiares rigorosos de confiabilidade e segurança em voos com tripulação humana | -0.6% | Nacional, com ganhos iniciais nos EUA (Cabo Canaveral), Europa e Japão | Longo prazo (≥ 4 anos) |
| Gargalos de fornecimento em bocais compostos de alta temperatura | -0.5% | Global, com desafios agudos na América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Regimes de controle de exportação mais rígidos sobre tecnologia de propulsão de duplo uso | -0.7% | Nacional, com ganhos nos EUA, Europa e China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Qualificação e Certificação
Os programas de voo espacial humano e de segurança nacional impõem padrões rigorosos, impulsionando extensas campanhas de teste de verificação e validação para sistemas de vetorização de propulsão que acrescentam tempo e despesas ao desenvolvimento. O Painel Consultivo de Segurança Aeroespacial da NASA destacou desafios estruturais e de processo em programas de desenvolvimento, reforçando a necessidade de forte supervisão de engenharia de sistemas e garantia de segurança, o que pode aumentar os custos e atrasar a certificação de elementos complexos de atuação e controle. Os programas comerciais de carga e tripulação impõem requisitos rigorosos sobre integração de hardware e software, telemetria e gerenciamento de falhas, resultando em documentação detalhada e artefatos de qualificação para componentes de controle de vetor de empuxo. A supervisão da FAA no voo espacial humano comercial acrescenta outra camada de processos de segurança, requisitos de revisão de incidentes e condições de retorno ao voo que afetam os sistemas de vetorização de propulsão e o software de comando associado. Essas demandas combinadas podem sobrecarregar fornecedores menores que carecem de grandes equipes de conformidade, levando-os a fazer parcerias com contratantes principais que já mantêm sistemas de qualidade maduros e caminhos de certificação. Como resultado, os titulares têm vantagem na captura de programas de alta garantia, enquanto os desafiantes devem financiar engenharia não recorrente significativa e trabalho de qualificação antes de entrar na produção em série. Essa intensidade de custos atua como um obstáculo estrutural para a entrada ampla no mercado de controle de vetor de empuxo.
Limiares Rigorosos de Confiabilidade e Segurança em Voos com Tripulação Humana
O painel de segurança da NASA ressaltou a importância de papéis e responsabilidades claros, juntamente com visão técnica, em espaçonaves em desenvolvimento, observando que as estruturas contratuais podem complicar o gerenciamento de riscos e retardar a resolução de problemas em plataformas tripuladas. Essas observações se traduzem em maior escrutínio das interfaces de hardware e software de vetorização de propulsão, redundância e modos de falha, o que prolonga os cronogramas de teste e aumenta as obrigações dos fornecedores. A supervisão da FAA também influencia as atividades de tripulação comercial, pois investigações de incidentes podem pausar as operações enquanto as ações corretivas são validadas, podendo impactar em cascata os planos de fornecimento de componentes de vetorização. Os veículos com tripulação humana requerem desempenho integrado do sistema sob pressão dinâmica máxima, eventos de separação de estágio e cargas de reentrada, impondo requisitos de projeto rigorosos para atuadores, vedações, rolamentos e eletrônica. Os fornecedores capazes de demonstrar confiabilidade comprovada e fornecer telemetria abrangente para monitoramento de condição estão melhor posicionados para atender a esses limiares. Mesmo com essa capacidade, o tempo e o custo necessários para obter aprovações podem retardar o ritmo de introdução de novos produtos no mercado de controle de vetor de empuxo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Veículos de Lançamento Impulsionam o Volume Enquanto Satélites Aceleram Mais RapidamenteOs veículos de lançamento responderam por 48,73% da participação no mercado de controle de vetor de empuxo em 2025, impulsionados por frotas de propulsores reutilizáveis e implantações de constelações de alta cadência. A reutilização aumentou a demanda ao longo do ciclo de vida por atuadores e hardware de vetorização ao permitir mais ciclos de manutenção por veículo. As altas taxas de lançamento nos EUA em 2025 destacaram a necessidade de confiabilidade dos atuadores em pousos repetidos e reacendimentos rápidos. Desenvolvimentos paralelos na China com veículos de metano recuperáveis indicam uma oportunidade multirregional para atuação de controle de vetor de empuxo robustecida e eletrônica de controle. Essas tendências ampliam a base instalada, apoiando soluções de manutenção preditiva e integração mais profunda de telemetria para monitoramento de saúde em subsistemas de controle de vetor de empuxo.
Os satélites são a aplicação de crescimento mais rápido, com o tamanho do mercado de controle de vetor de empuxo para satélites projetado para crescer a um CAGR de 10,68% de 2026 a 2031. A elevação de órbita, a manutenção de estação e a prevenção de colisões impulsionam a demanda unitária por propulsores de controle e atuação precisa. O número crescente de espaçonaves ativas aumenta a necessidade de sistemas de controle de reação e pequenos propulsores. A logística de voo espacial humano e os veículos de carga também influenciam o conteúdo de vetorização vinculado a manobras de aproximação e acoplamento. À medida que os volumes de satélites crescem, a padronização e a modularidade nos componentes de vetorização suportam peças de reposição comuns e menor custo total de propriedade, fortalecendo a proposta de valor para operadores que renovam ou expandem frotas.


Por Usuário Final:
Defesa Domina o Fornecimento Enquanto Agências Espaciais Buscam Capacidade SoberanaA defesa respondeu por 66,82% do mercado em 2025, impulsionada por investimentos em defesa antimíssil, ataques de longo alcance e reposição de estoques. Os gastos militares globais priorizaram a defesa aérea e antimíssil integrada e armamentos de longo alcance, levando a rodadas de produção estendidas e expansões de capacidade. Acordos-quadro plurianuais ampliaram a produção em linhas de munições, ilustrando a demanda por fornecedores de atuação e controle. Pedidos de exportação para sistemas de defesa aérea e antimíssil reforçaram a presença global do conteúdo de controle de vetor de empuxo. As atualizações e novos programas favoreceram soluções eletromecânicas modulares e robustecidas, fortalecendo a base instalada e o potencial de pós-venda dos fornecedores.
As agências espaciais têm previsão de crescimento a um CAGR de 10,37% até 2031, à medida que as nações investem em logística lunar, preparações para retorno a Marte e novos módulos de pouso e orbitadores multimissão que requerem vetorização precisa. Os programas de agências que selecionam novos motores para módulos de pouso lunar destacam a demanda por propulsão com controle de empuxo variável e controladores de motor integrados. Os contratos governamentais de carga e reabastecimento para estações espaciais e missões cislunar garantem uma cadência previsível de missões onde o desempenho de vetorização é crítico. Os programas que combinam objetivos civis e de segurança nacional ampliam a base de clientes para a tecnologia de controle de vetor de empuxo. Os esforços de capacidade soberana enfatizam cadeias de suprimentos domésticas e amplitude de portfólio, recompensando fornecedores com histórico comprovado e documentação.
Por Tecnologia:
Bocais Cardânicos Ancoram o Mercado Enquanto Bocais Rotativos Capitalizam a InovaçãoOs bocais de cardan capturaram uma participação de 43,55% em 2025, mantendo uma posição de liderança devido à sua versatilidade e desempenho comprovado em diversas aplicações, incluindo pequenos satélites, estágios superiores e núcleos de elevação pesada. Esses sistemas redirecionam o empuxo inclinando o motor ou o bocal, apoiados por tecnologia avançada de atuadores com um sólido histórico de missões bem-sucedidas. Os fornecedores estão expandindo a capacidade de fabricação para apoiar os próximos programas de veículos de lançamento e bancadas de teste hipersônicas. Esse legado consolidado e o ecossistema associado reforçam a facilidade de integração do segmento de cardan para novos veículos que adotam arquiteturas comprovadas.
Os bocais rotativos devem alcançar o crescimento mais rápido, com um CAGR de 11,51% até 2031, impulsionados por avanços em soluções compactas de controle direcional para sistemas avançados de mísseis e plataformas críticas de manobra. Esses projetos focam em altas taxas de resposta, redução de peso e controle digital, alinhando-se à mudança do setor de atuação hidráulica para eletromecânica. O vetorização baseada em propulsores para espaçonaves e satélites também está crescendo com a implantação de constelações, aumentando os volumes de produção de unidades de controle pequenas e precisas. A base tecnológica está avançando em direção a uma integração de software mais estreita e eletrônica de controle padronizada, simplificando a qualificação e reduzindo o tempo até o voo. Esses avanços em eletrônica de controle padronizada também complementam tecnologias aeroespaciais adjacentes, como os sistemas de Controle Ativo de Ruído e Vibração (ANVC), que utilizam sensores, controladores e atuadores para monitorar e mitigar vibrações e ruídos indesejados. À medida que esses sistemas acumulam histórico de voo, o mercado de controle de vetor de empuxo se beneficia de atualizações e serviços de integração que aprimoram a capacidade de resposta e a manutenibilidade.
Análise Geográfica
Mercado de Controle de Vetor de Empuxo da América do Norte
A América do Norte reteve 46,38% da participação no mercado de controle de vetor de empuxo em 2025, apoiada por uma grande base industrial de defesa, elevados gastos com pesquisa e aquisição, e o maior ritmo orbital do mundo, liderado por provedores comerciais. A Space Exploration Technologies Corp. executou 165 lançamentos orbitais em 2025 e ampliou a base instalada de primeiros estágios reutilizáveis, que exigem manutenção rigorosa de atuadores e inspeções frequentes, sustentando assim a demanda recorrente por subsistemas eletromecânicos e unidades de cardan.[3]Mike Wall, "SpaceX Shatters Its Rocket Launch Record Yet Again," Space.com, space.com As aquisições de defesa dos EUA em 2026 concentram-se em defesa antimíssil, ataques de longo alcance e desenvolvimento hipersônico, sustentando pedidos de atuação de aletas e vetorização de bocal. Os programas da NASA e as iniciativas comerciais de carga continuam a ancorar os roteiros dos fornecedores, uma vez que os marcos de pré-voo do Dream Chaser no final de 2025 sinalizaram avanços em direção às primeiras operações orbitais, que exigem vetorização confiável para manobras orbitais e estabilidade na reentrada.
Mercado de Controle de Vetor de Empuxo da Ásia-Pacífico
A Ásia-Pacífico deve registrar o crescimento mais rápido, com o mercado de controle de vetor de empuxo na região expandindo-se a um CAGR de 9,77% até 2031. Os programas nacionais concentram-se em veículos de lançamento reutilizáveis, estoques militares e constelações de satélites soberanas. Empresas comerciais chinesas relataram avanços na recuperação vertical e planejaram voos de teste orbital até 2026, sinalizando demanda por sistemas de vetorização robustecidos. O recorde de orçamento de defesa do Japão para o exercício fiscal de 2026 enfatiza a capacidade de mísseis de longo alcance e a produção doméstica, elevando a necessidade de conteúdo de atuação de aletas e vetorização de bocal.
Mercado de Controle de Vetor de Empuxo da EMEA
A Europa continua a investir em resiliência espacial e capacidades de duplo uso, criando oportunidades para fornecedores de controle de vetor de empuxo nos segmentos de lançamento, satélites e aplicações de defesa. A Agência Espacial Europeia avançou nos esforços de navegação e resiliência, enquanto fabricantes entregaram hardware para pernas de pouso de lançadores reutilizáveis e sistemas de vetorização para apoiar campanhas de teste. No Oriente Médio e na África, o crescimento dos gastos com defesa e as ambições no setor espacial contribuem para uma base endereçável crescente de soluções de vetorização e controle, apoiada por programas regionais de aquisição e novas iniciativas de satélites.

Panorama regulatório
O controle de vetor de propulsão (TVC) opera sob regimes rigorosos de segurança e controle de exportação porque é crítico para a segurança em sistemas de lançamento e tripulados e de uso dual em míssseis. Nos Estados Unidos, a supervisão da FAA e as expectativas relacionadas de aeronavegabilidade para arquiteturas de controle eletrônico de motores moldam o rigor de qualificação, incluindo requisitos de tolerância a falha única e de avaliação de segurança de sistema destacados em uma regulamentação do Federal Register de 27 de janeiro de 2026 focada na segurança de sistemas de controle eletrônico de motores.
No lado do comércio internacional e defesa, o hardware e os dados técnicos relevantes ao TVC são capturados em definições de bens controlados usadas para licenciamento e triagem de conformidade. A linguagem de controle de exportação da UE enumera explicitamente métodos de TVC (por exemplo, bocais flexíveis, injeção de fluido secundário e motores/bocais móveis) sob categorias controladas. Para aeronaves avançadas e plataformas de decolagem propulsionada que usam controle de propulsão ou empuxo para atitude, a EASA continua publicando Meios de Conformidade para sua estrutura VTOL (SC-VTOL), o que reforça um ônus de documentação e verificação que tende a favorecer fornecedores com processos de certificação e controle de configuração já estabelecidos.
Análise da cadeia de valor
A cadeia de valor do controle de vetor de propulsão começa com materiais e componentes de alta especificação (ligas e compósitos de alta temperatura para bocais, rolamentos de precisão, vedações, eletrônica de potência e sensores). Estes alimentam a usinagem, a conformação e a fabricação de compósitos, e depois passam para a montagem de subsistemas, incluindo atuadores eletromecânicos ou hidráulicos, válvulas servo, estruturas de cardan e eletrônica e software de controle, antes da integração no nível do módulo de propulsão, estágio, míssil ou espaçonave. Os contratantes principais e os OEMs de lançamento ou motores geralmente conduzem o desdobramento de requisitos, os regimes de teste de qualificação e os padrões de interface, enquanto os fornecedores de nível inferior fornecem o hardware de voo mais o software embarcado, testes de aceitação e pacotes de documentação.
Rio abaixo, mais valor se desloca para a integração e o suporte ao ciclo de vida. Engenharia de sistemas, testes hardware-in-the-loop, monitoramento de saúde habilitado por telemetria, provisionamento de peças de reposição e MRO tornam-se mais proeminentes para arquiteturas de lançamento reutilizáveis e inventários de defesa de longa vida útil. Relatórios de associações do setor em 2026 (por exemplo, via ADS e órgãos pares) destacaram restrições contínuas de ampliação da cadeia de suprimentos em categorias de equipamentos e motores, o que eleva a importância do duplo fornecimento, da aquisição com longo prazo de entrega e das redes de reparo qualificadas. Plataformas de ecossistema e canais de desenvolvimento de fornecedores (incluindo conferências de aquisição de defesa e iniciativas de integração de MPMEs, como a AeroDef Nexus na Índia) apoiam a incorporação de novos fornecedores, mas a entrada ainda é limitada por qualificação intensiva em capital, conformidade de exportação e sistemas de qualidade auditados.
Cenário Competitivo
Os líderes do setor estão consolidando capacidades em atuação, eletrônica de controle e serviços de integração para capturar crescimento em aplicações de lançamento e defesa. A Woodward expandiu seu portfólio ao adquirir o negócio de atuação eletromecânica norte-americano da Safran em 2025 e garantiu a seleção para fornecer sistemas de atuação de spoiler para o Airbus A350, ampliando sua exposição em controle de voo primário e serviços de pós-venda. A Safran aprimorou suas capacidades ao adquirir as atividades de controle de voo e atuação da Collins Aerospace em 2025, adicionando escala em aplicações comerciais e militares, incluindo mísseis.
O momentum dos programas permanece crítico à medida que os fornecedores demonstram histórico de voo e prontidão de produção nas principais plataformas. A Moog expandiu sua capacidade de fabricação de atuação espacial e aviônica em 2025 para apoiar programas de desenvolvimento prioritários, ressaltando a demanda sustentada por controle de vetor de empuxo de precisão e soluções de direcionamento de aletas. Os integradores de espaçonaves e veículos de carga avançaram em direção aos primeiros voos, com ecossistemas de fornecedores em vigor para subsistemas de propulsão e controle, reforçando a importância de qualificação e campanhas de teste integradas para componentes de vetorização de empuxo.
No lado das munições, acordos-quadro foram formalizados em 2026 para expandir a produção de sistemas críticos de mísseis, exigindo entregas em escala de hardware de atuação e eletrônica de controle que atendam a padrões rigorosos. Em lançamentos, os operadores divulgaram planos para testar controle de vetor de empuxo totalmente elétrico em veículos de carga pesada, ressaltando o interesse em soluções eletromecânicas avançadas e controladores de motor integrados. Os fornecedores europeus entregaram sistemas estruturais e de vetorização para lançadores reutilizáveis, demonstrando capacidades regionais em estruturas compostas e mecanismos de pouso e controle.
Líderes do Setor de Controle de Vetor de Empuxo
-
Honeywell International Inc.
-
Moog Inc.
-
RTX Corporation
-
Woodward, Inc.
-
BAE Systems plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Controle de Vetor de Empuxo
- Honeywell International Inc.
- Moog Inc.
- RTX Corporation
- Woodward, Inc.
- BAE Systems plc
- SABCA SA
- JASC Corporation
- Wickman Spacecraft & Propulsion Company
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Space Exploration Technologies Corp.
- Nammo AS
- IHI Corporation
- Safran S.A.
- Israel Aerospace Industries Ltd.
- Almatech SA
- Sierra Space Corporation

Oportunidades de mercado e perspectivas futuras
A eletrificação e os laços de controle digital mais rígidos definem uma clara área de espaço em branco dentro do controle de vetor de propulsão, abrangendo atuadores, eletrônica de potência e garantia de software para controle crítico à segurança. Movimentos do setor em 2026 reforçam essa direção rumo à atuação elétrica e a controles eletrônicos de maior integridade: a RTX Collins Aerospace abriu um Centro de Excelência em Engenharia em Wolverhampton, Reino Unido (julho de 2026), focado em atuação elétrica para sistemas relacionados à propulsão, e a Moog recebeu autorização da FAA (TSO) para um piloto automático de 4 eixos em 2026. Juntos, esses desenvolvimentos apontam para uma maturação reconhecida pelos reguladores de eletrônica de controle de voo complexa e processos de verificação adjacentes às arquiteturas de controle TVC.
Outra oportunidade está centrada na expansão do mercado de reposição e da capacidade industrial ligada a maior utilização e reabastecimento de defesa, onde redes de reparo, hardware de fluxo de precisão e ferramental de fornecedores afetam o ritmo de entrega dos subsistemas de TVC. A Woodward expandiu a amplitude de suas capacidades por meio de um acordo para adquirir a Valve Research and Manufacturing (março de 2026), fortalecendo a cobertura de controle de fluxo de precisão que se conecta aos ecossistemas de controle de propulsão, e também ampliou os caminhos de reparo licenciados por meio de um acordo de instalação de serviço de reparo de nível Elite com a Lufthansa Technik (abril de 2026) para controles de motores LEAP. No lado da produção de defesa, investimentos de capacidade plurianuais, como o acordo-quadro da Honeywell Aerospace de março de 2026, com um programa de atualização de capacidade de produção plurianual de 500 milhões de dólares, refletem um ambiente de aquisição no qual fornecedores qualificados que conseguem ampliar a produção mantendo conformidade e rastreabilidade podem competir por lotes de produção em expansão.
Recent Industry Developments in Mercado de Controle de Vetor de Empuxo
- Junho de 2026: a RTX Corporation foi selecionada pela Marinha dos EUA para um contrato de 1,1 bilhão de dólares para produzir mísseis AIM-9X Block II com controle de vetor de propulsão 3D. Isso expande as capacidades de TVC para sistemas de mísseis de próxima geração e fortalece o papel da RTX em soluções integradas de controle de fogo. O contrato consolida a posição da RTX nos esforços de modernização da defesa.
- Abril de 2026: a Moog Inc. anunciou a direção bem-sucedida da missão Artemis II da NASA usando sistemas TVC da Moog durante a subida do foguete SLS. O feito valida a tecnologia TVC da Moog em programas espaciais de destaque e fortalece a credibilidade para a demanda futura de lançamentos espaciais. O resultado sinaliza oportunidades para plataformas de lançamento espacial adjacentes e ofertas de serviços relacionadas.
- Março de 2026: a Kratos Defense & Security Solutions recebeu um contrato de 49 milhões de dólares da Divisão NSWC Port Hueneme para a produção de até 36 motores de foguete Oriole e 3 kits de bocais TVC. Isso expande a presença da Kratos na fabricação de TVC e seus vínculos com programas de propulsão e teste naval. O engajamento reforça o papel da Kratos em subsistemas de propulsão críticos para programas de defesa.


Mercado de Controle de Vetor de Empuxo Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange hardware e sistemas integrados que direcionam intencionalmente o empuxo do motor ou do propulsor para controlar a direção, a estabilidade e as manobras do veículo em plataformas aeroespaciais e de defesa. Os valores são capturados como receita gerada a partir de soluções de controle de vetor de empuxo fornecidas para novas construções e atualizações.
Exclusões do escopo: Excluímos eletrônica de controle de voo adjacente e componentes gerais de propulsão quando vendidos sem uma função de vetorização de empuxo.
Visão Geral da Segmentação
-
Por Aplicação
- Veículos de Lançamento
- Satélites
- Mísseis
- Aeronaves de Combate
-
Por Usuário Final
- Defesa
- Agências Espaciais
-
Por Tecnologia
- Bocal Cardânico
- Bocal Flexível
- Propulsores
- Bocal Rotativo
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Reino Unido
- França
- Alemanha
- Rússia
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Restante da Ásia-Pacífico
-
América do Sul
- Brasil
- Restante da América do Sul
-
Oriente Médio e África
-
Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
-
África
- África do Sul
- Restante da África
-
Oriente Médio
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com a construção do contexto de demanda em torno da atividade de mísseis, aeronaves e lançamentos, e depois mapeando onde a vetorização de empuxo é efetivamente utilizada. Utilizamos fontes abertas, como documentos de orçamento de defesa e comunicados de aquisição, atualizações de programas da NASA, registros de aeronaves e publicações de segurança da FAA, e estatísticas de comércio do UN Comtrade para peças aeroespaciais relevantes como sinais de suporte.
Para tornar o modelo utilizável por produto e país, também revisamos relatórios anuais públicos de empresas, apresentações a investidores e artigos técnicos em periódicos de engenharia aeroespacial que explicam tipos de bocais, abordagens de atuação e escolhas típicas de integração. Quando necessário, consultamos assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e uma base de dados de remessas de importação e exportação em nível de embarque para verificar a presença de fornecedores e o momento das acelerações de programas. Esta lista não é exaustiva, e utilizamos fontes públicas e pagas adicionais para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar a divisão da demanda entre mísseis, aeronaves de combate e veículos de lançamento, e em testar a lógica de precificação para diferentes tecnologias de atuação. Conversamos com integradores de sistemas, fornecedores de componentes e funções de engenharia ou aquisição nas principais regiões, para que as premissas sobre taxas de instalação, ciclos de substituição e cronograma de programas pudessem ser ajustadas antes de finalizar os totais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 12% | APAC: 46% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 39% | EMEA: 34% |
| Participantes menores: 18% | Gestores: 49% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando uma abordagem combinada de cima para baixo e de baixo para cima. Primeiro, os sinais de programas e frotas foram traduzidos em uma base instalada endereçável, depois convertidos em valor utilizando preços realistas de sistemas. No lado de cima para baixo, os sinais de aquisição de defesa e produção de plataformas são utilizados para reconstruir os pools de demanda para mísseis, aeronaves de combate e veículos de lançamento, seguidos pela aplicação de premissas de penetração e instalação para vetorização de empuxo por tipo de plataforma.
O modelo é então corroborado com aproximações seletivas de baixo para cima. Por exemplo, consolidamos um conjunto amostrado de receitas de fornecedores, verificamos unidades embarcadas ou lotes de programas onde existem dados públicos, e aplicamos o preço médio de venda amostrado vezes o volume para os principais tipos de tecnologia. Os insumos que tipicamente impulsionam esta seção incluem cadência de lançamento e mix de veículos, volumes de aquisição de mísseis, novas entregas de aeronaves e atividade de retrofit, mix de tecnologia entre bocais de cardan e bocais flexíveis versus soluções baseadas em propulsores, e mudanças observadas nos custos de materiais de atuadores e bocais.
Para as previsões, utilizamos análise de cenários apoiada por visões de especialistas sobre a direção do orçamento de defesa, cadência de lançamento espacial e marcos importantes de programas, que tendem a mudar de ano para ano. Quando lacunas aparecem nas verificações de baixo para cima, elas são tratadas utilizando variáveis proxy conservadoras, como contagens de plataformas, conteúdo típico de subsistemas por veículo e sinais de importação em nível regional, depois normalizadas de volta ao pool de demanda mais defensável.
Ciclo de Validação de Dados e Atualização
Cada premissa principal foi verificada de mais de uma forma, e os resultados foram comparados com sinais de mercado independentes que deveriam se mover na mesma direção que a demanda. Valores discrepantes em nível de país, aplicação ou tecnologia foram sinalizados, revisados por outro analista e rastreados de volta ao driver de entrada que causou a variação.
Se uma variação pudesse ser vinculada a um evento do mundo real, como um programa atrasado, uma linha de orçamento revisada ou uma mudança na taxa de produção, o modelo era atualizado e as premissas relacionadas eram verificadas novamente por meio de discussões de acompanhamento. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais recente no momento da compra.
Tamanho do Mercado de Controle de Vetor de Empuxo da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para controle de vetor de empuxo podem parecer muito distantes entre si porque o escopo contabilizado muda, e porque diferentes estudos utilizam totais de plataformas e trajetórias de precificação diferentes. As diferenças também surgem dependendo de se os valores estão ancorados apenas em usuários finais de defesa e espaço, ou se um conteúdo de controle aeroespacial mais amplo é indiretamente incluído.
A cadência de lançamento, os tamanhos dos lotes de aquisição de mísseis e as taxas de instalação em plataformas são as verificações que mantêm a estimativa da Mordor Intelligence vinculada à base instalada real para vetorização de empuxo, e que podem elevar ou reduzir o total dependendo de quão rigorosamente essas condições são aplicadas. Na prática, a dispersão nos valores publicados é geralmente impulsionada pelo que é tratado como um sistema TVC completo versus um componente, pela participação assumida de plataformas que adotam a vetorização, por como os ciclos de substituição e retrofit são tratados, e pelo momento cambial utilizado para totais multirregionais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,67 bilhões de USD (2026) | |
| Publicador Comercial A | 12,70 bilhões de USD (2024) | Utiliza um ano-base anterior e parece misturar enquadramentos de receita e produção, o que pode subestimar as acelerações de curto prazo quando os volumes de lançamento e aquisição de mísseis se aceleram após o período-base. |
| Portal do Setor B | 1,20 bilhão de USD (2024) | Provavelmente aplica uma definição mais restrita que captura apenas componentes selecionados, o que comprime o total quando o conteúdo completo do sistema e as aplicações em múltiplas plataformas não são totalmente contabilizados. |
No geral, a tabela mostra que a maioria das lacunas é explicável por meio de limites de escopo e de como a demanda de plataformas é traduzida em valor. Ao manter o modelo rastreável à atividade de plataformas, premissas de adoção e verificações práticas de precificação, o número final permanece mais fácil de auditar e atualizar quando os programas mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e a perspectiva de crescimento do mercado de controle de vetor de empuxo até 2031?
O tamanho do mercado de controle de vetor de empuxo é de USD 15,67 bilhões em 2026 e está projetado para atingir USD 23,83 bilhões até 2031 a um CAGR de 8,74%.
Qual aplicação lidera e qual cresce mais rapidamente no mercado de controle de vetor de empuxo?
Os veículos de lançamento lideraram com 48,73% de participação em 2025, enquanto os satélites têm previsão de crescimento a um CAGR de 10,68% de 2026 a 2031.
Como as tendências de reutilização estão moldando a demanda por sistemas de controle de vetor de empuxo?
Os propulsores reutilizáveis aumentam os ciclos de trabalho dos atuadores e os eventos de manutenção devido à ascensão e ao pouso repetidos, fortalecendo a demanda de pós-venda e atualização.
Quais regiões são mais importantes para o crescimento de curto prazo no mercado de controle de vetor de empuxo?
A América do Norte detinha 46,38% de participação em 2025, enquanto a Ásia-Pacífico está definida para registrar o crescimento mais rápido com um CAGR de 9,77% até 2031.
Quais mudanças tecnológicas são mais impactantes no setor de controle de vetor de empuxo?
A transição da atuação hidráulica para totalmente elétrica está melhorando a eficiência e a manutenibilidade, com os principais operadores planejando testes de voo em veículos de carga pesada.
Como os controles de exportação e a certificação impactam os fornecedores neste espaço?
Regras de exportação mais rígidas e a rigorosa supervisão da NASA e da FAA acrescentam tempo e custo à qualificação, o que favorece fornecedores com forte conformidade e histórico de voo.
Página atualizada pela última vez em:



