
Taille et part du marché du contrôle de vecteur de poussée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.67 Milliards de dollars |
| Taille du Marché (2031) | 23.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du contrôle de vecteur de poussée par Mordor Intelligence
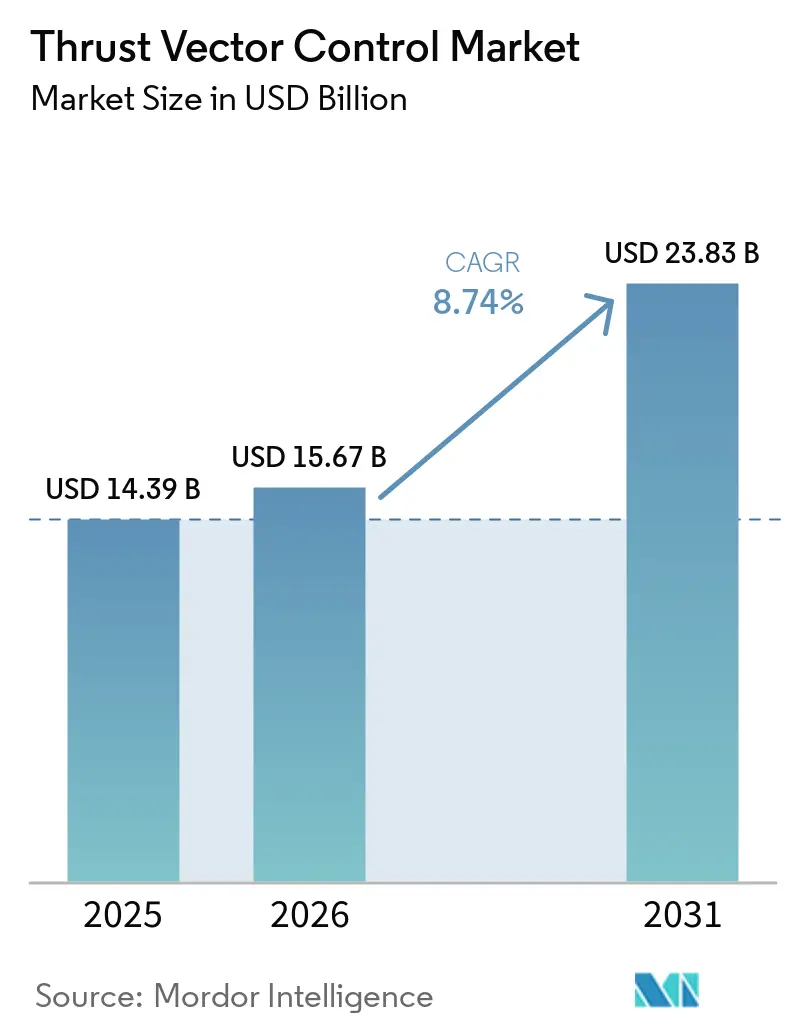
La taille du marché du contrôle de vecteur de poussée devrait croître de 14,39 milliards USD en 2025 à 15,67 milliards USD en 2026 et devrait atteindre 23,83 milliards USD d'ici 2031, à un TCAC de 8,74 % sur la période 2026-2031. L'augmentation de la cadence de lancement dans le segment spatial commercial et la montée en puissance des architectures réutilisables élargissent la demande d'actionneurs haute fiabilité capables de tolérer des cycles thermiques et mécaniques répétés. La montée en puissance de l'activité orbitale américaine, menée par SpaceX, et la démarche parallèle des entreprises commerciales chinoises visant à déployer des véhicules réutilisables propulsés au méthane, renforcent un carnet de commandes pluriannuel pour le matériel, les logiciels et les services de contrôle de vecteur de poussée. L'économie de la réutilisation comprime les coûts de lancement et augmente le taux d'utilisation des flottes, augmentant ainsi les événements d'inspection, de réparation et de révision des sous-systèmes de vectorisation de poussée sur les véhicules de premier et de deuxième étage. La modernisation de la défense est tout aussi influente, car le réapprovisionnement des stocks de missiles et les programmes de nouvelle génération alimentent de nouvelles séries de production et des mises à niveau pour les solutions d'actionnement des gouvernes, de contrôle de déviation et d'attitude, et de vectorisation de tuyère pour les systèmes tactiques et stratégiques. La combinaison technologique évolue des conceptions hydrauliques vers des conceptions entièrement électriques afin de réduire le poids et de simplifier la maintenance, tout en permettant des boucles de contrôle numérique plus précises et une efficacité améliorée, comme en témoigne la mise en œuvre prévue du TVC électrique de Starship pour les moteurs Raptor de l'étage supérieur.
Principaux enseignements du rapport
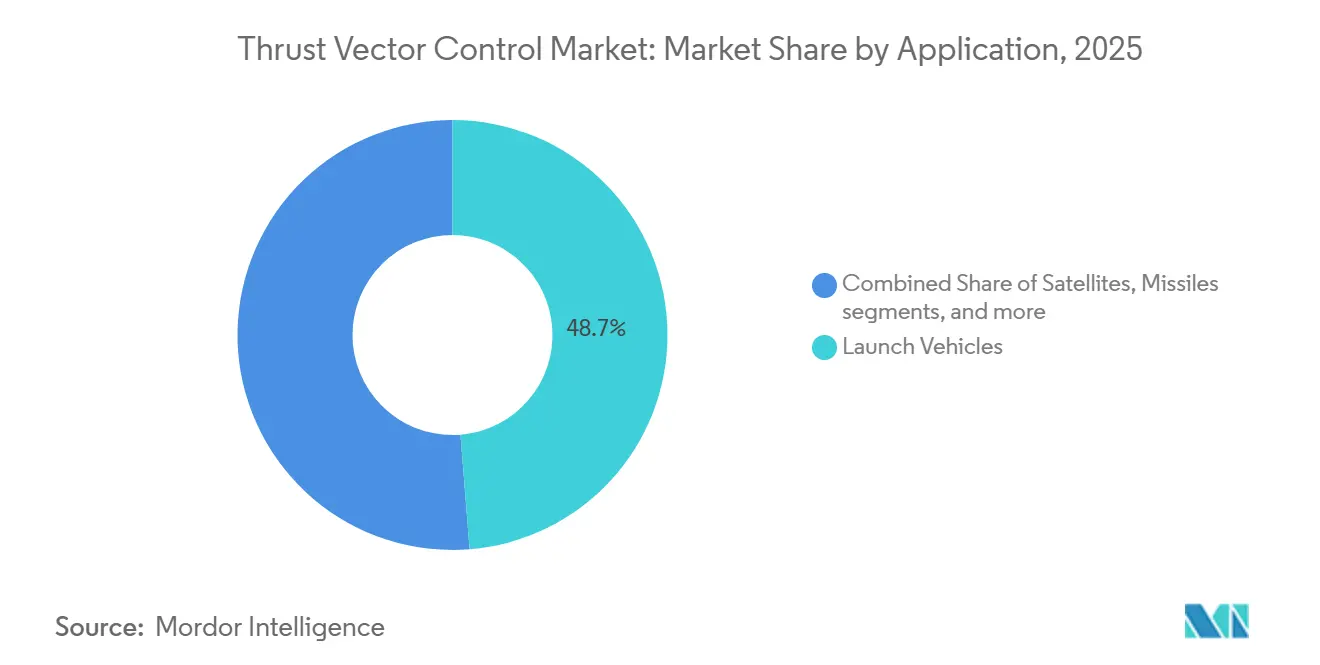
- Par application, les véhicules de lancement ont dominé avec une part de revenus de 48,73 % en 2025, tandis que les satellites devraient se développer à un TCAC de 10,68 % jusqu'en 2031.
- Par utilisateur final, la défense détenait 66,82 % du marché en 2025, tandis que les agences spatiales sont en passe de croître à un TCAC de 10,37 % jusqu'en 2031.
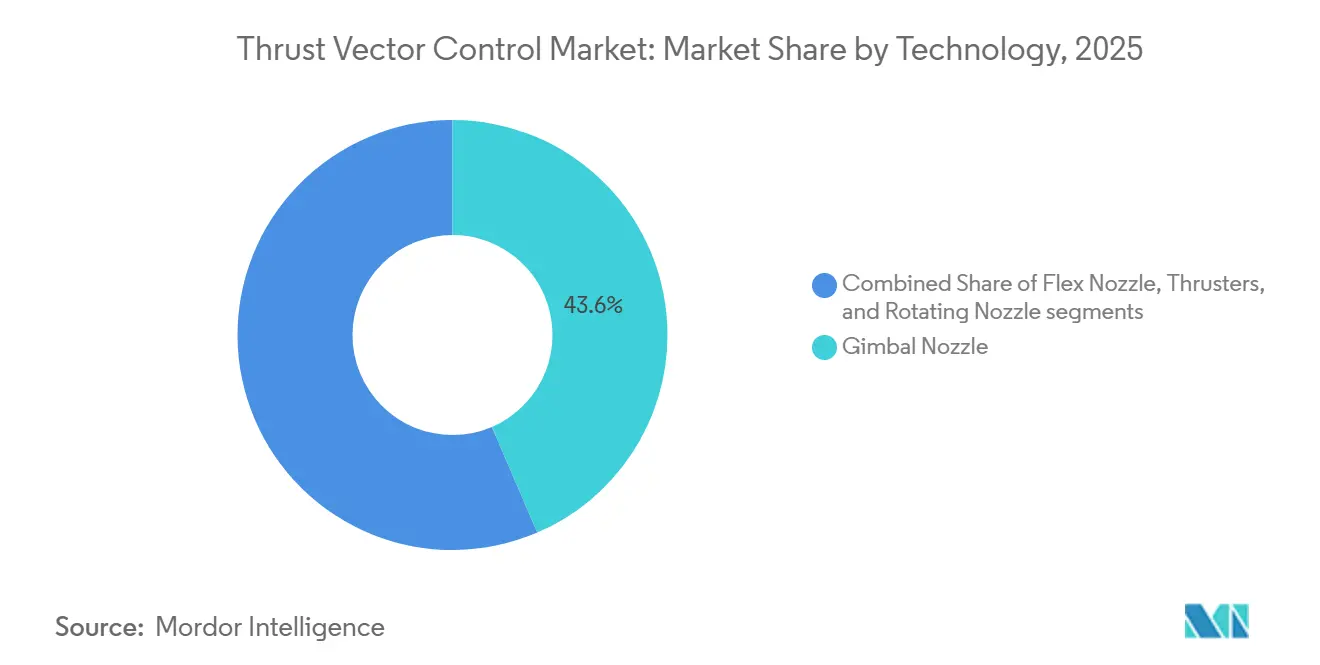
- Par technologie, les tuyères à cardan représentaient une part de 43,55 % en 2025, tandis que les tuyères rotatives devraient afficher la croissance la plus rapide avec un TCAC de 11,51 % jusqu'en 2031.
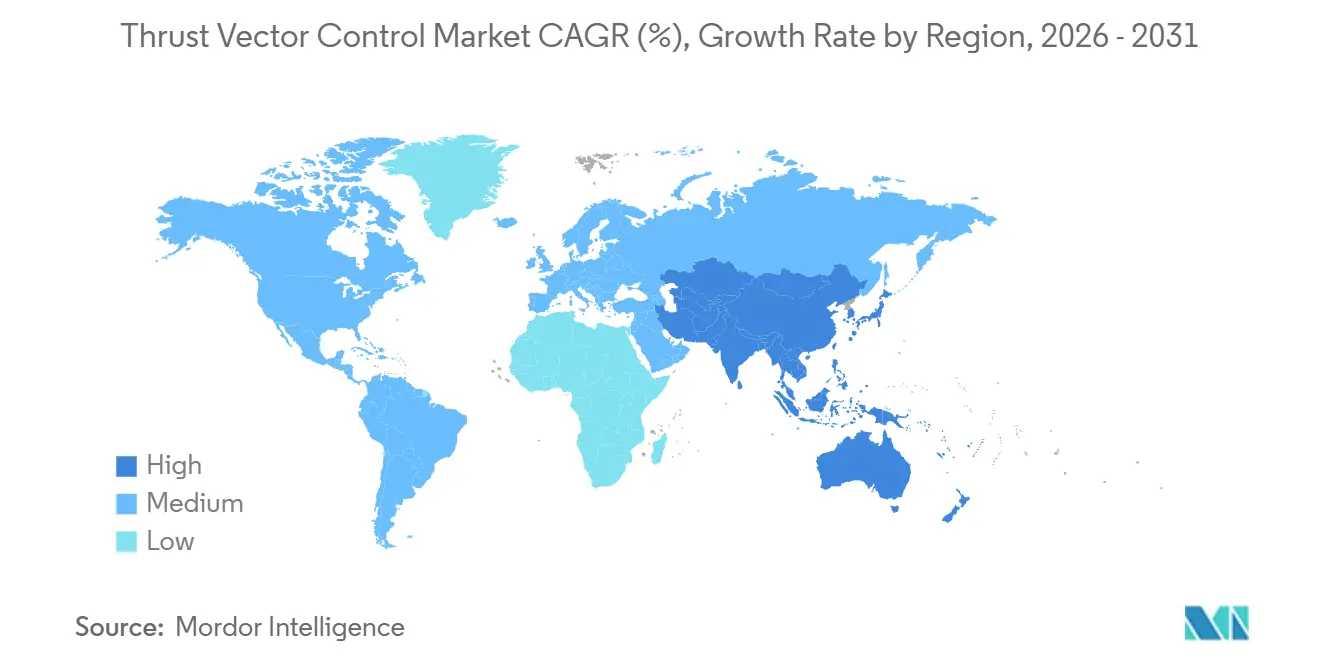
- Par géographie, l'Amérique du Nord a conservé une part de 46,38 % en 2025, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide avec un TCAC de 9,77 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation de la cadence des véhicules de lancement et de la demande de petits satellites | +2.1% | Mondial, avec des concentrations en Amérique du Nord, en Asie-Pacifique (Chine, Inde) et en Europe | Moyen terme (2 à 4 ans) |
| Modernisation des flottes de missiles dans les principaux budgets de défense | +2.4% | Mondial, plus fort en Amérique du Nord, en Asie-Pacifique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Les fusées réutilisables amplifiant les cycles de maintenance du TVC | +1.6% | Amérique du Nord, cœur de l'Asie-Pacifique, débordement vers l'Europe | Moyen terme (2 à 4 ans) |
| Course aux armes hypersoniques entre les États-Unis, la Chine et la Russie | +1.3% | National, avec des gains précoces aux États-Unis (Huntsville, Tucson), en Chine et en Russie | Long terme (≥ 4 ans) |
| Essor du tourisme spatial commercial et des missions privées avec équipage | +0.7% | Amérique du Nord et Union européenne | Court terme (≤ 2 ans) |
| Transition des actionneurs hydrauliques vers des actionneurs entièrement électriques | +0.8% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la cadence des véhicules de lancement et de la demande de petits satellites
Les opérations de lancement mondiales ont atteint des niveaux records en 2024, puis se sont accélérées tout au long de 2025, SpaceX ayant effectué 165 missions orbitales représentant la majeure partie de l'activité américaine et générant une demande soutenue de systèmes de contrôle de vecteur de poussée et de pièces de rechange pour les systèmes de premier et de deuxième étage. Les entreprises commerciales chinoises de lancement ont fait progresser les véhicules réutilisables propulsés au méthane, et les jalons de programme fixés en 2025 et 2026 ont signalé un virage à l'échelle régionale vers des plateformes réutilisables qui intensifient les cycles de service des actionneurs et les travaux de rotation au sol. La réutilisabilité a augmenté les inspections post-vol et la remise en état des composants, ce qui accroît la valeur à vie pour les fournisseurs de contrôle de vecteur de poussée à mesure que la fréquence des lancements augmente et que les flottes vieillissent. Les grands programmes de constellations tels que le Projet Kuiper ont réservé des capacités de lancement auprès de plusieurs fournisseurs, ce qui sous-tend une demande à long terme de matériel de vectorisation sur les véhicules à lancement lourd et à lancement moyen utilisés pour peupler les plans orbitaux à un rythme soutenu. Cette échelle introduit des exigences plus strictes en matière de réactivité des actionneurs et de résilience thermique, notamment pour les rallumages rapides et les manœuvres d'atterrissage de précision dans les opérations réutilisables. Le marché du contrôle de vecteur de poussée bénéficie de cette expansion portée par la cadence, car des taux de vol plus élevés et des objectifs de revol accroissent la base installée, la boucle de maintenance et le besoin de mises à niveau du contrôle numérique au fil du temps.
Modernisation des flottes de missiles dans les principaux budgets de défense
Les programmes de recapitalisation des munitions et de la défense antimissile se développent grâce à des acquisitions pluriannuelles et à des expansions de capacité, créant une demande stable pour les sous-systèmes de guidage, de contrôle et de vectorisation de poussée dans les domaines de la défense aérienne, des missiles de croisière et des intercepteurs. Les dépenses militaires mondiales ont augmenté de manière significative en 2024, et les budgets publics de 2025 et 2026 ont accordé la priorité aux frappes à longue portée, à la défense aérienne et antimissile intégrée, et aux tirs à longue portée, qui entraînent du matériel d'actionnement et de l'électronique de contrôle. Le Japon a approuvé son plus grand budget de défense à ce jour pour l'exercice fiscal 2026, allouant des fonds importants à la capacité de missiles à longue portée, y compris les missiles surface-navire domestiques de type 12, ce qui soutient la demande de vectorisation, d'actionnement des gouvernes et d'unités de contrôle sur les lots de production.[1]Mari Yamaguchi, "Le cabinet japonais approuve un budget de défense record," AP News, apnews.com Les maîtres d'œuvre ont formalisé des accords-cadres pour accélérer la production de munitions critiques, avec des objectifs de production atteignant des milliers par an sur plusieurs lignes, soutenant l'outillage des fournisseurs, l'expansion de la main-d'œuvre et les contrats de matériaux à long délai d'approvisionnement pour les composants de contrôle de vecteur de poussée. Ce rythme d'approvisionnement souligne la valeur de la modularité et des interfaces communes pour les actionneurs et les cartes de contrôle, permettant l'adaptation à des familles de missiles avec un minimum de reconception, raccourcissant ainsi les cycles de qualification et réduisant le coût unitaire au fil du temps. À mesure que ces vagues de modernisation se poursuivent, le marché du contrôle de vecteur de poussée capte la croissance tant des nouveaux programmes que des programmes de modernisation qui mettent à niveau les inventaires existants pour répondre aux nouvelles exigences de portée, de maniabilité et de survie.
Les fusées réutilisables amplifiant les cycles de maintenance du TVC
SpaceX a prolongé ses records de réutilisation du premier étage et a comptabilisé un volume élevé d'atterrissages de propulseurs en 2025, mettant en évidence le profil d'usure que les actionneurs et les mécanismes à cardan subissent sur plusieurs cycles d'ascension, de rentrée et d'atterrissage. Le coût par kilogramme réduit grâce à la réutilisabilité partielle et totale planifiée modifie l'économie des missions, augmente les taux de vol et élargit la demande d'éléments à durée de vie limitée au sein des systèmes de vectorisation qui nécessitent un remplacement ou une révision après des cycles définis. Les entreprises chinoises ont effectué des démonstrations de décollage et d'atterrissage verticaux et ont planifié des vols d'essai orbitaux de véhicules réutilisables propulsés au méthane jusqu'en 2026, indiquant une base de clientèle élargie pour les actionneurs électromécaniques robustes et l'électronique de contrôle capables de résister aux gradients thermiques et aux charges dynamiques propres au retour et à l'atterrissage. Les objectifs de cadence fixés par les concepts de lancement lourd de nouvelle génération mettent fortement l'accent sur l'inspection rapide et l'architecture à échange facile pour les sous-systèmes de contrôle de vecteur de poussée afin de soutenir des rotations rapides. Les opérateurs et les assureurs ont identifié la vectorisation de poussée comme un facteur clé d'atterrissages sûrs et de contrôle de précision, ce qui influence les choix de conception pour les matériaux, le refroidissement, les systèmes d'entraînement et la redondance logicielle. Ce modèle d'exploitation axé sur la réutilisation augmente les revenus récurrents des services et approfondit les relations à long terme avec les clients pour les fournisseurs du marché du contrôle de vecteur de poussée.
Essor du tourisme spatial commercial et des missions privées avec équipage
Les missions suborbitales et orbitales avec équipage fixent des seuils élevés de sécurité et de fiabilité pour les composants de vectorisation de propulsion, ce qui allonge les délais de qualification et augmente la valeur du contenu par article de vol. Blue Origin a achevé sa 37e mission New Shepard en décembre 2025. Elle a ensuite réaffecté des ressources au début de 2026 pour accélérer le développement de la capacité lunaire habitée, reflétant une feuille de route qui nécessite toujours des sous-systèmes d'actionnement et de contrôle robustes et éprouvés en vol à mesure que les systèmes évoluent.[2]Blue Origin Communications, "New Shepard achève sa 37e mission," Blue Origin, blueorigin.com Sierra Space a fait progresser le programme Dream Chaser vers sa première mission de fret orbital en achevant des jalons clés de pré-vol au Centre spatial Kennedy fin 2025, signalant des étapes de préparation qui définissent les attentes en matière d'interface et de fiabilité pour les fournisseurs de composants de contrôle de vecteur de poussée sur les modules de propulsion associés et les propulseurs de manœuvre d'amarrage. Les vols privés avec équipage dans le cadre de programmes commerciaux ont également démontré des voies de test et de certification rigoureuses qui se traduisent par un contrôle de configuration et une documentation stricts pour tous les systèmes critiques. Ces missions entraînent des améliorations continues de la surveillance de l'état des actionneurs, de la redondance et des architectures de commande numérique pour soutenir la tolérance aux pannes et la sécurité de l'équipage lors des phases d'ascension et de rentrée. À mesure que le vol spatial humain commercial se développe, le marché du contrôle de vecteur de poussée capte des opportunités premium liées à des niveaux d'assurance plus élevés et à des régimes de vérification étendus qui différencient les programmes avec équipage des programmes sans équipage. Les fournisseurs capables de démontrer leur fiabilité dans des environnements avec équipage sont bien positionnés pour remporter de nouveaux contrats dans les programmes publics et privés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé de qualification et de certification | -0.9% | Mondial, avec une influence réglementaire de la NASA, de la FAA, de l'ESA et de l'ISRO | Long terme (≥ 4 ans) |
| Seuils stricts de fiabilité et de sécurité pour les vols avec équipage | -0.6% | National, avec des gains précoces aux États-Unis (Cap Canaveral), en Europe et au Japon | Long terme (≥ 4 ans) |
| Goulots d'étranglement dans l'approvisionnement en tuyères composites haute température | -0.5% | Mondial, avec des défis aigus en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Renforcement des régimes de contrôle des exportations sur les technologies de propulsion à double usage | -0.7% | National, avec des gains aux États-Unis, en Europe et en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de qualification et de certification
Les programmes de vol spatial habité et de sécurité nationale imposent des normes rigoureuses, entraînant d'importantes campagnes de tests de vérification et de validation pour les systèmes de vectorisation de propulsion qui ajoutent du temps et des coûts au développement. Le Comité consultatif sur la sécurité aérospatiale de la NASA a mis en évidence des défis structurels et de processus dans les programmes de développement, renforçant la nécessité d'une supervision solide de l'ingénierie des systèmes et de l'assurance de la sécurité, ce qui peut augmenter les coûts et retarder la certification des éléments complexes d'actionnement et de contrôle. Les programmes commerciaux de fret et d'équipage imposent des exigences strictes en matière d'intégration matérielle et logicielle, de télémétrie et de gestion des pannes, ce qui se traduit par une documentation détaillée et des artefacts de qualification pour les composants de contrôle de vecteur de poussée. La supervision de la FAA dans le domaine du vol spatial humain commercial ajoute une couche supplémentaire de processus de sécurité, d'exigences d'examen des incidents et de conditions de retour en vol qui affectent les systèmes de vectorisation de propulsion et les logiciels de commande associés. Ces exigences combinées peuvent mettre à rude épreuve les fournisseurs plus petits qui ne disposent pas de grandes équipes de conformité, les incitant à s'associer à des maîtres d'œuvre qui maintiennent déjà des systèmes de qualité matures et des voies de certification. En conséquence, les acteurs en place ont un avantage pour capter les programmes à haute assurance, tandis que les challengers doivent financer d'importants travaux d'ingénierie non récurrents et de qualification avant d'entrer en production en série. Cette intensité des coûts constitue un frein structurel à l'entrée généralisée sur le marché du contrôle de vecteur de poussée.
Seuils stricts de fiabilité et de sécurité pour les vols avec équipage
Le comité de sécurité de la NASA a souligné l'importance de rôles et de responsabilités clairs, ainsi que d'une expertise technique, dans les engins spatiaux en développement, notant que les structures contractuelles peuvent compliquer la gestion des risques et ralentir la résolution des problèmes pour les plateformes avec équipage. Ces observations se traduisent par un examen plus approfondi des interfaces matérielles et logicielles de vectorisation de propulsion, de la redondance et des modes de défaillance, ce qui allonge les délais de test et augmente les obligations des fournisseurs. La supervision de la FAA influence également les activités commerciales avec équipage, car les enquêtes sur les incidents peuvent suspendre les opérations pendant que les actions correctives sont validées, ce qui peut se répercuter sur les plans d'approvisionnement en composants de vectorisation. Les véhicules avec équipage nécessitent des performances système intégrées sous pression dynamique maximale, lors des événements de séparation des étages et sous les charges de rentrée, imposant des exigences de conception strictes sur les actionneurs, les joints, les roulements et l'électronique. Les fournisseurs capables de démontrer une fiabilité éprouvée et de fournir une télémétrie complète pour la surveillance de l'état sont mieux placés pour répondre à ces seuils. Même avec cette capacité, le temps et le coût nécessaires pour obtenir les approbations peuvent ralentir le rythme des nouvelles introductions de produits sur le marché du contrôle de vecteur de poussée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
les véhicules de lancement tirent les volumes tandis que les satellites s'accélèrent le plus rapidementLes véhicules de lancement représentaient 48,73 % de la part du marché du contrôle de vecteur de poussée en 2025, portés par les flottes de propulseurs réutilisables et les déploiements de constellations à haute cadence. La réutilisabilité a accru la demande sur le cycle de vie des actionneurs et du matériel de vectorisation en permettant davantage de cycles de maintenance par véhicule. Les taux de lancement élevés aux États-Unis en 2025 ont mis en évidence la nécessité d'une fiabilité des actionneurs lors d'atterrissages répétés et de rallumages rapides. Les développements parallèles en Chine avec des véhicules à méthane récupérables indiquent une opportunité multirégionale pour l'actionnement TVC robuste et l'électronique de contrôle. Ces tendances renforcent la base installée, soutenant les solutions de maintenance prédictive et une intégration plus poussée de la télémétrie pour la surveillance de l'état des sous-systèmes de contrôle de vecteur de poussée.
Les satellites constituent l'application à la croissance la plus rapide, la taille du marché du contrôle de vecteur de poussée pour les satellites devant croître à un TCAC de 10,68 % de 2026 à 2031. La mise en orbite, le maintien à poste et l'évitement des collisions stimulent la demande unitaire de propulseurs de contrôle et d'actionnement précis. Le nombre croissant d'engins spatiaux actifs accroît le besoin de systèmes de contrôle de réaction et de petits propulseurs. La logistique du vol spatial humain et les véhicules de fret influencent également le contenu de vectorisation lié aux manœuvres de rendez-vous et d'amarrage. À mesure que les volumes de satellites augmentent, la standardisation et la modularité des composants de vectorisation soutiennent les pièces de rechange communes et réduisent le coût total de possession, renforçant la proposition de valeur pour les opérateurs qui renouvellent ou élargissent leurs flottes.


Par utilisateur final :
la défense domine l'offre tandis que les agences spatiales poursuivent une capacité souveraineLa défense représentait 66,82 % du marché en 2025, portée par les investissements dans la défense antimissile, les frappes à longue portée et le réapprovisionnement des stocks. Les dépenses militaires mondiales ont accordé la priorité à la défense aérienne et antimissile intégrée et aux armes à longue portée, entraînant des séries de production prolongées et des expansions de capacité. Des accords-cadres pluriannuels ont augmenté la production sur les lignes de munitions, illustrant la demande pour les fournisseurs d'actionnement et de contrôle. Les commandes à l'exportation de systèmes de défense aérienne et antimissile ont renforcé l'empreinte mondiale du contenu de contrôle de vecteur de poussée. Les mises à niveau et les nouveaux programmes ont favorisé les solutions électromécaniques modulaires et robustes, renforçant la base installée et le potentiel de service après-vente des fournisseurs.
Les agences spatiales devraient croître à un TCAC de 10,37 % jusqu'en 2031, les nations investissant dans la logistique lunaire, les préparatifs de retour vers Mars et les nouveaux atterrisseurs et orbiteurs multi-missions qui nécessitent une vectorisation précise. Les programmes d'agences sélectionnant de nouveaux moteurs pour les atterrisseurs lunaires mettent en évidence la demande de propulsion à poussée variable et de contrôleurs de moteur intégrés. Les contrats gouvernementaux de fret et de ravitaillement pour les stations spatiales et les missions cislunaires assurent une cadence prévisible de missions où les performances de vectorisation sont critiques. Les programmes combinant des objectifs civils et de sécurité nationale élargissent la base de clientèle pour la technologie de contrôle de vecteur de poussée. Les initiatives de capacité souveraine mettent l'accent sur les chaînes d'approvisionnement nationales et l'étendue du portefeuille, récompensant les fournisseurs ayant un héritage éprouvé et une documentation complète.
Par technologie :
les tuyères à cardan ancrent le marché tandis que les tuyères rotatives capitalisent sur l'innovationLes tuyères à cardan ont capturé une part de 43,55 % en 2025, maintenant une position de leadership grâce à leur polyvalence et à leurs performances éprouvées dans diverses applications, notamment les petits satellites, les étages supérieurs et les cœurs de lancement lourds. Ces systèmes redirigent la poussée en inclinant le moteur ou la tuyère, soutenus par une technologie d'actionnement avancée avec un solide bilan de missions réussies. Les fournisseurs élargissent leur capacité de fabrication pour soutenir les programmes de lanceurs à venir et les bancs d'essai hypersoniques. Cet héritage établi et l'écosystème associé renforcent la facilité d'intégration du segment à cardan pour les nouveaux véhicules adoptant des architectures éprouvées.
Les tuyères rotatives devraient enregistrer la croissance la plus rapide, avec un CAGR de 11,51 % jusqu'en 2031, portées par les avancées en solutions de contrôle directionnel compact pour les systèmes de missiles avancés et les plateformes à manœuvrabilité critique. Ces conceptions se concentrent sur des taux de réponse élevés, la réduction de masse et le contrôle numérique, s'alignant sur la transition industrielle de l'actionnement hydraulique vers l'actionnement électromécanique. Le guidage par vecteur de poussée à base de propulseurs pour les engins spatiaux et les satellites s'étend également avec le déploiement de constellations, augmentant les volumes de production de petites unités de contrôle précises. La base technologique évolue vers une intégration logicielle plus étroite et des électroniques de contrôle standardisées, simplifiant la qualification et réduisant le délai de mise en vol. Ces avancées en électroniques de contrôle standardisées complètent également les technologies aérospatiales adjacentes telles que les systèmes de Contrôle Actif du Bruit et des Vibrations (ANVC), qui utilisent des capteurs, des contrôleurs et des actionneurs pour surveiller et atténuer les vibrations et le bruit indésirables. À mesure que ces systèmes acquièrent un héritage de vol, le marché du contrôle de vecteur de poussée bénéficie de mises à niveau et de services d'intégration qui améliorent la réactivité et la maintenabilité.
Analyse géographique
Marché du Contrôle de Vecteur de Poussée en Amérique du Nord
L'Amérique du Nord a conservé 46,38 % de la part de marché du contrôle de vecteur de poussée en 2025, soutenue par une large base industrielle de défense, des dépenses élevées en matière de recherche et d'approvisionnement, ainsi que la cadence orbitale la plus élevée au monde, menée par des prestataires commerciaux. SpaceX a effectué 165 lancements orbitaux en 2025 et a élargi la base installée de premiers étages réutilisables, qui nécessitent une maintenance rigoureuse des actionneurs et des inspections fréquentes, soutenant ainsi une demande récurrente pour les sous-systèmes électromécaniques et les unités à cardan.[3]Mike Wall, "SpaceX Shatters Its Rocket Launch Record Yet Again," Space.com, space.com Les achats de défense américains en 2026 se concentrent sur la défense antimissile, les frappes à longue portée et le développement hypersonique, maintenant les commandes pour l'actionnement des gouvernes et le vectorage de tuyère. Les programmes de la NASA et les initiatives de fret commercial continuent d'ancrer les feuilles de route des fournisseurs, les jalons de pré-vol du Dream Chaser fin 2025 ayant signalé des progrès vers les premières opérations orbitales, qui nécessitent un vectorage fiable pour la manœuvre orbitale et la stabilité lors de la rentrée atmosphérique.
Marché du Contrôle de Vecteur de Poussée en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer la croissance la plus rapide, le marché du contrôle de vecteur de poussée dans la région progressant à un CAGR de 9,77 % jusqu'en 2031. Les programmes nationaux se concentrent sur les lanceurs réutilisables, les inventaires militaires et les constellations de satellites souverains. Les entreprises commerciales chinoises ont signalé des progrès en matière de récupération verticale et ont planifié des vols d'essai orbitaux jusqu'en 2026, signalant une demande pour des systèmes de vectorage robustifiés. Le budget de défense record du Japon pour l'exercice fiscal 2026 met l'accent sur la capacité de frappe à longue portée et la production nationale, renforçant le besoin en actionnement des gouvernes et en vectorage de tuyère.
Marché du Contrôle de Vecteur de Poussée en EMEA
L'Europe continue d'investir dans la résilience spatiale et les capacités à double usage, créant des opportunités pour les fournisseurs de contrôle de vecteur de poussée dans les domaines des lanceurs, des satellites et des applications de défense. L'Agence spatiale européenne a fait progresser ses efforts en matière de navigation et de résilience, tandis que les fabricants ont livré du matériel pour les jambes d'atterrissage des lanceurs réutilisables et les systèmes de vectorage afin de soutenir les campagnes d'essai. Au Moyen-Orient et en Afrique, la croissance des dépenses de défense et les ambitions spatiales contribuent à une base adressable croissante pour les solutions de vectorage et de contrôle, soutenues par des programmes d'approvisionnement régionaux et de nouvelles initiatives satellitaires.

Paysage réglementaire
Le contrôle vectoriel de poussée (TVC) fonctionne sous des régimes de sécurité et de contrôle des exportations stricts car il est essentiel à la sécurité sur les systèmes de lancement et habités, et à double usage sur les missiles. Aux États-Unis, la surveillance de la FAA et les exigences de navigabilité associées pour les architectures de contrôle électronique des moteurs façonnent la rigueur de qualification, y compris les exigences de tolérance à une seule panne et d'évaluation de sécurité du système mises en avant dans une réglementation du Federal Register du 27 janvier 2026 consacrée à la sécurité des systèmes de contrôle électronique des moteurs.
Du côté du commerce international et de la défense, le matériel et les données techniques relatifs au TVC sont intégrés dans les définitions de biens contrôlés utilisées pour l'octroi de licences et le contrôle de conformité. Le langage de contrôle des exportations de l'UE énumère explicitement les méthodes de TVC (par exemple, les tuyères flexibles, l'injection de fluide secondaire et les moteurs/tuyères mobiles) dans des catégories contrôlées. Pour les aéronefs avancés et les plateformes à décollage propulsé qui utilisent le contrôle de poussée ou propulsif pour l'attitude, l'EASA continue de publier des moyens de conformité pour son cadre VTOL (SC-VTOL), ce qui renforce une charge de documentation et de vérification qui tend à favoriser les fournisseurs disposant de processus de certification établis et d'un contrôle de configuration.
Analyse de la chaîne de valeur
La chaîne de valeur du contrôle vectoriel de poussée commence par des matériaux et composants haut de gamme (alliages haute température et composites pour les tuyères, roulements de précision, joints, électronique de puissance et capteurs). Ceux-ci alimentent l'usinage, le formage et la fabrication composite, puis passent à la construction de sous-systèmes, y compris les actionneurs électromécaniques ou hydrauliques, les servovannes, les structures de cardan, ainsi que l'électronique et les logiciels de contrôle, avant l'intégration au niveau du module de propulsion, de l'étage, du missile ou de l'engin spatial. Les maîtres d'œuvre et les fabricants de lanceurs ou de moteurs pilotent généralement la déclinaison des exigences, les régimes d'essais de qualification et les normes d'interface, tandis que les fournisseurs de rang inférieur fournissent le matériel de vol ainsi que les logiciels embarqués, les essais de réception et les dossiers de documentation.
En aval, une part croissante de la valeur se déplace vers l'intégration et le support du cycle de vie. L'ingénierie des systèmes, les essais hardware-in-the-loop, la surveillance de l'état activée par télémétrie, l'approvisionnement en pièces de rechange et la MRO deviennent plus importants pour les architectures de lancement réutilisables et les parcs de défense à durée de vie longue. Les rapports des associations industrielles en 2026 (par exemple via ADS et des organismes homologues) ont mis en évidence des contraintes persistantes de montée en puissance de la chaîne d'approvisionnement dans les catégories d'équipements et de moteurs, ce qui accroît l'importance du double approvisionnement, des achats à long délai et des réseaux de réparation qualifiés. Les plateformes d'écosystème et les canaux de développement des fournisseurs (y compris les conférences d'achat public de défense et les initiatives d'intégration des PME/TPE telles qu'AeroDef Nexus en Inde) soutiennent l'intégration de nouveaux fournisseurs, mais l'entrée reste conditionnée par une qualification à forte intensité capitalistique, la conformité aux exportations et des systèmes de qualité audités.
Paysage concurrentiel
Les leaders du secteur consolident leurs capacités en matière d'actionnement, d'électronique de contrôle et de services d'intégration pour capter la croissance dans les applications de lancement et de défense. Woodward a élargi son portefeuille en acquérant l'activité d'actionnement électromécanique nord-américaine de Safran en 2025 et a été sélectionné pour fournir des systèmes d'actionnement des aérofreins pour l'Airbus A350, élargissant son exposition dans le contrôle de vol primaire et les services après-vente. Safran a renforcé ses capacités en rachetant les activités de contrôle de vol et d'actionnement de Collins Aerospace en 2025, ajoutant de l'envergure dans les applications commerciales et militaires, y compris les missiles.
La dynamique des programmes reste essentielle, car les fournisseurs démontrent leur héritage de vol et leur préparation à la production sur les principales plateformes. Moog a élargi sa capacité de fabrication d'actionnement spatial et d'avionique en 2025 pour soutenir les programmes de développement prioritaires, soulignant la demande soutenue de solutions précises de contrôle de vecteur de poussée et de direction par gouvernes. Les intégrateurs de planeurs spatiaux et de véhicules de fret ont progressé vers les premiers vols, avec des écosystèmes de fournisseurs en place pour les sous-systèmes de propulsion et de contrôle, renforçant l'importance de la qualification et des campagnes de tests intégrés pour les composants de vectorisation de poussée.
Du côté des munitions, des accords-cadres ont été formalisés en 2026 pour étendre la production de systèmes de missiles critiques, nécessitant des livraisons à grande échelle de matériel d'actionnement et d'électronique de contrôle répondant à des normes strictes. Dans le domaine du lancement, les opérateurs ont divulgué des plans pour tester un contrôle de vecteur de poussée entièrement électrique sur des véhicules à lancement lourd, soulignant l'intérêt pour les solutions électromécaniques avancées et les contrôleurs de moteur intégrés. Les fournisseurs européens ont livré des systèmes structurels et de vectorisation pour les lanceurs réutilisables, démontrant les capacités régionales dans les structures composites et les mécanismes d'atterrissage et de contrôle.
Leaders du secteur du contrôle de vecteur de poussée
-
Honeywell International Inc.
-
Moog Inc.
-
RTX Corporation
-
Woodward, Inc.
-
BAE Systems plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Contrôle de Vecteur de Poussée
- Honeywell International Inc.
- Moog Inc.
- RTX Corporation
- Woodward, Inc.
- BAE Systems plc
- SABCA SA
- JASC Corporation
- Wickman Spacecraft & Propulsion Company
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Space Exploration Technologies Corp.
- Nammo AS
- IHI Corporation
- Safran S.A.
- Israel Aerospace Industries Ltd.
- Almatech SA
- Sierra Space Corporation
Lire l’analyse des entreprises de contrôle de vecteur de poussée

Opportunités de marché et perspectives d'avenir
L'électrification et le resserrement des boucles de contrôle numérique définissent une zone blanche claire au sein du contrôle vectoriel de poussée, couvrant les actionneurs, l'électronique de puissance et l'assurance logicielle pour le contrôle critique de sécurité. Les mouvements industriels en 2026 renforcent cette orientation vers l'actionnement électrique et des contrôles électroniques à intégrité supérieure : RTX Collins Aerospace a ouvert un centre d'excellence en ingénierie à Wolverhampton, au Royaume-Uni (juillet 2026), axé sur l'actionnement électrique pour les systèmes liés à la poussée, et Moog a obtenu une autorisation de la FAA (TSO) pour un autopilote à 4 axes en 2026. Ensemble, ces développements témoignent d'une maturation reconnue par les régulateurs de l'électronique de contrôle de vol complexe et des processus de vérification adjacents aux architectures de contrôle TVC.
Une autre opportunité se concentre sur l'expansion des capacités d'après-vente et industrielles liée à une utilisation accrue et au réapprovisionnement de la défense, où les réseaux de réparation, le matériel de flux de précision et l'outillage des fournisseurs affectent la cadence de livraison des sous-systèmes TVC. Woodward a élargi l'étendue de ses capacités grâce à un accord d'acquisition de Valve Research and Manufacturing (mars 2026), renforçant la couverture du contrôle de flux de précision qui se rattache aux écosystèmes de contrôle de la propulsion, et a également élargi ses voies de réparation sous licence via un accord d'établissement de service de réparation de niveau Elite avec Lufthansa Technik (avril 2026) pour les contrôles de moteur LEAP. Du côté de la production de défense, des investissements pluriannuels en capacité, tels que l'accord-cadre de mars 2026 de Honeywell Aerospace prévoyant un programme de mise à niveau de la capacité de production pluriannuel de 500 millions USD, reflètent un environnement d'achat où les fournisseurs qualifiés capables d'accroître leur production tout en maintenant conformité et traçabilité peuvent concourir pour des lots de production en expansion.
Recent Industry Developments in Marché du Contrôle de Vecteur de Poussée
- Juin 2026 : RTX Corporation a été sélectionnée par la marine américaine pour un contrat de 1,1 milliard de dollars visant à produire des missiles AIM-9X Block II doté d'un contrôle vectoriel de poussée 3D. Cela étend les capacités TVC pour les systèmes de missiles de nouvelle génération et renforce le rôle de RTX dans les solutions intégrées de contrôle de tir. L'attribution consolide la position de RTX dans les efforts de modernisation de la défense.
- Avril 2026 : Moog Inc. a annoncé le pilotage réussi de la mission Artemis II de la NASA à l'aide des systèmes TVC de Moog lors de l'ascension de la fusée SLS. Cette réussite valide la technologie TVC de Moog dans des programmes spatiaux phares et renforce la crédibilité pour la demande future de lancements spatiaux. Le résultat signale des opportunités pour les plateformes de lancement spatial adjacentes et les offres de services associées.
- Mars 2026 : Kratos Defense & Security Solutions a obtenu un contrat de 49 millions attribué par la division NSWC Port Hueneme pour la production de jusqu'à 36 moteurs-fusées Oriole et 3 kits de tuyères TVC. Cela étend l'empreinte de fabrication TVC de Kratos et ses liens avec la propulsion navale et les programmes d'essais. Cet engagement renforce le rôle de Kratos dans les sous-systèmes de propulsion critiques pour les programmes de défense.


Marché du Contrôle de Vecteur de Poussée Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre le matériel et les systèmes intégrés qui orientent intentionnellement la poussée d'un moteur ou d'un propulseur afin de contrôler la direction, la stabilité et la manœuvrabilité du véhicule sur les plateformes aérospatiales et de défense. Les valeurs sont saisies en tant que revenus générés par les solutions de contrôle de vecteur de poussée fournies pour les nouvelles constructions et les mises à niveau.
Exclusions du périmètre : Nous excluons les électroniques de contrôle de vol adjacentes et les composants de propulsion généraux lorsqu'ils sont vendus sans fonction de vectorisation de poussée.
Aperçu de la Segmentation
-
Par application
- Véhicules de lancement
- Satellites
- Missiles
- Avions de combat
-
Par utilisateur final
- Défense
- Agences spatiales
-
Par technologie
- Tuyère à cardan
- Tuyère flexible
- Propulseurs
- Tuyère rotative
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Royaume-Uni
- France
- Allemagne
- Russie
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Reste de l'Asie-Pacifique
-
Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
-
Moyen-Orient et Afrique
-
Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Reste de l'Afrique
-
Moyen-Orient
-
Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté par la construction du contexte de la demande autour des activités liées aux missiles, aux aéronefs et aux lancements, puis par la cartographie des domaines où la vectorisation de poussée est effectivement utilisée. Nous avons utilisé des sources ouvertes telles que les documents budgétaires de défense et les communiqués de marchés publics, les mises à jour des programmes de la NASA, le registre des aéronefs de la FAA et les publications sur la sécurité, ainsi que les statistiques commerciales de l'ONU Comtrade pour les pièces aérospatiales pertinentes comme signaux d'appui.
Pour rendre le modèle utilisable par produit et par pays, nous avons également examiné les rapports annuels publics des entreprises, les présentations aux investisseurs et les articles techniques dans des revues d'ingénierie aérospatiale expliquant les types de tuyères, les approches d'actionnement et les choix d'intégration typiques. Le cas échéant, nous avons recouru à des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets, ainsi qu'une base de données d'expéditions d'importation et d'exportation au niveau des envois pour recouper les empreintes des fournisseurs et le calendrier des montées en cadence des programmes. Cette liste n'est pas exhaustive, et nous avons utilisé des sources publiques et payantes supplémentaires pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens Primaires et Enquêtes
Les travaux primaires se sont concentrés sur la validation de la répartition de la demande entre les missiles, les aéronefs de combat et les lanceurs, ainsi que sur le test de robustesse de la logique de tarification pour les différentes technologies d'actionnement. Nous avons échangé avec des intégrateurs de systèmes, des fournisseurs de composants et des responsables en ingénierie ou en approvisionnement dans les principales régions, afin d'ajuster les hypothèses sur les taux d'équipement, les cycles de remplacement et le calendrier des programmes avant de finaliser les totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 12 % | APAC : 46 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 34 % |
| Acteurs de plus petite taille : 18 % | Managers : 49 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche combinée descendante et ascendante. Dans un premier temps, les signaux relatifs aux programmes et aux flottes ont été traduits en base installée adressable, puis convertis en valeur à l'aide d'une tarification réaliste des systèmes. Du côté descendant, les signaux de marchés publics de défense et de production de plateformes sont utilisés pour reconstituer les bassins de demande pour les missiles, les aéronefs de combat et les lanceurs, suivis de l'application d'hypothèses de pénétration et d'équipement pour la vectorisation de poussée par type de plateforme.
Le modèle est ensuite corroboré par des approximations ascendantes sélectives. Par exemple, nous avons agrégé un échantillon de revenus de fournisseurs, recoupé les unités expédiées ou les lots de programmes lorsque des données publiques existent, et appliqué un prix de vente moyen échantillonné multiplié par le volume pour les principaux types de technologies. Les données qui alimentent généralement cette section comprennent la cadence de lancement et le mix de véhicules, les volumes de marchés publics de missiles, les nouvelles livraisons d'aéronefs et les activités de modernisation, le mix technologique entre tuyères à cardan et tuyères flexibles par rapport aux solutions à base de propulseurs, ainsi que les évolutions observées dans les coûts des matériaux d'actionneurs et de tuyères.
Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par les avis d'experts sur l'orientation des budgets de défense, la cadence des lancements spatiaux et les jalons des principaux programmes, qui tendent à évoluer d'une année à l'autre. Lorsque des écarts apparaissent dans les vérifications ascendantes, ils sont traités à l'aide de variables proxy conservatives telles que les effectifs de plateformes, le contenu typique des sous-systèmes par véhicule et les signaux d'importation au niveau régional, puis normalisés par rapport au bassin de demande le plus défendable.
Cycle de Validation des Données et de Mise à Jour
Chaque hypothèse majeure a été vérifiée de plusieurs manières, puis les résultats ont été comparés à des signaux de marché indépendants qui devraient évoluer dans le même sens que la demande. Les valeurs aberrantes au niveau des pays, des applications ou des technologies ont été signalées, examinées par un autre analyste, puis retracées jusqu'au facteur d'entrée à l'origine de l'écart.
Si un écart pouvait être lié à un événement réel tel qu'un programme retardé, une ligne budgétaire révisée ou un changement de cadence de production, le modèle était mis à jour et les hypothèses associées étaient revérifiées lors de discussions de suivi. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente au moment de l'achat.
Taille du Marché du Contrôle de Vecteur de Poussée selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les chiffres de marché publiés pour le contrôle de vecteur de poussée peuvent sembler très éloignés les uns des autres, car le périmètre comptabilisé varie et parce que différentes études utilisent des totaux de plateformes et des trajectoires de tarification différents. Les différences proviennent également du fait que les chiffres sont ancrés uniquement aux utilisateurs finaux de la défense et de l'espace, ou que du contenu de contrôle aérospatial plus large est indirectement intégré.
La cadence de lancement, les tailles des lots de marchés publics de missiles et les taux d'équipement des plateformes sont les vérifications qui maintiennent l'estimation de Mordor Intelligence ancrée à la base installée réelle pour la vectorisation de poussée, et qui peuvent faire augmenter ou diminuer le total selon la rigueur avec laquelle ces conditions sont appliquées. En pratique, l'écart entre les valeurs publiées est généralement dû à ce qui est considéré comme un système TVC complet par rapport à un composant, à la part supposée des plateformes adoptant la vectorisation, à la manière dont les cycles de remplacement et de modernisation sont traités, et au calendrier de change utilisé pour les totaux multi-régions.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 15,67 milliards USD (2026) | |
| Éditeur Spécialisé A | 12,70 milliards USD (2024) | Utilise une année de base antérieure et semble mélanger le cadrage des revenus et de la production, ce qui peut sous-estimer les montées en cadence à court terme lorsque les volumes de lancement et de marchés publics de missiles s'accélèrent après la période de base. |
| Portail Sectoriel B | 1,20 milliard USD (2024) | Applique vraisemblablement une définition plus étroite qui ne capture que certains composants, ce qui comprime le total lorsque le contenu complet des systèmes et les applications multi-plateformes ne sont pas entièrement comptabilisés. |
Dans l'ensemble, le tableau montre que la plupart des écarts s'expliquent par les limites du périmètre et par la manière dont la demande des plateformes est traduite en valeur. En maintenant le modèle traçable par rapport à l'activité des plateformes, aux hypothèses d'adoption et aux vérifications pratiques de la tarification, le chiffre final reste plus facile à auditer et à mettre à jour lorsque les programmes évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance du marché du contrôle de vecteur de poussée jusqu'en 2031 ?
La taille du marché du contrôle de vecteur de poussée est de 15,67 milliards USD en 2026 et devrait atteindre 23,83 milliards USD d'ici 2031 à un TCAC de 8,74 %.
Quelle application est en tête et laquelle croît le plus rapidement sur le marché du contrôle de vecteur de poussée ?
Les véhicules de lancement ont dominé avec une part de 48,73 % en 2025, tandis que les satellites devraient croître à un TCAC de 10,68 % de 2026 à 2031.
Comment les tendances de réutilisabilité façonnent-elles la demande de systèmes de contrôle de vecteur de poussée ?
Les propulseurs réutilisables augmentent les cycles de service des actionneurs et les événements de maintenance en raison des ascensions et atterrissages répétés, renforçant la demande de services après-vente et de mises à niveau.
Quelles régions sont les plus importantes pour la croissance à court terme du marché du contrôle de vecteur de poussée ?
L'Amérique du Nord détenait une part de 46,38 % en 2025, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide avec un TCAC de 9,77 % jusqu'en 2031.
Quelles évolutions technologiques ont le plus d'impact dans le secteur du contrôle de vecteur de poussée ?
La transition de l'actionnement hydraulique vers l'actionnement entièrement électrique améliore l'efficacité et la maintenabilité, les principaux opérateurs planifiant des essais en vol sur des véhicules à lancement lourd.
Comment les contrôles à l'exportation et la certification impactent-ils les fournisseurs dans ce domaine ?
Le renforcement des règles d'exportation et la supervision rigoureuse de la NASA et de la FAA ajoutent du temps et des coûts à la qualification, ce qui favorise les fournisseurs disposant d'une solide conformité et d'un héritage de vol éprouvé.
Dernière mise à jour de la page le:



