
Tamanho e Participação do Mercado de Detecção de Traços de Explosivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
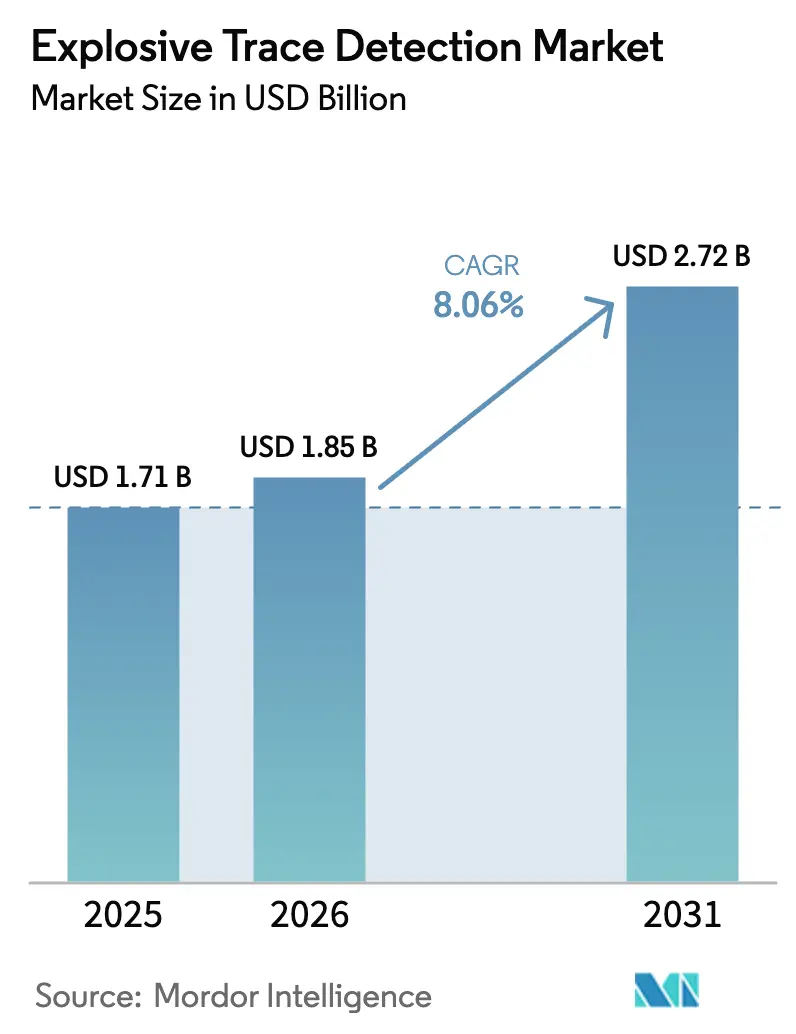
| Tamanho do Mercado (2026) | 1.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.72 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.06 % |
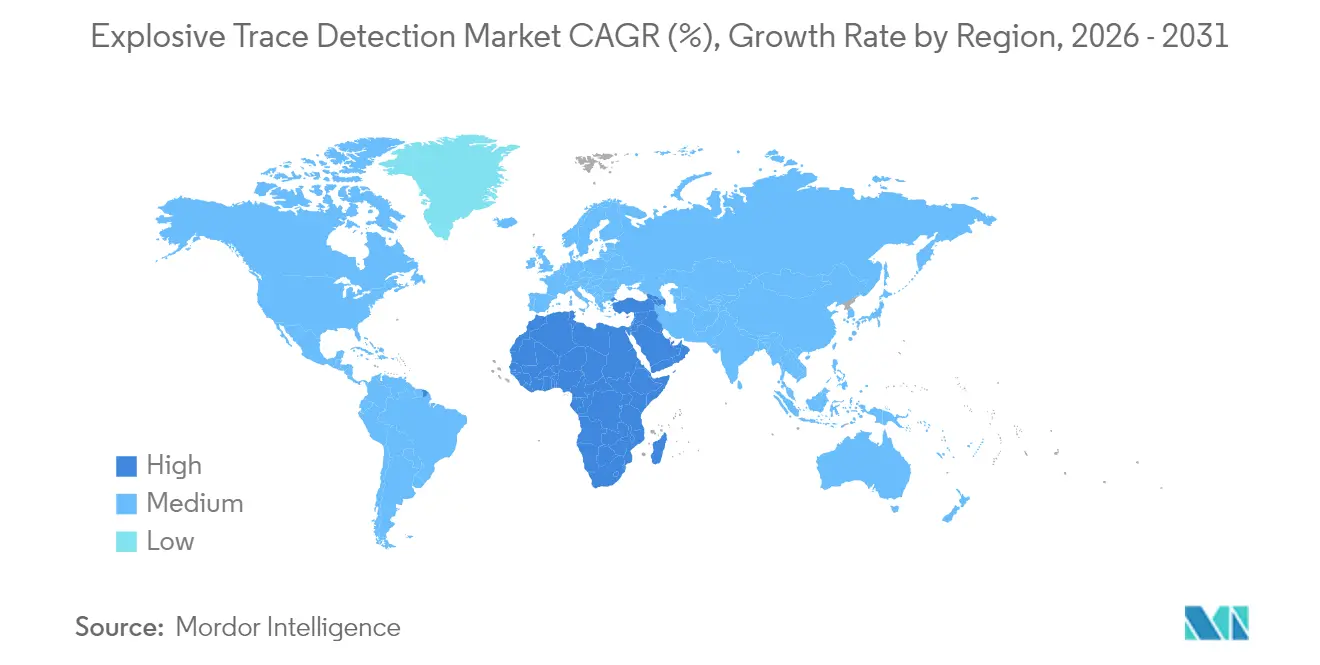
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
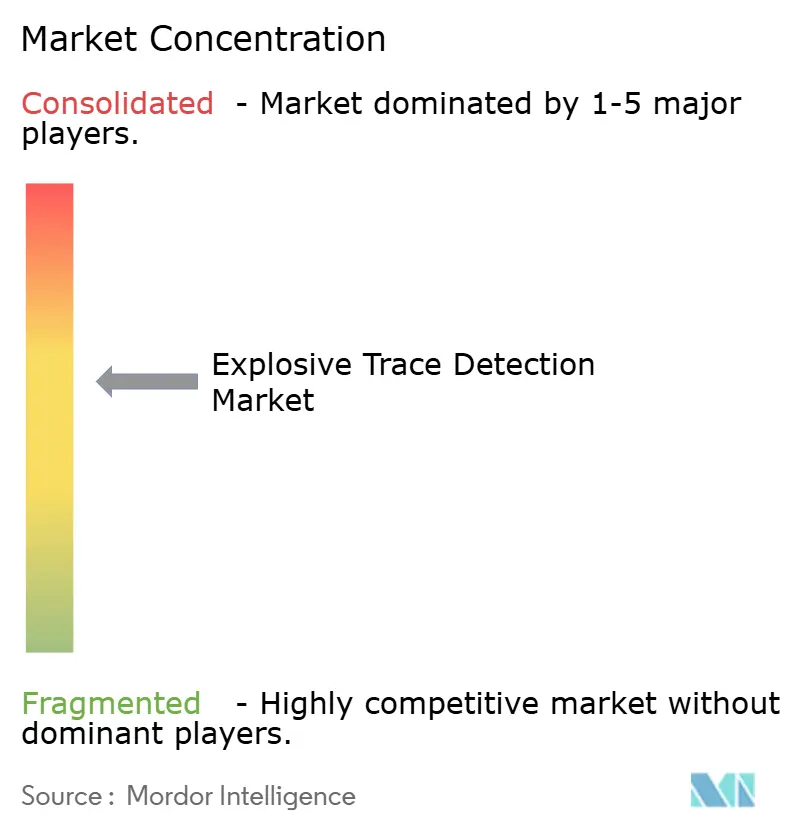
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Detecção de Traços de Explosivos pela Mordor Intelligence
O tamanho do mercado de detecção de traços de explosivos foi avaliado em USD 1,71 bilhão em 2025 e estima-se que cresça de USD 1,85 bilhão em 2026 para atingir USD 2,72 bilhões até 2031, a um CAGR de 8,06% durante o período de previsão (2026-2031). A intensificação das ameaças à segurança global, regulamentações mais rígidas para aviação e carga e investimentos rápidos em infraestrutura aeroportuária formam a base da demanda atual. A adoção se acelera ainda mais porque a redução de alarmes falsos impulsionada por inteligência artificial reduz os atrasos nos pontos de controle, enquanto os sensores de vapor-partícula de modo duplo ampliam a cobertura para drones e quiosques automatizados. O mandato da União Europeia para 100% de detecção de traços de explosivos (ETD) em cargas até 2026, o programa quinquenal de financiamento de ETD da Administração de Segurança no Transporte dos EUA (TSA) e os megaprojetos aeroportuários do Oriente Médio reforçam um ciclo de atualizações de aquisição que beneficia tanto os fornecedores já estabelecidos quanto os inovadores emergentes.
Principais Conclusões do Relatório
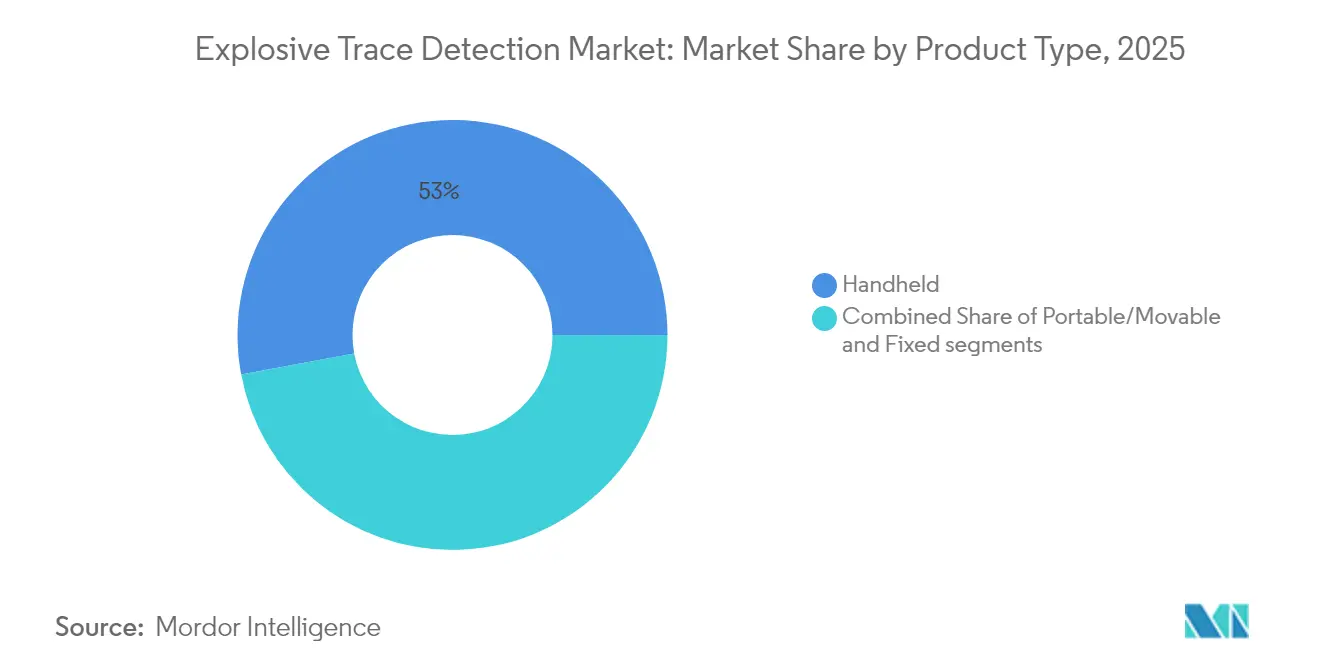
- Por tipo de produto, os sistemas portáteis manuais lideraram com 52,95% da receita em 2025, enquanto as unidades portáteis/móveis devem crescer a um CAGR de 10,28% até 2031.
- Por tecnologia de detecção, a espectrometria de mobilidade iônica capturou 57,30% da participação do mercado de detecção de traços de explosivos em 2025, enquanto a espectroscopia Raman e FTIR deve se expandir a um CAGR de 10,37% durante 2026-2031.
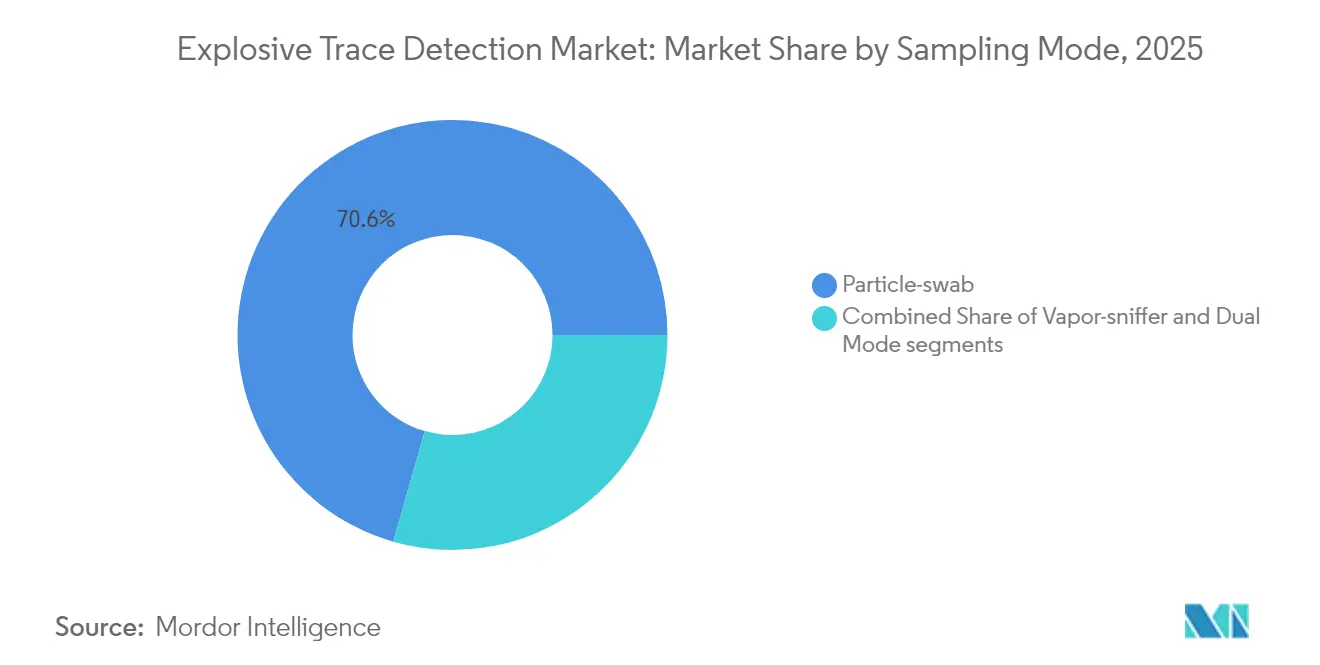
- Por modo de amostragem, os métodos de partícula-cotonete tiveram uma participação de 70,55% do mercado de detecção de traços de explosivos em 2025; os sistemas de modo duplo estão avançando a um CAGR de 11,86% até 2031.
- Por setor de uso final, as aplicações comerciais detinham 43,05% da receita de 2025, mas carga e logística devem registrar o CAGR mais rápido de 9,79% até 2031.
- Por geografia, a América do Norte permaneceu o maior mercado regional com 42,10% de participação em 2025, enquanto a região do Oriente Médio e África está preparada para um CAGR de 10,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Detecção de Traços de Explosivos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de alarmes falsos habilitada por IA em analisadores de espectrometria de mobilidade iônica | +1.8% | Global, adoção antecipada na América do Norte e na UE | Médio prazo (2 a 4 anos) |
| Triagem obrigatória de 100% de ETD de carga na UE-27 (2026) | +1.2% | Europa, com repercussão nas rotas comerciais globais | Curto prazo (≤ 2 anos) |
| Sensores miniaturizados de vapor/partícula de modo duplo para drones | +0.9% | Global, regiões com forte presença de defesa | Longo prazo (≥ 4 anos) |
| Crescentes atualizações de infraestrutura aeroportuária na Ásia | +1.1% | Núcleo da APAC, expandindo-se para o MEA | Médio prazo (2 a 4 anos) |
| Programas de modernização da defesa | +1.3% | América do Norte, Europa, corredores da APAC | Longo prazo (≥ 4 anos) |
| Crescente demanda por quiosques de ETD sem contato pós-COVID | +0.8% | Global, aeroportos de alto tráfego | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Redução de alarmes falsos habilitada por IA em analisadores de espectrometria de mobilidade iônica
Motores de aprendizado de máquina incorporados em unidades de espectrometria de mobilidade iônica reduzem os alarmes indesejados em até 40%, mantendo a sensibilidade de detecção.[1]Fonte: Departamento de Segurança Interna dos EUA, "Gestão de Emergências do Amanhã: Avaliação do Panorama de IA," dhs.gov As agências de segurança valorizam os ganhos de fluxo porque cada alerta falso historicamente paralisa faixas e sobrecarrega o pessoal. O Departamento de Segurança Interna dos EUA (DHS) alocou USD 418 milhões no exercício financeiro de 2025 para triagem aprimorada por IA, acelerando as reformas nos pontos de controle da TSA. Os integradores de sistemas agora incluem atualizações de software de redes neurais nos contratos de serviço, criando novos fluxos de receita recorrente para os fornecedores e ao mesmo tempo melhorando a experiência dos passageiros.
Triagem obrigatória de 100% de ETD de carga na UE-27 (2026)
A diretiva da Comissão Europeia obriga todos os operadores de carga aérea, marítima e terrestre a implementar a triagem de ETD, impulsionando uma onda de aquisições de milhares de unidades portáteis e fixas.[2]Fonte: Comissão Europeia, "Política de Segurança da Aviação," ec.europa.eu As empresas de logística, originalmente preocupadas com os custos de conformidade, estão firmando acordos de arrendamento com os fabricantes originais de equipamentos (OEM) que incluem equipamentos, consumíveis e diagnósticos remotos. Expedidores fora da UE que atendem às rotas comerciais europeias adotam protocolos idênticos, globalizando efetivamente o conjunto de regras.
Sensores miniaturizados de vapor/partícula de modo duplo para drones
A miniaturização de sensores permite que drones de asa rotativa farejem rastros em áreas negadas a distâncias de segurança. Projetos bio-eletrônicos híbridos que utilizam antenas de mariposa de bicho-da-seda oferecem maior sensibilidade do que os arranjos convencionais de sistemas microeletromecânicos (MEMS). O programa SBIR do Exército dos EUA financia cargas de magnetômetros quânticos que detectam artefatos explosivos improvisados (IED) carregados por pessoas, sinalizando a confiança militar no valor estratégico da ETD aérea.
Crescentes atualizações de infraestrutura aeroportuária na Ásia
O pipeline de USD 1 trilhão da Ásia-Pacífico em novos terminais e pistas de pouso requer a implantação em massa de faixas de ETD de próxima geração. Projetos na Índia, em Hong Kong e nos estados do Golfo especificam sistemas de bagagem de raios X do tipo CT combinados com detectores de traços de alto rendimento capazes de triagem de 10.000 passageiros por hora. Os OEMs estão formando joint ventures de localização para atender às cláusulas de contrapartida que exigem conteúdo de fabricação local.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclo curto de substituição de cotonetes consumíveis | -0.7% | Global, locais de alto volume | Curto prazo (≤ 2 anos) |
| Ausência de padrão global para limites de detecção em nanogramas | -0.5% | Global, regulamentações fragmentadas | Médio prazo (2 a 4 anos) |
| Gargalos na cadeia de suprimentos de gases semicondutores | -0.9% | Global, fábricas da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Alto custo total de propriedade de unidades multimodais | -0.6% | Global, usuários com restrições orçamentárias | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclo curto de substituição de cotonetes consumíveis
Cotonetes de uso único com preços entre USD 2 e USD 15 acumulam despesas recorrentes significativas nos pontos de controle que realizam triagem de milhares de pessoas. Os consumíveis aprovados pela TSA são proprietários, vinculando as agências a fornecedores específicos e reduzindo a concorrência de preços. Os cotonetes quimicamente modificados do MIT aumentam a sensibilidade, mas elevam os custos por unidade, intensificando a pressão orçamentária.
Alto custo total de propriedade de unidades multimodais
Detectores multimodais que combinam espectrometria de mobilidade iônica, Raman e espectrometria de massa custam até USD 100.000 cada um e requerem contratos anuais de serviço superiores a 15% do preço de capital. Aeroportos menores frequentemente adiam as atualizações ou optam por unidades de tecnologia única, desacelerando a adoção geral apesar da cobertura superior de ameaças.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Portabilidade Impulsiona a Evolução do Mercado
Os detectores portáteis manuais geraram a maior receita em 2025, representando 52,95% do mercado de detecção de traços de explosivos. Eles atraem equipes de segurança que necessitam de mobilidade dentro de terminais, pontos de controle de fronteiras e locais de eventos especiais. No entanto, os sistemas portáteis/móveis devem crescer a um CAGR de 10,28%, pois baterias de maior duração, análises aprimoradas por IA e invólucros reforçados tornam as plataformas montadas em carrinho atraentes para cenários de implantação rápida. O Bruker RoadRunner e o Smiths Detection Sabre 5000 ilustram a tendência de redução de tamanho sem sacrificar a sensibilidade. As unidades fixas mantêm a demanda em linhas de carga de alto volume e infraestrutura crítica, onde a automação 24 horas por dia, 7 dias por semana, justifica o investimento.
As prioridades operacionais estão mudando. Os compradores agora avaliam os tempos de troca de bateria, a simplicidade da interface do usuário e a capacidade de atualização remota de software, juntamente com os limites de detecção de referência. O tamanho do mercado de detecção de traços de explosivos para unidades portáteis deve se expandir de aproximadamente USD 460 milhões em 2025 para quase USD 829 milhões até 2031, destacando como a portabilidade e o rendimento se alinham com as doutrinas de segurança em evolução. Os dispositivos portáteis manuais permanecerão dominantes, mas enfrentarão atualizações incrementais de recursos, como módulos 5G integrados para análises em nuvem e login biométrico do operador.


Por Tecnologia de Detecção: A Inovação em Espectroscopia se Acelera
A espectrometria de mobilidade iônica manteve 57,30% de presença no mercado em 2025, beneficiando-se de décadas de aceitação regulatória e velocidade de análise inferior a um minuto. O tamanho do mercado de detecção de traços de explosivos vinculado às plataformas de espectrometria de mobilidade iônica continuará a crescer, mas os espectrômetros Raman e FTIR representam o nicho de crescimento mais rápido, com um CAGR de 10,37%. Sua capacidade de fornecer impressões digitais moleculares reduz os falsos positivos associados a produtos químicos domésticos comuns, economizando mão de obra de triagem secundária. A pesquisa e desenvolvimento financiada pela TSA da Rigaku demonstra a confiança do governo na tecnologia Raman para identificar novas composições de explosivos artesanais.
Os padrões de adoção do mercado sugerem convergência em vez de substituição. Os OEMs defendem modelos híbridos de espectrometria de mobilidade iônica-Raman que verificam automaticamente os alarmes de forma cruzada, proporcionando velocidade e especificidade. A espectrometria de massa, liderada pela unidade de espectrometria de massa portátil da 908 Devices, começa a conquistar espaço em operações forenses e militares onde o sucesso da missão justifica preços mais elevados. A participação de mercado de detecção de traços de explosivos de unidades exclusivamente de espectroscopia pode atingir dois dígitos até 2031, à medida que os refinamentos algorítmicos reduzem o tempo de análise.
Por Modo de Amostragem: Os Sistemas de Modo Duplo Ganham Impulso
A amostragem por partícula-cotonete dominou com uma participação de 70,55% em 2025, refletindo as normas procedimentais da ICAO e da TSA. Ainda assim, a tecnologia de farejador de vapor é atraente para a interrogação à distância de veículos ou bagagens suspeitos. As arquiteturas de modo duplo que fundem ambas as abordagens crescem a um CAGR de 11,86%, pois reduzem os pontos cegos operacionais. Por exemplo, os operadores podem triagem de pacotes externos por vapor primeiro e depois coletar amostras de cotonete somente se indicadores de risco elevado forem acionados.
O modelo simplifica o fluxo de trabalho e aumenta o rendimento da faixa ao reduzir o consumo desnecessário de cotonetes, mitigando assim a restrição de custos recorrentes de consumíveis. Os dados de campo mostram que os detectores de modo duplo reduzem as taxas de retriagem em 20%, melhorando a experiência dos passageiros e elevando a percepção de segurança. O tamanho do mercado de detecção de traços de explosivos alocado para configurações de modo duplo deve triplicar entre 2025 e 2031, auxiliado por software que seleciona dinamicamente o modo ideal com base na probabilidade percebida de ameaça.
Por Setor de Uso Final: A Logística de Carga Impulsiona o Crescimento
A aviação comercial permaneceu como o maior comprador com 43,05% da receita em 2025, impulsionada pela modernização de aeroportos na Ásia e na América do Norte. No entanto, o setor de carga e logística registra o maior CAGR de 9,79% porque regulamentações obrigatórias de triagem de 100% entram em vigor na Europa e são espelhadas por parceiros comerciais em todo o mundo. Grandes transitários de carga e transportadoras expressas investem em faixas de ETD integradas a esteiras transportadoras de alto rendimento que podem processar 500 remessas por hora.
As agências de defesa continuam a adquirir unidades portáteis manuais reforçadas como parte de kits de proteção de força. O setor de detecção de traços de explosivos registra crescimento na proteção de infraestrutura crítica, como usinas de energia e estádios que integram portais fixos de ETD em sistemas de controle de acesso. As equipes de desarmamento de bombas de aplicação da lei adotam detectores de bolso capazes de fornecer identificação presuntiva no local, reduzindo os cronogramas de evacuação.
Análise Geográfica
A América do Norte comandou 42,10% da receita em 2025, ancorada pelo orçamento de USD 229,2 milhões da TSA e pelo contrato de sustentação de equipamentos de USD 2,6 bilhões da Leidos. A região permanece um mercado de reposição confiável, com as companhias aéreas enfatizando o custo total de propriedade e a conformidade regulatória em detrimento da inovação disruptiva. A Europa segue, impulsionada pelo mandato de triagem de carga que impõe prazos apertados de 2026 aos operadores.
A Ásia-Pacífico contribui com volumes de unidades desproporcionais à medida que megaaeroportos abrem pistas e terminais satélites. O plano da Índia para 220 novos aeroportos até 2035 e a atualização de segurança de USD 800 milhões de Hong Kong destacam a onda de expansão de pistas. O Oriente Médio e a África registram a expansão mais rápida com um CAGR de 10,18%, apoiados pelos projetos dos hubs Al Maktoum de USD 35 bilhões e Riade de USD 50 bilhões que especificam faixas de triagem de próxima geração. A América Latina testemunha uma aquisição constante, porém mais lenta, devido às restrições orçamentárias, frequentemente dependendo de equipamentos excedentes ou recondicionados. As preferências tecnológicas regionais diferem. Os compradores norte-americanos favorecem a supressão de alarmes falsos habilitada por IA, as agências europeias priorizam a harmonização da certificação ECAC, os aeroportos asiáticos buscam quiosques integrados sem contato e os operadores do Oriente Médio demandam sistemas móveis de energia dupla e alta capacidade para carga.

Panorama regulatório
Os requisitos de detecção de vestígios de explosivos (ETD) são definidos por reguladores de segurança da aviação e esquemas de qualificação que determinam, em grande parte, quais sistemas podem ser adquiridos e implantados em aeroportos e instalações de carga. Na Europa, a aceitação de equipamentos ETD está intimamente ligada ao Processo de Avaliação Comum (CEP) da ECAC, que mantém uma lista pública de equipamentos (atualizada em maio de 2026) refletindo as configurações de ETD compatíveis usadas nas operações de segurança da aviação. Os cronogramas de implementação da UE também afetam os ciclos de atualização, uma vez que o Regulamento de Execução (UE) 2026/449 ajustou os prazos para determinadas atualizações de algoritmos de detecção química relacionados ao ETD, estendendo a data de conformidade original por pelo menos 12 meses.
Nos Estados Unidos, a Transportation Security Administration (TSA) define a elegibilidade tecnológica por meio da Air Cargo Screening Technology List (ACSTL) e de um caminho de Qualified Products List (QPL), que vincula a qualificação aos requisitos federais de aquisição e segurança. O Department for Transport do Reino Unido também mantém uma lista de sistemas ETD aprovados (atualizada até junho de 2026), reforçando uma abordagem paralela, baseada em listas, para a aceitação de tecnologia, que influencia as prioridades de certificação dos OEMs, o gerenciamento de configuração de software e as atualizações do ciclo de vida da base instalada.
Análise da cadeia de valor
A cadeia de valor do ETD começa com insumos de sensores e subsistemas (células de mobilidade iônica, lasers e espectrômetros para variantes Raman/FTIR, bombas, filtros e computação embarcada), passando então para o design, montagem e certificação por parte de fornecedores como Smiths Detection, Rapiscan Systems, Bruker e 1st Detect. As etapas de certificação e listagem, incluindo o ECAC CEP na Europa e os caminhos TSA ACSTL/QPL nos Estados Unidos, situam-se entre a fabricação e a adoção pelo usuário final. Elas moldam o controle de configuração do produto, as bases de software e os requisitos de documentação antes que o equipamento possa ser vendido em ambientes regulados de aviação e carga.
Downstream, a distribuição depende de vendas diretas e aquisições impulsionadas por licitações para aeroportos, operadores de carga, agências de fronteira e infraestrutura crítica, com integradores frequentemente apoiando a integração de pistas e a conectividade de TI. A receita recorrente provém de consumíveis, notadamente swabs de uso único, bem como de serviços de manutenção e calibração de vários anos. Estes são comumente agrupados em acordos-quadro que cobrem compromissos de disponibilidade e suporte à conformidade. Os protocolos de aquisição federal e de segurança, incluindo requisitos relevantes para o tratamento de Sensitive Security Information nos Estados Unidos, adicionam outra camada de conformidade que afeta a qualificação de fornecedores, a equipe de serviço e a estrutura contratual.
Cenário Competitivo
O mercado de detecção de traços de explosivos é moderadamente concentrado. Smiths Detection, Leidos, OSI Systems, Bruker e 908 Devices compõem o nível superior. A Smiths Detection relatou crescimento orgânico de dois dígitos no terceiro trimestre de 2025 nas instalações de CTX de próxima geração e almeja crescimento total anual de 6 a 8%. A Leidos reforçou sua dominância em serviços ao ganhar um contrato de oito anos com a TSA no valor de até USD 2,6 bilhões que cobre 12.000 unidades de ETD em todo o país.
A concorrência depende de análises de IA, design amigável ao operador e custo total de propriedade. Startups impulsionam avanços em espectrometria de massa e biossensores que prometem maior especificidade a custos operacionais mais baixos. Os players estabelecidos contra-atacam integrando esses sensores em plataformas modulares, protegendo as bases instaladas com atualizações retrofitáveis. As redes de serviço pós-venda e os portfólios globais de certificação permanecem decisivos porque as autoridades aeroportuárias raramente aceitam fornecedores não comprovados.
Fusões e licenciamento de propriedade intelectual estão preenchendo as lacunas. A Smiths Detection licencia algoritmos Raman da Rigaku para expandir sua linha portátil, enquanto a OSI Systems combina análises baseadas em nuvem com as unidades móveis Eagle, oferecendo painéis de manutenção preditiva que reduzem o tempo de inatividade. A profundidade de patentes em torno do design de células de mobilidade iônica e entradas de vapor resistentes a quedas formam barreiras de entrada sustentadas para os recém-chegados.
Líderes do Setor de Detecção de Traços de Explosivos
Smiths Detection Group Ltd.
Rapiscan Systems, Inc.
Teledyne Technologies Incorporated
Bruker Corporation
Leidos Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os caminhos de qualificação e os esforços de harmonização criam espaço para OEMs capazes de atender aos requisitos de certificação e teste em evolução com hardware atualizável e bases de software auditáveis. A TSA manteve um processo QPL aberto para ETD, com suporte de testes de qualificação apoiado pela agência para o primeiro conjunto de produtos submetidos, o que reduz a barreira prática para plataformas novas ou renovadas nas aquisições dos EUA quando atendem às condições de teste e segurança exigidas. Na Europa, o trabalho da ECAC sobre metodologias harmonizadas de testes de rotina para equipamentos de detecção de explosivos, juntamente com atualizações frequentes das listas de equipamentos relacionadas ao CEP, apoia atualizações com gerenciamento de configuração e modelos de serviço que mantêm as frotas implantadas alinhadas aos estados aprovados.
Os programas de P&D também apontam para oportunidades de produto de curto prazo em torno de amostragem com menor contato, detecção de vapor aprimorada e análises embarcadas. O DHS S&T destacou temas de desenvolvimento de ETD de próxima geração, como abordagens de amostragem sem contato e algoritmos de detecção baseados em aprendizado de máquina que podem ser incorporados aos sistemas implantados, apoiando ofertas de retrofit e atualização orientadas por software, em vez de apenas a substituição completa da plataforma. Ao mesmo tempo, a modernização impulsionada pela conformidade na triagem de carga continua a atuar como catalisador para implantações escaláveis, onde os OEMs empacotam equipamentos, consumíveis e diagnósticos remotos em acordos de vários anos que correspondem aos requisitos de throughput e auditoria dos operadores.
Desenvolvimentos recentes do setor
- Julho de 2026: a Smiths Detection concluiu oficialmente sua transição da Smiths Group para a CVC Capital Partners. A mudança de propriedade pode impulsionar o investimento em P&D e uma maior ênfase no portfólio de produtos de detecção de vestígios de explosivos e triagem de segurança.
- Agosto de 2025: a Bruker Corporation anuncia contratos de vários anos e acordos-quadro para soluções de detecção de vestígios de explosivos e produtos químicos, incluindo implantações em grandes aeroportos. A expansão de capacidade fortalece a base instalada e a receita recorrente da Bruker em ETD, expandindo a presença em aeroportos europeus e do Oriente Médio.
- Maio de 2025: a Rapiscan Systems Ltd. recebe uma extensão de contrato do Department for Transport do Reino Unido para manutenção e consumíveis de máquinas ETD até julho de 2025. A extensão garante receita de serviços e continuidade das implantações de ETD no mercado do Reino Unido.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado é definido como as receitas geradas por sistemas de detecção de vestígios de explosivos usados para encontrar resíduos ou vapores de explosivos em nível de vestígio em ambientes de triagem de segurança, inspeção e defesa, incluindo hardware relacionado e software padrão no escopo que permite decisões de detecção e alarme.
Exclusões de escopo: contratos apenas de serviços, controle de acesso por CCTV geral e sistemas de triagem por raios-X ou TC em massa não relacionados a vestígios são excluídos, a menos que vendidos como unidade ETD dentro do escopo de produto definido.
Visão geral da segmentação
- Por Tipo de Produto
- Portátil Manual
- Portátil/Móvel
- Fixo
- Por Tecnologia de Detecção
- Espectrometria de Mobilidade Iônica (IMS)
- Espectrometria de Massa (MS)
- Espectroscopia Raman e FTIR
- Mobilidade Iônica de Armadilha Diferencial
- Colorimétrico e Quimiluminescência
- Por Modo de Amostragem
- Partícula-cotonete
- Farejador de Vapor
- Modo Duplo
- Por Setor de Uso Final
- Comercial
- Defesa
- Infraestrutura Crítica e Aplicação da Lei
- Carga e Logística
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com indicadores públicos de aquisição, regulamentação e tráfego que moldam a demanda por ETD, pois as implantações de pontos de verificação e triagem de carga são geralmente impulsionadas por requisitos de conformidade e metas de throughput. Recorremos a fontes governamentais e de segurança da aviação, como a TSA dos EUA, publicações da Comissão Europeia e da EASA, orientações da ICAO e conjuntos de dados da FAA e do DOT quando relevante, que ajudam a ancorar as expectativas de triagem em pontos de verificação e de carga.
Para manter o modelo fundamentado, também revisamos sinais de comércio e produção e indicadores de adoção técnica, como o UN Comtrade para fluxos de equipamentos relacionados, referências do NIST para linguagem de detecção e teste, e periódicos revisados por pares que abordam espectrometria de mobilidade iônica e desempenho de amostragem. Registros da empresa, relatórios anuais, apresentações a investidores e imprensa respeitável são usados para verificar o posicionamento de produtos e a exposição regional, e assinaturas pagas seletivas para dados financeiros de empresas, contratos e licitações, e bancos de dados de patentes são usados para validar o momento de grandes programas e a direção da inovação. Essas fontes de pesquisa documental são apenas ilustrativas, e muitas outras referências públicas e pagas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para converter sinais de política e tráfego em taxas realistas de adoção e substituição, uma vez que os ciclos de renovação da base instalada e o comportamento de consumo de swabs variam por tipo de local. Falamos com uma combinação de fabricantes de equipamentos de segurança, parceiros de canal, partes interessadas de triagem de aeroportos e carga, e contatos de aquisição e programas de defesa nas principais regiões, o que ajuda a preencher lacunas sobre preços médios de venda, calibração das expectativas de falso alarme e densidade típica de implantação por pista ou ponto de verificação.
As respostas também são usadas para verificar onde a demanda está se acelerando, como mandatos de carga, programas de expansão de aeroportos e modernização de fronteiras, e depois para ajustar as premissas antes do dimensionamento final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 12% | APAC: 40% |
| Nível médio: 48% | Líderes funcionais/de unidade: 33% | EMEA: 36% |
| Players menores: 20% | Gerentes: 55% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma reconstrução top-down da área de triagem endereçável, onde os indicadores de throughput de passageiros e carga são traduzidos em pistas, pontos de verificação e pontos de inspeção que normalmente requerem cobertura de ETD. Depois disso, os totais são corroborados com aproximações bottom-up seletivas, incluindo ASPs de dispositivos amostrados multiplicados pela demanda anual esperada de unidades, além de verificações de canal sobre ciclos de substituição, que são então usadas para ajustar o valor final do mercado.
Os principais insumos usados no modelo incluem o crescimento do tráfego de passageiros de aeroportos, os cronogramas de triagem e conformidade de carga aérea, os ciclos de substituição para unidades portáteis e fixas, a parcela de instalações que migram da amostragem por partículas para a de modo dual, e a dispersão observada de ASP por fator de forma de produto e tecnologia de detecção. Quando os dados de cobertura são incompletos para instalações menores, as lacunas são tratadas por meio de premissas de taxa de penetração vinculadas à classe da instalação e à pressão regulatória, e depois revisadas novamente por meio de feedback de especialistas.
A previsão é construída usando análise de cenários apoiada por expectativas em nível de variável obtidas em entrevistas, pois as aquisições podem mudar com eventos de segurança e ciclos orçamentários. Um caso-base é produzido acompanhando o momento dos marcos regulatórios, os cronogramas de expansão de aeroportos e os prazos típicos de aquisição, e depois aplicando efeitos de preço e mix de forma que permaneça fácil de rastrear e reproduzir.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações para que o valor final não seja determinado por uma única série de dados. Comparamos os resultados do modelo com sinais independentes, como tendências de throughput da aviação, anúncios públicos de orçamento ou programas, e visibilidade de embarques e licitações, e depois investigamos quaisquer grandes variações antes da aprovação final.
As anomalias são sinalizadas quando os volumes ou ASPs implícitos de unidades se desviam da faixa confirmada por entrevistas, e ligações de acompanhamento são acionadas quando um grande programa, mandato ou cronograma de aquisição parece inconsistente entre as fontes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual disponível no momento do lançamento.
Tamanho do Mercado de Detecção de Vestígios de Explosivos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para detecção de vestígios de explosivos frequentemente não coincidem porque cada editora faz escolhas diferentes sobre o que conta como ETD, quais usos finais são incluídos e por quanto tempo se assume que os ciclos de substituição durem. As diferenças também vêm de saber se as estimativas tratam grandes anos de aquisição como picos únicos ou os distribuem ao longo de uma janela orçamentária de vários anos, e de como o momento cambial é tratado.
A principal lacuna vem de saber se sistemas adjacentes de triagem em massa e pacotes mais amplos de "triagem de vestígios" são contabilizados juntos, sendo que a Mordor Intelligence restringe o escopo à receita de equipamentos ETD em sistemas portáteis, manuais e fixos, e mantém o mix e a evolução do ASP vinculados às mudanças de tecnologia e modo de amostragem, que foram reverificadas por meio de validação primária.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,85 bilhão de USD (2026) | |
| Editora de Dados Comerciais A | 1,80 bilhão de USD (2024) | Usa uma base de 2024 com uma abordagem orientada a embarques e uma divisão por tipo que pode incluir implantações montadas em veículos e triagens mais amplas de forma diferente, o que pode alterar o alinhamento do ano de receita em relação ao momento da aquisição. |
| Site de Monitoramento de Mercado B | 1,83 bilhão de USD (2025) | Estende o horizonte até 2033 e apresenta um total geral de ETD sem separação clara dos fatores de forma do produto e do mix de modo de amostragem, o que pode alterar como a progressão do ASP e a intensidade de substituição são aplicadas. |
No geral, a variação é explicada principalmente por diferenças de escopo e escolhas de tempo, e não por um desacordo sobre a existência da demanda. Ao manter as premissas rastreáveis até o throughput, os gatilhos de conformidade e faixas realistas de substituição e precificação, o número final permanece mais fácil de reproduzir e atualizar quando as aquisições ou regulamentações mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de detecção de traços de explosivos?
O mercado de detecção de traços de explosivos está em USD 1,85 bilhão em 2026 e deve crescer para USD 2,72 bilhões até 2031.
Qual categoria de produto lidera o mercado de detecção de traços de explosivos?
Os detectores portáteis manuais lideram, capturando 52,95% da receita em 2025 graças à sua flexibilidade operacional.
Por que o setor de carga e logística está crescendo mais rapidamente?
Um mandato da União Europeia que exige 100% de ETD de carga até 2026 leva as empresas de logística globais a investir, resultando em um CAGR previsto de 9,79% para este segmento.
Qual região experimentará o crescimento mais rápido nos gastos com detecção de traços de explosivos?
Espera-se que a região do Oriente Médio e África se expanda a um CAGR de 10,18% até 2031, impulsionada por megaprojetos aeroportuários de vários bilhões de dólares.
Como as ferramentas de inteligência artificial estão melhorando os sistemas de detecção de traços de explosivos?
Algoritmos habilitados por IA reduzem as taxas de alarmes falsos em até 40%, acelerando o fluxo de passageiros enquanto mantêm a sensibilidade.
Qual é a maior restrição de custo operacional para os operadores de detecção de traços de explosivos?
A compra recorrente de cotonetes consumíveis de uso único, com preços entre USD 2 e USD 15 cada, aumenta significativamente o custo total de propriedade para pontos de controle de alto volume.
Página atualizada pela última vez em:



