
Marktgröße und Marktanteil für Schubvektorsteuerung
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
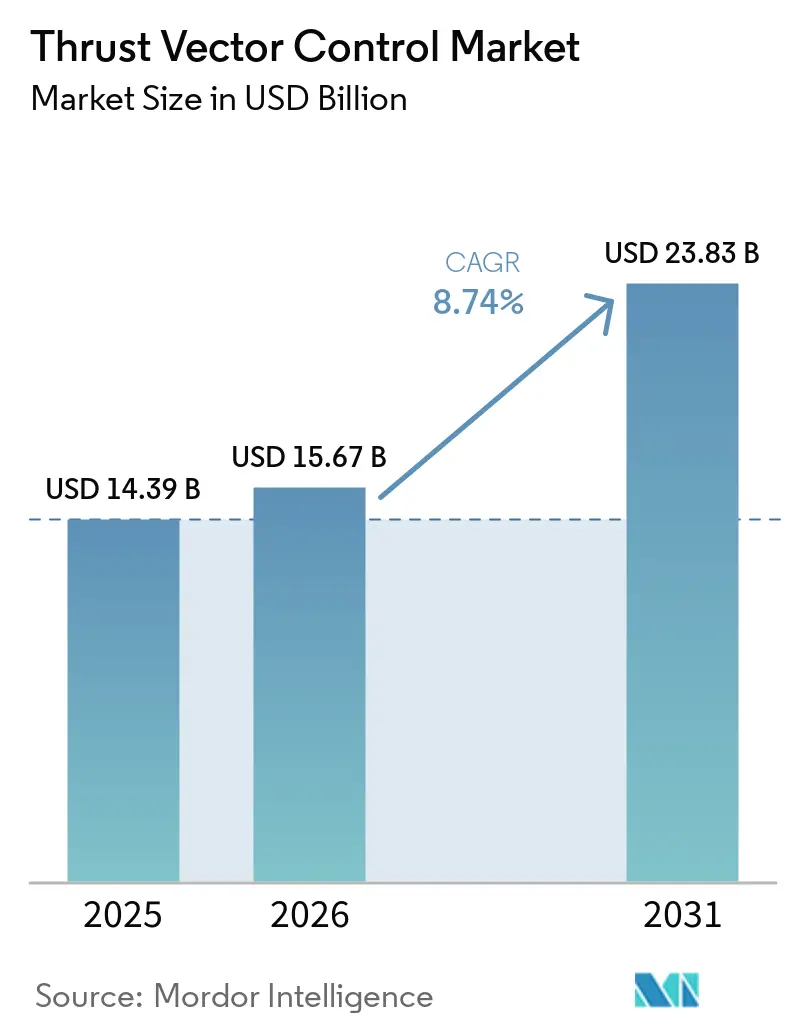
| Marktgröße (2026) | 15.67 Milliarden US-Dollar |
| Marktgröße (2031) | 23.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
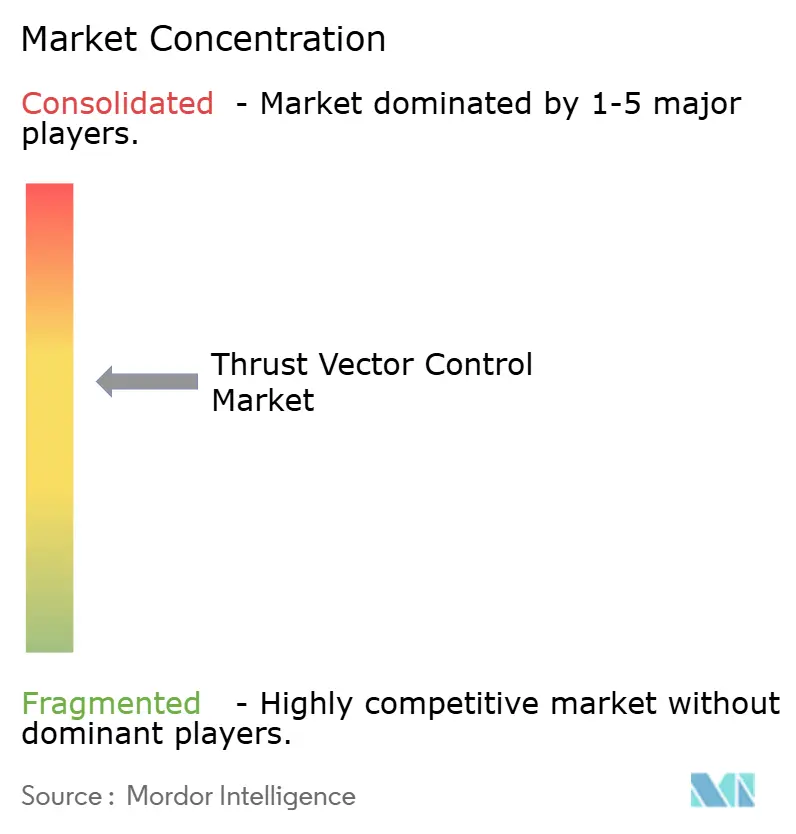
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für Schubvektorsteuerung von Mordor Intelligence
Die Marktgröße für Schubvektorsteuerung wird voraussichtlich von USD 14,39 Milliarden im Jahr 2025 auf USD 15,67 Milliarden im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 8,74 % über den Zeitraum 2026–2031 USD 23,83 Milliarden erreichen. Die steigende Startkadenz im kommerziellen Raumfahrtsegment und die Skalierung wiederverwendbarer Architekturen erweitern die Nachfrage nach hochzuverlässigen Aktuatoren, die wiederholte thermische und mechanische Zyklen tolerieren können. Der Anstieg der US-amerikanischen Orbitalaktivität, angeführt von SpaceX, und der parallele Vorstoß chinesischer Handelsunternehmen zur Einführung wiederverwendbarer methangetriebener Fahrzeuge verstärken eine mehrjährige Auftragspipeline für Hardware, Software und Dienstleistungen zur Schubvektorsteuerung. Die Wiederverwendungsökonomie komprimiert die Startkosten und erhöht die Flottenauslastung, wodurch die Anzahl der Inspektions-, Reparatur- und Überholungsereignisse für Schubvektorsteuerungssubsysteme in Fahrzeugen der ersten und oberen Stufe zunimmt. Die Verteidigungsmodernisierung ist gleichermaßen einflussreich, da die Auffüllung von Raketenlagerbeständen und Programme der nächsten Generation neue Produktionsläufe und Upgrades für Flossenaktuierung, Ausweich- und Lageregelung sowie Düsenvektorierungslösungen für taktische und strategische Systeme antreiben. Der Technologiemix verlagert sich von hydraulischen zu vollelektrischen Designs, um Gewicht zu reduzieren und die Wartung zu vereinfachen, während engere digitale Regelkreise und verbesserte Effizienz ermöglicht werden, wie bei der geplanten elektrischen Schubvektorsteuerungsimplementierung von Starship für Raptor-Triebwerke der Oberstufe zu sehen ist.
Wichtigste Erkenntnisse des Berichts
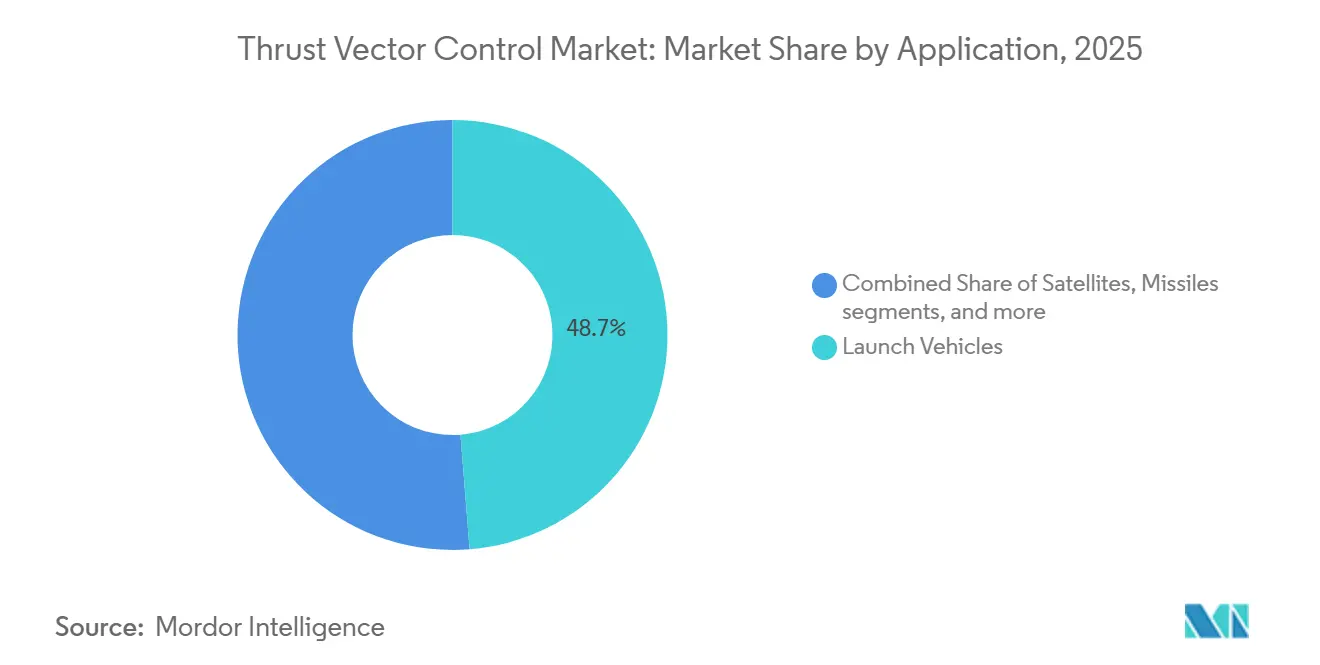
- Nach Anwendung führten Trägerraketen mit einem Umsatzanteil von 48,73 % im Jahr 2025, während Satelliten bis 2031 voraussichtlich mit einem CAGR von 10,68 % wachsen werden.
- Nach Endnutzer hielt die Verteidigung im Jahr 2025 einen Marktanteil von 66,82 %, während Raumfahrtbehörden bis 2031 voraussichtlich mit einem CAGR von 10,37 % wachsen werden.
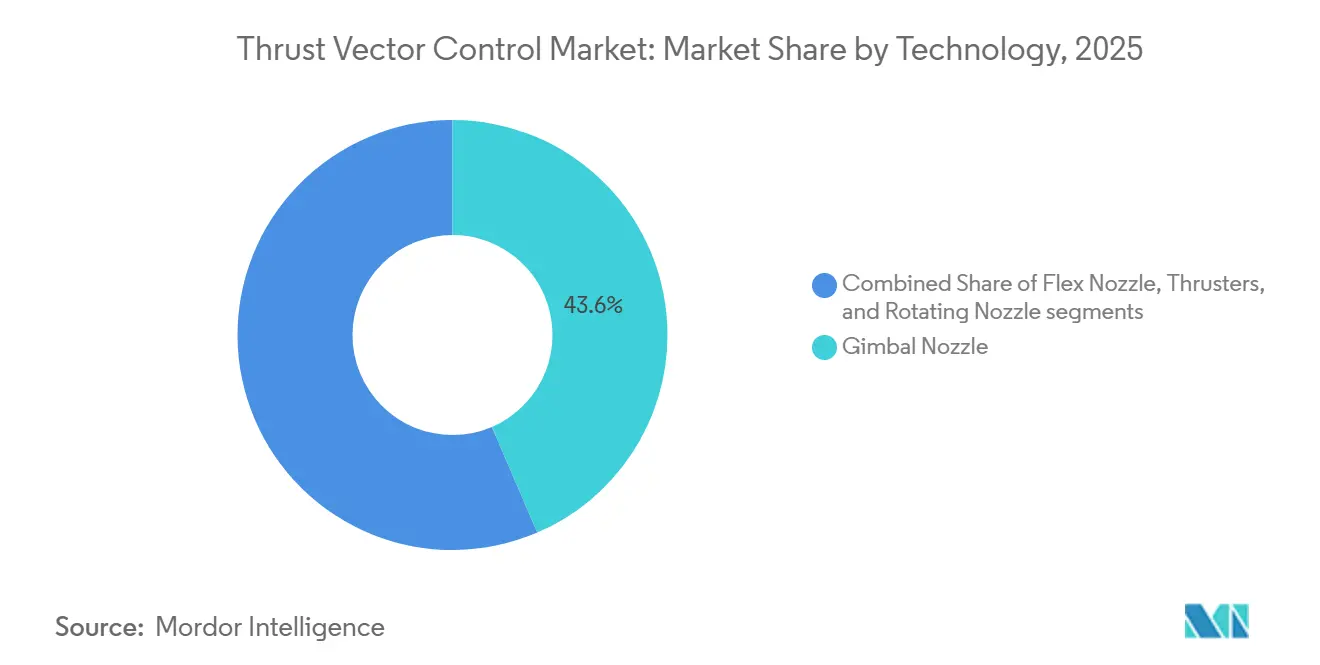
- Nach Technologie entfielen auf Kardandüsen im Jahr 2025 ein Anteil von 43,55 %, während Drehdüsen voraussichtlich das schnellste Wachstum mit einem CAGR von 11,51 % bis 2031 verzeichnen werden.
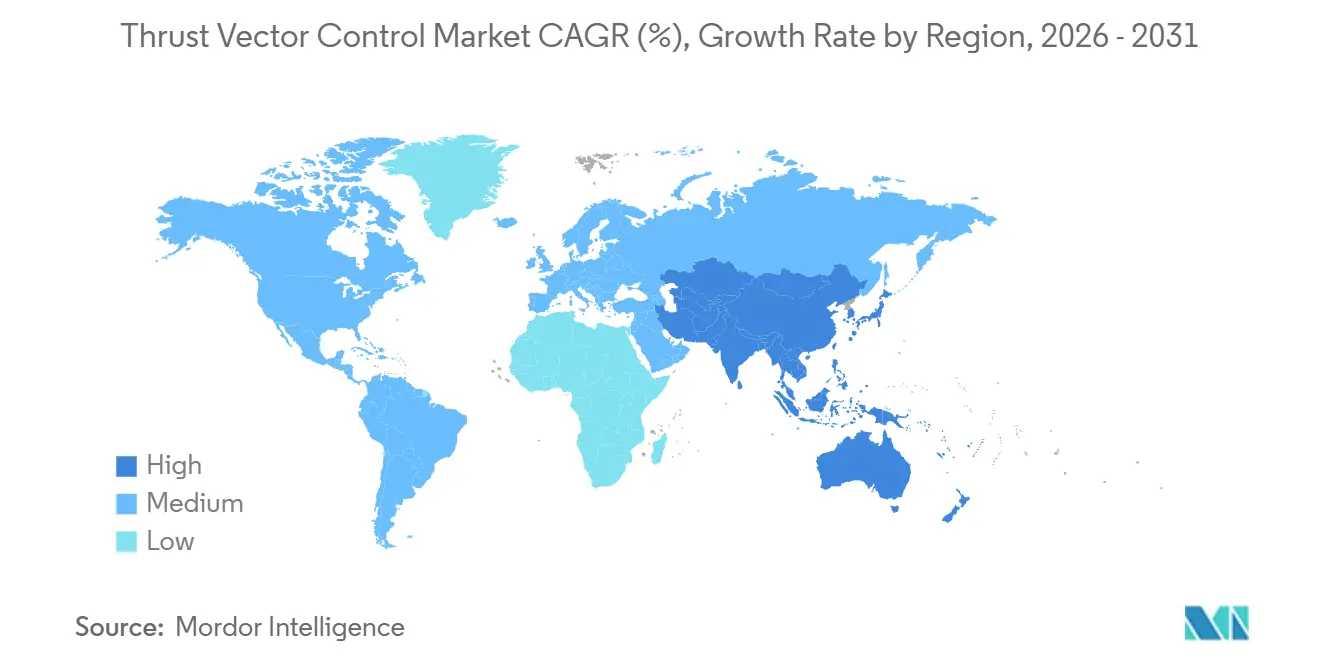
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Anteil von 46,38 %, während Asien-Pazifik das schnellste Wachstum mit einem CAGR von 9,77 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Startkadenz von Trägerraketen und Nachfrage nach Kleinsatelliten | +2.1% | Global, mit Schwerpunkten in Nordamerika, Asien-Pazifik (China, Indien) und Europa | Mittelfristig (2–4 Jahre) |
| Modernisierung der Raketenflotte in großen Verteidigungshaushalten | +2.4% | Global, am stärksten in Nordamerika, Asien-Pazifik, Naher Osten | Langfristig (≥ 4 Jahre) |
| Wiederverwendbare Raketen verstärken Wartungszyklen der Schubvektorsteuerung | +1.6% | Nordamerika, Asien-Pazifik als Kern, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Hyperschallwaffenwettlauf zwischen den USA, China und Russland | +1.3% | National, mit frühen Gewinnen in den USA (Huntsville, Tucson), China, Russland | Langfristig (≥ 4 Jahre) |
| Boom im kommerziellen Weltraumtourismus und bei privaten bemannten Missionen | +0.7% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Übergang von hydraulischen zu vollelektrischen Aktuatoren | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Startkadenz von Trägerraketen und Nachfrage nach Kleinsatelliten
Die globalen Startoperationen skalieren im Jahr 2024 auf Rekordniveaus und beschleunigten sich dann bis 2025, wobei SpaceX 165 Orbitalmissionen durchführte, die den Großteil der US-amerikanischen Aktivität ausmachten und eine stetige Nachfrage nach Schubvektorsteuerungssystemen und Ersatzteilen für Systeme der ersten und zweiten Stufe antrieben. Chinesische kommerzielle Startunternehmen entwickelten wiederverwendbare methangetriebene Fahrzeuge, und Programmmeilensteine, die 2025 und 2026 gesetzt wurden, signalisierten einen regionalen Wandel hin zu wiederverwendbaren Plattformen, die die Aktuatorbelastungszyklen und die Bodenumrüstungsarbeiten intensivieren. Die Wiederverwendbarkeit hat Nachflugsinspektionen und die Komponentenüberholung erhöht, was den Lebenszeitwert für Anbieter von Schubvektorsteuerung steigert, da die Starthäufigkeit zunimmt und die Flotten altern. Große Konstellationsprogramme wie Project Kuiper haben Startkapazitäten bei mehreren Anbietern gebucht, was die langfristige Nachfrage nach Vektorierungshardware für schwere und mittelschwere Trägerraketen unterstützt, die zur schnellen Besetzung von Orbitebenen eingesetzt werden. Dieser Maßstab stellt anspruchsvollere Anforderungen an die Aktuatorreaktion und thermische Belastbarkeit, insbesondere für schnelles Wiederzünden und präzise Landemanöver bei wiederverwendbaren Operationen. Der Markt für Schubvektorsteuerung profitiert von dieser kadenzgetriebenen Expansion, da höhere Flugfrequenzen und Wiederflugziele die installierte Basis, den Wartungskreislauf und den Bedarf an digitalen Steuerungsupgrades im Laufe der Zeit erhöhen.
Modernisierung der Raketenflotte in großen Verteidigungshaushalten
Programme zur Rekapitalisierung von Munition und Raketenabwehr werden durch mehrjährige Beschaffungen und Kapazitätserweiterungen skaliert, was eine stabile Nachfrage nach Lenkungs-, Steuerungs- und Schubvektorierungssubsystemen für Luftverteidigung, Marschflugkörper und Abfangraketen schafft. Die globalen Militärausgaben stiegen im Jahr 2024 deutlich an, und die öffentlichen Haushalte für 2025 und 2026 haben Standoff-Angriff, integrierte Luft- und Raketenabwehr sowie Langstreckenfeuer priorisiert, was Aktuierungshardware und Steuerungselektronik nach sich zieht. Japan genehmigte seinen bisher größten Verteidigungshaushalt für das Haushaltsjahr 2026 und stellte erhebliche Mittel für Standoff-Raketenkapazitäten bereit, einschließlich inländischer Typ-12-Schiff-zu-Schiff-Raketen, was die Nachfrage nach Vektorierung, Flossenaktuierung und Steuereinheiten über Produktionslose hinweg aufrechterhält.[1]Mari Yamaguchi, "Japanisches Kabinett genehmigt Rekordverteidigungsausgaben," AP News, apnews.com Hauptauftragnehmer haben Rahmenvereinbarungen formalisiert, um die Produktion kritischer Munition zu beschleunigen, mit Produktionszielen von mehreren Tausend pro Jahr über mehrere Linien hinweg, was die Lieferantenwerkzeugausstattung, die Erweiterung der Belegschaft und langfristige Materialverträge für Komponenten der Schubvektorsteuerung unterstützt. Dieses Beschaffungstempo unterstreicht den Wert von Modularität und gemeinsamen Schnittstellen für Aktuatoren und Steuerkarten, die eine Anpassung über Raketenfamilien hinweg mit minimalem Redesign ermöglichen, wodurch Qualifikationszyklen verkürzt und die Stückkosten im Laufe der Zeit gesenkt werden. Da diese Modernisierungswellen anhalten, verzeichnet der Markt für Schubvektorsteuerung Wachstum sowohl aus neuen Programmen als auch aus Nachrüstprogrammen, die veraltete Bestände aktualisieren, um neue Anforderungen an Reichweite, Manövrierfähigkeit und Überlebensfähigkeit zu erfüllen.
Wiederverwendbare Raketen verstärken Wartungszyklen der Schubvektorsteuerung
SpaceX verlängerte seine Wiederverwendungsrekorde für die erste Stufe und verzeichnete im Jahr 2025 eine hohe Anzahl von Boosterlandungen, was das Verschleißprofil hervorhebt, dem Aktuatoren und Kardanmechanismen über mehrere Zyklen aus Aufstieg, Wiedereintritt und Landung ausgesetzt sind. Niedrigere Kosten pro Kilogramm durch teilweise und geplante vollständige Wiederverwendbarkeit verändern die Missionsökonomie, erhöhen die Flugfrequenzen und erweitern die Nachfrage nach lebensdauerbegrenzten Elementen innerhalb von Vektorierungssystemen, die nach definierten Zyklen ausgetauscht oder überholt werden müssen. Chinesische Unternehmen führten Demonstrationen für vertikalen Start und vertikale Landung durch und planten Orbitalteststarts wiederverwendbarer methangetriebener Fahrzeuge bis 2026, was auf eine wachsende Kundenbasis für robuste elektromechanische Aktuatoren und Steuerungselektronik hinweist, die thermischen Gradienten und dynamischen Lasten standhalten können, die für Rückkehr und Landung einzigartig sind. Die Kadenzziele, die von Konzepten der nächsten Generation für schwere Trägerraketen gesetzt werden, legen großen Wert auf schnelle Inspektion und austauschfreundliche Architektur für Schubvektorsteuerungssubsysteme zur Unterstützung schneller Umrüstzeiten. Betreiber und Versicherer haben die Schubvektorierung als wichtigen Ermöglicher sicherer Landungen und präziser Steuerung identifiziert, was die Designentscheidungen für Materialien, Kühlung, Antriebssysteme und Softwareredundanz beeinflusst. Dieses wiederverwendungsgetriebene Betriebsmodell steigert den wiederkehrenden Serviceerlös und vertieft langfristige Kundenbeziehungen für Anbieter im Markt für Schubvektorsteuerung.
Boom im kommerziellen Weltraumtourismus und bei privaten bemannten Missionen
Suborbitale und orbitale bemannte Missionen setzen erhöhte Sicherheits- und Zuverlässigkeitsschwellen für Antriebsvektorierungskomponenten, was Qualifikationszeitpläne verlängert und den Inhaltswert pro Flugartikel erhöht. Blue Origin absolvierte im Dezember 2025 seine 37. New-Shepard-Mission. Anschließend verlagerte es Anfang 2026 Ressourcen, um die Entwicklung menschlicher Mondkapazitäten zu beschleunigen, was eine Roadmap widerspiegelt, die weiterhin robuste, flugerfahrene Aktuierungs- und Steuerungssubsysteme erfordert, während sich die Systeme weiterentwickeln.[2]Blue Origin Communications, "New Shepard absolviert 37. Mission," Blue Origin, blueorigin.com Sierra Space brachte das Dream-Chaser-Programm durch den Abschluss wichtiger Vorflugmeilensteine am Kennedy Space Center Ende 2025 seiner ersten orbitalen Frachtmission näher, was Bereitschaftsschritte signalisiert, die Schnittstellen- und Zuverlässigkeitserwartungen für Lieferanten von Schubvektorsteuerungskomponenten an verwandten Antriebsmodulen und Andockmanöverschubdüsen setzen. Private bemannte Flüge im Rahmen kommerzieller Rahmenbedingungen haben ebenfalls strenge Test- und Zertifizierungspfade demonstriert, die sich in strenge Konfigurationskontrolle und Dokumentation für alle kritischen Systeme übersetzen. Diese Missionen treiben kontinuierliche Verbesserungen bei der Aktuatorgesundheitsüberwachung, Redundanz und digitalen Befehlsarchitekturen voran, um Fehlertoleranz und Besatzungssicherheit über Aufstiegs- und Wiedereintrittsabschnitte hinweg zu unterstützen. Da die kommerzielle bemannte Raumfahrt expandiert, erschließt der Markt für Schubvektorsteuerung Premium-Möglichkeiten, die mit höheren Sicherungsniveaus und erweiterten Verifizierungsregimen verbunden sind, die bemannte von unbemannten Programmen unterscheiden. Anbieter, die Zuverlässigkeit in bemannten Umgebungen nachweisen können, sind gut positioniert, um neue Verträge sowohl in öffentlichen als auch in privaten Programmen zu gewinnen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Qualifikations- und Zertifizierungskosten | -0.9% | Global, mit regulatorischem Einfluss von NASA, FAA, ESA, ISRO | Langfristig (≥ 4 Jahre) |
| Strenge Zuverlässigkeits-/Sicherheitsschwellen bei bemannten Flügen | -0.6% | National, mit frühen Gewinnen in den USA (Cape Canaveral), Europa, Japan | Langfristig (≥ 4 Jahre) |
| Versorgungsengpässe bei Hochtemperatur-Verbundstoffdüsen | -0.5% | Global, mit akuten Herausforderungen in Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verschärfte Exportkontrollregime für Doppelverwendungs-Antriebstechnologie | -0.7% | National, mit Gewinnen in den USA, Europa, China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Qualifikations- und Zertifizierungskosten
Programme für die bemannte Raumfahrt und die nationale Sicherheit legen strenge Standards fest und treiben umfangreiche Verifikations- und Validierungstestkampagnen für Antriebsvektorierungssysteme an, die Zeit und Kosten für die Entwicklung erhöhen. Das Aerospace Safety Advisory Panel der NASA hob strukturelle und prozessuale Herausforderungen in Entwicklungsprogrammen hervor und bekräftigte die Notwendigkeit einer starken Systemtechnikaufsicht und Sicherheitsgewährleistung, was die Kosten erhöhen und die Zertifizierung für komplexe Aktuierungs- und Steuerungselemente verzögern kann. Kommerzielle Fracht- und Besatzungsprogramme stellen strenge Anforderungen an Hardware- und Softwareintegration, Telemetrie und Fehlermanagement, was zu detaillierter Dokumentation und Qualifikationsartefakten für Schubvektorsteuerungskomponenten führt. Die FAA-Aufsicht in der kommerziellen bemannten Raumfahrt fügt eine weitere Ebene von Sicherheitsprozessen, Anforderungen zur Überprüfung von Zwischenfällen und Bedingungen für die Rückkehr zum Flug hinzu, die Antriebsvektorierungssysteme und zugehörige Befehlssoftware betreffen. Diese kombinierten Anforderungen können kleinere Lieferanten belasten, denen große Compliance-Teams fehlen, was sie dazu veranlasst, mit Hauptauftragnehmern zu kooperieren, die bereits ausgereifte Qualitätssysteme und Zertifizierungswege unterhalten. Infolgedessen haben etablierte Anbieter einen Vorteil bei der Gewinnung von Hochsicherungsprogrammen, während Herausforderer erhebliche nicht wiederkehrende Entwicklungs- und Qualifikationsarbeiten finanzieren müssen, bevor sie in die Serienproduktion eintreten. Diese Kostenintensität wirkt als struktureller Gegenwind für einen breiten Markteintritt im Markt für Schubvektorsteuerung.
Strenge Zuverlässigkeits-/Sicherheitsschwellen bei bemannten Flügen
Das Sicherheitsgremium der NASA unterstrich die Bedeutung klarer Rollen und Verantwortlichkeiten sowie technischer Einblicke in Entwicklungsraumfahrzeuge und stellte fest, dass Vertragsstrukturen das Risikomanagement erschweren und die Problemlösung bei bemannten Plattformen verlangsamen können. Diese Beobachtungen übersetzen sich in eine tiefere Prüfung von Hardware- und Softwareschnittstellen, Redundanz und Ausfallmodi der Antriebsvektorierung, was Testzeitpläne verlängert und Lieferantenverpflichtungen erhöht. Die FAA-Aufsicht beeinflusst auch kommerzielle Besatzungsaktivitäten, da Zwischenfalluntersuchungen den Betrieb pausieren können, während Korrekturmaßnahmen validiert werden, was möglicherweise in Versorgungspläne für Vektorierungskomponenten kaskadiert. Bemannte Fahrzeuge erfordern eine integrierte Systemleistung unter maximalem dynamischen Druck, Stufentrennungsereignissen und Wiedereintrittslasten, was strenge Designanforderungen an Aktuatoren, Dichtungen, Lager und Elektronik stellt. Anbieter, die nachgewiesene Zuverlässigkeit demonstrieren und umfassende Telemetrie für die Zustandsüberwachung bereitstellen können, sind besser positioniert, um diese Schwellen zu erfüllen. Selbst mit dieser Fähigkeit kann die Zeit und der Aufwand, der für die Erlangung von Genehmigungen erforderlich ist, das Tempo neuer Produkteinführungen im Markt für Schubvektorsteuerung verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Trägerraketen treiben das Volumen an, während Satelliten am schnellsten wachsenTrägerraketen machten im Jahr 2025 48,73 % des Marktanteils für Schubvektorsteuerung aus, angetrieben durch wiederverwendbare Boosterflotten und hochfrequente Konstellationseinsätze. Die Wiederverwendbarkeit hat die Lebenszyklusnachfrage nach Aktuatoren und Vektorierungshardware erhöht, indem mehr Wartungszyklen pro Fahrzeug ermöglicht werden. Hohe Startraten in den USA im Jahr 2025 unterstrichen den Bedarf an Aktuatorzuverlässigkeit über wiederholte Landungen und schnelle Wiederzündungen hinweg. Parallele Entwicklungen in China mit rückgewinnbaren Methanfahrzeugen deuten auf eine multiregionale Chance für robuste Schubvektorsteuerungsaktuierung und Steuerungselektronik hin. Diese Trends verbessern die installierte Basis und unterstützen Lösungen für vorausschauende Wartung sowie eine tiefere Integration von Telemetrie für die Gesundheitsüberwachung über Schubvektorsteuerungssubsysteme hinweg.
Satelliten sind die am schnellsten wachsende Anwendung, wobei die Marktgröße für Schubvektorsteuerung bei Satelliten voraussichtlich mit einem CAGR von 10,68 % von 2026 bis 2031 wachsen wird. Orbitanhebung, Stationserhaltung und Kollisionsvermeidung treiben die Einheitennachfrage nach Steuerungsschubdüsen und präziser Aktuierung. Die steigende Anzahl aktiver Raumfahrzeuge erhöht den Bedarf an Lageregelungssystemen und kleinen Schubdüsen. Die Logistik der bemannten Raumfahrt und Frachtfahrzeuge beeinflusst auch den Vektorierungsinhalt, der mit Rendezvous- und Andockmanövern verbunden ist. Da die Satellitenvolumina wachsen, unterstützen Standardisierung und Modularität bei Vektorierungskomponenten gemeinsame Ersatzteile und niedrigere Gesamtbetriebskosten, was den Wertvorschlag für Betreiber stärkt, die Flotten erneuern oder erweitern.


Nach Endnutzer:
Verteidigung dominiert das Angebot, während Raumfahrtbehörden souveräne Kapazitäten anstrebenDie Verteidigung machte im Jahr 2025 66,82 % des Marktes aus, angetrieben durch Investitionen in Raketenabwehr, Langstreckenangriff und Bestandsauffüllung. Die globalen Militärausgaben priorisierten integrierte Luft- und Raketenabwehr sowie Standoff-Waffen, was zu verlängerten Produktionsläufen und Kapazitätserweiterungen führte. Mehrjährige Rahmenvereinbarungen skalierten die Produktion über Munitionslinien hinweg und veranschaulichten die Nachfrage nach Aktuierungs- und Steuerungslieferanten. Exportaufträge für Luft- und Raketenabwehrsysteme verstärkten den globalen Fußabdruck des Schubvektorsteuerungsinhalts. Upgrades und neue Programme bevorzugten modulare, robuste elektromechanische Lösungen, was die installierte Basis und das Nachmarktpotenzial der Lieferanten stärkte.
Raumfahrtbehörden werden voraussichtlich bis 2031 mit einem CAGR von 10,37 % wachsen, da Nationen in Mondlogistik, Mars-Rückkehrvorbereitungen und neue Mehrmissionslander und -orbiter investieren, die präzise Vektorierung erfordern. Behördenprogramme, die neue Triebwerke für Mondlander auswählen, unterstreichen die Nachfrage nach drosselbarem Antrieb und integrierten Triebwerkssteuerungen. Staatliche Fracht- und Nachschubverträge für Raumstationen und zislunare Missionen gewährleisten eine vorhersehbare Missionskadenz, bei der die Vektorierungsleistung entscheidend ist. Programme, die zivile und nationale Sicherheitsziele verbinden, erweitern die Kundenbasis für Schubvektorsteuerungstechnologie. Souveräne Fähigkeitsinitiativen betonen inländische Lieferketten und Portfoliobreite und belohnen Lieferanten mit nachgewiesener Erfahrung und Dokumentation.
Nach Technologie:
Kardandüsen verankern den Markt, während Drehdüsen von Innovationen profitierenKardandüsen erzielten 2025 einen Marktanteil von 43,55 % und behaupteten ihre Führungsposition dank ihrer Vielseitigkeit und bewährten Leistung in verschiedenen Anwendungsbereichen, darunter Kleinsatelliten, Oberstufen und Schwerlastträgerkerne. Diese Systeme lenken den Schub durch Neigung des Triebwerks oder der Düse um, unterstützt durch fortschrittliche Aktuatortechnologie mit einer starken Erfolgsbilanz bei Missionen. Zulieferer erweitern ihre Fertigungskapazitäten, um bevorstehende Trägerprogramme und Hyperschall-Testplattformen zu unterstützen. Dieses etablierte Erbe und das damit verbundene Ökosystem stärken die einfache Integration des Kardansegments für neue Fahrzeuge, die bewährte Architekturen übernehmen.
Rotierende Düsen werden voraussichtlich das stärkste Wachstum erzielen, mit einem CAGR von 11,51 % bis 2031, angetrieben durch Fortschritte bei kompakten Richtungssteuerungslösungen für fortschrittliche Raketensysteme und manövrierkritische Plattformen. Diese Konstruktionen konzentrieren sich auf hohe Ansprechraten, Gewichtsreduzierung und digitale Steuerung, was dem Branchentrend von hydraulischer zu elektromechanischer Aktuierung entspricht. Die schubbasierte Vektorsteuerung für Raumfahrzeuge und Satelliten skaliert ebenfalls mit dem Einsatz von Konstellationen und erhöht die Produktionsvolumina kleiner, präziser Steuereinheiten. Die Technologiebasis entwickelt sich in Richtung engerer Softwareintegration und standardisierter Steuerelektronik, was die Qualifizierung vereinfacht und die Zeit bis zum Flug verkürzt. Diese Fortschritte bei standardisierter Steuerelektronik ergänzen auch benachbarte Luft- und Raumfahrttechnologien wie Aktive Lärm- und Schwingungsregelung (ANVC)-Systeme, die Sensoren, Regler und Aktuatoren einsetzen, um unerwünschte Schwingungen und Lärm zu überwachen und zu mindern. Da diese Systeme Flugerfahrung sammeln, profitiert der Markt für Schubvektorsteuerung von Upgrades und Integrationsdienstleistungen, die die Reaktionsfähigkeit und Wartbarkeit verbessern.
Geografische Analyse
Nordamerika Schubvektorsteuerungsmarkt
Nordamerika hielt im Jahr 2025 einen Marktanteil von 46,38 % am Schubvektorsteuerungsmarkt, gestützt durch eine große Verteidigungsindustriebasis, hohe Forschungs- und Beschaffungsausgaben sowie die weltweit höchste Orbitalstartfrequenz, angeführt von kommerziellen Anbietern. SpaceX führte im Jahr 2025 165 Orbitalstarts durch und erweiterte die installierte Basis wiederverwendbarer erster Stufen, die eine rigorose Aktuatorwartung und häufige Inspektionen erfordern, wodurch die wiederkehrende Nachfrage nach elektromechanischen Subsystemen und Kardaneinheiten gestützt wird.[3]Mike Wall, "SpaceX Shatters Its Rocket Launch Record Yet Again," Space.com, space.com Die US-Verteidigungsbeschaffung im Jahr 2026 konzentriert sich auf Raketenabwehr, Distanzangriff und Hyperschallentwicklung und sichert Aufträge für Flossenbetätigung und Düsenvektorsteuerung. NASA-Programme und kommerzielle Frachtinititativen verankern weiterhin die Lieferanten-Roadmaps, da die Vorflug-Meilensteine von Dream Chaser Ende 2025 Fortschritte in Richtung erster Orbitalbetrieb signalisierten, der eine zuverlässige Vektorsteuerung für orbitale Manver und Wiedereintrittstabilität erfordert.
Asien-Pazifik Schubvektorsteuerungsmarkt
Asien-Pazifik wird voraussichtlich das stärkste Wachstum verzeichnen, wobei der Schubvektorsteuerungsmarkt in der Region bis 2031 mit einer CAGR von 9,77 % wächst. Nationale Programme konzentrieren sich auf wiederverwendbare Trägerraketen, militärische Bestände und souveräne Satellitenkonstellationen. Chinesische Unternehmen aus dem kommerziellen Bereich meldeten Fortschritte bei der vertikalen Bergung und planten Orbitalteststarts bis 2026, was auf eine Nachfrage nach robusten Vektorsteuerungssystemen hindeutet. Japans Rekordverteidigungshaushalt für das Haushaltsjahr 2026 betont Distanzraketenkapazitäten und inländische Produktion und erhöht den Bedarf an Flossenbetätigung und Düsenvektorsteuerungskomponenten.
EMEA Schubvektorsteuerungsmarkt
Europa investiert weiterhin in Weltraumresilienz und Dual-Use-Fähigkeiten und schafft damit Chancen für Schubvektorsteuerungslieferanten in den Bereichen Start, Satelliten und Verteidigungsanwendungen. Die Europäische Weltraumorganisation trieb Navigations- und Resilienzmaßnahmen voran, während Hersteller Hardware für Landegestelle wiederverwendbarer Trägerraketen und Vektorsteuerungssysteme zur Unterstützung von Testkampagnen lieferten. Im Nahen Osten und Afrika tragen das Wachstum der Verteidigungsausgaben und Ambitionen im Weltraumbereich zu einer wachsenden adressierbaren Basis für Vektorsteuerungs- und Kontrollösungen bei, unterstützt durch regionale Beschaffungsprogramme und neue Satelliteninitiativen.

Regulatorisches Umfeld
Schubvektorsteuerung (TVC) unterliegt strengen Sicherheits- und Exportkontrollregimen, da sie bei Start- und bemannten Systemen sicherheitskritisch und bei Raketen dual-use-relevant ist. In den Vereinigten Staaten prägen die Aufsicht der FAA und damit verbundene Lufttüchtigkeitsanforderungen für elektronische Triebwerkssteuerungsarchitekturen die Qualifizierungsstrenge, einschließlich Anforderungen an Einzelfehlertoleranz und Systemsicherheitsbewertungen, die in einer Rechtsetzungsinitiative des Federal Register vom 27. Januar 2026 zur Sicherheit elektronischer Triebwerkssteuerungssysteme hervorgehoben wurden.
Im internationalen Handels- und Verteidigungsbereich werden TVC-relevante Hardware und technische Daten in den für Lizenzierung und Compliance-Prüfung verwendeten Definitionen kontrollierter Güter erfasst. Die EU-Exportkontrollsprache listet ausdrücklich TVC-Methoden auf (zum Beispiel flexible Düsen, Sekundärfluid-Einspritzung sowie bewegliche Triebwerke/Düsen) unter kontrollierten Kategorien. Für fortschrittliche Luftfahrzeuge und Powered-Lift-Plattformen, die Schub- oder Antriebssteuerung zur Lageregelung nutzen, veröffentlicht die EASA weiterhin Nachweisverfahren (Means of Compliance) für ihren VTOL-Rahmen (SC-VTOL), was den Dokumentations- und Verifizierungsaufwand verstärkt und tendenziell Anbieter mit etablierten Zertifizierungsprozessen und Konfigurationskontrolle bevorzugt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Schubvektorsteuerung beginnt mit hochspezifischen Materialien und Komponenten (Hochtemperaturlegierungen und Verbundwerkstoffe für Düsen, Präzisionslager, Dichtungen, Leistungselektronik und Sensoren). Diese fließen in Bearbeitung, Umformung und Verbundwerkstofffertigung ein und gehen dann in den Bau von Subsystemen über, einschließlich elektromechanischer oder hydraulischer Aktuatoren, Servoventile, Kardanstrukturen sowie Steuerungselektronik und -software, bevor die Integration auf Antriebsmodul-, Stufen-, Raketen- oder Raumfahrzeugebene erfolgt. Hauptauftragnehmer sowie Start- oder Triebwerks-OEMs steuern in der Regel die Weitergabe von Anforderungen, Qualifizierungstestregime und Schnittstellenstandards, während Tier-Zulieferer Flughardware plus eingebettete Software, Abnahmeprüfungen und Dokumentationspakete liefern.
Nachgelagert verlagert sich mehr Wertschöpfung hin zu Integration und Lebenszyklusunterstützung. Systemtechnik, Hardware-in-the-Loop-Tests, telemetriegestützte Zustandsüberwachung, Ersatzteilversorgung und MRO gewinnen bei wiederverwendbaren Startarchitekturen und langlebigen Verteidigungsbeständen an Bedeutung. Branchenverbandsberichte im Jahr 2026 (zum Beispiel von ADS und vergleichbaren Organisationen) haben anhaltende Engpässe beim Hochfahren der Lieferkette über Ausrüstungs- und Triebwerkskategorien hinweg hervorgehoben, was die Bedeutung von Dual Sourcing, Long-Lead-Beschaffung und qualifizierten Reparaturnetzwerken erhöht. Ökosystemplattformen und Kanäle zur Lieferantenentwicklung (einschließlich Verteidigungsbeschaffungskonferenzen und KMU-Integrationsinitiativen wie AeroDef Nexus in Indien) unterstützen die Einbindung neuer Lieferanten, doch der Marktzugang wird nach wie vor durch kapitalintensive Qualifizierung, Exportkonformität und geprüfte Qualitätssysteme begrenzt.
Wettbewerbslandschaft
Branchenführer konsolidieren Kapazitäten in Aktuierung, Steuerungselektronik und Integrationsdienstleistungen, um Wachstum in Start- und Verteidigungsanwendungen zu erschließen. Woodward erweiterte sein Portfolio durch die Übernahme des nordamerikanischen elektromechanischen Aktuierungsgeschäfts von Safran im Jahr 2025 und sicherte sich die Auswahl zur Lieferung von Spoileraktuierungssystemen für den Airbus A350, was sein Engagement in der primären Flugsteuerung und im Nachmarktservice ausweitet. Safran stärkte seine Kapazitäten durch den Kauf von Flugsteuerungs- und Aktuierungsaktivitäten von Collins Aerospace im Jahr 2025 und fügte Skalierung in kommerziellen und militärischen Anwendungen, einschließlich Raketen, hinzu.
Der Programmimpuls bleibt entscheidend, da Lieferanten Flugerfahrung und Produktionsbereitschaft auf wichtigen Plattformen demonstrieren. Moog erweiterte im Jahr 2025 seine Fertigungskapazität für Raumaktuierung und Avionik, um vorrangige Entwicklungsprogramme zu unterstützen, was die anhaltende Nachfrage nach präziser Schubvektorsteuerung und Flossensteuerungslösungen unterstreicht. Integratoren von Raumflugzeugen und Frachtfahrzeugen näherten sich ersten Flügen, mit Lieferantenökosystemen für Antriebs- und Steuerungssubsysteme, was die Bedeutung von Qualifikations- und integrierten Testkampagnen für Schubvektorierungskomponenten unterstreicht.
Auf der Munitionsseite wurden im Jahr 2026 Rahmenvereinbarungen formalisiert, um die Produktion kritischer Raketensysteme zu erweitern, was skalierte Lieferungen von Aktuierungshardware und Steuerungselektronik erfordert, die strenge Standards erfüllen. Im Startbereich gaben Betreiber Pläne bekannt, vollständig elektrische Schubvektorsteuerung an Schwerlastträgern zu testen, was das Interesse an fortschrittlichen elektromechanischen Lösungen und integrierten Triebwerkssteuerungen unterstreicht. Europäische Lieferanten lieferten Struktur- und Vektorierungssysteme für wiederverwendbare Trägerraketen und demonstrierten regionale Kapazitäten in Verbundstrukturen sowie Lande- und Steuerungsmechanismen.
Marktführer im Bereich Schubvektorsteuerung
-
Honeywell International Inc.
-
Moog Inc.
-
RTX Corporation
-
Woodward, Inc.
-
BAE Systems plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Schubvektorsteuerungsmarkt
- Honeywell International Inc.
- Moog Inc.
- RTX Corporation
- Woodward, Inc.
- BAE Systems plc
- SABCA SA
- JASC Corporation
- Wickman Spacecraft & Propulsion Company
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Space Exploration Technologies Corp.
- Nammo AS
- IHI Corporation
- Safran S.A.
- Israel Aerospace Industries Ltd.
- Almatech SA
- Sierra Space Corporation

Marktchancen und Zukunftsaussichten
Elektrifizierung und straffere digitale Regelkreise definieren einen klaren Weißraumbereich innerhalb der Schubvektorsteuerung, der Aktuatoren, Leistungselektronik und Softwareabsicherung für sicherheitskritische Steuerung umfasst. Branchenentwicklungen im Jahr 2026 bestätigen diesen Trend hin zu elektrischer Betätigung und höherwertigen elektronischen Steuerungen: RTX Collins Aerospace eröffnete ein Engineering Center of Excellence in Wolverhampton, UK (Juli 2026), das sich auf elektrische Betätigung für schubbezogene Systeme konzentriert, und Moog erhielt 2026 eine FAA-Zulassung (TSO) für einen 4-Achsen-Autopiloten. Zusammen deuten diese Entwicklungen auf eine von Regulierungsbehörden anerkannte Reifung komplexer Flugsteuerungselektronik und Verifizierungsprozesse hin, die an TVC-Steuerungsarchitekturen angrenzen.
Eine weitere Chance konzentriert sich auf den Ausbau von Nachmarkt- und Industriekapazitäten im Zusammenhang mit höherer Auslastung und Verteidigungsauffüllung, wobei Reparaturnetzwerke, Präzisionsdurchfluss-Hardware und Zuliefererwerkzeuge den Liefertakt für TVC-Subsysteme beeinflussen. Woodward erweiterte seine Fähigkeitsbreite durch eine Vereinbarung zur Übernahme von Valve Research and Manufacturing (März 2026), wodurch die Präzisionsdurchflusssteuerungsabdeckung gestärkt wird, die mit Antriebssteuerungs-Ökosystemen verbunden ist, und erweiterte zudem lizenzierte Reparaturwege über eine Vereinbarung für eine Reparaturdienstleistungseinrichtung der Elite-Stufe mit Lufthansa Technik (April 2026) für LEAP-Triebwerkssteuerungen. Auf der Seite der Verteidigungsproduktion spiegeln mehrjährige Kapazitätsinvestitionen wie Honeywell Aerospaces Rahmenvereinbarung vom März 2026 mit einem mehrjährigen Produktionskapazitätsausbauprogramm im Wert von 500 Millionen USD ein Beschaffungsumfeld wider, in dem qualifizierte Lieferanten, die ihre Produktion skalieren und dabei Compliance und Rückverfolgbarkeit einhalten können, um wachsende Produktionslose konkurrieren können.
Recent Industry Developments in Schubvektorsteuerungsmarkt
- Juni 2026: RTX Corporation wurde von der US-Marine für einen Vertrag über 1,1 Milliarden USD zur Herstellung von AIM-9X Block II-Raketen mit 3-D-Schubvektorsteuerung ausgewählt. Dies erweitert die TVC-Fähigkeiten für Raketensysteme der nächsten Generation und stärkt die Rolle von RTX bei integrierten Feuerleitlösungen. Der Auftrag festigt RTXs Position bei Verteidigungsmodernisierungsbemühungen.
- April 2026: Moog Inc. gab die erfolgreiche Steuerung der Artemis-II-Mission der NASA mithilfe von Moog-TVC-Systemen während des Aufstiegs der SLS-Rakete bekannt. Dieser Erfolg validiert Moogs TVC-Technologie in Flaggschiff-Raumfahrtprogrammen und stärkt die Glaubwürdigkeit für zukünftige Raumfahrtstartnachfrage. Das Ergebnis signalisiert Chancen für angrenzende Raumfahrtstartplattformen und verwandte Serviceangebote.
- März 2026: Kratos Defense & Security Solutions erhielt von der NSWC Port Hueneme Division einen Auftrag über 49 Millionen für die Produktion von bis zu 36 Oriole-Raketentriebwerken und 3 TVC-Düsen-Kits. Dies erweitert Kratos' TVC-Fertigungsfußabdruck und die Verbindungen zu Marineantriebs- und Testprogrammen. Das Engagement stärkt Kratos' Rolle bei kritischen Antriebssubsystemen für Verteidigungsprogramme.


Schubvektorsteuerungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Hardware und integrierte Systeme, die den Triebwerks- oder Motorschub gezielt lenken, um Fahrtrichtung, Stabilität und Manövrierfähigkeit von Luft- und Raumfahrt- sowie Verteidigungsplattformen zu steuern. Die Werte werden als Umsatz erfasst, der aus Lösungen zur Schubvektorsteuerung für Neubauten und Nachrüstungen generiert wird.
Ausschlüsse aus dem Umfang: Wir schließen benachbarte Flugregelungselektronik und allgemeine Antriebskomponenten aus, wenn diese ohne Schubvektorfunktion verkauft werden.
Segmentierungsübersicht
-
Nach Anwendung
- Trägerraketen
- Satelliten
- Raketen
- Kampfflugzeuge
-
Nach Endnutzer
- Verteidigung
- Raumfahrtbehörden
-
Nach Technologie
- Kardandüse
- Flexdüse
- Triebwerke
- Drehdüse
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Übriger Asien-Pazifik-Raum
-
Südamerika
- Brasilien
- Übriges Südamerika
-
Naher Osten und Afrika
-
Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
-
Afrika
- Südafrika
- Übriges Afrika
-
Naher Osten
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit dem Aufbau des Nachfragekontexts rund um Raketen-, Flugzeug- und Startaktivitäten und der anschließenden Kartierung der tatsächlichen Einsatzbereiche der Schubvektorsteuerung. Wir nutzten offene Quellen wie Verteidigungshaushaltsdokumente und Beschaffungsmitteilungen, NASA-Programmaktualisierungen, FAA-Luftfahrzeugregister und Sicherheitspublikationen sowie UN-Comtrade-Handelsstatistiken für relevante Luft- und Raumfahrtteile als unterstützende Signale.
Um das Modell nach Produkt und Land nutzbar zu machen, haben wir außerdem öffentliche Jahresberichte von Unternehmen, Investorenpräsentationen und technische Beiträge in Luft- und Raumfahrtfachzeitschriften ausgewertet, die Düsentypen, Aktuierungsansätze und typische Integrationsoptionen erläutern. Bei Bedarf haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie eine Import- und Export-Sendungsdatenbank herangezogen, um Lieferantenpräsenzen und den zeitlichen Verlauf von Programmhochläufen zu überprüfen. Diese Liste ist nicht abschließend; wir haben zusätzliche öffentliche und kostenpflichtige Quellen für die Datenerhebung, Validierung und Klärung während der Studie genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der Aufteilung der Nachfrage auf Raketen, Kampfflugzeuge und Trägerraketen sowie auf die Überprüfung der Preislogik für verschiedene Aktuierungstechnologien. Wir haben mit Systemintegratoren, Komponentenlieferanten sowie Ingenieur- und Beschaffungsverantwortlichen in den wichtigsten Regionen gesprochen, damit Annahmen zu Einbauraten, Austauschzyklen und Programm-Timing vor der Finalisierung der Gesamtwerte angepasst werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 35 % | CXOs: 12 % | APAC: 46 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 39 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 49 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines kombinierten Top-down- und Bottom-up-Ansatzes durchgeführt. Zunächst wurden Programm- und Flottensignale in eine adressierbare Installationsbasis übersetzt und anschließend mithilfe realistischer Systempreise in Werte umgerechnet. Auf der Top-down-Seite werden Verteidigungsbeschaffungs- und Plattformproduktionssignale genutzt, um Nachfragepools für Raketen, Kampfflugzeuge und Trägerraketen zu rekonstruieren, gefolgt von der Anwendung von Durchdringungs- und Einbauannahmen für die Schubvektorsteuerung nach Plattformtyp.
Das Modell wird anschließend durch selektive Bottom-up-Näherungen bestätigt. Beispielsweise haben wir eine Stichprobe von Lieferantenumsätzen zusammengestellt, gelieferte Einheiten oder Programmlose dort gegengeprüft, wo öffentliche Daten vorliegen, und stichprobenartige Durchschnittsverkaufspreise multipliziert mit dem Volumen für wichtige Technologietypen angewendet. Zu den Eingaben, die diesen Abschnitt typischerweise bestimmen, gehören Starttakt und Fahrzeugmix, Raketenbeschaffungsvolumina, neue Flugzeugauslieferungen und Nachrüstungsaktivitäten, Technologiemix aus Kardandüsen und Flexdüsen gegenüber schubbasierten Lösungen sowie beobachtete Veränderungen bei Aktuator- und Düsenmaterialkosten.
Für die Prognose haben wir eine Szenarioanalyse eingesetzt, die durch Expertenmeinungen zu Verteidigungshaushaltsentwicklungen, Raumstartrhythmus und wichtigen Programmmeilensteinen unterstützt wird, die von Jahr zu Jahr variieren können. Wenn bei Bottom-up-Prüfungen Lücken auftreten, werden diese mithilfe konservativer Proxy-Variablen wie Plattformanzahlen, typischem Teilsysteminhalt pro Fahrzeug und regionalen Importsignalen behandelt und dann auf den am besten vertretbaren Nachfragepool normalisiert.
Datenvalidierung und Aktualisierungszyklus
Jede wesentliche Annahme wurde auf mehr als eine Weise überprüft, und die Ergebnisse wurden anschließend mit unabhängigen Marktsignalen verglichen, die sich in dieselbe Richtung wie die Nachfrage bewegen sollten. Ausreißer auf Länder-, Anwendungs- oder Technologieebene wurden gekennzeichnet, von einem weiteren Analysten überprüft und dann auf den Eingabetreiber zurückverfolgt, der die Abweichung verursacht hatte.
Wenn eine Abweichung auf ein reales Ereignis zurückgeführt werden konnte – wie ein verzögertes Programm, eine überarbeitete Haushaltslinie oder eine Änderung der Produktionsrate –, wurde das Modell aktualisiert und die damit verbundenen Annahmen durch Folgegespräche erneut überprüft. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit Kunden zum Zeitpunkt des Kaufs die aktuellste Einschätzung erhalten.
Marktgröße für Schubvektorsteuerung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Schubvektorsteuerung können weit auseinanderliegen, weil sich der erfasste Umfang ändert und weil verschiedene Studien unterschiedliche Plattformgesamtzahlen und Preispfade verwenden. Unterschiede entstehen auch dadurch, ob die Zahlen ausschließlich auf Verteidigungs- und Raumfahrt-Endnutzer ausgerichtet sind oder ob breitere Luft- und Raumfahrtsteuerungsinhalte indirekt eingemischt werden.
Starttakt, Beschaffungslosgrößen für Raketen und Plattformeinbauraten sind die Prüfgrößen, die die Schätzung von Mordor Intelligence an die tatsächliche Installationsbasis für Schubvektorsteuerung binden und die Gesamtsumme je nach strenger Anwendung dieser Bedingungen erhöhen oder verringern können. In der Praxis wird die Streuung der veröffentlichten Werte in der Regel dadurch verursacht, was als vollständiges TVC-System gegenüber einer Komponente behandelt wird, dem angenommenen Anteil der Plattformen, die Vektorsteuerung übernehmen, der Behandlung von Austausch- und Nachrüstungszyklen sowie dem für regionale Gesamtsummen verwendeten Währungszeitpunkt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,67 Milliarden USD (2026) | |
| Handelsverlag A | 12,70 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint Umsatz- und Produktionsrahmen zu vermischen, was kurzfristige Hochläufe unterschätzen kann, wenn Start- und Raketenbeschaffungsvolumina nach dem Basiszeitraum beschleunigen. |
| Branchenportal B | 1,20 Milliarden USD (2024) | Wendet wahrscheinlich eine engere Definition an, die nur ausgewählte Komponenten erfasst, was die Gesamtsumme komprimiert, wenn vollständiger Systeminhalt und Mehrplattformanwendungen nicht vollständig berücksichtigt werden. |
Insgesamt zeigt die Tabelle, dass die meisten Lücken durch Umfangsgrenzen und die Art und Weise, wie die Plattformnachfrage in Werte übersetzt wird, erklärbar sind. Indem das Modell auf Plattformaktivität, Adoptionsannahmen und praktische Preisüberprüfungen zurückverfolgbar bleibt, ist die endgültige Zahl leichter zu prüfen und zu aktualisieren, wenn sich Programme verschieben.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Schubvektorsteuerung und wie ist der Wachstumsausblick bis 2031?
Die Marktgröße für Schubvektorsteuerung beträgt im Jahr 2026 USD 15,67 Milliarden und wird bis 2031 voraussichtlich USD 23,83 Milliarden bei einem CAGR von 8,74 % erreichen.
Welche Anwendung führt und welche wächst am schnellsten im Markt für Schubvektorsteuerung?
Trägerraketen führten im Jahr 2025 mit einem Anteil von 48,73 %, während Satelliten voraussichtlich von 2026 bis 2031 mit einem CAGR von 10,68 % wachsen werden.
Wie prägen Wiederverwendbarkeitstrends die Nachfrage nach Schubvektorsteuerungssystemen?
Wiederverwendbare Booster erhöhen die Aktuatorbelastungszyklen und Wartungsereignisse aufgrund wiederholter Aufstiege und Landungen, was die Nachfrage im Nachmarkt und bei Upgrades stärkt.
Welche Regionen sind für das kurzfristige Wachstum im Markt für Schubvektorsteuerung am wichtigsten?
Nordamerika hielt im Jahr 2025 einen Anteil von 46,38 %, während Asien-Pazifik das schnellste Wachstum mit einem CAGR von 9,77 % bis 2031 verzeichnen wird.
Welche Technologieverschiebungen haben den größten Einfluss in der Schubvektorsteuerungsbranche?
Der Übergang von hydraulischer zu vollständig elektrischer Aktuierung verbessert Effizienz und Wartbarkeit, wobei große Betreiber Flugtests an Schwerlastträgern planen.
Wie wirken sich Exportkontrollen und Zertifizierung auf Lieferanten in diesem Bereich aus?
Verschärfte Exportvorschriften und strenge NASA- und FAA-Aufsicht erhöhen Zeit und Kosten für die Qualifikation, was Lieferanten mit starker Compliance und Flugerfahrung begünstigt.
Seite zuletzt aktualisiert am:



