
Tamanho e Participação do Mercado de Pastas Doces
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 35.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 45.70 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.24 % |
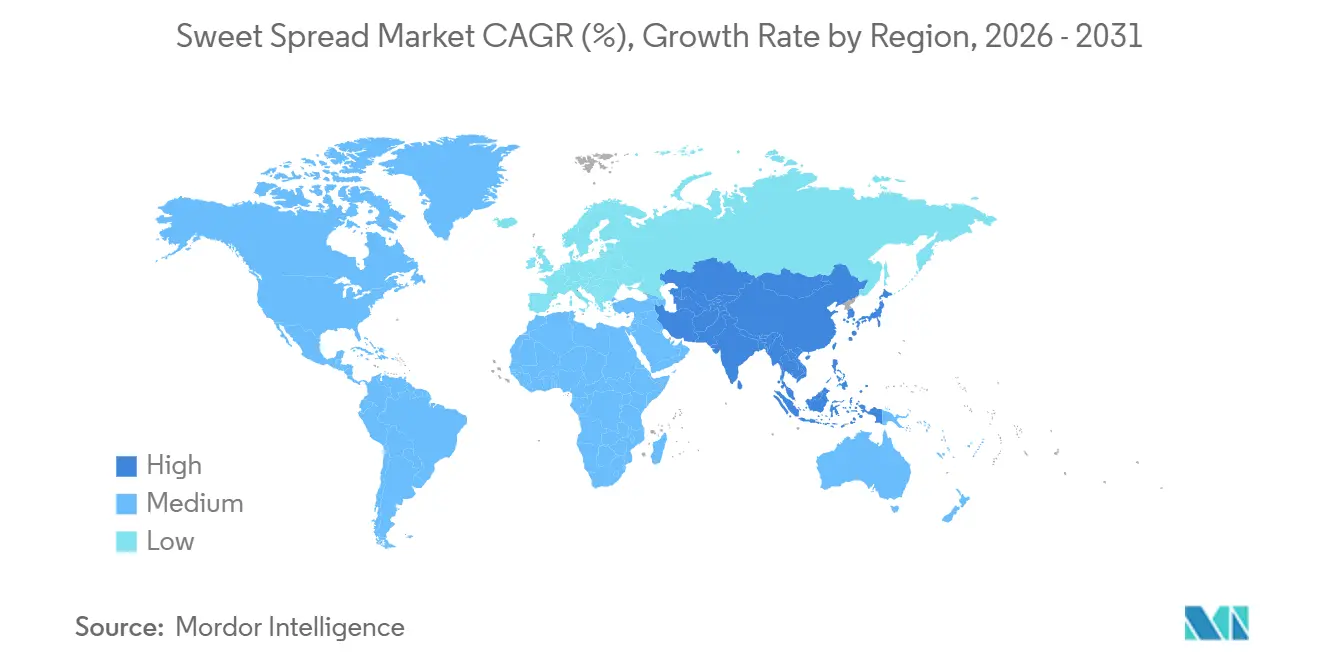
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pastas Doces por Mordor Intelligence
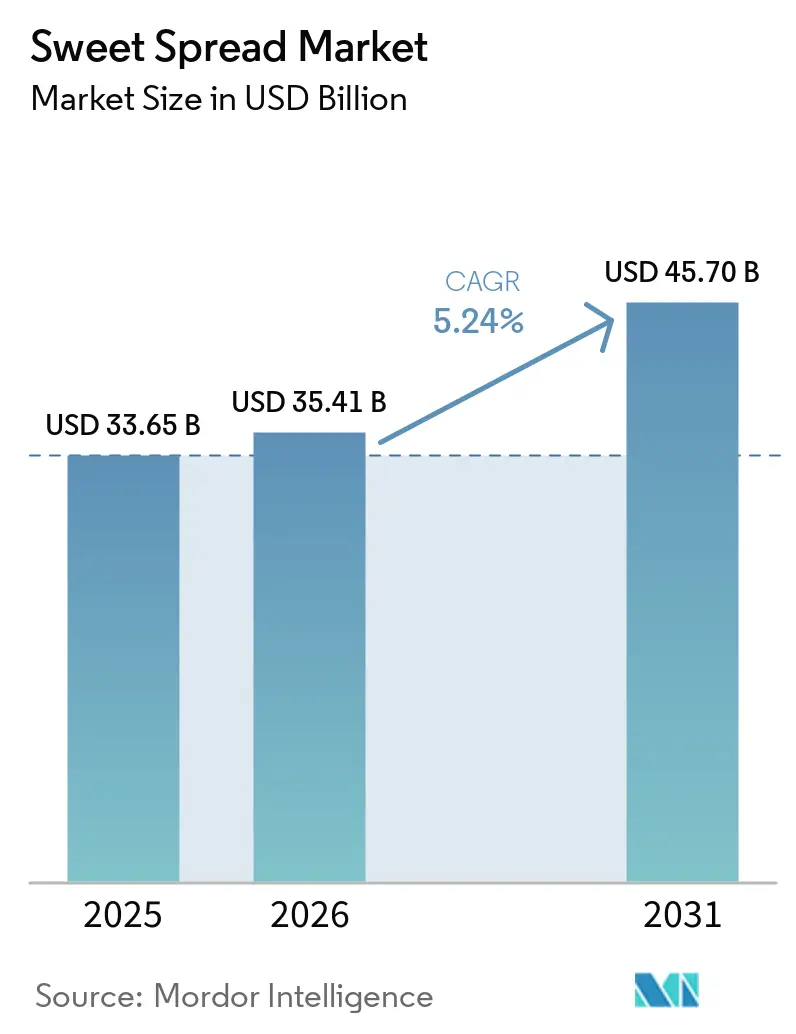
O tamanho do mercado de pastas doces foi avaliado em USD 33,65 bilhões em 2025 e estima-se que cresça de USD 35,41 bilhões em 2026 para atingir USD 45,7 bilhões até 2031, a um CAGR de 5,24% durante o período de previsão (2026-2031). A crescente demanda por produtos que combinam prazer com benefícios nutricionais está impulsionando a popularidade das formulações à base de mel, nozes e frutas. A região Ásia-Pacífico apresenta o crescimento de mercado mais rápido, impulsionado pela crescente urbanização, pela adoção crescente de hábitos de café da manhã ao estilo ocidental e pela rápida expansão das plataformas de comércio eletrônico. Em contraste, a Europa, embora seja um mercado maduro, permanece como o maior consumidor regional. A região está testemunhando uma mudança em direção a ofertas premium e alternativas com menos açúcar, refletindo as mudanças nas preferências dos consumidores. Em escala global, os supermercados continuam a dominar em termos de volume; no entanto, o rápido crescimento do varejo online, com seu CAGR de dois dígitos, está influenciando significativamente as estratégias de merchandising, as inovações em embalagens e a dinâmica dos canais no mercado de pastas doces.
Principais Conclusões do Relatório
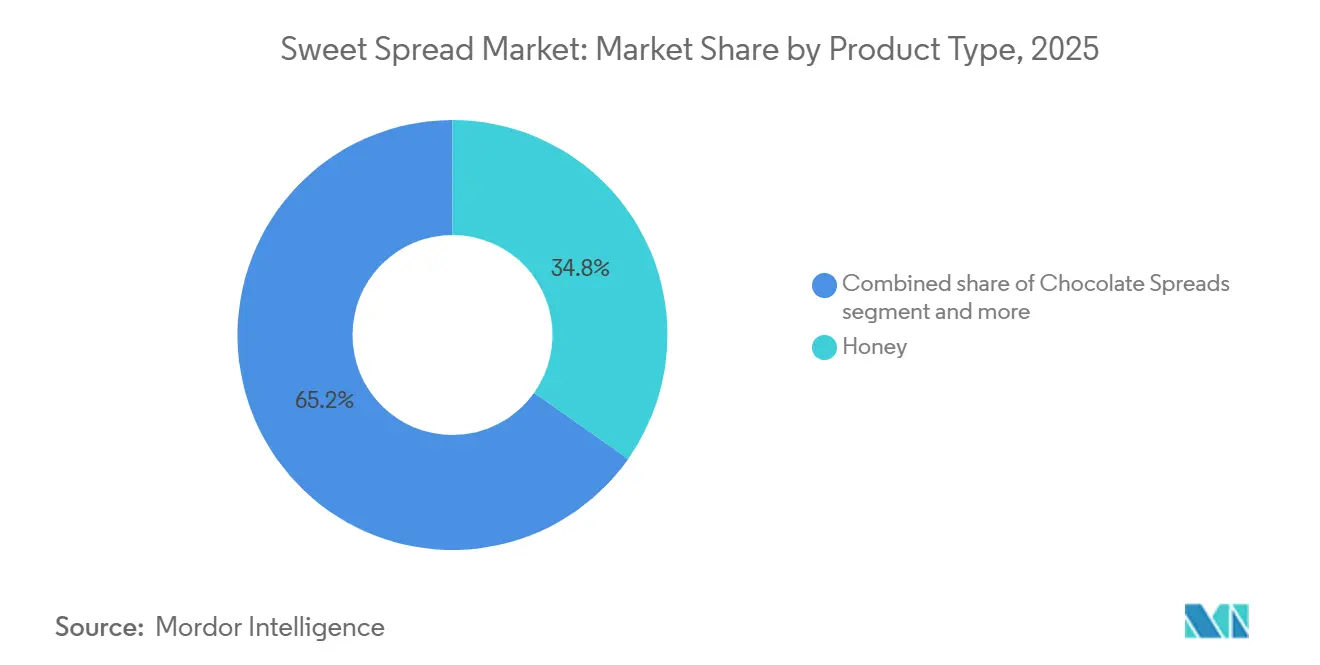
- Por tipo de produto, o mel detinha 34,78% da participação do mercado de pastas doces em 2025 e está projetado para expandir a um CAGR de 7,01% até 2031.
- Por natureza, os produtos convencionais representavam 70,52% do tamanho do mercado de pastas doces em 2025, enquanto as variantes orgânicas têm previsão de crescer a um CAGR de 7,88% até 2031.
- Por tipo de embalagem, os potes capturaram 61,33% da receita em 2025, enquanto sachês e embalagens flexíveis devem registrar um CAGR de 6,66% de 2026 a 2031.
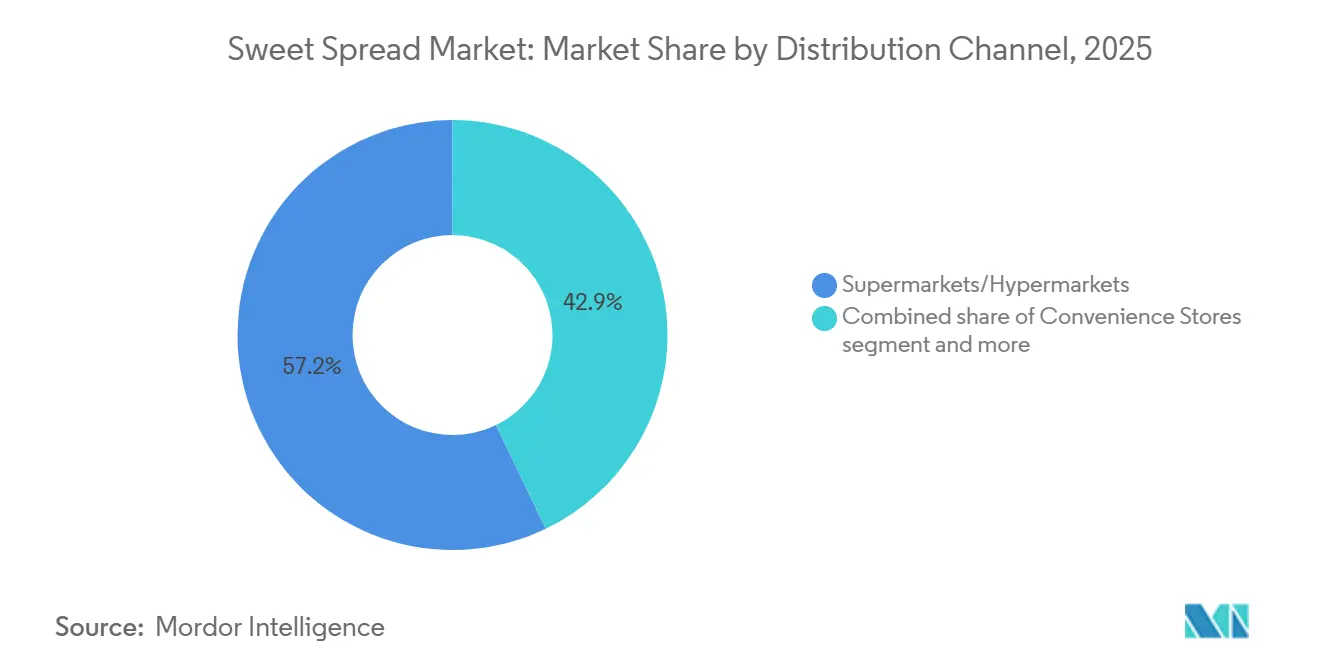
- Por canal de distribuição, supermercados e hipermercados comandavam 57,15% das vendas em 2025, mas o varejo online está a caminho de um CAGR de 11,32% até 2031.
- Por região, a Europa liderou com 31,68% da participação do mercado de pastas doces em 2025; a Ásia-Pacífico superará todas as regiões com um CAGR de 7,08% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por opções convenientes de café da manhã | +1.2% | Global, com maior impacto na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Inovações de produtos, como novos sabores e variantes focadas em saúde, atraem demografias diversas | +1.1% | Global | Longo prazo (≥ 4 anos) |
| O crescimento de lojas de varejo e canais de distribuição online melhora a disponibilidade de pastas para os consumidores | +1.0% | Global, com maior impacto na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente preferência do consumidor por ingredientes naturais e orgânicos | +0.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Campanhas de branding e marketing por parte das empresas | +0.6% | Global | Curto prazo (≤ 2 anos) |
| Adoção de hábitos de café da manhã ocidentais em países em desenvolvimento | +0.8% | Ásia-Pacífico, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente demanda por opções convenientes de café da manhã
Os estilos de vida modernos transformaram o café da manhã em uma rotina rápida e funcional, impulsionando o crescimento no mercado de pastas doces à medida que os consumidores buscam opções convenientes e saborosas. Em áreas urbanas, onde o tempo é limitado, a demanda por soluções prontas para consumo e de fácil preparo aumentou. As pastas doces atraem solteiros e famílias devido à sua versatilidade e facilidade de uso, estendendo-se além do café da manhã para lanches, panificação e sobremesas. Os fabricantes introduziram inovações como embalagens com porções controladas, frascos compressíveis e sachês individuais, apoiando o consumo em movimento e reduzindo o desperdício de alimentos. Variantes mais saudáveis, como opções com baixo teor de açúcar e orgânicas, expandiram a base de consumidores, atendendo à demanda por conveniência, portabilidade e sustentabilidade, e consolidando as pastas doces como um item essencial na indústria alimentícia focada em saúde de hoje.
Crescente preferência do consumidor por ingredientes naturais e orgânicos
O crescente ceticismo dos consumidores em relação a ingredientes artificiais impulsionou uma significativa mudança de mercado em direção a pastas doces naturais e orgânicas. Essa transição deu origem a um segmento premium que alcança margens de lucro mais elevadas, mesmo em um mercado sensível a preços. No entanto, essa tendência vai além da mera substituição de ingredientes; ela reflete uma reavaliação mais ampla dos valores alimentares dos consumidores. A transparência no fornecimento e o processamento mínimo emergiram como fatores críticos que influenciam as decisões de compra. Essa mudança é particularmente proeminente em pastas à base de mel e nozes, onde os consumidores estão cada vez mais atentos às práticas de fornecimento e aos métodos de produção. As marcas que conseguem fundamentar suas alegações naturais por meio de cadeias de fornecimento transparentes e certificações credíveis de terceiros estão bem posicionadas para capitalizar essa demanda em evolução, criando uma vantagem competitiva no mercado.
Inovações de produtos, como novos sabores e variantes focadas em saúde, atraem demografias diversas
No mercado de pastas doces, a inovação de produtos passou de simplesmente adicionar novos sabores para incorporar benefícios funcionais que atendem a necessidades nutricionais específicas. Essa mudança ampliou o apelo do mercado para uma demografia mais ampla. Ao integrar superalimentos, aumentar o teor de proteínas e formular com menos açúcar, as pastas doces passaram de serem vistas exclusivamente como guloseimas indulgentes a serem reconhecidas como alimentos funcionais com benefícios tangíveis para a saúde. Essa transformação não está apenas criando novas ocasiões de uso, mas também atraindo segmentos de consumidores que o marketing tradicional de pastas doces ignorava. Respondendo à crescente demanda dos consumidores por produtos artesanais e em pequenos lotes com sabores únicos, o Departamento de Agricultura e Mercados do Estado de Nova York estabeleceu diretrizes para o processamento doméstico de geleias e conservas de frutas [1]. Além disso, a tendência "doce-picante", que mescla sabores doces e apimentados, ganhou impulso, com empresas explorando inovações ousadas que fundem doçura com calor para experiências gustativas únicas.
Campanhas de branding e marketing por parte das empresas
No mercado de pastas doces, as empresas estão adotando estratégias avançadas de branding para obter vantagem competitiva. Conexões emocionais e posicionamento de estilo de vida agora moldam as preferências dos consumidores, muitas vezes superando as considerações de custo-benefício. As campanhas utilizam cada vez mais a nostalgia moderna,
mesclando o conforto nostálgico com a inovação contemporânea para atender aos desejos dos consumidores por familiaridade e novidade. As plataformas digitais, especialmente as redes sociais, amplificam esses esforços ao possibilitar experiências imersivas, engajamento direto com o consumidor e construção de comunidade, estendendo a influência da marca além das prateleiras do varejo. Além disso, as marcas focam em narrativas autênticas e transparência para se alinhar com consumidores preocupados com a saúde, construindo confiança e atendendo às demandas em evolução.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações crescentes com o teor de açúcar e a obesidade desestimulam o consumo frequente | -0.8% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| O aumento dos custos de matérias-primas (por exemplo, nozes, cacau) impacta os preços e as margens de lucro | -0.6% | Global | Médio prazo (2-4 anos) |
| A crescente concorrência de alternativas mais saudáveis, como pastas de iogurte, restringe a categoria | -0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| A vida útil mais curta de produtos naturais e sem conservantes desafia as cadeias de fornecimento | -0.4% | Global, com maior impacto em mercados em desenvolvimento | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações crescentes com o teor de açúcar e a obesidade desestimulam o consumo frequente
A crescente conscientização dos consumidores sobre os riscos à saúde do açúcar está desafiando o mercado tradicional de pastas doces. Os fabricantes precisam equilibrar sabor com padrões nutricionais, enquanto as ações regulatórias aumentam a pressão. Por exemplo, os rótulos de advertência frontais de embalagem do Peru impulsionaram reformulações, e a Lei de Rotulagem de Alimentos do Chile reduziu as pastas doces com teor 'elevado em' açúcar de 58,0% para 13,7%, conforme um estudo da BMC Medicine. Somando-se a esse impulso, a definição atualizada da FDA de "saudável" como uma alegação de conteúdo nutricional, que entrará em vigor em fevereiro de 2025, introduz critérios mais rigorosos para produtos que fazem alegações de saúde [2]. Esse cenário regulatório está pressionando os fabricantes a adotar estratégias inovadoras de redução de açúcar, como a incorporação de adoçantes naturais e a reformulação de produtos para manter seus perfis de sabor enquanto abordam as crescentes preocupações com a saúde.
O aumento dos custos de matérias-primas (por exemplo, nozes, cacau) impacta os preços e as margens de lucro
Os principais ingredientes de pastas doces sofreram oscilações voláteis de preços, comprimindo as margens em toda a cadeia. Em resposta, os fabricantes estão recorrendo a estratégias avançadas de aquisição e reformulando produtos para manter a lucratividade. Esse desafio é mais intenso para variantes premium e orgânicas. Aqui, a demanda dos consumidores por formulações autênticas e de alta qualidade deixa pouco espaço para substituições de ingredientes. Além dos custos, esses obstáculos estão orientando a inovação. A pesquisa e o desenvolvimento estão agora mais focados em criar formulações que dependam menos desses ingredientes voláteis. Por exemplo, o relatório anual de 2024 da Lindt & Sprüngli destacou o impacto dos preços crescentes do cacau em seus resultados. Em resposta, a empresa fez ajustes estratégicos para proteger suas margens, mantendo o foco no desenvolvimento de produtos. Agravando esses desafios estão as interrupções na cadeia de fornecimento e os impactos climáticos na agricultura, tornando a disponibilidade e os preços das matérias-primas ainda mais instáveis para os fabricantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dominância do Mel e Liderança de CrescimentoEm 2025, o mercado de mel detinha a maior participação, com 34,78%, e era o segmento de crescimento mais rápido, com um CAGR projetado de 7,01% de 2026 a 2031. Esse crescimento reflete o papel do mel em atender à demanda por adoçantes naturais e alimentos funcionais. Sua dominância decorre de ser um adoçante natural e minimamente processado com benefícios para a saúde, alinhando-se com a tendência de rótulo limpo. Os usos do mel em culinária, panificação e remédios ampliam seu alcance de mercado. O apoio regulatório, como as diretrizes do Departamento de Agricultura e Mercados do Estado de Nova York, destaca a crescente importância dos adoçantes naturais. Inovações como o 'mel picante' impulsionam ainda mais o interesse dos consumidores e o crescimento do mercado.
O crescimento do segmento é impulsionado pela conscientização sobre os benefícios antioxidantes e de suporte imunológico do mel. Inovações que combinam mel com ingredientes naturais criam opções premium para consumidores preocupados com a saúde. Mudanças regulatórias, como o foco da FDA em 'açúcares adicionados', fortalecem a posição do mel. O papel do mel como líder de mercado e motor de crescimento solidifica sua importância no mercado de adoçantes naturais.



Por Natureza:
Dominância Convencional Versus Crescimento OrgânicoEm 2025, as pastas doces convencionais dominam o mercado com uma participação de 70,52%, impulsionadas pela acessibilidade e pela familiaridade dos consumidores. Os preços competitivos e o alcance dos canais de varejo tradicionais as tornam a escolha preferida dos compradores do mercado de massa. Os fabricantes aproveitam as economias de escala para manter os preços baixos enquanto investem em inovações de produtos e marketing. Embora o Departamento de Agricultura dos Estados Unidos destaque o crescente interesse em produtos orgânicos, as pastas convencionais permanecem dominantes devido à sensibilidade a preços e aos hábitos estabelecidos. Elas também servem como plataforma para testar novos sabores e formulações, auxiliando no desenvolvimento de variantes premium.
O segmento orgânico, no entanto, está crescendo rapidamente, com um CAGR projetado de 7,88% de 2026 a 2031, superando as pastas convencionais. Esse crescimento é impulsionado pela demanda dos consumidores por produtos mais saudáveis, sustentáveis e de alta qualidade. Aderindo a rigorosos padrões de produção, as pastas orgânicas atraem compradores preocupados com a saúde que valorizam a transparência. O Departamento de Agricultura dos Estados Unidos observa que, apesar dos desafios econômicos, uma base de consumidores fiel apoia os produtos orgânicos, impulsionando a demanda. A expansão dos canais de varejo e o aumento da conscientização sobre os benefícios orgânicos fortalecem ainda mais esse crescimento.
Por Canal de Distribuição:
Dominância dos Supermercados Encontra a Disrupção DigitalEm 2025, supermercados e hipermercados dominam o cenário de distribuição, capturando uma participação de 57,15%. Seu sucesso reside em exibir produtos diversificados e estimular compras por impulso por meio de merchandising inteligente. Com laços estabelecidos com os principais fabricantes, os supermercados negociam condições que garantem preços competitivos. Além disso, eles aproveitam o espaço privilegiado nas prateleiras para maior visibilidade dos produtos e atividades promocionais, impulsionando o crescimento da categoria. A avaliação da Food Export USA ressalta o papel fundamental dos supermercados no setor de varejo alimentício do Chile, enfatizando sua dominância de mercado e influência na introdução de produtos.
O varejo online está prestes a superar todos os outros canais de distribuição, com um CAGR projetado de 11,32% de 2026 a 2031. Esse aumento é atribuído à conveniência, às seleções mais amplas e às experiências de compra personalizadas que oferece. A ascensão do canal reflete uma mudança nos hábitos dos consumidores, uma tendência acelerada pela pandemia, à medida que os compradores se tornam cada vez mais à vontade com as compras de alimentos online. As plataformas online se destacam na descoberta de produtos, graças aos mecanismos de recomendação, e fornecem acesso a itens especiais e premium frequentemente ausentes das prateleiras locais. Além disso, essas plataformas fomentam relacionamentos diretos com os consumidores, gerando dados inestimáveis para o aprimoramento de produtos e estratégias de marketing.

Por Tipo de Embalagem:
Potes Tradicionais Lideram Enquanto Formatos de Conveniência AceleramEm 2025, os potes dominam o mercado de embalagens com uma participação de 61,33%, impulsionados pela familiaridade dos consumidores e pelo valor percebido. A embalagem de vidro protege os produtos e permite a avaliação visual da qualidade, enquanto os potes também auxiliam no armazenamento e no controle de porções, tornando-os um item essencial nos lares. As cadeias de fornecimento estabelecidas e a produção com custo eficiente permitem preços competitivos. À medida que a sustentabilidade ganha foco, os fabricantes estão adotando vidro reciclável e reduzindo materiais enquanto mantêm a integridade do produto.
Os sachês e embalagens flexíveis estão prestes a ser o formato de embalagem de crescimento mais rápido, com um CAGR projetado de 6,66% de 2026 a 2031. Esse crescimento reflete uma mudança em direção à conveniência e ao controle de porções, atraindo consumidores em movimento e preocupados com a saúde, especialmente as demografias mais jovens. Os avanços na tecnologia de embalagens flexíveis melhoram a proteção do produto e reduzem o uso de materiais, abordando funcionalidade e sustentabilidade. Um relatório do Acelerador Australiano de Alimentos e Bebidas destaca a importância do design circular e da redução de resíduos, alinhando-se com a eficiência dos sachês e embalagens flexíveis.
Análise Geográfica
Mercado Europeu de Cremes e Geleias Doces
Em 2025, a Europa lidera o mercado de cremes e geleias doces com uma participação de 31,68%, impulsionada por hábitos de consumo consolidados e uma rede de varejo refinada. A Europa Ocidental valoriza qualidade e autenticidade, sustentando preços premium. Apesar da maturidade do mercado, a Europa está se voltando para a premiumização e variantes funcionais à base de plantas. Os dados do USDA destacam forte demanda por produtos premium, com Alemanha e França liderando o mercado orgânico. Mudanças regulatórias, incluindo teor de açúcar e rotulagem nutricional, estão impulsionando reformulações de produtos, com rótulos de advertência na parte frontal da embalagem promovendo ajustes significativos. A região fomenta a inovação ao combinar o apelo tradicional com tendências de saúde e sustentabilidade.
Mercado de Cremes e Geleias Doces na Ásia-Pacífico
A Ásia-Pacífico está posicionada para impulsionar o crescimento do mercado de cremes e geleias doces, com uma CAGR projetada de 7,08% de 2026 a 2031, superando as taxas globais. O crescimento é alimentado pelo aumento da renda, urbanização e tendências do café da manhã ocidental na China e na Índia. A diversidade de preferências dos consumidores e a maturidade do mercado exigem o equilíbrio entre acessibilidade e premiumização. O relatório do Banco Asiático de Desenvolvimento sobre comércio eletrônico na Ásia-Pacífico ressalta o momentum sustentado no varejo digital, oferecendo oportunidades digitais para os fabricantes.
Mercado de Cremes e Geleias Doces na América do Norte
A América do Norte permanece um mercado-chave, mas enfrenta desafios de maturidade. O elevado consumo per capita impulsiona uma intensa concorrência entre marcas estabelecidas e emergentes. As preferências dos consumidores se dividem entre opções indulgentes e voltadas para a saúde, criando oportunidades de diversificação. Nos EUA, cremes à base de oleaginosas, como a manteiga de amendoim, têm significado cultural, enquanto alternativas mais saudáveis ganham espaço. Mudanças regulatórias, como o rótulo de "açúcares adicionados" da FDA, promovem a transparência, influenciando formulações e estratégias de marketing. Acordos comerciais como o Acordo de Livre Comércio entre os Estados Unidos e o Chile, que elimina tarifas sobre produtos agrícolas, criam oportunidades de exportação para os fabricantes norte-americanos.
Panorama regulatório
Os requisitos regulatórios para pastas doces continuam a apertar a rotulagem, as alegações nutricionais e as aprovações de aditivos nos principais mercados, aumentando a complexidade de conformidade para portfólios globais que abrangem geleias e conservas, mel e pastas à base de nozes ou semillas. A FDA estabelece uma janela uniforme de conformidade para regulamentações de rotulagem de alimentos publicadas de 1º de janeiro de 2025 a 31 de dezembro de 2026, e a definição atualizada da alegação de conteúdo nutricional "saudável" entra em vigor em fevereiro de 2025, levando as marcas a revisar as mensagens relacionadas ao açúcar e a comunicação frontal da embalagem, juntamente com os painéis de ingredientes e nutrição.
Cenário Competitivo
Concentração do Mercado
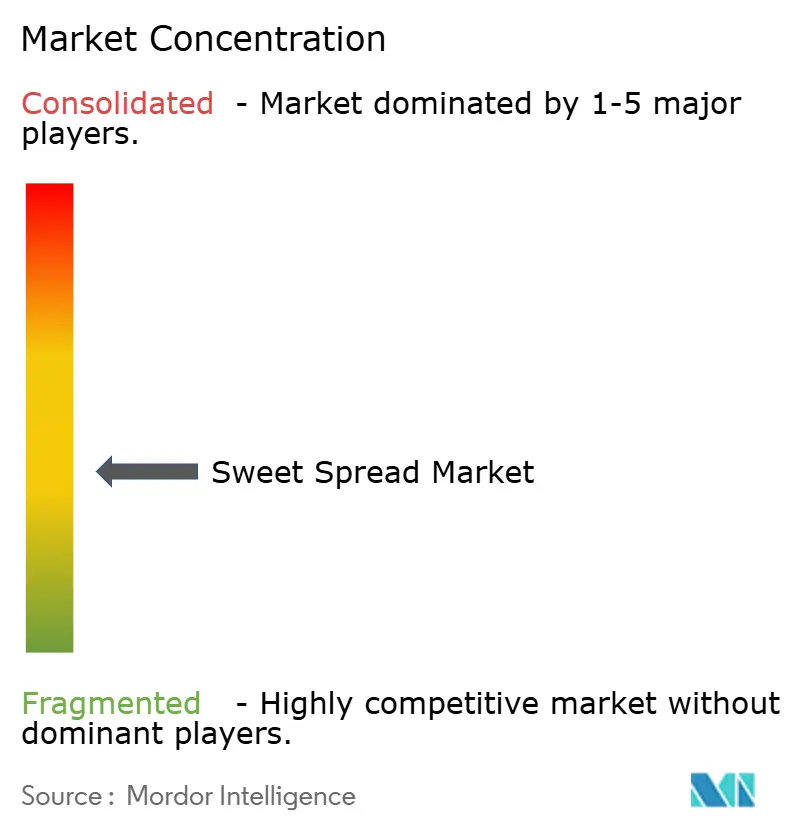
O mercado global de spreads doces é moderadamente concentrado, apresentando uma gama diversificada de produtos como geleias, manteiga de nozes, mel e spreads de chocolate, oferecidos tanto por grandes multinacionais quanto por players regionais. Embora empresas como The Kraft Heinz Company, Ferrero International S.A., The J.M. Smucker Company, Mondelez International, Inc. e Andros Group liderem em distribuição e inovação, marcas de nicho e artesanais menores ocupam posições sólidas nos mercados locais.
A crescente demanda por opções naturais, com baixo teor de açúcar e alto teor de proteína está impulsionando a inovação de produtos, com baixas barreiras de entrada permitindo que startups atendam às necessidades em evolução dos consumidores, especialmente nos segmentos premium voltados para a saúde. Em linha com essa tendência, a GOOD GOOD, líder em geleias e spreads sem açúcar adicionado, entrou no mercado varejista do Reino Unido pela primeira vez em outubro de 2024. Suas geleias de Morango, Framboesa, Damasco e Groselha Preta foram lançadas na Holland & Barrett, oferecendo aos consumidores preocupados com o bem-estar opções de frutas naturalmente adoçadas com excelente sabor e valor nutricional.
As tecnologias digitais estão remodelando a dinâmica competitiva ao aprimorar o engajamento dos consumidores, ilustrado pelo lançamento em 2024 pela Lindt & Sprüngli de um chatbot de inteligência artificial generativa para experiências de compra personalizadas. Disruptores emergentes como a MeliBio estão desafiando as convenções da categoria com alternativas de mel à base de plantas, exemplificado pelo lançamento do seu Spicy Habanero Plant-Based Hot Honey, que atende ao crescente interesse dos consumidores por opções veganas.
Líderes do Setor de Pastas Doces
-
The Kraft Heinz Company
-
Ferrero International S.A.
-
The J.M. Smucker Company
-
Mondelez International, Inc.
-
Andros Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cremes e Geleias Doces Empresas cobertas neste relatório
- Ferrero International S.A.
- The J.M. Smucker Company
- Andros Group
- The Kraft Heinz Company
- Mondelez International, Inc.
- Wilkin & Sons Ltd
- Conagra Brands, Inc.
- Nestle S.A.
- The Hershey Company
- Dabur India Ltd
- Marico Limited
- Lotus Bakeries NV
- B&G Foods, Inc.
- Hero Group
- Orkla ASA
- Lindt & Sprüngli AG
- Hormel Foods Corporation
- Rigoni di Asiago S.r.l.
- Hive & Wellness Australia Pty Ltd (Capilano Honey)
- Premier Foods plc
Oportunidades de mercado e perspectivas futuras
A redução de açúcar e a reformulação com rótulo limpo continuam sendo os principais espaços em branco nas pastas doces, à medida que as marcas se adaptam às regras de posicionamento de saúde, preservando a textura, o perfil de doçura e a vida de prateleira. Fornecedores de ingredientes e tecnologia estão expandindo o conjunto de ferramentas para pastas com açúcar reduzido, como demonstrado em apresentações do setor na IFT First 2026, em Chicago, onde a Samyang Corporation apresentou a Fibernova, fibra prebiótica cristalina desenvolvida para aplicações com baixo teor de açúcar, e a HTBA apresentou a Citrose, um complexo adoçante de alta intensidade upcycled derivado de flavonoides cítricos. Paralelamente, a Nambawan Spain comercializou o Thauma (proteína adoçante taumatina II) em junho de 2026, oferecendo aos fabricantes soluções adicionais de doçura não tradicionais que podem ser posicionadas fora dos adoçantes sintéticos de alta intensidade convencionais.
Desenvolvimentos industriais recentes em Mercado de Cremes e Geleias Doces
- Abril de 2026: A Ferrero planeja introduzir o Nutella Peanut, marcando a primeira inovação de sabor da marca Nutella em mais de 60 anos. O produto combinará o característico spread cremoso de cacau da Nutella com um sabor de amendoim torrado, expandindo o portfólio de produtos da marca.
- Maio de 2025: A Ferrero lançou o Nutella Peanut, combinando o perfil de cacau com avelã da Nutella com amendoins torrados, marcando uma importante extensão de sabor para a marca. O produto tem como alvo as preferências de sabor dos consumidores norte-americanos por spreads à base de amendoim, ao mesmo tempo em que expande as ocasiões de consumo da Nutella para além do posicionamento tradicional de cacau com avelã. Também reforça a pressão competitiva nos spreads à base de nozes, onde propostas de valor diferenciadas e com menor teor de açúcar estão crescendo.
- Outubro de 2024: A GOOD GOOD entrou no mercado varejista do Reino Unido com sua linha de geleias e spreads sem açúcar adicionado na Holland & Barrett. O lançamento ampliou o acesso a spreads de frutas com teor reduzido de açúcar em uma rede varejista focada em saúde e bem-estar, fortalecendo a visibilidade do posicionamento voltado para o bem-estar em um mercado europeu maduro. Essa entrada no varejo também destaca como redes especializadas podem acelerar a distribuição de spreads premium, funcionais e reformulados.
Mercado de Cremes e Geleias Doces Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de sweet spread abrange sweet spreads embalados utilizados como coberturas ou recheios e vendidos principalmente por meio de canais de varejo. O dimensionamento é feito em base de valor ao nível do preço de venda do fabricante e inclui produtos que funcionam como sweet spreads.
Exclusões de escopo: Cremes de sanduíche salgados, cremes de queijo lácteo, margarina, coberturas e pequenos lotes artesanais vendidos exclusivamente por meio de serviços de alimentação estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Pastas de Chocolate
- Mel
- Geleias e Conservas de Frutas
- Pastas à Base de Nozes e Sementes
- Pastas à Base de Malte e Xarope
- Outros
- Por Natureza
- Convencional
- Orgânico
- Por Tipo de Embalagem
- Potes
- Recipientes
- Sachês/Embalagens Flexíveis
- Outros
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pela construção de uma base de fatos simples que pode ser verificada ano a ano em busca de sinais de demanda e oferta. Utilizamos fontes públicas como o FAOSTAT para contexto de culturas e adoçantes, o UN Comtrade para fluxos comerciais de alimentos processados relevantes, e publicações do USDA e do Eurostat para indicadores de consumo alimentar e preços.
Para alinhar o modelo com a forma como os produtos são vendidos, também consultamos relatórios anuais de empresas, apresentações para investidores, sites de associações comerciais e cobertura de imprensa de renome sobre rotulagem e lançamentos de produtos. Assinaturas pagas selecionadas são utilizadas para dados financeiros e inteligência de empresas, além de um banco de dados de remessas de importação e exportação quando a classificação comercial requer maior clareza. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram consultadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas são utilizadas para testar o modelo documental e preencher lacunas relacionadas a preços, mix de canais e intensidade de marcas próprias. Conversamos com fabricantes, fornecedores de ingredientes, distribuidores e partes interessadas do varejo por categoria nas principais regiões, para que as premissas reflitam o comportamento dos produtos nas prateleiras e os padrões de compra no nível do varejista.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 15% | APAC: 49% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 28% | EMEA: 31% |
| Players menores: 15% | Gerentes: 57% | Américas: 20% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído utilizando uma combinação de reconstrução top-down do pool de demanda e verificações bottom-up seletivas. Partimos dos sinais de consumo de alimentos embalados por região, aplicamos a penetração da categoria e as ocasiões de uso típicas para cremes, e então traduzimos isso em valor utilizando faixas de preço observadas por família de produtos.
Os principais insumos monitorados no modelo incluem a direção dos preços do açúcar e do cacau, que afeta os preços nas prateleiras, sinais de disponibilidade de mel e frutas, dependência de importações nos principais países consumidores, mudanças entre potes de vidro e embalagens flexíveis, e a divisão de canais entre o varejo moderno e o online. Onde países menores possuem dados públicos escassos, as lacunas são tratadas com indicadores proxy como PIB per capita, urbanização e participação de alimentos embalados, seguidos de uma verificação cruzada com mercados próximos de dietas similares.
Para as previsões, a análise de cenários é utilizada em torno de um caso base ancorado no repasse esperado de custos de matérias-primas, expansão de marcas próprias e ritmo de reformulação com rótulo limpo. Esses cenários são revisados com os respondentes primários para que a curva de crescimento permaneça prática, e a perspectiva final é mantida consistente com a elasticidade de categoria observada e os padrões comerciais.
Ciclo de Validação e Atualização de Dados
A validação ocorre em algumas camadas para que os valores discrepantes sejam identificados precocemente. Comparamos os resultados com sinais independentes, como movimentação comercial, ciclos de preços de matérias-primas e crescimento amplo de alimentos embalados, e então investigamos grandes variações no nível de país e região antes da aprovação final.
Um segundo analista revisa os cálculos, as conversões de unidades e o tratamento de moedas, seguido de uma verificação final de consistência ao longo dos anos históricos e da curva de previsão. O relatório é atualizado anualmente, com atualizações intermediárias acionadas por eventos relevantes, como grandes choques de preços, mudanças de política que afetam o açúcar ou mudanças significativas na oferta. Antes da entrega, realizamos uma revisão atualizada para que os clientes recebam a visão mais recente, em vez de um instantâneo mais antigo.
Tamanho do Mercado de Sweet Spread da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para sweet spreads podem parecer muito distantes mesmo quando cobrem o mesmo espaço no papel, e as diferenças geralmente decorrem do escopo, do nível de preços e do ano-base selecionado. As diferenças também surgem quando uma estimativa combina valor de varejo com valor do fabricante, ou quando a cobertura se limita a apenas alguns tipos de creme.
Neste mercado, os principais fatores são se as manteigas de nozes e sementes e os cremes de malte ou xarope estão incluídos, se os volumes exclusivos de serviços de alimentação estão misturados, e como o timing da conversão de moeda é tratado quando a inflação está em movimento. A diferença também se amplia quando um editor ancora em 2024 e outro usa 2026, e quando o aumento de preços é aplicado de forma ampla em vez de ser verificado por família de produtos e região, razão pela qual as regras de escopo e as verificações de preços ao nível do fabricante estão explicitamente documentadas na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 35,41 bilhões de USD (2026) | |
| Global Research Firm A | 30,13 bilhões de USD (2024) | Utiliza um ano-base anterior e não confirma claramente a inclusão de manteigas de nozes e sementes e cremes de malte ou xarope, o que pode reduzir os totais em comparação com uma definição mais ampla de sweet spread. |
| Global Research Firm B | 30,13 bilhões de USD (2024) | Ancora em 2024 e fornece clareza limitada sobre se os valores são mantidos ao preço de venda do fabricante versus valor de varejo em todas as regiões, o que pode alterar os totais quando as margens e a inflação variam. |
Em conjunto, a tabela sugere que a principal diferença é explicada pela escolha do ano-base, pelas famílias de produtos incluídas e pelo tratamento consistente do nível de preços entre os países. Mantemos cada premissa vinculada a indicadores verificáveis para que o total possa ser replicado e atualizado sem introduzir expansão de escopo oculta ou dupla contagem.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de pastas doces?
O mercado de pastas doces está em USD 35,41 bilhões em 2026 e está projetado para atingir USD 45,7 bilhões até 2031.
Qual é a importância do varejo online para o crescimento da categoria?
O varejo online é o canal de expansão mais rápida, com uma perspectiva de CAGR de 11,32%, remodelando as estratégias de sortimento e marketing.
O que está impulsionando a premiumização nas pastas doces?
A crescente demanda por formulações orgânicas, de rótulo limpo e funcionais está direcionando os consumidores para pastas de maior valor agregado e preço mais elevado.
Como os fabricantes estão lidando com as pressões de redução de açúcar?
As empresas utilizam adoçantes naturais, reformulam receitas e adotam embalagens com porções controladas para se alinhar com as regulamentações de saúde e as expectativas dos consumidores.