
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
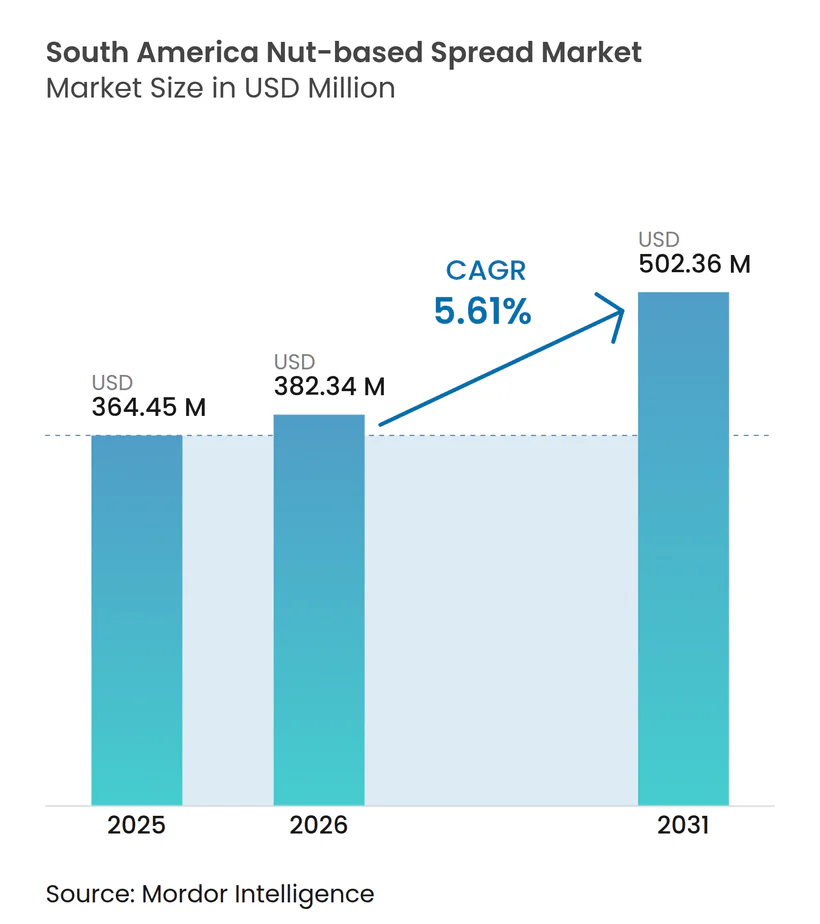
| Tamanho do mercado no ano base (2025) | 364.45 Milhões de dólares |
| Tamanho do Mercado (2026) | 382.34 Milhões de dólares |
| Tamanho do Mercado (2031) | 502.36 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.61 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pastas à Base de Nozes da América do Sul por Mordor Intelligence
O tamanho do mercado de pastas base de nozes da América do Sul está projetado para expandir de 382,34 milhões de USD em 2026, acima dos 364,45 milhões de USD em 2025, para 502,36 milhões de USD até 2031, registrando um CAGR de 5,61% entre 2026 e 2031. A demanda está se movendo em direção a pastas ricas em proteínas e à base de plantas, à medida que os consumidores reavaliam geleias com alto teor de açúcar, pastas lácteas e cremes de avelã com cacau. O mercado de pastas à base de nozes da América do Sul se beneficia de uma maior participação em atividades físicas, uma base mais ampla de compradores de supermercados online e um maior interesse do varejo em formatos diferenciados. Os varejistas estão destinando mais espaço nas prateleiras para produtos de amendoim, amêndoa e mix de nozes, à medida que os apelos à saúde e funcionalidade ganham relevância. Os fornecedores estão respondendo com receitas sem açúcar adicionado, linhas orgânicas, embalagens individuais e distribuição prioritariamente digital. A disponibilidade de matéria-prima permanece o principal risco operacional, pois os processadores domésticos competem com os mercados de exportação por amendoins e dependem de importações para amêndoas.
Principais Conclusões do Relatório
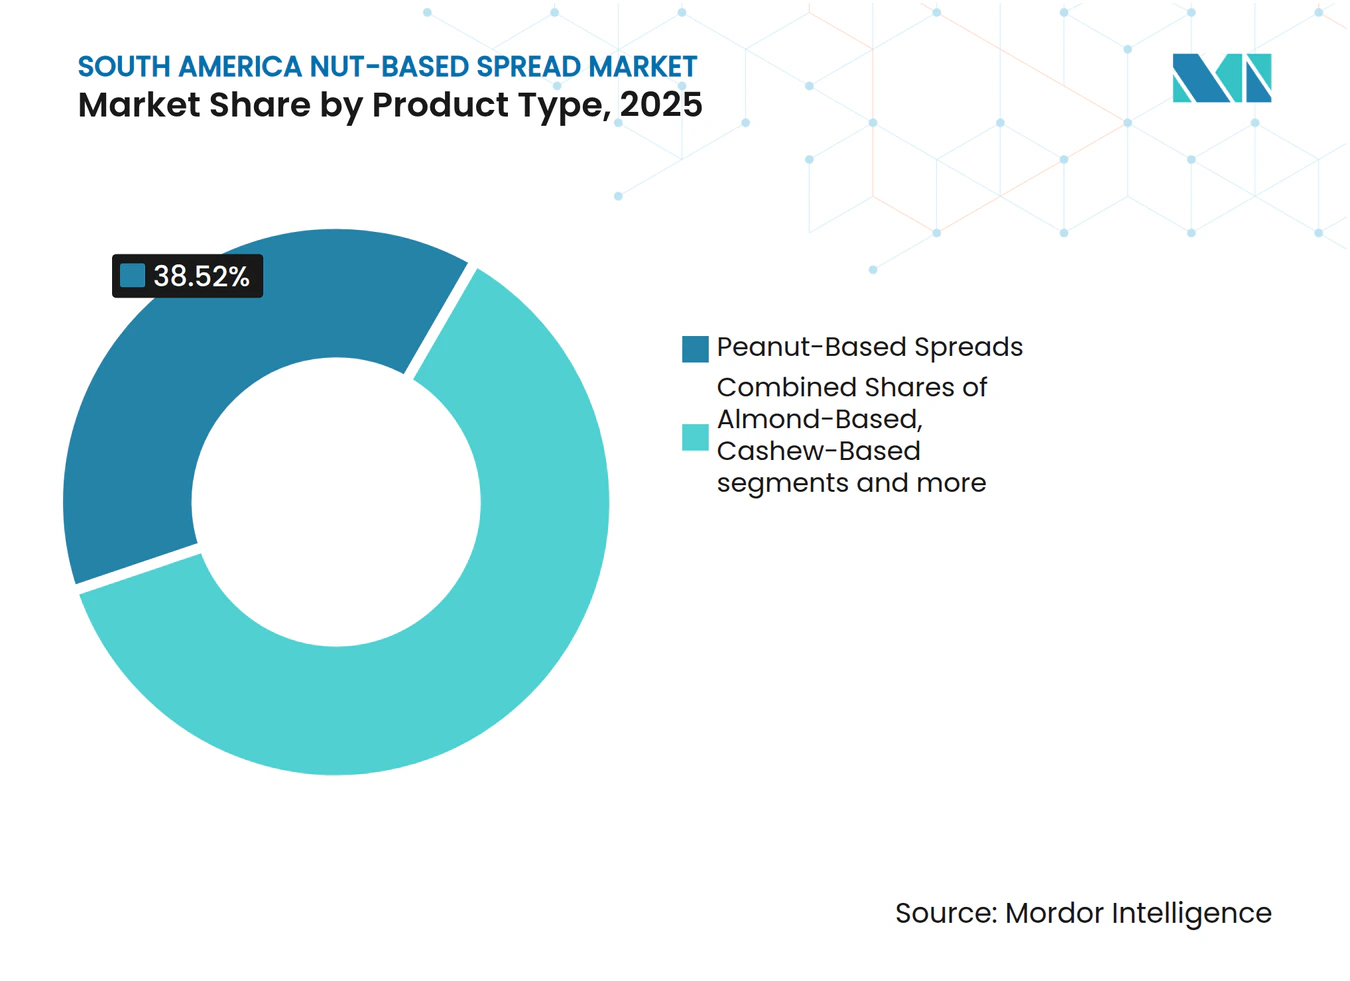
- Por tipo de produto, as Pastas à Base de Amendoim detinham 38,52% da participação do mercado de pastas à base de nozes da América do Sul em 2025, enquanto as Pastas à Base de Amêndoa registraram o maior CAGR projetado de 7,11% até 2031.
- Por natureza, as pastas à base de nozes Convencionais detinham 67,21% da receita em 2025, enquanto as pastas à base de nozes Orgânicas registraram o maior CAGR projetado de 6,84% até 2031.
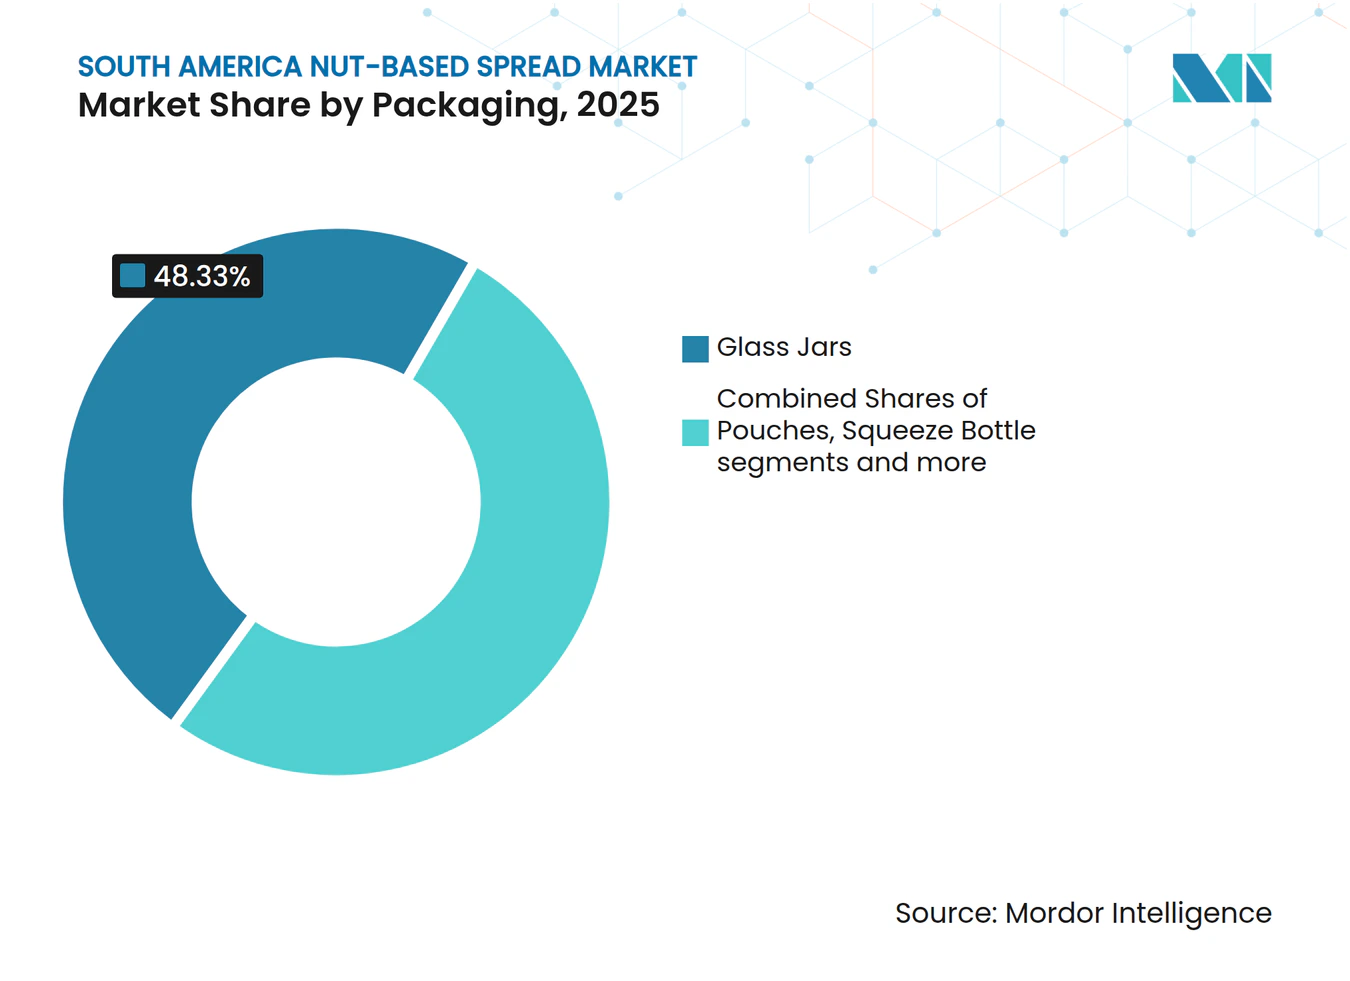
- Por embalagem, os Potes de Vidro responderam por 48,33% da receita em 2025, enquanto as Saquinhos e Sachês registraram o maior CAGR projetado de 7,56% até 2031.
- Por canal de distribuição, os Supermercados e Hipermercados detinham 38,67% da receita em 2025, enquanto os Canais de Varejo Online registraram o maior CAGR projetado de 7,78% até 2031.
- Por geografia, o Brasil detinha 42,38% da receita em 2025, enquanto o Chile registrou o maior CAGR projetado de 7,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por alternativas mais saudáveis às geleias com alto teor de açúcar e pastas lácteas | +1.4% | Global, concentrado nos mercados urbanos do Brasil e do Chile | Curto prazo (≤ 2 anos) |
| Adoção crescente de opções de café da manhã e lanches à base de plantas ricas em proteínas | +1.1% | Brasil, Argentina, Colômbia | Médio prazo (2–4 anos) |
| Expansão do varejo moderno e dos canais de distribuição de supermercados online | +0.9% | Brasil (principal), Chile, Colômbia | Curto prazo (≤ 2 anos) |
| Demanda crescente por pastas à base de nozes premium, orgânicas, naturais, sem açúcar adicionado e funcionais | +0.8% | Chile, Argentina, com expansão para o varejo premium do MERCOSUL | Médio prazo (2–4 anos) |
| Demanda crescente por pastas à base de nozes enriquecidas com proteínas por meio de canais de nutrição esportiva e suplementos | +0.7% | Brasil (dominante), Argentina, Chile | Médio prazo (2–4 anos) |
| Inovação de produtos com sabores locais, como paçoca, doce de leite, cacau, whey e café | +0.5% | Brasil (principal), com expansão para Argentina e Colômbia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Alternativas Mais Saudáveis às Geleias com Alto Teor de Açúcar e Pastas Lácteas
O mercado de pastas à base de nozes da América do Sul está se beneficiando de um padrão de substituição nas ocasiões de café da manhã e lanches. Os consumidores estão migrando para produtos que oferecem proteína, ingredientes à base de plantas ou menor teor de açúcar adicionado em substituição às pastas doces tradicionais. Os varejistas ampliaram os sortimentos de manteiga de amendoim, e o mercado de pastas à base de nozes da América do Sul tem mais acesso ao espaço nas prateleiras convencionais, antes ocupado por produtos mais adocicados. Essa mudança apoia a entrada de produtos de amêndoa e caju que antes estavam concentrados em lojas especializadas. Produtos com menor teor de açúcar adicionado também se encaixam nos programas de bem-estar dos varejistas e nas regras de rotulagem frontal[1]. Essa mudança no espaço de prateleira oferece aos fornecedores mais oportunidades de apresentar uma gama mais ampla de produtos à base de nozes aos compradores habituais de supermercados.
Adoção Crescente de Opções de Café da Manhã e Lanches à Base de Plantas Ricas em Proteínas
O mercado de pastas à base de nozes da América do Sul é sustentado pela demanda por proteína vegetal tanto no café da manhã cotidiano quanto em ocasiões fitness. A Arla Foods Ingredients pesquisou 4.000 consumidores na Argentina, Brasil, Chile e Colômbia, e constatou que o teor de proteína está entre os 3 principais fatores de compra. No Brasil, 40% dos entrevistados afirmaram querer enriquecimento proteico em mais categorias de alimentos. As embalagens individuais podem atender compradores que se alimentam entre as refeições ou em torno de exercícios físicos, sem depender de um posicionamento de confeitaria. Lojas de conveniência, academias e postos de combustível com varejo podem estender a categoria além das compras domésticas planejadas. O mercado de pastas à base de nozes da América do Sul pode posicionar sachês ao lado de barras energéticas e bebidas proteicas quando as marcas comunicam claramente o benefício funcional.
Expansão do Varejo Moderno e dos Canais de Distribuição de Supermercados Online
O Brasil é a principal base de crescimento digital para o mercado de pastas à base de nozes da América do Sul. O Serviço Comercial dos EUA estimou que o comércio eletrônico brasileiro atingiu 36,30 bilhões de USD em 2025 e atendeu 94,00 milhões de compradores online[2]. As prateleiras digitais permitem que marcas menores expliquem ingredientes, comparem tamanhos de embalagem e alcancem compradores fora das maiores redes de varejo físico. As páginas de produtos online podem sustentar preços premium quando os consumidores podem verificar facilmente a formulação, as informações nutricionais e a variedade de sabores. As vendas diretas também oferecem aos fabricantes uma forma mais rápida de testar a demanda regional antes de ampliar a distribuição em lojas. O varejo físico continua sendo importante porque proporciona acesso doméstico rotineiro e permite que os compradores comparem produtos nas prateleiras.
Demanda Crescente por Pastas à Base de Nozes Premium, Orgânicas, Naturais, Sem Açúcar Adicionado e Funcionais
O Chile oferece um ambiente favorável para produtos premium e orgânicos no mercado de pastas à base de nozes da América do Sul. As exportações de alimentos orgânicos chilenos atingiram 344 milhões de USD em 2025, aumentando 40% em valor e 28% em volume. Cadeias de fornecimento orgânico mais robustas podem melhorar o acesso a insumos certificados para os fabricantes de alimentos locais. O USDA identifica saúde, bem-estar e alimentos orgânicos como importantes prioridades de demanda no varejo chileno. O mercado de pastas à base de nozes da América do Sul tem espaço para produtos premium quando a qualidade dos ingredientes, a certificação e o posicionamento nutricional são claros para o comprador. Os varejistas podem usar esses atributos para diferenciar produtos das pastas convencionais sem depender exclusivamente de apelos de sabor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade na produção de nozes e no fornecimento de matéria-prima | -0.8% | Em toda a América do Sul, mais aguda no Brasil e na Argentina | Curto prazo (≤ 2 anos) |
| Altos custos associados ao gerenciamento de alérgenos, prevenção de contaminação e conformidade com a rotulagem nutricional | -0.5% | Brasil (impulsionado pela ANVISA), zona de harmonização do MERCOSUL | Médio prazo (2–4 anos) |
| Desafios na manutenção da textura e estabilidade do produto | -0.3% | Nacional, com pressão em estágio inicial no Chile e no Peru | Longo prazo (≥ 4 anos) |
| Requisitos regulatórios e de conformidade com a rotulagem de alimentos | -0.4% | Brasil, Chile, em todo o MERCOSUL | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade na Produção de Nozes e no Fornecimento de Matéria-Prima
O mercado de pastas à base de nozes da América do Sul está exposto a oscilações na disponibilidade de amendoim e à dependência de importações para amêndoas. O Brasil colheu 1,30 milhão de toneladas de amendoim no ciclo 2024/25, enquanto a cadeia de valor do amendoim gerou BRL 18,60 bilhões, equivalente a 3,26 bilhões de USD. A safra seguinte de 2025/26 foi projetada em 1,10 milhão de toneladas, 19% abaixo do recorde anterior. A Argentina exportou 322.000 toneladas de produtos de amendoim no valor de 487 milhões de USD no primeiro semestre de 2025, e os processadores domésticos precisam competir com os compradores de exportação quando a oferta é escassa[3]. As pastas de amêndoa enfrentam um risco de importação separado, enquanto contratos de fornecimento de longo prazo e fornecedores diversificados podem limitar, mas não eliminar, a exposição ao preço de commodities. O mercado de pastas à base de nozes da América do Sul é, portanto, vulnerável a picos de preços em 2 fluxos de insumos distintos.
Altos Custos Associados ao Gerenciamento de Alérgenos, Prevenção de Contaminação e Requisitos de Conformidade com a Rotulagem Nutricional
Os custos de conformidade são uma restrição significativa para os produtores menores no mercado de pastas à base de nozes da América do Sul. Os alérgenos de nozes de árvore exigem segregação, testes, práticas de saneamento documentadas e, em alguns casos, linhas de produção dedicadas. A RDC 429/2020 do Brasil exige um aviso frontal proeminente para alimentos com alto teor de açúcar adicionado, gordura saturada ou sódio, o que pode forçar a reformulação ou adicionar um aviso de rótulo visível. A ANVISA também abriu a Consulta Pública nº 1357/2025 em novembro de 2025 sobre declarações de país de origem e identificação mais rigorosa de alérgenos, enquanto a RDC 843/2024 estabeleceu um prazo de recadastramento para setembro de 2026. Essas medidas protegem os consumidores, mas podem retardar os lançamentos e aumentar os custos de documentação para fabricantes menores. Rotulagem clara e produtos cuidadosamente formulados sem açúcar adicionado podem construir a confiança do consumidor, ao mesmo tempo em que ajudam os fornecedores a cumprir os requisitos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dominância do Amendoim e Premiumização Liderada pela AmêndoaAs pastas à base de amendoim detinham 38,52% da participação do mercado de pastas à base de nozes da América do Sul em 2025. A base de fornecimento de amendoim do Brasil e o lugar familiar do amendoim em lanches, doces e pastas de café da manhã sustentam essa posição tanto nas grandes cidades quanto no varejo de massa mais amplo. A pesquisa fornecida identifica mais de 150,00 marcas ativas de manteiga de amendoim no Brasil, demonstrando a profundidade da atividade de marcas locais e a baixa barreira à diferenciação por meio de sabores, proteínas ou embalagens. A manteiga de amendoim continua sendo o ponto de entrada para muitos domicílios porque é amplamente distribuída, fácil de entender e disponível em vários pontos de preço, desde potes básicos até variedades funcionais. Uma ampla base de fornecimento local também apoia lançamentos frequentes de produtos e promoções no varejo. Essas características ajudam os produtos de amendoim a manter uma clara vantagem de disponibilidade enquanto as variedades de nozes premium crescem a partir de uma base menor.
As Pastas à Base de Amêndoa estão projetadas para crescer a um CAGR de 7,11% até 2031, a taxa mais rápida dentro do agrupamento de produtos. Essa parte do tamanho do mercado de pastas à base de nozes da América do Sul pode agregar valor a partir de consumidores urbanos que associam a manteiga de amêndoa a ingredientes premium e a um perfil nutricional diferente, mesmo quando não é um item doméstico regular. As marcas podem usar blends de amêndoa e amendoim como um upgrade em relação à manteiga de amendoim principal, mantendo a mesma posição na prateleira, ocasiões de uso familiares e textura de pasta reconhecível. As Pastas à Base de Nozes e as Pastas à Base de Caju permanecem menores, mas têm relevância crescente nos canais de supermercados premium na Argentina e na Colômbia, onde novos sabores podem complementar os sortimentos de varejo orientados à saúde. Os produtos de avelã têm uma associação mais forte com a confeitaria, enquanto os produtos de mix de nozes e macadâmia oferecem aos varejistas especializados uma rota para maior variedade e ajudam a reduzir a dependência de uma única base de produto.



Por Natureza:
Escala Convencional e Crescimento OrgânicoOs produtos convencionais detinham 67,21% da receita em 2025, refletindo sua ampla presença em supermercados e lojas de atacarejo. O formato de massa é importante para o setor de pastas à base de nozes porque preço, disponibilidade, sabor familiar e uso doméstico recorrente continuam sendo centrais para as compras recorrentes. As grandes marcas brasileiras sustentam esse segmento por meio de processamento estabelecido, marcas reconhecíveis e distribuição que alcança mais compradores do que as lojas especializadas em alimentos saudáveis. Os produtos convencionais fornecem uma base a partir da qual os fornecedores podem introduzir variantes com menos açúcar, mais proteína ou sabores locais, sem exigir que os consumidores mudem seus hábitos de compra cotidianos. O segmento permanecerá relevante à medida que os consumidores buscam ingredientes mais limitados sem necessariamente migrar para um produto orgânico de preço mais elevado ou um canal de varejo especializado.
As pastas à base de nozes orgânicas estão projetadas para expandir a um CAGR de 6,84% até 2031. O arcabouço de certificação da Lei 20.089 do Chile apoia a disponibilidade de insumos orgânicos certificados e alimentos acabados, ajudando os fornecedores a fazer afirmações credíveis em um mercado onde a certificação pode influenciar o posicionamento nas lojas. O segmento de alimentos saudáveis do Chile foi avaliado em 3,27 bilhões de USD em 2025 e cresceu 9,30% ao ano, de acordo com a fonte do USDA fornecida, o que sustenta a demanda por produtos com rótulos claros e teor reduzido de açúcar adicionado. As receitas sem açúcar adicionado podem evitar o aviso frontal associado ao alto teor de açúcar adicionado, conferindo às ofertas orgânicas e de rótulo mais limpo uma vantagem comercial prática nas lojas e nas buscas online. Os fornecedores estabelecidos podem usar essas características para ampliar seu portfólio, mantendo os produtos convencionais disponíveis para compradores mais sensíveis ao preço. O segmento orgânico está, portanto, vinculado tanto à diferenciação no varejo quanto à reformulação de produtos.
Por Embalagem:
Liderança dos Potes de Vidro e Expansão das Embalagens IndividuaisOs Potes de Vidro responderam por 48,33% da receita em 2025. O formato é adequado para armazenamento em despensa, uso familiar no café da manhã e apresentação padrão no corredor de pastas, onde os consumidores frequentemente esperam comparar várias marcas e tamanhos de embalagem em um único lugar. O vidro também pode transmitir uma posição premium para produtos com pedaços visíveis, receitas simples ou ingredientes de maior valor, e pode sustentar o uso doméstico recorrente após a abertura. Seu amplo uso no Brasil, Argentina e Chile reflete a importância contínua dos supermercados para as compras domésticas regulares e o hábito estabelecido de comprar embalagens maiores de uso múltiplo. O risco de quebra, o peso no transporte e o controle de porções menos conveniente são os principais limites do formato, especialmente para envio direto e uso fora de casa.
Os Saquinhos e Sachês estão projetados para crescer a um CAGR de 7,56% até 2031. O setor de pastas à base de nozes pode usar esses formatos em canais de nutrição esportiva porque as porções se alinham ao consumo pré e pós-treino e se encaixam ao lado de outros produtos proteicos portáteis. As embalagens flexíveis reduzem danos durante o envio direto ao consumidor, diminuem a preocupação com a quebra de vidro e são mais fáceis de transportar fora de casa. Esses atributos os tornam adequados para vendas em eventos, lojas de conveniência e pontos de venda em academias, onde os consumidores podem querer um produto para consumo imediato. Os Frascos com Bico Dosador atendem ao uso familiar, enquanto potes, saquinhos com bico e formatos de embalagem clube podem atender ao serviço de alimentação, panificação e demanda a granel em um conjunto mais amplo de ocasiões de consumo. A escolha da embalagem, portanto, permite que os fornecedores atendam tanto ao uso doméstico recorrente quanto a porções menores para consumo em movimento.

Por Canal de Distribuição:
Escala das Lojas e Acesso DigitalOs Supermercados e Hipermercados detinham 38,67% da receita em 2025. Esses pontos de venda oferecem ao mercado de pastas à base de nozes da América do Sul uma rota confiável para compradores domésticos rotineiros e permitem que os fornecedores alcancem compradores que não frequentam lojas dedicadas a alimentos saudáveis. As grandes redes podem exibir várias marcas, comparar pontos de preço e introduzir novos sabores dentro do mesmo conjunto de prateleiras, o que ajuda os consumidores a migrar de produtos de amendoim familiares para opções premium ou funcionais. Elas continuam sendo a principal plataforma para construir amplo reconhecimento fora do nicho de alimentos saudáveis e para obter uma presença consistente na cesta de compras semanal. O Assaí reportou crescimento de dois dígitos no volume de pastas de nozes em 2023/24 e expandiu sua linha de manteiga de amendoim em 14,00%, de acordo com a pesquisa fornecida.
Os Canais de Varejo Online estão projetados para crescer a um CAGR de 7,78% até 2031. As vendas digitais ajudam marcas menores a alcançar compradores que buscam ingredientes específicos, formatos dietéticos ou sabores não disponíveis nas lojas próximas, ao mesmo tempo em que permitem que as empresas testem produtos sem garantir imediatamente um espaço em uma grande rede. O mercado de pastas à base de nozes da América do Sul pode usar páginas de produtos online para explicar o teor de proteína, o status de açúcar adicionado, os formatos de embalagem e as sugestões de consumo com mais detalhes do que um rótulo de prateleira permite. As Lojas de Conveniência estão ganhando relevância para sachês e formatos portáteis em áreas de trânsito urbano, onde os produtos podem ser comprados para consumo imediato. Academias e varejistas de suplementos, lojas de alimentos saudáveis e operadores de serviços de alimentação continuam sendo canais menores, mas oferecem acesso focado a compradores de alta margem e orientados à saúde com necessidades distintas.
Análise Geográfica
Mercado de Pasta à Base de Nozes do Brasil
O Brasil deteve 42,38% da participação no mercado de pastas à base de nozes da América do Sul em 2025. Sua cadeia integrada de amendoim apoia os processadores locais e oferece às marcas domésticas uma ampla base de fornecimento. A safra de amendoim do Brasil em 2024/25 atingiu 1,30 milhão de toneladas, e a cadeia de valor gerou BRL 18,60 bilhões, equivalente a 3,26 bilhões de USD. O comércio eletrônico atingiu 36,30 bilhões de USD em 2025, proporcionando mais um canal para que marcas especializadas alcancem os consumidores. A Nestlé comprometeu BRL 7 bilhões, equivalente a 1,27 bilhão de USD, no Brasil entre 2025 e 2028, destinados à expansão de capacidade, modernização e desenvolvimento de categorias premium.
Mercado de Pasta à Base de Nozes do Chile
O Chile deve expandir a um CAGR de 7,21% até 2031, a taxa mais rápida na comparação regional. Sua cultura varejista voltada ao bem-estar favorece produtos com certificação orgânica, menor teor de açúcar adicionado e rotulagem clara. As exportações de alimentos orgânicos atingiram 344 milhões de USD em 2025, com crescimento de 40% em valor, o que aponta para cadeias de fornecimento orgânico local mais consolidadas. O comércio eletrônico de alimentos cresceu 12,00% no Chile em 2024, e o USDA identificou saúde, bem-estar e alimentos de origem vegetal como áreas prioritárias para os varejistas. O sistema de certificação e a base de varejo premium do Chile oferecem um ambiente propício para pastas de nozes de maior valor agregado.
Mercado de Pasta à Base de Nozes da América do Sul em Sentido Amplo
Argentina, Colômbia, Peru e o restante da América do Sul respondem pela demanda regional remanescente. A Argentina exportou 322.000 toneladas de produtos de amendoim no valor de 487,00 milhões de USD no primeiro semestre de 2025, mantendo sua importância como fornecedora de matéria-prima. A volatilidade econômica limita a demanda no mercado de massa na Argentina, embora varejistas premium em Buenos Aires comercializem produtos de amêndoa e castanha de caju. A Colômbia está se desenvolvendo como polo de distribuição para formatos de nutrição esportiva e alimentos naturais, enquanto o Peru permanece como uma oportunidade em estágio inicial, conectada ao fornecimento de nozes andinas e castanha de caju. O restante da América do Sul é atendido majoritariamente por importações, com capacidade de fabricação local limitada.
Cenário Competitivo
Concentração do Mercado
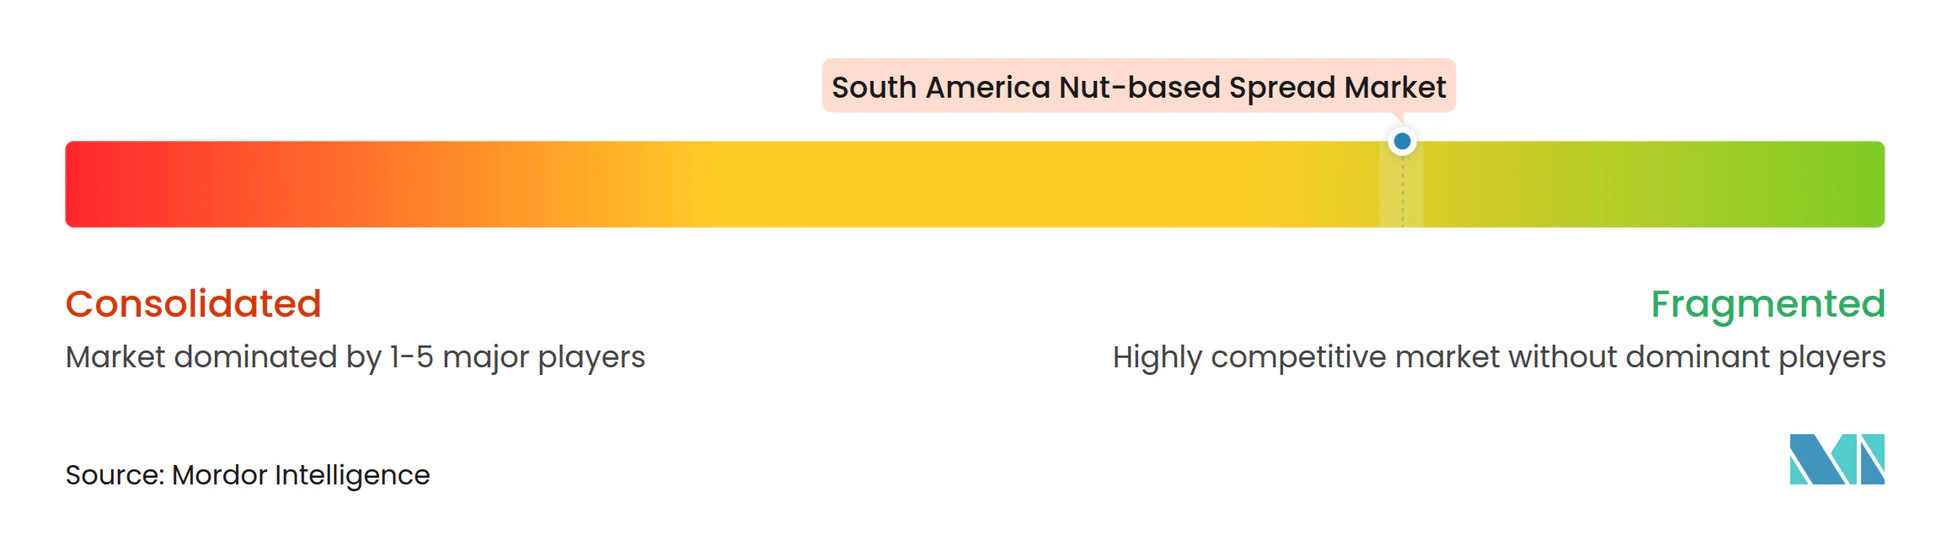
O mercado de pastas à base de nozes da América do Sul é fragmentado, com marcas brasileiras locais competindo por meio de posicionamento voltado ao fitness, acesso ao comércio eletrônico e variedade de produtos. Dr. Peanut, Power1One, DaColônia e Santa Helena têm maior relevância local do que as multinacionais de alimentos com posicionamento amplo em vários canais. As marcas locais podem reagir rapidamente à demanda de nutrição esportiva e usar vendas sociais e online para desenvolver relacionamentos diretos com os clientes. A Santa Helena se beneficia da escala de processamento e do reconhecimento de marca estabelecido em produtos de amendoim. A Dr. Peanut usa posicionamento funcional e inovação de sabores para competir em uma categoria que cada vez mais se sobrepõe aos lanches.
A Supley adquiriu o controle total da Dr. Peanut em janeiro de 2025 e comprometeu BRL 30,00 milhões, equivalente a 5,30 milhões de USD, em pesquisa, distribuição e branding internacional. A empresa estabeleceu um objetivo de receita de BRL 500,00 milhões, equivalente a 88,00 milhões de USD, em 5,00 anos, em comparação com os BRL 200 milhões reportados anteriormente. A Santa Helena lançou a linha Zero em 2025, adicionando pastas, barras e doces sem açúcar adicionado ao seu portfólio. A Ferrero continuou a desenvolver sua infraestrutura de fornecimento de avelã no Chile, o que apoia sua cadeia de valor estabelecida vinculada à Nutella. Esses movimentos mostram que escala, acesso ao fornecimento e formatos de produtos diferenciados continuam sendo ferramentas competitivas importantes.
As multinacionais sem uma posição clara na categoria regional enfrentaram um caminho mais difícil. A Hormel concordou em vender seu negócio Ceratti no Brasil em 2025, embora esse negócio fosse de carnes processadas e não de pastas à base de nozes. Essa transação não altera o conjunto direto de concorrentes de pastas de nozes, mas mostra o valor do foco na categoria no Brasil. Oportunidades de espaço em branco permanecem em blends de múltiplas nozes e formatos para serviços de alimentação, onde portfólios de marcas mais amplos têm visibilidade limitada. Entrenuts, Nat Nuts e WAKEUP representam o tipo de fornecedor menor que busca distinção por meio de formatos de ingrediente único e combinações inovadoras.
Líderes do Setor de Pastas à Base de Nozes da América do Sul
-
The Kraft Heinz Company
-
Hormel Foods Corporation
-
The J.M. Smucker Company
-
Post Holdings
-
Unilever Plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pasta à Base de Nozes da América do Sul Empresas cobertas neste relatório
- DaColônia
- Dr. Peanut
- Power1One
- Santa Helena
- Nutt's+
- Ferrero International
- The Kraft Heinz Company
- Hormel Foods Corporation
- The J.M. Smucker Company
- Post Holdings
- The Hershey Company
- Conagra Brands, Inc.
- Unilever Plc
- Nestlé S.A.
- The Hain Celestial Group, Inc.
- Manisel S.A.
- Entrenuts S.R.L.
- Nat Nuts
- Cacahuates
- WAKEUP
Desenvolvimentos industriais recentes em Mercado de Pasta à Base de Nozes da América do Sul
- Junho de 2026: A Tell Alimentos introduziu 20 novos produtos em junho de 2026, expandindo além de seu portfólio tradicional de temperos e molhos. As novas ofertas incluíam manteiga de amendoim e Tell Nutti, uma pasta à base de avelã, desenvolvidas pela equipe interna da empresa e fabricadas em Blumenau, Santa Catarina.
- Agosto de 2025: A Prodeman introduziu o VITA+, uma versão enriquecida de sua manteiga de amendoim Maní King. O produto contém vitaminas B3, B12, D e E, além de magnésio e zinco. Está disponível em um pote de 350 gramas e foi desenvolvido pelas equipes de pesquisa e desenvolvimento, processamento e marketing da Prodeman.
- Julho de 2025: A marca brasileira Dr. Peanut introduziu uma manteiga de amendoim com sabor de pistache no evento fitness Arnold South America 2025. O produto combina uma base de manteiga de amendoim com sabor de pistache, visando consumidores que buscam sabores diferenciados e pastas inovadoras. O lançamento fez parte da estratégia mais ampla de inovação de produtos da marca.
Escopo do Relatório do Mercado de Pastas à Base de Nozes da América do Sul
Visão geral da segmentação
Por Tipo de Produto
| Pastas à Base de Amendoim |
| Pastas à Base de Amêndoa |
| Pastas à Base de Nozes |
| Pastas à Base de Caju |
| Pastas à Base de Avelã |
| Outros Tipos de Produto |
Por Natureza
| Convencional |
| Orgânico |
Por Embalagem
| Potes de Vidro |
| Frascos com Bico Dosador |
| Saquinhos e Sachês |
| Outros Formatos de Embalagem |
Por Canais de Distribuição
| Supermercados/Hipermercados |
| Lojas de Conveniência |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
Por Geografia
| Brasil |
| Argentina |
| Chile |
| Peru |
| Colômbia |
| Restante da América do Sul |
| Por Tipo de Produto | Pastas à Base de Amendoim |
| Pastas à Base de Amêndoa | |
| Pastas à Base de Nozes | |
| Pastas à Base de Caju | |
| Pastas à Base de Avelã | |
| Outros Tipos de Produto | |
| Por Natureza | Convencional |
| Orgânico | |
| Por Embalagem | Potes de Vidro |
| Frascos com Bico Dosador | |
| Saquinhos e Sachês | |
| Outros Formatos de Embalagem | |
| Por Canais de Distribuição | Supermercados/Hipermercados |
| Lojas de Conveniência | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição | |
| Por Geografia | Brasil |
| Argentina | |
| Chile | |
| Peru | |
| Colômbia | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para as pastas à base de nozes da América do Sul?
A categoria está projetada para crescer a um CAGR de 5,61% de 2026 a 2031, passando de 382,34 milhões de USD para 502,36 milhões de USD.
Qual tipo de produto lidera as vendas na América do Sul?
As Pastas à Base de Amendoim lideram com 38,52% de participação em 2025, sustentadas pela base de fornecimento do Brasil e pela ampla familiaridade doméstica.
Qual formato de produto está crescendo mais rapidamente?
Os Saquinhos e Sachês estão projetados para crescer a um CAGR de 7,56% até 2031, impulsionados pela nutrição esportiva e pela demanda de venda direta ao consumidor.
Por que as pastas à base de nozes orgânicas estão ganhando força?
As pastas à base de nozes orgânicas estão projetadas para crescer a um CAGR de 6,84%, à medida que os consumidores buscam produtos certificados, com rótulo limpo e sem açúcar adicionado.