
Tamanho e Participação do Mercado de Nozes
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 40.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 52.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.68 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
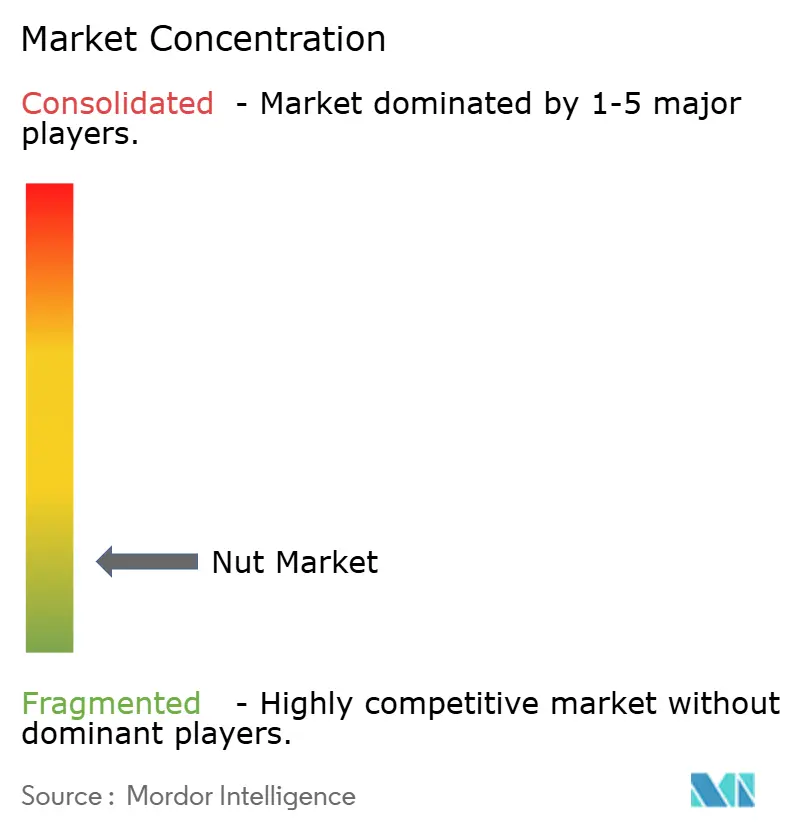
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Nozes por Mordor Intelligence
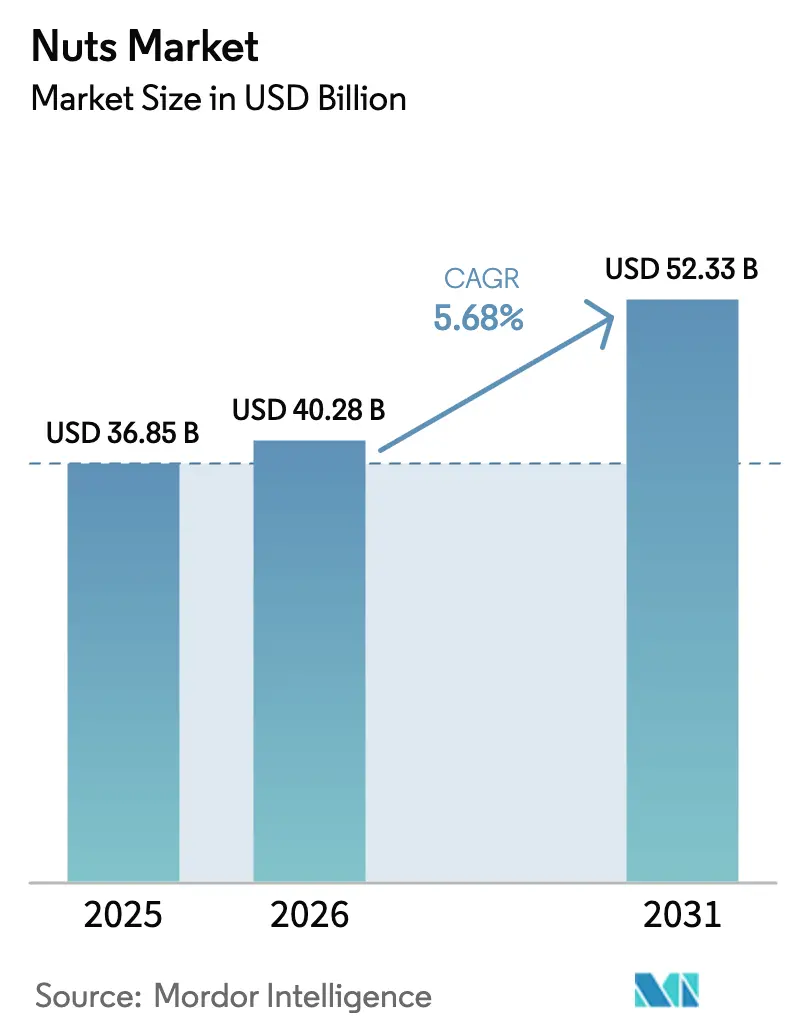
O tamanho do Mercado de Nozes está projetado para expandir de USD 36,85 bilhões em 2025 e USD 40,28 bilhões em 2026 para USD 52,33 bilhões até 2031, registrando um CAGR de 5,68% entre 2026 e 2031. A demanda acelerada por lanches ricos em proteínas, a revisão da declaração "saudável" da FDA em 2025 que cobre explicitamente as nozes de árvore, e as Diretrizes Alimentares para os Americanos 2025-2030 que posicionam as nozes como uma fonte central de proteínas estão elevando a visibilidade no varejo e as aquisições institucionais. Os ventos favoráveis das políticas convergem com o aperto das alocações de água da Califórnia, que reduziram a produção de amêndoas em 2024 em 8% e sustentaram a força dos preços à vista. A premiumização é evidente na rápida adoção de extensões orgânicas, aromatizadas e funcionais, enquanto o comércio eletrônico amplia o sortimento além do que as prateleiras físicas conseguem suportar. A integração vertical entre os principais produtores isola as cadeias de suprimentos, mas eleva as barreiras de entrada no setor, mantendo a intensidade competitiva em nível moderado.
Principais Conclusões do Relatório
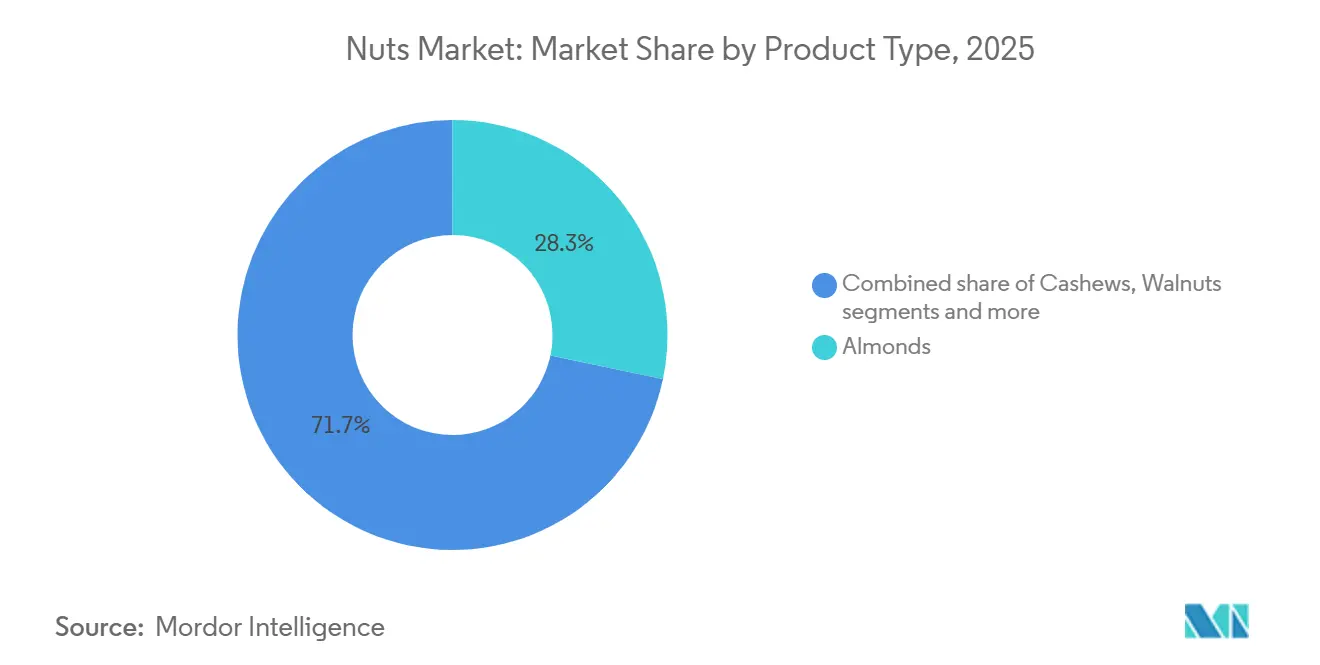
- Por tipo, as amêndoas lideraram com 28,28% da participação do mercado de nozes em 2025, enquanto os pistaches têm previsão de registrar o maior CAGR de 6,45% até 2031.
- Por categoria, as ofertas convencionais detinham 75,22% do tamanho do mercado de nozes em 2025, e os produtos orgânicos têm projeção de crescimento a um CAGR de 7,03% até 2031.
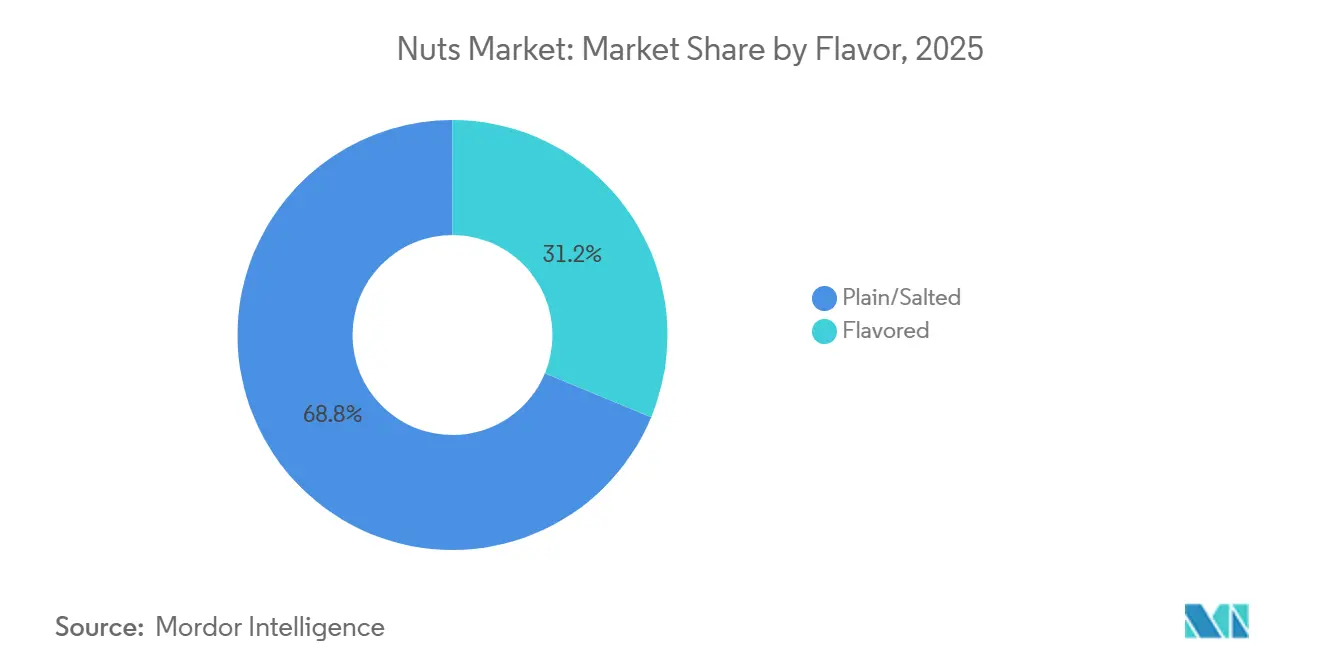
- Por sabor, os formatos simples e salgados capturaram 68,75% da receita em 2025; as variantes aromatizadas avançam a um CAGR de 6,63% até 2031.
- Por canal de distribuição, supermercados e hipermercados responderam por 48,23% das vendas de 2025, enquanto o varejo online se expande a um CAGR de 7,02% no período de 2026 a 2031.
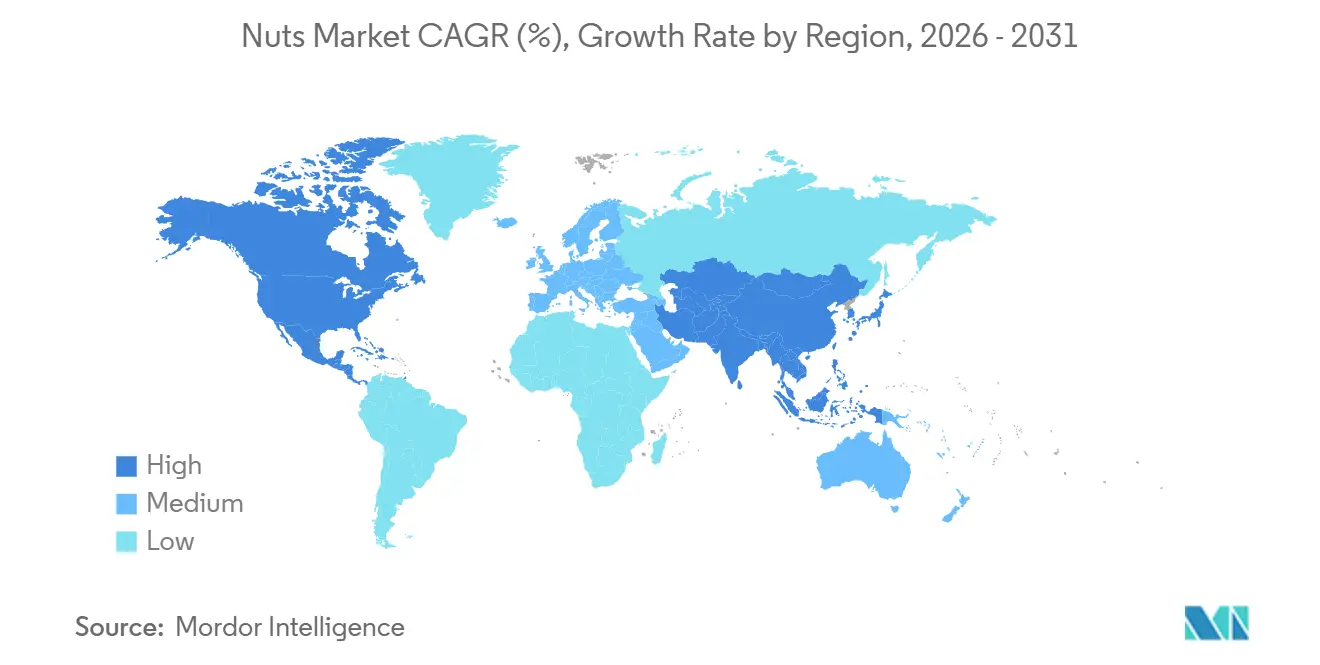
- Por geografia, a Europa deteve 40,28% da participação do mercado de nozes em 2025, e a Ásia-Pacífico tem projeção de ser a região de crescimento mais rápido com um CAGR de 6,89% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Benefícios Nutricionais Associados ao Consumo de Nozes | +0.8% | Global, com adoção máxima na América do Norte e Europa | Médio prazo (2-4 anos) |
| Conveniência e Lanches para Consumo em Movimento | +0.7% | Global, mais forte em centros urbanos na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Inovação de Produtos e Diversificação de Sabores | +0.6% | América do Norte e Europa lideram; Ásia-Pacífico seguindo | Médio prazo (2-4 anos) |
| Maior Interesse em Produtos Orgânicos e Naturais | +0.5% | América do Norte e Europa como núcleo; emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Avanços Tecnológicos em Embalagens | +0.4% | Global, com impulso regulatório na UE e América do Norte | Médio prazo (2-4 anos) |
| Demanda Crescente por Nozes Cruas e Minimamente Processadas | +0.5% | América do Norte e Europa; adoção de nicho na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Benefícios Nutricionais Associados ao Consumo de Nozes
Meta-análises revisadas por pares publicadas em 2024 e 2025 demonstram que o consumo diário de 28 gramas de nozes de árvore reduz o colesterol de lipoproteína de baixa densidade em 4% a 6% e diminui o risco de eventos cardiovasculares em aproximadamente 20% ao longo de cinco anos, levando cardiologistas a recomendar nozes como intervenção dietética de primeira linha antes da terapia com estatinas. A revisão de 2025 da FDA dos critérios de sua declaração "saudável" agora permite que os fabricantes destaquem o perfil de gordura insaturada das nozes nos rótulos frontais das embalagens, uma mudança regulatória que eleva o apelo nas prateleiras e justifica preços premium[1]Fonte: Administração de Alimentos e Medicamentos dos EUA, "Uso do Termo 'Saudável' na Rotulagem de Alimentos," fda.gov. As Diretrizes Alimentares para os Americanos 2025-2030 listam explicitamente as nozes entre as fontes de proteína preferidas, incorporando-as aos programas de almoço escolar e contratos de serviços de alimentação institucional que coletivamente servem mais de 30 milhões de refeições diariamente. Esse endosso político cria um efeito halo, pois os consumidores percebem as nozes como alimentos saudáveis sancionados pelo governo, em vez de lanches indulgentes. Pesquisas emergentes associam o consumo de pistaches a um melhor controle glicêmico em adultos pré-diabéticos, abrindo caminhos para canais de nutrição clínica e programas de gestão do diabetes. A convergência de aprovação regulatória, evidências clínicas e adoção institucional posiciona as nozes como alimentos funcionais, impulsionando um crescimento sustentado de volume em todos os segmentos demográficos.
Conveniência e Lanches para Consumo em Movimento
A urbanização e os deslocamentos mais longos comprimiram as ocasiões de refeição, com 42% dos consumidores dos Estados Unidos relatando que pulam o café da manhã pelo menos duas vezes por semana, criando demanda por alternativas portáteis e ricas em nutrientes, de acordo com o Serviço de Pesquisa Econômica do Departamento de Agricultura dos Estados Unidos. Embalagens individuais de nozes, tipicamente de 28 a 42 gramas, cabem em porta-copos de automóveis, bolsas para laptops e armários de academia, alinhando-se aos comportamentos de micro-lanches que fragmentam os padrões tradicionais de três refeições. Os varejistas responderam expandindo as zonas de caixa e de compra por impulso dedicadas aos formatos prontos para consumo, que comandam prêmios de preço de 15% a 20% acima das embalagens a granel, mas giram o estoque mais rapidamente. A ascensão dos horários de trabalho híbrido em 2025 acelera ainda mais essa tendência, à medida que os funcionários abastecem os escritórios domésticos com lanches estáveis em prateleira que não requerem refrigeração ou preparo. Os fabricantes estão investindo em embalagens reseláveis e de controle de porções que preservam a frescura em múltiplas ocasiões de consumo, abordando o principal ponto de atrito do produto que fica velho após a abertura. As lojas de conveniência nos mercados da Ásia-Pacífico, particularmente no Japão e na Coreia do Sul, agora dedicam corredores inteiros a nozes e sementes, refletindo sua integração nas rotinas diárias em vez de indulgência ocasional.
Inovação de Produtos e Diversificação de Sabores
A inovação de sabores migrou além do sal e do mel torrado para incluir combinações de sriracha com limão, trufa com parmesão e misturas coreanas de gochugaru, visando consumidores millennials e da Geração Z que priorizam experiências de sabor novas em detrimento do legado da marca. O lançamento em 2025 da Blue Diamond Growers de uma linha de amêndoas com sabores ousados apresentando temperos de inspiração global alcançou distribuição em mais de 15.000 pontos de venda varejistas nos Estados Unidos em seis meses, demonstrando o apetite dos varejistas por SKUs diferenciados. The Wonderful Company introduziu um pó proteico à base de pistache no início de 2026, estendendo o ingrediente para as categorias de smoothies e panificação e capturando ocasiões incrementais além dos lanches. A diversificação de sabores também serve a um propósito estratégico: fragmenta o mercado, tornando mais difícil para os concorrentes de marcas próprias replicar portfólios inteiros e, assim, protegendo o espaço nas prateleiras dos players de marcas. Produtores menores aproveitam relacionamentos de co-fabricação para testar sabores de edição limitada, matcha-wasabi e bourbon com bordo, usando pré-encomendas em redes sociais para validar a demanda antes de se comprometer com rodadas de produção completas. Essa abordagem ágil reduz o risco de estoque e gera buzz entre influenciadores de alimentos, que ampliam o alcance a custo mínimo.
Maior Interesse em Produtos Orgânicos e Naturais
A área de cultivo de nozes orgânicas certificadas pelo Departamento de Agricultura dos Estados Unidos na Califórnia expandiu 12% entre 2024 e 2025, impulsionada por prêmios ao produtor que em média superam em 30% a 40% os preços convencionais e pela disposição do consumidor em pagar prêmios de varejo de 25% a 35%[2]Fonte: Departamento de Agricultura dos Estados Unidos e Departamento de Saúde e Serviços Humanos dos Estados Unidos, "Diretrizes Alimentares para os Americanos 2025-2030," dietaryguidelines.gov. A certificação orgânica proíbe pesticidas e fertilizantes sintéticos, atraindo compradores preocupados com a saúde que percebem esses produtos como mais seguros e ambientalmente sustentáveis. Varejistas como Whole Foods Market e Trader Joe's alocam espaço de prateleira desproporcional para nozes orgânicas, reforçando a percepção de que o orgânico é a escolha padrão para compradores exigentes. A estratégia Do Campo à Mesa da União Europeia, que tem como meta 25% das terras agrícolas sob gestão orgânica até 2030, está acelerando as importações de nozes orgânicas da Turquia e dos Estados Unidos para atender à crescente demanda europeia. As tendências de rótulo limpo se intersectam com o crescimento orgânico, à medida que os consumidores examinam as listas de ingredientes e rejeitam produtos que contêm aromas, corantes ou conservantes artificiais. As marcas que combinam certificação orgânica com processamento mínimo, torradas a seco sem óleo e levemente salgadas, capturam a interseção de saúde, transparência e responsabilidade ambiental, um posicionamento que gera fidelidade e reduz a sensibilidade ao preço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Interrupções na Cadeia de Suprimentos e Escassez de Matérias-Primas | -0.6% | América do Norte (Califórnia), Oriente Médio (Irã), Vietnã | Curto prazo (≤ 2 anos) |
| Alergias a Nozes de Árvore | -0.5% | Global, mais aguda na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Concorrência de Nozes Frescas | -0.3% | América do Norte e Europa com infraestrutura robusta de cadeia de frio | Médio prazo (2-4 anos) |
| Complexidade e Custo de Processamento | -0.4% | Global, com pressão de margem mais severa em mercados fragmentados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Interrupções na Cadeia de Suprimentos e Escassez de Matérias-Primas
A Califórnia produz aproximadamente 80% das amêndoas do mundo e 50% dos pistaches dos Estados Unidos; no entanto, a colheita de amêndoas do estado em 2024 ficou 8% abaixo da média dos cinco anos anteriores devido a alocações de água induzidas pela seca que restringiram a irrigação durante o período crítico de floração. O Departamento de Recursos Hídricos da Califórnia projeta que as alocações de 2026 permanecerão 20% abaixo das normas históricas, obrigando os produtores a deixar áreas marginais em pousio e a priorizar pomares de pistache de alto valor em detrimento das amêndoas. O Irã, o maior exportador mundial de pistaches, enfrentou interrupções nas exportações em 2024 devido a tensões geopolíticas e sanções bancárias que atrasaram os embarques e elevaram os custos de frete em 15% a 25%. O setor de processamento de castanha de caju do Vietnã, que processa 60% das importações globais de castanha de caju bruta, enfrentou escassez de mão de obra em 2025, à medida que os trabalhadores migraram para empregos na manufatura com salários mais altos, elevando os custos de processamento e ampliando os prazos de entrega, de acordo com a Associação de Castanha de Caju do Vietnã[3]Fonte: Associação de Castanha de Caju do Vietnã, "Estatísticas do Setor," vinacas.org.vn. Esses choques do lado da oferta comprimem as margens dos processadores e forçam as marcas a absorver os aumentos de custos ou repassá-los aos consumidores, arriscando quedas de volume nos segmentos sensíveis ao preço.
Alergias a Nozes de Árvore
As alergias a nozes de árvore afetam 0,5% a 1,0% da população dos Estados Unidos, com prevalência crescente entre crianças nascidas após 2010, e as reações variam de urticária leve a anafilaxia que requer administração de emergência de epinefrina. A Lei de Rotulagem de Alérgenos Alimentares e Proteção ao Consumidor exige que os fabricantes declarem as nozes de árvore nos painéis de ingredientes e implementem protocolos rigorosos de limpeza para prevenir contato cruzado em instalações compartilhadas, adicionando custos de conformidade estimados em 5% a 8% das despesas de produção. Escolas e creches proíbem cada vez mais as nozes para proteger crianças alérgicas, eliminando uma ocasião de consumo significativa e reduzindo a frequência de compra doméstica. Os operadores de serviços de alimentação enfrentam exposição a responsabilidades, levando muitos a remover nozes dos cardápios ou confiná-las a áreas de preparo isoladas, o que reduz o mercado endereçável. Os tratamentos emergentes de imunoterapia mostram promessa na dessensibilização de indivíduos alérgicos, mas a adoção generalizada ainda está a anos de distância, deixando as preocupações com alérgenos como um vento contrário persistente que restringe a penetração da categoria e a inovação em produtos com múltiplos ingredientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Pistaches Superam Amêndoas no Apelo à SaúdeEm 2025, as amêndoas responderam por 28,28% da participação de mercado, impulsionadas por sua adaptabilidade em lanches, panificação e leite de origem vegetal. No entanto, os pistaches devem liderar o crescimento entre todas as nozes, com um CAGR projetado de 6,45% até 2031. Estudos recentes, incluindo um publicado no Journal of Nutrition, associam os pistaches a benefícios como melhor controle glicêmico e redução dos marcadores de inflamação, posicionando-os como um lanche funcional preferido para consumidores conscientes da saúde e pré-diabéticos. The Wonderful Company aproveita suas operações verticalmente integradas, desde os pomares da Califórnia até as embalagens de varejo, para impulsionar a inovação, como demonstrado pelo seu lançamento planejado em 2026 de um pó proteico à base de pistache, que expande as aplicações do pistache para smoothies e panificação. As nozes comuns atraem consumidores mais velhos que buscam ácidos graxos ômega-3 para a saúde cardiovascular, mas sua vida útil mais curta e suscetibilidade à rancidez limitam sua distribuição em regiões mais quentes sem infraestrutura de cadeia de frio. Os amendoins, embora tecnicamente leguminosas, são percebidos como nozes de árvore pelos consumidores e dominam os segmentos orientados por valor devido aos seus menores custos de produção.
No entanto, eles enfrentam desafios decorrentes de preocupações com alérgenos e uma percepção de menor valor nutricional em comparação com as nozes de árvore. Outras nozes, como avelãs, pecãs e macadâmias, ocupam mercados de nicho: as avelãs são proeminentes na confeitaria europeia, as pecãs são populares na panificação de festas nos EUA, e as macadâmias são preferidas nos presentes premium da Ásia-Pacífico. A colheita de pistaches da Califórnia em 2024 atingiu um recorde de 1,6 bilhão de libras, refletindo um aumento de 10% em relação a 2023, apoiado por condições climáticas favoráveis e pomares em maturação plantados no início dos anos 2010. Esse crescimento da oferta coincide com o aumento da conscientização dos consumidores sobre o teor de proteína dos pistaches, 6 gramas por onça em comparação com 4 gramas para as castanhas de caju, criando uma dinâmica equilibrada de oferta e demanda que suporta o crescimento de volume sem aumentos significativos de preço. Ao mesmo tempo, os processadores de amêndoas, enfrentando margens mais apertadas devido a declínios de rendimento relacionados à seca, estão migrando para farinha de amêndoa e manteiga de amêndoa para atingir aplicações de maior valor. Esse movimento estratégico ajuda a estabilizar a receita mesmo quando as vendas de nozes inteiras estagnam. As tendências contrastantes de abundante oferta de pistaches e disponibilidade limitada de amêndoas estão remodelando a dinâmica competitiva, com marcas realocando orçamentos de marketing para o segmento de pistaches em rápido crescimento para otimizar os retornos.


Por Categoria:
Os Prêmios Orgânicos Justificam os Custos de CertificaçãoAs nozes convencionais detinham 75,22% da participação de mercado em 2025, refletindo sua acessibilidade de preço e ubiquidade nos canais de varejo, mas as variantes orgânicas estão se expandindo a um CAGR de 7,03% até 2031, à medida que os consumidores priorizam a transparência e a responsabilidade ambiental. A área de nozes orgânicas certificadas pelo USDA na Califórnia cresceu 12% entre 2024 e 2025, impulsionada por prêmios aos produtores com média de 30% a 40% acima dos preços convencionais, o que compensou os maiores custos de mão de obra e insumos associados à agricultura orgânica. Varejistas como o Whole Foods Market alocam espaço desproporcional nas prateleiras para nozes orgânicas, reforçando a percepção do consumidor de que o orgânico é a escolha padrão para compradores conscientes da saúde. A estratégia Da Fazenda à Mesa da União Europeia, visando 25% das terras agrícolas sob gestão orgânica até 2030, está acelerando as importações de nozes orgânicas da Turquia e dos Estados Unidos para atender à crescente demanda europeia. A certificação orgânica proíbe pesticidas e fertilizantes sintéticos, atraindo compradores que percebem esses produtos como mais seguros e ambientalmente sustentáveis, mesmo quando estudos revisados por pares encontram diferenças nutricionais mínimas entre nozes orgânicas e convencionais. A disposição de pagar prêmios de varejo de 25% a 35% por nozes orgânicas sinaliza que as decisões de compra são impulsionadas por valores e identidade tanto quanto por benefícios funcionais, uma dinâmica que isola os players orgânicos da concorrência baseada em preço.
As tendências de rótulo limpo se intersectam com o crescimento orgânico, à medida que os consumidores examinam as listas de ingredientes e rejeitam produtos contendo sabores, cores ou conservantes artificiais. Marcas que combinam certificação orgânica com processamento mínimo, torradas a seco sem óleo e levemente salgadas, capturam a interseção de saúde, transparência e responsabilidade ambiental. As nozes convencionais permanecem dominantes nos canais de serviços de alimentação e industriais, onde as considerações de custo superam a certificação, mas mesmo esses segmentos estão testemunhando penetração orgânica gradual à medida que os compradores institucionais respondem a mandatos de sustentabilidade e pressão dos consumidores. A diferença de preço orgânico-convencional diminuiu de 40% em 2020 para 30% em 2025, impulsionada por economias de escala à medida que mais áreas se convertem e a infraestrutura de processamento se expande, sugerindo que o orgânico poderia se aproximar da paridade em categorias selecionadas até 2030.
Por Sabor:
O Simples lidera enquanto coberturas picantes e doces penetram no mercadoAs nozes simples e salgadas comandaram 68,75% da participação de mercado em 2025, ancoradas por sua versatilidade e amplo apelo demográfico, mas as variedades aromatizadas têm projeção de crescimento a um CAGR de 6,63% até 2031, à medida que as marcas visam consumidores millennials e da Geração Z que priorizam experiências de sabor inovadoras. A inovação em sabores fragmenta o mercado, tornando mais difícil para os concorrentes de marcas próprias replicar portfólios inteiros e, assim, protegendo o espaço de prateleira e o poder de precificação dos players de marcas. Produtores menores aproveitam relacionamentos de co-fabricação para testar sabores de edição limitada, matcha-wasabi e maple-bourbon, usando pré-encomendas em redes sociais para validar a demanda antes de se comprometer com rodadas de produção completas, uma abordagem ágil que reduz o risco de estoque e gera repercussão entre influenciadores de alimentos. As variantes torradas com mel permanecem populares na América do Norte, mas seu maior teor de açúcar conflita com as tendências de rótulo limpo, levando a reformulações que utilizam xarope de tâmara ou fruto do monge como adoçantes naturais.
Os sabores de inspiração global refletem a crescente diversidade culinária e a exposição a viagens, com os consumidores buscando perfis de sabor autênticos que evocam culinárias ou regiões específicas. Castanhas de caju temperadas com tandoori, amêndoas com za'atar e amendoins com pimenta e limão fazem a ponte entre as ocasiões de lanche e de refeição, posicionando as nozes como acompanhamentos para cervejas artesanais ou tábuas de frios em vez de lanches isolados. Esse reposicionamento eleva as nozes de commodity a premium, justificando preços 20% a 30% acima das variedades simples. Os formatos simples e salgados mantêm a dominância nos canais de serviço de alimentação e industrial, onde o custo e a versatilidade superam a diferenciação de sabor, mas mesmo esses segmentos estão testemunhando uma penetração gradual de sabores à medida que os operadores buscam diferenciação no cardápio. A diferença de preço entre saborizados e simples se ampliou de 15% em 2020 para 25% em 2025, impulsionada por custos mais elevados de ingredientes e rodadas de produção menores, sugerindo que as nozes aromatizadas permanecerão como um segmento premium em vez de padrão de massa.
Por Canais de Distribuição:
O Comércio Eletrônico Perturba a Alocação de PrateleirasSupermercados e hipermercados responderam por 48,23% da distribuição em 2025, aproveitando sua escala para negociar condições favoráveis com fornecedores e oferecer preços competitivos, mas o varejo online está se expandindo a um CAGR de 7,02% até 2031, à medida que os consumidores valorizam a conveniência e a amplitude do sortimento. O programa Subscribe & Save da Amazon, que oferece descontos de 5% a 15% em entregas recorrentes de nozes, capturou uma estimativa de 12% das vendas online de nozes nos Estados Unidos, criando fluxos de receita previsíveis para as marcas e reduzindo os custos de aquisição de clientes. Marcas diretas ao consumidor como NatureBox e Thrive Market contornam o varejo tradicional, usando modelos de assinatura para construir bancos de dados de clientes e coletar dados de parte zero que informam o desenvolvimento de produtos e o marketing personalizado. As plataformas de comércio eletrônico permitem sortimento de cauda longa, variedades de nozes comuns de herança, castanhas de caju de origem única e macadâmias raras que as lojas físicas não conseguem estocar economicamente, atraindo entusiastas dispostos a pagar prêmios por proveniência e exclusividade.
As lojas de conveniência e mercearias capturaram uma participação menor, mas servem ocasiões críticas de impulso e reposição, particularmente em centros urbanos onde os consumidores fazem compras várias vezes por semana. Esses canais priorizam formatos de porção única e SKUs de alta rotatividade, limitando o sortimento, mas alcançando vendas mais altas por metro quadrado do que os formatos maiores. Outros canais de distribuição, incluindo lojas especializadas, lojas de alimentos naturais e máquinas de venda automática, atendem a segmentos de nicho e posicionamento premium, frequentemente apresentando variedades de nozes orgânicas, cruas ou exóticas. As máquinas de venda automática em academias e edifícios de escritórios têm cada vez mais estocado nozes como alternativas mais saudáveis a salgadinhos e doces, refletindo iniciativas de bem-estar institucional e demanda dos consumidores por lanches ricos em proteínas. Supermercados e hipermercados retêm vantagens em competitividade de preços e imediatismo, mas sua erosão de participação para canais online e de conveniência sinaliza uma fragmentação dos comportamentos de compra que requer estratégias omnicanal para manter a presença no mercado.
Análise Geográfica
Mercado de Nozes da Europa
Em 2025, a Europa representou 40,28% da receita global, com Alemanha e Reino Unido superando um consumo anual de 3 quilogramas per capita. A estratégia 'Do Prado ao Prato' da UE está impulsionando um aumento nas importações orgânicas da Turquia e dos EUA, com o objetivo de promover sistemas alimentares sustentáveis. Além disso, a forte demanda da França por avelãs com denominação de origem protegida sustenta um prêmio de preço significativo de 30 a 40%, refletindo o valor atribuído à qualidade e à origem. Os extensos pomares de amêndoas da Espanha desempenham um papel crucial no apoio ao comércio intra-UE, enquanto os Países Baixos se consolidaram como um importante hub de reexportação, facilitando a distribuição de nozes por toda a Europa.
Mercado de Nozes da Ásia-Pacífico
A Ásia-Pacífico, liderada pela crescente classe média da China e pela tradição cultural de presentes festivos da Índia, está experimentando o crescimento mais rápido, com um CAGR de 6,89%. Os gigantes do comércio eletrônico chinês estão aproveitando as temporadas de festas ao combinar nozes com frutas secas em pacotes promocionais, aumentando o apelo ao consumidor. Na Índia, o processamento de castanha de caju não apenas ancora o emprego local, mas também apresenta um potencial inexplorado para o aumento do consumo doméstico. A população envelhecida do Japão está impulsionando a demanda por nozes devido aos seus benefícios à saúde relacionados ao ômega-3, enquanto a preferência da Coreia do Sul por amêndoas de manteiga e mel destaca a crescente importância da localização de sabores na região. As exportações de macadâmia da Austrália atendem ao mercado premium de presentes na Ásia, e as capacidades de processamento em larga escala do Vietnã continuam sendo um pilar da cadeia de suprimentos global de castanha de caju, garantindo fornecimento consistente aos mercados internacionais.
Mercado de Nozes das Américas e do Oriente Médio
A América do Norte, com um consumo per capita estável de 2,5 quilogramas, continua a alcançar crescimento de dígito médio único, impulsionado pela crescente popularidade de produtos orgânicos e opções inovadoras de sabor. O Canadá permanece como importador líquido de nozes, enquanto o público jovem e urbano do México está adotando cada vez mais as nozes como uma alternativa de lanche mais saudável, refletindo uma mudança nas preferências alimentares. Na América do Sul, embora o consumo geral permaneça modesto, está aumentando de forma constante. O Brasil está aproveitando suas castanhas-do-pará nativas para fortalecer sua posição no mercado, enquanto a Argentina demonstra uma inclinação crescente em direção a amêndoas e nozes. No Oriente Médio, o setor de hospitalidade demonstra forte preferência por pistaches e amêndoas premium, impulsionada pela demanda dos consumidores por produtos de alta qualidade. Além disso, a iniciativa Visão 2030 da Arábia Saudita está investindo ativamente em capacidades domésticas de torrefação, com o objetivo de aumentar a retenção de valor e reduzir a dependência das importações.

Panorama regulatório
A regulamentação no mercado de nozes concentra-se na rotulagem de alimentos, na gestão de alérgenos e nos limites de contaminantes que moldam a forma como os lanches embalados à base de nozes e ingredientes derivados de nozes são formulados e vendidos além-fronteiras. Nos Estados Unidos, a FDA revisou em 2025 a definição da alegação voluntária de conteúdo nutricional "saudável", permitindo explicitamente que nozes elegíveis apresentem essa alegação quando cumprirem os critérios atualizados. A divulgação obrigatória de alérgenos também continua sendo um requisito central de conformidade para nozes de árvore em alimentos processados, impulsionando investimentos em segregação, validação de sanitização e garantia de fornecedores em instalações compartilhadas.
Na Europa, a conformidade relativa a contaminantes e resíduos de pesticidas está se tornando mais rigorosa, com a Comissão Europeia avançando nos trabalhos sobre níveis máximos de hidrocarbonetos aromáticos de óleo mineral (MOAH), com adoção prevista para outubro de 2026 e orientações do setor acompanhadas pelo International Nut and Dried Fruit Council (INC). Os exportadores que enviam produtos para a UE também enfrentam um ambiente de controle de resíduos em mudança, à medida que os regulamentos de execução relativos a resíduos de pesticidas em alimentos e rações e a atividade de controle coordenada para 2027-2029 entram em vigor a partir de 1º de janeiro de 2027. No que diz respeito ao comércio e aos controles fitossanitários, a Turquia publicou um Regulamento revisado sobre Quarentena Vegetal em seu Diário Oficial (nº 33245) em 6 de maio de 2026, com entrada em vigor em 4 de agosto de 2026, afetando as exigências de documentação e inspeção para nozes que circulam por cadeias de suprimento ligadas à Turquia.
Análise da cadeia de valor
A cadeia de valor global de nozes vai desde a produção em pomares e fazendas, incluindo amêndoas e pistaches na Califórnia, castanhas de caju vinculadas aos fluxos de processamento do Vietnã, e pistaches ligados aos canais de exportação do Irã, passando pelo manuseio primário, descascamento, classificação, torrefação ou tempero e embalagem, até chegar ao atacado, varejo e foodservice. A economia a montante é moldada por insumos agronômicos e disponibilidade de água, com produtores destacando a eletricidade para bombeamento de irrigação e fertilizantes como principais fatores de custo que afetam o potencial de rendimento e a qualidade da colheita. A volatilidade da oferta nas principais origens pode se transmitir rapidamente às margens dos processadores e à precificação de contratos, reforçando o papel de relacionamentos de longo prazo com produtores e compras antecipadas para embaladores de marca.
A consolidação e a automação a montante influenciam a competitividade, à medida que empresas maiores utilizam processamento e embalagem integrados para controlar a qualidade e reduzir a intensidade de mão de obra. A consolidação das operações de fabricação da Blue Diamond Growers em suas plantas de Turlock e Salida, na Califórnia, com o encerramento de sua histórica instalação de Midtown Sacramento, concentra a produção em menos locais e pode simplificar os sistemas de qualidade, a logística e as trocas de SKU. A jusante, supermercados e hipermercados continuam sendo o maior canal em valor, enquanto assinaturas online e modelos diretos ao consumidor ampliam o sortimento e aceleram os ciclos de feedback sobre inovação de sabores, aumentando a importância do desempenho da embalagem e da documentação de rastreabilidade para atender às exigências de varejistas e plataformas.
Cenário Competitivo
O mercado de nozes, marcado por seu alto nível de fragmentação, apresenta oportunidades significativas tanto para a consolidação do mercado quanto para o desenvolvimento de estratégias especializadas em várias categorias de produtos e regiões geográficas. Essa fragmentação surge principalmente da natureza agrícola do setor, onde a produção ocorre em uma ampla gama de zonas climáticas e operações agrícolas, tornando o controle centralizado e a padronização um empreendimento complexo. Além disso, os estágios de processamento e distribuição exigem uma compreensão matizada das dinâmicas do mercado local e das complexidades da cadeia de suprimentos, o que amplifica ainda mais a estrutura fragmentada do mercado.
Proeminentes players do setor, como Blue Diamond Growers, Hormel Foods Corporation e Wonderful Company, capitalizam a integração vertical para manter a qualidade do produto, gerenciar os custos operacionais e otimizar seus processos. Em contraste, numerosos processadores regionais e marcas de nicho estabelecem sua presença no mercado focando na diferenciação, aproveitando a inovação e implementando estratégias que atendem a demandas e preferências específicas dos consumidores.
Neste cenário competitivo e em evolução, a integração de tecnologia avançada emergiu como um fator crítico para impulsionar a eficiência operacional e garantir qualidade superior do produto. As empresas estão investindo cada vez mais em sistemas de processamento automatizados de última geração projetados para classificação, triagem, torrefação, tempero e embalagem. Esses avanços tecnológicos não apenas ajudam a reduzir os custos de mão de obra, mas também garantem qualidade consistente do produto, o que é vital para construir a confiança do consumidor e cumprir os rigorosos requisitos regulatórios. Ao adotar tais inovações, as empresas estão melhor posicionadas para atender à crescente demanda por nozes de alta qualidade, mantendo uma vantagem competitiva no mercado.
Líderes do Setor de Nozes
-
Blue Diamond Growers
-
Hormel Foods Corporation
-
The Wonderful Company
-
Baja Food Industries Company
-
Mariani Nut Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Nozes
- Blue Diamond Growers
- Hormel Foods Corporation
- The Wonderful Company
- Baja Food Industries Company
- John B. Sanfilippo & Son Inc.
- Mariani Nut Company
- Royal Nut Company
- Savola Group
- Tierra Farm
- Severn Peanut Company, Inc. (Hampton Farms)
- HBS Natural Choice
- Ludlow Nut Co. Ltd.
- Sun Organic Farms
- Best Food Company LLC
- Germack Pistachio Company
- Hines Nut Company
- Three Squirrels Inc.
- Synder's-Lance, Inc.
- Mount Franklin Foods, LLC
- Best Food Company LLC

Oportunidades de mercado e perspectivas futuras
As oportunidades estão se ampliando onde as nozes se cruzam com a nutrição funcional, a expansão de ingredientes e o merchandising omnichannel. Movimentos de linha de produtos para casos de uso adjacentes, incluindo o lançamento pela Blue Diamond Growers de uma linha Blue Diamond Almondmilk em fevereiro de 2026 e a introdução pela Wonderful Company de um pó proteico à base de pistache no início de 2026, mostram como os players de nozes de marca estão buscando formatos de bebidas e pós que adicionam ocasiões de consumo além do consumo tradicional como lanche. Isso cria espaço adicional para inclusões e ingredientes à base de nozes, como proteínas, farinhas e manteigas, em rotinas de café da manhã e smoothies, além de reformulações mais saudáveis alinhadas à atualização da alegação "saudável" da FDA de 2025.
Uma segunda área de oportunidade é a diferenciação orientada pela conformidade em mercados de exportação, onde a rastreabilidade digital e as certificações escalonadas, incluindo esquemas reconhecidos pela GFSI e certificação orgânica, funcionam como um bilhete de entrada para o fornecimento de varejo multinacional e fabricação de alimentos. O impulso regulatório na Europa em torno dos níveis máximos de MOAH previstos para outubro de 2026 e dos controles de resíduos de pesticidas em evolução a partir de 2027 aumenta a demanda por verificação de fornecedores reforçada, testes e desempenho de barreira de embalagem, recompensando os processadores que conseguem documentar controles em nível de lote. O investimento em marca para criação de demanda também permanece ativo, ilustrado pela Blue Diamond Growers ao renovar sua identidade de marca em junho de 2026 após mais de 20 anos, o que fornece uma plataforma para premiumização e expansão de portfólio em sabores e formatos em conjuntos de varejo de alta visibilidade e comércio eletrônico.
Recent Industry Developments in Mercado de Nozes
- Maio de 2026: A Blue Diamond Growers divulgou uma estimativa da safra de amêndoas de 2026 de 2,69 bilhões de libras. O número anunciado orienta o planejamento de aquisições e a dinâmica de preços nos canais de varejo e institucional, reforçando a visibilidade da oferta. A atualização fortalece a capacidade da empresa de alinhar a produção com a demanda crescente por amêndoas premium.
- Fevereiro de 2026: A Blue Diamond Growers lançou a linha Blue Diamond Almondmilk em quatro variedades. A expansão direta de produtos na categoria de leite de amêndoa estende o portfólio da marca e explora a tendência de premiumização em bebidas à base de plantas. A medida amplia a presença no varejo e apoia oportunidades de maior margem por meio da diversificação de categorias.
- Janeiro de 2026: A Blue Diamond Growers anunciou a parceria da BD Almond Breeze com os Jonas Brothers. A colaboração aumenta a visibilidade e o alcance junto aos consumidores por meio de marketing alinhado ao entretenimento. A parceria pode impulsionar o engajamento com os produtos de amêndoa e estimular a demanda por meio de canais de promoção cruzada.


Mercado de Nozes Escopo do relatório e metodologia de pesquisa
Definição e escopo do mercado
Para este estudo, o mercado de nozes abrange nozes comestíveis embaladas vendidas para consumo direto e para uso como ingrediente, em tipos comuns de nozes, sabores e posicionamento orgânico ou convencional, com valores acompanhados no ponto de venda até os canais comerciais.
Exclusões de escopo: Este dimensionamento exclui bebidas à base de nozes, óleos de nozes e pastas derivadas de nozes, nos quais o valor principal provém do processamento a jusante, e não dos produtos de nozes inteiras ou processadas.
Visão geral da segmentação
-
Por Tipo
- Amêndoas
- Castanhas de Caju
- Nozes Comuns
- Amendoins
- Pistaches
- Outros Tipos de Produtos
-
Por Categoria
- Convencional
- Orgânico
-
Por Sabor
- Simples/Salgado
- Aromatizado
-
Por Canais de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência/Mercearias
- Lojas Online
- Outros Canais de Distribuição
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Suécia
- Polônia
- Bélgica
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Vietnã
- Indonésia
- Restante da Ásia-Pacífico
-
América do Sul
- Brasil
- Argentina
- Chile
- Peru
- Colômbia
- Restante da América do Sul
-
Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
-
América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada primeiro para construir o contexto de oferta e demanda e, em seguida, para criar parâmetros de controle para o modelo, de modo que os totais permanecessem realistas por região e por principais tipos de nozes. Recorremos a séries públicas de produção e comércio para entender o conjunto de oferta disponível e, em seguida, verificamos essas séries em relação a indicadores de consumo e varejo, quando publicados.
As principais fontes públicas incluíram itens como relatórios da USDA FAS sobre nozes de árvore e amendoins, estatísticas de comércio da UN Comtrade, séries de produção e rendimento da FAOSTAT, e resumos estatísticos do International Nut and Dried Fruit Council. Contexto adicional foi obtido de agências governamentais de alimentos e comunicados aduaneiros, além de artigos revisados por pares em nutrição e ciência dos alimentos, que ajudam a explicar as mudanças de consumo em direção às nozes. Também foram revisados registros de empresas, apresentações a investidores e imprensa de renome, e um banco de dados de assinatura paga para dados financeiros de empresas, além de outro para sinais de importação e exportação em nível de embarque, foram usados seletivamente para verificar a consistência de volumes e direção de preços. Essas fontes são ilustrativas, e não exaustivas, e muitas outras referências também foram usadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com partes interessadas em funções de cultivo, processamento, comercialização e varejo, de modo que as premissas sobre preços, mudanças de mix e movimento de canais pudessem ser verificadas. Nossas perguntas se concentraram no comportamento recente dos preços, no momento dos contratos, no prêmio de embalagem e sabor, e em como a demanda se moveu entre varejo e foodservice, o que ajudou a preencher lacunas deixadas pelas estatísticas públicas em diferentes regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 19% | APAC: 42% |
| Nível médio: 43% | Líderes funcionais/de unidade: 32% | EMEA: 32% |
| Pequenos players: 19% | Gerentes: 49% | Américas: 26% |
Dimensionamento e previsão de mercado
O tamanho do mercado foi construído usando uma combinação de abordagens top-down e bottom-up, em que produção, fluxos comerciais e sinais de consumo aparente foram usados para reconstruir o conjunto de demanda para os principais tipos de nozes, e depois convertidos em valor usando premissas de preços e mix apropriadas para cada região. Para manter os totais realistas, corroboramos o resultado com aproximações seletivas bottom-up, como preço amostrado por kg por canal, verificações de preço de exportação e um consolidado de fornecedores e distribuidores em mercados onde a cobertura pública é mais escassa.
As entradas relevantes no modelo incluíram tendências de área colhida e rendimento para as principais culturas de nozes, volumes de exportação e importação para as principais regiões consumidoras, mudanças nas participações de pacotes salgados versus aromatizados, diferenças de preço entre orgânico e convencional, e o mix de canais entre supermercados, varejo de conveniência e online. Onde as respostas primárias mostraram picos de preço de curto prazo ou reajustes contratuais, esses foram refletidos como mudanças de preço em fases, em vez de uma única mudança abrupta. A previsão foi feita usando análise de cenários apoiada por suavização simples de séries temporais para variáveis estáveis, seguida de ajustes conduzidos por especialistas para oscilações de oferta relacionadas ao clima e elasticidade de demanda por região. Quando uma série de dados estava ausente, proporções substitutas foram aplicadas (por exemplo, usando o comércio como parcela da oferta em mercados semelhantes) e posteriormente reverificadas por meio de entrevistas.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de triangulação entre totais do lado da oferta, valores de comércio e verificações de preços em nível de canal, e depois revisados em busca de discrepâncias, como saltos repentinos de volume sem movimento correspondente de preço. Também comparamos os resultados finais com sinais independentes, como revisões de perspectivas de safras e mudanças nas principais regiões importadoras, e qualquer grande variação desencadeou uma nova verificação das premissas e, quando necessário, chamadas de acompanhamento.
Antes da aprovação final, o modelo passa por uma revisão de analista em várias etapas, na qual cálculos, conversões de unidades e o momento das taxas de câmbio são reverificados. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes afetam a oferta, o comércio ou os preços. Imediatamente antes da entrega, é realizada uma nova rodada de validação para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de nozes da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para nozes frequentemente não coincidem porque cada editora escolhe seu próprio escopo de produtos, base de precificação e definições de ano, aplicando depois verificações diferentes para conciliar produção, comércio e consumo. As diferenças também vêm de como pacotes aromatizados e premium são precificados, de como os amendoins são tratados em relação às nozes de árvore, e se o valor é captado no comércio a granel ou no varejo embalado.
A principal diferença decorre de se os volumes de amendoim a granel e de ingredientes industriais são contabilizados a preços de comércio de commodities ou filtrados para vendas de nozes embaladas voltadas ao consumidor, e a Mordor Intelligence mantém o escopo vinculado a produtos de nozes definidos em canais de varejo, com preço e mix atualizados em relação aos movimentos recentes de comércio e categoria antes da previsão.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 40,28 bilhões de dólares (2026) | |
| Associação Setorial A | 35,65 bilhões de dólares (2020) | Usa valor de oferta construído a partir da produção multiplicada por um preço unitário médio em base de despacho aduaneiro, o que pode subestimar margens de varejo e a premiumização de produtos embalados, além de refletir um ciclo de preços anterior. |
| Periódico Setorial B | 7,10 bilhões de dólares (2024) | Captura apenas nozes de árvore importadas para uma única região em termos de valor, excluindo assim a produção doméstica, canais não relacionados à importação e amendoins, o que a torna estruturalmente menor do que uma visão de mercado global. |
A comparação mostra que as maiores oscilações são explicadas, primeiro, pelo escopo e pela base de precificação, e só depois pelo estilo de previsão. Quando valores de oferta no despacho aduaneiro ou totais de importação de uma única região são tratados como o mercado inteiro, o número naturalmente resulta menor do que uma visão embalada e rastreada por canal. Ao manter as premissas rastreáveis até sinais de produção e comércio, e depois validar preço e mix por meio de verificações primárias, a estimativa permanece consistente e repetível mesmo quando safras individuais de nozes têm temporadas voláteis.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de nozes em 2031?
O mercado tem previsão de atingir USD 52,33 bilhões até 2031.
Qual tipo de noz tem expectativa de crescer mais rapidamente até 2031?
Os pistaches têm projeção de avançar a um CAGR de 6,45% até 2031.
Qual é a participação orgânica dentro da categoria?
Os produtos orgânicos representaram 24,78% das vendas de 2025 e estão se expandindo a um CAGR de 7,03%.
Qual região apresenta a perspectiva de crescimento mais elevada?
A Ásia-Pacífico está definida para crescer a um CAGR de 6,89% entre 2026-2031.
Página atualizada pela última vez em:



