
Taille et part du marché de l'automatisation des postes électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 40.04 Milliards de dollars |
| Taille du Marché (2031) | 57.59 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.54 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
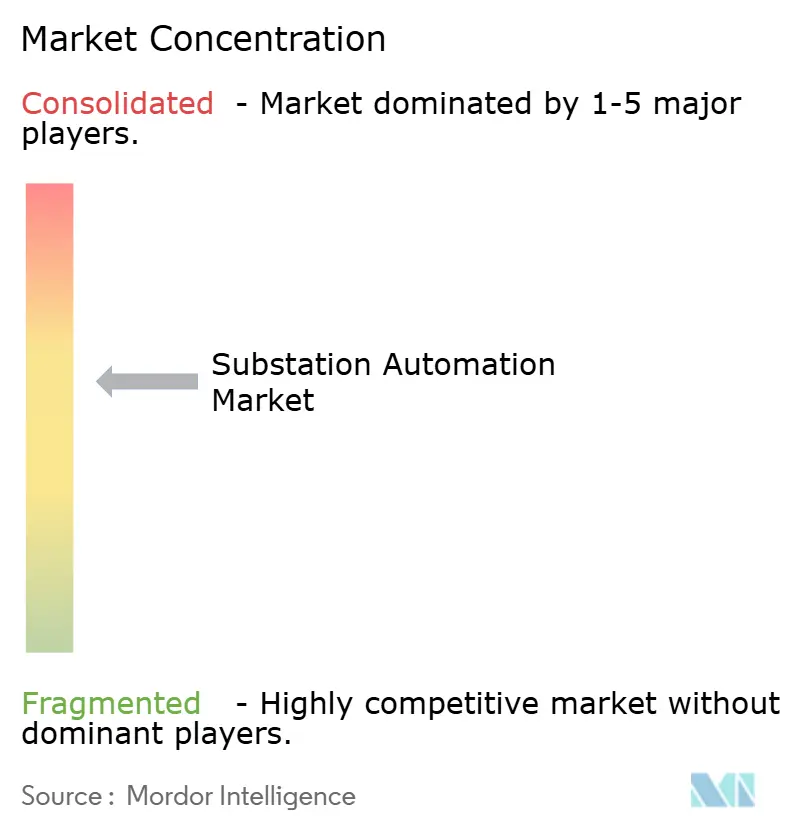
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de l'automatisation des postes électriques par Mordor Intelligence
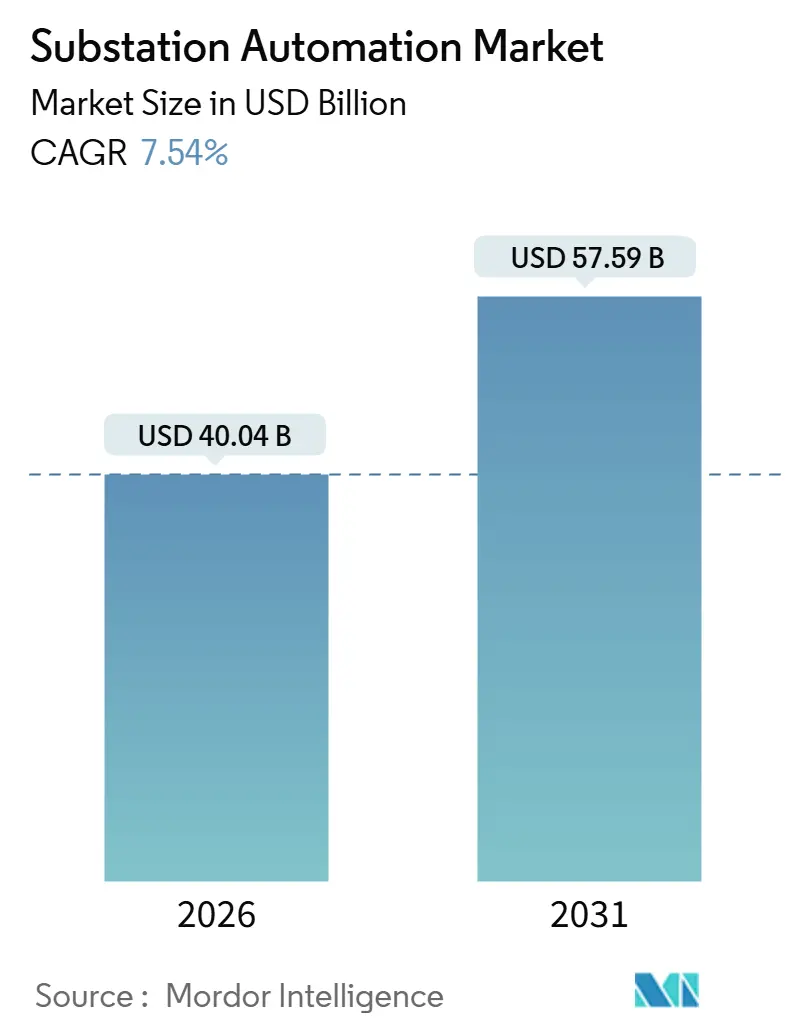
La taille du marché de l'automatisation des postes électriques s'élevait à 40,04 milliards USD en 2026 et devrait atteindre 57,59 milliards USD d'ici 2031, progressant à un TCAC de 7,54 %. La demande s'accélère à mesure que les transformateurs vieillissants dépassent 40 ans de service, contraignant les services publics nord-américains et européens à numériser les schémas de protection avant des échéances de fiabilité plus strictes. Les plateformes de contrôle de supervision et d'acquisition de données (SCADA) natives en nuage remplacent les serveurs sur site, permettant une analytique en temps réel qui réduit les déclenchements intempestifs et prolonge les intervalles de maintenance. Le rétroacheminement en réseau LTE privé et 5G est superposé aux anneaux Ethernet déterministes pour construire une redondance indépendante du spectre pour le trafic de protection critique. Par ailleurs, les opérateurs de centres de données hyperscale spécifient une détection des défauts en sous-cycle et un délestage automatisé dans les nouveaux postes électriques pour maintenir une disponibilité de 99,995 %, stimulant les pipelines de fournisseurs sur tous les continents.
Principaux points à retenir du rapport
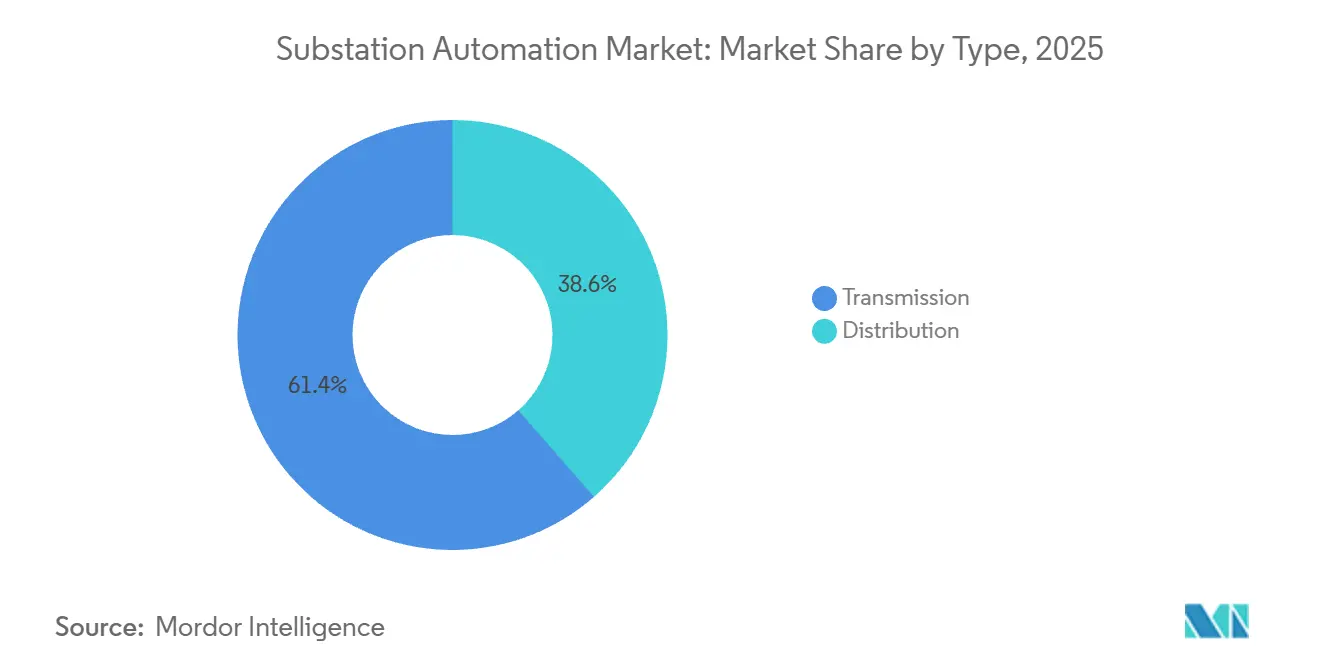
- Par type, les postes de transport ont dominé avec une part de revenus de 61,43 % en 2025 ; l'automatisation de la distribution devrait s'étendre à un TCAC de 8,91 % jusqu'en 2031.
- Par module, les dispositifs électroniques intelligents ont capturé 45,31 % de la part de marché de l'automatisation des postes électriques en 2025, tandis que le SCADA devrait afficher le TCAC le plus rapide, à 9,46 %, jusqu'en 2031.
- Par technologie de communication, l'Ethernet filaire représentait 68,91 % des déploiements en 2025, bien que les liaisons LTE privées et 5G progressent à un TCAC de 8,14 % sur la période de prévision.
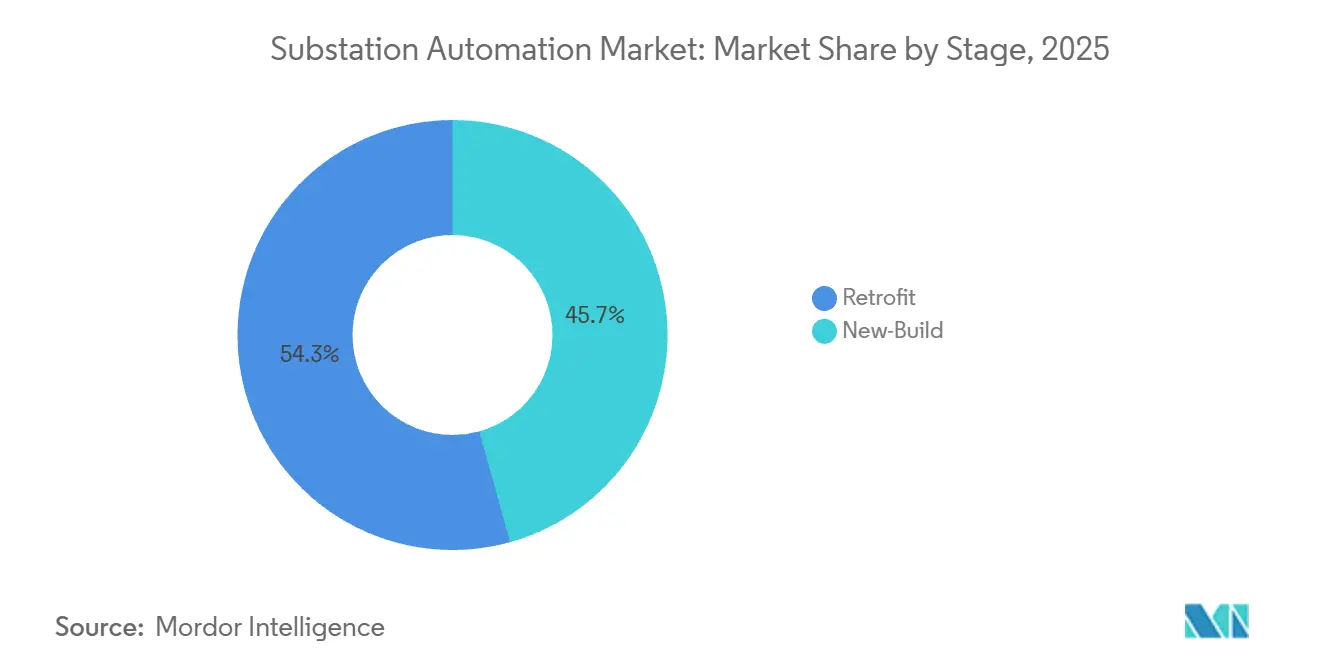
- Par étape, les projets de modernisation représentaient 54,32 % de la taille du marché de l'automatisation des postes électriques en 2025, et les installations de nouvelles constructions devraient croître à un TCAC de 9,63 % jusqu'en 2031.
- Par utilisateur final, les services publics détenaient 72,43 % de part en 2025, tandis que les opérations minières sont positionnées pour un TCAC de 9,11 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord dominait avec 34,12 % de la base 2025, tandis que l'Asie-Pacifique est en voie de connaître l'expansion la plus rapide, enregistrant un TCAC de 9,73 % durant la période de référence.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Le cycle de remplacement des infrastructures de réseau vieillissantes s'accélère | +1.8% | Amérique du Nord et Europe, avec répercussions en Australie et en Nouvelle-Zélande | Moyen terme (2-4 ans) |
| L'intégration des énergies renouvelables nécessite un contrôle avancé | +1.5% | Mondial, avec un pic en Europe, en Chine, en Inde et en Californie | Long terme (≥ 4 ans) |
| Réglementations obligatoires en matière de fiabilité et de réseaux intelligents | +1.3% | Amérique du Nord, Europe, Chine | Court terme (≤ 2 ans) |
| Gains rapides en coût et en performance des dispositifs électroniques intelligents et de l'analytique | +1.2% | Premiers adopteurs mondiaux en Amérique du Nord, en Allemagne, au Japon, en Corée du Sud | Moyen terme (2-4 ans) |
| L'essor des charges des centres de données déclenche le déploiement de postes électriques numériques | +1.0% | Amérique du Nord, Europe, Singapour, Australie, Inde et Moyen-Orient émergents | Court terme (≤ 2 ans) |
| Protection, automatisation et contrôle virtualisés et modèles d'exploitation et de maintenance basés sur le SaaS | +0.7% | Amérique du Nord et Europe, projets pilotes en ASEAN et au Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le cycle de remplacement des infrastructures de réseau vieillissantes s'accélère
Plus de 60 % des transformateurs de puissance aux États-Unis ont dépassé leur durée de vie de conception de 40 ans, incitant les services publics à privilégier les modernisations conformes à la norme IEC 61850 qui réduisent le temps de mise en service jusqu'à 40 %. Les gestionnaires de réseau de transport européens tirent parti des subventions du Mécanisme pour l'interconnexion en Europe pour moderniser les postes électriques avec des unités de mesure de phaseur, permettant une gestion de la congestion en temps réel et différant la construction coûteuse de lignes. Les régulateurs australiens exigent désormais la conformité à l'édition 2 de la norme IEC 61850 pour les nouvelles installations au-dessus de 66 kV, comprimant les délais de sélection des fournisseurs à travers le réseau national. Les délais de livraison des transformateurs ont doublé pour atteindre 24 mois en raison des pénuries d'acier électrique à grains orientés, faisant des projets de modernisation la voie la plus rapide vers des gains de fiabilité. En conséquence, les services publics réorientent leurs capitaux des remplacements à l'identique vers des superpositions numériques qui prolongent la durée de vie des actifs sans attendre la livraison de nouveaux équipements.
L'intégration des énergies renouvelables nécessite un contrôle avancé
Les ressources éolienne et solaire introduisent des fluctuations de tension en sous-seconde que les relais classiques ne peuvent pas gérer, de sorte que les opérateurs de réseau déploient des dispositifs électroniques intelligents dotés d'algorithmes de prédiction de modèles pour une réponse rapide en fréquence.[1] Agence internationale de l'énergie, "Énergies renouvelables 2025," iea.org Les ajouts mondiaux d'énergies renouvelables ont atteint 510 GW en 2025, et les batteries connectées au réseau ont dépassé 100 GW, amplifiant le besoin de coordination automatisée charge-décharge au niveau du poste électrique. L'Allemagne impose désormais une régulation automatisée de la tension sur les postes électriques desservant des clusters d'énergies renouvelables supérieurs à 10 MW d'ici 2026, accélérant les investissements dans des compensateurs statiques de puissance réactive intégrés aux passerelles IEC 61850. China State Grid a déployé plus de 8 000 postes électriques numériques sur son réseau dorsal à très haute tension, utilisant la prédiction des défauts pilotée par l'IA pour réduire les pannes non planifiées de 25 %. Les nouvelles normes indiennes pour les niveaux 220 kV et au-dessus exigent des bus de processus à valeurs échantillonnées, réduisant l'empreinte des postes électriques jusqu'à 40 %. Collectivement, ces mandats orientent de nouveaux investissements vers des schémas de contrôle avancés qui soutiennent les énergies renouvelables à forte pénétration.
Réglementations obligatoires en matière de fiabilité et de réseaux intelligents
L'ordonnance 881 de la Commission fédérale de réglementation de l'énergie (FERC) oblige les services publics américains à détecter et à éliminer les défauts liés aux ressources basées sur les onduleurs en trois cycles, stimulant l'adoption d'algorithmes de protection réactifs. La norme CIP-013 de la North American Electric Reliability Corporation (NERC) étend les exigences de cybersécurité à la chaîne d'approvisionnement en matériel, ajoutant entre 50 000 USD et 150 000 USD de coûts de conformité par poste électrique. Le code de réseau européen sur la connexion de la demande oblige les grands clients industriels à activer un délestage de charge en moins de 200 millisecondes, incitant à l'installation généralisée d'unités de contrôle de travée pouvant recevoir des commandes des opérateurs de réseau. Le dernier code de réseau de la Corée du Sud impose aux postes électriques de plus de 154 kV d'intégrer des systèmes de gestion des ressources énergétiques distribuées avant 2027, poussant les services publics vers des interfaces de programmation d'application RESTful et la messagerie publication-abonnement. Ces règles qui se chevauchent raccourcissent les cycles de renouvellement de deux décennies à moins d'une décennie et maintiennent le marché de l'automatisation des postes électriques fermement en mode de croissance.
Gains rapides en coût et en performance des dispositifs électroniques intelligents et de l'analytique
Les prix moyens des dispositifs électroniques intelligents ont chuté de près de 35 % entre 2020 et 2025, les fournisseurs passant des circuits intégrés spécifiques à une application (ASIC) propriétaires aux processeurs commerciaux standard, élargissant l'accessibilité pour les services publics de taille moyenne. Les modules d'informatique en périphérie exécutent désormais des modèles d'apprentissage automatique localement, éliminant la nécessité de diffuser des téraoctets de données de forme d'onde vers le nuage pour analyse. Siemens a indiqué que sa plateforme GridEdge a réduit les déclenchements intempestifs de 60 % grâce à des paramètres adaptatifs qui répondent aux changements de topologie en temps réel. ABB a intégré les données de postes électriques avec la planification des ressources d'entreprise via sa suite Ability Ellipse, réduisant les pannes non planifiées de 18 % dans des projets pilotes en Amérique du Nord et en Europe. La combinaison d'un matériel moins coûteux et d'une analytique en temps réel débloque une histoire de retour sur investissement en dépenses opérationnelles, et pas seulement un récit de conformité, pour chaque nouveau déploiement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| CAPEX élevé et complexité d'intégration | -1.1% | Mondial, le plus aigu dans les marchés émergents et les petits services publics municipaux | Court terme (≤ 2 ans) |
| Coûts croissants de conformité en matière de cybersécurité | -0.9% | Amérique du Nord, Europe, Australie | Moyen terme (2-4 ans) |
| Pression sur la chaîne d'approvisionnement en acier électrique à grains orientés | -0.6% | Mondial, contraintes maximales en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Pénurie d'ingénieurs qualifiés en IEC 61850 | -0.5% | Mondial, le plus sévère en Amérique du Nord, en Europe et en Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
CAPEX élevé et complexité d'intégration
Les modernisations coûtent entre 500 000 USD et 5 millions USD par site, et l'intégration dépasse souvent les coûts matériels car les protocoles propriétaires doivent interopérer avec la norme IEC 61850.[2]Edison Electric Institute, "Enquête sur les investissements en capital des services publics 2025," eei.org Les petits services publics municipaux allouent moins de 8 % de leurs budgets d'investissement aux infrastructures numériques, soit environ la moitié de la part réservée par les grandes entreprises appartenant à des investisseurs. Les environnements multi-fournisseurs nécessitent des passerelles personnalisées qui augmentent la latence et créent des points de défaillance uniques, incitant à la prudence chez les opérateurs réticents au risque. Une enquête auprès des services publics en 2025 a classé le risque d'intégration avant la cybersécurité et la disponibilité de la main-d'œuvre comme principal obstacle à une adoption plus rapide. Les sociétés d'ingénierie proposent désormais des panneaux préfabriqués qui réduisent la mise en service sur site de huit semaines à trois, mais l'adoption reste concentrée parmi les services publics bien capitalisés.
Coûts croissants de conformité en matière de cybersécurité
Les règles de chaîne d'approvisionnement NERC CIP-013 exigent des vérifications d'intégrité du micrologiciel, des nomenclatures logicielles et la segmentation du réseau, ajoutant entre 30 000 USD et 80 000 USD de dépenses opérationnelles annuelles par poste électrique. La directive NIS2 européenne impose le signalement des incidents dans les 24 heures et exige le chiffrement de bout en bout des liaisons de postes électriques, poussant les services publics vers des modules de sécurité matérielle qui augmentent le prix par appareil jusqu'à un quart. La loi australienne sur la sécurité des infrastructures critiques exige des tests de pénétration annuels et l'isolation de la technologie opérationnelle, ajoutant des coûts supplémentaires et une charge de gouvernance. Les mises à jour du micrologiciel pour les dispositifs électroniques intelligents arrivent désormais trimestriellement plutôt qu'annuellement, multipliant les tâches de gestion du cycle de vie. Les assureurs exigent de plus en plus la conformité à la norme IEC 62351 comme prérequis pour la couverture de résilience du réseau, renforçant le vent contraire des coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
Le réseau de transport ancre les dépenses, la distribution gagne en dynamismeLes projets de transport ont capturé 61,43 % des revenus de 2025 alors que les services publics ont renforcé les corridors à très haute tension avec des unités de mesure de phaseur, des capteurs de classement dynamique des lignes et une protection à grande zone. L'automatisation de la distribution, cependant, ajoute le plus de valeur incrémentale, s'étendant à un TCAC de 8,91 % jusqu'en 2031, alors que la comptabilisation avancée et l'automatisation des alimentateurs atténuent les flux bidirectionnels provenant du solaire en toiture et des batteries communautaires. La norme IEC 61850-90-5 permet aux valeurs échantillonnées de passer par des réseaux à grande zone sans fibre dédiée, rendant les modernisations de transport pratiques même dans les zones éloignées.
Les exigences de résilience poussent les services publics à adopter des algorithmes auto-guérissants qui reclenchent ou réacheminent les alimentateurs en quelques secondes, réduisant de près de moitié la durée d'interruption moyenne pour les clients dans des projets pilotes récents en Californie et au Texas. Les opérateurs de transport synthétisent également des convertisseurs modulaires multiniveaux dans des liaisons à courant continu haute tension, intégrant le contrôle numérique comme une caractéristique intégrale. Alors que le CAPEX migre du métal passif et du cuivre vers l'électronique active, le marché de l'automatisation des postes électriques continue de se déplacer de la protection pure vers l'optimisation intégrée du réseau.


Par module :
La domination des dispositifs électroniques intelligents persiste, la modernisation du SCADA s'accélèreLes dispositifs électroniques intelligents ont conservé une avance de revenus de 45,31 % en 2025, sous-tendant chaque fonction de protection et de mesure à travers le spectre de tension. Les plateformes SCADA, bien que plus petites aujourd'hui, croissent de 9,46 % par an en évoluant vers des microservices conteneurisés qui permettent aux services publics de déployer des analytiques à la demande dans des nuages publics ou privés. La taille du marché de l'automatisation des postes électriques attachée aux modernisations SCADA s'élargit car les instances virtuelles remplacent le matériel spécialisé dans les salles de contrôle secondaires.
Les appareils multifonctionnels regroupent désormais les rôles d'unité terminale distante, de contrôleur de travée et de passerelle, réduisant les pièces de rechange et facilitant les exigences de formation. Les mises à jour du relais défini par logiciel de Schneider Electric se font par voie hertzienne, réduisant les visites des techniciens sur site d'environ 70 % sur la durée de vie des actifs. La suite Lumada de Hitachi Energy fait converger les flux SCADA avec les prédictions météorologiques et de santé des actifs, réduisant les temps d'arrêt non planifiés de plus d'un cinquième. Alors que le logiciel assume une part de valeur toujours plus grande, les fournisseurs qui possèdent des plateformes évolutives sont positionnés pour capturer des revenus récurrents grâce à l'analytique par abonnement.
Par technologie de communication :
L'Ethernet mène, le sans-fil gagne en traction pour la redondanceL'Ethernet déterministe représentait 68,91 % des liaisons de postes électriques en 2025 grâce à sa latence prévisible et à son immunité aux interférences radioélectriques. Pourtant, le LTE privé et la 5G progressent à un TCAC de 8,14 % alors que la découpe de réseau garantit désormais des délais inférieurs à 10 millisecondes pour le trafic de contrôle du réseau, répondant aux exigences strictes des schémas de protection modernes. Les bus de processus à fibre optique remplacent des centaines de conducteurs en cuivre, réduisant de moitié la main-d'œuvre d'installation et fournissant des flux de valeurs échantillonnées à 4 kHz qui localisent les défauts à moins de 100 m sur des lignes de transport de 300 km.[3]Institut des ingénieurs en électricité et en électronique - Société de l'énergie électrique, "Meilleures pratiques en automatisation de la distribution," ieee.org
Les réseaux maillés Wi-SUN prolifèrent dans les alimentateurs de distribution où la construction extensive de fibres serait prohibitive en termes de coût. L'alliance a certifié plus de 200 modèles d'appareils, garantissant l'interopérabilité multi-fournisseurs. La communication par courant porteur en ligne reste de niche mais s'avère utile pour les circuits temporaires lors de la mise en service. Par ailleurs, la mise en réseau sensible au temps intégrée dans les commutateurs industriels de Cisco et Rockwell permet des réseaux IP convergents qui acheminent le trafic de protection, de contrôle et d'entreprise sur un seul réseau avec une qualité de service déterministe.
Par étape :
Les projets de modernisation dominent à court terme, les nouvelles constructions gagnent des parts à long termeLes programmes de modernisation représentaient 54,32 % du chiffre d'affaires total en 2025, les services publics cherchant à prolonger les actifs vieillissants malgré des délais de livraison de transformateurs de 18 mois et à bénéficier de fonds incitatifs réservés à la résilience du réseau. Les installations de nouvelles constructions, bien que plus petites aujourd'hui, progresseront à un TCAC de 9,63 % jusqu'en 2031, portées par les centres de données hyperscale, les électrolyseurs à hydrogène vert et les gigafactories de véhicules électriques qui exigent des alimentations haute tension sur mesure avec protection numérique. Une stratégie axée sur les sites existants persiste pour les charges critiques telles que les hôpitaux, où les coûts de panne dépassent 10 000 USD par minute.
Les panneaux modulaires préassemblés en usine brouillent la frontière entre modernisation et nouvelle construction en permettant des échanges rapides lors des interruptions planifiées. General Electric a validé cette approche en 2025 lorsqu'un service public nord-américain a réduit les heures d'ingénierie de 60 % et réduit de moitié la durée du programme en utilisant des gabarits matériels standardisés. Les postes électriques sur site vierge pour les centres de données spécifient désormais l'édition 2.1 de la norme IEC 61850, intégrant la cybersécurité et la maintenance prédictive dès le premier jour, élevant la base technologique pour le marché plus large de l'automatisation des postes électriques.
Par utilisateur final :
Les services publics ancrent la demande, le secteur minier émerge comme un segment à forte croissanceLes services publics détenaient 72,43 % des revenus des utilisateurs finaux en 2025, alors que les régulateurs, les actifs vieillissants et la complexité des énergies renouvelables convergèrent pour rendre l'automatisation incontournable. Le secteur minier représente cependant le segment industriel à la croissance la plus rapide avec un TCAC de 9,11 %, car le transport autonome, les pelles électriques et les broyeurs à haute fréquence exigent une précision de tension supérieure à ±5 %. Les opérateurs pétrochimiques, métallurgiques et pétroliers et gaziers suivent de près, mêlant cogénération sur site et importations du réseau via des unités de contrôle de travée pour réduire les frais de pointe qui absorbent jusqu'à un quart des factures d'électricité mensuelles.
Les agences de transport déploient des anneaux en fibre optique et des maillages Wi-SUN dans les sous-stations de traction ferroviaire pour équilibrer les charges en temps réel sur les corridors électrifiés, intégrant les données des postes électriques dans des tableaux de bord de gestion de la performance des actifs. Les développeurs de centres de données exigent une redondance N+2 avec un basculement automatique en moins de 50 millisecondes, et les aéroports modernisent les postes électriques existants pour soutenir les équipements de soutien au sol électriques et les quais d'alimentation à quai. Ensemble, ces secteurs verticaux établissent un courant sous-jacent durable de croissance qui complète les dépenses essentielles des services publics.
Analyse géographique
Marché de l'Automatisation des Postes Électriques en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 34,12 % des revenus mondiaux en 2025, après que la loi sur l'investissement dans les infrastructures et l'emploi a réservé 65 milliards USD à la modernisation du réseau électrique, et que l'ordonnance FERC 881 a renforcé les normes de maintien en service pour les ressources à base d'onduleurs. L'Electric Reliability Council of Texas a indiqué que 78 % des nouveaux projets éoliens et solaires de plus de 50 MW nécessitaient une protection avancée, accélérant ainsi les modernisations sur l'ensemble de son périmètre. L'opérateur de réseau canadien oblige désormais les postes électriques au-dessus de 115 kV à accepter les commandes des ressources énergétiques distribuées, stimulant les mises à niveau en Ontario et en Alberta. L'opérateur public mexicain a lancé un plan quinquennal visant à numériser 320 postes électriques et à réduire les pannes imprévues de 30 % avant 2029.
Marché de l'Automatisation des Postes Électriques en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 9,73 % jusqu'en 2031. China State Grid a déjà déployé plus de 8 000 postes électriques numériques sur son réseau à très haute tension. La Power Grid Corporation of India automatisera 450 sites dans le cadre du programme Green Energy Corridor, générant d'importantes commandes pour les dispositifs de protection et de contrôle. Le Japon exige que les postes électriques au-dessus de 154 kV intègrent des systèmes de ressources énergétiques distribuées d'ici 2027, tandis que la Corée du Sud consacre 1,2 milliard USD à la modernisation des installations desservant les usines de semi-conducteurs et les usines de batteries. Les membres de l'ASEAN font appel au financement de la Banque asiatique de développement pour établir des interconnexions transfrontalières reposant sur la conformité à la norme IEC 61850 pour l'interopérabilité.[4]Banque asiatique de développement, "Intégration du réseau électrique de l'ASEAN," adb.org
Marché de l'Automatisation des Postes Électriques en Europe, Moyen-Orient et Afrique
L'Europe maintient un investissement soutenu grâce au mécanisme pour l'interconnexion en Europe, qui a cofinancé 42 projets de transport d'électricité d'une valeur de 3,8 milliards EUR (4,1 milliards USD) en 2025. L'Allemagne exige que les postes électriques alimentant des groupements d'énergies renouvelables de plus de 10 MW installent un contrôle automatisé de la tension d'ici 2026, tandis que le Royaume-Uni alloue 1,5 milliard GBP (1,9 milliard USD) à 180 modernisations numériques renforçant l'intégration de l'éolien offshore. Les opérateurs publics du Moyen-Orient numérisent leurs postes électriques pour gérer les pics de consommation estivaux liés à la climatisation dépassant 70 GW, et les programmes de la Banque mondiale financent des projets pilotes au Kenya, au Ghana et au Sénégal.

Paysage réglementaire
La réglementation et les normes relatives à l'automatisation des postes électriques mettent de plus en plus l'accent sur l'interopérabilité, ainsi que sur la cybersécurité et la performance de fiabilité. Aux États-Unis, la politique de réseau intelligent et le cadre d'interopérabilité du US Code (42 USC 17381 et 42 USC 17385) soutiennent les technologies de réseau automatisées et interactives, ainsi que des approches d'interopérabilité coordonnées qui façonnent les spécifications des services publics pour les postes numériques et les architectures de communication.
La conformité en matière de cybersécurité et de fiabilité s'est également renforcée en 2026, avec des actions de la FERC le 24 mars 2026 approuvant des normes de fiabilité modifiées liées à la virtualisation et approuvant la norme NERC CIP-003-11 pour les contrôles de gestion de la sécurité des systèmes cybernétiques à faible impact du Bulk Electric System. Du côté des normes, la norme ISO/IEC 27019:2024 a codifié les contrôles de sécurité de l'information pour le domaine des services énergétiques, tandis que la CEI a publié la norme IEC 61850:2026 SER le 8 juin 2026, mettant à jour la série de normes fondamentales relatives aux réseaux et systèmes de communication qui sous-tend les déploiements de postes numériques multi-fournisseurs.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend des équipements primaires et des transformateurs de mesure alimentant la mesure et la protection, jusqu'aux systèmes secondaires comprenant les IED, les unités de contrôle de travée, les RTU, les hôtes SCADA et les communications renforcées (commutateurs et routeurs Ethernet industriels, synchronisation temporelle et passerelles sécurisées). Elle couvre également l'intégration système, la mise en service et les services de cycle de vie tels que la gestion des firmwares, la surveillance de la cybersécurité et l'analytique. Les projets IEC 61850 multi-fournisseurs accroissent le rôle des partenaires d'intégration et des tests, les bureaux d'ingénierie et les services professionnels des équipementiers proposant des ensembles de panneaux de rénovation, des déploiements de bus de processus et des mises à niveau de bus de station pour réduire les fenêtres de coupure et l'effort de mise en service.
Les contraintes en amont et les nouvelles pratiques de conformité influencent les achats, et le contexte du rapport souligne des pénuries d'acier électrique à grains orientés qui allongent les délais de livraison des transformateurs, ce qui rehausse la valeur des rénovations et des surcouches numériques dans les programmes à court terme. La cybersécurité de la chaîne d'approvisionnement se rapproche également du flux de travail d'ingénierie, soutenue par une recherche de 2025 proposant un schéma de nomenclature des postes électriques (Subs-BOM) pour suivre les composants logiciels et firmware dans les environnements IEC 61850 multi-fournisseurs. Du côté du déploiement, les services publics s'approvisionnent de plus en plus en briques de mise en réseau et de virtualisation, avec des exemples incluant des plateformes de mise en réseau IP renforcées et des approches de contrôle de station conteneurisées ou virtualisées, telles que l'architecture multi-fournisseurs R#SPACE de RTE utilisant la plateforme SEAPATH, déplaçant la valeur vers les logiciels, l'intégration et les contrats de support à long terme.
Paysage concurrentiel
La concentration des revenus est modérée, ABB, Siemens, Schneider Electric, Hitachi Energy et General Electric contrôlant environ 55 % des ventes mondiales en 2025. Ces acteurs établis protègent leurs bases installées grâce à des contrats de service pluriannuels qui regroupent le micrologiciel, la surveillance de cybersécurité et l'analytique prédictive, mais les modèles de logiciel en tant que service (SaaS) exercent une pression sur les marges en déplaçant les dépenses des budgets d'investissement vers les budgets opérationnels. Les challengers asiatiques NR Electric et CG Power vendent des relais conformes à la norme IEC 61850 à des prix jusqu'à 50 % inférieurs, obligeant les entreprises occidentales à ouvrir des usines à faibles coûts en Inde, au Vietnam et au Mexique.
La frontière de l'innovation est la protection virtualisée, dans laquelle les services publics exécutent la logique des relais sur des serveurs commerciaux standard. ABB s'est associé à Microsoft Azure en 2025 pour lancer une plateforme native en nuage qui permet aux services publics municipaux d'éviter les dépenses en capital pour le SCADA sur site. Siemens Energy élargit son usine de Nuremberg pour produire 2 000 unités de contrôle de travée par an, intégrant des contrôles de qualité basés sur l'IA dans une usine neutre en carbone. Hitachi Energy a obtenu un contrat pluriannuel en Inde pour automatiser 85 postes électriques de transport, intégrant la mesure de phaseur et le classement dynamique des lignes dans un périmètre de projet unique.
Schweitzer Engineering Laboratories propose des relais de synchrophaseur en sous-milliseconde pour les schémas à grande zone, tandis que Beckwith Electric se concentre sur l'atténuation des arcs électriques dans les réseaux industriels. Cisco et Rockwell sont en concurrence sur la couche de communication en intégrant la mise en réseau sensible au temps dans des commutateurs durcis. Les brevets accordés en compression de valeurs échantillonnées et en classification des défauts basée sur l'IA ont atteint 127 en 2025, signalant l'intensification de la recherche et du développement. La hausse des seuils de conformité NERC CIP-013 et IEC 62351 relève la barre pour les nouveaux entrants mais crée également des cibles d'acquisition pour les acteurs établis cherchant une expertise en cybersécurité intégrée.
Leaders de l'industrie de l'automatisation des postes électriques
-
ABB Limited
-
Hitachi Energy Ltd
-
Siemens AG
-
Schneider Electric SE
-
General Electric Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Automatisation des Postes Électriques
- ABB Ltd
- Siemens AG
- Schneider Electric SE
- General Electric Co.
- Hitachi Energy Ltd
- Eaton Corp.
- Honeywell International Inc.
- Schweitzer Engineering Laboratories, Inc.
- Belden Inc.
- NovaTech LLC
- Minsait ACS (Indra)
- Mitsubishi Electric Corp.
- Toshiba Energy Systems
- CG Power and Industrial Solutions
- NR Electric Co.
- Beckwith Electric Co.
- Omicron Electronics GmbH
- RFL Electronics
- Arteche Lantegi Elkartea S.A.
- Cisco Systems Inc.
- Rockwell Automation

Opportunités de marché et perspectives d'avenir
Un espace blanc émerge autour des programmes de postes numériques multi-fournisseurs à l'échelle industrielle qui standardisent les architectures de bus de processus IEC 61850 et virtualisent les fonctions au niveau de la station, dans l'intention de réduire la dépendance envers un fournisseur unique et d'accélérer le déploiement. Les preuves de cette évolution apparaissent en Europe, où le programme R#SPACE de RTE a été positionné pour être déployé à grande échelle dans 100 postes d'ici 2030, et Efacec a obtenu la phase 2 dans le cadre d'un accord-cadre de huit ans pour fournir des éléments d'automatisation tels que des unités de contrôle de travée et d'interface de processus. Parallèlement, des essais sur le terrain tels que le projet Constellation d'UK Power Networks, utilisant un logiciel de protection virtualisé avec la 5G et le R-GOOSE, indiquent une opportunité pour les fournisseurs capables de proposer des communications déterministes, des chaînes d'outils de test et des procédures opérationnelles répondant aux exigences de latence et de résilience de niveau protection.
Les programmes de cybersécurité et de résilience de la chaîne d'approvisionnement créent également de nouvelles catégories de dépenses au sein de l'automatisation des postes électriques, notamment autour des dispositifs conçus dès l'origine pour la sécurité, de l'inventorisation et des architectures prêtes pour la conformité. Le plan de mise en œuvre de la cybersécurité de modernisation énergétique américain (décembre 2024) fournit un contexte politique aux efforts de renforcement des OT des services publics, et la détermination présidentielle d'avril 2026 en vertu de la section 303 du Defense Production Act visant à élargir la capacité nationale pour les infrastructures critiques du réseau soutient les investissements liés aux chaînes d'approvisionnement des composants de réseau. Les mises à jour des normes renforcent les cycles de renouvellement et les changements de spécifications, notamment IEC TR 61850-1-1:2026 (publiée en février 2026) et IEC 61850:2026 SER (publiée en juin 2026), ce qui augmente la demande de mises à jour d'ingénierie, de tests de conformité et de services de migration à travers les bases installées.
Recent Industry Developments in Marché de l'Automatisation des Postes Électriques
- Mai 2026 : Hitachi Energy a lancé un pilote de poste numérique avec Turkiye Electricity Transmission Corporation (TEIAS) pour tester la technologie de bus de processus IEC 50 450-1-1 par rapport aux conceptions conventionnelles de postes électriques. Le pilote fournit une voie de référence pour la numérisation au niveau processus, y compris des pratiques d'intégration et de validation qui se traduisent en spécifications reproductibles de rénovation et de construction neuve.
- Décembre 2025 : Siemens Energy a annoncé une expansion de 450 millions USD de son usine de postes numériques à Nuremberg, visant une capacité de 2 000 unités de contrôle de travée par an d'ici 2027. Cet investissement renforce la disponibilité de l'approvisionnement en matériel de protection et de contrôle et soutient des délais plus courts pour les programmes d'automatisation des services publics de grande envergure et pluriannuels.
- Janvier 2024 : Hitachi Energy a lancé des unités d'interface de processus (PIU) SAM600 nouvelles et améliorées pour soutenir l'adoption des postes numériques. En réduisant le câblage en cuivre et en permettant la connectivité au bus de processus, les PIU accélèrent l'exécution des rénovations et élargissent le périmètre adressable pour les architectures basées sur IEC 61850 sur les sites existants.


Marché de l'Automatisation des Postes Électriques Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre la valeur des systèmes et équipements numériques installés dans les postes électriques qui permettent la surveillance, la protection, le contrôle et la communication de données pour les réseaux de transport et de distribution.
Exclusions du périmètre : nous excluons les travaux de génie civil purs, les appareillages de commutation conventionnels vendus sans interfaces numériques, les outils de gestion de distribution en aval du compteur, et les postes manuels qui n'utilisent pas d'équipement de contrôle adressable en IP.
Aperçu de la segmentation
-
Par type
- Transport
- Distribution
-
Par module
- Dispositifs électroniques intelligents (IED)
- Unité terminale distante (RTU)
- Unité de contrôle de travée (BCU)
- Contrôle de supervision et acquisition de données (SCADA)
-
Par technologie de communication
-
Filaire
- Fibre optique
- Ethernet
- Courant porteur en ligne
-
Sans fil
- LTE privé / 5G
- Wi-SUN / Maillage RF
-
Filaire
-
Par étape
- Modernisation
- Nouvelle construction
-
Par utilisateur final
- Services publics
- Industrie (pétrole et gaz, métaux, mines, pétrochimie)
- Transport (ferroviaire, aéroports, ports)
- Centres de données et campus en nuage
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par établir le contexte de la demande pour l'automatisation des postes électriques en utilisant des ensembles de données publics sur le réseau et les systèmes électriques, puis en traduisant ces signaux en un bassin de dépenses pratique. Nous avons utilisé des sources telles que l'Agence internationale de l'énergie (demande d'électricité et réseaux), la Banque mondiale (indicateurs d'accès à l'électricité et d'investissement), l'U.S. Energy Information Administration (statistiques du secteur électrique) et Eurostat (séries sur l'énergie et les infrastructures). L'orientation des échanges et des expéditions a été vérifiée à l'aide de statistiques douanières et tarifaires, et le contexte normatif a été examiné auprès d'organismes tels que la CEI et l'IEEE.
Pour affiner l'image du côté de l'offre, nous avons également examiné les documents d'entreprise, les rapports annuels et les présentations aux investisseurs afin de comprendre l'exposition en termes de revenus et l'accent mis sur les produits, suivis d'annonces de presse et de projets réputées pour les indices de calendrier. Dans quelques cas, nous nous sommes appuyés sur des abonnements payants pour les données financières et de renseignement d'entreprise, ainsi que sur des bases de données de brevets pour voir où les conceptions de protection et de communication sont privilégiées. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées avec des parties prenantes de postes électriques de services publics et industriels, des spécialistes de l'ingénierie et de l'intégration, ainsi que des fournisseurs de composants et de systèmes touchant à la protection, au contrôle et aux communications. Les contributions ont été utilisées pour valider le calendrier d'adoption, le contenu type des mises à niveau par poste, l'orientation des prix pour les modules clés, et le rythme réel de la numérisation du réseau dans les principales régions afin que les hypothèses ne dérivent pas des réalités des projets.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 39 % | Cadres dirigeants : 12 % | APAC : 47 % |
| Rang intermédiaire : 44 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 29 % |
| Acteurs plus petits : 17 % | Managers : 46 % | Amériques : 24 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit à partir d'un modèle descendant où les signaux de dépenses de modernisation du réseau, l'intensité des mises à niveau de postes et les indicateurs de développement du transport et de la distribution sont utilisés pour reconstituer le bassin de valeur adressable de l'automatisation par région et par année. Le total est ensuite testé sous contrainte à l'aide d'approximations ascendantes sélectives, telles que la tarification échantillonnée des modules multipliée par les volumes attendus de projets de mise à niveau, ainsi que des vérifications auprès des fournisseurs et des canaux pour s'assurer que la valeur n'est pas surestimée.
Les principales données utilisées dans le modèle comprennent les cycles d'investissement dans le réseau, la part des postes passant d'une exploitation manuelle à une exploitation télésurveillée, le contenu type de la nomenclature pour les mises à niveau de protection et de contrôle, le calendrier de remplacement des actifs vieillissants, et le rythme d'ajout de capacité renouvelable qui accroît la complexité du réseau. Lorsque certains pays manquent de séries chronologiques fiables, nous combler les lacunes en utilisant des pays comparables ayant une structure de réseau similaire, puis en ajustant à l'aide des retours d'entretiens sur les modèles d'achat locaux.
Pour les prévisions, une analyse de scénarios est utilisée pour refléter les différences dans le calendrier des dépenses d'investissement des services publics et la pression réglementaire en faveur de la résilience du réseau, et les trajectoires sont ancrées à des indicateurs avancés tels que les pipelines de projets et les plans d'investissement publiés. La prévision finale est établie de manière à ce que la croissance s'aligne sur des taux de rénovation réalistes et sur les ajouts de nouveaux postes, plutôt que de supposer que chaque site se met à niveau au même rythme.
Validation des données et cycle de mise à jour
Les résultats sont validés en les comparant à des signaux indépendants tels que les tendances rapportées d'investissement dans le réseau, l'orientation des échanges pour les catégories électriques et d'automatisation concernées, et la dépense implicite par mise à niveau de poste comparée aux fourchettes issues des entretiens. Les valeurs aberrantes sont examinées en détail, et les hypothèses sont revues lorsqu'un pays ou une région présente un bond qui ne peut être expliqué par un développement connu ou des changements de prix.
Avant validation finale, le modèle et le récit écrit passent par une révision d'analyste en plusieurs étapes afin que la logique de calcul, les unités et les conversions restent cohérentes. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements matériels se produisent, tels que des changements de politique majeurs, de grands programmes de réseau, ou de fortes variations de devises. Juste avant la livraison, une nouvelle passe est effectuée afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Taille du marché de l'automatisation des postes électriques de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'automatisation des postes électriques peuvent sembler très éloignées les unes des autres, car chaque éditeur trace différemment la frontière du marché et choisit son propre calendrier pour les devises, la tarification, et la coupure entre l'équipement des postes et l'automatisation plus large du réseau.
Des éléments tels que la période d'étude du rapport (2020 à 2031), la valeur actuelle indiquée de 40,04 milliards USD (2026), et la trajectoire prévisionnelle vers 57,59 milliards USD (2031) constituent les vérifications qui maintiennent Mordor Intelligence aligné sur le contrôle numérique, la protection et les communications au niveau des postes, plutôt que de dériver vers des logiciels de réseau adjacents ou des dépenses en appareillage de commutation non numérique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 40,04 milliards USD (2026) | |
| Éditeur de recherche mondial A | 50,44 milliards USD (2025) | Utilise une année de base différente et regroupe souvent un ensemble de dépenses plus large sous l'automatisation des postes électriques, ce qui peut inclure l'automatisation de distribution adjacente ainsi que des logiciels et services plus larges, au-delà du contrôle et de la protection numériques installés dans les postes. |
| Cabinet d'analyse sectorielle B | 51,80 milliards USD (2025) | Positionne 2025 comme année de base et applique une fenêtre de prévision plus longue, et la définition est généralement plus large en termes de couverture des composants et des modules, ce qui peut inclure des éléments non liés aux postes qui ne sont pas rattachés à un équipement de contrôle adressable en IP à l'intérieur des postes. |
L'écart entre les valeurs s'explique en grande partie par le choix de l'année de base et par le fait que le modèle reste ou non à l'intérieur du périmètre du poste électrique, ou qu'il absorbe des catégories voisines de numérisation du réseau. Notre approche reste traçable à des indicateurs de demande clairs et à des hypothèses de contenu de mise à niveau, ce qui rend le total plus facile à reproduire et à tester en situation de stress lorsque les conditions changent.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de l'automatisation des postes électriques ?
Il a atteint 40,04 milliards USD en 2026 et devrait croître pour atteindre 57,59 milliards USD d'ici 2031.
Quel domaine d'application se développe le plus rapidement ?
L'automatisation de la distribution progresse à un TCAC de 8,91 % alors que les services publics numérisent les réseaux de dernier kilomètre pour accueillir le solaire en toiture, les batteries et les chargeurs de véhicules électriques.
Pourquoi les services publics privilégient-ils les modernisations par rapport aux nouvelles constructions ?
Les délais de livraison des transformateurs approchent désormais deux ans, de sorte que les superpositions numériques sur les cours existantes offrent des gains de fiabilité plus rapides tout en prolongeant la durée de vie des actifs.
Comment les règles de cybersécurité influencent-elles les décisions d'achat ?
La norme NERC CIP-013 et la directive NIS2 européenne imposent des vérifications d'intégrité du micrologiciel, la segmentation du réseau et des signalements rapides d'incidents, ajoutant entre 30 000 USD et 80 000 USD de coûts annuels par poste électrique et orientant les acheteurs vers des équipements dotés de fonctionnalités de sécurité intégrées.
Quelles régions afficheront la croissance la plus forte jusqu'en 2031 ?
L'Asie-Pacifique, menée par la Chine, l'Inde, le Japon et la Corée du Sud, devrait afficher un TCAC de 9,73 % à mesure que les lignes à très haute tension et les corridors d'énergies renouvelables se déploient.
Quel changement technologique les fournisseurs devraient-ils surveiller ?
Le logiciel de protection et de contrôle virtualisé fonctionnant sur des serveurs commerciaux standard menace les marges sur le matériel mais ouvre des opportunités de revenus par abonnement pour l'analytique avancée.
Dernière mise à jour de la page le:



