
Marktgröße und Marktanteil der Substationsautomatisierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
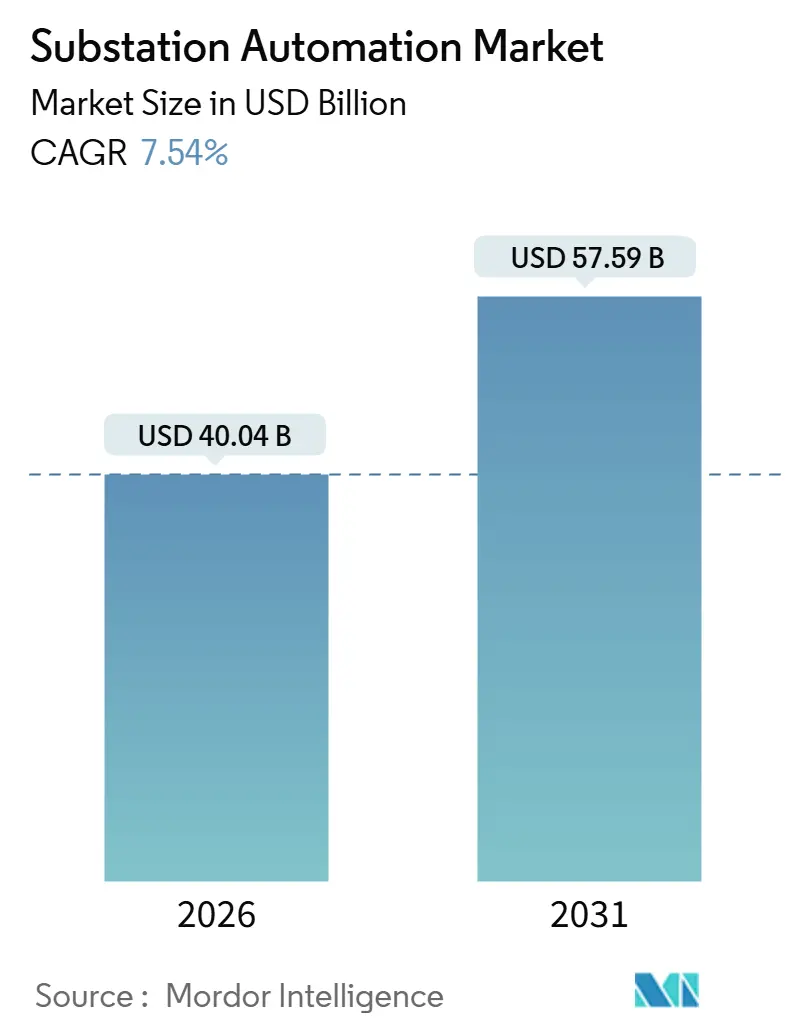
| Marktgröße (2026) | 40.04 Milliarden US-Dollar |
| Marktgröße (2031) | 57.59 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
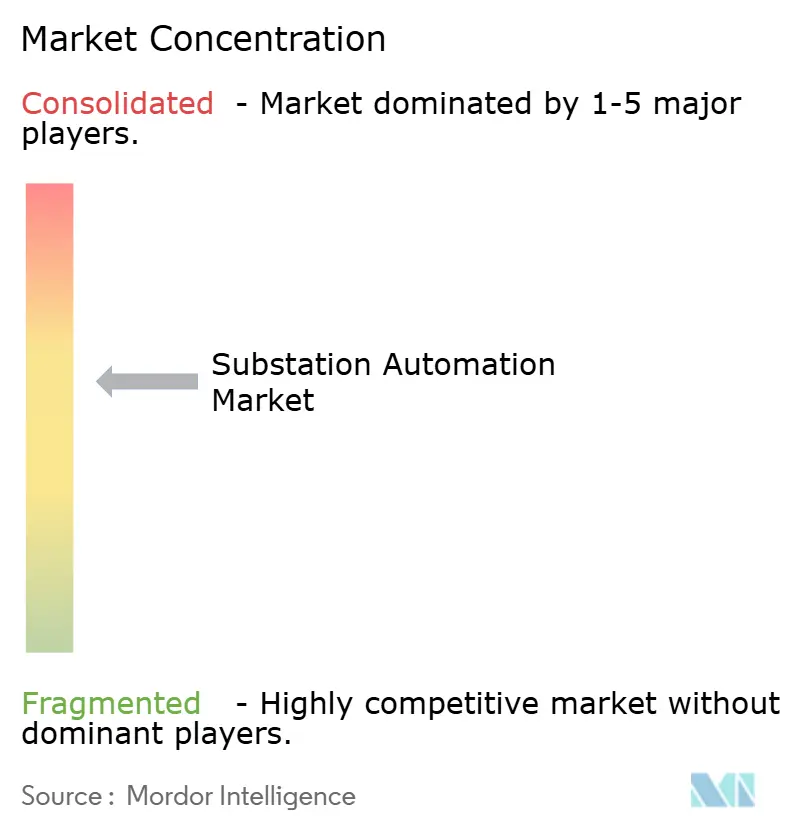
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für Substationsautomatisierung von Mordor Intelligence
Die Marktgröße für Substationsautomatisierung belief sich im Jahr 2026 auf 40,04 Milliarden USD und soll bis 2031 auf 57,59 Milliarden USD anwachsen, mit einer CAGR von 7,54 %. Die Nachfrage nimmt zu, da veraltete Transformatoren eine Betriebsdauer von mehr als 40 Jahren überschreiten und nordamerikanische sowie europäische Versorgungsunternehmen gezwungen sind, Schutzkonzepte vor strengeren Zuverlässigkeitsfristen zu digitalisieren. Cloud-native Systeme zur Prozessüberwachung und Steuerung (SCADA) ersetzen On-Premise-Server und ermöglichen Echtzeit-Analysen, die Fehlauslösungen reduzieren und Wartungsintervalle verlängern. Private LTE- und 5G-Backhaul-Systeme werden auf deterministischen Ethernet-Ringen aufgebaut, um spektrumunabhängige Redundanz für kritischen Schutzverkehr herzustellen. Gleichzeitig verlangen Hyperscale-Rechenzentren Fehlererkennung im Subzyklusbereich und automatisches Lastabwurf in neuen Substationen, um eine Verfügbarkeit von 99,995 % zu gewährleisten, was die Lieferketten der Anbieter auf allen Kontinenten ankurbelt.
Wichtigste Erkenntnisse des Berichts
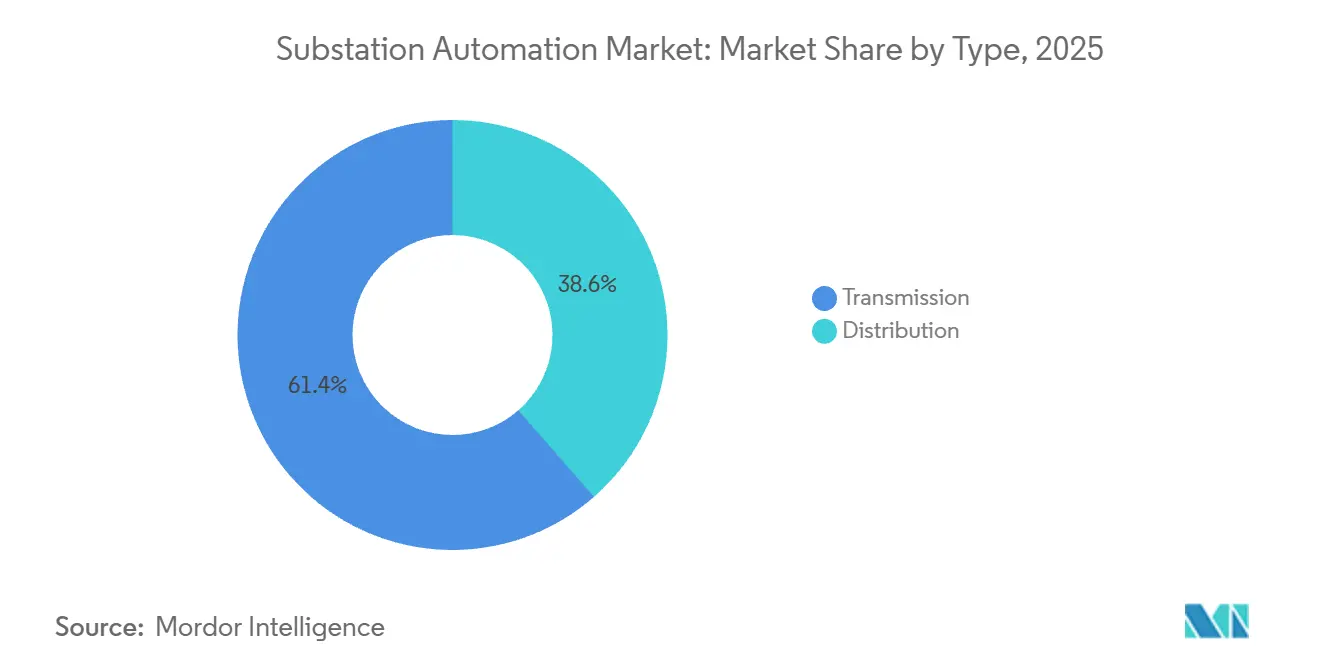
- Nach Typ führten Übertragungssubstationen im Jahr 2025 mit einem Umsatzanteil von 61,43 %; die Verteilungsautomatisierung wird bis 2031 voraussichtlich mit einer CAGR von 8,91 % expandieren.
- Nach Modul sicherten sich Intelligente Elektronische Geräte im Jahr 2025 einen Marktanteil von 45,31 % am Markt für Substationsautomatisierung, während SCADA voraussichtlich die höchste CAGR von 9,46 % bis 2031 verzeichnen wird.
- Nach Kommunikationstechnologie entfielen im Jahr 2025 68,91 % der Installationen auf kabelgebundenes Ethernet, jedoch verzeichnen private LTE- und 5G-Verbindungen über den Prognosezeitraum eine CAGR von 8,14 %.
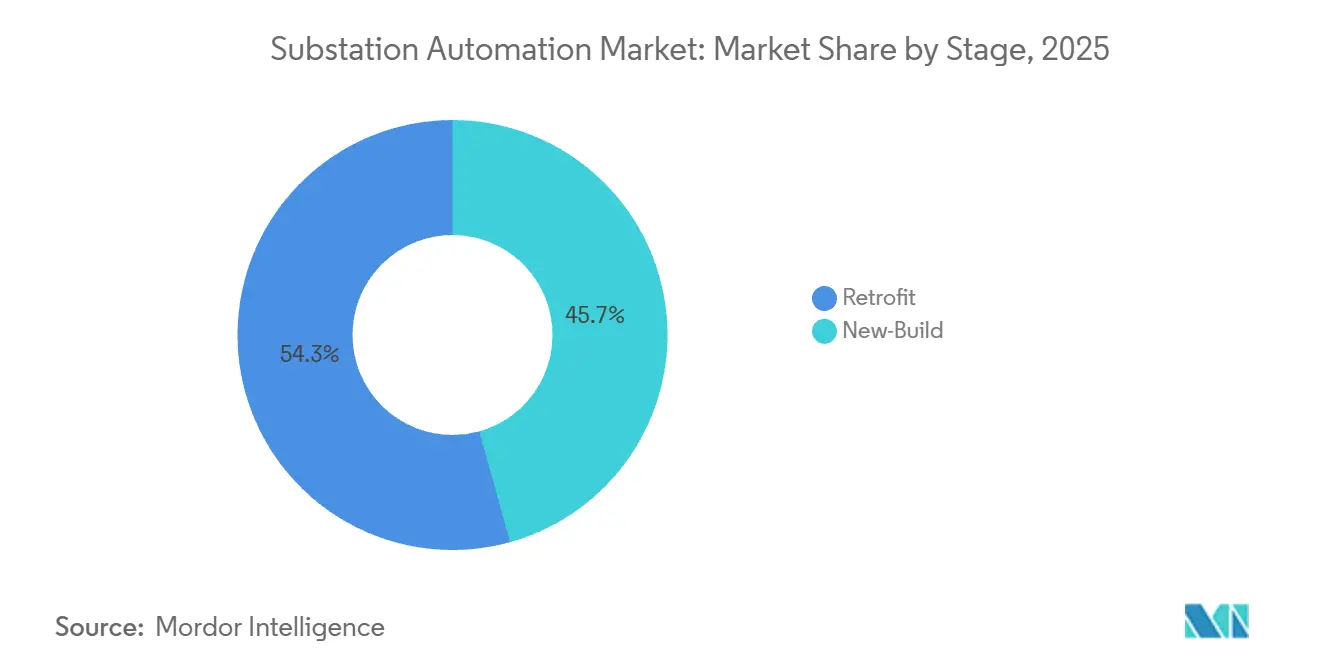
- Nach Phase entfielen im Jahr 2025 54,32 % der Marktgröße für Substationsautomatisierung auf Nachrüstprojekte, und Neuinstallationen sollen bis 2031 mit einer CAGR von 9,63 % wachsen.
- Nach Endnutzer hielten Versorgungsunternehmen im Jahr 2025 einen Anteil von 72,43 %, während der Bergbau bis 2031 eine CAGR von 9,11 % verzeichnen dürfte.
- Nach Geografie dominierte Nordamerika mit 34,12 % der Basis von 2025, während Asien-Pazifik auf dem Weg zur schnellsten Expansion ist und im Ausblickszeitraum eine CAGR von 9,73 % verzeichnet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Beschleunigter Ersatzzyklus der alternden Netzinfrastruktur | +1.8% | Nordamerika und Europa, Ausstrahlungseffekte auf Australien und Neuseeland | Mittelfristig (2–4 Jahre) |
| Integration erneuerbarer Energien erfordert fortschrittliche Steuerung | +1.5% | Global, Spitzenwerte in Europa, China, Indien und Kalifornien | Langfristig (≥ 4 Jahre) |
| Verbindliche Zuverlässigkeits- und Smart-Grid-Vorschriften | +1.3% | Nordamerika, Europa, China | Kurzfristig (≤ 2 Jahre) |
| Schnelle Kosten- und Leistungsgewinne bei Intelligenten Elektronischen Geräten und Analytik | +1.2% | Globale Erstanwender in Nordamerika, Deutschland, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Rechenzentrum-Lastboom löst Einführung digitaler Substationen aus | +1.0% | Nordamerika, Europa, Singapur, Australien, aufstrebendes Indien und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Virtualisierte Schutz-, Automatisierungs- und Steuerungssysteme sowie auf Software-as-a-Service basierende Betriebs- und Wartungsmodelle | +0.7% | Nordamerika und Europa, Pilotprojekte in ASEAN und Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Ersatzzyklus der alternden Netzinfrastruktur
Mehr als 60 % der Leistungstransformatoren in den Vereinigten Staaten haben ihre 40-jährige Auslegungslebensdauer überschritten, was Versorgungsunternehmen dazu veranlasst, IEC-61850-Nachrüstungen zu bevorzugen, die die Inbetriebnahmezeit um bis zu 40 % verkürzen. Europäische Übertragungsnetzbetreiber nutzen Fördermittel der Fazilität „Connecting Europe” (Connecting Europe Facility), um Substationen mit Phasormesseinheiten aufzurüsten, die Echtzeit-Engpassmanagement ermöglichen und kostspielige Leitungsneubauten verschieben. Australische Regulierungsbehörden verlangen nun die IEC-61850-Edition-2-Konformität für Neuinstallationen über 66 kV, was die Zeitfenster für die Lieferantenauswahl im gesamten nationalen Netz verkürzt. Transformatorlieferzeiten haben sich aufgrund von Engpässen bei kornorientiertem Elektroband auf 24 Monate verdoppelt, was Nachrüstprojekte zum schnellsten Weg zu Zuverlässigkeitsgewinnen macht. Infolgedessen leiten Versorgungsunternehmen Kapital von gleichwertigen Ersatzlösungen hin zu digitalen Overlays um, die die Lebensdauer von Anlagen verlängern, ohne auf neue Hardware-Lieferungen warten zu müssen.
Integration erneuerbarer Energien erfordert fortschrittliche Steuerung
Wind- und Solarressourcen verursachen Spannungsschwankungen im Sekundenbruchteils-Bereich, die herkömmliche Schutzrelais nicht bewältigen können. Daher setzen Netzbetreiber Intelligente Elektronische Geräte mit modellprädiktiven Algorithmen für eine schnelle Frequenzregelung ein.[1]Internationale Energieagentur, "Erneuerbare Energien 2025," iea.org Die globalen Zubauraten erneuerbarer Energien erreichten im Jahr 2025 510 GW, und netzseitig angebundene Batterien überschritten 100 GW, was den Bedarf an automatisierter Lade-/Entladekoordination auf Substationsebene verstärkt. Deutschland schreibt bis 2026 eine automatisierte Spannungsregelung für Substationen vor, die erneuerbare Cluster über 10 MW bedienen, und beschleunigt damit Investitionen in statische Blindleistungskompensatoren, die mit IEC-61850-Gateways integriert sind. China State Grid hat mehr als 8.000 digitale Substationen in seinem Ultrahochspannungsnetz eingeführt und nutzt KI-gestützte Fehlerprognostik, um ungeplante Ausfälle um 25 % zu reduzieren. Indiens neue Normen für 220 kV und darüber hinaus verlangen abgetastete Prozessbusse, die die Substationsstellflächen um bis zu 40 % verringern. Zusammen lenken diese Vorschriften neue Investitionen in fortschrittliche Steuerungskonzepte, die den Betrieb mit hohem Anteil erneuerbarer Energien unterstützen.
Verbindliche Zuverlässigkeits- und Smart-Grid-Vorschriften
Die Verfügung 881 der Bundesbehörde zur Regulierung der Energiewirtschaft (Federal Energy Regulatory Commission) verpflichtet US-amerikanische Versorgungsunternehmen, Fehler im Zusammenhang mit wechselrichtergestützten Ressourcen innerhalb von drei Zyklen zu erkennen und zu beheben, was die Einführung reaktionsfähiger Schutzalgorithmen vorantreibt. Die CIP-013-Anforderungen der Nordamerikanischen Zuverlässigkeitsorganisation (North American Electric Reliability Corporation) für elektrische Energieversorgungsnetze weiten Cybersicherheitsanforderungen auf die Hardware-Lieferkette aus und erhöhen die Compliance-Kosten um 50.000 bis 150.000 USD pro Substation. Der europäische Netzkodex für Bedarfsanschlüsse zwingt große Industriekunden, einen Lastabwurf in unter 200 Millisekunden zu ermöglichen, was eine weit verbreitete Installation von Feldleitgeräten veranlasst, die Befehle von Netzbetreibern empfangen können. Südkoreas neuester Netzcode verpflichtet Substationen über 154 kV, vor 2027 Managementsysteme für dezentrale Energieressourcen zu integrieren, was Versorgungsunternehmen in Richtung RESTful-Programmierschnittstellen (Application Programming Interfaces) und Publish-Subscribe-Messaging drängt. Diese sich überschneidenden Regeln verkürzen die Erneuerungszyklen von zwei Jahrzehnten auf weniger als ein Jahrzehnt und halten den Markt für Substationsautomatisierung fest im Wachstumsmodus.
Schnelle Kosten- und Leistungsgewinne bei Intelligenten Elektronischen Geräten und Analytik
Die durchschnittlichen Preise für Intelligente Elektronische Geräte sind zwischen 2020 und 2025 um fast 35 % gesunken, da Lieferanten von proprietären anwendungsspezifischen integrierten Schaltkreisen (ASICs) auf handelsübliche Prozessoren umgestellt haben, was die Zugänglichkeit für mittelständische Versorgungsunternehmen verbessert. Edge-Computing-Module führen jetzt lokal Modelle des maschinellen Lernens aus und machen es überflüssig, Terabytes an Wellenformdaten zur Analyse in die Cloud zu streamen. Siemens berichtete, dass seine GridEdge-Plattform Fehlauslösungen durch adaptive Einstellungen, die in Echtzeit auf Topologieänderungen reagieren, um 60 % reduziert hat. ABB integrierte Substationsdaten mit Enterprise-Resource-Planning über seine Ability-Ellipse-Suite und verringerte ungeplante Ausfälle in Pilotprojekten in Nordamerika und Europa um 18 %. Die Kombination aus günstigerer Hardware und Echtzeit-Analytik erschließt eine Renditegeschichte auf Basis von Betriebsausgaben – nicht lediglich eine Compliance-Erzählung – für jede neue Bereitstellung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Investitionskosten und Integrationsaufwand | -1.1% | Global, am stärksten in Schwellenmärkten und kleineren kommunalen Versorgungsunternehmen | Kurzfristig (≤ 2 Jahre) |
| Steigende Compliance-Kosten für Cybersicherheit | -0.9% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Engpässe in der Lieferkette bei kornorientiertem Elektroband | -0.6% | Global, größte Engpässe in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an IEC-61850-qualifizierten Ingenieuren | -0.5% | Global, am schwerwiegendsten in Nordamerika, Europa und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Integrationsaufwand
Nachrüstungen kosten pro Standort 500.000 bis 5 Millionen USD, und die Integration übersteigt häufig die Hardware-Kosten, da proprietäre Protokolle mit IEC 61850 interoperabel sein müssen.[2]Edison Electric Institute, "Investitionsumfrage für Versorgungsunternehmen 2025," eei.org Kleine kommunale Versorgungsunternehmen wenden weniger als 8 % ihrer Investitionsbudgets für digitale Infrastruktur auf, was etwa halb so viel ist wie der Anteil großer investoreneigener Unternehmen. Multi-Vendor-Umgebungen erfordern individuelle Gateways, die die Latenz erhöhen und einzelne Ausfallpunkte erzeugen, was risikoscheue Betreiber zur Vorsicht veranlasst. Eine Versorgungsunternehmensbefragung aus dem Jahr 2025 stufte das Integrationsrisiko vor Cybersicherheit und personeller Bereitschaft als das primäre Hindernis für eine schnellere Einführung ein. Ingenieurbüros bieten inzwischen vorgefertigte Schaltschränke an, die die Inbetriebnahme vor Ort von acht auf drei Wochen verkürzen, aber die Akzeptanz bleibt auf kapitalstarke Versorgungsunternehmen konzentriert.
Steigende Compliance-Kosten für Cybersicherheit
Die Lieferkettenregeln NERC CIP-013 erfordern Firmware-Integritätsprüfungen, Software-Stücklisten und Netzwerksegmentierung, was jährliche Betriebskosten von 30.000 bis 80.000 USD pro Substation hinzufügt. Die NIS2-Richtlinie Europas schreibt eine Meldung von Vorfällen innerhalb von 24 Stunden vor und verlangt eine Ende-zu-Ende-Verschlüsselung für Substationsverbindungen, was Versorgungsunternehmen zu Hardware-Sicherheitsmodulen drängt, die den Preis pro Gerät um bis zu ein Viertel erhöhen. Das australische Gesetz zur Sicherheit kritischer Infrastrukturen (Security of Critical Infrastructure Act) verlangt jährliche Penetrationstests und die Isolation von Betriebstechnologie, was zusätzliche Kosten und Governance-Aufwand verursacht. Firmware-Updates für Intelligente Elektronische Geräte werden nun vierteljährlich statt jährlich bereitgestellt, was die Lifecycle-Management-Aufgaben vervielfacht. Versicherungsunternehmen verlangen zunehmend die IEC-62351-Konformität als Voraussetzung für den Abschluss von Netzresilienz-Versicherungen, was den Kostendruck verstärkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Übertragungsrückgrat verankert Ausgaben, Verteilung gewinnt an DynamikÜbertragungsprojekte erfassten im Jahr 2025 61,43 % des Umsatzes, da Versorgungsunternehmen Ultrahochspannungskorridore mit Phasormesseinheiten, Sensoren zur dynamischen Leitungsbewertung und weiträumigem Schutz ausgestattet haben. Die Verteilungsautomatisierung fügt jedoch den größten inkrementellen Mehrwert hinzu und expandiert bis 2031 mit einer CAGR von 8,91 %, da fortschrittliche Messsysteme und Leitungsautomatisierung bidirektionale Flüsse aus Dachsolarsystemen und Batteriespeichern bewältigen. IEC 61850-90-5 erlaubt, dass abgetastete Werte über Weitverkehrsnetze ohne dedizierte Glasfaser übertragen werden, was Übertragungsaufrüstungen auch in abgelegenen Gebieten praktikabel macht.
Anforderungen an die Resilienz veranlassen Versorgungsunternehmen, selbstheilende Algorithmen einzuführen, die Leitungen innerhalb von Sekunden schalten oder umleiten und die durchschnittliche Unterbrechungsdauer für Kunden in jüngsten Pilotprojekten in Kalifornien und Texas fast halbiert haben. Übertragungsnetzbetreiber integrieren auch modulare Multilevel-Umrichter in Hochspannungsgleichstromverbindungen und betten dabei digitale Steuerung als integrales Merkmal ein. Da sich die Investitionsausgaben von passivem Stahl und Kupfer hin zu aktiver Elektronik verschieben, entwickelt sich der Markt für Substationsautomatisierung weiterhin vom reinen Schutz hin zur integrierten Netzoptimierung.


Nach Modul:
IED-Dominanz hält an, SCADA-Modernisierung gewinnt an FahrtIntelligente Elektronische Geräte behielten im Jahr 2025 eine Umsatzführung von 45,31 % und bilden die Grundlage jeder Schutz- und Messfunktion im gesamten Spannungsspektrum. SCADA-Plattformen, obwohl heute kleiner, wachsen mit 9,46 % pro Jahr, indem sie sich zu containerisierten Mikrodiensten weiterentwickeln, die es Versorgungsunternehmen ermöglichen, Analysen auf Abruf in öffentlichen oder privaten Clouds auszuführen. Die Marktgröße für Substationsautomatisierung, die an SCADA-Upgrades geknüpft ist, wächst, da virtuelle Instanzen spezialisierte Hardware in sekundären Leitstellen ersetzen.
Multifunktionale Geräte bündeln nun die Rollen von Fernwirkterminal, Feldleitgerät und Gateway, senken den Ersatzteilbedarf und vereinfachen die Schulungsanforderungen. Schneider Electrics softwaredefinierte Relais-Updates werden drahtlos übertragen und reduzieren Technikerbesuche vor Ort über die Anlagenlebensdauer um ca. 70 %. Hitachi Energys Lumada-Suite konvergiert SCADA-Datenfeeds mit Wetter- und Zustandsprognosen für Anlagen, was ungeplante Ausfallzeiten um mehr als ein Fünftel reduziert. Da Software einen immer größeren Anteil am Wert übernimmt, sind Lieferanten mit skalierbaren Plattformen gut positioniert, um wiederkehrende Einnahmen aus Abonnement-Analysen zu erzielen.
Nach Kommunikationstechnologie:
Ethernet führt, Funk gewinnt an Bedeutung für RedundanzDeterministisches Ethernet entfiel im Jahr 2025 auf 68,91 % der Substationsverbindungen dank vorhersehbarer Latenz und Unempfindlichkeit gegenüber Hochfrequenzstörungen. Jedoch entwickeln sich private LTE- und 5G-Verbindungen mit einer CAGR von 8,14 %, da das Netzwerk-Slicing jetzt Verzögerungen unter 10 Millisekunden für Netzsteuerungsverkehr garantiert und damit die strengen Anforderungen moderner Schutzkonzepte erfüllt. Glasfaser-Prozessbusse ersetzen Hunderte von Kupferleitern, halbieren den Installationsaufwand und liefern mit 4 kHz abgetastete Werteströme, die Fehler innerhalb von 100 m auf 300 km langen Übertragungsleitungen lokalisieren.[3]IEEE-Gesellschaft für Energie und Leistung, "Best Practices für Verteilungsautomatisierung," ieee.org
Wi-SUN-Mesh-Netzwerke gedeihen in Verteilungsleitungen, wo umfangreiche Glasfasernetze kostspielig wären. Das Bündnis hat mehr als 200 Gerätemodelle zertifiziert und gewährleistet damit Multi-Vendor-Interoperabilität. Powerline-Kommunikation bleibt eine Nischentechnologie, erweist sich jedoch als nützlich für vorläufige Schaltkreise während der Inbetriebnahme. Gleichzeitig ermöglicht zeitkritisches Netzwerken (Time-Sensitive Networking), das in industrielle Switches von Cisco und Rockwell eingebettet ist, konvergierte IP-Netzwerke, die Schutz-, Steuerungs- und Unternehmensverkehr mit deterministischer Servicequalität über eine einzige Infrastruktur transportieren.
Nach Phase:
Nachrüstprojekte dominieren kurzfristig, Neubau gewinnt langfristigen AnteilNachrüstprogramme umfassten im Jahr 2025 54,32 % des Gesamtumsatzes, da Versorgungsunternehmen versuchen, alternde Anlagen bei 18-monatigen Transformatorlieferzeiten zu verlängern und Anreizfonds zu nutzen, die für die Netzresilienz vorgesehen sind. Neuinstallationen, obwohl heute kleiner, werden bis 2031 mit einer CAGR von 9,63 % steigen, angetrieben durch Hyperscale-Rechenzentren, Elektrolyseure für grünen Wasserstoff und Gigafabriken für Elektrofahrzeuge, die maßgeschneiderte Hochspannungsanschlüsse mit digitalem Schutz erfordern. Eine Brownfield-First-Strategie bleibt für kritische Lasten wie Krankenhäuser bestehen, bei denen Ausfallkosten 10.000 USD pro Minute übersteigen.
Im Werk vorgefertigte Modulschränke verwischen die Grenze zwischen Nachrüstung und Neubau, indem sie schnelle Austausche während geplanter Abschaltungen ermöglichen. General Electric validierte diesen Ansatz im Jahr 2025, als ein nordamerikanisches Versorgungsunternehmen die Konstruktionsstunden um 60 % reduzierte und die Programmdauer durch standardisierte Hardware-Vorlagen halbierte. Auf der grünen Wiese errichtete Substationen für Rechenzentren verlangen heute IEC 61850 Edition 2.1, das Cybersicherheit und vorausschauende Wartung von Anfang an einbettet und damit die technologische Ausgangsbasis für den gesamten Markt für Substationsautomatisierung anhebt.
Nach Endnutzer:
Versorgungsunternehmen verankern die Nachfrage, Bergbau entwickelt sich zum HochleistungsbereichVersorgungsunternehmen hielten im Jahr 2025 72,43 % des Endnutzerumsatzes, da Regulierungsbehörden, veraltete Anlagen und die Komplexität erneuerbarer Energien Automatisierung zur unverzichtbaren Notwendigkeit gemacht haben. Der Bergbau stellt jedoch mit einer CAGR von 9,11 % das am schnellsten wachsende Industriesegment dar, da autonome Transportfahrzeuge, elektrische Schaufelbagger und Hochfrequenzbrecher eine Spannungsgenauigkeit von besser als ±5 % erfordern. Petrochemie-, Metall- und Öl-und-Gas-Betreiber folgen dicht dahinter und verbinden die lokale Kraft-Wärme-Kopplung mit Netzimporten über Feldleitgeräte, um Nachfragetarife zu reduzieren, die bis zu einem Viertel der monatlichen Stromrechnungen ausmachen können.
Verkehrsbehörden setzen Glasfasernetze und Wi-SUN-Maschen an Traktionssubstationen der Bahn ein, um Lasten in Echtzeit über elektrifizierte Korridore hinweg auszugleichen und Substationsdaten in Dashboards zur Anlagenleistungsverwaltung zu integrieren. Rechenzentrumsentwickler verlangen N+2-Redundanz mit automatischem Failover innerhalb von 50 Millisekunden, und Flughäfen rüsten bestehende Substationen nach, um elektrische Bodenabfertigungsgeräte und Landstromdocks zu unterstützen. Zusammen schaffen diese Branchen eine dauerhaften Grundströmung des Wachstums, die die Kernausgaben der Versorgungsunternehmen ergänzt.
Geografische Analyse
Markt für Substation Automation in Nordamerika
Nordamerika trug im Jahr 2025 34,12 % zum weltweiten Umsatz bei, nachdem der Infrastructure Investment and Jobs Act 65 Milliarden USD für die Modernisierung des Stromnetzes bereitgestellt hatte und die FERC-Anordnung 881 die Durchhaltestandards für wechselrichterbasierte Ressourcen verschärfte. Der Electric Reliability Council of Texas erklärte, dass 78 % der neuen Wind- und Solarprojekte mit mehr als 50 MW einen erweiterten Schutz erforderten, was Nachrüstungen in seinem gesamten Versorgungsgebiet beschleunigte. Der kanadische Systembetreiber verpflichtet nun Umspannwerke über 115 kV dazu, Befehle von dezentralen Energieressourcen entgegenzunehmen, was Upgrades in Ontario und Alberta vorantreibt. Das mexikanische Versorgungsunternehmen hat einen Fünfjahresplan zur Digitalisierung von 320 Umspannwerken und zur Reduzierung ungeplanter Ausfälle um 30 % bis 2029 eingeleitet.
Markt für Substation Automation im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 9,73 % bis 2031. China State Grid hat bereits mehr als 8.000 digitale Umspannwerke in seinem Hochspannungsnetz in Betrieb genommen. Indiens Power Grid Corporation wird im Rahmen des Green Energy Corridor-Programms 450 Standorte automatisieren und damit große Aufträge für Schutz- und Steuergeräte sichern. Japan verpflichtet Umspannwerke über 154 kV dazu, bis 2027 Systeme für dezentrale Energieressourcen aufzunehmen, während Südkorea 1,2 Milliarden USD für Upgrades an Anlagen investiert, die Halbleiterfabriken und Batteriewerke versorgen. ASEAN-Mitglieder nutzen Finanzierungen der Asiatischen Entwicklungsbank, um grenzüberschreitende Verbindungen aufzubauen, die auf IEC-61850-Konformität für Interoperabilität angewiesen sind.[4]Asiatische Entwicklungsbank, "ASEAN Power Grid Integration," adb.org
Markt für Substation Automation in EMEA
Europa hält durch die Fazilität „Connecting Europe” kontinuierliche Investitionen aufrecht, die im Jahr 2025 42 Übertragungsprojekte im Wert von 3,8 Milliarden EUR (4,1 Milliarden USD) mitfinanzierte. Deutschland verpflichtet Umspannwerke, die erneuerbare Energiecluster über 10 MW versorgen, bis 2026 zur Installation einer automatisierten Spannungsregelung, während das Vereinigte Königreich 1,5 Milliarden GBP (1,9 Milliarden USD) für 180 digitale Upgrades bereitstellt, die die Integration von Offshore-Wind stärken. Versorgungsunternehmen im Nahen Osten digitalisieren Umspannwerke, um sommerliche Kühlungsspitzen über 70 GW zu bewältigen, und Weltbankprogramme finanzieren Pilotprojekte in Kenia, Ghana und Senegal.

Regulatorisches Umfeld
Regulierungen und Normen für die Schaltanlagenautomatisierung legen zunehmend Wert auf Interoperabilität sowie auf Cybersicherheit und Zuverlässigkeitsleistung. In den Vereinigten Staaten unterstützt das Smart-Grid-Politik- und Interoperabilitätsrahmenwerk im US Code (42 USC 17381 und 42 USC 17385) automatisierte, interaktive Netztechnologien und koordinierte Interoperabilitätsansätze, die die Versorgerspezifikationen für digitale Schaltanlagen und Kommunikationsarchitekturen prägen.
Die Cyber- und Zuverlässigkeitskonformität wurde 2026 ebenfalls verschärft: FERC-Maßnahmen vom 24. März 2026 genehmigten geänderte Reliability Standards im Zusammenhang mit Virtualisierung und billigten NERC CIP-003-11 für Sicherheitsmanagementkontrollen bei Cybersystemen von Bulk-Electric-System-Anlagen mit geringer Auswirkung. Auf Normenseite kodifizierte ISO/IEC 27019:2024 Informationssicherheitskontrollen für den Bereich der Energieversorger, während die IEC am 8. Juni 2026 IEC 61850:2026 SER veröffentlichte, eine Aktualisierung der zentralen Normenreihe für Kommunikationsnetze und -systeme, die Mehrherstellerbereitstellungen digitaler Schaltanlagen zugrunde liegt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Primärgeräte und Messwandler, die Mess- und Schutzfunktionen versorgen, sowie Sekundärsysteme einschließlich IEDs, Feldsteuergeräten, RTUs, SCADA-Hosts und robuster Kommunikationstechnik (industrielle Ethernet-Switches und Router, Zeitsynchronisation und sichere Gateways). Sie umfasst zudem Systemintegration, Inbetriebnahme und Lifecycle-Dienstleistungen wie Firmware-Management, Cybersicherheitsüberwachung und Analytik. Mehrhersteller-IEC-61850-Projekte erhöhen die Rolle von Integrationspartnern und Tests, wobei Ingenieurbüros und OEM-Dienstleistungen Retrofit-Schaltfelder, Process-Bus-Bereitstellungen und Station-Bus-Upgrades bündeln, um Abschaltfenster und Inbetriebnahmeaufwand zu reduzieren.
Vorgelagerte Einschränkungen und neue Compliance-Praktiken beeinflussen die Beschaffung, und der Berichtskontext verweist auf Engpässe bei kornorientiertem Elektroblech, die die Lieferzeiten für Transformatoren verlängern, was den Wert von Retrofits und digitalen Overlays in kurzfristigen Programmen erhöht. Die Cybersicherheit der Lieferkette rückt zudem näher an den Engineering-Workflow heran, unterstützt durch Forschung aus 2025, die ein Substation-Bill-of-Materials-Schema (Subs-BOM) zur Nachverfolgung von Software- und Firmware-Komponenten in Mehrherstellerumgebungen nach IEC 61850 vorschlägt. Auf der Bereitstellungsseite beziehen Versorger zunehmend Netzwerk- und Virtualisierungsbausteine, und Beispiele hierfür sind robuste IP-Netzwerkplattformen und containerisierte oder virtualisierte Stationsleitstandsansätze, wie etwa die Mehrhersteller-R#SPACE-Architektur von RTE unter Verwendung der SEAPATH-Plattform, wodurch sich der Wert hin zu Software, Integration und langfristigen Supportverträgen verschiebt.
Wettbewerbslandschaft
Die Umsatzkonzentration ist moderat, wobei ABB, Siemens, Schneider Electric, Hitachi Energy und General Electric im Jahr 2025 rund 55 % des globalen Umsatzes kontrollierten. Diese etablierten Anbieter schützen ihre installierten Basen durch mehrjährige Serviceverträge, die Firmware, Cybersicherheitsmonitoring und vorausschauende Analysen bündeln, jedoch setzen Software-as-a-Service-Modelle die Margen unter Druck, indem sie Ausgaben von Investitions- auf Betriebsbudgets verlagern. Asiatische Wettbewerber wie NR Electric und CG Power verkaufen IEC-61850-Schutzrelais zu bis zu 50 % niedrigeren Preisen und zwingen westliche Unternehmen, Niedrigkostenwerke in Indien, Vietnam und Mexiko zu eröffnen.
Die Innovationsgrenze liegt im virtualisierten Schutz, bei dem Versorgungsunternehmen Schutzrelaislogik auf handelsüblichen Servern ausführen. ABB hat im Jahr 2025 mit Microsoft Azure eine Cloud-native Plattform gestartet, die es kommunalen Versorgungsunternehmen ermöglicht, Investitionsausgaben für lokale SCADA-Systeme zu vermeiden. Siemens Energy erweitert seine Fabrik in Nürnberg, um 2.000 Feldleitgeräte pro Jahr zu produzieren und KI-basierte Qualitätsprüfungen in einem CO₂-neutralen Werk einzubetten. Hitachi Energy hat in Indien einen mehrjährigen Vertrag zur Automatisierung von 85 Übertragungssubstationen erhalten, bei dem Phasormessung und dynamische Leitungsbewertung in einem einzigen Projektumfang integriert werden.
Schweitzer Engineering Laboratories bietet Synchrophasor-Schutzrelais mit einer Latenz unter 1 Millisekunde für weiträumige Konzepte an, während Beckwith Electric sich auf Lichtbogenblitzdämpfung in Industrienetzen konzentriert. Cisco und Rockwell konkurrieren auf der Kommunikationsschicht, indem sie zeitkritisches Netzwerken in wetterfeste Switches einbetten. Patentanmeldungen für die Komprimierung abgetasteter Werte und KI-basierte Fehlerklassifikation stiegen im Jahr 2025 auf 127, was eine sich verstärkende Forschungs- und Entwicklungstätigkeit signalisiert. Steigende Compliance-Schwellen für NERC CIP-013 und IEC 62351 erhöhen die Einstiegshürden für Neueinsteiger, schaffen aber auch Akquisitionsziele für etablierte Anbieter, die nach eingebetteter Cybersicherheitskompetenz suchen.
Marktführer in der Branche der Substationsautomatisierung
-
ABB Limited
-
Hitachi Energy Ltd
-
Siemens AG
-
Schneider Electric SE
-
General Electric Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Substation Automation
- ABB Ltd
- Siemens AG
- Schneider Electric SE
- General Electric Co.
- Hitachi Energy Ltd
- Eaton Corp.
- Honeywell International Inc.
- Schweitzer Engineering Laboratories, Inc.
- Belden Inc.
- NovaTech LLC
- Minsait ACS (Indra)
- Mitsubishi Electric Corp.
- Toshiba Energy Systems
- CG Power and Industrial Solutions
- NR Electric Co.
- Beckwith Electric Co.
- Omicron Electronics GmbH
- RFL Electronics
- Arteche Lantegi Elkartea S.A.
- Cisco Systems Inc.
- Rockwell Automation

Marktchancen und Zukunftsaussichten
Es entsteht ein Weißraum rund um industrielle, herstellerübergreifende digitale Schaltanlagenprogramme, die IEC-61850-Process-Bus-Architekturen standardisieren und Stationsebenenfunktionen virtualisieren, mit dem Ziel, die Herstellerbindung zu verringern und die Einführung zu beschleunigen. Belege für diesen Wandel zeigen sich in Europa, wo das R#SPACE-Programm von RTE für eine Skalierung auf 100 Schaltanlagen bis 2030 positioniert wurde und Efacec Phase 2 im Rahmen eines achtjährigen Rahmenvertrags zur Lieferung von Automatisierungselementen wie Feldsteuer- und Prozessschnittstellengeräten sicherte. Gleichzeitig deuten Feldversuche wie das Constellation-Projekt von UK Power Networks mit virtualisierter Schutzsoftware unter Verwendung von 5G und R-GOOSE auf eine Chance für Anbieter hin, die deterministische Kommunikation, Testwerkzeugketten und Betriebsverfahren bereitstellen können, die den Latenz- und Resilienzanforderungen im Schutzbereich entsprechen.
Programme zur Cybersicherheit und Lieferkettenresilienz schaffen zudem neue Ausgabenkategorien innerhalb der Schaltanlagenautomatisierung, insbesondere im Bereich sicherheitsorientierter Geräte ("Security-by-Design"), Bestandsverwaltung und compliance-fähiger Architekturen. Der US Energy Modernization Cybersecurity Implementation Plan (Dezember 2024) bietet einen politischen Hintergrund für Härtungsmaßnahmen der Versorgungs-OT, und die Präsidialentscheidung vom April 2026 nach Section 303 des Defense Production Act zur Ausweitung der heimischen Kapazität für kritische Netzinfrastruktur unterstützt Investitionen im Zusammenhang mit Lieferketten für Netzkomponenten. Normaktualisierungen verstärken Erneuerungszyklen und Spezifikationsänderungen, einschließlich IEC TR 61850-1-1:2026 (veröffentlicht im Februar 2026) und IEC 61850:2026 SER (veröffentlicht im Juni 2026), was die Nachfrage nach Engineering-Updates, Konformitätsprüfungen und Migrationsdienstleistungen über installierte Basen hinweg erhöht.
Recent Industry Developments in Markt für Substation Automation
- Mai 2026: Hitachi Energy startete ein Pilotprojekt für digitale Schaltanlagen mit der Turkiye Electricity Transmission Corporation (TEIAS), um die Process-Bus-Technologie IEC 50 450-1-1 im Vergleich zu konventionellen Schaltanlagendesigns zu testen. Das Pilotprojekt liefert einen Referenzpfad für die Digitalisierung auf Prozessebene, einschließlich Integrations- und Validierungspraktiken, die sich in wiederholbare Retrofit- und Neubauspezifikationen übersetzen lassen.
- Dezember 2025: Siemens Energy kündigte eine Erweiterung seiner Fabrik für digitale Schaltanlagen in Nürnberg im Umfang von 450 Millionen USD an, mit dem Ziel einer Kapazität von 2.000 Feldsteuergeräten pro Jahr bis 2027. Die Investition stärkt die Verfügbarkeit von Schutz- und Steuerungshardware und unterstützt kürzere Lieferzeiten für große, mehrjährige Automatisierungsprogramme von Versorgern.
- Januar 2024: Hitachi Energy führte neue und verbesserte Prozessschnittstellengeräte (PIUs) der Serie SAM600 ein, um die Einführung digitaler Schaltanlagen zu unterstützen. Durch die Reduzierung der Kupferverkabelung und die Ermöglichung der Process-Bus-Konnektivität beschleunigen PIUs die Ausführung von Retrofits und erweitern den adressierbaren Anwendungsbereich für Architekturen auf Basis von IEC 61850 in Bestandsanlagen.


Markt für Substation Automation Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert digitaler Systeme und Ausrüstungen, die in elektrischen Schaltanlagen installiert sind und Überwachung, Schutz, Steuerung und Datenkommunikation für Übertragungs- und Verteilnetze ermöglichen.
Ausgeschlossener Umfang: Wir schließen reine Bauarbeiten, konventionelle Schaltgeräte ohne digitale Schnittstellen, Tools zum Verteilungsmanagement nach dem Zähler und manuelle Schaltanlagen, die keine IP-adressierbare Steuerungstechnik verwenden, aus.
Übersicht der Segmentierung
-
Nach Typ
- Übertragung
- Verteilung
-
Nach Modul
- Intelligente Elektronische Geräte (IED)
- Fernwirkterminal (RTU)
- Feldleitgerät (BCU)
- Prozessüberwachungs- und Steuerungssystem (SCADA)
-
Nach Kommunikationstechnologie
-
Kabelgebunden
- Glasfaser
- Ethernet
- Powerline
-
Drahtlos
- Privates LTE / 5G
- Wi-SUN / Mesh-Funk
-
Kabelgebunden
-
Nach Phase
- Nachrüstung
- Neubau
-
Nach Endnutzer
- Versorgungsunternehmen
- Industrie (Öl und Gas, Metalle, Bergbau, Petrochemie)
- Verkehr (Bahn, Flughäfen, Häfen)
- Rechenzentren und Cloud-Campusse
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Australien und Neuseeland
- Übriger Asien-Pazifik-Raum
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
-
Afrika
- Südafrika
- Nigeria
- Übriges Afrika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Fundierung des Nachfragehintergrunds für die Schaltanlagenautomatisierung anhand öffentlicher Netz- und Energiesystemdatensätze, um diese Signale anschließend in einen praktischen Ausgabenpool zu übersetzen. Wir verwendeten Quellen wie die Internationale Energieagentur (Strombedarf und Netze), die Weltbank (Indikatoren zu Stromzugang und Investitionen), die U.S. Energy Information Administration (Statistiken zum Energiesektor) und Eurostat (Energie- und Infrastrukturreihen). Handels- und Lieferrichtungen wurden anhand von Zoll- und Zolltarifstatistiken kreuzgeprüft, und der Normenkontext wurde von Gremien wie IEC und IEEE überprüft.
Um das Bild der Angebotsseite zu schärfen, prüften wir zudem Unternehmensberichte, Geschäftsberichte und Investorenpräsentationen, um Umsatzexposition und Produktschwerpunkte zu verstehen, gefolgt von anerkannter Presse- und Projektberichterstattung für zeitliche Hinweise. In einigen Fällen stützten wir uns auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie auf Patentdatenbanken, um zu erkennen, wo Schutz- und Kommunikationsdesigns priorisiert werden. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Interessengruppen aus Versorgungs- und Industrieschaltanlagen, Ingenieur- und Integrationsspezialisten sowie Komponenten- und Systemanbietern, die mit Schutz, Steuerung und Kommunikation zu tun haben. Die Eingaben wurden verwendet, um den zeitlichen Ablauf der Einführung, den typischen Aufrüstungsumfang je Schaltanlage, die Preisrichtung für wichtige Module und das tatsächliche Tempo der Netzdigitalisierung in wichtigen Regionen zu validieren, damit die Annahmen nicht von der Projektrealität abweichen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 12% | APAC: 47% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 42% | EMEA: 29% |
| Kleinere Akteure: 17% | Manager: 46% | Amerika: 24% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einem Top-Down-Modell, bei dem Signale zu Ausgaben für die Netzmodernisierung, die Intensität von Schaltanlagen-Upgrades und Indikatoren zum Ausbau von Übertragung und Verteilung verwendet werden, um den adressierbaren Automatisierungswertpool nach Region und Jahr zu rekonstruieren. Die Gesamtsumme wird anschließend mittels selektiver Bottom-Up-Näherungen belastungsgeprüft, etwa durch stichprobenartige Modulpreise multipliziert mit den erwarteten Volumina von Aufrüstungsprojekten, zuzüglich Anbieter- und Vertriebskanalprüfungen, um sicherzustellen, dass der Wert nicht überschätzt wird.
Zu den wichtigsten Eingaben des Modells gehören Netzinvestitionszyklen, der Anteil der Schaltanlagen, die von manuellem zu ferngesteuertem Betrieb übergehen, der typische Stücklisteninhalt für Schutz- und Steuerungs-Upgrades, der Erneuerungszeitpunkt für alternde Anlagen und das Tempo des Zubaus erneuerbarer Kapazitäten, das die Netzkomplexität erhöht. Wenn für einige Länder keine saubere Zeitreihe vorliegt, schließen wir Lücken durch die Verwendung vergleichbarer Länder mit ähnlicher Netzstruktur und passen dies anschließend anhand von Interview-Rückmeldungen zu lokalen Beschaffungsmustern an.
Für die Prognose wird eine Szenarioanalyse verwendet, um Unterschiede im zeitlichen Ablauf der Investitionsausgaben der Versorger und im regulatorischen Druck für Netzresilienz abzubilden, und die Pfade werden an Vorlaufindikatoren wie Projektpipelines und veröffentlichten Investitionsplänen verankert. Die endgültige Prognose ist so gestaltet, dass das Wachstum realistischen Retrofit-Raten und Neuanlagen von Schaltanlagen entspricht, statt anzunehmen, dass jeder Standort im gleichen Tempo aufgerüstet wird.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden validiert, indem sie mit unabhängigen Signalen wie berichteten Netzinvestitionstrends, der Handelsrichtung für relevante Elektro- und Automatisierungskategorien und den implizierten Ausgaben je Schaltanlagen-Upgrade im Vergleich zu Interviewbereichen abgeglichen werden. Ausreißer werden im Detail überprüft, und Annahmen werden überarbeitet, wenn ein Land oder eine Region einen Sprung zeigt, der nicht durch bekannten Ausbau oder Preisänderungen erklärt werden kann.
Vor der Freigabe durchlaufen das Modell und die schriftliche Darstellung eine mehrstufige Analystenprüfung, damit die Berechnungslogik, Einheiten und Umrechnungen konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere politische Verschiebungen, umfangreiche Netzprogramme oder starke Währungsbewegungen. Unmittelbar vor der Auslieferung wird ein weiterer Durchgang abgeschlossen, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Schaltanlagenautomatisierung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die Schaltanlagenautomatisierung können weit voneinander abweichen, da jeder Publisher die Marktgrenze unterschiedlich zieht und seinen eigenen Zeitpunkt für Währung, Preisgestaltung und die Abgrenzung zwischen Schaltanlagenausrüstung und breiterer Netzautomatisierung wählt.
Belege wie der Untersuchungszeitraum des Berichts (2020 bis 2031), der angegebene Wert für das laufende Jahr von 40,04 Mrd. USD (2026) und der Prognosepfad auf 57,59 Mrd. USD (2031) sind die Prüfpunkte, die Mordor Intelligence auf die digitale Steuerung, den Schutz und die Kommunikation auf Schaltanlagenebene ausgerichtet halten, statt in benachbarte Netzsoftware oder nicht-digitale Schaltgeräteausgaben abzudriften.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 40,04 Mrd. USD (2026) | |
| Globaler Forschungspublisher A | 50,44 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und bündelt häufig ein breiteres Ausgabenset unter Schaltanlagenautomatisierung, was benachbarte Verteilungsautomatisierung sowie breitere Software und Dienstleistungen jenseits der in Schaltanlagen installierten digitalen Steuerung und Schutztechnik einbeziehen kann. |
| Branchenanalyse-Unternehmen B | 51,80 Mrd. USD (2025) | Positioniert 2025 als Basisjahr und wendet ein längeres Prognosefenster an, und die Definition ist in Bezug auf Komponenten- und Modulabdeckung typischerweise breiter gefasst, was Nicht-Schaltanlagen-Posten einbeziehen kann, die nicht an IP-adressierbare Steuerungstechnik innerhalb von Schaltanlagen gebunden sind. |
Die Wertspanne erklärt sich weitgehend durch die Wahl des Basisjahres und dadurch, ob das Modell innerhalb der Schaltanlagengrenze bleibt oder nahegelegene Kategorien der Netzdigitalisierung aufnimmt. Unser Ansatz bleibt nachvollziehbar auf klare Nachfrageindikatoren und Annahmen zum Aufrüstungsumfang bezogen, was die Gesamtsumme leichter reproduzierbar und bei Veränderungen der Bedingungen belastbarer testbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Substationsautomatisierung?
Er erreichte im Jahr 2026 40,04 Milliarden USD und soll bis 2031 auf 57,59 Milliarden USD wachsen.
Welcher Anwendungsbereich wächst am schnellsten?
Die Verteilungsautomatisierung schreitet mit einer CAGR von 8,91 % voran, da Versorgungsunternehmen letzte-Meile-Netze digitalisieren, um Dachsolarsysteme, Batteriespeicher und Ladestationen für Elektrofahrzeuge aufzunehmen.
Warum priorisieren Versorgungsunternehmen Nachrüstungen gegenüber Neubauten?
Transformatorlieferzeiten nähern sich nun zwei Jahren an, sodass digitale Overlays auf bestehenden Anlagen schnellere Zuverlässigkeitsgewinne bieten und gleichzeitig die Lebensdauer der Anlagen verlängern.
Wie beeinflussen Cybersicherheitsvorschriften Kaufentscheidungen?
NERC CIP-013 und Europas NIS2 schreiben Firmware-Integritätsprüfungen, Netzwerksegmentierung und schnelle Meldung von Sicherheitsvorfällen vor, was jährliche Kosten von 30.000 bis 80.000 USD pro Substation hinzufügt und Käufer zu Geräten mit eingebetteten Sicherheitsfunktionen drängt.
Welche Regionen werden bis 2031 das stärkste Wachstum liefern?
Asien-Pazifik, angeführt von China, Indien, Japan und Südkorea, soll mit einer CAGR von 9,73 % wachsen, da Ultrahochspannungsleitungen und Korridore für erneuerbare Energien ausgebaut werden.
Welchen technologischen Wandel sollten Anbieter beobachten?
Virtualisierte Schutz- und Steuerungssoftware, die auf handelsüblichen Servern läuft, gefährdet Hardware-Margen, eröffnet jedoch Abonnement-Erlösmöglichkeiten für fortschrittliche Analysen.
Seite zuletzt aktualisiert am:



