
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
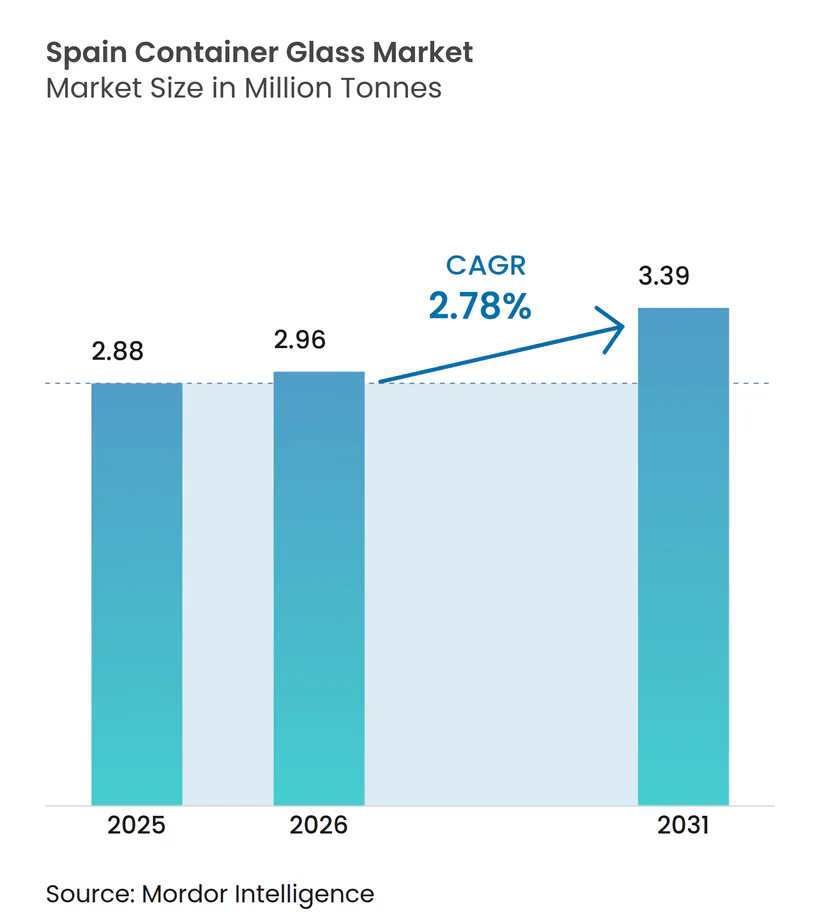
| Tamanho do mercado no ano base (2025) | 2.88 Milhões de toneladas |
| Volume do Mercado (2026) | 2.96 Milhões de toneladas |
| Volume do Mercado (2031) | 3.39 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 2.78 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vidro de Embalagem da Espanha por Mordor Intelligence
A dimensão do Mercado de Vidro de Embalagem da Espanha foi avaliada em 2,88 milhões de toneladas em 2025 e estima-se que cresça de 2,96 milhões de toneladas em 2026 para atingir 3,39 milhões de toneladas até 2031, a um CAGR de 2,78% durante o período de previsão (2026-2031). A pressão política consistente para a reciclagem em ciclo fechado, a premiumização no vinho, no azeite e nas embalagens de beleza, bem como a forte disponibilidade de casco de vidro sustentam esta trajetória moderada para o mercado de vidro de embalagem da Espanha. Os proprietários de marcas nos setores de bebidas, cosméticos e alimentos gourmet especificam agora garrafas ecológicas de design leve, acelerando os investimentos tecnológicos em fornos alimentados a oxigénio e inspeção inline com IA. A resiliência do setor também decorre da posição da Espanha como o terceiro maior produtor de vinho do mundo e o maior fornecedor de azeite, ambos os quais favorecem o vidro para transmitir autenticidade e preservar a integridade do produto. Contudo, a volatilidade dos preços de energia e a concorrência de embalagens plásticas e metálicas continuam a pressionar as margens. A consolidação está a intensificar-se à medida que a Vidrala, a O-I Glass e a Verallia otimizam a capacidade, enquanto especialistas de médio porte perseguem nichos orientados pelo design para defender a sua quota no mercado de vidro de embalagem da Espanha.
Principais Conclusões do Relatório
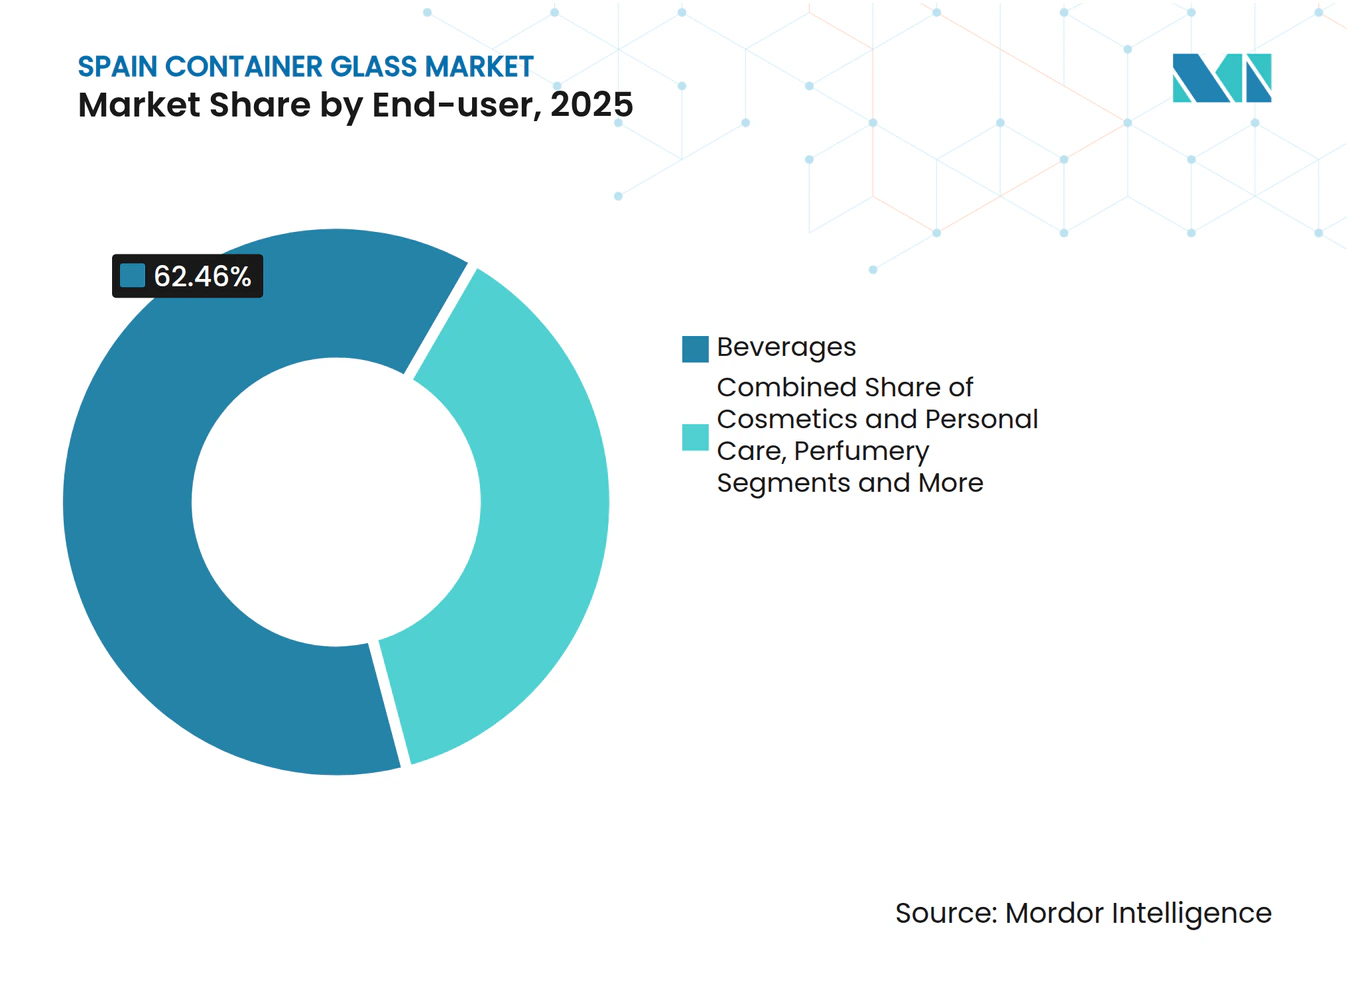
- Por utilizador final, as bebidas captaram 62,46% da quota do mercado de vidro de embalagem da Espanha em 2025.
- Por cor, prevê-se que o mercado de vidro de embalagem da Espanha para vidro âmbar cresça a um CAGR de 4,07% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Vidro de Embalagem da Espanha
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Procura crescente por soluções de embalagem sustentável | +0.8% | Nacional (Madrid, Barcelona, Valência) | Médio prazo (2-4 anos) |
| Preferência crescente por vidro reciclável e ecológico | +0.6% | Centros urbanos a nível nacional | Longo prazo (≥ 4 anos) |
| Consumo crescente de bebidas alcoólicas | +0.4% | Rioja, Ribera del Duero, Catalunha | Curto prazo (≤ 2 anos) |
| Tendências de premiumização no vinho, azeite e cosméticos | +0.4% | Nacional com tração de exportação | Médio prazo (2-4 anos) |
| Incentivos Governamentais para a Economia Circular e Reciclagem | +0.5% | Nacional, com influência regulatória a nível da UE | Longo prazo (≥ 4 anos) |
| Tendências de Premiumização nas Embalagens de Vinho, Azeite e Cosméticos | +0.4% | Nacional, com implicações para o mercado de exportação | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Procura Crescente por Soluções de Embalagem Sustentável
A legislação da UE que impõe 90% de recolha e 85% de reciclagem de vidro até 2030 amplifica as metas de sustentabilidade corporativa, orientando os proprietários de marcas para o mercado de vidro de embalagem da Espanha. Produtores de vinho premium como a Torres mudaram para garrafas 15-20% mais leves, reduzindo as emissões de âmbito 3 sem perder apelo na prateleira. Os fabricantes capazes de fornecer embalagens mais leves, mas estruturalmente robustas, ganham prioridade nas listas de fornecedores. Este alinhamento de pressão regulatória, escrutínio dos investidores e sentimento do consumidor eleva coletivamente a procura de base, apesar dos custos unitários mais elevados do que o plástico, sustentando o impulso de crescimento para o mercado de vidro de embalagem da Espanha.
Preferência Crescente por Vidro Reciclável e Ecológico
Inquéritos ao consumidor revelam disposição para pagar prémios de preço por produtos em vidro infinitamente reciclável, particularmente entre os segmentos preocupados com a saúde nas cidades maiores de Espanha. O vidro preserva o sabor e o aroma melhor do que os plásticos que se degradam após ciclos de reciclagem limitados, reforçando as perceções de qualidade. A rede da Ecovidrio com 240.302 contentores verdes sustenta uma taxa de recolha de vidro de 79,8% em Espanha, garantindo um abastecimento abundante de casco que reduz a energia do forno em 2-3% por cada 10% de utilização de casco.[1] À medida que os ciclos virtuosos de recolha e reciclagem se fortalecem, a competitividade de custos melhora, ancorando ainda mais o vidro como a embalagem premium preferida no mercado de vidro de embalagem da Espanha.
Consumo Crescente de Bebidas Alcoólicas em Espanha
Os volumes domésticos de cerveja e cidra artesanal recuperaram no pós-pandemia, enquanto as exportações de vinho para os Estados Unidos e a Ásia registaram crescimento de dígito simples elevado em 2024. Os produtores preferem o vidro pela diferenciação na prateleira, resistência à oxidação e os atributos premium essenciais nas disputadas prateleiras internacionais. As denominações específicas de região, como a Rioja e a Ribera del Duero, dependem de prazos de entrega curtos das plantas próximas, apoiando a utilização local de capacidade no mercado de vidro de embalagem da Espanha.
Tendências de Premiumização nas Embalagens de Vinho, Azeite e Cosméticos
O setor do azeite espanhol tem como objetivo uma produção de 4 milhões de toneladas até 2040, com as principais marcas a adotar garrafas transparentes ou esmeralda personalizadas que elevam os preços de retalho em 20-30%. A líder em cosméticos Puig registou uma procura crescente por frascos de vidro pesado esculpido, inflacionando os gastos em vidro por unidade. Estas mudanças proporcionam uma margem superior para os fabricantes que oferecem formas complexas, cores especiais, gravação em relevo e texturas com ácido, reforçando a captura de valor no mercado de vidro de embalagem da Espanha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Custos de produção elevados de embalagens de vidro | –0.5% | Nacional | Curto prazo (≤ 2 anos) |
| Concorrência intensa de embalagens plásticas e metálicas | –0.4% | Nacional | Médio prazo (2-4 anos) |
| Processo de Fabrico Intensivo em Energia | -0.3% | Nacional, concentrado nos principais centros de produção | Longo prazo (≥ 4 anos) |
| Perturbações na Cadeia de Abastecimento e Volatilidade das Matérias-Primas | -0.2% | Nacional, com dependência de importações para determinados materiais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Produção Elevados de Embalagens de Vidro
A energia representa 35-39% dos custos de produção de vidro e, embora a eletricidade industrial espanhola tenha registado uma média de EUR 0,17/kWh (USD 0,19/kWh) em 2023 — 29% abaixo da UE em geral —, os fornos que operam a 1.600 °C permanecem expostos a picos de preços. A O-I Glass absorveu USD 175 milhões em despesas incrementais em 2024, o que levou ao seu plano "Fit to Win" para reduzir pelo menos 7% da capacidade europeia até meados de 2025. A volatilidade da soda ash e da sílica agrava a pressão, forçando iniciativas de eficiência implacáveis em todo o mercado de vidro de embalagem da Espanha.
Concorrência Intensa de Embalagens Plásticas e Metálicas
As garrafas de PET custam 60-70% menos por unidade e pesam uma fração do vidro, traduzindo-se em menores emissões logísticas e despesas. As latas de alumínio oferecem velocidade de produção e durabilidade, ganhando quota nas bebidas carbonatadas. A inovadora de embalagens cartonadas Elopak está a entrar nas prateleiras de sumos e produtos lácteos com embalagens à base de fibra que combinam atributos de sustentabilidade com poupanças de custos. Embora a redução de peso estreite a diferença de frete, o vidro continua a ceder volume nos segmentos de grande consumo, moderando as perspetivas de expansão para o mercado de vidro de embalagem da Espanha.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Utilizador Final: As Bebidas Lideram o Mercado
As bebidas representaram 62,46% da quota do mercado de vidro de embalagem da Espanha em 2025, lideradas pelo vinho, cerveja e bebidas espirituosas. O subsegmento de bebidas alcoólicas beneficia de atributos premium, impermeabilidade ao oxigénio e requisitos de autenticidade para exportação, assegurando uma procura estável. Os produtores artesanais de cerveja também preferem garrafas âmbar gravadas que protegem contra os raios UV e reforçam o posicionamento artesanal. As bebidas não alcoólicas recorrem ao vidro para sumos orgânicos de nicho e kombucha, onde a proveniência é importante. Os cosméticos e cuidados pessoais são as aplicações de crescimento mais rápido, com um CAGR de 3,95% até 2031, impulsionados por produtos de beleza de luxo, perfumaria e bem-estar embalados em frascos pesados com formas personalizadas.
A dimensão do mercado de vidro de embalagem da Espanha para cosméticos deverá aumentar de forma constante à medida que as marcas de luxo privilegiam o peso tátil e a narrativa sustentável. As aplicações alimentares, como o azeite, as compotas e os molhos gourmet, mantêm uma tonelagem estável, sustentada pelo motor de exportação agrícola da Espanha. Os produtos farmacêuticos mantêm uma procura moderada de garrafas de borossilicato neutro fora dos nichos de frascos, enquanto a perfumaria aproveita a escultura intricada em vidro para reforçar o valor da marca. A diversidade de segmentos protege o mercado de vidro de embalagem da Espanha de choques cíclicos em qualquer fluxo de utilização final único.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Cor: O Vidro Transparente Mantém a Dominância
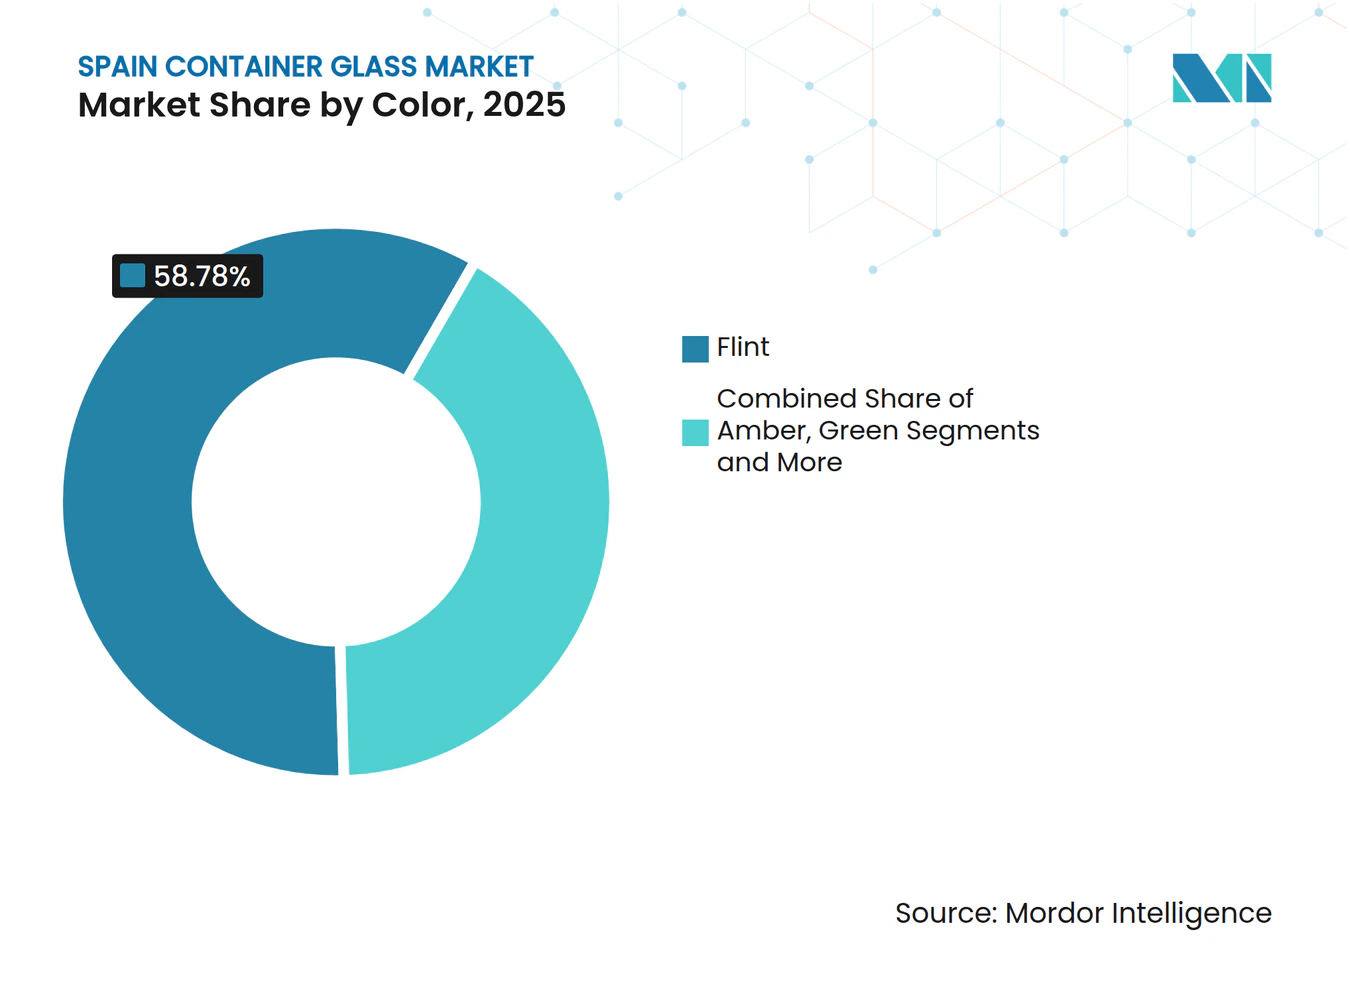
O vidro transparente detinha 58,78% da dimensão do mercado de vidro de embalagem da Espanha em 2025, graças à sua clareza, versatilidade e capacidade de destacar a cor do produto, crucial para o azeite e os vinhos rosé. Os produtores de vinho prezam o vidro transparente por mostrar a tonalidade e os sedimentos, melhorando o apelo na prateleira. As marcas de alimentos gourmet usam frascos transparentes para demonstrar a pureza, enquanto os cosméticos dependem da transparência para exibir as texturas. O âmbar é a cor de crescimento mais rápido, com um CAGR de 4,07% até 2031, impulsionado pela procura farmacêutica e de cerveja artesanal que requer proteção UV.
Os engarrafadores de cerveja preferem o âmbar para minimizar a deterioração do sabor causada pela luz, e os fabricantes de medicamentos embalam as formulações sensíveis à luz de forma semelhante. O vidro verde mantém relevância nas garrafas de vinho tinto que transmitem atributos de herança nos mercados de exportação, enquanto os tons cobalto e especiais ocupam papéis premium de nicho, com margens mais elevadas no mercado de vidro de embalagem da Espanha.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Análise Geográfica
A Catalunha ancora o mercado de vidro de embalagem da Espanha com múltiplos fornos agrupados em torno do porto de Barcelona, garantindo alcance de exportação e acesso a matérias-primas. A Andaluzia aloja plantas ligadas ao cinturão do azeite, assegurando um abastecimento rápido aos engarrafadores durante os picos de colheita. A Valência combina capacidade de fabrico com procura agrícola de compotas, conservas de citrinos e molhos especiais.
As regiões do norte, o País Basco e Castela e Leão, partilham a proximidade com as renomadas denominações de vinho Rioja e Ribera del Duero, reduzindo os custos de frete e permitindo o despacho de garrafas em just-in-time. Os estabelecimentos de Léon e Villafranca da BA Glass Iberia geraram vendas de EUR 201,76 milhões (USD 228 milhões) em 2021 com 654 colaboradores, sublinhando o emprego e a especialização regionais.
O hub logístico central de Madrid distribui as embalagens acabadas a nível nacional para as sedes das empresas de bens de grande consumo, sustentando fatores de carga equilibrados. A proximidade entre as plantas e os nós de procura reduz o transporte, que pode representar 10-15% do custo entregue, reforçando os operadores domésticos estabelecidos face às importações.
Análise da cadeia de valor
A cadeia de valor de vidro para embalagens da Espanha começa com as matérias-primas (areia de sílica, barrilha, calcário e aditivos) e operações de fusão de alto consumo energético, passando depois pela formação, recozimento, decoração e inspeção antes da distribuição para envasadores de bebidas, alimentos, cosméticos e produtos farmacêuticos. No lado a montante e circular, a Espanha beneficia de um ecossistema maduro de coleta pós-consumo que reintroduz o casco de vidro (cullet) nos fornos. A Ecovidrio sustenta uma alta penetração de coleta (240.302 contentores verdes) com uma taxa de coleta de 79,8%, o que melhora a eficiência dos fornos à medida que a participação do cullet aumenta.
A coordenação do setor e a definição de normas são apoiadas por entidades setoriais como a ANFEVI, que representa mais de 98% da produção espanhola de vidro para embalagens em 13 centros de produção e cerca de 19 milhões de garrafas e frascos fabricados diariamente, e a Vidrio Espana, que representa mais de 92% da capacidade de produção sujeita aos requisitos de comércio de emissões de gases de efeito estufa da UE. A jusante, grandes compradores (marcas de vinho, cerveja, azeite e beleza) especificam cada vez mais embalagens leves e ecodesenhadas, o que está levando fabricantes como a Verallia Spain (sete centros de produção na Península Ibérica), a O-I e a Vidrala a investir em oxi-combustão, eletrificação e controle digital de qualidade. Os custos logísticos, frequentemente entre 10 e 15% do custo entregue, também mantêm a proximidade entre fábrica e engarrafador estrategicamente importante.
Cenário Competitivo
Concentração do Mercado
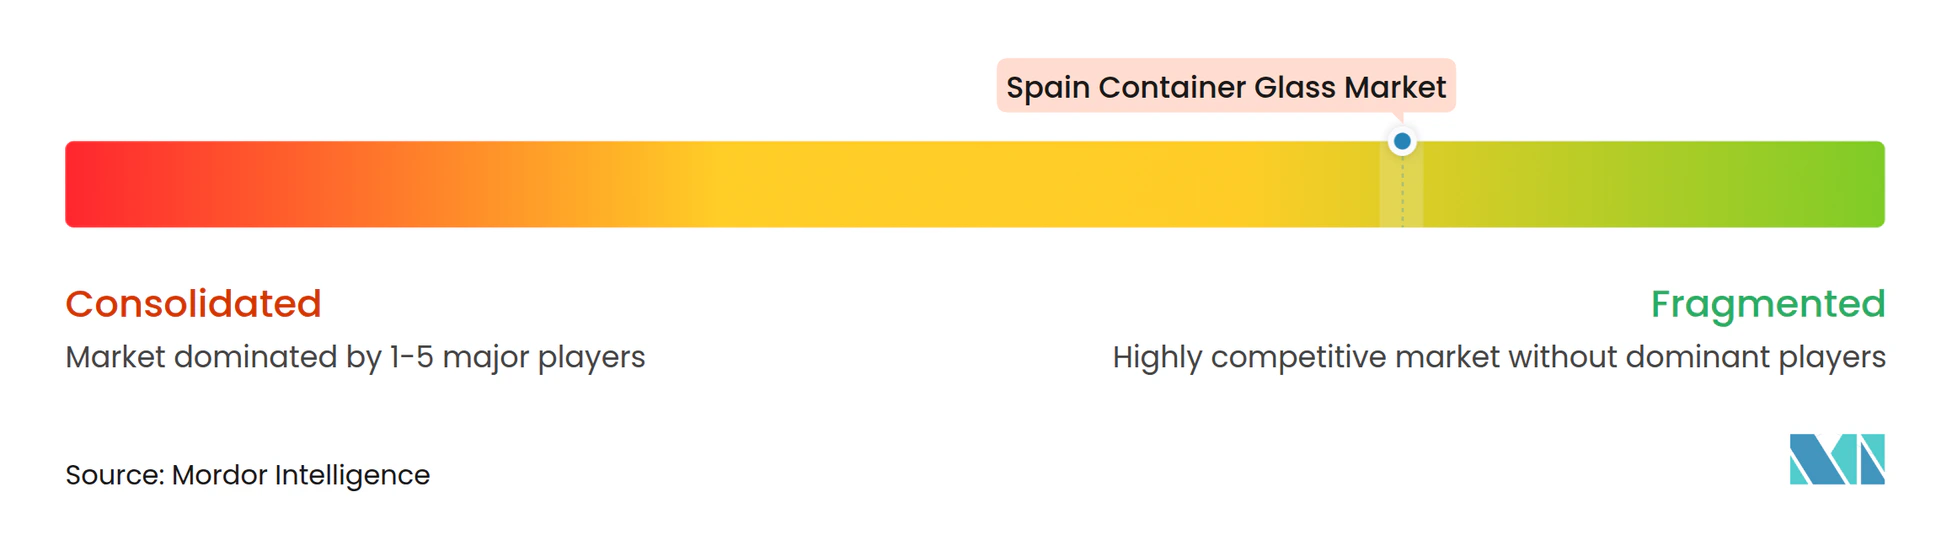
O mercado de vidro de embalagem da Espanha é moderadamente consolidado. A Vidrala, a O-I Glass e a Verallia asseguraram conjuntamente cerca de 65% das receitas em 2024, enquanto a BA Glass e os operadores de nicho regionais detêm o restante.[2] O plano "Fit to Win" da O-I visa uma redução de 7% na capacidade de fornos europeus até meados de 2025, restringindo a oferta mas libertando USD 250 milhões em poupanças de custos. A Vidrala foi pioneira em garrafas de vinho leves de 260 gramas, combinando menores emissões com estética premium e amortecendo as margens face à volatilidade energética.
A Verallia aposta em fornos com conteúdo reciclado para satisfazer as pontuações de descarbonização dos retalhistas. Os temas estratégicos abrangem a redução de peso, a integração de casco, a recuperação de calor residual e o controlo de qualidade digital. Os grupos maiores aproveitam o capital para modernizar os fornos, enquanto as empresas mais pequenas se protegem através de moldes personalizados e tiragens artesanais curtas.
A atividade de fusões e aquisições centra-se na diversificação geográfica; a participação de 60% da BA Glass na Vidrio Formas do México expandiu a sua presença global para superar EUR 1,8 mil milhões (USD 2,03 mil milhões) de receitas. Com a defensividade dos mercados finais, os operadores estabelecidos darão prioridade ao rendimento, à cobertura de energia e às contas premium de alta margem para proteger a rentabilidade no mercado de vidro de embalagem da Espanha.
Líderes do Setor de Vidro de Embalagem da Espanha
-
Verallia Spain S.A.
-
O-I Manufacturing Spain, S.L.
-
Saverglass Iberica S.A.U.
-
Ardagh Group S.A.
-
Gerresheimer Zaragoza S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A fusão descarbonizada e as linhas de produtos de baixo carbono estão se tornando uma área de oportunidade mais clara à medida que marcas e varejistas apertam os indicadores de emissões de embalagens, e a Espanha avança mais fundo no cumprimento das regras de reutilização e reciclagem sob o Real Decreto 1055/2022 e as regras de embalagens da UE esclarecidas em 2025 pelo MITECO. A inauguração pela Verallia, em abril de 2026, de um forno híbrido de 63 milhões de euros em Zaragoza, projetado para reduzir as emissões de CO2 em cerca de 50%, oferece um ponto de referência concreto de como o fornecimento espanhol pode entregar vidro para embalagens diferenciado e de baixo carbono para bebidas, alimentos gourmet e cosméticos.
Os formatos impulsionados pela premiumização continuam sendo uma área de oportunidade em que a demanda espanhola é estruturalmente diversificada, com as bebidas já representando 62,46% do volume de 2025 e cosméticos e cuidados pessoais crescendo mais rapidamente dentro do período do estudo. Produtores que combinam a redução de peso com estética premium (cores especiais, gravação em relevo e formatos complexos) podem enfrentar a pressão de substituição do PET e das latas nos segmentos de massa, ao mesmo tempo em que protegem o valor nas embalagens de vinho, azeite e beleza. Do lado da oferta, a otimização da presença europeia, incluindo o foco declarado da Ardagh em instalações de vidro melhor investidas e melhor utilizadas, e as ações de capacidade e custo "Fit to Win" da O-I, criam espaço para que as fábricas espanholas operem eficientemente com altos insumos de cullet e fornos atualizados, posicionando-as para licitações de maior especificação e orientadas pela sustentabilidade.
Desenvolvimentos recentes do setor
- Maio de 2026: a Verallia transfere a Conservas Manchegas Antonio de potes metálicos para potes de vidro na unidade da Verallia Spain sob a linha AURA. Isso amplia a embalagem premium e transparente para marcas regionais, apoiando metas de premiumização e reciclagem de cullet. A medida reforça a capacidade da Verallia de atender à crescente demanda por embalagens de vidro de alto valor na Ibéria.
- Abril de 2026: a Verallia inaugura seu primeiro forno híbrido em Zaragoza, Espanha, programa apoiado pela SORG. O lançamento amplia a capacidade de fabricação com menores emissões e ganhos de eficiência energética para a produção de vidro. A adição de capacidade fortalece a capacidade de atender à demanda por embalagens de vidro de baixo carbono na Ibéria.
- Maio de 2025: a O-I Glass registra crescimento de 4,4% nos embarques globais e meta de economia de 250 milhões de dólares no programa "Fit to Win", com encargos de reestruturação de 80 milhões de dólares. O programa de eficiência melhora a rentabilidade e a disciplina de capacidade em toda a cadeia de fornecimento de embalagens europeia. A ação influencia a dinâmica do setor europeu de vidro por meio de maior disciplina de custos e melhorias de produtividade.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este relatório, o mercado de vidro de embalagem da Espanha abrange embalagens de vidro fabricadas na Espanha para garrafas e potes utilizados no acondicionamento de bebidas, alimentos e outros produtos de consumo, medido em volume (toneladas) e acompanhado ao longo do ano completo.
Exclusões de escopo: Este dimensionamento exclui vidro plano, fibra de vidro, artigos de mesa e outros produtos de vidro que não sejam embalagens.
Visão Geral da Segmentação
- Por Utilizador Final
- Bebidas
- Alcoólicas
- Cerveja
- Vinho
- Bebidas Espirituosas
- Outras Bebidas Alcoólicas (Cidra e Outras Bebidas Fermentadas)
- Não Alcoólicas
- Sumos
- Bebidas Carbonatadas (CSDs)
- Bebidas à Base de Produtos Lácteos
- Outras Bebidas Não Alcoólicas
- Alcoólicas
- Alimentos (Compotas, Geleias, Marmeladas, Mel, Enchidos e Condimentos, Óleo, Picles)
- Cosméticos e Cuidados Pessoais
- Produtos Farmacêuticos (excluindo Frascos e Ampolas)
- Perfumaria
- Bebidas
- Por Cor
- Verde
- Âmbar
- Transparente
- Outras Cores
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual do modelo e para manter as premissas vinculadas a sinais reais do setor na Espanha. Foram revisadas estatísticas públicas e publicações setoriais que ajudam a explicar os níveis de produção de vidro, a disponibilidade de reciclagem e a demanda de uso final que impulsiona o consumo de garrafas e potes.
As fontes típicas incluíram conjuntos de dados e publicações oficiais como o Eurostat, o Instituto Nacional de Estatística da Espanha (INE), as estatísticas de comércio da UN Comtrade e organismos de embalagem ambiental e reciclagem na Espanha, além de associações europeias de vidro de embalagem e da indústria vidreira, como a FEVE e a Glass Alliance Europe. Para conectar os volumes à realidade da fabricação, também foram revisados relatórios anuais de empresas, apresentações a investidores e cobertura jornalística de referência sobre modernizações de fornos, mudanças de capacidade e restrições operacionais relacionadas à energia. Bases de dados de patentes foram utilizadas seletivamente para compreender a direção da adoção de tecnologias de redução de peso e de fornos. Esta lista não é exaustiva, e muitas outras referências foram utilizadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em validar como a demanda se move entre as principais aplicações de garrafas e potes, e como os produtores gerenciam a produção por meio da disponibilidade de caco de vidro, campanhas de fornos e mudanças de mix entre cores. Conversamos com um conjunto de fabricantes, distribuidores, recicladores e grandes funções de compras em toda a Espanha, de modo que os resultados secundários pudessem ser verificados, as lacunas pudessem ser preenchidas e os principais insumos pudessem ser alinhados antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 12% |
| Nível intermediário: 59% | Líderes funcionais/de unidade: 35% |
| Empresas de menor porte: 15% | Gerentes: 53% |
Dimensionamento de Mercado e Previsão
O mercado foi construído utilizando tanto a lógica de cima para baixo quanto a de baixo para cima, em que a demanda de vidro de embalagem no nível da Espanha foi primeiramente reconstruída com base em sinais de produção e comércio e, em seguida, testada com o feedback de fornecedores e canais. Na prática, partimos do volume de mercado reportado como linha de base de 2,88 milhões de toneladas (2025) e o mapeamos para um conjunto de demanda consistente com os padrões de consumo de embalagens na Espanha e com as realidades da fabricação doméstica.
Vários insumos específicos do mercado foram utilizados para modelar o modelo, como os níveis de produção de vidro de embalagem, os movimentos de importação e exportação de recipientes de vidro, as taxas de coleta e reciclagem de caco de vidro que influenciam as receitas dos fornos, e as mudanças nos mercados finais como vinho, cerveja, bebidas não alcoólicas e alimentos embalados. Também acompanhamos indicadores operacionais práticos mencionados pelos entrevistados, como ciclos de reconstrução de fornos, direção da utilização da capacidade e redução de peso (que pode alterar as toneladas mesmo quando as unidades preenchidas são estáveis). Quando uma visão de baixo para cima era necessária, verificações por amostragem foram realizadas aplicando faixas típicas de peso por recipiente à demanda estimada de volume preenchido para as principais aplicações, e então ajustando para padrões refill versus uso único onde relevante.
Para a previsão, foi utilizada análise de cenários, ancorada na demanda esperada de embalagens de bebidas e alimentos, na tração de reciclagem impulsionada por políticas e nas mudanças de capacidade esperadas ao longo do horizonte de previsão. As premissas foram mantidas apenas após serem consistentes com o que os respondentes relataram sobre renovações de contratos, mudanças de mix por cor e o provável comportamento de repasse de custos de energia que pode afetar as decisões de produção.
Ciclo de Validação de Dados e Atualização
Os resultados foram validados por meio de um conjunto de verificações passo a passo, de modo que os totais finais permaneçam alinhados com os sinais observáveis do mercado. Comparamos as toneladas resultantes com indicadores independentes, como tendências de produção reportadas, direção do comércio e movimentação da demanda de uso final, e então investigamos os valores discrepantes antes de fixar as premissas.
Antes da aprovação final, o modelo passa por revisões internas de analistas, seguidas de recontato direcionado com entrevistados selecionados quando surgem grandes variações em torno da utilização, restrições de caco de vidro ou mudanças repentinas de capacidade. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes paralisações de fornos, expansões ou mudanças de política que possam alterar a demanda de embalagens. Imediatamente antes da entrega, uma nova revisão de analista é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Vidro de Embalagem da Espanha da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o vidro de embalagem da Espanha frequentemente não coincidem porque o limite de escopo não é tratado da mesma forma e a unidade de medida pode alterar a interpretação. Algumas fontes falam em termos monetários e outras se concentram em toneladas, e algumas também combinam o vidro de embalagem com atividades mais amplas da indústria vidreira.
Os principais fatores de divergência geralmente incluem se os fluxos de importação e exportação são deduzidos, se o manuseio de caco de vidro reciclado é tratado como uma atividade separada e se produtos adjacentes são incorporados ao total (como vidro não destinado a embalagens ou serviços de embalagem de vidro). As diferenças também podem surgir de como o "mercado da Espanha" é interpretado, ou seja, produção doméstica versus consumo doméstico, e do momento das conversões cambiais quando são criadas cifras de valor.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,88 M toneladas (2025) | |
| Associação Setorial A | 3,20 M USD (2023) | Frequentemente reflete relatórios do lado da produção e pode incluir um contexto mais amplo de produção de vidro na Espanha, o que pode inflar a tonelagem exclusiva de embalagens caso os limites entre os subsegmentos de vidro não sejam totalmente separados. |
| Publicação Setorial B | 2,50 M USD (2024) | Pode basear-se em instantâneos de comércio e remessas e aplicar premissas conservadoras de taxa de utilização, o que pode subestimar os volumes em anos em que a produção local é sustentada por fornecimento estável de caco de vidro e demanda contratada. |
A tabela mostra que a dispersão é amplamente explicada pelo que está sendo contabilizado como vidro de embalagem da Espanha e pelo ano utilizado; no modelo da Mordor Intelligence, o mercado é mantido estritamente como volume de vidro de embalagem em toneladas para a Espanha, que são então reconciliadas com verificações de produção e comércio antes da projeção futura. Quando o escopo permanece consistente e a lógica de atualização é reproduzível, a estimativa resultante torna-se mais fácil de rastrear até drivers claros, como produção, comércio líquido e mudanças na demanda de uso final.
Principais Questões Respondidas no Relatório
Qual é a dimensão atual do mercado de vidro de embalagem da Espanha?
O mercado situa-se em 2,96 milhões de toneladas em 2026 e prevê-se que atinja 3,39 milhões de toneladas até 2031.
Qual é o segmento de utilizador final que domina a procura?
As bebidas detêm uma quota de 62,46%, lideradas pelo vinho, cerveja e bebidas espirituosas que dependem do vidro premium para a integridade da marca.
Por que razão o vidro transparente é tão prevalente?
O transparente representa 58,78% da quota porque a sua transparência destaca a cor do produto, vital para o azeite, os vinhos e os cosméticos.
Como estão os fabricantes a reduzir os custos face aos elevados preços de energia?
As empresas implementam a recuperação de calor residual, fornos com combustão de oxigénio e redução de peso para diminuir o consumo de energia em 10-15% e os inputs de materiais.
Qual é o segmento de cor com crescimento mais rápido?
O vidro âmbar está a crescer a um CAGR de 4,07% com base nas aplicações farmacêuticas e de cerveja sensíveis aos raios UV.
O que impulsiona a premiumização nas embalagens de vidro espanholas?
As marcas de vinho de luxo, de azeite e de beleza de luxo exigem formas personalizadas e garrafas mais pesadas que comandam valorizações de preço de 20-30%.