
Tamanho e Participação do Mercado de Saúde Animal Veterinária
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 66.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 92.34 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.79 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Saúde Animal Veterinária por Mordor Intelligence
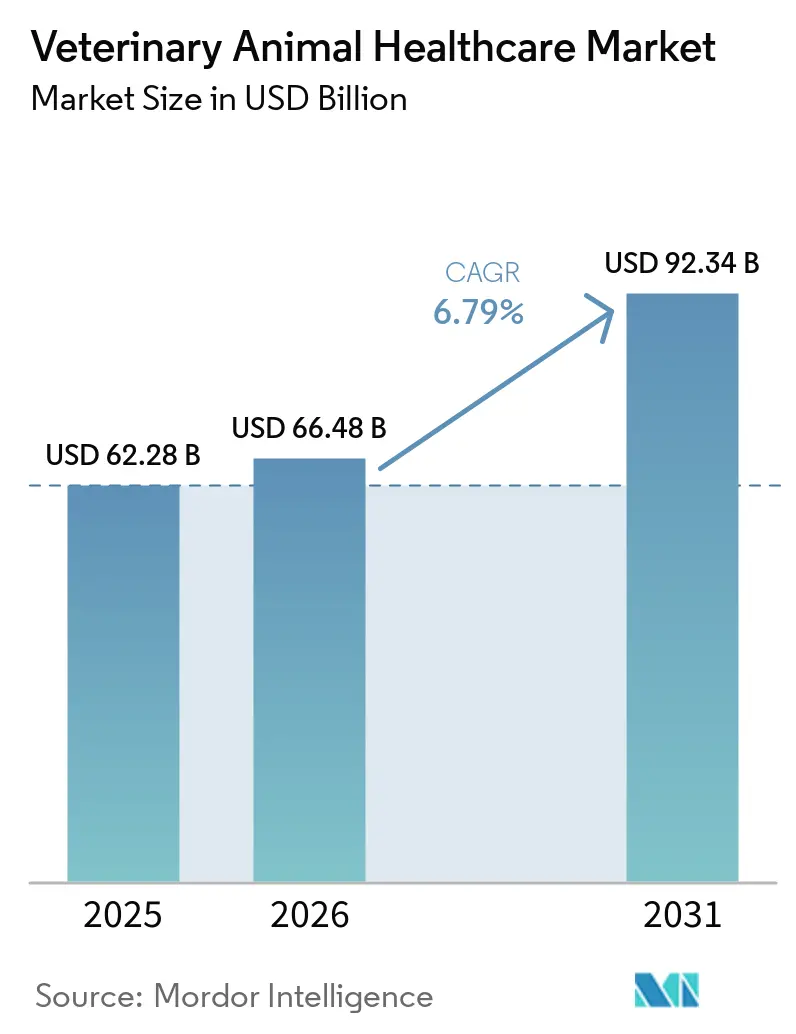
O tamanho do Mercado de Saúde Animal Veterinária deve se expandir de USD 62,28 bilhões em 2025 e USD 66,48 bilhões em 2026 para USD 92,34 bilhões até 2031, registrando uma CAGR de 6,79% entre 2026 e 2031.
O crescimento é sustentado pela convergência da segurança no fornecimento de proteínas, bem-estar dos animais de companhia e rápida inovação em diagnósticos. Vacinas combinadas e anticorpos monoclonais agora chegam ao lançamento comercial em 24 a 30 meses, comprimindo os prazos históricos e ampliando os volumes endereçáveis para biológicos. A detecção precoce de doenças está ganhando paridade com os terapêuticos nos orçamentos de capital, à medida que sistemas de PCR de bancada e imagens com suporte de IA reduzem os tempos de resposta de dias para minutos. O endurecimento das regras de gestão do uso de antimicrobianos está acelerando a substituição por medicamentos de espectro restrito, aditivos probióticos para ração e vacinas autógenas. Enquanto isso, a integração vertical entre grupos de clínicas corporativas eleva os requisitos de integração de equipamentos, favorecendo fornecedores que oferecem software plug-and-play e ecossistemas de suporte remoto.
Principais Conclusões do Relatório
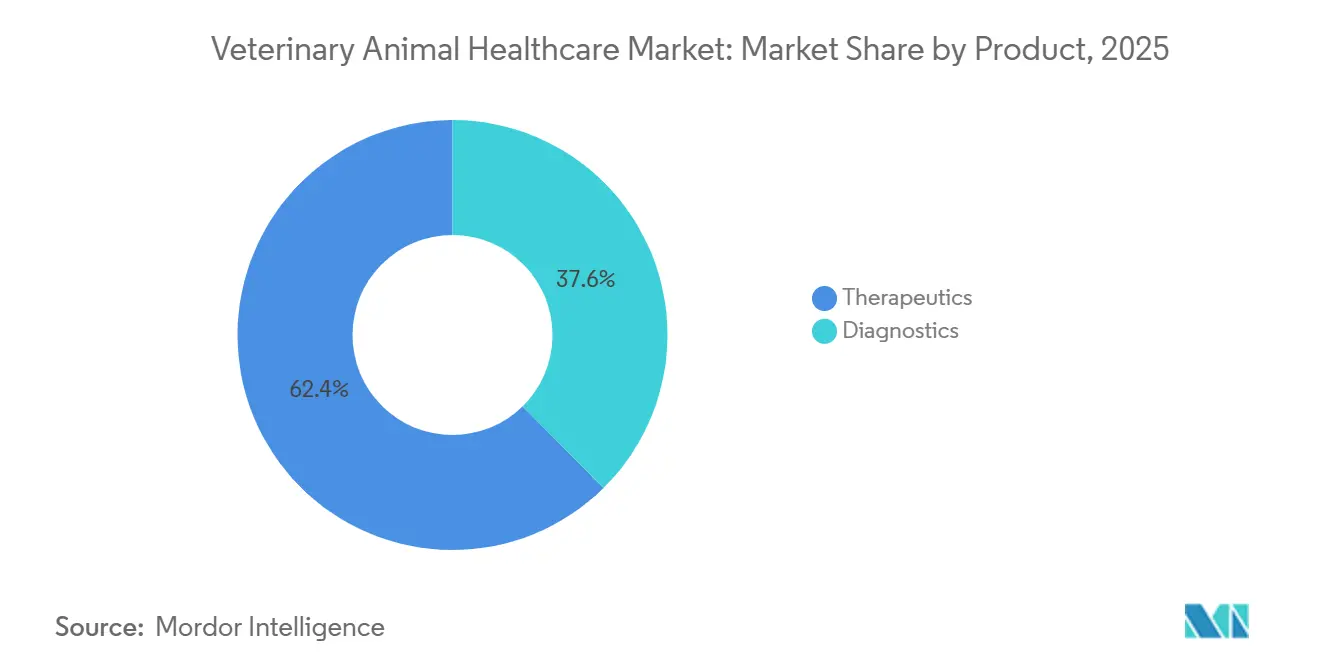
- Por produto, os terapêuticos representaram 62,4% da receita de 2025, enquanto os diagnósticos avançam a uma CAGR de 7,86% até 2031, o crescimento mais rápido dentro do Mercado de Saúde Animal Veterinária.
- Por tipo de animal, cães e gatos lideraram com 55,1% da receita de 2025; as aves estão se expandindo a uma CAGR de 7,12% até 2031.
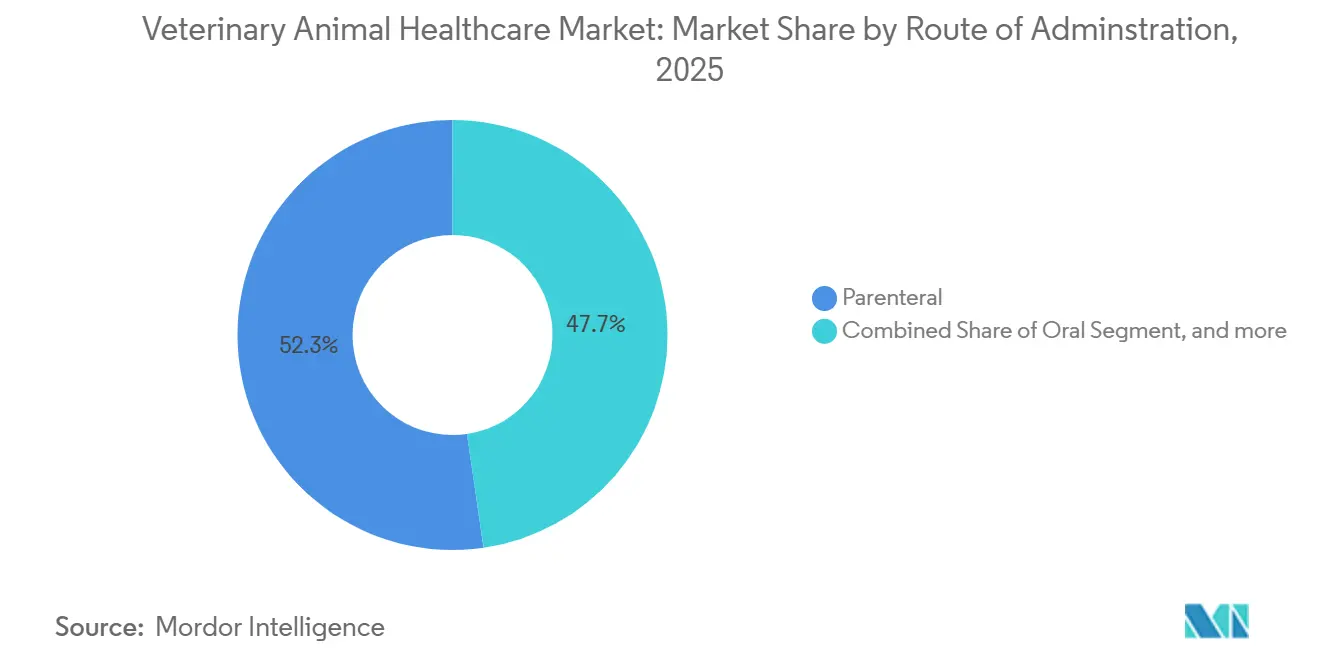
- Por via de administração, a entrega parenteral deteve 52,3% da receita de 2025; as formulações orais devem crescer a uma CAGR de 7,33% até 2031.
- Por usuário final, hospitais e clínicas contribuíram com 57,7% da receita de 2025, enquanto os ambientes de ponto de atendimento estão acelerando a uma CAGR de 8,32% até 2031.
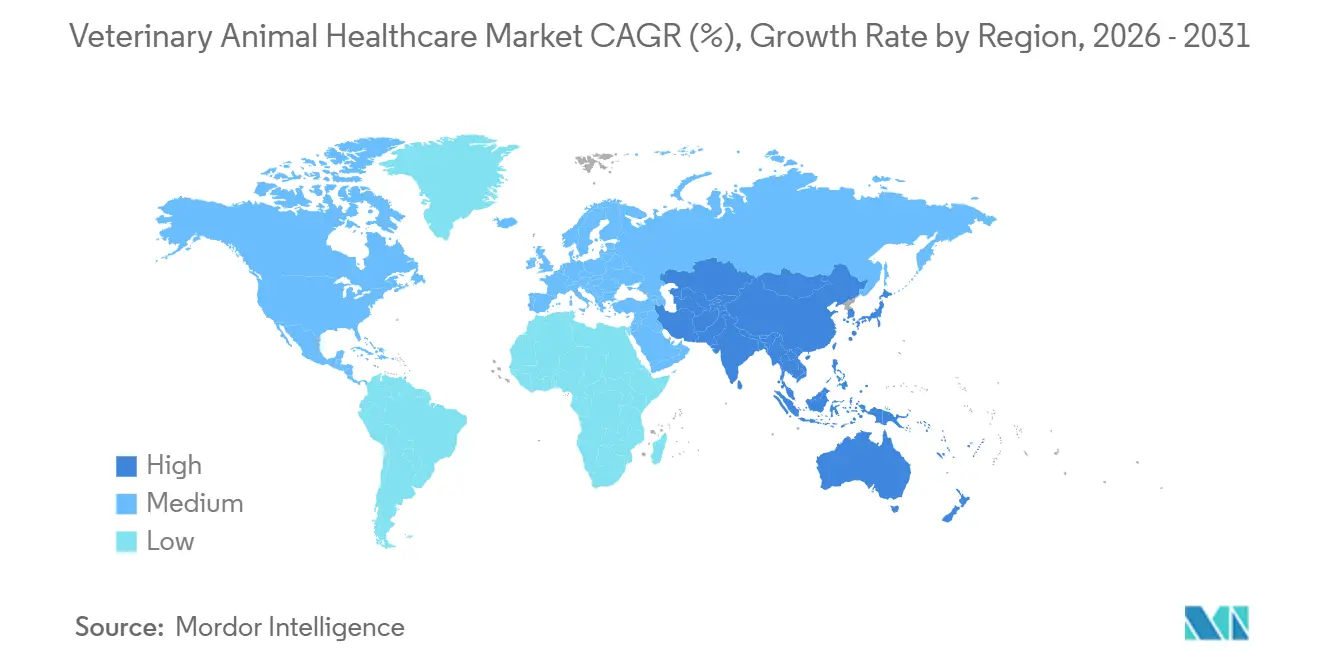
- Por geografia, a América do Norte representou 45,3% da participação do Mercado de Saúde Animal Veterinária em 2025, enquanto a Ásia-Pacífico deve registrar a maior CAGR regional de 8,11% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Produtos de Origem Animal Ricos em Proteínas | +1.2% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África e América Latina | Médio prazo (2 a 4 anos) |
| Crescente Humanização dos Animais de Estimação e Aumento dos Gastos com Saúde | +1.8% | América do Norte e Europa, emergindo na Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Expansão da Produção Pecuária em Economias Emergentes | +1.1% | China, Índia, Vietnã, Brasil | Médio prazo (2 a 4 anos) |
| Transformação Digital das Práticas Veterinárias | +0.9% | Global, liderada pela América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Crescimento da Gestão da Saúde do Rebanho Baseada em Telemedicina | +0.7% | América do Norte, Austrália, partes da Europa | Médio prazo (2 a 4 anos) |
| Plataformas de Detecção Precoce de Doenças Habilitadas por IA | +1.0% | Global, inicialmente concentrada em mercados avançados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Produtos de Origem Animal Ricos em Proteínas
O consumo anual per capita de carne na Ásia-Pacífico subiu para 35 quilogramas em 2025, incentivando os integradores a adotar diagnósticos em tempo real contra a febre suína africana e a influenza aviária, o que, por sua vez, aumenta os gastos veterinários por animal [1]. Produtores avícolas na Tailândia e na Indonésia demonstram reduções de mortalidade de até 18 pontos percentuais após a implantação de vacinas autógenas. O Brasil investiu USD 240 milhões em 2025 em melhorias de rastreabilidade que se alinham com os padrões de importação livres de antibióticos. As transições para sistemas livres de gaiolas na América do Norte aumentam a exposição a patógenos, exigindo uma cobertura vacinal mais ampla. Os mercados do Golfo expandem a capacidade de armazenamento a frio para biológicos certificados como halal, ampliando os canais de distribuição para formulações termoestáveis.
Crescente Humanização dos Animais de Estimação e Aumento dos Gastos com Saúde
O gasto veterinário médio das famílias norte-americanas atingiu USD 1.480 por cão em 2025, um aumento de 22% em relação a 2020 [2]. A penetração de seguros para animais de estimação subiu para 4,2%, reduzindo a sensibilidade ao preço para ressonâncias magnéticas, tomografias computadorizadas e exames genômicos. Millennials urbanos na China assinam pacotes de cuidados preventivos que combinam profilaxia dental, vacinal e antiparasitária, registrando crescimento de 30% nas assinaturas de clínicas em 2025. Centros especializados em oncologia instalaram aceleradores lineares para radioterapia, expandindo a capacidade de cuidados avançados na Califórnia e no Texas. Plataformas de teleconsulta processaram 8,5 milhões de consultas em 2025, embora vários estados da UE ainda exijam exames presenciais antes da prescrição.
Expansão da Produção Pecuária em Economias Emergentes
O rebanho leiteiro da Índia atingiu 145 milhões de cabeças em 2025, impulsionado por programas de inseminação artificial financiados por subsídios. O inventário suíno do Vietnã se recuperou para 28 milhões após melhorias de biossegurança e vacinação obrigatória, elevando os gastos veterinários por suíno em 40%. O Brasil exportou 4,8 milhões de toneladas métricas de aves em 2025, sustentado pela vigilância por PCR em incubatórios. A população bovina da África Subsaariana cresce 3,1% ao ano, mas a cobertura de serviços permanece abaixo de 30%, criando espaço para refrigeradores de vacinas movidos a energia solar. A China agora obriga grandes fazendas a enviar conjuntos de dados trimestrais de vigilância de doenças por meio de registros eletrônicos de saúde.
Transformação Digital das Práticas Veterinárias
Consolidadores apoiados por capital privado operavam 6.200 clínicas na América do Norte em 2025, padronizando protocolos por meio de prontuários eletrônicos de saúde em nuvem e telemedicina. Sistemas integrados de gestão de clínicas preenchem automaticamente os resultados laboratoriais dos analisadores IDEXX, gerando lembretes automáticos de acompanhamento. Ferramentas de radiologia baseadas em IA alcançaram 94% de concordância com especialistas certificados, reduzindo o tempo de interpretação para menos de 2 minutos. Aplicativos australianos para pecuária registram tratamentos com marcação GPS e automatizam os cálculos de período de carência [3]. Projetos-piloto europeus vinculam identificações de animais em blockchain a certificados veterinários para declarações de ausência de antibióticos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade Regulatória Rigorosa e Prazos de Aprovação | –0.8% | Global, mais aguda na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Restrições de Gestão da Resistência Antimicrobiana | –0.6% | Global, liderada pela UE e América do Norte | Médio prazo (2 a 4 anos) |
| Lacunas na Cadeia de Frio para Biológicos Críticos | –0.5% | África Subsaariana, Sudeste Asiático, partes da América Latina | Médio prazo (2 a 4 anos) |
| Dietas com Proteínas Alternativas Reduzem o Número de Animais Pecuários | –0.4% | América do Norte e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade Regulatória Rigorosa e Prazos de Aprovação
O prazo médio de aprovação da FDA dos EUA para novos biológicos veterinários aumentou para 38 meses em 2025, com a obrigatoriedade do monitoramento de segurança por cinco anos. A EMA agora exige modelos de toxicidade aquática e persistência no solo, acrescentando até nove meses aos lançamentos na UE. Um único dossiê para um produto de saúde animal de companhia pode custar 5 milhões de USD em trabalhos pré-clínicos e taxas, desincentivando investimentos em indicações de nicho. A China exige ensaios de eficácia realizados no país, mesmo para produtos aprovados em outros mercados, fragmentando as estratégias de lançamento. O Japão ainda não dispõe de uma via de aprovação condicional acelerada, atrasando vacinas de emergência.
Restrições de Gestão da Resistência Antimicrobiana
As regras europeias que proíbem o uso profilático de antimicrobianos de importância médica elevaram os custos de ração em 18 a 25% à medida que os produtores migraram para probióticos e ácidos orgânicos. As vendas desses medicamentos para animais destinados à alimentação nos EUA caíram 22% após o fim do acesso sem receita em 2025. Os integradores norte-americanos gastaram USD 340 milhões na melhoria da ventilação e no gerenciamento de densidade para compensar as reduções de antibióticos. Testes rápidos de suscetibilidade entregam resultados em seis horas, orientando a terapia direcionada. Os exportadores no Brasil e na Tailândia precisam lidar com diferentes intervalos de carência nos mercados de destino.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Diagnósticos Superam Terapêuticos em Velocidade de InovaçãoOs terapêuticos representaram 62,4% da receita de 2025 dentro do Mercado de Saúde Animal Veterinária, ancorados por vacinas combinadas e anti-infecciosos. Os diagnósticos devem crescer 7,86% ao ano, sustentados por imunoensaios de ponto de atendimento e imagens habilitadas por IA. As vacinas dominam o volume terapêutico, com formulações multivalentes caninas e bovinas substituindo produtos monovalentes. A pressão de preços sobre os parasiticidas surge com a chegada de genéricos de isoxazolina, mas novos endectocidas mastigáveis que cobrem pulgas, carrapatos e dirofilariose em uma única dose ganham espaço.
Os diagnósticos moleculares se expandem à medida que os preços unitários de PCR caem abaixo de USD 15.000, abrindo a adoção em clínicas de médio porte. O ultrassom portátil e a radiografia digital penetram no trabalho de campo com equinos e grandes animais, onde robustez e mobilidade são essenciais. Analisadores de química clínica agrupados com módulos de hematologia tornam-se padrão em salas de cuidados intensivos, reduzindo a dependência de laboratórios externos. Aditivos para ração à base de fitogênicos proporcionam ganhos de 4 a 7% na conversão alimentar em relação aos antibióticos. Os portfólios de anti-infecciosos enfatizam cada vez mais cefalosporinas de espectro restrito que atendem aos critérios de gestão do uso de antimicrobianos.
Por Tipo de Animal:
Biossegurança Avícola Impulsiona a Expansão Mais RápidaCães e gatos representaram 55,1% da receita de 2025, refletindo os elevados gastos com odontologia preventiva, cirurgia ortopédica e oncologia. As aves de capoeira constituem o segmento de crescimento mais rápido, avançando a um CAGR de 7,12% até 2031, à medida que os integradores da Ásia-Pacífico aumentam os gastos com biossegurança e implantam testes de antígeno de influenza no local. O tamanho do Mercado de Saúde Animal Veterinária para aves de capoeira está projetado para se expandir a vários bilhões de dólares americanos em dígitos médios únicos até 2031, refletindo os investimentos contínuos em integração.
O cuidado equino permanece um nicho, impulsionado pelos gastos com medicina de desempenho na América do Norte e na Europa. A crescente adoção de animais de estimação pode impulsionar o crescimento do mercado de cuidados veterinários a longo prazo. O aumento do apoio governamental para regulamentar e proteger a saúde equina também deve impulsionar o mercado. As operações leiteiras intensificam os programas de prevenção de mastite e eficiência reprodutiva, enquanto os rebanhos bovinos diminuem em meio à seca e às tendências de consumo de proteína vegetal. Os rebanhos suínos na China e no Vietnã se reconstroem após a PPA, impulsionando as vendas de infraestrutura biossegura. As vacinas para aquicultura reduziram o uso de antibióticos em 30% desde 2023, aumentando os orçamentos de saúde na produção de salmão norueguês e no cultivo de camarão no Sudeste Asiático. A participação do Mercado de Saúde Animal Veterinária para animais exóticos e de zoológico permanece abaixo de 2%, concentrada em instituições credenciadas.
Por Via de Administração:
Formulações Orais Avançam com Avanços em PalatabilidadeOs formatos parenterais capturaram 52,3% da receita de 2025 no Mercado de Saúde Animal Veterinária, liderados por vacinas e injetáveis de longa ação. As formulações orais devem se expandir a uma CAGR de 7,33% à medida que o mascaramento de sabor e as matrizes mastigáveis aumentam a adesão dos proprietários. Carreadores à base de lipídios melhoram a biodisponibilidade de ativos hidrofóbicos e permitem antiparasitários mastigáveis de uso mensal que correspondem à duração dos injetáveis.
Os tópicos enfrentam concorrência das opções sistêmicas, mas mantêm popularidade entre os proprietários avessos a agulhas. Injetáveis de longa ação, como a moxidectina, estendem os intervalos de dosagem para trimestral, melhorando a adesão na pecuária.
As vias intramamária e intra-articular atendem a necessidades especializadas, como mastite e doença articular equina. O crescimento do tamanho do Mercado de Saúde Animal Veterinária para formulações orais é reforçado por drenches para pecuária e nutracêuticos na ração que evitam classificações antimicrobianas.

Por Usuário Final:
Ambientes de Ponto de Atendimento Reformulam os Fluxos de Trabalho de DiagnósticoHospitais e clínicas geraram 57,7% da receita de 2025, mas os ambientes internos e de ponto de atendimento são os de crescimento mais rápido, a uma CAGR de 8,32%. Os analisadores fornecem hemogramas completos em menos de 15 minutos, eliminando os prazos de entrega por mensageiro e impulsionando a penetração do Mercado de Saúde Animal Veterinária entre as práticas móveis. Os laboratórios de referência mantêm liderança em histopatologia e serviços genômicos, embora as lacunas de tempo de resposta se estreitem.
A consolidação corporativa padroniza as aquisições, privilegiando fornecedores com instrumentação integrada e suporte centralizado. Os diagnósticos em fazenda para gestação e mastite sustentam a tomada de decisões na pecuária. Clínicas móveis equipadas com ultrassom portátil e unidades de hematologia movidas a bateria ampliam o alcance veterinário em territórios carentes de serviços. A telemedicina mistura ainda mais os limites dos usuários finais, direcionando a triagem entre o atendimento domiciliar e os centros de referência, expandindo assim a presença do Mercado de Saúde Animal Veterinária.
Análise Geográfica
Mercado de Saúde Animal Veterinária da América do Norte e APAC
A América do Norte respondeu por 45,3% da receita de 2025 devido ao elevado gasto por animal de estimação e às redes de clínicas consolidadas. A Ásia-Pacífico deve crescer a um CAGR de 8,11%, adicionando dezenas de bilhões de dólares ao tamanho do Mercado de Saúde Animal Veterinária até 2031. A população de animais de estimação da China ultrapassou 120 milhões de cães e gatos, impulsionando o crescimento de clínicas multiespecialidades. O setor leiteiro da Índia eleva a intensidade dos insumos veterinários, embora lacunas na cobertura rural persistam, criando espaço para a expansão de serviços móveis e de telessaúde.
Mercado de Saúde Animal Veterinária EMEA
A Europa se beneficia de rigorosas normas de bem-estar animal que exigem supervisão veterinária em todos os sistemas de produção, embora o número estagnado de animais de companhia modere o crescimento da receita. A meta de redução de 50% de antimicrobianos da estratégia Da Fazenda à Mesa da UE acelera a adoção de vacinas e probióticos. O Oriente Médio e a África apresentam uma demanda bifurcada: os estados do Golfo investem em centros para camelos e equinos, enquanto as regiões da África Subsaariana concentram-se na expansão da cadeia de frio para vacinas de rebanho.
Mercado de Saúde Animal Veterinária da América do Sul
Os setores de aves e bovinos orientados à exportação da América do Sul investem em rastreabilidade e vigilância para satisfazer os parceiros importadores, impulsionando a adoção de PCR rápido e certificação em blockchain no Mercado de Saúde Animal Veterinária. O desembolso de 240 milhões de USD em rastreabilidade pelo Brasil em 2025 reforça o compromisso com o status livre de doenças. Argentina e Colômbia replicam os programas de PCR baseados em incubatórios do Brasil. Em todas as regiões, clínicas habilitadas por telemedicina e biológicos termoestáveis emergem como denominadores comuns do crescimento futuro.
Panorama regulatório
A regulamentação da saúde animal veterinária está organizada por meio de vias estruturadas nos principais mercados. Na União Europeia, o Regulamento (UE) 2019/6 rege a autorização, fabricação, importação/exportação e farmacovigilância de medicamentos veterinários, com supervisão da EMA/CVMP e requisitos de BPF moldando os dossiês e as obrigações pós-comercialização. Nos Estados Unidos, os medicamentos veterinários seguem os processos do Centro de Medicina Veterinária da FDA, incluindo as New Animal Drug Applications, sob a FDCA, enquanto as vacinas veterinárias e outros produtos biológicos são regulados pelo USDA APHIS. Essa estrutura dividida afeta o sequenciamento de desenvolvimento e a estratégia de lançamento.
Atualizações regulatórias e de conformidade recentes também acrescentam detalhes e custos de tempo para rotulagem, submissões e casos de uso de controle de doenças. A UE introduziu o Regulamento Delegado (UE) 2026/1073 da Comissão (6 de março de 2026), atualizando as regras para o uso de medicamentos veterinários na prevenção ou controle de doenças das categorias A e B. A EMA também atualizou sua orientação processual sobre maquetes (mock-ups) de medicamentos veterinários (5 de março de 2026), juntamente com orientações recomendadas sobre datas de submissão para 2024-2026. A conformidade comercial adiciona outra restrição, uma vez que a exposição a direitos de importação dos EUA varia conforme classificação e origem, incluindo possíveis tarifas adicionais para certas origens e ingredientes ativos, o que aumenta a necessidade de planejamento da cadeia de suprimentos e de bases de fabricação regionais para marcas globais.
Cenário Competitivo
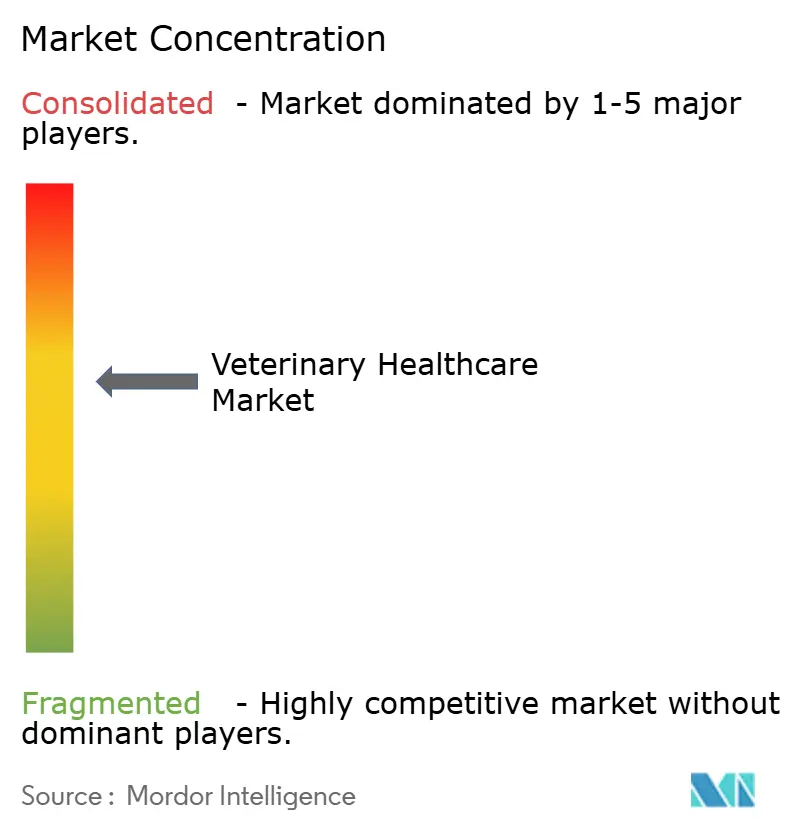
O Mercado de Saúde Animal Veterinária é moderadamente consolidado; os cinco principais players capturam cerca da maioria da receita global. Zoetis, Boehringer Ingelheim e Merck Animal Health aproveitam pipelines integrados de pesquisa e desenvolvimento para lançar vacinas combinadas que reduzem as etapas de manuseio e melhoram a adesão. Especialistas em diagnósticos como IDEXX e Heska incorporam algoritmos de IA que interpretam automaticamente resultados de hematologia e imagens, reduzindo os tempos de resposta em um terço. As oportunidades de espaço em branco incluem vacinas termoestáveis para pecuária, plataformas de telemedicina nativas em nuvem e biológicos para aquicultura com adjuvantes proprietários.
Os depósitos de patentes para análise de imagens por aprendizado de máquina aumentaram significativamente em 2025, sinalizando disputas de propriedade intelectual à medida que os dispositivos de ponto de atendimento se tornam commodities. Os custos regulatórios aumentam sob a Orientação 263 da FDA e as extensões de farmacovigilância da EMA, pressionando empresas menores em direção ao licenciamento ou aquisição. Os portfólios geográficos divergem: os líderes em animais de companhia priorizam os segmentos urbanos da China, enquanto as empresas focadas em pecuária investem no Brasil, Vietnã e partes da África, onde a demanda por proteínas supera a infraestrutura. A consolidação de grupos de clínicas eleva as barreiras de integração, cimentando a posição dos fornecedores com conectividade perfeita a prontuários eletrônicos de saúde e reposição automatizada de estoque.
Líderes do Setor de Saúde Animal Veterinária
-
Zoetis Inc.
-
Boehringer Ingelheim International GmbH
-
Elanco Animal Health
-
Merck & Co., Inc.
-
IDEXX Laboratories Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Saúde Animal Veterinária Empresas cobertas neste relatório
- Bimeda
- Boehringer Ingelheim
- Ceva Santé Animale
- Covetrus
- Dechra Pharmaceuticals
- Elanco
- Heska
- IDEXX
- ImmuCell
- INDICAL Bioscience
- Innovative Diagnostics
- Merck
- Neogen
- Norbrook
- PetIQ
- Phibro Animal Health
- Randox Laboratories
- Thermo Fisher Scientific
- Vetoquinol
- Virbac
- Zoetis
- Zomedica
Oportunidades de mercado e perspectivas futuras
O crescimento em espaços em branco é mais visível onde os requisitos de gestão responsável e bem-estar deslocam orçamentos do uso amplo de antibióticos para vacinas, diagnósticos e prevenção habilitada por dados. Programas de redução antimicrobiana impulsionados pela regulamentação, incluindo a execução da estratégia Farm-to-Fork da UE em nível de estado-membro e uma gestão mais rigorosa na América do Norte, apoiam a adoção mais ampla de testes rápidos de suscetibilidade, seleção de terapia de espectro estreito, vacinas autógenas e aditivos alimentares não antibióticos. Esse ambiente também favorece fornecedores que possam apoiar a captura diagnóstica de rotina e a documentação de conformidade em torno do controle de doenças.
Investimentos em fabricação e capacidade fornecem sinais mais claros sobre para onde os fornecedores estão direcionando capital, particularmente para biológicos e capacidade de vacinas. A Merck Animal Health anunciou um investimento de 895 milhões de dólares (maio de 2025) para expandir as instalações de fabricação e P&D em De Soto, Kansas, com foco em vacinas e biológicos. A Ceva divulgou investimento em uma nova planta de fabricação de vacinas de 7.000 metros quadrados (novembro de 2024) para expandir a produção global. Na Europa, Dopharma e Ripac-Labor marcaram a conclusão da estrutura de uma nova instalação de produção de vacinas autógenas em Potsdam, Alemanha (abril de 2026), reforçando a expansão contínua em torno da imunização personalizada de gado dentro de estruturas regulamentadas e uma resposta mais rápida a surtos.
Desenvolvimentos industriais recentes em Mercado de Saúde Animal Veterinária
- Julho de 2026: a Zoetis anunciou um acordo para adquirir a VitalRADS, agregando capacidades de diagnóstico que ampliam sua presença em fluxos de trabalho voltados para imagem. A transação apoia uma integração mais estreita entre a tomada de decisão na prática clínica e as vias de cuidado de animais de companhia, alinhando-se com a mudança do mercado em direção a diagnósticos mais rápidos e acompanhamento habilitado por software.
- Março de 2026: a Zoetis anunciou um acordo para adquirir o negócio de genômica animal da Neogen Corporation por 160 milhões de dólares, para avançar na Precision Animal Health. A aquisição amplia o acesso a ativos e ferramentas de dados genômicos que podem ser vinculados a diagnósticos e gestão de rebanhos, reforçando programas preventivos e de produtividade orientados por dados em sistemas pecuários.
- Outubro de 2024: a Boehringer Ingelheim inaugurou uma expansão de 66,1 milhões de dólares de sua instalação de pesquisa e desenvolvimento em Athens, Geórgia, adicionando espaço tanto laboratorial quanto administrativo. A área expandida fortalece a capacidade de desenvolvimento de novos medicamentos veterinários e apoia uma iteração mais rápida em todos os pipelines à medida que os requisitos regulatórios e de farmacovigilância continuam a se intensificar.
Mercado de Saúde Animal Veterinária Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange os gastos com produtos e soluções de saúde animal veterinária utilizados para prevenir, diagnosticar e tratar condições de saúde em animais, tanto de companhia quanto de produção, em todas as principais regiões.
Exclusões de escopo: Saúde humana, nutrição na fazenda não comercializada como aditivos de alimentação medicamentosa e suprimentos gerais para animais de estimação (como higiene e acessórios) estão excluídos dos totais de mercado.
Visão Geral da Segmentação
- Por Produto
- Terapêuticos
- Vacinas
- Parasiticidas
- Anti-Infecciosos
- Aditivos Medicinais para Ração
- Outros Terapêuticos
- Diagnósticos
- Testes Imunodiagnósticos
- Diagnósticos Moleculares
- Diagnóstico por Imagem
- Química Clínica
- Outros Diagnósticos
- Terapêuticos
- Por Tipo de Animal
- Cães e Gatos
- Cavalos
- Ruminantes
- Suínos
- Aves
- Outros Tipos de Animais
- Por Via de Administração
- Oral
- Parenteral
- Tópica
- Outras Vias
- Por Usuário Final
- Hospitais e Clínicas Veterinárias
- Laboratórios de Referência
- Ambientes de Ponto de Atendimento / Internos
- Institutos Acadêmicos e de Pesquisa
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a compilação de uma base de fatos sobre populações animais, carga de doenças e categorias de produtos regulamentados, de modo que o modelo aplique definições consistentes dentro do escopo. Utilizamos fontes públicas como a Organização Mundial de Saúde Animal (WOAH) para o contexto de eventos de saúde animal, o FAOSTAT para dados de base sobre população e produção pecuária, e o Banco Mundial para indicadores macroeconômicos que influenciam os padrões de gastos veterinários.
A direção de preços e volumes é então verificada por meio de fontes como o USDA para estatísticas de saúde animal e pecuária, materiais públicos da Agência Europeia de Medicamentos para o contexto de medicamentos veterinários, e periódicos científicos veterinários revisados por pares para tendências de terapia e diagnóstico. Também analisamos arquivamentos de empresas e apresentações a investidores para compreender a composição dos negócios, além de imprensa especializada e sites de associações para lançamentos de produtos e atualizações de políticas. Quando necessário, recorremos a assinaturas de bases de dados pagas para informações financeiras e de inteligência de empresas, bases de dados de patentes e dados de comércio de importação e exportação em nível de remessa para validar o fluxo de produtos e o momento de adoção. Essas fontes não são exaustivas, e também utilizamos outras referências públicas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
As entrevistas primárias concentram-se em confirmar o que é contabilizado como receita de terapêuticos e diagnósticos veterinários, e como a demanda se desloca por tipo de animal e canal. Conversamos com fabricantes de produtos, distribuidores, operadores de hospitais e clínicas veterinárias, líderes de laboratórios de referência e veterinários em exercício na APAC, EMEA e nas Américas, de modo que as premissas sobre volumes, preços e mudanças de composição possam ser testadas em relação à experiência prática no campo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 36% | Diretores executivos (CXOs): 15% | APAC: 46% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 41% | EMEA: 33% |
| Participantes menores: 20% | Gerentes: 44% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído por meio de uma abordagem de cima para baixo, na qual a população animal por espécie e geografia é convertida em um conjunto endereçável de cuidados e tratamentos, sendo então escalada com verificações de uso e preços por categoria. Para a saúde animal veterinária, o modelo é ancorado em indicadores como tendências de posse de animais de companhia, contagem de rebanhos e intensidade de produção pecuária, incidência de principais condições infecciosas e parasitárias, frequência de consultas e exames veterinários, e a mudança de composição entre terapêuticos e diagnósticos.
Esses totais são então corroborados por aproximações seletivas de baixo para cima, incluindo o preço médio de venda amostrado multiplicado pelos volumes estimados para classes terapêuticas comuns, além de verificações de canal em clínicas, hospitais e laboratórios de referência. Onde as divisões locais estão ausentes, as lacunas são tratadas com o uso de índices de proxy de países similares com demografia animal e acesso a cuidados comparáveis, ajustados após o retorno de especialistas. As previsões utilizam análise de cenários apoiada por regressão multivariada simples sobre os fatores mais explicativos (população animal, acesso veterinário e progressão de preços), e as premissas são revisadas quando os dados primários indicam uma mudança no ritmo de adoção.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são verificados em relação a sinais independentes, como tendências reportadas de receita de produtos veterinários, indicadores de expansão de diagnósticos e principais ações regulatórias que podem alterar a disponibilidade. As variações são revisadas em múltiplas etapas, com um segundo analista verificando fórmulas, unidades e conversões de moeda antes da aprovação final.
Se um dado de entrada relevante mudar de forma acentuada — como um surto de doença, uma redefinição significativa de preços ou uma mudança de política que afete medicamentos veterinários — entramos novamente em contato com especialistas selecionados para confirmar o impacto e atualizar as premissas. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes afetam a direção do mercado. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual, respaldada pelas verificações mais recentes.
Tamanho do Mercado Global de Saúde Animal Veterinária da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para saúde animal veterinária frequentemente diferem porque os mesmos termos podem ocultar diferentes inclusões, como se softwares de telemedicina, monitoramento de rebanhos e serviços não veterinários são contabilizados, e como os aditivos de alimentação medicamentosa são tratados. As diferenças também surgem quando as empresas escolhem anos-base distintos, aplicam diferentes momentos de conversão cambial ou utilizam premissas de crescimento agressivas para novos formatos de diagnóstico.
Algumas estimativas externas incorporam adjacências mais amplas de saúde animal ao total, o que eleva o valor principal. Na Mordor Intelligence, a contagem é limitada a terapêuticos veterinários (incluindo vacinas, parasiticidas, anti-infecciosos e aditivos de alimentação medicamentosa) mais diagnósticos veterinários, sendo então verificada por tipo de animal, canal de usuário final e região antes da publicação do número final.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 66,48 bilhões de USD (2026) | |
| Consultoria Global A | 78,27 bilhões de USD (2026) | Utiliza um escopo mais amplo de saúde animal que pode incluir ferramentas digitais adjacentes e soluções de monitoramento ao lado dos produtos principais, o que pode elevar os totais quando agrupados em um único conjunto de gastos. |
| Publicador do Setor B | 75,30 bilhões de USD (2026) | Frequentemente trata o mercado como um conjunto mais amplo de gastos em saúde animal com componentes adicionais de serviços e canais, podendo aplicar rampas de preços e adoção mais aceleradas que nem sempre são validadas por verificações em nível de clínica e laboratório. |
A dispersão entre os três valores é explicada principalmente pelo que é considerado dentro do escopo e pela velocidade com que se permite que preços e adoção mudem na previsão. Ao vincular a estimativa a categorias de produtos claras, coortes animais e indicadores práticos de demanda, nossa abordagem permanece mais fácil de rastrear e reproduzir de um ciclo de atualização para o próximo.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado global de saúde veterinária?
As receitas estão em USD 66,48 bilhões em 2026 e devem atingir USD 92,34 bilhões até 2031, refletindo uma CAGR de 6,79%.
Qual linha de produto está apresentando a expansão mais rápida?
Os diagnósticos lideram o crescimento a uma CAGR de 7,86% até 2031, impulsionados por plataformas moleculares de ponto de atendimento e testes rápidos em clínicas.
Como a crescente humanização dos animais de estimação afeta os gastos?
Os proprietários tratam os animais de estimação como membros da família, elevando as contas veterinárias médias nos EUA para USD 1.480 por domicílio em 2024 e impulsionando a demanda por terapias premium e a adesão a seguros.
Por que os gastos com saúde avícola estão acelerando?
A produção intensiva e as regras de biossegurança impulsionam as aves a uma CAGR de 7,12%, com vacinas obrigatórias e triagem rápida de patógenos tornando-se rotineiras.
Qual é o impacto dos diagnósticos de ponto de atendimento nas clínicas veterinárias?
Os analisadores internos fornecem resultados em minutos, aumentam a aceitação de casos e estão impulsionando o segmento de usuários finais de crescimento mais rápido a uma CAGR de 7,28%.
Quais são os principais obstáculos que limitam a adoção mais ampla de produtos?
As longas aprovações regulatórias acrescentam até dois anos por nova terapia, enquanto os custos de equipamentos acima de USD 100.000 restringem o acesso para clínicas rurais e de mercados emergentes.