
Tamanho e Participação do Mercado de Fintech da Índia
Análise do Mercado de Fintech da Índia por Mordor Intelligence
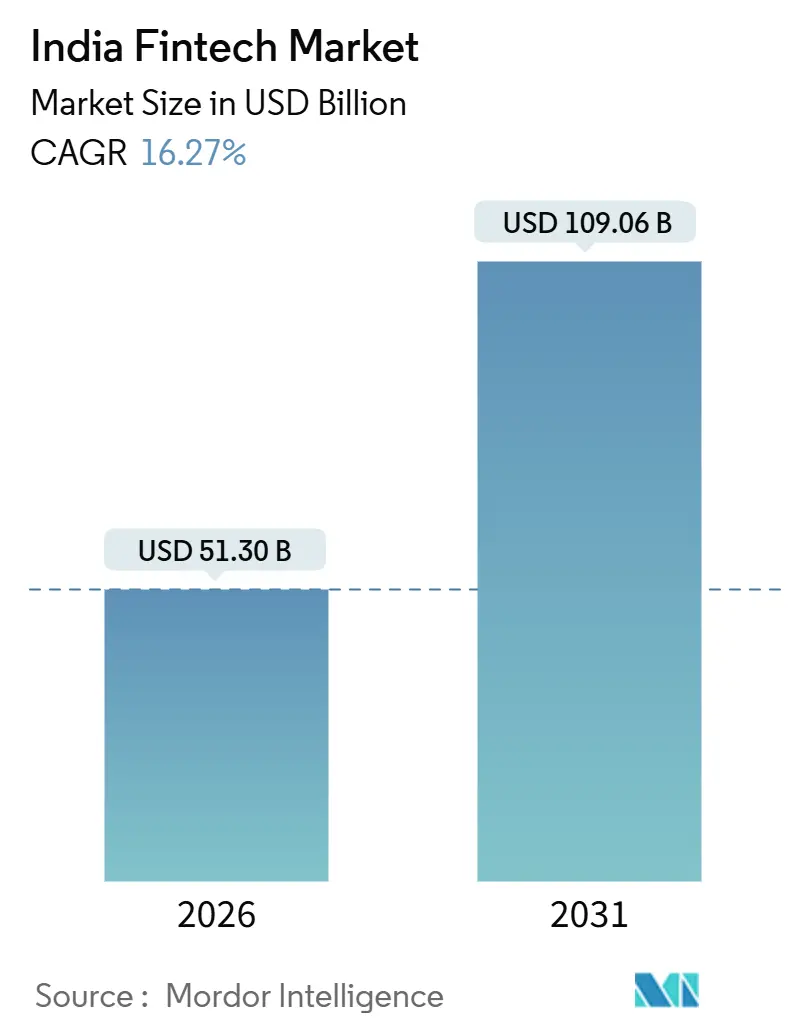
O tamanho do mercado de fintech da Índia deve aumentar de 51,3 bilhões de USD em 2026 para 59,65 bilhões de USD em 2027 e atingir 127,6 bilhões de USD até 2032, crescendo a um CAGR de 16,42% no período de 2027 a 2032.
A infraestrutura compartilhada de pagamentos e identidade da Índia apoia o crédito digital ao conectar clientes, registros de transações e instituições financeiras. O crédito integrado no checkout e os serviços de capital de giro vinculados ao GST ampliam esse alcance para tarefas específicas de compra e financiamento empresarial. A estrutura de taxas para comerciantes selecionados no UPI da Índia, anunciada em setembro de 2026 para apoiar a sustentabilidade do sistema enquanto protege pessoas físicas e pequenos comerciantes, mantém os pagamentos de baixo valor a comerciantes isentos de taxas de desconto ao comerciante, aplicando uma taxa acima de um determinado limite. Com as taxas restritas em pagamentos de baixo valor a comerciantes, os provedores podem ampliar seu papel por meio da integração no checkout, enquanto a expansão para o crédito digital traz obrigações contínuas de supervisão.
Principais Conclusões do Relatório
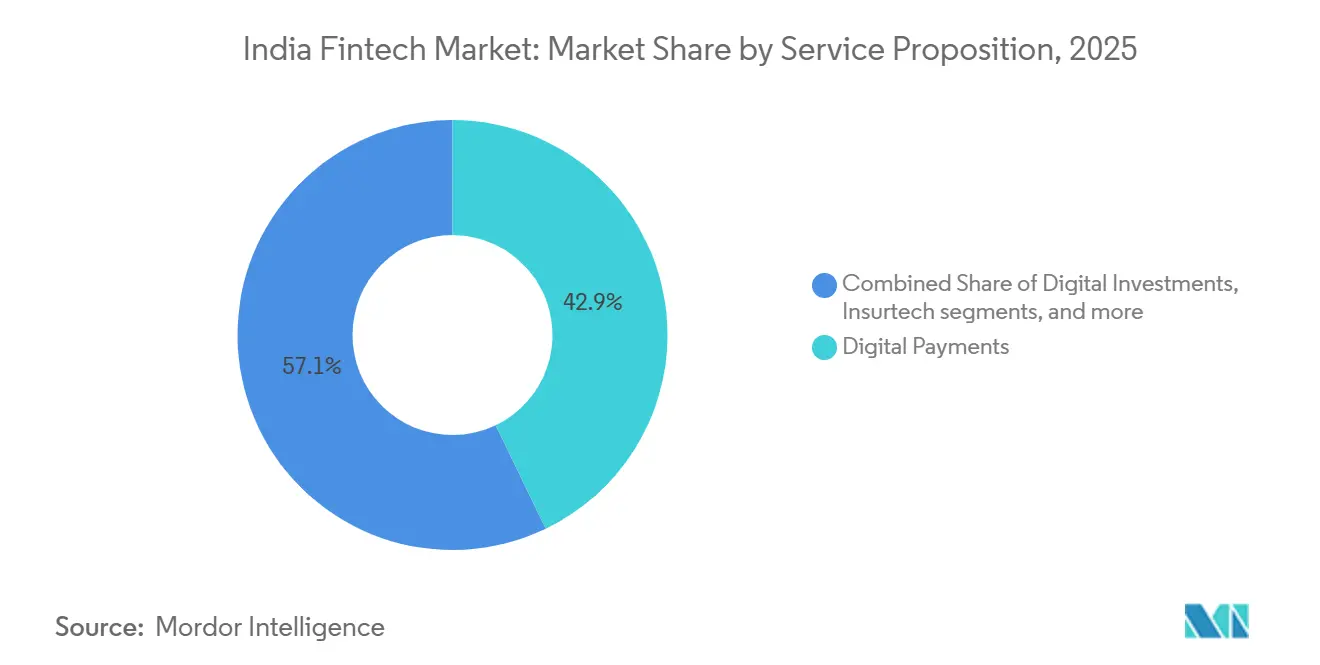
- Por proposta de serviço, os pagamentos digitais detinham uma participação de 42,69% no mercado de fintech da Índia em 2026, enquanto o neobanking tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 19,8% no período de 2027 a 2032.
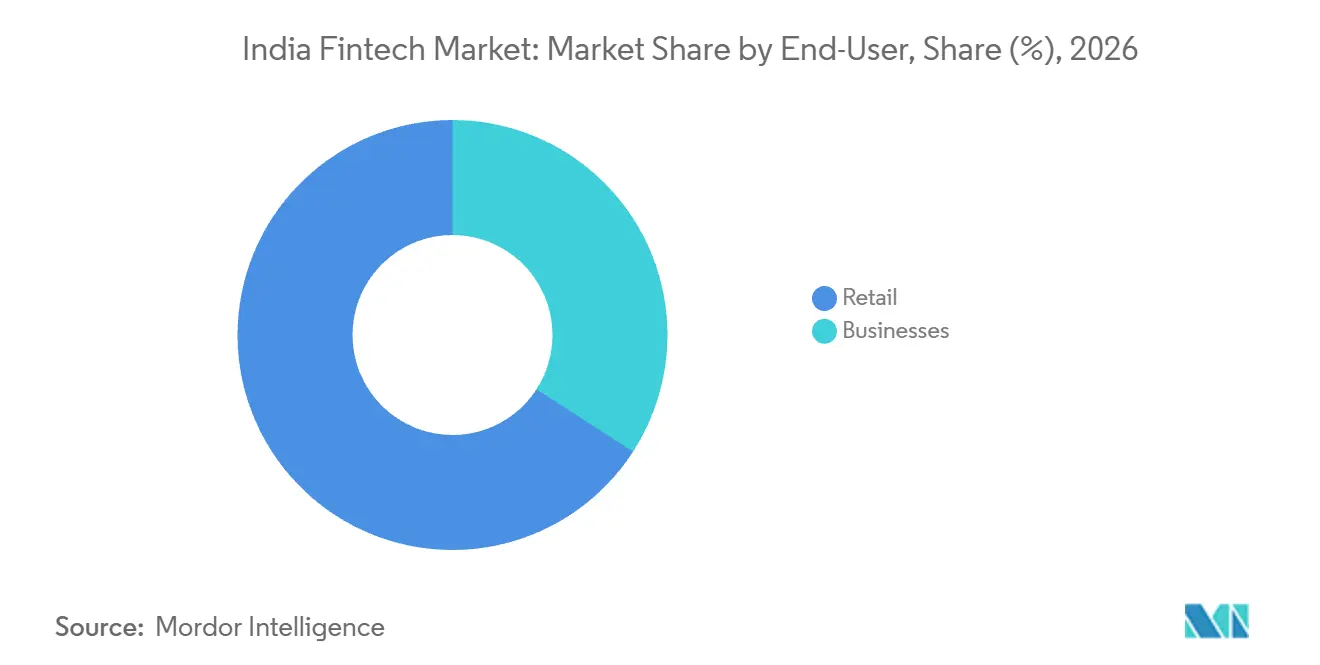
- Entre os usuários finais, o varejo representou uma participação de 65,87% no tamanho do mercado de fintech da Índia em 2026, e as empresas têm projeção de crescimento mais rápido, com um CAGR de 17,65% no período de 2027 a 2032.
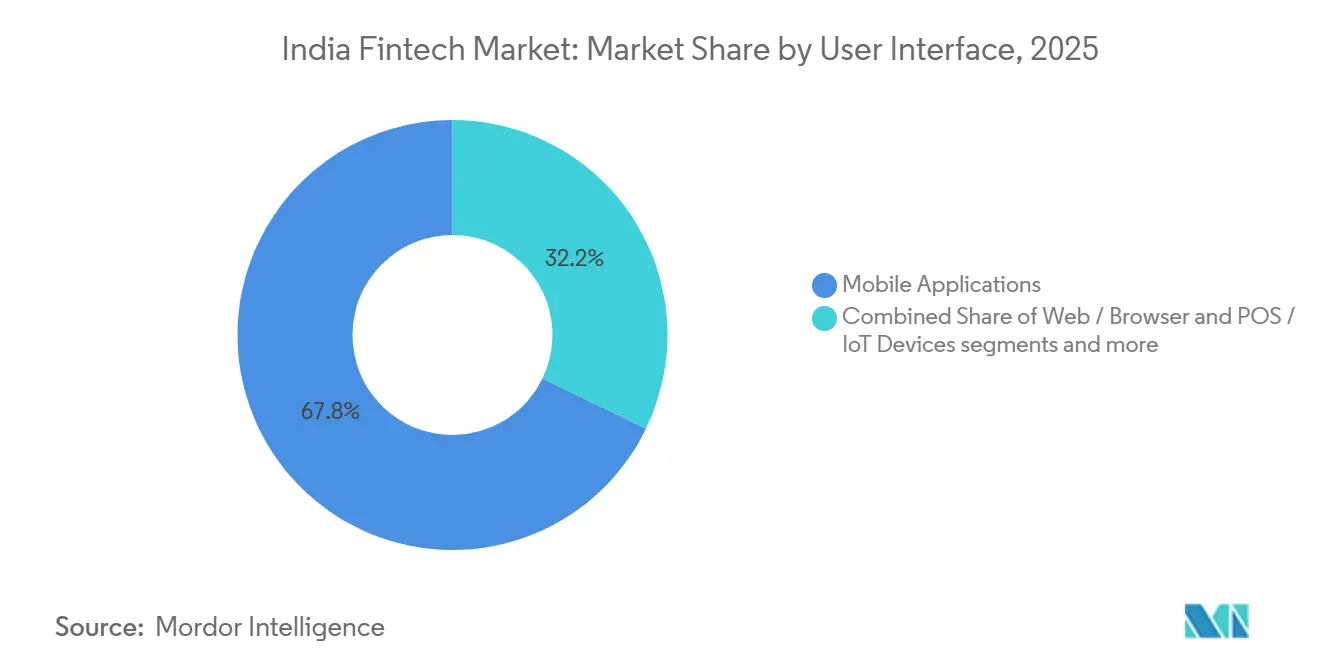
- Para interfaces de usuário, os aplicativos móveis lideraram com uma participação de 68,99% do mercado em 2026 e têm previsão de crescimento mais rápido, com um CAGR de 18,45% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Fintech da Índia
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Infraestrutura Pública Digital (UPI, Aadhaar, OCEN) Acelerando a Adoção em Massa | +6.5% | Nacional | Longo prazo (≥ 4 anos) |
| Estrutura do Agregador de Contas Desbloqueando a Subscrição de Crédito Orientada por Dados | +5% | Nacional | Médio prazo (2 a 4 anos) |
| Demanda por Finanças Integradas de Plataformas de E-commerce e Economia Gig | +4% | Nacional | Curto prazo (≤ 2 anos) |
| Formalização das MPMEs pós-GST Criando Novos Grupos de Demanda de fintech para PMEs | +3.5% | Nacional | Médio prazo (2 a 4 anos) |
| Criação de Riqueza por Millennials e Geração Z Impulsionando a Adoção de Consultoria Robótica de Baixo Custo | +0.5% | Nacional | Longo prazo (≥ 4 anos) |
| Conexões UPI Transfronteiriças (por exemplo, Singapura, Emirados Árabes Unidos) Abrindo Novas Receitas de Remessas | +1.5% | Nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura Pública Digital (UPI, Aadhaar, OCEN) Acelerando a Adoção em Massa
A infraestrutura de identidade digital e de dados de transações amplia o leque de serviços financeiros que podem utilizar uma jornada do cliente sem papel. A Autoridade de Identificação Única da Índia (UIDAI) registrou 185,6 bilhões de transações de autenticação Aadhaar em todos os setores da Índia no exercício fiscal de 2025-26. O programa GST Sahay do Banco de Desenvolvimento das Pequenas Indústrias da Índia (SIDBI) combinou as estruturas da Rede de Habilitação de Crédito Aberto (OCEN) e do Agregador de Contas com dados comerciais do GST e informações bancárias para crédito baseado em faturas sem papel. Seu portfólio GST Sahay cresceu 345% ano a ano no exercício fiscal de 2025-26.[1] O SIDBI adicionou 2.261 clientes durante o exercício fiscal de 2025-26, elevando o total acumulado de clientes sancionados para 3.512 até 31 de março de 2026. A maior parte da base de clientes sancionados foi adicionada no exercício fiscal de 2025-26, indicando que os trilhos compartilhados apoiaram a adoção recente de crédito além de seu papel na verificação de identidade.
Framework de Agregador de Contas Desbloqueando a Subscrição de Crédito Baseada em Dados
O Agregador de Contas (AA) conecta dados financeiros autorizados aos fluxos de trabalho de subscrição dos credores. A Sahamati e a CRIF estimaram que o ecossistema do Agregador de Contas da Índia facilitou 36,8 milhões de desembolsos de empréstimos no exercício fiscal de 2025-26.[2] Os bancos responderam por 47,3% dos empréstimos habilitados pelo AA por valor no segundo semestre do exercício fiscal de 2025-26, com as empresas financeiras não bancárias respondendo pelo restante. Para empréstimos imobiliários e empréstimos com garantia de imóvel, os grupos de credores que utilizam predominantemente o AA com penetração de subscrição via AA acima de 30% registraram um CAGR de portfólio em aberto de 32,9% no período de junho de 2024 a junho de 2026, em comparação com 14,3% para os grupos que não utilizam o AA. Essa atividade posiciona a integração de dados reutilizáveis dentro de produtos de crédito estabelecidos, conferindo aos fornecedores de tecnologia um papel na subscrição, e não apenas nas interfaces voltadas ao tomador de empréstimo.
Demanda por Finanças Integradas de Plataformas de E-commerce e Economia Gig
O crédito no checkout torna o financiamento parte da decisão de compra, criando demanda por serviços integrados à jornada de transação de um varejista. A Amazon informou que a base de usuários do Amazon Pay Later expandiu 80% ano a ano durante o Grande Festival Indiano de 2026 na Índia. As transações parceladas do Pay Later também dobraram ano a ano durante o evento. Em conjunto, essas métricas mostram tanto uma base de usuários mais ampla quanto maior atividade de transações dentro desse produto específico de checkout. Para os provedores de financiamento, o checkout vincula a distribuição do produto a uma compra já em consideração, concentrando o relacionamento de serviço em torno dessa transação.
Formalização das MPMEs pós-GST Criando Novos Grupos de Demanda de fintech para PMEs
Os registros formais de micro, pequenas e médias empresas (MPMEs) podem conectar a identificação empresarial ao financiamento de uma atividade comercial específica. Os registros combinados no Udyam e na Plataforma de Assistência Udyam atingiram aproximadamente 97,8 milhões em 6 de outubro de 2026. O produto de capital de giro GST Sahay do Indian Bank, acessado por meio de seu aplicativo IND SMART, tem como alvo MPMEs individuais e de propriedade individual registradas no GST há pelo menos 12 meses. A avaliação do empréstimo utiliza faturas de vendas do GST com no máximo 45 dias de emissão. Esse modelo confere às vendas registradas um papel direto em uma jornada de crédito digital, criando uma aplicação de financiamento para dados empresariais formais. O registro no Udyam por si só, portanto, não pode estabelecer elegibilidade para esse produto, que exige um histórico de GST consolidado e faturas de vendas recentes.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Normas Mais Rígidas do RBI sobre Crédito Digital e FLDG Elevando os Custos de Conformidade | -2% | Nacional | Curto prazo (≤ 2 anos) |
| Política de MDR Zero no Débito RuPay e na Maioria dos Pagamentos UPI a Comerciantes Comprimindo os Pools de Lucro dos Gateways de Pagamento | -1.5% | Nacional | Longo prazo (≥ 4 anos) |
| Escalada de Incidentes de Fraude Cibernética Minando a Confiança do Consumidor | -0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Inverno de Financiamento pós-2022 Restringindo o Capital para Expansão | -0.4% | Nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Normas Mais Rígidas do RBI sobre Crédito Digital e FLDG Elevando os Custos de Conformidade
A terceirização do crédito digital não elimina a responsabilidade do credor regulado pelo serviço prestado aos tomadores de empréstimo. As Diretrizes de Facilidades de Crédito para NBFCs do Banco de Reserva da Índia exigem que os credores não bancários aplicáveis realizem diligência prévia aprimorada antes de contratar provedores de serviços de crédito digital. Essa análise abrange capacidades técnicas, privacidade de dados, sistemas de armazenamento, tratamento do tomador de empréstimo e conformidade regulatória. O credor também deve revisar periodicamente a conduta do provedor e permanece responsável pelos atos e omissões do provedor. Essas obrigações tornam a seleção de parceiros e a supervisão contínua parte do custo de expansão da distribuição digital, especialmente quando um credor adiciona provedores com sistemas diferentes. A aquisição mais rápida de clientes, portanto, não pode substituir a despesa contínua de supervisionar cada relacionamento de crédito contratado.
Política de MDR Zero no Débito RuPay e na Maioria dos Pagamentos UPI a Comerciantes Comprimindo os Pools de Lucro dos Gateways de Pagamento
A Índia anunciou sua estrutura de taxas para comerciantes selecionados no UPI em setembro de 2026 para apoiar a sustentabilidade de longo prazo do UPI enquanto protege pessoas físicas e pequenos comerciantes. A partir de 15 de outubro de 2026, os pagamentos UPI a comerciantes de até INR 2.000 (USD 21,04) permanecem isentos de taxas de desconto ao comerciante (MDR), uma faixa que representa mais de 95% do volume de transações UPI a comerciantes. Acima desse limite, a estrutura estabelece um MDR de 0,4%. As transações de débito RuPay também mantêm MDR zero sob a regra vigente desde janeiro de 2020. No exercício fiscal de 2025-26, a MobiKwik (One MobiKwik Systems Ltd) informou que a diversificação, a otimização de custos e as ofertas de valor agregado apoiaram a monetização apesar da pressão do MDR zero. Os provedores ainda precisam cobrir os custos de processamento e serviço onde o volume de transações em si não gera receita de desconto ao comerciante.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Proposta de Serviço: Escala de Pagamentos e Fluxos de Trabalho de Bancos Corporativos
Os pagamentos digitais representaram uma participação de 42,69% no tamanho do mercado de fintech da Índia em 2026. O UPI processou 241,6 bilhões de transações no exercício fiscal de 2025-26, de acordo com dados da Corporação Nacional de Pagamentos da Índia (NPCI) divulgados pelo Ministério das Finanças.[3] Essa escala de transações sustenta a posição do maior segmento ao tornar a execução de pagamentos um requisito de serviço recorrente em um fluxo substancial de atividade financeira. A tarefa competitiva é entregar uma execução de pagamentos confiável enquanto se desenvolvem serviços cobráveis em torno dela, pois o alto volume por si só não garante a receita do provedor de pagamentos.
O neobanking é o segmento de crescimento mais rápido, com um CAGR previsto de 19,8% no período de 2027 a 2032. A Open, uma plataforma de neobanking corporativo, informou conexões com mais de 40 bancos indianos em um único espaço de trabalho de banco corporativo em 2026. Para contas correntes empresariais do Banco do Estado da Índia (SBI), a Open Money oferece visibilidade de saldo em tempo real, sincronização automática de extratos e iniciação de pagamentos. As transações do SBI na Open Money utilizam o modo não-STP, o que significa que cada pagamento iniciado na Open Money deve ser autorizado no SBI antes de ser executado. Uma empresa com contas em vários bancos, portanto, obtém uma visão unificada de saldos e pagamentos, enquanto a execução nas contas do SBI segue a etapa de autorização do SBI.

Por Usuário Final: Alcance ao Consumidor e Relacionamentos com Comerciantes
O varejo representou uma participação de 65,87% no mercado de fintech da Índia em 2026. A NPCI informou que 554,9 milhões de usuários foram integrados ao UPI até junho de 2026, ilustrando o alcance de um importante serviço financeiro voltado ao consumidor. Essa ampla população de entrada sustenta a posição do varejo como o maior segmento, ao mesmo tempo em que torna a profundidade de cada relacionamento com o cliente comercialmente significativa. O alcance por si só não gera receita, portanto o retorno de uma plataforma de consumo depende dos serviços financeiros adicionais que cada usuário integrado adota.
As empresas são o segmento de crescimento mais rápido, com um CAGR projetado de 17,65% no período de 2027 a 2032. A MobiKwik (One MobiKwik Systems Ltd) informou 4,9 milhões de parceiros comerciantes em toda a Índia em março de 2026, fornecendo um exemplo concreto de adoção da plataforma pelo lado empresarial. Para clientes empresariais, a aceitação de pagamentos pode ser um ponto de entrada para fluxos de trabalho financeiros utilizados nas operações do dia a dia. A Razorpay afirmou em junho de 2026 que o Cashflow Insights e o Payout Agent estavam disponíveis em versão beta para usuários do RazorpayX Connected Banking+, com algumas empresas já os utilizando. Essas ferramentas ampliam o relacionamento com o comerciante da aceitação de pagamentos para o monitoramento de fluxo de caixa e a preparação de pagamentos.
Por Interface do Usuário: Execução via Aplicativo e Acesso via Navegador
Os aplicativos móveis detinham a maior participação de segmento, com 68,99% do mercado em 2026, e são o segmento de crescimento mais rápido, com uma previsão de CAGR de 18,45% no período de 2027 a 2032. O Banco de Reserva da Índia registrou 222,7 bilhões de transações em seu canal de pagamentos baseado em aplicativos móveis no exercício fiscal de 2025-26. No exercício fiscal de 2025-26, mais de 240.000 clientes de microbanking reconheceram digitalmente empréstimos por meio do aplicativo Hello Ujjivan do Ujjivan Small Finance Bank. Esse reconhecimento traz uma tarefa de administração de crédito para o canal móvel, ampliando o papel do aplicativo ao longo do relacionamento de crédito. A oportunidade comercial é entregar mais do relacionamento de crédito por meio do mesmo tipo de interface móvel que suporta uma atividade de pagamentos substancial.
O acesso via web / navegador alcança clientes por meio de sites, com o netbanking e os pagamentos em sites bancários formando uma parte mensurável dessa atividade. O Banco de Reserva da Índia registrou 4,45 bilhões de transações de pagamento pela internet no exercício fiscal de 2025-26, abrangendo o e-commerce via netbanking e transações financeiras nos sites de internet banking dos bancos. O canal baseado em aplicativos móveis discutido acima processou cerca de 50 vezes mais transações no mesmo exercício fiscal, posicionando essa atividade em sites bancários bem abaixo dos pagamentos móveis em volume. Para os provedores que atendem a essas transações, o acesso via navegador oferece, portanto, uma rota complementar para a conclusão de compras via netbanking e transferências bancárias ao lado da execução de pagamentos baseada em aplicativos.
Análise Geográfica
A atividade de transações UPI em áreas urbanas fornece uma base para considerar serviços financeiros adicionais em vários distritos urbanos identificados. Os dados de UPI por distrito da NPCI identificam concentrações de atividade em Bengaluru Urbano, Mumbai Suburbano e Pune. Uma parcela significativa das transações UPI não possui marcação geográfica, de modo que esse padrão por distrito oferece uma visão indicativa da atividade urbana. Nesses dados, Bengaluru Urbano ocupa o primeiro lugar entre os distritos por volume de transações UPI, seguido por Mumbai Suburbano e Pune, tornando esses fluxos de pagamento reportados uma base potencial para a distribuição de serviços de crédito, seguros ou investimentos.
A infraestrutura de centros menores amplia o alcance físico de aceitação por meio do qual os serviços financeiros digitais podem alcançar comerciantes e seus clientes. O Fundo de Desenvolvimento de Infraestrutura de Pagamentos registrou 15,04 milhões de dispositivos digitais nos centros de Nível 3 e 4 combinados em 30 de novembro de 2025. A mesma tabela de implantação registrou 2,58 milhões de dispositivos digitais nos estados do nordeste como grupo nessa data. Esses pontos de aceitação instalados suportam serviços de transação em diferentes categorias de centros e grupos de estados, com o valor comercial dependendo de relacionamentos sustentados com comerciantes que convertam a disponibilidade de dispositivos em atividade de pagamento recorrente dos clientes.
O acesso a um modo de pagamento digital e o uso ativo de um instrumento de pagamento são tarefas de desenvolvimento distintas. Até 31 de março de 2025, 514 distritos em toda a Índia, mais de 60% do total, haviam alcançado a cobertura do programa do RBI que fornecia a cada indivíduo elegível pelo menos um modo de pagamento digital. A análise de impacto de 2026 do Departamento de Serviços Financeiros recomendou medidas direcionadas para fortalecer o uso do cartão de débito RuPay em áreas rurais e semiurbanas. Essa recomendação torna o uso de um instrumento de pagamento disponível uma questão comercial distinta, ao lado da extensão do acesso a clientes adicionais. Para os provedores que atendem a áreas rurais e semiurbanas, o próximo ganho vem de transformar o acesso existente em uso recorrente do cartão de débito RuPay, o foco da recomendação do DFS.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de credores não bancários digitais regulados e seus parceiros de originação de empréstimos. As Diretrizes de Facilidades de Crédito para NBFCs do RBI, atualizadas em 15 de julho de 2026, organizam os requisitos de crédito digital em torno de arranjos com provedores de serviços, proteção ao tomador de empréstimo, tecnologia, dados e relatórios. A comparação entre estados distingue essa estrutura nacional de originação do escopo estatutário das proteções de cobrança ao tomador de empréstimo, uma vez que estas afetam diferentes decisões operacionais.
Tabela Regulatória
| Fator de decisão | Índia | Tamil Nadu |
|---|---|---|
| Autoridade principal | Banco de Reserva da Índia | Banco de Reserva da Índia para originação de NBFCs; Governo Estadual para o Ato 40 de 2025 |
| Instrumentos ou diretrizes principais | Diretrizes de Facilidades de Crédito para NBFCs, 2025, atualizadas em julho de 2026 | Estrutura do RBI; o Ato 40 de 2025 promulgado geralmente exclui NBFCs registradas no RBI, mas preserva as disposições de ação coercitiva |
| Efeito comercial | Requisitos de parceiros de serviço, proteção ao tomador de empréstimo, dados e relatórios | Estrutura nacional de originação de NBFCs; o estatuto estadual mantém um escopo de ação coercitiva para NBFCs |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete as obrigações contínuas de parceiros de serviço e proteção ao tomador de empréstimo sob as Diretrizes consolidadas de novembro de 2025, atualizadas até 15 de julho de 2026, após o vencimento dos prazos de implementação de 2025. A originação merece Sem alteração apesar do alívio de perda de crédito esperada de 13 de fevereiro de 2026 para garantias de perda de inadimplência qualificadas, condicionado às Normas Contábeis Indianas, integração nos termos do empréstimo, sem reconhecimento separado e recálculo à medida que a invocação reduz a cobertura. A classificação Média de Tamil Nadu e a direção Sem alteração dizem respeito à originação digital sob a estrutura nacional, ao lado da exclusão geral do Ato promulgado para NBFCs registradas no RBI. O Ato prevê que suas disposições de ação coercitiva se apliquem a esses credores a partir de uma data de início estabelecida por notificação do Governo Estadual.
Etapas da Cadeia de Valor
A comparação acompanha a aceitação por comerciantes, a execução de pagamentos e os serviços de produtos financeiros que podem se ramificar a partir de um relacionamento digital com o cliente. As máquinas de cartão da Paytm atendem varejistas físicos de médio e grande porte, enquanto a Policybazaar Insurance Brokers combina leads gerados pelo site com a solicitação de apólices presencial. Essas funções posicionam o hardware de aceitação e a distribuição de seguros em diferentes etapas da cadeia, cada uma com suas próprias obrigações de serviço.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Implantar aceitação por comerciantes | Fornecedores de dispositivos de aceitação, como Paytm (One 97 Communications Ltd) | Assinaturas de máquinas de cartão e receita de MDR | Suporte a equipamentos implantados em locais de varejistas | Combinar implantação com suporte de serviço e renovação de assinatura |
| Executar transações de pagamento | Operadores de plataformas de pagamento, como Paytm (One 97 Communications Ltd) | MDR e taxas de conveniência ao usuário, quando aplicável | Adequar as despesas de processamento às transações elegíveis para taxas | Acompanhar a economia por tipo de pagamento e mecanismo de taxa aplicável |
| Distribuir e prestar serviços de seguros | Corretores de seguros, como a Policybazaar Insurance Brokers | Comissões e recompensas de solicitação de apólices; taxas de serviço ao segurador terceirizadas | Conectar leads digitais com a solicitação concluída e a prestação de serviços | Vincular o tratamento de leads à execução do corretor e às operações de serviço ao segurador |
| Fonte: Mordor Intelligence | ||||
Uma assinatura de máquina de cartão e uma taxa de serviço ao segurador remuneram trabalhos diferentes, separadamente do processamento de transações. Adicionar qualquer uma dessas fontes de receita ampliaria o trabalho de um provedor de pagamentos além da execução de transações para o fornecimento de hardware ou serviços prestados para seguradoras. Na execução de pagamentos, os ganhos dependem das transações elegíveis para um desconto ao comerciante ou taxa de conveniência, de modo que a economia dessa etapa segue a elegibilidade para taxas, e não o volume de pagamentos.
Cenário Competitivo
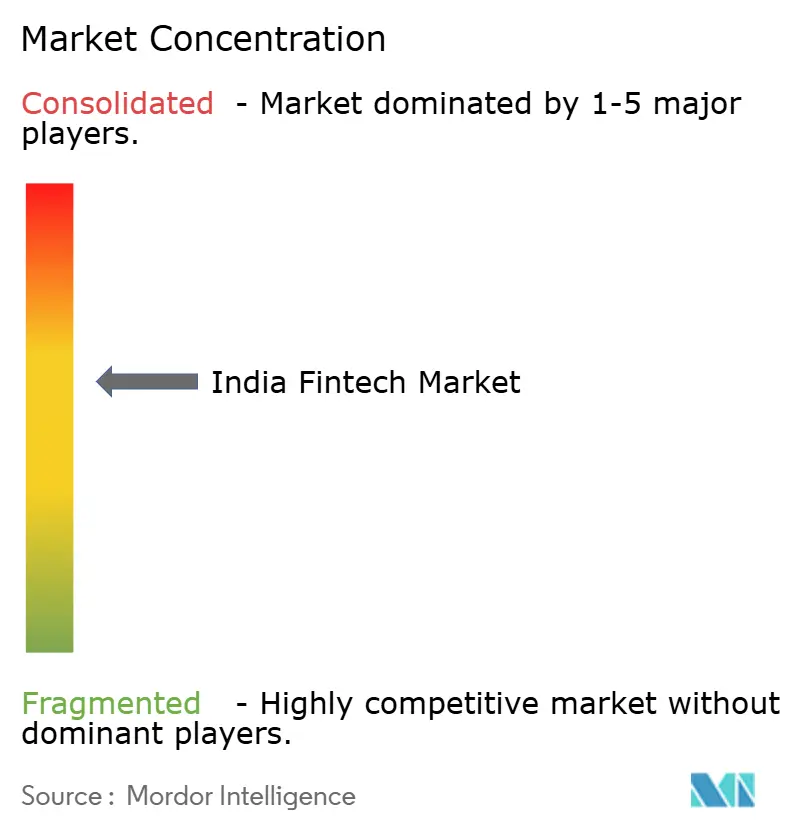
Várias plataformas de grande porte coexistem com provedores especializados de infraestrutura para comerciantes, conferindo à concorrência uma combinação de ampla distribuição e expertise operacional mais restrita. A Paytm (One 97 Communications Ltd) abrange pagamentos digitais e serviços financeiros, enquanto a PhonePe Ltd oferece pagamentos a consumidores e comerciantes ao lado de distribuição de crédito e seguros. A Razorpay Payments Pvt Ltd opera o negócio de agregação online e transfronteiriça transferido da Razorpay Software Ltd (anteriormente Razorpay Software Pvt Ltd) com vigência a partir de 1º de janeiro de 2026. A Pine Labs Ltd fornece infraestrutura de pagamentos e comércio, e a PayU Payments Pvt Ltd opera na agregação de pagamentos online. Uma conexão de pagamento para comerciantes e uma plataforma de distribuição financeira mais ampla criam diferentes relacionamentos de serviço e requisitos de integração.
A Pine Labs concluiu a aquisição de 100% da Shopflo Technologies em 10 de junho de 2026, adicionando tecnologia de checkout direto ao consumidor e serviços de habilitação de e-commerce ao seu negócio de pagamentos para comerciantes. A Pine Labs afirmou em seu anúncio de 25 de abril de 2026 que a plataforma de checkout da Shopflo atendia mais de 1.000 marcas de e-commerce e proporcionava experiências para mais de 60 milhões de consumidores. A aquisição, portanto, adiciona um relacionamento de checkout estabelecido voltado a marcas à oferta de aceitação de pagamentos da Pine Labs. Para provedores exclusivamente de pagamentos, a concorrência por esses varejistas pode incluir a camada de checkout, ampliando o leque de fluxos de trabalho de comerciantes que um concorrente pode atender.
As autorizações de agregador de pagamentos determinam quais canais um provedor pode atender para comerciantes. A PayU Payments Pvt Ltd recebeu autorização final do RBI para operar como agregador de pagamentos online em maio de 2025. O RBI concedeu à Paytm Payments Services Limited, subsidiária integral da One 97 Communications Limited, um certificado para operar como agregador de pagamentos em 26 de novembro de 2025. A Razorpay anunciou em 2 de dezembro de 2025 que havia obtido a licença de Agregador de Pagamentos Transfronteiriço do RBI, e a Razorpay POS anunciou a licença de Agregador de Pagamentos Físico em 22 de janeiro de 2026. Para um comerciante que vende online e em lojas físicas, a seleção do provedor depende, em parte, de suas autorizações cobrirem os canais pelos quais os clientes pagam.
Líderes do Setor de Fintech da Índia
-
Paytm (One 97 Communications Ltd)
-
PhonePe Ltd
-
Razorpay Software Ltd
-
Pine Labs Ltd
-
PayU Payments Pvt Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Principais Oportunidades para os Participantes do Mercado
A comparação considera oportunidades de crédito digital para micro e pequenas empresas e para tomadores de empréstimo do varejo, distinguindo a originação pelo credor da integração de dados. O Fundo Fiduciário de Garantia de Crédito para Micro e Pequenas Empresas (CGTMSE) aumentou o teto de cobertura de garantia de crédito para micro e pequenas empresas com vigência a partir de 1º de abril de 2025, por meio de uma circular a bancos e instituições financeiras selecionadas. O Ministério das MPMEs confirmou em julho de 2026 que a revisão se aplica a garantias aprovadas a partir dessa data. Separadamente, os empréstimos habilitados pela estrutura do Agregador de Contas (AA) representaram 11,8% dos empréstimos ao varejo e às MPMEs por volume no exercício fiscal de 2025-26, estabelecendo um canal operacional em torno do qual serviços de crédito especializados podem se desenvolver.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / lead | Estratégia recomendada | Principal barreira | Beneficiários prováveis |
|---|---|---|---|---|---|
| Crédito empresarial digital vinculado a garantias | Aumento implementado no teto de garantia para MPEs | Micro e pequenas empresas atendidas por credores elegíveis | Conectar a originação digital aos fluxos de trabalho de garantia dos credores participantes | Integrar a avaliação do tomador de empréstimo com os processos dos bancos parceiros | Bancos participantes e instituições financeiras selecionadas |
| Integração de subscrição para MPMEs | O crédito habilitado pelo AA fornece um canal operacional de varejo e MPMEs | Credores de MPMEs e seus tomadores de empréstimo empresariais | Conectar o acesso a dados financeiros com a avaliação de crédito empresarial | Adequar os dados compartilhados às decisões de crédito de cada credor | Credores que utilizam o ecossistema AA e seus parceiros de tecnologia |
| Serviços de avaliação de crédito ao varejo | O canal de crédito AA estabelecido também atende ao crédito ao varejo | Credores do varejo e tomadores de empréstimo individuais | Incorporar a análise de informações financeiras ao processo de solicitação de empréstimo | Concluir o acesso a dados e a avaliação dentro da jornada do tomador de empréstimo | Credores do varejo que utilizam o ecossistema AA e provedores de integração |
| Fonte: Mordor Intelligence | |||||
Os bancos do setor público sancionaram mais de 396.000 solicitações de empréstimo para MPMEs de abril a dezembro de 2025 sob programas de subscrição de crédito digital que utilizaram a análise de extratos bancários do Agregador de Contas entre vários insumos. O mesmo modelo também utiliza análise de dados do GST, verificação de declarações fiscais e dados de empresas de informações de crédito para conduzir jornadas de avaliação automatizadas. Para os bancos que utilizam avaliação baseada em dados, a integração de verificações de elegibilidade para garantias de micro e pequenas empresas conectaria a avaliação de crédito e o processamento de garantias dentro do mesmo fluxo de trabalho do tomador de empréstimo.
Desenvolvimentos recentes do setor
- Out 2026: A PhonePe anunciou a evolução do Share.Market para PhonePe Invest e lançou um Otimizador de Portfólio para ajudar investidores iniciantes a construir, revisar e otimizar portfólios por meio de insights de pesquisa.
- Set 2026: A PhonePe planejou mais de 20.000 contratações de vendas na linha de frente e mais de 5 milhões de implantações de dispositivos de pagamento nos 12 meses seguintes, incluindo SmartSpeakers e dispositivos POS, com aproximadamente metade direcionada ao interior da Índia.
- Jun 2026: A Pine Labs concluiu a aquisição de 100% da Shopflo Technologies Private Limited, adicionando uma plataforma de checkout direto ao consumidor e serviços de habilitação de e-commerce ao seu negócio de pagamentos para comerciantes.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
O mercado de fintech da Índia mede a receita anual dos provedores proveniente de produtos e serviços financeiros nativamente digitais entregues na Índia por meio de aplicativos móveis, interfaces web ou de navegador, e dispositivos POS ou IoT. Esses serviços são vendidos a clientes do varejo e a empresas.
Exclusões de escopo: Serviços de TI genéricos, projetos de implementação de core banking e software empresarial de back-office que não habilitam diretamente um produto financeiro ou uma transação do cliente estão excluídos.
Visão Geral da Segmentação
- Por Proposta de Serviço
- Pagamentos Digitais
- Crédito e Financiamento Digital
- Investimentos Digitais
- Insurtech
- Neobanking
- Por Usuário Final
- Varejo
- Empresas
- Por Interface do Usuário
- Aplicativos Móveis
- Web / Navegador
- Dispositivos POS / IoT
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Os relatórios anuais e publicações regulatórias do Banco de Reserva da Índia, o relatório anual do SIDBI, comunicados governamentais divulgados pelo Departamento de Imprensa e Informação, e as estatísticas do sistema de pagamentos indiano fornecem exemplos de fontes para acompanhar regulamentação, programas de crédito, atividade de pagamentos digitais e adoção de serviços financeiros. Esses materiais ajudam os analistas a distinguir os fatores de mercado e os indicadores operacionais da receita dos provedores, que permanece a medida utilizada na estimativa de mercado.
Relatórios anuais de empresas, apresentações a investidores, registros regulatórios e a imprensa empresarial indiana de reputação podem complementar essas fontes públicas ao esclarecer a atividade de produtos, o reconhecimento de receitas, as parcerias e as mudanças materiais no mix de negócios dos provedores. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, a validação e o esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e questionários estruturados teriam como alvo executivos de fintech com base na Índia, líderes de produtos de pagamentos, crédito, investimentos, insurtech e neobanking, e gestores responsáveis por receita, risco ou distribuição. Os respondentes ajudariam a testar as interpretações de fontes secundárias, explicar diferenças no reconhecimento de receitas e identificar lacunas na cobertura de propostas. Os analistas comparariam essas explicações com as divulgações das empresas e indicadores de mercado independentes, buscando esclarecimentos onde estimativas ou definições materiais permanecessem inconsistentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 24% | Gestores: 45% |
Dimensionamento do Mercado e Previsões
O modelo estima a receita anual obtida pelos provedores com os serviços nativamente digitais definidos na Índia e, em seguida, separa o total por proposta de serviço, usuário final e interface. Os analistas construiriam uma estimativa de receita de cima para baixo a partir de resultados financeiros divulgados e evidências em nível de serviço, utilizando a atividade de transações UPI e indicadores de pagamentos digitais para avaliar a adoção de pagamentos, o crédito digital e a atividade do Agregador de Contas para medir o alcance do crédito, a participação em investimentos digitais e a atividade de distribuição de insurtech para avaliar propostas adjacentes, e as divulgações dos provedores para distinguir taxas recorrentes, comissões e receitas de juros de fundos de clientes ou principal de transações. As evidências sobre clientes atendidos, mix de produtos, fontes de receita e canais de entrega informariam as participações dos segmentos, com cada item de receita atribuído uma única vez nos 3 eixos de classificação. As previsões utilizariam análise de cenários informada pelo crescimento histórico, adoção digital, mudanças regulatórias e monetização específica de cada proposta. Consolidações amostrais de provedores e verificações de canal serviriam como verificações seletivas de baixo para cima, enquanto as lacunas seriam registradas e delimitadas com dados financeiros divulgados e indicadores operacionais relevantes. Os respondentes primários seriam solicitados a verificar a direção e os fatores práticos das previsões em nível de variável, e os analistas reconciliariam as diferenças com evidências independentes antes de utilizá-las.
Ciclo de Validação e Atualização de Dados
Os analistas triangulariam as divulgações dos provedores, os indicadores oficiais de pagamentos e regulatórios, e as evidências em nível de proposta, verificando a consistência dos sinais independentes com a estimativa de receita e as participações dos segmentos. Variações, valores discrepantes, incompatibilidades de unidades e mudanças na contabilidade ou no mix de produtos seriam investigados, documentados e revisados por meio de verificações dos analistas antes da aprovação. O recontato seria acionado quando uma lacuna material, uma atribuição de receita pouco clara ou uma explicação contraditória de um respondente pudesse alterar a estimativa. O modelo seria atualizado anualmente, revisado entre ciclos após eventos regulatórios ou de mercado materiais, e submetido a uma nova revisão pré-entrega.
Tamanho do Mercado de fintech da Índia da Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de fintech da Índia mede a receita anual dos provedores proveniente de produtos e serviços financeiros nativamente digitais entregues na Índia por meio de aplicativos móveis, interfaces web ou de navegador, e dispositivos POS ou IoT.
Os principais fatores de divergência incluem a cobertura definida pelo estudo e as escolhas de modelagem específicas do mercado. Os analistas construiriam uma estimativa de receita de cima para baixo a partir de resultados financeiros divulgados e evidências em nível de serviço, utilizando a atividade de transações UPI e indicadores de pagamentos digitais para avaliar a adoção de pagamentos, o crédito digital e a atividade do Agregador de Contas para medir o alcance do crédito, a participação em investimentos digitais e a atividade de distribuição de insurtech para avaliar propostas adjacentes, e as divulgações dos provedores para distinguir taxas recorrentes, comissões e receitas de juros de fundos de clientes ou principal de transações.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 59,65 bilhões de USD (2027) | |
| Consultoria Global A | 44,1 bilhões de USD (2025) | Com sua base de 2025, esta estimativa está 26,1% abaixo do valor de 2027 deste relatório de 59,65 bilhões de USD, 2 anos depois. |
| Consultoria Global B | 147,6 bilhões de USD (2027) | Com sua base de 2027, esta estimativa está 147,4% acima do valor de 2027 deste relatório de 59,65 bilhões de USD. |
Os analistas da Mordor Intelligence triangulariam as divulgações dos provedores, os indicadores oficiais de pagamentos e regulatórios, e as evidências em nível de proposta, verificando a consistência dos sinais independentes com a estimativa de receita e as participações dos segmentos.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de fintech da Índia?
O tamanho deve aumentar de 51,3 bilhões de USD em 2026 para 59,65 bilhões de USD em 2027 e 127,6 bilhões de USD até 2032, com um CAGR de 16,42% no período de 2027 a 2032.
O que está impulsionando a demanda por serviços financeiros digitais na Índia?
A infraestrutura compartilhada e o crédito integrado apoiam a adoção. O portfólio GST Sahay do SIDBI cresceu 345% ano a ano no exercício fiscal de 2025-26.
Qual proposta de serviço lidera o setor de fintech da Índia?
Os pagamentos digitais detinham a maior participação, com 42,69% em 2026, enquanto o neobanking tem previsão de crescimento mais rápido, com um CAGR de 19,8% no período de 2027 a 2032.
Quais empresas competem no setor de serviços financeiros digitais da Índia?
Os principais participantes incluem Paytm, PhonePe, Razorpay Payments, Pine Labs e PayU Payments.
O que limita a monetização dos provedores de pagamentos na Índia?
Os pagamentos UPI a comerciantes de até INR 2.000 (USD 21,04) permanecem isentos de MDR sob a estrutura vigente a partir de 15 de outubro de 2026, com essa faixa representando mais de 95% do volume de transações UPI a comerciantes.
Como as oportunidades de fintech diferem entre as localidades indianas?
Bengaluru Urbano, Mumbai Suburbano e Pune lideraram os volumes de UPI por distrito da NPCI com marcação geográfica incompleta, sugerindo oportunidades de serviços vinculados a pagamentos. Os centros de Nível 3 e 4 combinados tinham 15,04 milhões de dispositivos digitais do Fundo de Desenvolvimento de Infraestrutura de Pagamentos em 30 de novembro de 2025.