
Tamanho e Participação do Mercado de Iluminação LED Comercial da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
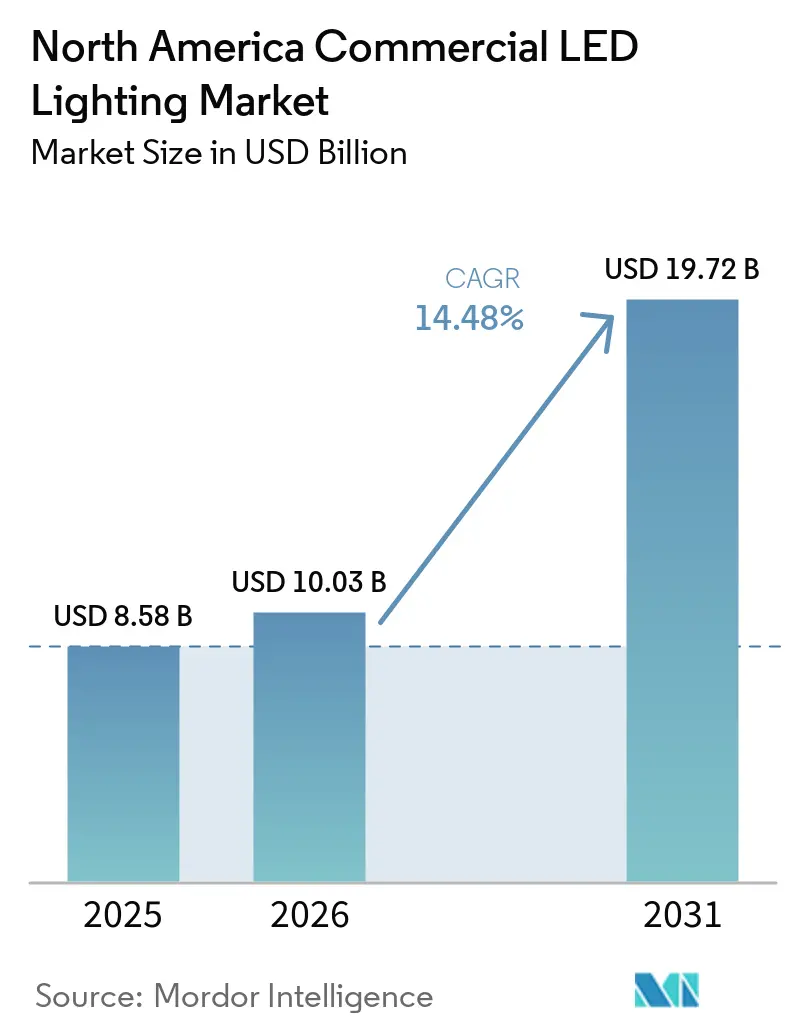
| Tamanho do mercado no ano base (2025) | 8.58 Bilhões de dólares |
| Tamanho do Mercado (2026) | 10.03 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.72 Bilhões de dólares |
| Taxa de crescimento (2026 - 2032) | 14.48 % |
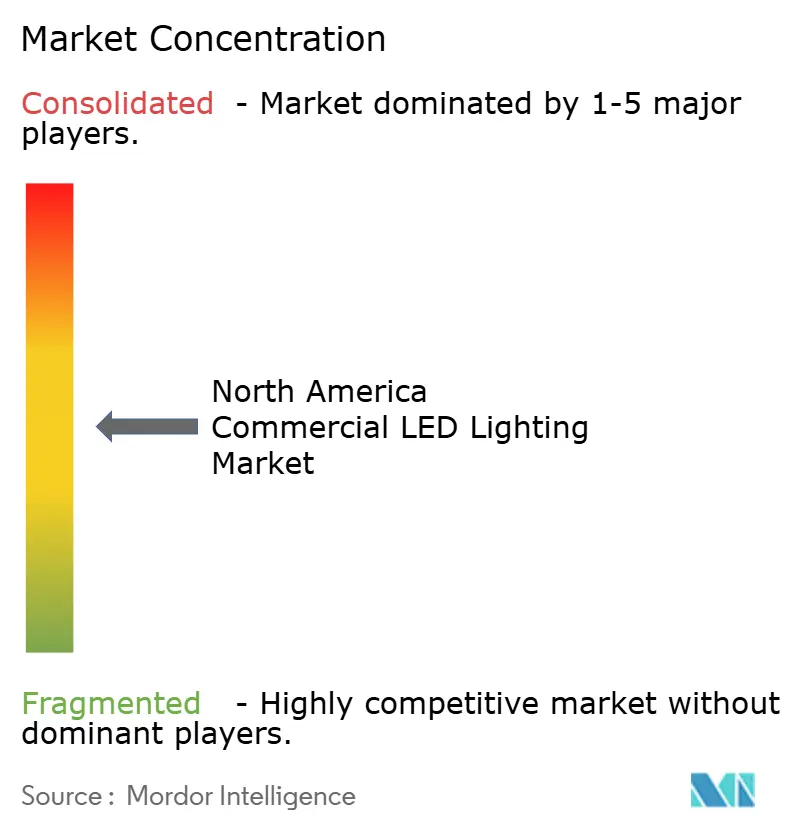
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Iluminação LED Comercial da América do Norte por Mordor Intelligence
O tamanho do mercado de iluminação LED comercial da América do Norte está projetado para expandir de USD 8,58 bilhões em 2025 e USD 10,03 bilhões em 2026 para USD 19,72 bilhões até 2031, registrando um CAGR de 14,48% entre 2026 e 2031. Pressões regulatórias, programas corporativos de descarbonização e o papel crescente das luminárias conectadas estão remodelando as decisões de aquisição em escritórios, fábricas e fazendas verticais. Os fornecedores agora se diferenciam por meio de controles integrados, análise de dados e contratos de Iluminação como Serviço, em vez de apenas pela eficiência do hardware. Os realinhamentos tarifários no âmbito do Acordo Estados Unidos-México-Canadá incentivam a fabricação regional, enquanto a escassez de componentes e os obstáculos de interoperabilidade complicam as implantações. No geral, a demanda por retrofit domina, pois aproximadamente 1 bilhão de luminárias fluorescentes ainda estão em operação na região.
Principais Conclusões do Relatório
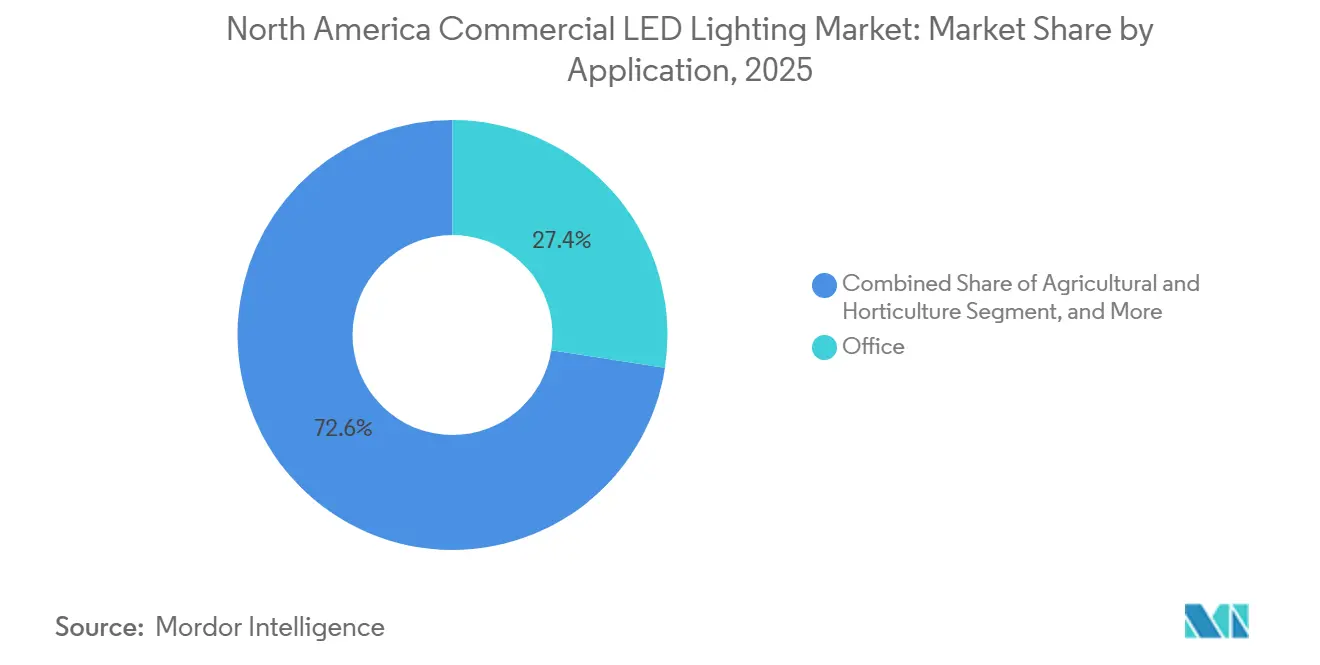
- Por aplicação, os espaços de escritório lideraram com 27,43% de participação na receita em 2025, enquanto a iluminação agrícola e de horticultura está posicionada para registrar o CAGR mais rápido de 14,89% até 2031.
- Por fator de forma, os troffers comandaram 27,17% de participação na receita em 2025, enquanto as luminárias de trilho estão no caminho para o maior CAGR de 14,94% no período 2026-2031.
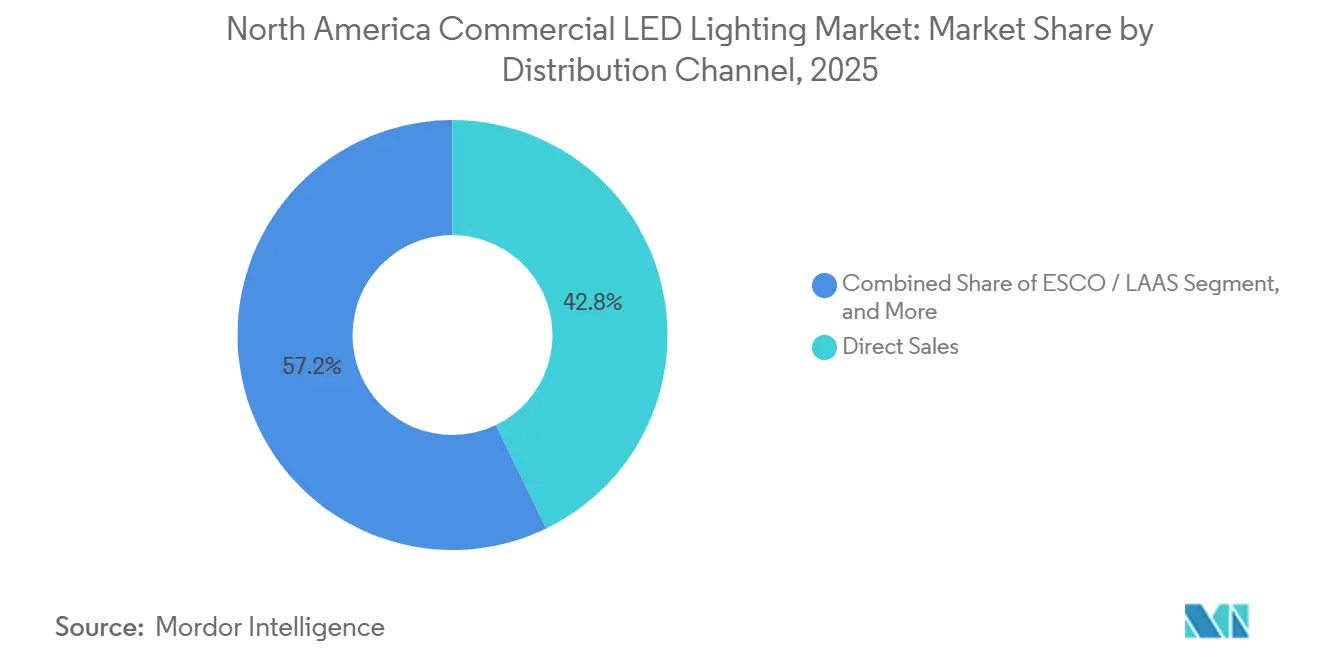
- Por canal de distribuição, as vendas diretas representaram 42,82% do faturamento de 2025, enquanto as Empresas de Serviços de Energia e os provedores de Iluminação como Serviço estão previstos para expandir a um CAGR de 15,23% entre 2026 e 2031.
- Por tipo de instalação, os projetos de retrofit geraram 64,53% dos gastos de 2025 e estão projetados para crescer a um CAGR de 15,04% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Rigorosas de Eficiência Energética e Códigos de Construção | +2.10% | Estados Unidos, Canadá (códigos provinciais), México (normas NOM) | Médio prazo (2-4 anos) |
| Queda nos Preços de Luminárias LED e Vantagem no Custo Total de Propriedade | +1.80% | Toda a América do Norte | Curto prazo (≤ 2 anos) |
| Crescimento de Sistemas de Iluminação Inteligentes, Conectados e Habilitados para IoT | +2.30% | Estados Unidos (grandes metrópoles), Canadá (Toronto, Vancouver), México (corredores industriais) | Médio prazo (2-4 anos) |
| Mudança em Direção à Iluminação Centrada no Ser Humano e Focada no Bem-Estar nos Locais de Trabalho | +1.40% | Estados Unidos, Canadá (cidades com alta densidade de escritórios) | Médio prazo (2-4 anos) |
| Metas Corporativas de Emissões Líquidas Zero e ESG Acelerando a Demanda por Retrofit | +2.00% | Estados Unidos, Canadá (clusters de sedes corporativas) | Curto prazo (≤ 2 anos) |
| Demanda de Fazendas Verticais Internas e Centros de Micro-Atendimento | +1.60% | Estados Unidos (periferias urbanas), Canadá (Ontário, Colúmbia Britânica) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas de Eficiência Energética e Códigos de Construção
Novos padrões federais e provinciais eliminam a maioria das lâmpadas convencionais, de modo que os proprietários substituem as fluorescentes mesmo quando a modelagem de retorno do investimento está incompleta. As regras dos EUA finalizadas em 2024 proíbem as opções de halogênio e incandescente, enquanto o código canadense de 2025 eleva os limites mínimos de eficácia. A norma NOM-030-ENER do México estabelece linhas de base equivalentes a LED em edifícios públicos. À medida que as linhas de catálogo para produtos não conformes desaparecem, os distribuidores padronizam em LEDs, tornando as conversões orientadas por código o padrão em saúde e educação.
A Queda nos Preços de Luminárias LED e a Vantagem no Custo Total de Propriedade Aceleram a Adoção Comercial
A rápida compressão de custos em pacotes e drivers de LED reduz os preços iniciais das luminárias, permitindo que os projetos justifiquem períodos de retorno inferiores a dois anos em muitos retrofits comerciais. Os designs contemporâneos de troffers entregam eficácia de 110 lm/W, 40% superior às referências fluorescentes, ao mesmo tempo em que estendem a vida útil nominal para aproximadamente 85.000 horas; os ciclos de manutenção caem proporcionalmente, reduzindo as despesas operacionais para os gestores de instalações.[1]Michael P. Weinold et al., "Rapid Technological Progress in White Light-Emitting Diodes," Nature Energy, nature.com As conversões de luminárias de grande altura registram economias de energia de 50-70% em centros de distribuição, gerando reduções anuais de utilidades de seis dígitos em grandes instalações. Os incentivos de concessionárias em vários estados dos EUA reduzem ainda mais os custos de capital em 10-15%, inclinando decisivamente as decisões de financiamento em favor do LED. Em conjunto, essas alavancas econômicas reforçam o impulso do mercado de iluminação LED comercial da América do Norte no curto prazo, à medida que a matemática do retorno do investimento se torna convincente mesmo para proprietários com orçamento limitado.[2]Signify, "Q3 2025 Results," signify.com
O Crescimento de Sistemas de Iluminação Inteligentes, Conectados e Habilitados para IoT Cria Novas Propostas de Valor
As luminárias LED incorporadas com rádios sem fio, sensores ambientais e computação de borda transformam as redes de iluminação em espinhas dorsais de dados para edifícios inteligentes. As arquiteturas de alimentação por Ethernet transportam tanto energia quanto conectividade IP, permitindo que as instalações orquestrem a regulação de intensidade baseada em ocupação, posicionamento interno e análise de utilização de espaço a partir de um único painel de controle. Estudos de caso demonstram economias de energia bem acima de 70% quando controles avançados se sobrepõem às eficiências padrão de LED, impulsionando o mercado de iluminação LED comercial da América do Norte em direção a modelos holísticos de edifício como plataforma. Os fornecedores agrupam assinaturas de software que automatizam a manutenção preditiva e os relatórios de sustentabilidade, desbloqueando fluxos de receita recorrentes. Ecossistemas de protocolo aberto, como o Bluetooth Mesh, reduzem os temores de dependência de fornecedor e aceleram a adoção de especificações em novos empreendimentos comerciais.[3]Inside Lighting, "Mexico and Canada Mostly Escape New Tariff Hit," insidelighting.com
A Mudança em Direção à Iluminação Centrada no Ser Humano e Focada no Bem-Estar Impulsiona o Crescimento do Segmento Premium
Empregadores e incorporadores imobiliários associam a qualidade da iluminação à produtividade e ao bem-estar dos ocupantes, estimulando a adoção de sistemas ajustados ao ritmo circadiano que modulam o espectro e a intensidade ao longo do dia. Estudos revelam um aumento de até 12% no desempenho de tarefas sob iluminação biologicamente alinhada, atraindo inquilinos corporativos ansiosos para trazer funcionários de volta aos escritórios no pós-pandemia. Os prestadores de serviços de saúde implementam luminárias de branco ajustável que apoiam os ritmos circadianos dos pacientes, relatando melhorias nas métricas de recuperação e na qualidade do sono. As instituições de ensino citam tanto ganhos de conforto visual quanto reduções de energia de 40% após reformas em salas de aula, reforçando os retornos econômicos e de fator humano. Embora o preço premium continue sendo uma barreira para segmentos orientados ao valor, as soluções focadas no bem-estar comandam margens mais altas e diversificam os portfólios dos fornecedores no mercado de iluminação LED comercial da América do Norte.
À medida que a comoditização de pacotes se intensifica, os fabricantes são cada vez mais compelidos a aumentar a escala ou agrupar suas ofertas de software para permanecerem competitivos. Essa tendência é impulsionada pela necessidade de diferenciar produtos em um mercado onde a sensibilidade ao preço e a padronização são prevalentes. Enquanto isso, os distribuidores menores enfrentam desafios crescentes de concorrentes online que oferecem preços diretos ao contratante, oferecendo conveniência e economia de custos aos usuários finais. Essa dinâmica está acelerando uma onda de consolidação no setor, à medida que os players menores lutam para manter a lucratividade e a participação de mercado. Um exemplo notável dessa tendência é a Signify, cujas margens em declínio destacam as pressões crescentes enfrentadas em todo o setor, refletindo os desafios mais amplos de manter a lucratividade em meio a dinâmicas de mercado em mudança.
Análise de Impacto das Restrições*
| Restrição | (%) Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Erosão de preços comprimindo as margens dos fornecedores | -1.80% | Toda a região, pressão mais forte sobre empresas de médio porte | Curto prazo (≤ 2 anos) |
| Altos custos de retrofit e instalação em instalações legadas | -1.50% | Edifícios comerciais mais antigos nos Estados Unidos e no Canadá | Médio prazo (2-4 anos) |
| Escassez de componentes críticos (drivers, CIs) | -1.20% | Cadeia de suprimentos global, impacto regional | Curto prazo (≤ 2 anos) |
| Concorrência de painéis OLED/micro-LED | -0.90% | Projetos de nicho de alto padrão nos EUA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Erosão de Preços que Comprime as Margens dos Fornecedores Intensifica a Pressão Competitiva
A comoditização em luminárias básicas alimenta a pressão descendente de preços, desafiando os fabricantes a proteger a lucratividade. Líderes de mercado como a Signify e marcas de médio porte igualmente testemunham volatilidade no preço das ações à medida que os investidores questionam as perspectivas de crescimento em meio à queda dos preços médios de venda.. A Acuity Brands contraria a tendência priorizando soluções de espaços inteligentes, que expandiram 16,7% no exercício fiscal de 2024 e elevaram o lucro por ação em 24,9%, apesar de uma queda na receita total. Fabricantes menores sem escala ou especialização exploram fusões ou saem do mercado, acelerando a consolidação no mercado de iluminação LED comercial da América do Norte. A incerteza tarifária, especialmente as propostas de impor tarifas de 25% sobre luminárias montadas no México, adiciona risco de custo, complicando as estratégias de precificação para fornecedores com cadeias de suprimentos transfronteiriças.
Os Altos Custos de Retrofit e Instalação em Instalações Legadas Limitam a Penetração de Mercado
Edifícios construídos antes de 1990 frequentemente requerem atualizações de painéis, instalações de conduítes e reforços de teto, levando a custos de mão de obra de USD 50-150 por luminária. Esses requisitos adicionais podem aumentar significativamente o orçamento geral do projeto, tornando as atualizações mais desafiadoras para empresas que operam com margens apertadas. As restrições patrimoniais nas seleções de luminárias complicam ainda mais o processo, pois limitam as opções disponíveis e frequentemente exigem soluções personalizadas, o que pode estender os prazos dos projetos. Além disso, pequenas empresas sem equipes dedicadas de instalações frequentemente adiam essas atualizações, mesmo quando os retornos financeiros são atraentes, devido aos custos iniciais, desafios logísticos e à ausência de expertise interna para gerenciar tais projetos de forma eficaz.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Instalações Agrícolas Lideram o CrescimentoAs instalações agrícolas e de horticultura estão previstas para crescer mais rapidamente, com um CAGR de 14,89%, beneficiando-se de luminárias com espectro ajustado que suportam fazendas verticais. Este nicho já apresenta 66% de penetração de LED, mas as estufas com iluminação suplementar permanecem em grande parte inexploradas. As instalações em escritórios, embora representando 27,43% da receita de 2025, desaceleram à medida que o trabalho híbrido reduz a densidade. Os setores de saúde e varejo adotam luminárias de alto IRC para conforto dos pacientes e merchandising, respectivamente. Os armazéns industriais adotam LEDs de grande altura que superam 180 lúmens por watt, enquanto os estabelecimentos educacionais priorizam o aproveitamento da luz natural para atender à ASHRAE 90.1, reforçando a demanda por iluminação LED comercial e industrial.
Segmentos de nicho, como fachadas arquitetônicas, exigem preços premium para ópticas metálicas impressas em 3D. No segmento downstream, o tamanho do mercado de iluminação LED comercial da América do Norte para agricultura vertical está projetado para crescer rapidamente, enquanto os escritórios mantêm a maior participação de mercado de iluminação LED comercial da América do Norte até 2031.


Por Fator de Forma:
Luminárias de Trilho Ganham Espaço com a Demanda do VarejoAs luminárias de trilho estão definidas para registrar um CAGR de 14,94%, impulsionadas por museus e varejistas que precisam de flexibilidade de feixe e fidelidade de cor. Os troffers, com 23,17% da receita de 2025, continuam as substituições em larga escala, mas apresentam potencial de alta de preço limitado. As luminárias de grande altura superam 100.000 lúmens para armazenamento a frio; os downlights apertam os bins de cor para metade de uma elipse de MacAdam para tetos uniformes. As fitas lineares e os sistemas suspensos proporcionam estética de linha contínua.
O tamanho do mercado de iluminação LED comercial da América do Norte para luminárias de trilho se ampliará, portanto, enquanto os troffers mantêm a maior participação no mercado de iluminação LED comercial da América do Norte com base na base instalada.
Por Canal de Distribuição:
Estabilidade das Vendas Diretas Aliada ao Impulso das Empresas de Serviços de EnergiaAs Empresas de Serviços de Energia e os provedores de Iluminação como Serviço estão definidos para superar outras rotas, refletindo uma mudança mais ampla do setor do financiamento de capex para opex. Essa transição é impulsionada pela crescente preferência por flexibilidade operacional e custos iniciais reduzidos, que se alinham com as demandas evolutivas dos clientes e as estratégias financeiras.
As vendas diretas, impulsionadas por projetos focados em especificações, mantêm a dominância em 42,82%, pois atendem a requisitos personalizados e garantem a qualidade para os usuários finais. Enquanto isso, os distribuidores atacadistas lidam com a compressão de margens à medida que os portais de comércio eletrônico listam cada vez mais tubos de commodities e kits de retrofit, intensificando a concorrência de preços e reduzindo a lucratividade. Embora atualmente nos baixos dois dígitos, os canais online estão testemunhando o crescimento mais rápido em volume de unidades, particularmente para instalações simples. Esse crescimento é alimentado pela conveniência, acessibilidade e custo-efetividade oferecidos pelas plataformas online, tornando-as uma opção atraente para clientes que buscam soluções simples e rápidas.
Por Tipo de Instalação:
Retrofits DominamCom cerca de 1 bilhão de luminárias fluorescentes prontas para substituição, os retrofits respondem por 64,53% dos gastos em 2025 e mantêm um robusto CAGR de 15,04%. Essas luminárias residem predominantemente em centros urbanos mais antigos, onde as densidades de potência de iluminação superam os padrões contemporâneos, criando oportunidades significativas para economias de energia e conformidade com regulamentações atualizadas. Os retrofits são particularmente atraentes devido à sua relação custo-benefício e à capacidade de atualizar a infraestrutura existente sem modificações extensas. Embora a demanda por novas construções seja modesta, elas incorporam controles avançados desde o início, como sistemas de iluminação inteligente e soluções habilitadas para IoT, fechando progressivamente as lacunas de desempenho com os retrofits. Esses sistemas avançados aumentam a eficiência energética, permitem melhor monitoramento e apoiam os objetivos de sustentabilidade desde o início do ciclo de vida do edifício.
No mercado de iluminação LED comercial da América do Norte, os incentivos de concessionárias e os objetivos corporativos de ESG desempenham um papel fundamental na impulsão da adoção. Os incentivos de concessionárias reduzem os custos iniciais, tornando as soluções LED mais acessíveis, enquanto as metas corporativas de ESG pressionam as empresas a adotar práticas sustentáveis, incluindo iluminação eficiente em termos de energia. Juntos, esses fatores aceleram a adoção da iluminação LED tanto nas categorias de retrofit quanto de nova construção, contribuindo para o crescimento do mercado e o alinhamento com os padrões ambientais e regulatórios.
Análise Geográfica
Mercado de Iluminação LED Comercial dos Estados Unidos
Os Estados Unidos lideram o mercado de iluminação LED comercial da América do Norte, apoiados por códigos estaduais que efetivamente exigem níveis de eficácia LED. No entanto, sobretaxas tarifárias sobre componentes chineses aumentam a pressão de custos, enquanto a produção mexicana desfruta de isenções do USMCA. Os subsídios do Energy Trust of Oregon e da Oncor compensam os custos iniciais, sustentando retrofits no segmento intermediário do mercado.
Mercado de Iluminação LED Comercial do Canadá
O Canadá segue com códigos provinciais rigorosos e incentivos de concessionárias baseados em desempenho que recompensam a integração de sensores. A fraqueza cambial reduz as receitas reportadas pelos fornecedores, mas as compras conjuntas por municípios estabilizam a demanda. Os clusters de agricultura vertical nas regiões de Ontário e da Colúmbia Britânica se beneficiam dos preços da energia hidrelétrica.
Mercado de Iluminação LED Comercial do México
O mercado do México, embora menor em termos absolutos, cresce por meio de modernizações em corredores industriais e da aplicação da NOM-030-ENER. As fábricas locais que fornecem luminárias em conformidade com o USMCA reduzem os prazos de entrega e contornam as tarifas dos EUA, aprofundando a integração transfronteiriça. Em conjunto, essas dinâmicas mantêm uma expansão constante do mercado de iluminação LED comercial da América do Norte.
Panorama regulatório
A regulamentação de eficiência energética continua a reduzir o conjunto de produtos compatíveis para lâmpadas e luminárias usadas em retrofits comerciais na América do Norte, o que acelera a conversão a partir de tecnologias legadas. Nos Estados Unidos, o Department of Energy (DOE) finalizou padrões de conservação de energia alterados para lâmpadas de uso geral (GSLs) em 2024, ancorados em um requisito mínimo de eficácia de 45 lumens por watt, com conformidade exigida a partir de 25 de julho de 2028. O DOE também finalizou atualizações do procedimento de teste em janeiro de 2025, tornando obrigatórios os novos testes federais para testes de produtos a partir de 15 de julho de 2025, o que afeta os fluxos de qualificação para lâmpadas LED e produtos de retrofit vendidos em canais regulamentados.
O Canadá está reforçando e harmonizando requisitos por meio de atualizações do Natural Resources Canada (NRCan) aos Energy Efficiency Regulations, alinhando os testes aos métodos do DOE dos EUA (10 C.F.R. 430.23(gg)). O NRCan exige conformidade de 45 lumens por watt para lâmpadas incandescentes e refletoras de uso geral fabricadas a partir de 1º de janeiro de 2026, e estende os requisitos de conformidade para outras lâmpadas de uso geral, incluindo LED, a unidades fabricadas a partir de 1º de janeiro de 2027. Separadamente, o DOE emitiu uma determinação final em fevereiro de 2026 de que os padrões para luminárias com lâmpadas de haleto metálico (MHLF) não precisam de alteração, mantendo em vigor a estrutura existente de 2017 e proporcionando estabilidade de curto prazo para determinados ciclos de substituição de descarga de alta intensidade em instalações comerciais.
Cenário Competitivo
Signify, Acuity Brands, Hubbell, Cree Lighting e Osram, os cinco principais fornecedores, comandam uma participação na faixa dos 40%, destacando uma concentração de mercado moderada. Essas empresas aproveitam sua presença estabelecida no mercado e seus extensos portfólios de produtos para manter sua vantagem competitiva. A participação restante é dividida entre especialistas regionais e desafiantes emergentes, que frequentemente se concentram em aplicações de nicho ou tecnologias inovadoras para se diferenciar.
A aquisição da QSC pela Acuity Brands sublinha sua ambição por plataformas unificadas de edifícios, visando integrar a iluminação com sistemas mais amplos de gestão de edifícios para maior eficiência operacional. Enquanto isso, a Signify capitaliza a familiaridade do Philips Hue para promover seus controles comerciais Interact, visando empresas que buscam soluções de iluminação escaláveis e fáceis de usar. Novos entrantes como a Digital Lumens, com foco em aplicações industriais, estão utilizando sensoriamento em malha sem fio para ganhar tração em ambientes de armazém, oferecendo soluções que aumentam a eficiência energética e os insights operacionais. Embora o suporte a protocolos abertos como DALI-2 e Zigbee 3.0 esteja se tornando um fator-chave nas especificações, a presença de padrões fragmentados continua a elevar os custos de comissionamento, representando desafios para a integração e adoção contínuas.
Na América do Norte, o mercado de iluminação LED comercial está se deslocando em direção a receitas orientadas a serviços, com luminárias de hardware servindo como gateways para análise de dados. Essa transição reflete a crescente demanda por soluções de iluminação inteligente que fornecem insights acionáveis e melhoram o gerenciamento de energia. Os fornecedores que combinam robustas capacidades de fabricação com ecossistemas de software abrangentes estão posicionados para salvaguardar suas margens em meio às pressões de preços contínuas. As empresas que podem oferecer soluções de ponta a ponta, combinando hardware de alta qualidade com análises avançadas e integração contínua, estão melhor posicionadas para capturar participação de mercado e atender às necessidades evolutivas dos clientes neste cenário competitivo.
Líderes do Setor de Iluminação LED Comercial da América do Norte
Dialight PLC
OSRAM Licht AG
Signify Holding (Philips Lighting e Cooper Lighting)
US LED Limited
Hubbell Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Iluminação LED Comercial da América do Norte
- Signify Holding
- Acuity Brands Inc.
- Hubbell Inc.
- Cree Lighting
- Dialight plc
- US LED Ltd.
- Osram Licht AG
- Technical Consumer Products Inc.
- Current Lighting Solutions LLC
- Zumtobel Group
- Lutron Electronics Co. Inc.
- Legrand SA
- Leviton Manufacturing Co. Inc.
- Samsung Electronics America
- LG Innotek USA Inc.
- Nichia America Corp.
- Orion Energy Systems Inc.
- Energy Focus Inc.
- Digital Lumens Inc.
- Fagerhult Group
- Revolution Lighting Technologies
- Cooper Lighting Solutions
- Lumileds Holding BV

Oportunidades de mercado e perspectivas futuras
Um grande volume de retrofits continua a definir espaço em branco para LED comercial e controles em escritórios, educação, saúde, armazéns e áreas externas, com cerca de 1 bilhão de luminárias fluorescentes ainda em serviço na região e retrofits representando 64,53% dos gastos de 2025. Programas e diretrizes que padronizam a especificação de LED mais controles ampliam o mercado atendível para luminárias conectadas e comissionamento, incluindo práticas de aquisição federal dos EUA apoiadas pelas diretrizes de LED e controles da GSA para edifícios federais. No nível de projeto, a Orion Energy Systems anunciou um contrato de iluminação LED externa de 14-15 milhões de dólares americanos concedido por uma grande rede varejista internacional em janeiro de 2026, reforçando a demanda por implantações grandes e multissite, onde os fornecedores podem empacotar luminárias, controles e serviços de implantação.
Conversões municipais e de infraestrutura também expandem oportunidades adjacentes para luminárias de grau comercial, controles e plataformas de gestão em rede, particularmente para iluminação pública e grandes locais que usam componentes e cadeias de suprimento semelhantes à iluminação externa comercial. Em abril de 2026, a cidade de Toronto e a Toronto Hydro anunciaram um plano de 577 milhões de dólares canadenses, com duração de 10 anos, para converter a iluminação pública municipal em LED com controles inteligentes até 2035, com gastos concentrados nos primeiros quatro anos, apoiando demanda sustentada por nós conectados, interoperabilidade e serviços de manutenção. Atualizações em grandes instalações destacam ainda mais a demanda por sistemas LED de alto desempenho e controles, como o projeto do Daytona International Speedway anunciado em maio de 2026 para instalar um sistema de iluminação LED Musco abrangente em toda a instalação (obras a partir de abril de 2026, prosseguindo até o início de 2027), alinhando-se com a mudança de mercado em direção a garantias de desempenho e contratos orientados a serviços.
Recent Industry Developments in Mercado de Iluminação LED Comercial da América do Norte
- Maio de 2026: A Dialight expandiu sua série de plataformas ProSite com um modelo de luminária de iluminação pública projetado para aplicações perigosas e não perigosas. A atualização fortalece sua base endereçável em locais industriais e casos de uso comercial externo adjacentes, onde durabilidade e documentação de conformidade orientam as especificações.
- Janeiro de 2026: A Signify apresentou o Philips Hue Bridge Pro, com limites de dispositivos mais altos e processamento mais rápido, voltado para implantações comerciais leves. O lançamento apoia instalações de iluminação conectada mais densas e reforça a mudança em direção a controles habilitados por software que podem ser estendidos de ecossistemas prosumer para pequenos sites comerciais.
- Abril de 2025: Os Estados Unidos aplicaram uma tarifa adicional de 34% sobre importações chinesas de iluminação, enquanto México e Canadá permaneceram isentos sob o USMCA. A diferença tarifária aumentou os incentivos para regionalizar o fornecimento e a montagem, influenciando a seleção de fornecedores, os prazos de entrega e as estratégias de precificação para projetos de LED comercial.


Mercado de Iluminação LED Comercial da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor dos produtos de iluminação LED vendidos para usuários finais comerciais em toda a América do Norte, incluindo novas instalações e substituições de retrofit em edifícios como escritórios, varejo, hotelaria e locais similares.
Exclusões de escopo: Este dimensionamento exclui a demanda por iluminação residencial e não contabiliza tecnologias legadas não LED, exceto quando fazem parte de uma decisão direta de substituição por LED.
Visão Geral da Segmentação
- Por Aplicação
- Lojas de Varejo (Showrooms, Shoppings, Lojas)
- Escritório
- Hotelaria (Restaurantes, Cassinos, Hotéis)
- Arquitetônica (Decorativa)
- Instalações de Saúde
- Instituições de Ensino
- Industrial e Armazém
- Comercial Externo (Estacionamentos, Fachadas)
- Agrícola e Horticultura (Fazenda Vertical)
- Por Fator de Forma
- Troffers
- Downlights
- Grande Altura
- Luminárias de Trilho
- Pendentes Suspensos
- Painéis de Luz
- Fitas Lineares
- Luminárias de Inundação e Área
- Outros Fatores de Forma
- Por Canal de Distribuição
- Vendas Diretas
- Varejo / Atacado
- Empresas de Serviços de Energia / Provedores de Iluminação como Serviço
- Online / Comércio Eletrônico
- Por Tipo de Instalação
- Nova Construção
- Retrofit
- Por País
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de uma base de fatos sobre a atividade de construção comercial e os sinais de demanda por iluminação nos EUA, Canadá e México. Utilizamos fontes públicas como publicações da Administração de Informações de Energia dos EUA, programas de eficiência e atualizações de regulamentação do Departamento de Energia dos EUA, tabelas de construção e estoque de edifícios da Statistics Canada, estatísticas industriais do INEGI do México e séries de gastos com construção do US Census Bureau.
Para converter esses sinais em um modelo funcional, são analisados registros de empresas e apresentações para investidores em busca de indicações sobre composição de receita, estrutura de canais e comentários sobre precificação. Páginas de associações comerciais e imprensa especializada são utilizadas para confirmar mudanças de produtos, incluindo ciclos de retrofit e adoção de controles conectados. Quando útil para validar a escala e a presença de empresas, também recorremos a assinaturas pagas de dados financeiros e inteligência corporativa, além de um banco de dados de patentes para monitorar a atividade em pacotes LED, drivers e controles inteligentes. Essas fontes documentais são meramente ilustrativas, e muitas outras referências públicas e pagas foram utilizadas durante a coleta de dados, verificação cruzada e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar como os gastos com LED comercial se dividem entre retrofit e novas construções, como os preços estão evoluindo por fatores de forma comuns e como os compradores programam as atualizações em torno dos códigos de energia e incentivos de concessionárias. Conversamos com uma combinação de fabricantes, distribuidores, empreiteiros, prestadores de serviços do tipo ESCO e grandes proprietários de instalações nos EUA, Canadá e México, e então ajustamos as premissas quando múltiplos respondentes descrevem o mesmo padrão de demanda.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 13% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 29% |
| Participantes menores: 20% | Gerentes: 58% |
Dimensionamento de Mercado e Previsão
O dimensionamento é conduzido por uma abordagem top-down que reconstrói a demanda por LED comercial a partir da base de edifícios comerciais, da intensidade de renovação e dos pontos de iluminação típicos por instalação, que são então traduzidos em volumes anuais de substituição e novas instalações. Esses volumes são precificados utilizando uma lógica de ASP combinada que reflete a mudança observada de lâmpadas para luminárias e luminárias integradas, e então ajustados para mudanças de composição por canal e tipo de instalação.
Para manter os totais fundamentados, verificações seletivas bottom-up são realizadas utilizando receitas de fornecedores amostrados por região, verificações de canais de distribuidores e uma aproximação simples de volume multiplicado por ASP para alguns fatores de forma de alta penetração, como troffers e downlights. Os insumos utilizados no modelo incluem adições de área comercial, penetração de retrofit por tipo de edifício, atividade e cronograma de incentivos de concessionárias, marcos de política de lúmens por watt e eficácia, vida útil típica do produto e taxas de falha, e curvas de erosão de preços reportadas para luminárias comuns.
Para as previsões, a análise de cenários é aplicada em torno de três alavancas que os respondentes mais enfatizaram, a saber, o ritmo de retrofit, a progressão do ASP e a velocidade de adoção da iluminação conectada com sensores e controles. Onde os sinais bottom-up estão ausentes para participantes privados menores, as lacunas são tratadas aplicando-se faixas conservadoras de densidade de receita por canal e país, seguidas de uma segunda passagem utilizando verificações de sanidade baseadas em entrevistas.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de verificações escalonadas que comparam os resultados do modelo com sinais independentes, como a direção dos gastos com construção, a atividade de programas públicos de eficiência e os ciclos de substituição reportados em instalações comerciais. Quando uma variação parece muito ampla, revisitamos o driver subjacente, verificamos novamente as premissas unitárias e recontatamos alguns respondentes focados naquele tópico específico antes da aprovação final.
Antes da publicação, o trabalho é revisado em múltiplas camadas de analistas para que as divisões por país, as trajetórias de preços e as taxas de crescimento permaneçam consistentes com o ambiente mais amplo de iluminação e construção. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando há uma mudança material, como uma mudança de política, uma disrupção comercial ou uma mudana visível no comportamento de precificação. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Iluminação LED Comercial da América do Norte da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para este mercado frequentemente diferem porque a fronteira entre a iluminação exclusivamente comercial e a demanda mais ampla por iluminação LED não é tratada da mesma forma por todos os editores, e porque as premissas de precificação e ritmo de retrofit variam por coorte de edifícios. As diferenças também podem surgir de quais países estão incluídos na América do Norte e se o rótulo do ano se refere a um ano base, um ano de estimativa ou um primeiro ano de previsão.
Os sinais do estoque de edifícios comerciais e a atividade de programas de retrofit são as verificações de evidências que vinculam a estimativa da Mordor Intelligence a um conjunto de gastos comerciais endereçáveis nos EUA, Canadá e México, antes que a precificação seja aplicada com ajustes de composição por fator de forma. A dispersão que se observa entre as fontes geralmente remonta à forma como tratam o valor dos controles conectados, como consolidam lâmpadas versus luminárias e se o timing cambial e o repasse da inflação foram atualizados recentemente ou permanecem estáticos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,58 bilhões de USD (2025) | |
| Publicador A de Pesquisa do Setor | 8,32 bilhões de USD (2025) | Esta estimativa parece utilizar um recorte geográfico mais restrito que enfatiza os EUA e o Canadá, e aplica uma trajetória mais conservadora de retrofit e progressão de ASP, o que pode manter o valor de curto prazo mais baixo. |
| Distribuidor B de Dados de Mercado | 7,70 bilhões de USD (2024) | O valor está ancorado a um ano base anterior, o que pode subestimar o valor quando a composição de preços está se deslocando para luminárias integradas, e pode aplicar uma fronteira comercial diferente que mescla demanda industrial ou outra demanda não comercial. |
Tomados em conjunto, a tabela sugere que as principais diferenças são de timing e escopo, mais do que a direção subjacente do crescimento. Ao manter o conjunto de demanda vinculado a sinais mensuráveis de atividade comercial e, em seguida, testando sob pressão as premissas de precificação e composição, a abordagem fornece um número prático que pode ser reproduzido e atualizado à medida que novas políticas e indicadores de construção chegam.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de iluminação LED comercial da América do Norte até 2031?
Está previsto para atingir USD 19,72 bilhões até 2031.
Com que velocidade o mercado deve crescer entre 2026 e 2031?
Está definido para registrar um CAGR de 14,48% durante o período 2026-2031.
Qual segmento de aplicação está previsto para expandir mais rapidamente até 2031?
A iluminação agrícola e de horticultura está projetada para crescer a um CAGR de 14,89%.
Qual fator de forma atualmente gera a maior participação na receita?
Os troffers detiveram a maior participação com 23,17% da receita de 2025.
Por que os provedores de Iluminação como Serviço estão ganhando tração?
Eles permitem que os proprietários de edifícios transfiram as atualizações de despesas de capital para despesas operacionais, e este canal está previsto para crescer a um CAGR de 15,23% até 2031.
O que impulsiona a dominância dos projetos de retrofit?
Cerca de 1 bilhão de luminárias fluorescentes ainda em uso criam um grande pool de substituição, empurrando os retrofits para 64,53% dos gastos de 2025 e um CAGR previsto de 15,04% até 2031.
Página atualizada pela última vez em:



