
Tamanho e Quota do Mercado de Serviços de Segurança para Casas Inteligentes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
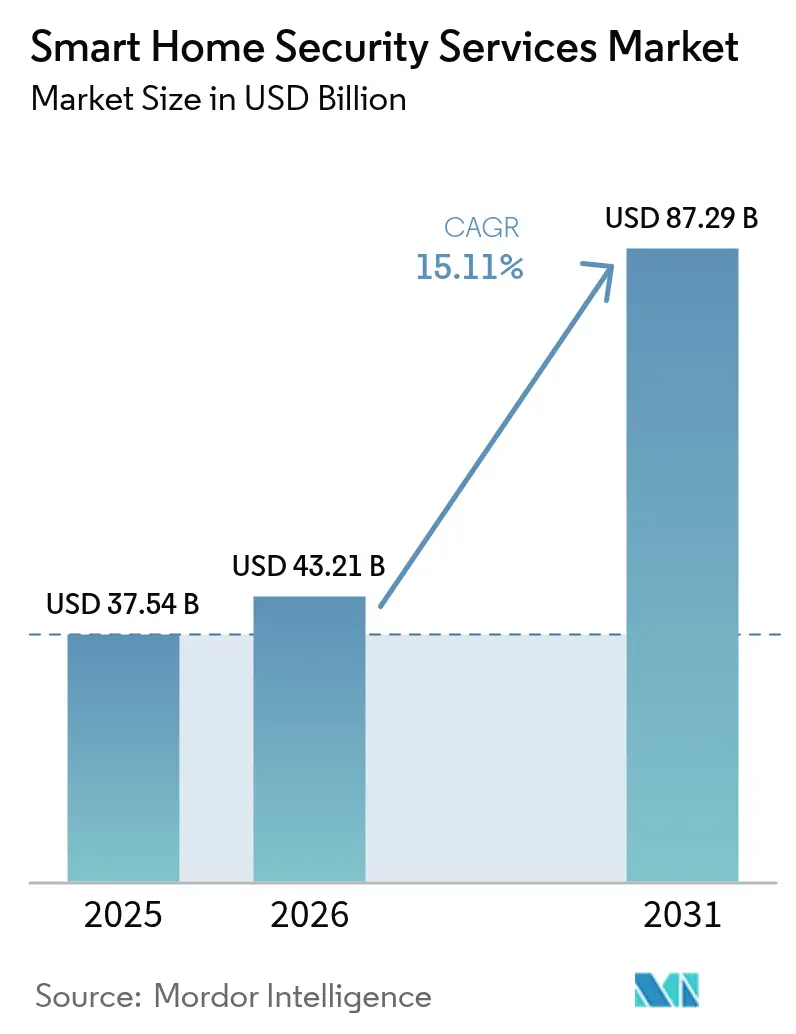
| Tamanho do Mercado (2026) | 43.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 87.29 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 15.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
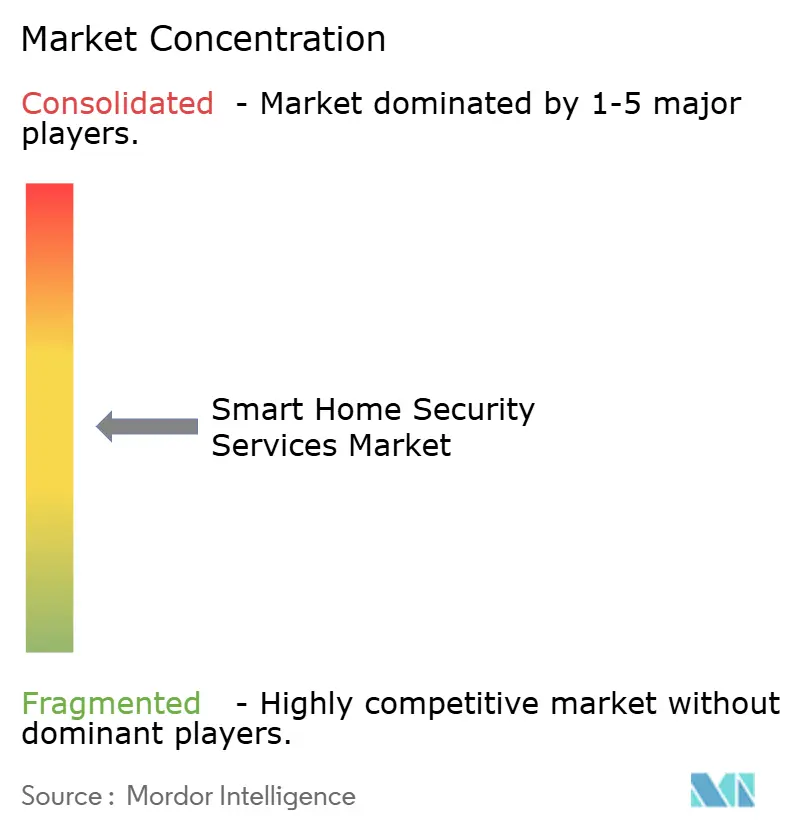
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Segurança para Casas Inteligentes por Mordor Intelligence
Espera-se que o tamanho do mercado de serviços de segurança para casas inteligentes cresça de USD 37,54 mil milhões em 2025 para USD 43,21 mil milhões em 2026, com previsão de atingir USD 87,29 mil milhões até 2031, a uma CAGR de 15,11% no período 2026-2031. A trajetória de crescimento reflete uma combinação de preços mais baixos de sensores, análise baseada em inteligência artificial e incentivos generalizados de seguros que tornam os sistemas de proteção conectados mais atrativos do que os alarmes convencionais. Os proprietários de imóveis encaram agora os equipamentos de segurança tanto como uma camada de proteção imediata como um ativo financeiro que contribui para prémios mais baixos e valores de revenda mais elevados. A intensidade competitiva está a aumentar à medida que as empresas tecnológicas alargam os seus ecossistemas à proteção residencial, levando os fornecedores tradicionais a acelerar parcerias e inovação. Ao mesmo tempo, os fornecedores de componentes estão a diversificar a sua produção fora da China para mitigar a exposição a tarifas e garantir a disponibilidade de componentes. Em conjunto, estes fatores sustentam uma perspetiva positiva para os serviços de segurança para casas inteligentes até ao final da década.
Principais Conclusões do Relatório
- Por categoria de produto, a videovigilância liderou com uma quota de receita de 45,70% em 2025; o controlo de acesso deverá registar uma CAGR de 16,34% até 2031.
- Por componente, o hardware captou 64,30% da quota do mercado de serviços de segurança em 2025, enquanto os serviços estão a expandir-se a uma CAGR de 16,05% até 2031.
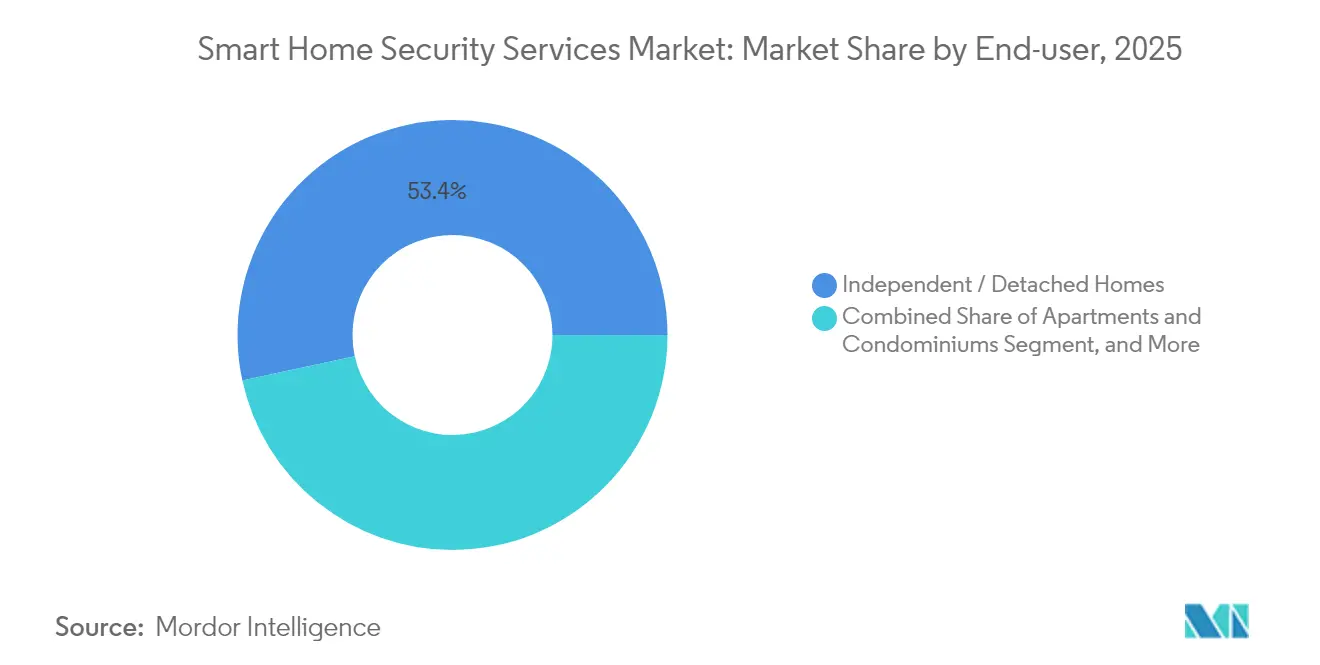
- Por utilização final, as residências independentes e unifamiliares representaram 53,40% do tamanho do mercado de serviços de segurança em 2025, ao passo que os apartamentos e condomínios estão a avançar a uma CAGR de 15,55%.
- Por tipo de instalação, a instalação profissional detinha uma quota de 61,10% do tamanho do mercado de serviços de segurança em 2025; as soluções de bricolagem (DIY) registam a CAGR projetada mais elevada, de 15,84% até 2031.
- Por geografia, a América do Norte detinha uma quota de 40,60% do mercado de serviços de segurança para casas inteligentes em 2025, sendo que a Ásia-Pacífico apresenta o crescimento mais rápido, com uma CAGR de 16,38% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento das preocupações com a segurança face ao aumento das taxas de arrombamento | +2.8% | Global, maior impacto na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Queda dos custos de sensores e conectividade | +3.2% | Global, adoção acelerada na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Expansão dos descontos de prémios apoiados por seguradoras | +1.9% | América do Norte e Europa | Médio prazo (2–4 anos) |
| Integração com assistentes de voz e ecossistemas de IoT | +2.1% | Global, liderado pela América do Norte | Curto prazo (≤ 2 anos) |
| Análise de vídeo baseada em inteligência artificial que permite resposta proativa | +2.6% | América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Programas governamentais de cidades inteligentes que impulsionam a videovigilância residencial | +1.7% | Núcleo da Ásia-Pacífico, com extensão ao Médio Oriente e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Análise de Vídeo Baseada em Inteligência Artificial que Permite Resposta Proativa a Ameaças
A inteligência artificial eleva o mercado de serviços de segurança para casas inteligentes de alarmes acionados por eventos para uma defesa preditiva. Em junho de 2025, o Ring da Amazon introduziu alertas de câmara que distinguem entregas rotineiras de comportamentos suspeitos através de modelos treinados em milhões de clips. O Gemini AI da Google processa agora os fluxos de câmaras Nest para avaliar expressões faciais e padrões de movimento, aumentando a precisão na deteção de ameaças genuínas e reduzindo os falsos alarmes. Estes avanços reduzem as notificações indesejadas em 67% e permitem que os sistemas se adaptem às rotinas domésticas para uma proteção personalizada. Os primeiros utilizadores também ligam os resultados da análise ao controlo de acesso biométrico, criando identificação sem intervenção manual. Os mesmos algoritmos são cada vez mais executados em processadores ao nível do dispositivo, reduzindo a largura de banda na nuvem e reforçando a privacidade do utilizador.
Integração com Assistentes de Voz e Ecossistemas de IoT
O controlo por voz tornou-se um fator de conveniência decisivo, com inquéritos a indicar que 68% dos utilizadores de casas inteligentes preferem comandos falados para tarefas de segurança quotidianas.[1]ADT Investor Relations, "ADT Reports First Quarter 2025 Results," ADT Inc., adt.com O alinhamento da ADT com o Google Nest e o Amazon Alexa permite armar, desarmar e consultar o estado através de linguagem natural. Testes de campo em habitações multilingues confirmam 94% de precisão nos comandos e uma resposta mais rápida quando os dispositivos permanecem na rede Wi-Fi doméstica em vez de redes celulares. O próximo padrão Matter alarga estas capacidades a diferentes marcas, permitindo aos proprietários criar cenas de automação em que uma violação de segurança aciona luzes, sistemas de climatização e fechaduras de portas simultaneamente. Os fornecedores também incluem sensores ambientais para que um único ecossistema monitorize a qualidade do ar, fugas de água e eventos de intrusão.
Expansão dos Descontos de Prémios Apoiados por Seguradoras para Segurança Conectada
As seguradoras encaram os dispositivos conectados como mitigadores de risco ricos em dados e oferecem agora reduções de prémios entre 2% e 20% para instalações qualificadas. O programa da State Farm com a ADT fornece hardware a baixo custo ou gratuitamente e concede até 6% de poupança anual para utilização verificada. A Liberty Mutual e a Amica introduziram recompensas escalonadas que dependem do grau de integração dos dispositivos e dos níveis de monitorização profissional. Os proprietários pouparam coletivamente mais de USD 5 milhões através destas iniciativas, impulsionando a adoção entre os agregados familiares mais sensíveis ao orçamento. As seguradoras, por sua vez, obtêm dados granulares de prevenção de perdas que refinam os modelos de subscrição.
Programas Governamentais de Cidades Inteligentes que Impulsionam a Videovigilância Residencial
As agendas nacionais e municipais de cidades inteligentes incentivam ativamente os investimentos em segurança doméstica. As diretrizes digitais-urbanas da China, publicadas em maio de 2024, exigem infraestruturas de segurança integradas em novos empreendimentos, posicionando as câmaras residenciais como nós de dados para a gestão de emergências à escala da cidade.[2]Comissão Nacional de Desenvolvimento e Reforma, "Plano de Desenvolvimento da China Digital," NDRC, ndrc.gov.cn Projetos do Golfo, como o Neom da Arábia Saudita, ligam as habitações privadas a redes de videovigilância mais amplas baseadas em inteligência artificial, reportando tempos de resposta de segurança pública mais rápidos. A Missão Cidades Inteligentes da Índia associa igualmente as licenças de construção a requisitos de segurança conectada. Estas políticas aceleram a aquisição de equipamentos de segurança conformes e criam reservas de subsídios que reduzem os custos de entrada para os proprietários.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevados custos iniciais de dispositivos e instalação | -2.4% | Global, mais acentuado em mercados sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Preocupações com privacidade de dados e cibersegurança | -1.8% | Europa e América do Norte | Médio prazo (2–4 anos) |
| Autonomia irregular das baterias de câmaras exteriores sem fios | -1.1% | Global, regiões de clima severo | Curto prazo (≤ 2 anos) |
| Mandatos emergentes de localização de dados que inflacionam os custos na nuvem | -1.3% | Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos Iniciais de Dispositivos e Instalação
Os pacotes de entrada para habitações unifamiliares variam entre USD 500 e USD 2.000, acrescidos de taxas mensais de monitorização, enquanto as grandes renovações de edifícios multifamiliares podem ultrapassar USD 45.000 para cobertura total do edifício. A escassez de semicondutores e as alterações nos calendários de tarifas apertaram o fornecimento de hardware e elevaram os preços unitários de câmaras e fechaduras inteligentes. Os fabricantes transferem a montagem para o Vietname e as Filipinas para diversificar os riscos, mas os novos direitos aduaneiros sobre esses países limitam o alívio imediato. Os preços promocionais aliviam a pressão durante as épocas de maior consumo, mas a acessibilidade sustentada continua a ser um obstáculo nas economias em desenvolvimento, suscitando interesse em contratos de dispositivo como serviço que distribuem os custos ao longo do tempo.
Preocupações com Privacidade de Dados e Cibersegurança
Os sistemas de casas inteligentes processam fluxos contínuos de vídeo, perfis biométricos e dados de ocupação, gerando ansiedade nos utilizadores quanto ao acesso não autorizado. Avaliações académicas mostram que muitos dispositivos de consumo ainda carecem de encriptação robusta ou autenticação mútua, expondo os proprietários a potenciais violações.[3]Conselho Editorial da MDPI, "Desafios de Segurança em Casas Inteligentes com IoT," MDPI, mdpi.com O Regulamento Geral sobre a Proteção de Dados (RGPD) da União Europeia e legislação semelhante noutros países impõem penalizações pesadas pelo tratamento inadequado de dados, obrigando os fornecedores a adicionar opções de armazenamento local e esquemas de consentimento transparentes. Os consumidores também manifestam incerteza quanto à divisão de responsabilidades entre os fornecedores de serviços na nuvem e as marcas de equipamentos, sublinhando a necessidade de documentação de privacidade clara e atualizações automáticas de firmware.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Videovigilância Domina Apesar da Aceleração do Controlo de AcessoA videovigilância representou 45,70% do mercado de serviços de segurança para casas inteligentes em 2025, ancorando a categoria com câmaras em rede, gravadores e processadores de ponta. A contínua queda de preços em sensores 4K e armazenamento permite que as habitações implementem configurações de múltiplas câmaras outrora reservadas a instalações comerciais. Os módulos de inteligência artificial integrados nas câmaras filtram agora veículos, animais de estimação e rostos humanos localmente, reduzindo o uso de largura de banda e protegendo a privacidade. O tamanho do mercado de serviços de segurança para videovigilância equivalia a cerca de USD 17,16 mil milhões em 2025 e deverá crescer com ganhos de dois dígitos à medida que as subscrições de análise se multiplicam.
O controlo de acesso regista a CAGR mais rápida, de 16,34%, até 2031, graças a soluções de desbloqueio por impressão digital, íris e reconhecimento facial que se integram perfeitamente com credenciais móveis. Os registos de patentes dos principais fabricantes de smartphones e fechaduras inteligentes confirmam esforços para combinar prova de voz, rosto e toque em menos de um segundo, respondendo às expectativas dos utilizadores em termos de conveniência. As estações de porta integradas combinam vídeo de alta definição e leitores biométricos para que os dados de autenticação enriqueçam os fluxos de videovigilância para um contexto de eventos mais robusto. À medida que as habitações adotam zonas de entrega de encomendas e entradas partilhadas, as combinações de vídeo e controlo de acesso deverão capturar uma quota adicional do mercado de serviços de segurança para casas inteligentes.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Componente:
A Liderança do Hardware é Desafiada pelo Crescimento dos ServiçosO hardware reteve uma quota de 64,30% do mercado de serviços de segurança para casas inteligentes durante 2025, impulsionado pela procura sustentada de câmaras, sensores e centros de controlo. No entanto, as subscrições recorrentes de armazenamento na nuvem e monitorização profissional estão a expandir-se a uma CAGR de 16,05%, sinalizando uma viragem gradual para receitas centradas em serviços. O tamanho do mercado de serviços de segurança associado aos serviços atingiu cerca de USD 12,9 mil milhões em 2025 e deverá duplicar até ao final do período de previsão. Os consumidores valorizam os especialistas disponíveis 24 horas por dia, 7 dias por semana, que triagem os alertas e despacham os primeiros socorristas, e apreciam as atualizações automáticas de software que desbloqueiam novas análises sem hardware adicional.
As camadas de software situam-se entre o hardware e os serviços, integrando motores de inferência de inteligência artificial e painéis de controlo móveis que unificam todos os dispositivos. À medida que a interoperabilidade melhora com o padrão Matter, os fornecedores de plataformas pretendem oferecer serviços transversais como gestão de energia e monitorização de cuidados a idosos. Os fornecedores que integram perfeitamente hardware, software e serviços numa única subscrição estão em posição de alargar as margens e reforçar a retenção no mercado de serviços de segurança para casas inteligentes.
Por Utilização Final:
Os Apartamentos Aceleram Apesar da Dominância das Residências IndependentesAs residências independentes e unifamiliares representaram 53,40% da receita de 2025, uma vez que os proprietários podem escolher livremente instaladores, marcas e modelos de monitorização. A maioria das novas construções unifamiliares na América do Norte e em partes da Europa já inclui infraestruturas de sensores pré-cabladas, reduzindo o custo incremental de atualização. Ainda assim, o segmento de apartamentos e condomínios avança a uma CAGR de 15,55% até 2031, à medida que os promotores integram câmaras em rede e fechaduras inteligentes durante a construção para diferenciar os imóveis e reduzir a responsabilidade. Os painéis de controlo centralizados ajudam os gestores a demonstrar a devida diligência em matéria de segurança, enquanto o acesso automatizado de visitantes reduz as necessidades de pessoal.
Em mercados urbanos densos como Singapura e Tóquio, as renovações de edifícios multifamiliares recebem incentivos municipais quando ligam os fluxos de câmaras dos residentes a centros de comando de bairro. A deteção de fugas em tempo real e a monitorização de elevadores alargam a segurança para além da intrusão, proporcionando aos proprietários de edifícios poupanças de custos tangíveis. Estas prioridades aumentarão a contribuição do segmento de apartamentos para a quota do mercado de serviços de segurança em vários pontos percentuais antes do final da década e expandirão a receita de serviços à medida que os inquilinos exigem cada vez mais monitorização integrada.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Tipo de Instalação:
O Crescimento da Bricolagem (DIY) Desafia a Dominância da Instalação ProfissionalAs equipas profissionais realizaram 61,10% das instalações em 2025, refletindo a confiança dos consumidores na cablagem especializada, no posicionamento ideal das câmaras e na cobertura de garantia. As integrações complexas entre iluminação, climatização e sistemas solares justificam frequentemente o custo adicional. A tendência da bricolagem (DIY), no entanto, está a crescer a uma CAGR de 15,84%, impulsionada por sensores autocolantes, tutoriais em smartphone e conectividade em malha sem fios que elimina a necessidade de perfuração. Os kits de entrada chegam pré-emparelhados, permitindo aos inquilinos realocar os dispositivos com o mínimo de esforço. Esses kits captaram cerca de USD 4,05 mil milhões do tamanho do mercado de serviços de segurança em 2025 e continuam a erodir o prémio de mão de obra em configurações simples.
Surgiram modelos híbridos em que os proprietários tratam da colocação básica de sensores, mas contratam técnicos para a otimização da rede e regras avançadas. Os retalhistas e as empresas de energia estão agora a incluir equipamentos de segurança em contratos de banda larga, diluindo ainda mais as fronteiras. O sucesso no mercado de serviços de segurança para casas inteligentes dependerá de níveis de entrega flexíveis que correspondam a competências e orçamentos de clientes muito diferentes.
Análise Geográfica
Mercado de Serviços de Segurança para Residências Inteligentes da América do Norte
Espera-se que a América do Norte mantenha sua liderança no mercado de serviços de segurança para residências inteligentes, com uma participação de 40,60% em 2025. Os Estados Unidos dominam a demanda regional graças a canais de distribuição maduros, incentivos de seguros em pacotes e à familiaridade dos consumidores com o controle por voz. O Canadá contribui com crescimento constante de unidades por meio da expansão suburbana, enquanto o México registra ganhos expressivos em bairros de renda média-alta, onde o aumento da criminalidade impulsiona as primeiras aquisições. As parcerias contínuas entre empresas de segurança estabelecidas e seguradoras — como a aliança da ADT com a State Farm, que oferece kits iniciais gratuitos — continuam a ampliar a base de clientes potenciais.
Mercado de Serviços de Segurança para Residências Inteligentes da Ásia-Pacífico
A região da Ásia-Pacífico registra o crescimento mais acelerado, com um CAGR de 16,38% até 2031, impulsionado pela migração urbana e pelos investimentos públicos em infraestrutura digital. A China exige prontidão para tecnologias inteligentes em novas habitações, promovendo implantações em larga escala que integram câmeras residenciais a nuvens de segurança distritais. A Missão Cidades Inteligentes da Índia vincula os códigos de construção a pré-requisitos de segurança conectada, e os fabricantes locais fornecem kits de baixo custo adaptados às condições regionais de energia e rede. A extensa cadeia de suprimentos de eletrônicos da região sustenta uma precificação agressiva, enquanto o talento local em inteligência artificial acelera a localização de softwares de análise.
Mercado de Serviços de Segurança para Residências Inteligentes da EMEA e da América do Sul
A Europa segue um caminho de adoção estável, moldado pela conformidade com o GDPR e pelas prioridades de sustentabilidade. Alemanha, Reino Unido e França lideram os modelos de dispositivo como serviço, que diluem os custos iniciais e garantem a residência dos dados. Os países do sul da Europa integram segurança a pacotes de gestão de energia como parte dos incentivos de retrofit de edifícios. A América do Sul e o Oriente Médio e África, embora menores atualmente, registram crescimento de dois dígitos à medida que as operadoras de telecomunicações incluem câmeras de segurança em pacotes com upgrades de fibra óptica e que os megaprojetos do Golfo incorporam proteção residencial em cidades planejadas. Esses mercados emergentes agregam volume e diversidade ao mercado global de serviços de segurança para residências inteligentes, ao mesmo tempo em que exigem soluções personalizadas para infraestruturas de energia variáveis e resiliência climática.


Panorama regulatório
A segurança desde a concepção (cybersecurity-by-design) e a gestão de vulnerabilidades ao longo do ciclo de vida estão se tornando mais rigorosas para dispositivos IoT de consumo usados em serviços de segurança para casas inteligentes. Na União Europeia, o Regulamento (UE) 2024/2847 (Lei de Resiliência Cibernética, CRA) introduz requisitos horizontais aplicáveis a produtos com elementos digitais, incluindo fechaduras inteligentes, câmeras, sistemas de alarme e dispositivos conectados semelhantes. Ele também eleva o padrão por meio de expectativas mais rígidas de avaliação de conformidade para classes de produtos de maior risco.
As etapas de implementação também avançam em paralelo por meio de normas e diretrizes nacionais. A ETSI EN 303 645 v3.1.3 continua sendo uma referência básica para os requisitos de segurança de IoT de consumo, enquanto o trabalho da ETSI (por exemplo, EN 304 632, dentro do programa de trabalho da ETSI) avança em direção a normas harmonizadas que apoiam a conformidade com a CRA. Na Alemanha, o BSI lançou a TR-03173 v1.11 em janeiro de 2026, alinhando os métodos de avaliação de conformidade com a ETSI EN 303 645 e o trabalho relacionado de segurança da ETSI. As obrigações de notificação de incidentes e vulnerabilidades ativamente exploradas previstas na CRA começam em 11 de setembro de 2026, por meio de notificação à ENISA e aos CSIRTs nacionais, levando fornecedores e fabricantes de dispositivos a reforçar os processos de notificação e fortalecer os controles de segurança da cadeia de suprimentos.
Análise da cadeia de valor
A cadeia de valor começa com os fornecedores de componentes (sensores de imagem, chipsets Wi-Fi/Thread/BLE, processadores de IA de borda, armazenamento e gerenciamento de energia) e segue para os OEMs/ODMs de dispositivos que integram câmeras, fechaduras inteligentes, hubs e sensores. A fabricação e os testes estão concentrados em polos de fornecimento de eletrônicos, mas a exposição tarifária e as mudanças nas políticas comerciais tornaram-se uma variável relevante de fornecimento para hardware de segurança inteligente. Isso está incentivando a diversificação das bases de montagem e projetos de plataforma mais modulares, que podem ser certificados e produzidos em diferentes regiões.
A jusante, a distribuição abrange canais de instaladores profissionais, e-commerce direto ao consumidor e varejo, enquanto o valor recorrente está cada vez mais associado às camadas de software e serviços, incluindo aplicativos móveis, gerenciamento de identidade e acesso, análise de vídeo, armazenamento em nuvem e operações de monitoramento e despacho 24 horas por dia, 7 dias por semana. A padronização do setor está remodelando a camada de integração: a Connectivity Standards Alliance avançou com o Matter ao longo de 2024-2026, incluindo o Matter 1.5 (novembro de 2025), que adiciona suporte nativo para câmeras e fechamentos (fechaduras), e o Matter 1.5.1 (março de 2026), que amplia os recursos de vídeo. O programa de Certificação de Plataforma Compatível com Matter (setembro de 2025) também transfere a influência para fornecedores de chipsets, módulos e plataformas capazes de pré-validar blocos de construção de segurança e rede, reduzindo o ônus da certificação e acelerando o tempo de lançamento no mercado para fabricantes de dispositivos e marcas de serviços.
Panorama Competitivo
O mercado de serviços de segurança para casas inteligentes apresenta uma fragmentação moderada, com operadores históricos, gigantes tecnológicos e especialistas regionais a competir pelo controlo do ecossistema. A ADT aproveita a sua base de mais de 6 milhões de subscritores e a sua profunda experiência em monitorização, complementando o hardware através da sua parceria com a Google, que gerou USD 22,5 milhões em incentivos de sucesso até 2024. O Ring da Amazon capitaliza uma base instalada de mais de 10 milhões de videoporteiros, adicionando alertas curados por inteligência artificial que consolidam a fidelização na plataforma Alexa mais ampla. A Google sintetiza o Gemini AI com as câmaras Nest para fornecer contexto entre dispositivos que diferencia as suas ofertas dos concorrentes exclusivamente de hardware.
Os conglomerados industriais como a Honeywell reportaram ganhos de dois dígitos na receita de segurança em 2025, ao integrar controlo de acesso, sistemas de incêndio e análise em suites de edifícios integrados.[4]Honeywell Investor Relations, "Q1 2025 Earnings Presentation," Honeywell, honeywell.com A aquisição da Snap One pela Resideo aprofunda o alcance nos canais de instaladores profissionais e alarga a gama de produtos em equipamentos de rede. As empresas de telecomunicações e de energia na América do Norte e na Europa estão a integrar equipamentos de segurança em contratos de banda larga ou de contadores inteligentes, aproveitando os pontos de contacto com o serviço ao cliente para entrar no mercado. As startups de inteligência artificial de ponta focam-se em análises que preservam a privacidade e são executadas dentro das câmaras, visando os agregados familiares receosos do armazenamento na nuvem. À medida que as patentes em torno de biometria multimodal e sensores inteligentes se multiplicam, o sucesso competitivo depende da capacidade de apresentar uma experiência unificada que abranja hardware, software e serviço permanente.
Líderes do Setor de Serviços de Segurança para Casas Inteligentes
ADT Security Services
AT&T Inc
Comcast Corporation
Vivint, Inc.
Axis Communications
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Segurança para Residências Inteligentes
- ADT Inc.
- Amazon (Ring)
- Comcast (Xfinity Home)
- Vivint Smart Home
- SimpliSafe Inc.
- AT&T Digital Life
- Honeywell Home
- Johnson Controls (Tyco/ADT Canada)
- Google Nest
- Arlo Technologies
- Alarm.com
- Axis Communications
- Bosch Security Systems
- Samsung SmartThings
- Hikvision
- Control4 (Snap-One)
- Abode Systems
- Brinks Home Security
- Canary Connect
- August Home

Oportunidades de mercado e perspectivas futuras
A interoperabilidade está abrindo espaço para diferenciação de serviços além dos ecossistemas de fornecedor único, especialmente em vídeo e controle de acesso, onde a receita recorrente está associada a análises, camadas de armazenamento e monitoramento. A Connectivity Standards Alliance expandiu o Matter para cobrir câmeras e fechamentos no Matter 1.5 (novembro de 2025), e a habilitação em nível de plataforma já é visível. Por exemplo, a Samsung SmartThings adicionou suporte ao Matter 1.5 com suporte a câmeras compatíveis com Matter em julho de 2026. À medida que câmeras e fechaduras se tornam mais interoperáveis na camada de dispositivos, os provedores têm um espaço mais claro para competir em fluxos de trabalho de resposta, relatórios integrados com seguradoras e gerenciamento de contas de múltiplas propriedades, em vez de compatibilidade de hardware fechado.
As linhas de base de segurança impulsionadas pela regulamentação também estão abrindo oportunidades para ofertas voltadas à conformidade e operações de segurança gerenciadas adaptadas para IoT de consumo. A Austrália deu início às Cyber Security (Security Standards for Smart Devices) Rules 2025 em março de 2026, e na Europa as etapas de implementação da CRA em 2026 aumentam a necessidade de patches ao longo do ciclo de vida, recepção de vulnerabilidades e prontidão para notificação de incidentes em toda a pilha de dispositivos e nuvem. Ao mesmo tempo, o sensoriamento que preserva a privacidade está ampliando cenários de proteção domiciliar e cuidado onde câmeras são indesejáveis. A Asahi Kasei Microdevices iniciou a produção em massa do módulo de radar mmWave AK5816AIM em julho de 2026, apoiando conceitos de monitoramento sem câmera que podem ser incorporados em assinaturas de segurança para detecção de ocupação e casos de uso de segurança.
Recent Industry Developments in Mercado de Serviços de Segurança para Residências Inteligentes
- Julho de 2026: a SimpliSafe expandiu sua presença no varejo por meio da Walmart, disponibilizando seus produtos de segurança residencial no Walmart.com e em lojas selecionadas nos EUA. A medida amplia o alcance dos pacotes de segurança DIY e aumenta a comparabilidade de preço e recursos no ponto de compra, pressionando os provedores a aprimorar o empacotamento e o valor das assinaturas.
- Maio de 2026: a ADT lançou o ADT Blu, um sistema de segurança residencial DIY autoinstalável, gerenciado pelo aplicativo ADT+ e vendido pelo ADT.com e pela Amazon. Isso amplia ainda mais a presença da ADT em fluxos de trabalho de autoinstalação, mantendo um caminho centrado em aplicativo para monitoramento e serviços de valor agregado.
- Agosto de 2024: a Luminys Systems Corp., a Foxlink e a MediaTek anunciaram uma parceria estratégica para desenvolver soluções de segurança de vídeo com tecnologia de IA, combinando chipsets da MediaTek com a fabricação da Foxlink. A colaboração destaca o investimento a montante em desempenho de IA de borda e produção escalável para implantações de segurança residencial inteligente lideradas por câmeras.


Mercado de Serviços de Segurança para Residências Inteligentes Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange serviços de segurança pagos utilizados em residências com configurações de casa inteligente, nas quais a proteção é fornecida por meio de monitoramento, alertas e suporte de serviço relacionado, vinculados a dispositivos conectados e software.
Exclusões de escopo: excluem-se assinaturas de casa inteligente não relacionadas à segurança (como serviços de energia, entretenimento e automação geral), mesmo quando incluídas em um único plano de aplicativo doméstico.
Visão geral da segmentação
- Por Tipo de Produto
- Videovigilância
- Câmaras de Segurança
- Monitores
- Dispositivos de Armazenamento
- Outros
- Controlo de Acesso
- Reconhecimento Facial
- Reconhecimento por Impressão Digital
- Reconhecimento por Íris
- Fechaduras Inteligentes e Outros
- Deteção de Intrusão e Alarmes
- Videovigilância
- Por Componente
- Hardware
- Software
- Serviços (Monitorização e Nuvem)
- Por Utilização Final
- Residências Independentes / Unifamiliares
- Apartamentos e Condomínios
- Outras Residências (por exemplo, Residências Assistidas)
- Por Tipo de Instalação
- Instalação Profissional
- Autoinstalação (Bricolagem / DIY)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Resto da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Resto da Ásia-Pacífico
- Médio Oriente e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Resto do Médio Oriente e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir o contexto de mercado e construir intervalos de entrada realistas antes de avançarmos para o modelo de dimensionamento. Consultamos fontes públicas como dados habitacionais do US Census Bureau, séries de gastos do consumidor e IPC do US Bureau of Labor Statistics, indicadores de cobertura de banda larga da FCC e estatísticas domiciliares e de acesso digital da OCDE para estimar a base domiciliar endereçável e a prontidão de conectividade.
Para manter as premissas fundamentadas, também revisamos fontes como os indicadores de eletricidade e energia inteligente da IEA (como proxy para a adoção de casas conectadas), as diretrizes de cibersegurança do NIST (para acompanhar sinais de gastos impulsionados por segurança) e artigos revisados por pares sobre segurança de IoT residencial e comportamento de monitoramento. Registros de empresas, transcrições de teleconferências de resultados, apresentações a investidores e imprensa confiável foram usados para verificar cruzadamente como os serviços são empacotados e como o preço está migrando para assinaturas. Quando necessário, uma assinatura paga de dados financeiros de empresas e inteligência de notícias, além de um banco de dados de patentes, ajudou a validar a direção dos fornecedores e o ritmo das atualizações de recursos. Esta lista não é exaustiva, e muitas outras fontes públicas foram verificadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em entrevistas e pesquisas curtas com provedores de serviços de segurança, instaladores, parceiros de canal e participantes do ecossistema habitacional, seguidas de novos contatos direcionados quando os números não coincidiam. Como este é um mercado global, as entradas foram verificadas em APAC, EMEA e Américas, para que preços, taxas de adesão ao monitoramento e a divisão entre instalação DIY e profissional pudessem ser validados de forma consistente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 19% | APAC: 44% |
| Nível médio: 42% | Líderes funcionais/de unidade: 25% | EMEA: 29% |
| Participantes menores: 19% | Gerentes: 56% | Américas: 27% |
Dimensionamento e previsão de mercado
Para o dimensionamento, utilizamos uma construção de pool de demanda de cima para baixo (top-down), na qual o número de residências, a penetração de banda larga e os indicadores de adoção de segurança inteligente são combinados para reconstruir a base de serviços pagos por região. Em seguida, traduzimos essa base em receita usando faixas de preço típicas de assinatura e serviço. Para manter o modelo prático, ele é construído com base em entradas que podem ser explicadas e defendidas, e depois submetidas a testes de estresse antes que os totais finais sejam definidos.
As principais entradas incluíram (de forma ilustrativa) a parcela de residências conectadas, a divisão entre instalação profissional e autoinstalação, as taxas de adesão a monitoramento e armazenamento em nuvem, os níveis médios de assinatura mensal e a mudança no mix entre as necessidades de serviço de videovigilância e controle de acesso. Quando os dados por país eram escassos, médias regionais foram usadas primeiro e depois ajustadas após as entrevistas destacarem diferenças nos tipos de habitação, na disposição do consumidor em pagar e na sensibilidade a incidentes de segurança. Os resultados foram corroborados com aproximações seletivas de baixo para cima (bottom-up), como tabelas de preços amostradas de fornecedores, verificações de canal sobre taxas de instalação e verificações de sanidade usando métricas de assinantes divulgadas publicamente. Essas verificações são então usadas para ajustar as faixas de adoção e de preço médio de venda (ASP).
A previsão baseou-se em análise de cenários apoiada por uma regressão multivariada leve sobre indicadores de conectividade domiciliar e adoção de dispositivos inteligentes, seguida de ajustes baseados em especialistas para a progressão de preços e agrupamento de serviços. Como a receita de serviços pode mudar rapidamente com promoções, testamos casos conservadores e agressivos, de modo que a previsão final permaneça dentro de uma faixa reconhecida pelos participantes do setor.
Validação de dados e ciclo de atualização
A validação é realizada por meio de múltiplas passagens que comparam os resultados do modelo com sinais independentes, reduzindo a variação antes da aprovação final. Verificamos anomalias, como aumentos repentinos na adoção, diferenças regionais irreais no ARPU ou crescimento de serviços que conflita com as tendências de habitação e banda larga, e revisamos e corrigimos os valores discrepantes.
Quando lacunas permanecem, os respondentes são recontatados para confirmar se a questão é de escopo, tempo ou preço, e as premissas são atualizadas no registro do modelo para que a cadeia lógica seja fácil de acompanhar. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado de serviços de segurança para casas inteligentes da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para serviços de segurança de casas inteligentes podem parecer muito distantes entre si porque o escopo nem sempre é consistente, e os mesmos termos às vezes são aplicados a diferentes conjuntos de receita. As diferenças também aparecem quando as empresas usam épocas diferentes para a conversão de moeda, anos-base diferentes ou dependem de curvas de adoção agressivas sem verificação cruzada com instaladores e operadores de serviço.
A receita apenas de hardware e as vendas únicas de equipamentos ficam fora do escopo da Mordor Intelligence aqui, motivo pelo qual algumas cifras mais amplas de segurança para casas inteligentes não coincidirão, mesmo que o título pareça semelhante. Um segundo fator de divergência é como a receita recorrente é tratada, já que algumas fontes combinam monitoramento, armazenamento em nuvem e manutenção com serviços domésticos mais amplos, enquanto outras assumem preços mensais fixos em vez de acompanhar atualizações de recursos premium e agrupamentos. Por fim, a cadência de atualização importa, pois este mercado muda com promoções de assinatura e adoção de DIY, o que pode alterar o mix dentro de um ano.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 37,54 bilhões de USD (2025) | |
| Editora do Setor A | 15,30 bilhões de USD (2025) | Utiliza uma leitura mais restrita dos serviços e parece subestimar as taxas recorrentes agrupadas de monitoramento e relacionadas à nuvem que frequentemente se associam aos ecossistemas de videovigilância e controle de acesso. |
| Portal de Pesquisa B | 39,00 bilhões de USD (2025) | Mantém o rótulo como serviços, mas o caminho de crescimento parece mais conservador, o que pode ocorrer quando a adoção e a progressão de preços não são ajustadas para a conectividade regional e a mudança em direção a níveis de assinatura de preço mais alto. |
A tabela mostra que a diferença é explicada principalmente pelo que é contabilizado como receita de serviço e como as taxas recorrentes são normalizadas entre regiões e tipos de habitação. Ao manter a definição de serviço rigorosa e depois verificar cruzadamente as entradas de adoção e preço com feedback real de canal, o número final permanece rastreável a fatores claros que podem ser revisitados à medida que o mercado evolui.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de serviços de segurança para casas inteligentes?
O mercado gerou USD 43,21 mil milhões em 2026 e deverá crescer para USD 87,29 mil milhões até 2031.
Qual segmento de produto lidera o mercado de serviços de segurança para casas inteligentes?
A videovigilância lidera com uma quota de receita de 45,70% em 2025, devido à queda dos preços das câmaras e à análise integrada.
A que ritmo está a região da Ásia-Pacífico a crescer no setor de segurança para casas inteligentes?
A Ásia-Pacífico está a expandir-se a uma CAGR de 16,38% até 2031, tornando-a o mercado regional de crescimento mais rápido.
Por que razão os descontos nos seguros são importantes para a adoção do mercado?
Reduções de prémios entre 2% e 20% compensam os custos dos dispositivos e incentivam os proprietários a instalar sistemas verificados, impulsionando a adoção e a partilha de dados.
Que modelo de instalação está a ganhar terreno face aos serviços profissionais?
As instalações de bricolagem (DIY) estão a crescer a uma CAGR de 15,84% graças a kits sem fios de fácil utilização e aplicações móveis com orientação passo a passo.
Como é que a inteligência artificial melhora o desempenho da segurança para casas inteligentes?
A análise baseada em inteligência artificial reduz os falsos alarmes ao distinguir atividades rotineiras de ameaças potenciais e permite que as câmaras aprendam os padrões domésticos para uma proteção personalizada.
Página atualizada pela última vez em:



