
Tamanho e Participação do Mercado de Equipamentos de Litografia para Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 30.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 47.63 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.37 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Litografia para Semicondutores por Mordor Intelligence
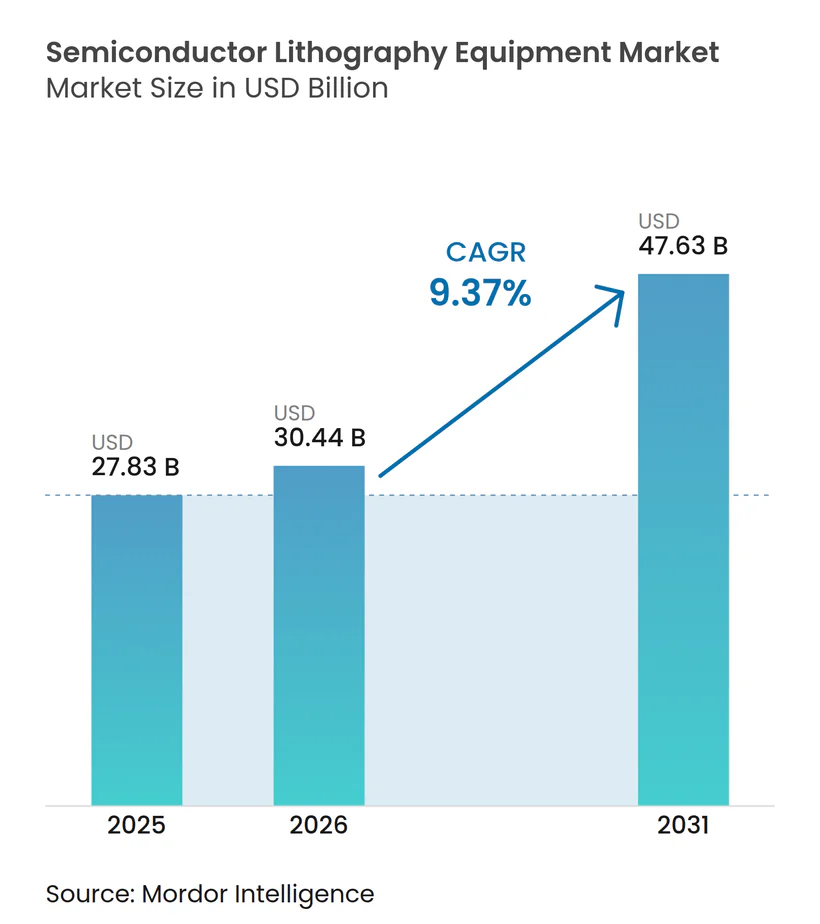
O tamanho do mercado de equipamentos de litografia para semicondutores está projetado para expandir de USD 27,83 bilhões em 2025 e USD 30,44 bilhões em 2026 para USD 47,63 bilhões até 2031, registrando um CAGR de 9,37% entre 2026-2031. O aumento das alocações para scanners de ultravioleta extremo (EUV) e de alta abertura numérica (High-NA), a demanda sustentada por ferramentas de ultravioleta profundo (DUV) em nós de 28-180 nanômetros e os programas regionais de subsídios em larga escala estão, em conjunto, remodelando as prioridades de gastos de capital. Os fabricantes de dispositivos estão antecipando pedidos para plataformas High-NA que encurtam os fluxos de processo para uma única exposição, mesmo enquanto os scanners de imersão DUV preservam a liderança de custo para chips de potência e automotivos. Os ciclos de vida dos equipamentos estão se comprimindo à medida que as fundições de lógica correm para introduzir nós de 2 nanômetros e 1,4 nanômetros antes de 2029, redirecionando os roteiros dos fornecedores para receita orientada a serviços, óptica adaptativa e metrologia de malha fechada. A bifurcação geopolítica está fragmentando os portfólios de clientes, forçando os fornecedores a equilibrar o risco de conformidade com o crescimento em regiões com restrições à China. Ao mesmo tempo, os investimentos em embalagem avançada estão gerando um segmento de ferramentas paralelo que valoriza o rendimento e os formatos de painéis grandes em detrimento da resolução absoluta, ampliando a demanda endereçável além das fábricas de front-end.
Principais Conclusões do Relatório
- Por tipo de litografia, a litografia de ultravioleta profundo liderou com 67,31% da participação do mercado de equipamentos de litografia para semicondutores em 2025, enquanto o EUV de Alta Abertura Numérica está projetado para avançar a um CAGR de 10,12% até 2031.
- Por aplicação, a embalagem avançada capturou 36,74% da receita de 2025, e a prototipagem de pesquisa e desenvolvimento está prevista para expandir a um CAGR de 10,39% ao longo de 2026-2031.
- Por usuário final, as fundições de serviço puro responderam por 46,89% da participação do mercado de equipamentos de litografia para semicondutores em 2025, enquanto os provedores de montagem e teste de semicondutores terceirizados devem registrar o crescimento mais rápido, com um CAGR de 9,96% durante o período de previsão.
- Por tamanho de wafer, os substratos de 300 milímetros dominaram com 72,67% da participação do mercado de equipamentos de litografia para semicondutores em 2025, enquanto o emergente segmento de 450 milímetros deve crescer a um CAGR de 9,91% até 2031.
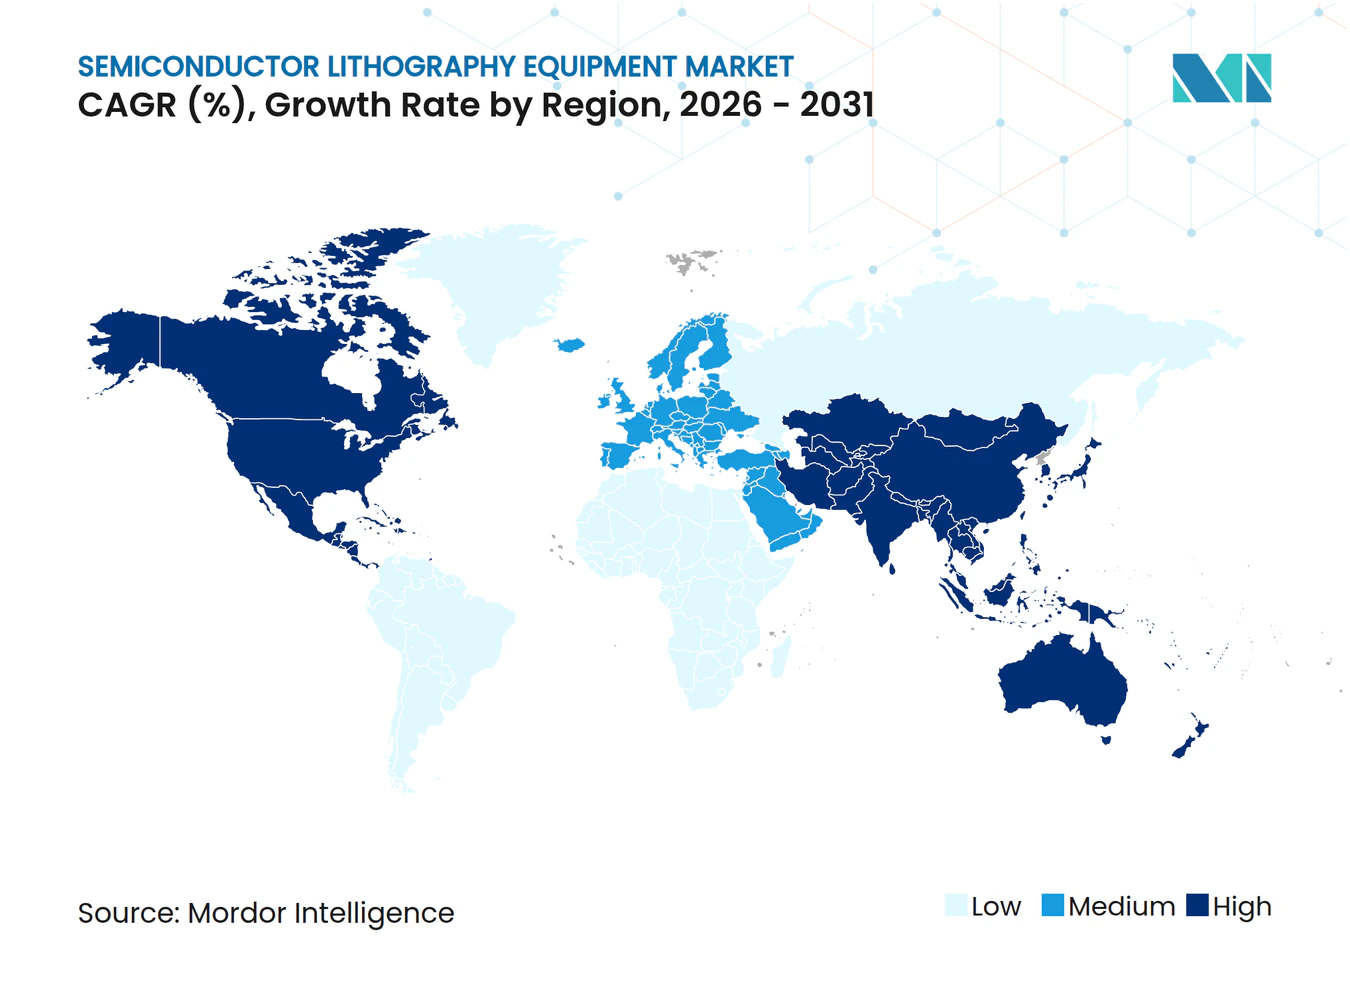
- Por geografia, a Ásia-Pacífico respondeu por 63,58% da receita de 2025, e a América do Norte está posicionada para registrar o ritmo regional mais rápido, com um CAGR de 10,33% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução dos Nós de Processo Impulsionando a Adoção de EUV | +2.6% | Global, concentrado em Taiwan, Coreia do Sul, Estados Unidos | Médio prazo (2-4 anos) |
| Aumento da Demanda por IA e Centros de Dados por Chips Lógicos Avançados | +2.3% | Global, liderado pela América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Subsídios Governamentais para Fábricas como as Leis CHIPS e EU Chips | +1.7% | América do Norte e Europa, com repercussão em parcerias com a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão da Integração Heterogênea 3D e Embalagem Avançada | +1.4% | Núcleo na Ásia-Pacífico, expandindo para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fotorresistores de Óxido Metálico Reduzindo Defeitos Estocásticos Abaixo de 2 nm | +0.5% | Global, adoção inicial em Taiwan e Estados Unidos | Longo prazo (≥ 4 anos) |
| Comercialização de Película Protetora EUV Reduzindo o Tempo de Inatividade das Ferramentas | +0.3% | Global, concentrado em fábricas de ponta | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Redução dos Nós de Processo Impulsionando a Adoção de EUV
O multi-padrão com scanners de imersão DUV agora falha nas metas internas de custo quando os recursos de meio passo caem abaixo de 16 nanômetros. A Intel validou o rendimento de exposição única High-NA de 175-220 wafers por hora para seu processo 18A, eliminando as perdas de sobreposição de quádruplo padrão.[1] A Samsung garantiu slots High-NA no final de 2025 para acelerar seu roteiro de porta-all-around de 2 nanômetros. A TSMC, por outro lado, está estendendo o EUV de 0,33 NA com películas protetoras híbridas e químicas de fotorresistores avançadas que protegem sua base instalada. Essa adoção em fases concentra o poder de precificação na ASML, cujo backlog de EUV atingiu EUR 38,8 bilhões no final de 2025.
Aumento da Demanda por IA e Centros de Dados por Chips Lógicos Avançados
Os aceleradores de IA generativa requerem até 3× mais etapas de litografia do que as CPUs tradicionais, expandindo os orçamentos de ferramentas das fundições de lógica. A Deloitte projeta uma receita de chips de IA de aproximadamente USD 500 bilhões em 2026, ou metade do total de vendas de semicondutores. A TSMC planeja quadruplicar a capacidade de substrato CoWoS para 130.000 wafers por mês, com cada linha exigindo sobreposição inferior a 1 micrômetro em painéis de 600 × 600 milímetros. Os provedores de montagem e teste de semicondutores terceirizados estão adicionando steppers avançados para suportar o empilhamento de via através de silício (TSV) para dispositivos HBM3E, cujas pilhas de 16 camadas aumentam a intensidade de litografia. A interação de blocos de computação EUV com dies de E/S DUV sustenta a demanda paralela entre gerações de equipamentos.
Subsídios Governamentais para Fábricas como as Leis CHIPS e EU Chips
A Lei CHIPS e Ciência destinou aproximadamente USD 34 bilhões a 40 projetos até o final de 2025, reduzindo os obstáculos de capital próprio para oito fábricas de ponta e dezenas de plantas da cadeia de suprimentos. A Lei de Chips da Europa direciona EUR 43 bilhões (USD 45,9 bilhões) em incentivos, incluindo mais de EUR 5 bilhões para uma joint venture em Dresden entre TSMC, Bosch, Infineon e NXP.[2] O Japão reservou JPY 2,9 trilhões (USD 18,1 bilhões) para financiar a Rapidus e atrair alocações High-NA. As parcelas de subsídios são liberadas apenas quando os marcos de construção são atingidos, alinhando as entregas de ferramentas com as metas de conteúdo doméstico.
Expansão da Integração Heterogênea 3D e Embalagem Avançada
As fábricas de embalagem avançada estão migrando de wafers de 300 milímetros para painéis de 600 × 600 milímetros que triplicam a imagem de die por exposição. A ferramenta de laser direto PLP2 da Applied Materials padroniza camadas de redistribuição abaixo de 1 micrômetro em painéis de tamanho completo, reduzindo o tempo de ciclo em 25% em comparação com a exposição baseada em retículo.[3] O JetStep X500 da Onto Innovation aborda geometrias de painéis de nível intermediário onde o custo por milímetro quadrado é dominante. A plataforma sem máscara da EV Group elimina os custos de fotomáscara para protótipos fan-out de ciclo rápido. A mudança coloca os provedores de montagem e teste de semicondutores terceirizados em concorrência direta com as fundições de lógica pelo capital de litografia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Controle de Exportação para a China | -1.8% | Ásia-Pacífico, concentrado na China | Curto prazo (≤ 2 anos) |
| Capex Ultrassalto de Scanners EUV | -1.2% | Global, agudo em regiões de fábricas emergentes | Médio prazo (2-4 anos) |
| Volatilidade do Fornecimento de Hélio Elevando os Custos Operacionais | -0.5% | Global, mais agudo onde a reciclagem é limitada | Curto prazo (≤ 2 anos) |
| Limites de Pegada de Carbono em Salas Limpas por Mandatos ESG | -0.3% | Europa e América do Norte, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Controle de Exportação para a China
As regras holandesas promulgadas em 2024 bloqueiam os sistemas de imersão NXT:2050i e NXT:2100i da ASML de remessa não licenciada para a China, reduzindo a participação de receita regional da ASML de 33% em 2024 para 20% em 2026. O Japão espelhou os limites nas ferramentas DUV da Nikon e Canon, enquanto Washington estuda cenários de proibição de serviços. A produção de 7 nanômetros da SMIC, alcançada via multi-padrão DUV, fica atrás dos rendimentos da TSMC em até 30 pontos percentuais e é viável apenas para nichos de baixa margem. Os subsídios domésticos canalizam pedidos para a Shanghai Micro Electronics Equipment, mas as lacunas em revestimentos de lentes e metrologia de estágio sugerem um atraso de cinco anos em relação aos pares ocidentais.
Capex Ultrassalto de Scanners EUV
Os scanners High-NA têm preço de tabela acima de USD 400 milhões por unidade, equivalente a oito ferramentas de imersão DUV, e exigem contratos de serviço anuais de USD 15-25 milhões. As fábricas de semicondutores menores estão estendendo estrategicamente o ciclo de vida de seus nós de 7 nanômetros por meio de modificações nas regras de projeto, em vez de fazer a transição para os nós mais avançados de 3 nanômetros. Essa abordagem efetivamente impôs uma limitação à demanda unitária no mercado. Além disso, a exigência de depósitos 12-18 meses antes da entrega aumentou significativamente a pressão sobre o capital de giro, particularmente durante períodos de incerteza macroeconômica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Litografia:
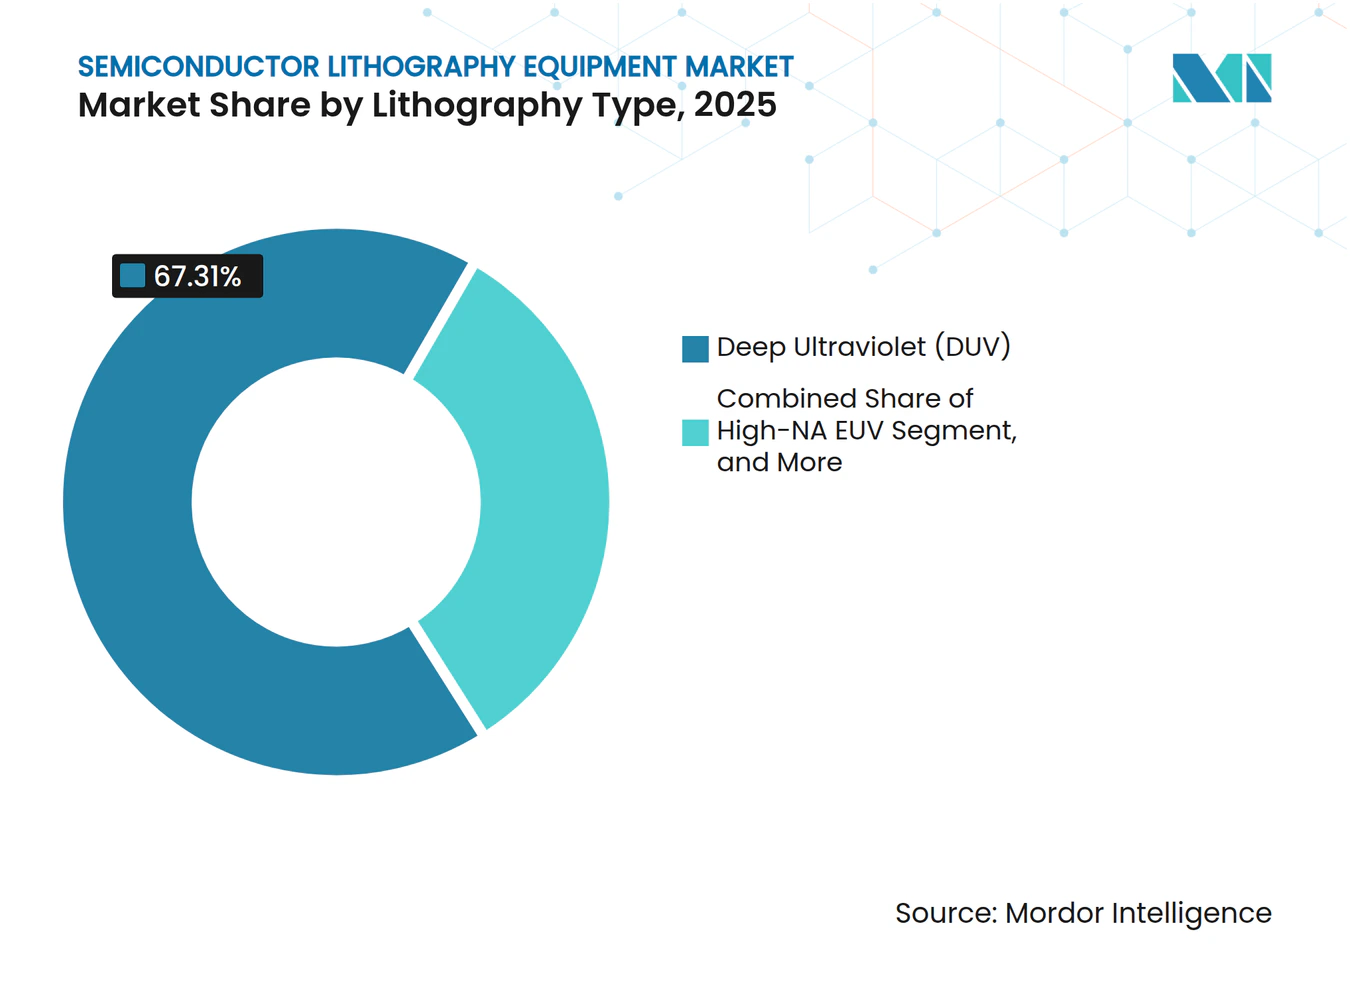
Demanda Dupla por EUV e DUV Molda os GastosOs sistemas de ultravioleta profundo geraram 67,31% da participação do mercado de equipamentos de litografia para semicondutores em 2025, refletindo a demanda contínua de dispositivos de potência, analógicos e automotivos que operam em fluxos de nós maduros. As plataformas de ultravioleta extremo, particularmente as ferramentas High-NA, estão projetadas para registrar um CAGR de 10,12% durante 2026-2031, à medida que as fábricas de ponta visam a padronização de exposição única em 2 nanômetros e abaixo. A Intel validou o rendimento de 0,55 NA de 175-220 wafers por hora em seu primeiro scanner High-NA em janeiro de 2026, provando que o acúmulo de erros de sobreposição pode ser eliminado sem o custoso multi-padrão. A TSMC está estendendo o EUV de 0,33 NA com películas protetoras híbridas e litografia computacional para preservar a eficiência de capital até 2027-2028, ilustrando como os roteiros dos clientes ditam o ritmo da combinação de ferramentas.
A litografia digital sem máscara permanece confinada à prototipagem e embalagem avançada, onde o LITHOSCALE XT da EV Group alcança resolução abaixo de 2 micrômetros em wafers de 300 milímetros. Os scanners de imersão DUV, portanto, coexistirão com o EUV ao longo da previsão, pois os nós de 28-180 nanômetros ainda respondem por metade dos inícios de wafer globais. Os fornecedores estão adicionando óptica adaptativa e análises de serviço às bases DUV instaladas, convertendo frotas legadas em motores de receita recorrente. Os gastos de dupla trilha resultantes mantêm o tamanho do mercado de equipamentos de litografia para semicondutores diversificado entre plataformas de alta resolução e otimizadas para custo.



Por Aplicação:
Expansão da Embalagem Redefine a Combinação de FerramentasA embalagem avançada capturou 36,74% do tamanho do mercado de equipamentos de litografia para semicondutores em 2025, impulsionada pela integração de chiplets e pelo processamento fan-out em nível de wafer que requerem sobreposição <2 micrômetros em pilhas de dies heterogêneos. As montagens de memória de alta largura de banda impulsionam múltiplas exposições de camada de redistribuição, amplificando assim o número de ciclos de stepper por substrato unitário. A prototipagem de pesquisa e desenvolvimento mostra a trajetória mais rápida, com um CAGR de 10,39%, pois a linha de gálio de 300 milímetros da iwithc e a linha de 2 nanômetros da Rapidus requerem estágios de exposição de múltiplas configurações de 2 nanômetros. A TSMC, enquanto isso, está quadruplicando a capacidade CoWoS para 130.000 wafers por mês, estimulando novos pedidos de nível de painel para substratos de 600 × 600 milímetros.
Os produtores de sensores MEMS e LED buscam scanners de resolução intermediária que equilibrem preço com sobreposição moderada, sustentando as vendas de DUV mesmo enquanto o EUV domina a lógica. Os fabricantes de semicondutores de potência e compostos demandam ferramentas tolerantes a wafers espessos de GaN e SiC, levando a Veeco a lançar o Propel300 em novembro de 2025 para módulos de potência automotivos. À medida que os fabricantes de ferramentas adaptam a óptica para substratos diversos, a participação do mercado de equipamentos de litografia para semicondutores se fragmenta ao longo de linhas de desempenho específicas por aplicação. Linhas híbridas que acoplam a padronização de front-end EUV com exposição de embalagem em nível de painel emergem como a configuração principal para aceleradores de IA e chipsets móveis premium.
Por Usuário Final:
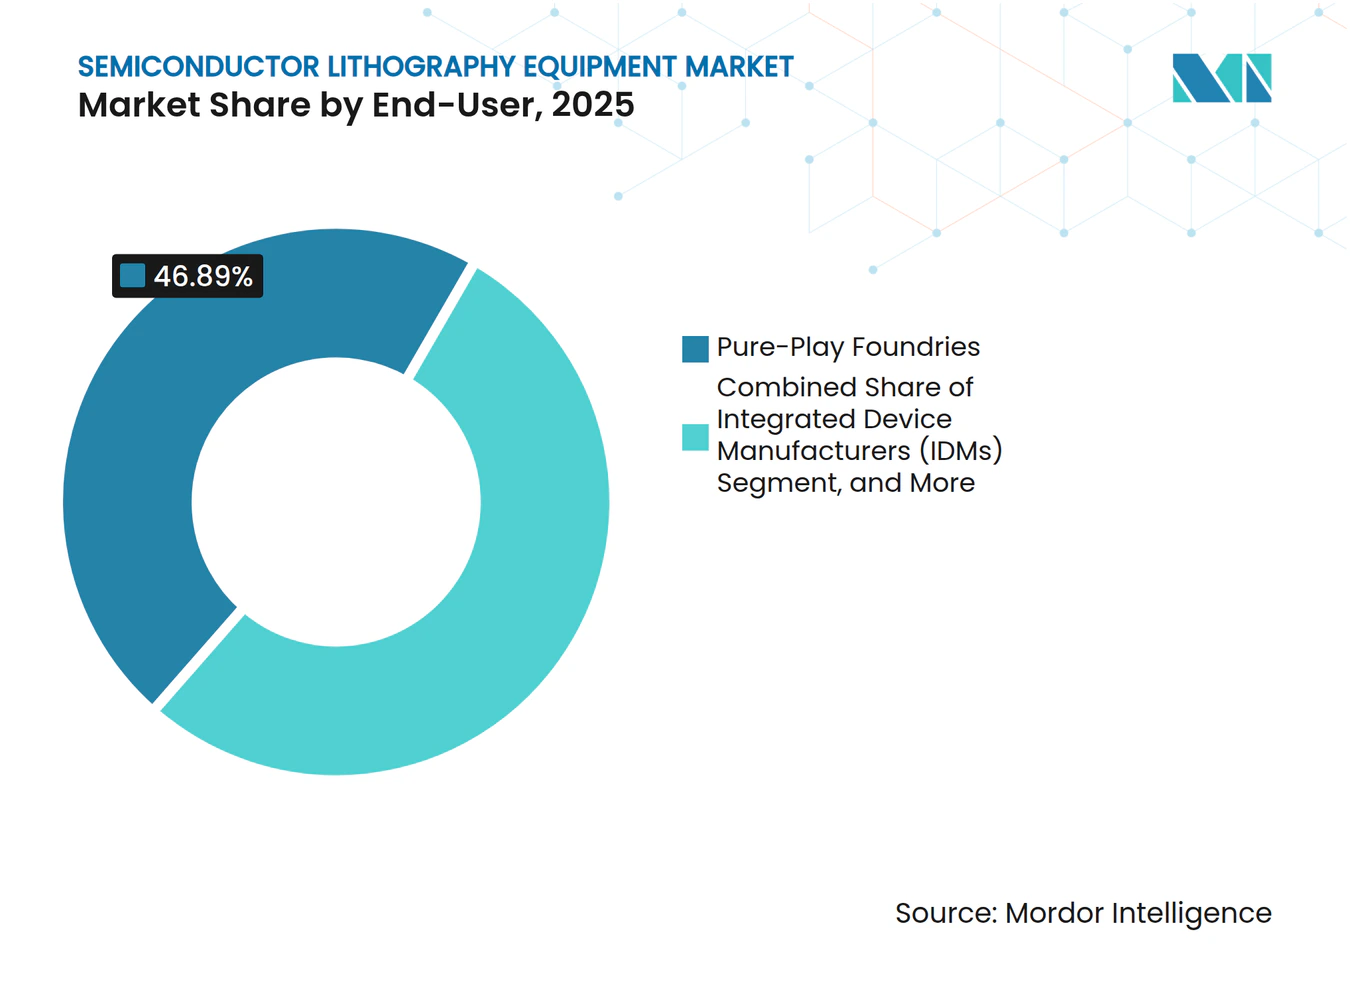
Liderança das Fundições Enfrenta Aceleração dos Provedores de Montagem e TesteAs fundições de serviço puro responderam por 46,89% dos gastos em 2025, sustentadas pelo orçamento de capital de USD 52-56 bilhões da TSMC e pelas alocações iniciais High-NA da Samsung. Os provedores de montagem e teste de semicondutores terceirizados estão previstos para crescer a um CAGR de 9,96% até 2031, o ritmo mais rápido entre os usuários finais, pois as arquiteturas de chiplets redirecionam a intensidade de litografia para a padronização de camadas de redistribuição e fabricação de interposers. O aumento de capital de USD 700 milhões da SJ Semiconductor para embalagem 2,5D e 3D exemplifica as ambições dos provedores de montagem e teste de semicondutores terceirizados de operar linhas de litografia comparáveis às das fábricas de lógica. Esse aumento downstream expande a base de clientes para ferramentas de painéis grandes e corrói o domínio histórico das fábricas de front-end.
Os fabricantes de dispositivos integrados agora se dividem em dois campos: Intel e Samsung adicionam capacidade EUV para recuperar a liderança de processo, enquanto especialistas em analógico, como a Texas Instruments, estendem os nós de 110 nanômetros com regras de projeto incrementais. As vendas de sistemas de stepper de painel de 310 × 310 mm e 600 × 600 mm da ACM Research em fevereiro de 2026 confirmam o interesse dos provedores de montagem e teste de semicondutores terceirizados em exposição de grande área. À medida que fundições, fabricantes de dispositivos integrados e provedores de montagem e teste de semicondutores terceirizados convergem para necessidades de litografia sobrepostas, os fornecedores de equipamentos devem personalizar óptica, automação e pacotes de serviços para um espectro operacional mais amplo, preservando o impulso de crescimento em todo o mercado de equipamentos de litografia para semicondutores.

Por Tamanho de Wafer:
Consolidação de 300 mm versus Testes de 450 mmO formato de 300 milímetros respondeu por 72,67% da participação do mercado de equipamentos de litografia para semicondutores em 2025, refletindo os investimentos consolidados em fábricas e a padronização da cadeia de suprimentos. A maioria das instalações EUV de ponta e todas as linhas de embalagem avançada em nível de painel atualmente dependem da logística de wafers de 300 milímetros. As atividades de protótipos de 450 milímetros estão projetadas para crescer a um CAGR de 9,91% ao longo de 2026-2031, mas esses esforços permanecem limitados a consórcios de pesquisa porque a economia de alto volume não está comprovada e a compatibilidade com EUV permanece não resolvida. Os fornecedores de ferramentas, portanto, desprioritizam a óptica de 450 milímetros em favor de atualizações de software e metrologia para as frotas existentes.
Enquanto isso, os substratos de painel de 600 × 600 milímetros em embalagem avançada superam o escalonamento em escala de wafer ao oferecer rendimento triplo de die por exposição sem reformar as salas limpas de front-end. O livro de pedidos de USD 35 milhões da Veeco para steppers de 200 milímetros em maio de 2025 demonstra a demanda contínua por formatos de nicho em linhas de MEMS, SiC e GaN. O mercado de equipamentos de litografia para semicondutores, portanto, permanece ancorado em wafers de 300 milímetros enquanto se expande lateralmente para painéis de grande área, ressaltando que a integração heterogênea, e não wafers maiores, detém a próxima fronteira de redução de custos.
Análise Geográfica
Mercado de Equipamentos de Litografia para Semicondutores da APAC
A Ásia-Pacífico respondeu por 63,58% da receita de 2025, mantendo a região no centro do mercado de equipamentos de litografia para semicondutores. Taiwan ancora essa liderança por meio das fábricas de alto volume de EUV da TSMC, enquanto a Coreia do Sul acelera as implantações de High-NA para reduzir as lacunas de rendimento em relação à TSMC no nó de 2 nanômetros. O programa Rapidus do Japão, no valor de 2,9 trilhões de JPY, prevê a produção de 2 nanômetros em 2026, com suporte do imec e scanners High-NA pré-alocados. A joint venture Tata-PSMC da Índia, no valor de 11 bilhões de USD, tem como alvo chips automotivos e industriais de 28 a 110 nanômetros, adicionando demanda de litografia em nós maduros no Sul da Ásia. A China enfrenta redução no fluxo de ferramentas após os controles de exportação holandeses, mas os subsídios domésticos expandem a base instalada da Shanghai Micro Electronics Equipment nas fábricas legadas.
Mercado de Equipamentos de Litografia para Semicondutores da América do Norte
Prevê-se que a América do Norte registre o crescimento regional mais rápido, avançando a um CAGR de 10,33% até 2031, à medida que os incentivos do CHIPS Act reduzem os riscos de oito fábricas de ponta e dezenas de projetos de cadeia de suprimentos. O complexo da TSMC no Arizona foi expandido para seis fábricas e duas plantas de embalagem avançada, totalizando mais de 165 bilhões de USD em gastos planejados. A Intel validou seu primeiro scanner High-NA no Oregon em janeiro de 2026, confirmando o acesso doméstico à mais nova plataforma de padronização. O projeto de DRAM da Micron em Nova York e a fábrica de lógica da Samsung no Texas adicionam demanda de imersão DUV em nós maduros e especializados. A instalação de blanks de fotomáscaras da Corning e a expansão de bombas de vácuo da Edwards localizam consumíveis críticos, estreitando os ciclos de fornecimento regionais para o tamanho do mercado de equipamentos de litografia para semicondutores.
Mercado de Equipamentos de Litografia para Semicondutores da EMEA e América do Sul
A Europa mobiliza 43 bilhões de EUR em financiamento público e privado no âmbito do Chips Act, com destaque para a joint venture de 10 bilhões de EUR em Dresden, que iniciará a produção de 28 a 12 nanômetros em 2027. O plano da Intel em Magdeburg, apoiado por 9,9 bilhões de EUR em suporte alemão, aguarda a maturidade de rendimento do 18A antes de iniciar a construção em plena capacidade. A Infineon inaugurou uma fábrica de semicondutores de potência de 5 bilhões de EUR em Dresden em 2026, utilizando scanners DUV otimizados para dispositivos de carboneto de silício. O Oriente Médio e África, e a América do Sul, permanecem em fase exploratória, com os estados do Golfo avaliando parcerias de fundição, mas sem projetos de ponta confirmados. Os incentivos regionais, a conformidade com os controles de exportação e a prontidão da força de trabalho determinarão, em última análise, a rapidez com que cada região poderá converter subsídios em demanda sustentável de litografia.
Cenário Competitivo
Concentração do Mercado
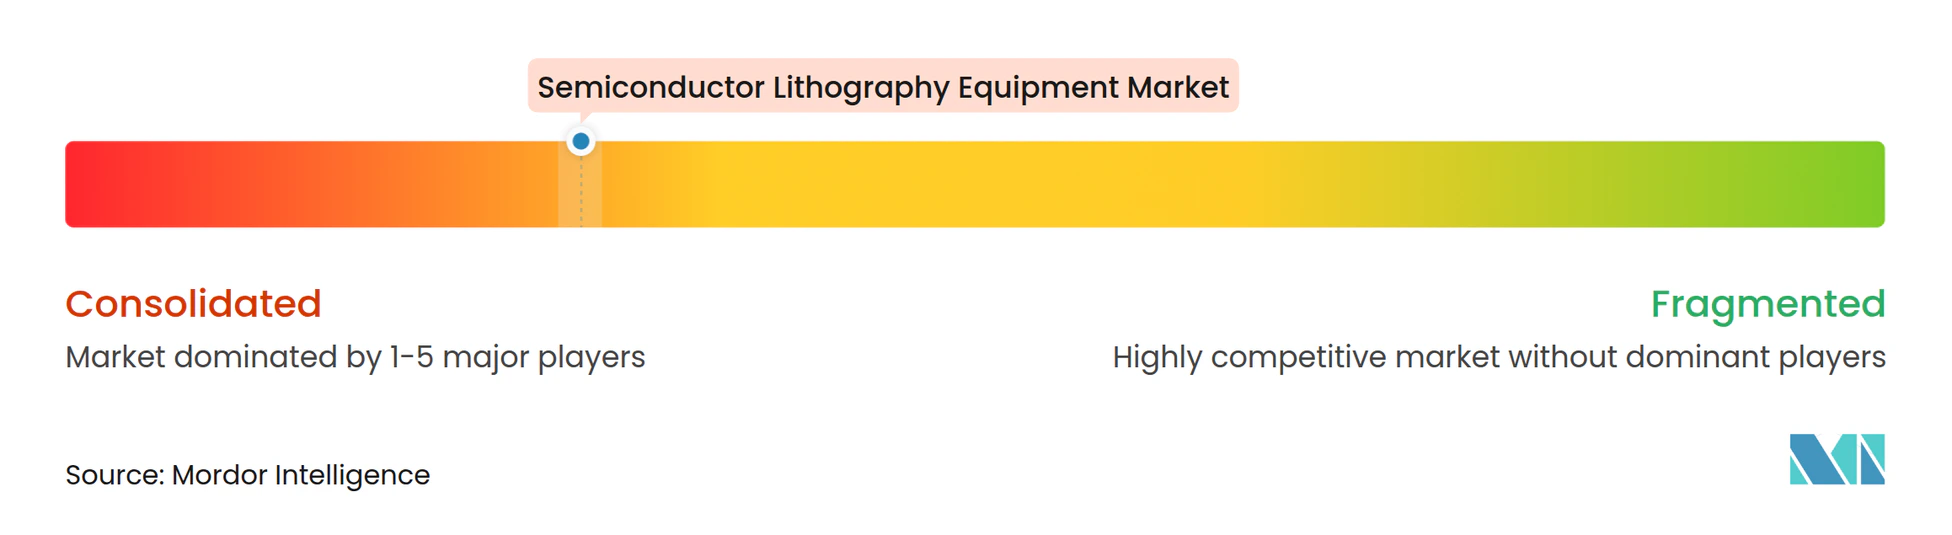
A ASML domina os sistemas de ultravioleta extremo e detém mais de 85% das remessas de imersão DUV, respaldada por um backlog de EUR 38,8 bilhões que garante visibilidade de receita por vários anos. Os roteiros High-NA que visam atingir 0,75 de abertura numérica até 2030 requerem USD 1-2 bilhões por geração, reforçando as barreiras de entrada que apenas um quase monopólio pode custear. A ASML também adiciona análises de assinatura e atualizações de estágio de wafer à sua frota instalada, transformando o serviço em um motor de lucro estável.
A Nikon e a Canon recuam para segmentos de nicho em vez de contestar o EUV, concentrando-se em steppers DUV sensíveis ao custo e sistemas de nanoimprint. A expansão de fábrica da Canon em 2025 aumenta a capacidade de nanoimprint para padronização de 5 nanômetros, oferecendo uma alternativa de menor custo às etiquetas de preço de USD 200 milhões do EUV que dissuadem os compradores. A Nikon atende os mercados analógicos e de MEMS legados com scanners de resolução intermediária que enfatizam a eficiência do tempo de ciclo. Inovadores em espaços em branco, como Onto Innovation, EV Group e Applied Materials, atacam os fluxos de trabalho de embalagem avançada com ferramentas em nível de painel que dispensam máscaras, padronizando substratos de 600 × 600 milímetros com sobreposição abaixo de 1 micrômetro.
Os fornecedores chineses concentram-se em nós maduros sob mandatos de preferência doméstica. A Shanghai Micro Electronics Equipment permanece limitada a steppers de 90 nanômetros, mas expande as instalações por meio de orçamentos de aquisição estatal. A ACM Research capturou pedidos em nível de painel de provedores de montagem e teste de semicondutores terceirizados em fevereiro de 2026, sinalizando impulso para plataformas de exposição de grande área indígenas. Os controles de exportação dividem o mercado em demanda de ponta alinhada ao Ocidente e demanda legada centrada na China, forçando os fornecedores globais a diversificar suas combinações de clientes. À medida que os gastos com embalagem avançada aumentam, a concorrência muda da liderança em resolução para o custo total de propriedade, capacidade de resposta do serviço e flexibilidade de substrato, preservando o crescimento para os desafiantes enquanto mantém o domínio primário da ASML na participação do mercado de equipamentos de litografia para semicondutores.
Líderes do Setor de Equipamentos de Litografia para Semicondutores
-
ASML Holding N.V.
-
Nikon Corporation
-
Canon Inc.
-
SÜSS MicroTec SE
-
Veeco Instruments Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Litografia para Semicondutores Empresas cobertas neste relatório
- ASML Holding N.V.
- Nikon Corporation
- Canon Inc.
- Shanghai Micro Electronics Equipment (Group) Co., Ltd.
- SUSS MicroTec SE
- EV Group
- Veeco Instruments Inc.
- Onto Innovation Inc.
- JEOL Ltd.
- Neutronix Quintel Inc.
- Mycronic AB
- NuFlare Technology Inc.
- Ushio Inc.
- Ultratech Inc.
- Mapper Lithography B.V.
- Visitech AS
- KLA Corporation
- MKS Instruments Inc.
- Inpria Corp.
- Tamarack Scientific Co.
Desenvolvimentos industriais recentes em Mercado de Equipamentos de Litografia para Semicondutores
- Fevereiro de 2026: A ACM Research recebeu múltiplos pedidos de sistemas de litografia em nível de painel para formatos de 310 × 310 mm, 510 × 515 mm e 600 × 600 mm destinados à expansão da capacidade de camada de redistribuição entre provedores de montagem e teste de semicondutores terceirizados.
- Fevereiro de 2026: A EV Group apresentou o sistema de processamento de fotorresistor EVG120 para wafers de 200-300 mm e painéis de 600 × 600 mm, reduzindo o tempo de ciclo em 25% em relação às ferramentas anteriores.
- Janeiro de 2026: A Intel concluiu os testes de aceitação do primeiro scanner EUV High-NA, o ASML EXE:5200B, validando o rendimento de 0,55 NA para os nós 18A e 14A.
- Novembro de 2025: A Veeco Instruments lançou o sistema MOCVD Propel300 para dispositivos de potência GaN em silício de 300 mm destinados a módulos automotivos.
Escopo do Relatório Global do Mercado de Equipamentos de Litografia para Semicondutores
O Relatório do Mercado de Equipamentos de Litografia para Semicondutores é Segmentado por Tipo de Litografia (Ultravioleta Profundo (DUV), Ultravioleta Extremo (EUV), EUV de Alta Abertura Numérica, Litografia Digital sem Máscara), Aplicação (Embalagem Avançada, Dispositivos MEMS, Dispositivos LED, Semicondutores de Potência e Compostos, Prototipagem de Pesquisa e Desenvolvimento), Usuário Final (Fundições de Serviço Puro, Fabricantes de Dispositivos Integrados (IDMs), Montagem e Teste de Semicondutores Terceirizados (OSAT)), Tamanho de Wafer (200 mm, 300 mm, 450 mm) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Ultravioleta Profundo (DUV) |
| Ultravioleta Extremo (EUV) |
| EUV de Alta Abertura Numérica |
| Litografia Digital sem Máscara |
| Embalagem Avançada |
| Dispositivos MEMS |
| Dispositivos LED |
| Semicondutores de Potência e Compostos |
| Prototipagem de Pesquisa e Desenvolvimento |
| Fundições de Serviço Puro |
| Fabricantes de Dispositivos Integrados (IDMs) |
| Montagem e Teste de Semicondutores Terceirizados (OSAT) |
| 200 mm |
| 300 mm |
| 450 mm |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
| Por Tipo de Litografia | Ultravioleta Profundo (DUV) | ||
| Ultravioleta Extremo (EUV) | |||
| EUV de Alta Abertura Numérica | |||
| Litografia Digital sem Máscara | |||
| Por Aplicação | Embalagem Avançada | ||
| Dispositivos MEMS | |||
| Dispositivos LED | |||
| Semicondutores de Potência e Compostos | |||
| Prototipagem de Pesquisa e Desenvolvimento | |||
| Por Usuário Final | Fundições de Serviço Puro | ||
| Fabricantes de Dispositivos Integrados (IDMs) | |||
| Montagem e Teste de Semicondutores Terceirizados (OSAT) | |||
| Por Tamanho de Wafer | 200 mm | ||
| 300 mm | |||
| 450 mm | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Reino Unido | ||
| Alemanha | |||
| França | |||
| Itália | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Egito | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Com que rapidez se espera que a demanda por ferramentas EUV High-NA cresça?
A receita de equipamentos EUV de Alta Abertura Numérica está projetada para crescer a um CAGR de 10,12% entre 2026-2031, à medida que as fábricas de ponta migram para nós abaixo de 2 nanômetros.
Qual região está expandindo os gastos com litografia mais rapidamente?
A América do Norte apresenta o ritmo regional mais rápido, com um CAGR de 10,33% até 2031, impulsionado pelos incentivos da Lei CHIPS e por múltiplos novos projetos de fábricas.
Por que os provedores de montagem e teste de semicondutores terceirizados são importantes para os fornecedores de litografia agora?
As arquiteturas de chiplets empurram a padronização de camadas de redistribuição para downstream, permitindo que os provedores de montagem e teste de semicondutores terceirizados invistam em steppers em nível de painel e capturem um CAGR de 9,96% até 2031.
O que mantém os wafers de 300 mm dominantes apesar dos testes de 450 mm?
A infraestrutura de fábricas legadas e a mudança para embalagem em nível de painel de 600 mm oferecem escalonamento de custo superior sem grandes desembolsos de capital para 450 mm.
Como os controles de exportação estão influenciando a demanda de litografia chinesa?
As restrições às ferramentas de imersão DUV reduziram a participação da China na receita da ASML para cerca de 20% em 2026, direcionando as fábricas domésticas para nós maduros e equipamentos indígenas.
Qual segmento de aplicação lidera a receita hoje?
A embalagem avançada detém a maior participação, com 36,74% da receita de 2025, impulsionada pela integração de chiplets e pelos requisitos de processamento fan-out em nível de wafer.