
Tamanho e Participação do Mercado de Wafer de Silício para Semicondutores
Análise do Mercado de Wafer de Silício para Semicondutores por Mordor Intelligence
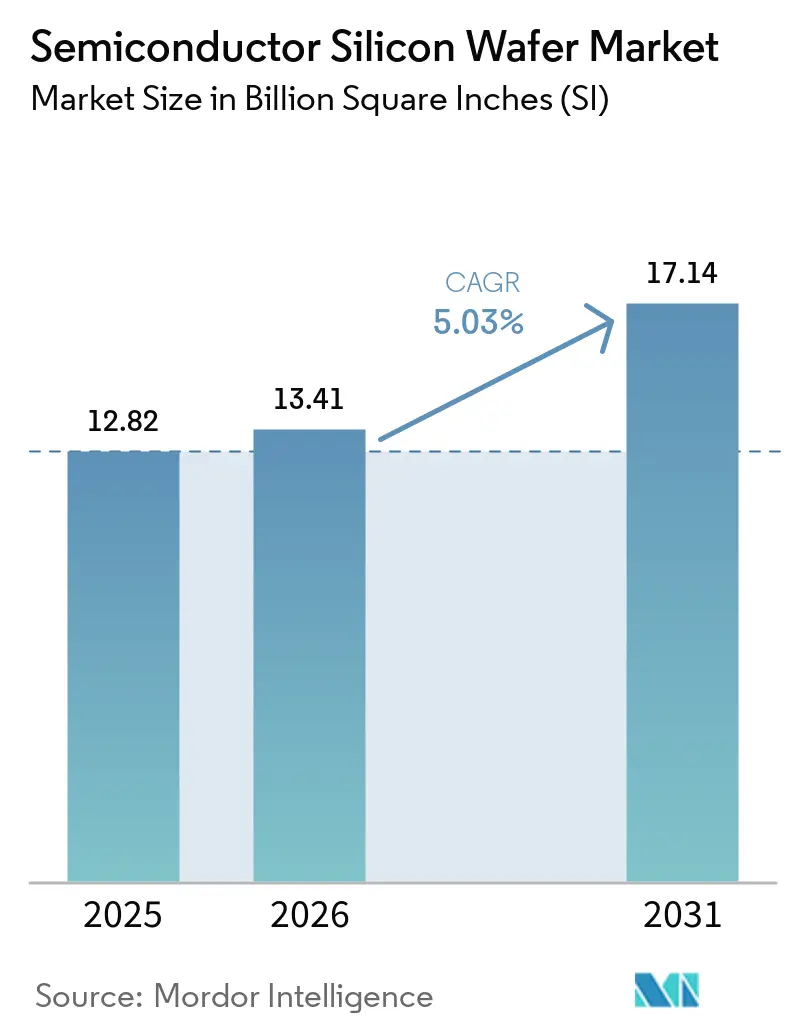
O tamanho do mercado de wafers de silício para semicondutores foi avaliado em 13,41 bilhões de Polegadas Quadradas em 2026 e estima-se que cresça de 14,08 bilhões de Polegadas Quadradas em 2027 para atingir 18,36 bilhões de Polegadas Quadradas até 2032, a um CAGR de 5,45% durante o período de previsão (2027-2032).
A computação avançada, os produtos conectados e a eletrificação de veículos sustentam a demanda, enquanto as expansões de fabricação da China acrescentam ao consumo de substratos. Essas forças favorecem o silício de 300 mm e os substratos específicos por aplicação, mas os encargos de capital podem retardar a conversão de investimentos em fornecimento confiável. Os produtores respondem por meio de investimentos em capacidade, operações regionais e qualificação de clientes que conectam novos ativos às fábricas em operação. Produtores com capacidade qualificada de 300 mm podem atender às fábricas em operação mais rapidamente, enquanto a nova capacidade deve passar pela aceitação do cliente antes de contribuir com fornecimento utilizável.
Principais Conclusões do Relatório
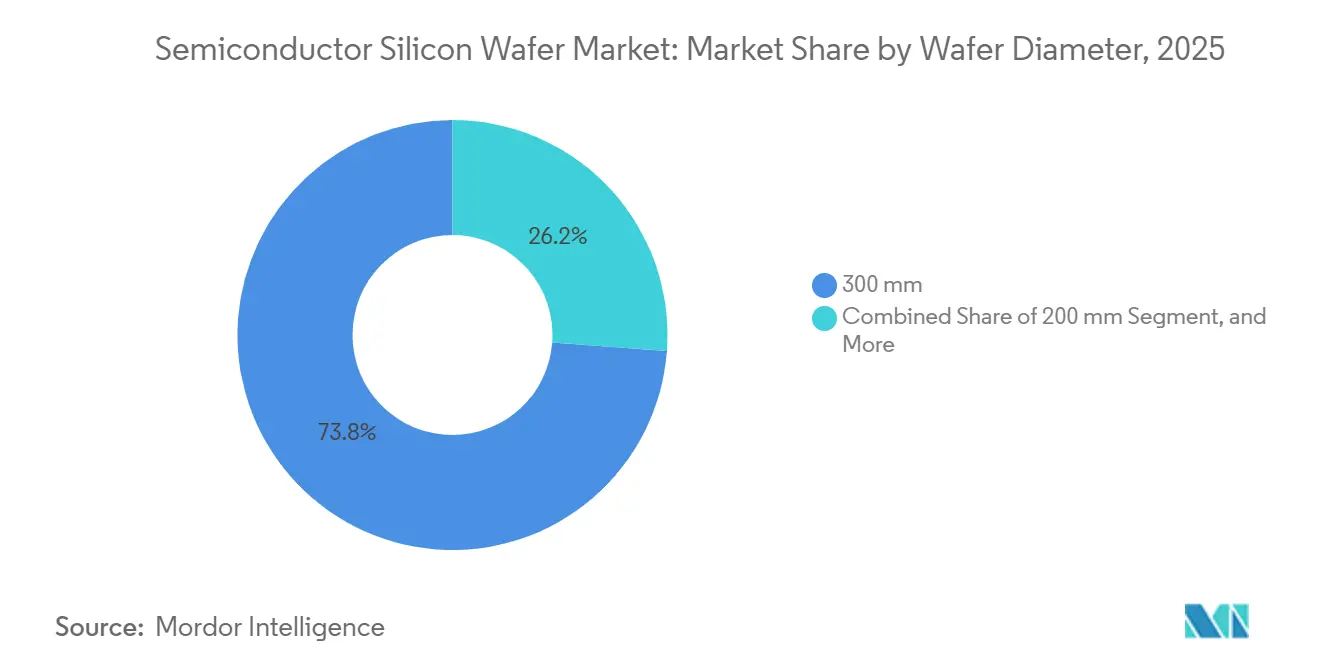
- Por diâmetro de wafer, os wafers de 300 mm lideraram com uma participação de 74,02% no mercado de wafers de silício para semicondutores em 2026 e também têm previsão de crescimento mais rápido, a um CAGR de 5,62% durante 2027-2032.
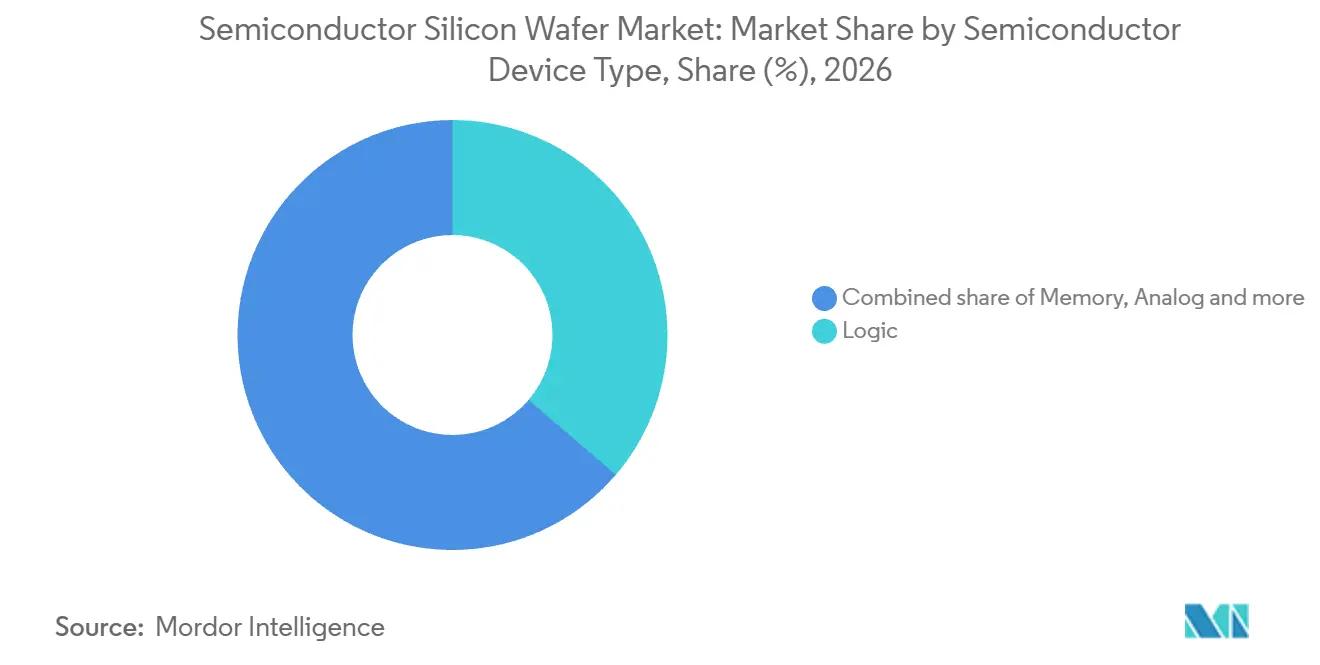
- Entre os tipos de dispositivos semicondutores, o lógico liderou com uma participação de 36,26% em 2026, enquanto o discreto/potência tem projeção de crescimento mais rápido a um CAGR de 6,62% durante 2027-2032.
- Entre os nós tecnológicos, os nós legados acima de 90 nm detiveram a maior participação, de 40,3% em 2026, enquanto os nós avançados abaixo de 7 nm têm previsão de crescimento mais rápido a um CAGR de 7,45% durante 2027-2032.
- Os tipos de wafer foram liderados pelo prime polido, com uma participação de 73,68% do tamanho do mercado de wafers de silício para semicondutores em 2026, enquanto o SOI tem previsão de crescimento mais rápido a um CAGR de 5,9% durante 2027-2032.
- Para as aplicações do usuário final, os eletrônicos de consumo detiveram a maior participação, de 40,95% em 2026, enquanto o automotivo tem previsão de crescimento mais rápido a um CAGR de 8,75% durante 2027-2032.
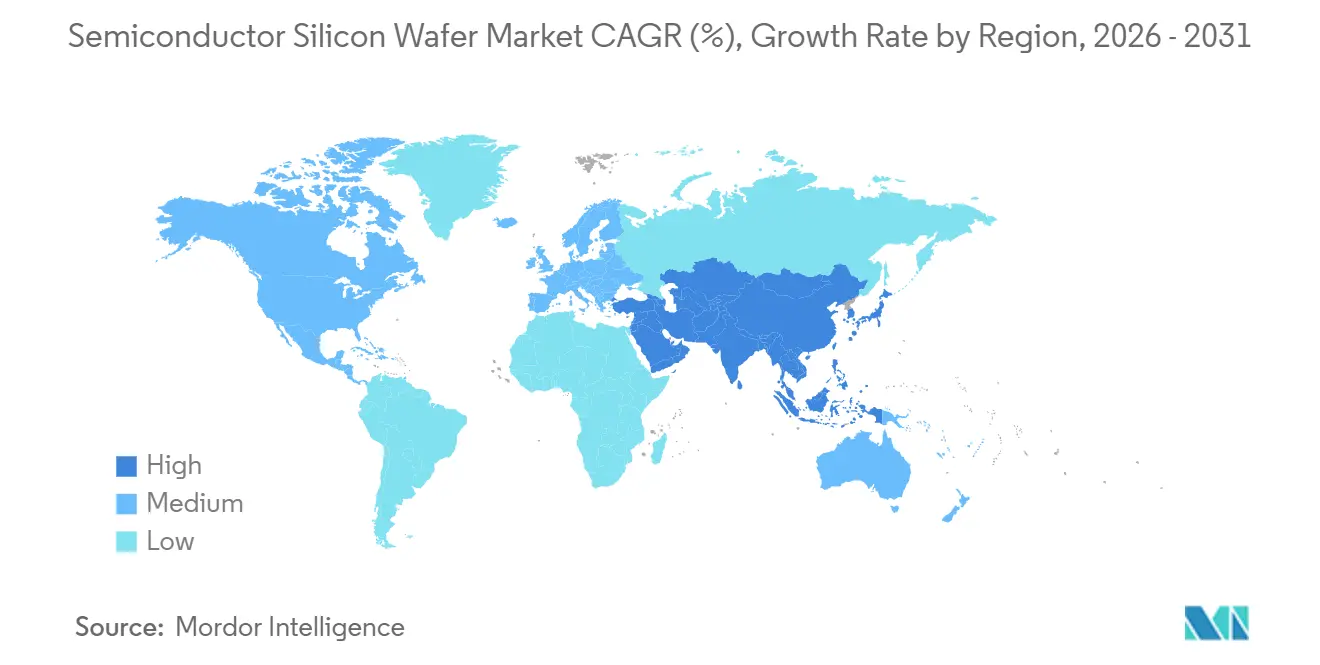
- Geograficamente, a Ásia-Pacífico liderou com uma participação de 78,72% em 2026 e também tem projeção de crescimento mais rápido, a um CAGR de 5,7% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Wafers de 300 mm Proveniente de Fábricas de Lógica Avançada | +3% | Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Proliferação de Dispositivos de Consumo 5G e IoT | +1.4% | República Popular da China | Curto prazo (≤ 2 anos) |
| Crescimento de Semicondutores de Grau Automotivo (VEs e ADAS) | +1% | Europa e sia-Pacífico | Médio prazo (2-4 anos) |
| Construção de Fábricas Subsidiadas pelo Estado na China e no Oriente Médio | +0.9% | República Popular da China | Longo prazo (≥ 4 anos) |
| Escassez nas Linhas de 200 mm de Potência Especial Elevando os Preços Médios de Venda | +0.4% | Ásia-Pacífico, Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Substratos Híbridos SOI e SiC sobre Si Expandindo a Área de Silício | +0.3% | República Popular da China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Wafers de 300 mm de Fundições Lógicas Avançadas
A expansão de fábricas de lógica avançada pode ampliar a base de clientes potenciais para substratos de 300 mm à medida que a demanda por inteligência artificial sustenta programas de fabricação adicionais. Em 5 de maio de 2025, a TSMC Arizona havia concluído a estrutura e a envoltória de sua segunda fábrica de 3 nm e estava equipando a instalação para atender à crescente demanda de clientes de inteligência artificial. Em 15 de outubro de 2026, o CEO da TSMC, C.C. Wei, afirmou que a construção da segunda fábrica do Arizona estava concluída e que a transferência e instalação de equipamentos estavam em andamento. Ele esperava produção em volume no terceiro trimestre de 2027, ligeiramente antes do prazo previsto. Essa expansão esperada coloca a demanda recorrente por substratos dentro do período de previsão, em vez de no marco de equipamento da fábrica em 2025.
Proliferação de Dispositivos de Consumo 5G e IoT
A adoção do 5G pode sustentar a demanda por semicondutores relacionada a dispositivos dentro de uma base de clientes de telecomunicações já estabelecida. A China Mobile Limited reportou 702,3 milhões de clientes de rede 5G no terceiro trimestre de 2026 em estatsticas internas não auditadas do grupo. Reportou um aumento líquido de 44,74 milhões de clientes de rede 5G no primeiro semestre de 2026. A Academia Chinesa de Tecnologia da Informação e Comunicações reportou 123 milhões de remessas de telefones 5G no mercado doméstico da China em janeiro-junho de 2026, alta de 1,7% em relação ao ano anterior. Os fornecedores de wafers ganham exposição por meio de chips para essas remessas de aparelhos, vinculando sua demanda aos volumes de dispositivos juntamente com a base de serviços em expansão da operadora.
Crescimento de Semicondutores de Grau Automotivo (VEs e ADAS)
A oportunidade automotiva se expande quando os veículos elétricos ganham uma participação maior na demanda por novos automóveis. Em janeiro-agosto de 2026, a União Europeia (UE) registrou 1,64 milhão de novos automóveis de passageiros elétricos a bateria, representando 21,7% dos registros de novos automóveis.[1] Essa participação subiu de 15,8% no período correspondente de 2025, indicando uma mudança na demanda por veículos na região. Essa mudança de composição pode criar um canal de demanda para fornecedores que atendem às necessidades de semicondutores de veículos elétricos a bateria. A Renesas citou uma previsão da TechInsights de que o mercado endereçável total de semicondutores automotivos atingiria 1,8 vez seu nível de 2024 até 2030, com crescimento vinculado ao aumento do conteúdo de semicondutores por veículo, de modo que a demanda por chips pode crescer mais rapidamente do que os volumes de veículos.
Construção de Fábricas Subsidiadas pelo Estado na China e no Oriente Médio
As expansões de fábricas apoiadas pelo Estado podem transformar investimentos industriais em demanda por substratos de silício. O aviso de elegibilidade fiscal da China de abril de 2026 incluiu produtores de wafers de silício de pelo menos 8 polegadas entre os fabricantes de materiais-chave e cobriu benefícios especificados de 2025. As empresas previamente listadas que buscavam benefícios para o novo ano precisavam se recadastrar de 7 a 19 de abril de 2026, exceto para a política de IVA de importação parcelado. Separadamente, o Fundo de Investimento da Indústria de Circuitos Integrados Nacional Fase II e a Hefei Industrial Investment detinham participações na ChangXin Xinqiao em março de 2025. O relatório semestral de 2026 do ChangXin Technology Group descreveu a construção da fábrica Hefei Fase II dessa subsidiária como amplamente concluída, com a capacidade aumentando de forma constante. Uma expansão que já é constante pode gerar consumo de wafers antes que o projeto atinja sua escala de produção final.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desafios de Capex e Rendimento para Wafers de 300 mm Ultrafinos | -0.7% | Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Ciclos de Estoque Liderados por DRAM Deprimindo Pedidos | -0.5% | Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Gargalos de Pureza de Cadinho de Quartzo e Polissilício | -0.3% | Ásia-Pacífico, Europa e América do Norte | Médio prazo (2-4 anos) |
| Risco de Substituição de Material por SiC e GaN | -0.2% | Ásia-Pacífico, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Desafios de Capex e Rendimento para Wafers de 300 mm Ultrafinos
Uma nova fábrica pode absorver mais capital do que as operações de um produtor de wafers geram. A Siltronic AG reportou fluxo de caixa líquido negativo em 2025 devido ao elevado dispêndio de capital concentrado em sua nova fábrica em Singapura. No primeiro semestre de 2026, o fluxo de caixa líquido melhorou em relação ao primeiro semestre de 2025, mas permaneceu negativo, enquanto seu dispêndio de capital de 2026 se concentrou nas expansões de capacidade em Singapura e no capex contínuo de estado estacionário. Um produtor pode precisar de suporte financeiro contínuo mesmo após reduzir os gastos, limitando o caixa gerado internamente disponível para outro investimento em fabricação. A consequência comercial é uma potencial lacuna entre as ambições técnicas de capacidade e os recursos disponíveis para sustentar expansões de produção sucessivas.
Ciclos de Estoque Liderados por DRAM Deprimindo Pedidos
Os ciclos de estoque de DRAM podem tornar o timing dos pedidos de wafers mais volátil do que o requisito subjacente de produção de memória. Quando os estoques excedem os níveis pretendidos pelos fabricantes, a redução de estoque pode adiar a reposição mesmo enquanto os dispositivos continuam no processo de fabricação. Para os fornecedores de wafers de silício, isso cria um risco de timing entre a demanda implícita pela produção de memória e os pedidos disponíveis para carregar os ativos de produção. A recuperação na demanda por dispositivos não elimina esse risco de timing até que a reposição seja retomada. Pedidos atrasados podem deixar a capacidade de wafers exposta à memória subutilizada e prolongar o período durante o qual os custos fixos de fabricação devem ser absorvidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Diâmetro de Wafer:
A Demanda por Inteligência Artificial Reforça o Consumo de Grande DiâmetroOs wafers de 300 mm representaram uma participação de 74,02% do tamanho do mercado de wafers de silício para semicondutores em 2026 e são o maior segmento e o de crescimento mais rápido, com um CAGR previsto de 5,62% durante 2027-2032. Em abril-junho de 2026, a SUMCO Corporation reportou um aumento substancial em suas próprias remessas de wafers de silício de 300 mm à medida que a demanda continuou por lógica de ponta e memória usadas em data centers de inteligência artificial.[2] A demanda abrangendo ambas as categorias de dispositivos oferece aos produtores de substratos múltiplas fontes de demanda dentro do mesmo ciclo de investimento em computação. Um fornecedor que atende a ambas as categorias pode ganhar volume por meio de diferentes produtos de chips, mantendo uma dependência comum da infraestrutura de inteligência artificial.
Os wafers de silício polidos de grau prime de 200 mm da Formosa Sumco Technology atendem a produtos de circuitos integrados (CI) de gerenciamento de energia. A empresa reportou que a demanda mais forte por esses CIs havia elevado a utilização em suas fábricas de clientes de 8 polegadas. Ela vinculou a demanda por gerenciamento de energia às especificações de corrente contínua de alta tensão em servidores de inteligência artificial e a aplicações automotivas e industriais. O gerenciamento de energia expõe os wafers de 200 mm da Formosa Sumco Technology à computação, veículos e equipamentos industriais por meio do controle elétrico. A infraestrutura de inteligência artificial pode, portanto, sustentar a demanda por wafers desse fornecedor por meio de circuitos de gerenciamento de energia juntamente com os requisitos de lógica de ponta do setor.

Por Tipo de Dispositivo Semicondutor:
Escala Lógica Atende à Ampla Demanda por EnergiaO lógico foi o maior segmento, representando uma participação de 36,26% da área total de wafers de silício em 2026. A Intel expandiu o Intel 18A para fabricação em alto volume no Arizona e no Oregon em 2025 para semicondutores lógicos de ponta. A fabricação em alto volume em dois locais nos Estados Unidos vincula a produção de lógica de ponta ao consumo sustentado de wafers em fábricas em operação. A expansão da Intel, consequentemente, sustenta os substratos lógicos por meio da escala de fabricação em 2 estados, em vez de apenas por meio de anúncios de processo.
O discreto/potência é o segmento de crescimento mais rápido, com um CAGR previsto de 6,62% durante 2027-2032. A receita do segmento de Sistemas de Energia e Sensores da Infineon cresceu 14% em relação ao trimestre anterior no terceiro trimestre do ano fiscal de 2026, encerrado em 30 de junho de 2026. O aumento foi impulsionado principalmente pela crescente demanda por produtos para servidores e data centers de inteligência artificial. O segmento abrange semicondutores de potência e seu controle, juntamente com sensores, produtos de radiofrequência e controladores USB. Para os fornecedores de wafers discretos/de potência, a demanda relevante se concentra no fornecimento de energia de silício dentro da infraestrutura de computação, uma aplicação mais restrita do que o segmento de relatório mais amplo da Infineon.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Nó Tecnológico:
Processos Estabelecidos Mantêm Profundidade ComercialOs nós legados acima de 90 nm representaram uma participação de 40,3% no mercado de wafers de silício para semicondutores em 2026, tornando-os o maior segmento. A X-FAB dobrou as entregas de wafers de sua tecnologia BCD-em-SOI de 180 nm em 2025, enquanto clientes existentes e novos selecionaram o processo para projetos adicionais. A fundição também descreveu continuidade de fornecimento superior a 15 anos, especialmente para tecnologias automotivas e industriais, apoiada por fornecimento duplo para nós de processo-chave. A seleção de novos projetos e a disponibilidade estendida de processos podem sustentar o consumo de substratos em torno de designs estabelecidos, de modo que a demanda por wafers de nó legado persiste em torno de designs automotivos e industriais que não precisam das menores geometrias.
Os nós avançados abaixo de 7 nm, incluindo 5 nm, 3 nm e 2 nm, são o segmento de crescimento mais rápido, com um CAGR previsto de 7,45% durante 2027-2032. A TSMC iniciou a produção em volume de seu processo de chip N2 de 2 nm em Taiwan no quarto trimestre de 2025. A produção comercial conecta a tecnologia à atividade de fábricas em operação e ao consumo recorrente de wafers além da fase de desenvolvimento. Como esse marco precedeu o período de previsão, o consumo adicional de substratos pode se desenvolver por meio do uso de fabricação mais amplo de um processo já comercial, em vez de depender inteiramente de sua introdução inicial.
Por Tipo de Wafer:
Escala Polida e Conectividade Óptica DivergemOs wafers prime polidos foram o maior segmento, detendo uma participação de 73,68% em 2026. Para designs lógicos, de memória ou analógicos construídos em um wafer de silício bulk inicial, o polimento prime prepara a superfície para o processamento posterior de dispositivos. Uma fábrica se beneficia de uma camada isolante ou estrutura epitaxial somente quando seu processo de dispositivo requer essa arquitetura. Os fornecedores de prime polido, consequentemente, atendem ao requisito de silício bulk subjacente, com sua oportunidade comercial baseada em wafers acabados repetíveis para designs estabelecidos, enquanto substratos especializados atendem a diferentes necessidades de dispositivos.
O silício sobre isolante (SOI) é o segmento de crescimento mais rápido, com um CAGR previsto de 5,9% durante 2027-2032. As vendas de Fotônica-SOI da Soitec S.A. dobraram em relação ao ano anterior no primeiro trimestre do ano fiscal de 2027, encerrado em 28 de junho de 2026, impulsionadas por volumes para conectividade óptica de data centers de inteligência artificial. Em 2 de setembro de 2026, a empresa esperava que a receita de Fotônica-SOI do ano fiscal de 2027 fosse de 2,5 a 3 vezes seu nível do ano fiscal de 2026, com a perspectiva original assumindo nenhuma perturbação material no mercado de inteligência artificial. A conectividade óptica, portanto, cria uma fonte adicional de demanda por substratos proveniente do investimento em inteligência artificial, com a demanda vinculada ao movimento de dados dentro da infraestrutura de computação.
Por Aplicação do Usuário Final:
Escala de Dispositivos Atende à Eletrificação de VeículosOs eletrônicos de consumo foram o maior segmento, detendo uma participação de 40,95% em 2026. A Divisão DX da Samsung Electronics produziu 214,3 milhões de smartphones em 2025, com principais locais de produção na Coreia do Sul, Vietnã, Índia e Brasil. Essa substancial base de produção downstream sustenta a demanda por substratos por meio do conteúdo de semicondutores necessário em toda a fabricação de dispositivos de alto volume, conferindo às aplicações de consumo considerável influência sobre o consumo de wafers. Com os principais locais de montagem distribuídos por 4 países, a demanda por wafers segue as fábricas que fabricam os chips, e não as plantas que montam os telefones.
O automotivo é o segmento de crescimento mais rápido, com um CAGR previsto de 8,75% durante 2027-2032. As vendas de wafers FD-SOI automotivos da Soitec S.A. aumentaram em relação ao ano anterior no primeiro trimestre do ano fiscal de 2027, encerrado em 28 de junho de 2026, principalmente por meio de volumes maiores. Suas vendas de Power-SOI também aumentaram em relação ao ano anterior naquele trimestre, impulsionadas por volumes maiores de 200 mm, com aplicações em sistemas de gerenciamento de bateria de veículos elétricos e sistemas de controle de energia. Essas linhas de produtos separadas conectam a demanda por eletrônicos veiculares tanto às funções de processamento quanto ao controle elétrico. As linhas FD-SOI e Power-SOI da Soitec S.A. mostram que a eletrificação de veículos recorre a substratos separados para processamento de radar e controle e para gerenciamento de bateria e energia.
Análise Geográfica
Mercado de Wafers de Silício para Semicondutores da Ásia-Pacífico
A Ásia-Pacífico deteve uma participação de 78,72% no mercado de wafers de silício para semicondutores em 2026 e tem previsão de crescimento mais rápido, a um CAGR de 5,7% durante 2027-2032. As operações de fabricação de chips da Hua Hong Semiconductor com base na China remeteram 5,38 milhões de wafers processados equivalentes a 8 polegadas em 2025, alta de 18,5% em relação ao ano anterior. No restante da Ásia-Pacífico, a X-FAB abriu uma linha de fabricação em Sarawak, Malásia, em setembro de 2025. Reportou expansão gradual da produção lá em fevereiro de 2026. Os ganhos de produção em uma fundição em operação como a Hua Hong adicionam demanda por wafers sem aguardar novas instalações.
A América do Norte e a Europa oferecem adições distintas de fornecimento por meio de investimentos concluídos em fabricação de wafers. A GlobalWafers America, subsidiária da GlobalWafers Co., Ltd., inaugurou sua instalação totalmente integrada de wafers de silício para semicondutores de 300 mm em Sherman, Texas, nos Estados Unidos, em maio de 2025.[3] No restante da Europa, a expansão de Vantaa da Okmetic Oy iniciou a produção em volume no início de 2026, com foco no crescimento de cristais de 200 mm e wafers polidos em um e dois lados na Finlândia. Esses investimentos abordam diferentes diâmetros e necessidades de produção, portanto, sua relevância comercial reside nas capacidades específicas de substrato adicionadas localmente e nas alternativas resultantes disponíveis para os fabricantes de semicondutores que buscam esses tipos de wafer.
A América do Sul e o Oriente Médio e África participam por meio de diferentes estágios da produção de semicondutores. No Brasil, a operação de São Leopoldo da HT Micron realiza encapsulamento e testes de semicondutores para a indústria eletroeletrônica. A Intel operou uma fábrica de produção usando Intel 7 em Israel em 2025, situando a fabricação de chips no Oriente Médio e África. O trabalho da HT Micron ocorre após a fabricação de wafers, enquanto a fábrica israelense da Intel está no estágio em que os insumos de wafers são consumidos, de modo que o exemplo do Oriente Médio aponta diretamente para a demanda por wafers.
Estrutura Regulatória e Perspectivas
Esta comparação considera jurisdições selecionadas do ponto de vista de um fabricante que investe localmente em wafers de silício para semicondutores de pelo menos 8 polegadas de diâmetro. Créditos de investimento, regras de depreciação e alívio condicional de direitos de importação afetam diferentes partes dos requisitos de caixa de um projeto. Para um produtor que avalia um local de fabricação, a duração e a janela de elegibilidade do suporte podem importar tanto quanto seu benefício financeiro nominal.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China |
|---|---|---|---|
| Autoridade principal | Receita Federal dos Estados Unidos | Administrações fiscais estaduais dos Länder | Comissão Nacional de Desenvolvimento e Reforma e departamentos nacionais de coavaliação |
| Principais instrumentos ou direção | Crédito de investimento da Seção 48D, incluindo produção qualificada de wafers de semicondutores | Depreciação de equipamentos para investimentos qualificados de 1º de julho de 2025 a 31 de dezembro de 2027; cortes no imposto sobre sociedades promulgados em 2028-2032 | Alívio condicional de direitos de importação para produtores listados de wafers de pelo menos 8 polegadas de diâmetro, até 31 de dezembro de 2030 |
| Efeito comercial | Crédito de 35% sobre propriedade tangível, depreciável ou amortizável, de uso original, integral à fabricação e colocada em serviço após 2025 | Deduções fiscais antecipadas por meio de depreciação pelo método do saldo decrescente | Alívio de direitos para insumos elegíveis de uso próprio, materiais e sistemas de sala limpa e peças sobressalentes de equipamentos quando bens domésticos não estão disponíveis ou não atendem às necessidades de desempenho |
| Atratividade atual da política | Alto | Médio | Médio |
| Direção futura da atratividade da política | Em consolidação | Em flexibilização | Em consolidação |
| Fonte: Mordor Intelligence | |||
A classificação Alta dos Estados Unidos reflete seu crédito de investimento qualificado, enquanto Em consolidação reflete a exclusão promulgada de propriedade cuja construção começa após 31 de dezembro de 2026. A classificação Média da Alemanha reflete deduções aceleradas, com Em flexibilização baseada em reduções promulgadas no imposto sobre sociedades de 15% para 10% em 5 etapas anuais de 2028 a 2032. A classificação Média da China reflete alívio condicional sobre importações elegíveis, com Em consolidação vinculado ao término programado do programa em 31 de dezembro de 2030.
Etapas da Cadeia de Valor
A cadeia de valor compara a purificação de matéria-prima, o crescimento de cristais, o acabamento de wafers e o processamento epitaxial específico por aplicação. A WACKER colocou uma linha de limpeza em operação em Burghausen em maio de 2025, aumentando sua capacidade de polissilício de grau semicondutor hiperpuro em mais de 50%. Esse investimento ilustra como o fornecimento de matéria-prima de semicondutor utilizável depende da capacidade de limpeza, bem como da quantidade de material que entra na cadeia de produção.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de polissilício de grau semicondutor | Produtores de polissilício como WACKER, Hemlock e Tokuyama | Vendas de polissilício de grau semicondutor | Atingir a pureza necessária da matéria-prima | Expandir a capacidade de limpeza juntamente com o fornecimento de material |
| Crescimento de lingote de cristal único | Fabricantes integrados de wafers como SK Siltron Co., Ltd. e Shin-Etsu Chemical Co., Ltd. | Vendas de wafers incorporando capacidade de crescimento de cristal | Estabelecer a qualidade do cristal antes da conversão do wafer | Validar as condições de crescimento antes de escalar o processamento downstream |
| Fatiamento, polimento e limpeza | Fabricantes de wafers como SK Siltron Co., Ltd., Shin-Etsu Chemical Co., Ltd. e SUMCO Corporation | Vendas de wafers de silício acabados | Dependência de fornecimento substancial de água purificada | Reutilizar o rejeito de purificação e coletar a água de enxágue dos wafers para reciclagem |
| Crescimento epitaxial específico por aplicação | Fabricantes de wafers epitaxiais como SK Siltron Co., Ltd. | Vendas de wafers epitaxiais | Combinar a camada adicionada ao processo de dispositivo pretendido | Validar as condições de crescimento epitaxial para a aplicação-alvo |
| Fonte: Mordor Intelligence | ||||
A SUMCO Corporation utiliza o rejeito do tratamento de água como água de resfriamento em plantas no Japão e no exterior e coleta a água de enxágue de wafers para reciclagem. A montante, a Tokuyama realizou uma cerimônia de inauguração de sua nova planta de polissilício de grau semicondutor no Vietnã em 13 de agosto de 2026. Afirmou que sua operadora de propriedade integral, TOKUYAMA VIETNAM CO., LTD., prosseguiria com operações de teste e verificação de qualidade. Os próximos marcos operacionais da planta, portanto, dizem respeito a testes e verificação de qualidade, colocando a preparação upstream ao lado da expansão de fábricas de wafers.
Cenário Competitivo
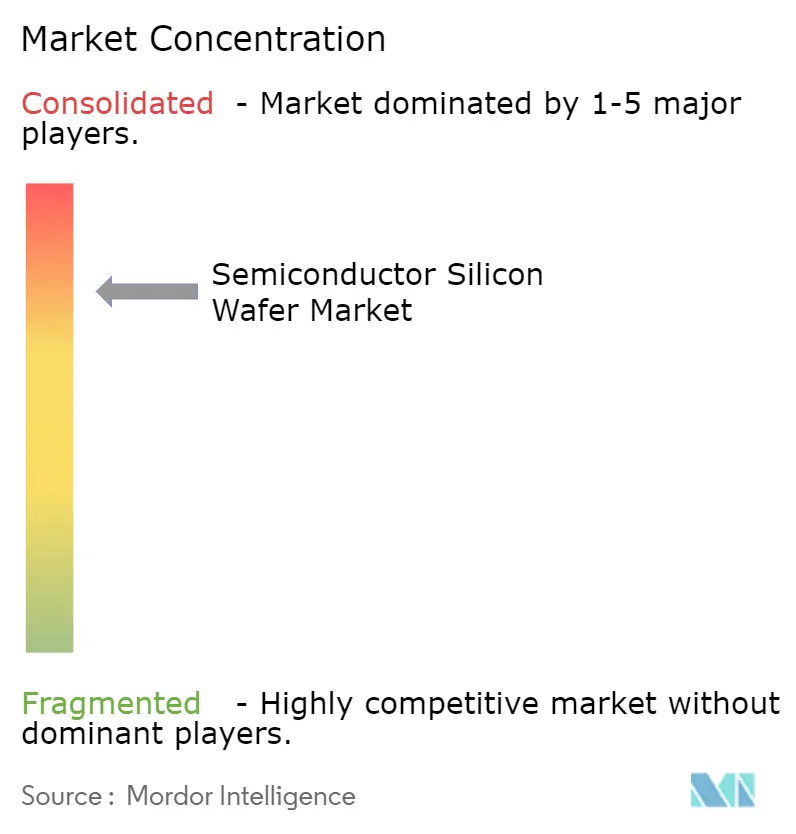
A Shin-Etsu Chemical Co., Ltd., a SUMCO Corporation, a GlobalWafers Co., Ltd., a Siltronic AG e a SK Siltron Co., Ltd. formam o núcleo estabelecido de uma base de fornecedores de wafers de silício relativamente concentrada. A Shin-Etsu Chemical Co., Ltd. também fornece materiais para semicondutores, incluindo fotorresistentes e blanks de fotomáscara, juntamente com wafers de silício. Em julho de 2026, a Doosan Corporation assinou um acordo para adquirir 70,6% da SK Siltron Co., Ltd. da SK. Se concluída, a compra de 70,6% daria a um grupo industrial uma participação majoritária em um produtor existente e adicionaria estratégia de propriedade à concorrência sobre investimento em fabricação.
As estratégias de capacidade enfrentam diferentes condições de demanda entre diâmetros de wafer e gerações de produtos. No ano fiscal de 2025, a SUMCO Corporation reportou forte demanda por wafers de 300 mm de ponta associados à produção de semicondutores de inteligência artificial, enquanto as remessas de wafers de 200 mm e menores foram lentas. Durante esse ano, realizou investimentos de capital para aumentar sua capacidade de produção de wafers de silício de 300 mm de ponta e reportou um aumento no encargo de depreciação. A seleção de produtos molda a economia de expansão, porque o investimento em uma aplicação em crescimento pode fortalecer a posição de um fornecedor enquanto cria custos de ativos que a produção e as vendas futuras devem suportar.
A qualificação e a economia de localização vinculada a políticas provavelmente moldarão a próxima fase da concorrência. A GlobalWafers Co., Ltd. reportou forte desempenho de receita proveniente de expansões brownfield na Ásia e na Dinamarca em 2025, enquanto novas fábricas na Itália e nos Estados Unidos aceleraram a qualificação de clientes. Em maio de 2025, afirmou que esperava adicionar as fases 3 e 4 de Sherman, citando demanda de mercado, tarifas e suporte do governo dos Estados Unidos. A política pode afetar a economia de localização de um investimento, enquanto a aceitação do cliente determina se esse local se torna uma fonte utilizável de wafers. Um concorrente que inicia uma fábrica regional deve, portanto, competir contra o progresso de qualificação reportado pela GlobalWafers Co., Ltd., bem como contra suas ambições de expansão anunciadas.
Líderes do Setor de Wafers de Silício para Semicondutores
-
Shin-Etsu Chemical Co., Ltd.
-
SUMCO Corporation
-
GlobalWafers Co., Ltd.
-
Siltronic AG
-
SK Siltron Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Wafer de Silício para Semicondutores Empresas cobertas neste relatório
- Shin-Etsu Chemical Co., Ltd.
- SUMCO Corporation
- GlobalWafers Co., Ltd.
- Siltronic AG
- SK Siltron Co., Ltd.
- Soitec S.A.
- Okmetic Oy
- Wafer Works Corporation
- Episil-Precision Inc.
- National Silicon Industry Group (NSIG)
- Shanghai Simgui Technology Co., Ltd.
- Zhonghuan Advanced Semiconductor Materials Co., Ltd.
- Zhejiang Jingsheng Mechanical and Electrical Co., Ltd.
- Zing Semiconductor Corporation
- GRINM Semiconductor Materials Co., Ltd.
- Topsil GlobalWafers A/S
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam o fornecimento de wafers específicos por aplicação com as necessidades de sequenciamento de expansões de fabricação em perspectiva. A SEMI esperava que 20 novas fábricas ou linhas de produção de 300 mm iniciassem a construção em todo o mundo em 2026 e 18 em 2027, excluindo instalações dedicadas exclusivamente a pesquisa e desenvolvimento. Esse pipeline de construção cria uma base de clientes potenciais para os fornecedores de wafers, com valor comercial dependente da tradução de planos de fabricação individuais em fornecimento adequado de substratos.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento de wafers para lógica de ponta | Construção prospectiva de fábricas de 300 mm em 2026-2027 | Fabricantes de lógica que utilizam wafers de 300 mm | Desenvolver wafers em torno dos requisitos de qualidade de processo do cliente | Adequar a qualidade do substrato ao processo pretendido | Fornecedores de wafers lógicos como a SUMCO Corporation |
| Fornecimento de substrato específico para memória | Locais de fabricação adicionais criam relações de fornecimento em perspectiva | Fabricantes de memória que utilizam wafers de 300 mm | Combinar o fornecimento de wafers de memória com suporte técnico específico por aplicação | Atender aos requisitos de qualidade do processo de memória e de continuidade de fornecimento | Fornecedores de wafers de memória como a SUMCO Corporation |
| Fornecimento escalonado de wafers para expansões de novas linhas | A construção prevista precede a demanda de produção subsequente | Operadores de novas fábricas e linhas de produção de 300 mm | Escalonar os compromissos de wafers em torno dos marcos de produção | Timing incerto entre a construção e o consumo sustentado de wafers | Produtores de wafers com capacidades relevantes de suporte ao fornecimento, como a SUMCO Corporation |
| Fonte: Mordor Intelligence | |||||
A abertura central é conectar o processo de fabricação pretendido de um cliente com um caminho credível desde o fornecimento inicial de wafers até o consumo sustentado. O desenvolvimento específico por produto aborda a aplicação lógica ou de memória, enquanto os compromissos escalonados podem limitar a exposição a uma incompatibilidade entre o progresso da construção e a prontidão para a produção. A previsão da SEMI conta os inícios de construção, portanto, a demanda recorrente por wafers depende de expansões de produção posteriores.
Desenvolvimentos industriais recentes em Mercado de Wafer de Silício para Semicondutores
- Set 2026: A GlobalWafers Co., Ltd. reiniciou parcialmente suas operações em Novara, Itália, após um incêndio na linha de 8 polegadas. O fatiamento e a epitaxia foram retomados, e as remessas de epitaxia começaram enquanto certas operações downstream estavam sendo reconstruídas.
- Jul 2026: A Doosan Corporation assinou um acordo para adquirir uma participação de 70,6% na SK Siltron Co., Ltd. da SK.
- Abr 2026: A Wafer Works Corporation produziu o primeiro lingote de cristal em sua nova Planta de Erlin em Taiwan em 30 de abril, colocando a instalação em produção ativa de lingotes vinculada a seus planos de fabricação de wafers de silício de 12 polegadas.
Mercado de Wafer de Silício para Semicondutores Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de wafers de silício para semicondutores mede as remessas anuais de área de wafers de silício para fabricação de dispositivos semicondutores, em polegadas quadradas. As remessas em todo o mundo são classificadas por diâmetro de wafer, tipo de dispositivo, nó tecnológico, tipo de wafer, aplicação do usuário final e geografia.
Exclusões de escopo: Polissilício e lingotes de silício vendidos como matéria-prima ou material intermediário, wafers de semicondutores compostos não silício e dispositivos semicondutores acabados são excluídos.
Visão Geral da Segmentação
- Por Diâmetro do Wafer
- ≤150mm
- 200 mm
- 300mm
- Por Tipo de Dispositivo Semicondutor
- Lógico
- Memória
- Analógico
- Discreto/Potência
- Outros Tipos de Dispositivos Semicondutores (Optoeletrônica, Sensores, Micro)
- Por Nó Tecnológico
- Mercado de Wafer de Nó Avançado (<7nm incluindo 5nm, 3nm e 2nm)
- Mercado de Wafer de Nó Maduro (28nm-65nm)
- Mercado de Wafer de Nó Legado (>90nm)
- Por Tipo de Wafer
- Prime Polido
- Epitaxial
- Silício sobre Isolante (SOI)
- Silício Especial (Alta Resistividade, Potência, Grau de Sensor)
- Por Aplicação do Usuário Final
- Eletrônicos de Consumo
- Dispositivos Móveis e Smartphones
- PCs e Servidores
- Industrial
- Telecomunicações
- Automotivo
- Outras Aplicações do Usuário Final
- Eletrônicos de Consumo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Taiwan
- Restante da Ásia-Pacífico
- América do Sul
- Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como os lançamentos de remessas de wafers de silício da Associação do Setor A fornecem totais e tendências globais de remessas de área, os relatórios baseados no WSTS da Associação Europeia da Indústria de Semicondutores rastreiam a demanda por semicondutores por produto e geografia, os avisos de concessão do Departamento de Comércio dos Estados Unidos no âmbito do programa CHIPS identificam projetos e locais de capacidade de wafers, e os materiais de relações com investidores da SUMCO Corporation divulgam capacidade do fornecedor, investimento e condições do negócio de wafers.
Arquivamentos suplementares de fornecedores de wafers e relatórios anuais, juntamente com relatórios comerciais de semicondutores de boa reputação, podem esclarecer desenvolvimentos de produção, remessa e instalações em relação às divulgações de empresas públicas. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Um plano de trabalho de campo pode incluir entrevistas ou pesquisas estruturadas com produtores de wafers de silício, fabricantes de semicondutores e especialistas em aquisição ou processo de fábricas, juntamente com analistas de mercado e do setor com conhecimento relevante de remessas. As perguntas testariam evidências secundárias sobre tipo de wafer, composição de diâmetro, demanda por aplicação, timing de capacidade, utilização de fábricas e condições de pedidos, com cada estimativa verificada em relação à área de responsabilidade direta do respondente. Quando evidências estiverem ausentes ou inconsistentes, o analista registraria a entrada não resolvida, buscaria esclarecimentos de um respondente relevante quando viável e a triangularia com evidências de remessa, empresa e capacidade antes de utilizá-la.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 18% | Ásia-Pacífico: 50% |
| Nível médio: 45% | Líderes funcionais/de unidade: 36% | EMEA: 20% |
| Empresas menores: 20% | Gerentes: 46% | Américas: 30% |
Dimensionamento do Mercado e Previsão
O modelo estima a área global anual de remessas de wafers em polegadas quadradas a partir de uma visão de cima para baixo das remessas de wafers de silício de grau semicondutor, verificando então totais selecionados em relação às divulgações de remessas de fornecedores, séries de remessas reportadas e evidências de capacidade ou volume de wafers de fornecedores amostrados. Os indicadores relevantes incluem a utilização de fábricas e os inícios de wafers como sinais de consumo de substratos de curto prazo, adições de capacidade e timing de qualificação como sinais de quando o fornecimento pode suportar maior crescimento de remessas, demanda em dispositivos lógicos, de memória, analógicos e de potência para orientar a composição de dispositivos, e atividade de mercado final em computação, automotivo, industrial e telecomunicações para interpretar mudanças nessas categorias de dispositivos. Os analistas derivam as participações de segmento de evidências reportadas de remessas e produção de wafers, divulgações de composição de fornecedores e fábricas, e entrevistas ou pesquisas que verificam como a demanda por diâmetro, tipo de wafer, nó, tipo de dispositivo e aplicação se relaciona com a área de wafer. Essas classificações dividem a mesma área remetida e não adicionam receita do fabricante de dispositivos.
Métodos de séries temporais como ARIMA ou suavização exponencial podem estabelecer uma linha de base de remessas, com análise de cenários usada quando expansões de fábricas, recuperação de utilização ou ciclos de estoque poderiam mudar o caminho. O analista pode comparar essa previsão com sinais de crescimento de planos de capacidade, remessas de wafers e demanda por semicondutores, verificando então as suposições em nível de variável com respondentes primários relevantes sem tratar nenhum indicador único como uma medida direta de área de wafer. Se as divulgações não cobrirem todos os fornecedores ou classes de produtos, o modelo pode reter a série observada, estimar a parte não coberta a partir de evidências documentadas de remessa, capacidade e composição, e testar o efeito de suposições alternativas. Verificações seletivas de baixo para cima podem acumular remessas de fornecedores divulgadas ou comparar o volume de wafers amostrado com capacidade e utilização, com lacunas reconciliadas com o total global de remessas em vez de tratadas como uma estimativa completa de mercado de baixo para cima.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam os totais de remessas e as tendências de segmento entre estatísticas de associações, divulgações de fornecedores, anúncios de capacidade e evidências primárias, verificando então se sinais independentes como utilização de fábricas, timing de investimento e demanda por dispositivos suportam a mesma direção. Eles investigam saltos inexplicados, unidades inconsistentes, contagens duplicadas de remessas e variância material entre séries de fontes, documentam a resolução e encaminham estimativas revisadas por uma segunda revisão de analista e revisão editorial final. Os analistas recontactam os respondentes quando uma entrada material conflita com divulgações posteriores ou uma expansão planejada muda, atualizam o modelo anualmente, atualizam-no entre ciclos anuais após eventos materiais de mercado e concluem uma revisão fresca de fontes e cálculos antes da entrega.
Estimativa do Mercado de Wafers de Silício para Semicondutores da Mordor Intelligence Comparada com Outras Estimativas Publicadas
O mercado global de wafers de silício para semicondutores mede as remessas anuais de área de wafers de silício para fabricação de dispositivos semicondutores, em polegadas quadradas. Os indicadores relevantes incluem a utilização de fábricas e os inícios de wafers como sinais de consumo de substratos de curto prazo, adições de capacidade e timing de qualificação como sinais de quando o fornecimento pode suportar maior crescimento de remessas, demanda em dispositivos lógicos, de memória, analógicos e de potência para orientar a composição de dispositivos, e atividade de mercado final em computação, automotivo, industrial e telecomunicações para interpretar mudanças nessas categorias de dispositivos.
Os principais impulsionadores de lacunas são abordados por meio de um limite de transação consistente, insumos de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Os analistas triangulam os totais de remessas e as tendências de segmento entre estatísticas de associações, divulgações de fornecedores, anúncios de capacidade e evidências primárias, verificando então se sinais independentes como utilização de fábricas, timing de investimento e demanda por dispositivos suportam a mesma direção.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 14,08 bilhões de Polegadas Quadradas (2027) | |
| Associação do Setor A | 15,48 bilhões de Polegadas Quadradas (2028) | Com sua base de 2028, esta estimativa está 9,9% acima do valor de 2027 deste relatório de 14,08 bilhões de Polegadas Quadradas, 1 ano antes. A previsão cobre um ano de remessa posterior, enquanto exclui wafers não polidos e recuperados de seu total reportado. |
| Consultoria de Materiais B | 13,08 bilhões de Polegadas Quadradas (2025) | Com sua base de 2025, esta estimativa está 7,1% abaixo do valor de 2027 deste relatório de 14,08 bilhões de Polegadas Quadradas, 2 anos depois. Sua previsão de remessa anterior e o crescimento contínuo declarado de remessas apontam para um nível inferior a uma estimativa de ano posterior. |
A Mordor Intelligence vincula a estimativa à cobertura definida e ao modelo de demanda do estudo. Os analistas triangulam os totais de remessas e as tendências de segmento entre estatísticas de associações, divulgações de fornecedores, anúncios de capacidade e evidências primárias, verificando então se sinais independentes como utilização de fábricas, timing de investimento e demanda por dispositivos suportam a mesma direção.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de wafers de silício para semicondutores e a previsão de crescimento?
O tamanho é de 14,08 bilhões de Polegadas Quadradas em 2027 e tem previsão de atingir 18,36 bilhões de Polegadas Quadradas até 2032, com um CAGR de 5,45% durante 2027-2032.
O que está impulsionando a demanda por wafers de silício para semicondutores?
A computação avançada, a adoção do 5G e a eletrificação de veículos sustentam a demanda. A China Mobile Limited reportou 702,3 milhões de clientes de rede 5G para o grupo no terceiro trimestre de 2026, usando estatísticas internas não auditadas.
Qual diâmetro de wafer lidera o setor?
Os wafers de 300 mm lideraram com uma participação de 74,02% em 2026 e têm previsão de crescimento a um CAGR de 5,62% durante 2027-2032.
Quais empresas são os principais fornecedores de wafers de silício?
Os principais fornecedores incluem Shin-Etsu Chemical Co., Ltd., SUMCO Corporation, GlobalWafers Co., Ltd., Siltronic AG e SK Siltron Co., Ltd.
O que poderia desacelerar o crescimento do fornecimento de wafers de silício?
A expansão intensiva em capital pode restringir os fornecedores. A Siltronic AG reportou fluxo de caixa líquido melhorado, mas negativo no primeiro semestre de 2026, enquanto seus gastos de capital de 2026 se concentraram na expansão de capacidade em Singapura e no capex contínuo de estado estacionário.
Qual região lidera a demanda por wafers de silício?
A Ásia-Pacífico liderou com uma participação de 78,72% em 2026 e tem previsão de crescimento mais rápido a um CAGR de 5,7% durante 2027-2032.