
Tamanho e Participação do Mercado de Sistema de Autoatendimento
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
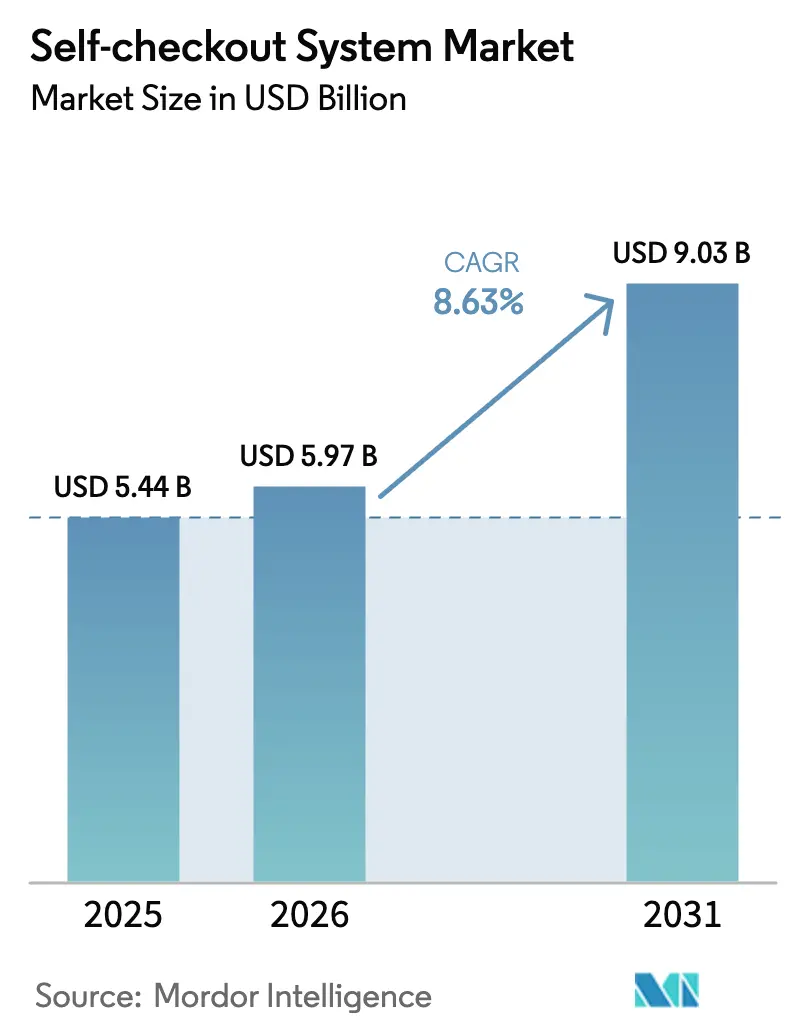
| Tamanho do Mercado (2026) | 5.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.63 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
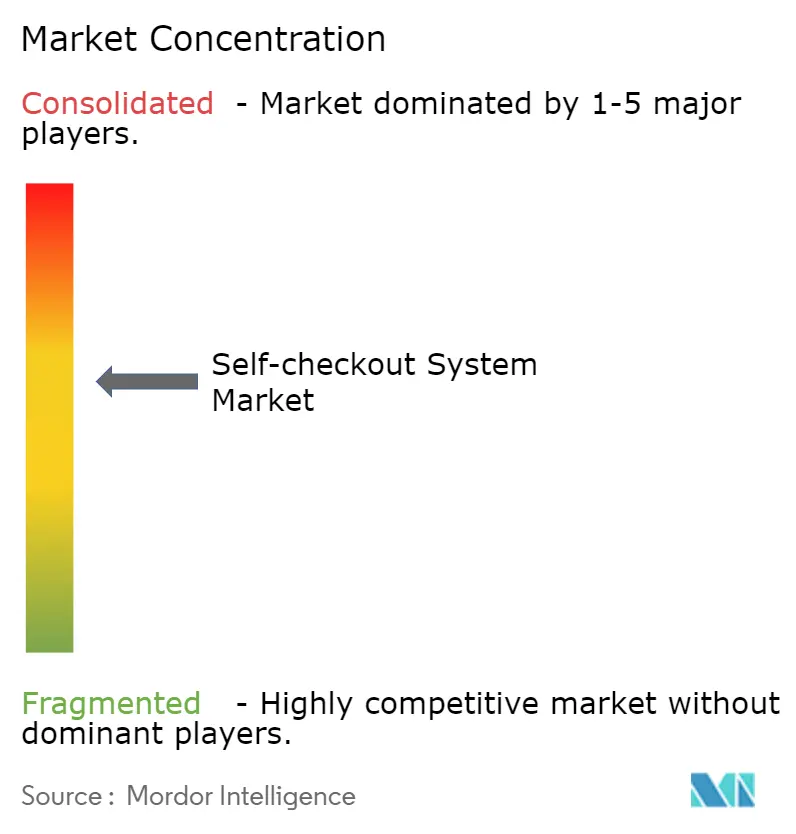
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistema de Autoatendimento por Mordor Intelligence
O tamanho do mercado de sistema de autoatendimento está projetado em USD 5,44 bilhões em 2025, USD 5,97 bilhões em 2026, e deve atingir USD 9,03 bilhões até 2031, crescendo a um CAGR de 8,63% de 2026 a 2031. Esses ganhos decorrem do estreitamento dos mercados de trabalho, da crescente adoção de carteiras digitais e da necessidade dos varejistas de maior fluxo no atendimento ao cliente. O hardware ainda ancora as implantações, mas a margem agora migra para software, análises e serviços gerenciados que reduzem fraudes e integram dados de fidelidade. Startups de visão computacional comprimiram o tempo de leitura para menos de 10 segundos, oferecendo aos varejistas um caminho para recuperar espaço no piso de vendas e realocar funcionários. Ao mesmo tempo, a publicidade veiculada nas telas dos quiosques está convertendo o que antes era um centro de custo puro em um ativo combinado de economia de mão de obra e receita de mídia.
Principais Conclusões do Relatório
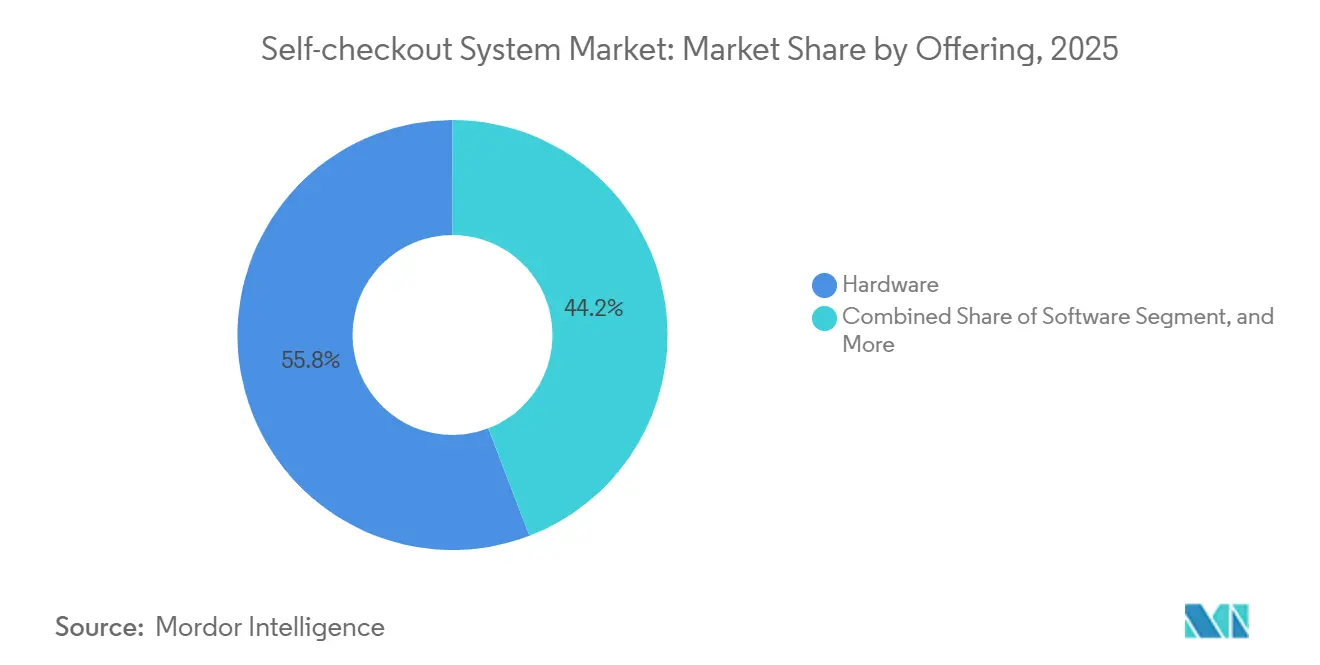
- Por oferta, o hardware liderou com 55,83% da participação do mercado de sistema de autoatendimento em 2025, enquanto os serviços devem crescer a um CAGR de 11,31% até 2031.
- Por tipo de transação, as faixas baseadas em dinheiro detinham 61,79% do tamanho do mercado de sistema de autoatendimento em 2025, enquanto as faixas sem dinheiro estão projetadas para expandir a um CAGR de 12,02%.
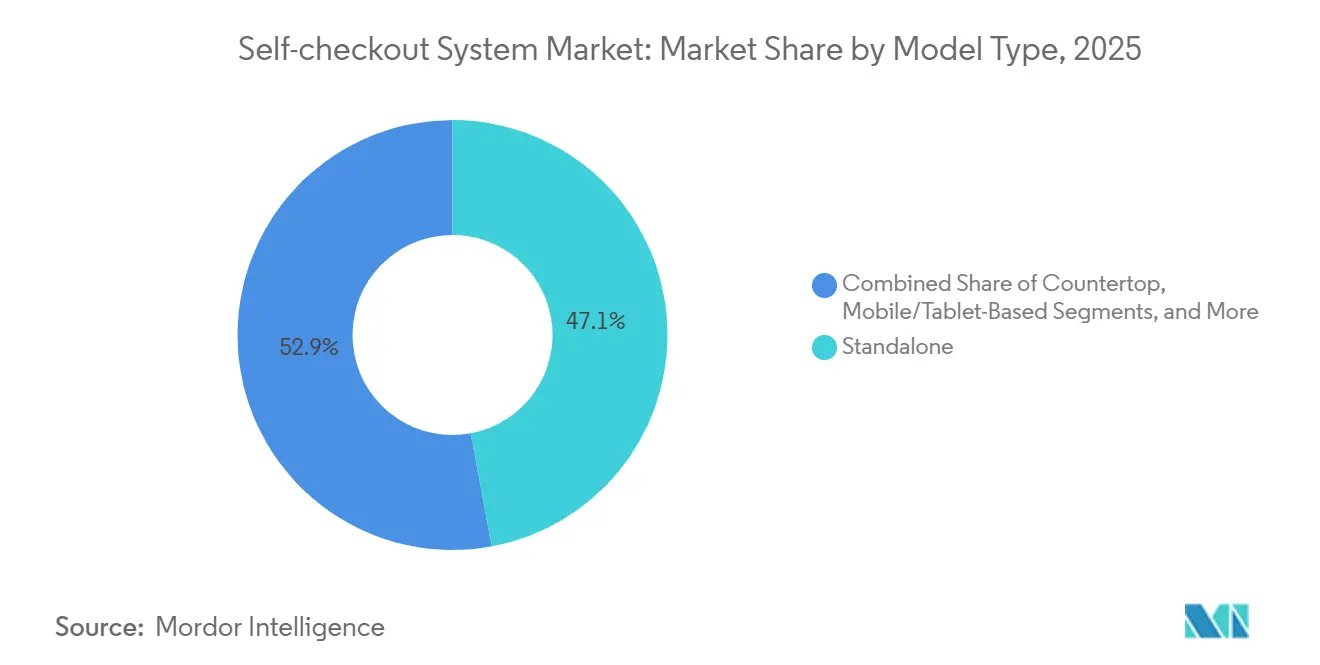
- Por tipo de modelo, os quiosques autônomos responderam por 47,07% da receita de 2025 e os sistemas móveis ou baseados em tablet avançam a um CAGR de 9,87%.
- Por setor do usuário final, o varejo capturou 59,68% das implantações de 2025, mas os locais de viagens lideram o campo a um CAGR de 10,27%.
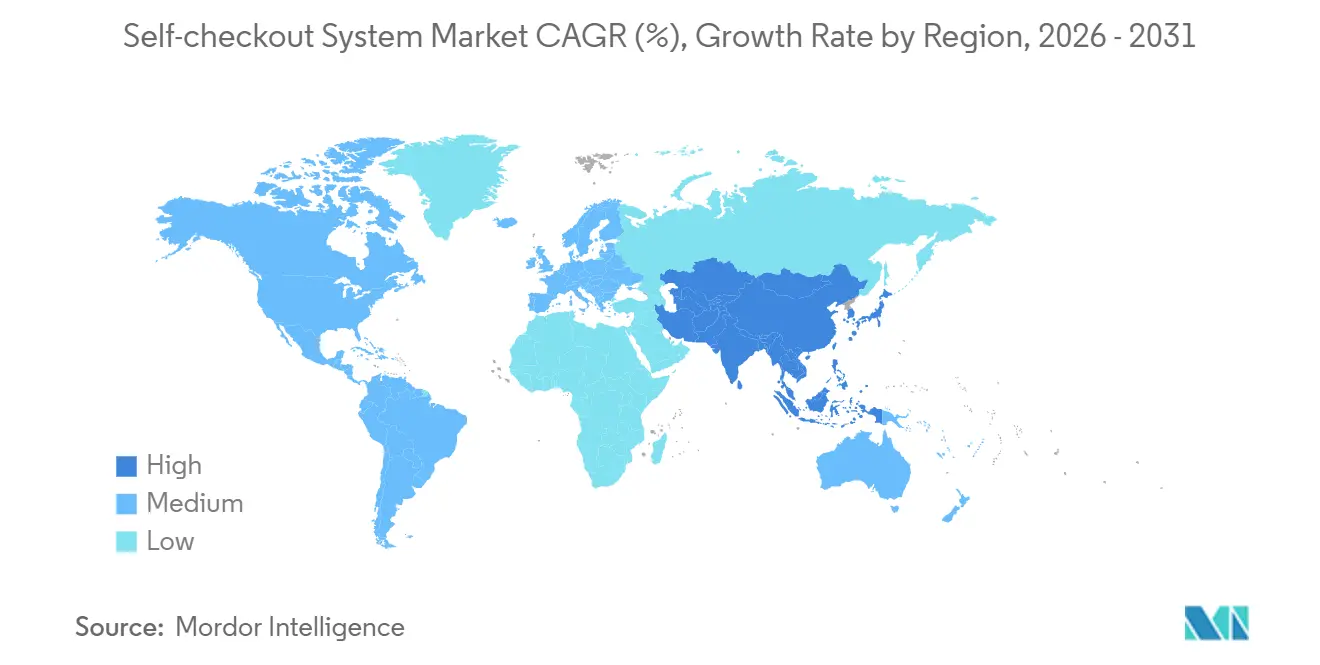
- Por geografia, a América do Norte controlou 57,47% da participação em 2025 e a Ásia-Pacífico está prevista para registrar o CAGR mais rápido de 11,86% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente por Supermercados e Hipermercados | +2.1% | Global, liderado pela América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Escassez de Mão de Obra e Aumento dos Custos de Mão de Obra | +2.3% | América do Norte, Europa, Japão, Austrália | Curto prazo (≤ 2 anos) |
| Preferência Crescente por Pagamentos Sem Dinheiro e Sem Contato | +1.8% | Global, liderado pela Ásia-Pacífico e Europa | Médio prazo (2 a 4 anos) |
| Avanços Tecnológicos em IA e Visão Computacional | +1.5% | América do Norte, Europa, China | Longo prazo (≥ 4 anos) |
| Monetização da Loja como Mídia por meio de Telas de Autoatendimento | +0.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Promoções Personalizadas e Análises Baseadas em Aplicativo | +0.7% | América do Norte, Europa, Ásia-Pacífico urbana | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente por Supermercados e Hipermercados
Os varejistas de grande formato agora veem o mercado de sistema de autoatendimento como uma alavanca estratégica para liberar funcionários para tarefas de separação de pedidos para retirada e reposição de prateleiras. Uma pesquisa da NCR Voyix com 1.000 compradores norte-americanos em 2024 constatou que 43% preferem o autoatendimento, com o índice subindo para 60% entre adultos de 18 a 44 anos.[1]NCR Voyix, "Preferências do Consumidor e Tendências de Autoatendimento," NCRVOYIX.COM A Kroger relatou que as cestas registradas em suas 2.700 faixas de autoatendimento correspondem ao valor das cestas nos caixas com atendentes, acalmando os temores anteriores de redução de ticket. O modelo de serviço híbrido da Tesco direciona cestas simples para os quiosques, reservando as faixas com atendentes para itens com restrição de idade, preservando a conformidade e a escolha do cliente. O piloto da Carrefour em 2025 com aplicativos de leitura e compra em 150 lojas francesas sugere que os hipermercados europeus veem o checkout móvel como a próxima evolução. Em conjunto, esses movimentos ressaltam um compromisso estrutural dos varejistas com os formatos de autoatendimento que sustentará um crescimento de implantação de dois dígitos.
Escassez de Mão de Obra e Aumento dos Custos de Mão de Obra
As taxas de demissão no varejo ficaram em 3,2% ao mês em 2024, superando a média geral da economia e forçando os operadores a automatizar as funções de atendimento ao cliente. O Japão projeta uma escassez de 6,4 milhões de trabalhadores até 2030, acelerando a adoção de quiosques em lojas de conveniência.[2]Ministério da Saúde, Trabalho e Bem-Estar, Japão, "Projeções da Força de Trabalho 2030," MHLW.GO.JP O Walmart divulgou que o autoatendimento reduziu as horas de trabalho por transação em 35%, liberando 740.000 horas de associados para o atendimento de pedidos de comércio eletrônico. O aumento de 5,75% no salário mínimo da Austrália em meados de 2024 levou o Woolworths e o Coles a ampliar suas áreas de autoatendimento. À medida que a inflação salarial cresce mais rapidamente do que as taxas de amortização dos quiosques, o mercado de sistema de autoatendimento ganha uma narrativa convincente de redução de custos que ressoa com os diretores financeiros.
Preferência Crescente por Pagamentos Sem Dinheiro e Sem Contato
A Interface de Pagamentos Unificados da Índia registrou 13,4 bilhões de transações em dezembro de 2024, um aumento de 58% em relação ao ano anterior. Os terminais sem dinheiro eliminam o custo do manuseio de dinheiro, do transporte blindado e da detecção de falsificações. A Target calculou que as faixas sem dinheiro custam 40% menos para operar do que os quiosques que aceitam dinheiro. Os reguladores também apoiam a mudança: a Política Nacional de Varejo da Índia de 2024 promove o pagamento digital no varejo organizado. À medida que a penetração de smartphones aumenta, o checkout sem dinheiro torna-se indispensável para conveniência e higiene, impulsionando maior penetração do mercado de sistema de autoatendimento.
Avanços Tecnológicos em IA e Visão Computacional
A precisão da visão computacional para produtos hortifrutigranjeiros agora supera 95%, permitindo que os quiosques identifiquem itens em menos de 0,5 segundos. A Mashgin processou 440 milhões de transações em 4.000 locais nos Estados Unidos em 2024, demonstrando reconhecimento em menos de um segundo sem códigos de barras. O MxP Vision Kiosk da Toshiba, apresentado na NRF 2025, combina câmeras Intel RealSense com inferência de borda para alertas de fraude em tempo real.[3]Toshiba Global Commerce Solutions, "Lançamento do MxP Vision Kiosk," COMMERCE.TOSHIBA.COM A Standard AI e a Zippin implantam câmeras montadas no teto para oferecer cestas com saída autônoma, ampliando os casos de uso além dos quiosques fixos. À medida que os algoritmos amadurecem, os varejistas ganham controle de perdas enquanto proporcionam experiências sem atrito, tornando a IA o principal diferenciador no setor de sistema de autoatendimento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento Inicial de Capital para Varejistas de Pequeno e Médio Porte | -1.2% | Global, agudo na América do Sul, África e Sul da Ásia | Curto prazo (≤ 2 anos) |
| Preocupações com Furto e Perdas em Faixas Sem Atendentes | -0.9% | Global, concentrado na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Demanda do Consumidor por Interação Humana no Varejo Premium | -0.4% | Europa, América do Norte, Oriente Médio | Longo prazo (≥ 4 anos) |
| Legislação de Privacidade de Dados que Limita a Leitura Biométrica | -0.6% | Europa, América do Norte, mercados selecionados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial de Capital para Varejistas de Pequeno e Médio Porte
Os varejistas independentes enfrentam preços de quiosques de USD 15.000 a 40.000, um obstáculo significativo quando as margens de EBITDA ficam próximas de 3%.[4]IT Retail, "Estudo de Despesas de Capital em Autoatendimento," ITRETAIL.COM Os modelos de entrada abaixo de USD 3.000 frequentemente excluem módulos de pagamento, forçando concessões que aumentam as perdas. A opção de assinatura da Zippin converte despesas de capital em despesas operacionais, mas as taxas anuais podem ultrapassar USD 48.000 se as lojas tiverem tráfego modesto. Tarifas de importação de até 35% na América do Sul, somadas a taxas de empréstimo de dois dígitos, estendem ainda mais os períodos de retorno. Até que os custos de hardware caiam ou o financiamento melhore, os formatos menores adotarão com cautela, amortecendo o crescimento do mercado de sistema de autoatendimento no curto prazo.
Preocupações com Furto e Perdas em Faixas Sem Atendentes
As perdas nas faixas de autoatendimento são de 2 a 4 pontos percentuais acima dos caixas com atendentes, custando aos varejistas do Reino Unido GBP 2 bilhões (USD 2,5 bilhões) em 2024. O Lidl pausou uma implantação de vigilância por IA após reação negativa relacionada à privacidade, mostrando como as soluções antifurto podem colidir com o sentimento do cliente. O Vynamic Smart Vision da Diebold Nixdorf afirma uma redução de 30% nas perdas, mas acrescenta USD 5.000 a 8.000 em taxas de licença por terminal. O Walmart ainda emprega 4.000 associados de proteção de ativos para monitoramento de quiosques. Assim, os gastos com prevenção de perdas compensam parcialmente as economias de mão de obra e moderam a narrativa de custo-benefício do mercado de sistema de autoatendimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Os Serviços Superam o Hardware à Medida que a Complexidade de Integração AumentaOs serviços se expandirão a um CAGR de 11,31% até 2031, superando o domínio da base instalada de hardware porque os varejistas precisam de integração de PDV, análises de visão computacional e atualizações gerenciadas. Os contratos de integração têm uma média de USD 50.000 a 120.000 para varejistas de médio porte, impulsionando o tamanho do mercado de sistema de autoatendimento em serviços para um pool de receita maior.[5]ECR Software Corporation, "Benchmarks de Custo de Integração," ECRS.COM A manutenção a 15-20% do custo do hardware e a crescente demanda por treinamento elevam os faturamentos recorrentes. O hardware mantém escala graças a leitores, módulos de pagamento e balanças, mas a comoditização comprime as margens. Os quiosques modulares da Pan-Oston permitem que os varejistas atualizem os módulos de pagamento sem substituições completas, reduzindo as despesas do ciclo de vida. As assinaturas de software vinculadas à detecção por IA e aos mecanismos de fidelidade fornecem receita previsível, aguçando o foco dos fornecedores em atualizações em nuvem em vez de unidades físicas.
A criação de valor liderada por software também injeta tensão competitiva à medida que os especialistas em visão computacional monetizam algoritmos independentemente do hardware. Essa mudança aumenta o risco de troca para fornecedores legados ancorados nas vendas de terminais. À medida que os varejistas padronizam APIs abertas, as melhores análises da categoria podem ser integradas a qualquer plataforma de quiosque, redistribuindo o poder dentro do mercado de sistema de autoatendimento. Os fornecedores que agrupam redes de mídia de marca própria nas telas dos quiosques adicionam um fluxo de receita de margem mais alta, atraindo verbas publicitárias de bens de consumo embalados e elevando ainda mais a participação dos serviços.


Por Tipo de Transação:
As Faixas Sem Dinheiro Aceleram à Medida que as Carteiras Digitais Ganham ParticipaçãoOs terminais baseados em dinheiro retiveram 61,79% da participação do mercado de sistema de autoatendimento em 2025, mas as faixas sem dinheiro estão registrando um CAGR de 12,02% até 2031 com base em aplicativos de carteira e cartões sem contato. Os quiosques sem dinheiro eliminam os recicladores de cédulas e os depósitos de moedas, reduzindo as despesas de capital e as taxas contínuas de transporte de dinheiro em cofre. A Target quantificou um custo operacional 40% menor para as unidades sem dinheiro. Os quiosques híbridos oferecem flexibilidade em regiões dependentes de dinheiro, mas introduzem complexidade mecânica e chamadas de serviço. O aumento da UPI da Índia ilustra uma trajetória acelerada em direção ao total sem dinheiro, enquanto as comunidades sem acesso a serviços bancários em partes dos Estados Unidos ainda exigem a aceitação de dinheiro. Os incentivos regulatórios que limitam as taxas de intercâmbio ou estimulam a aceitação digital continuarão direcionando o capital para faixas exclusivamente eletrônicas, ampliando o mercado de sistema de autoatendimento.
A mudança também amplia a inclusão de serviços de valor agregado, como compre agora e pague depois no quiosque, aumentando os valores médios dos tickets. No entanto, os varejistas devem equilibrar as opções de pagamento com o tempo de fila: as transações em dinheiro continuam mais lentas devido à validação de cédulas. Com o tempo, as economias diferenciais de hardware e as velocidades de fila mais rápidas levarão mais operadores a configurações puramente sem dinheiro.
Por Tipo de Modelo:
As Plataformas Móveis Perturbam a Infraestrutura FixaOs quiosques autônomos entregaram 47,07% da receita de 2025, mas as soluções móveis e baseadas em tablet avançam a um CAGR de 9,87%. O Walmart Plus Scan and Go permite que os membros ignorem as faixas fixas, sinalizando que o checkout no aplicativo pode coexistir com frotas de quiosques. O Dash Cart da Amazon incorpora leitores em carrinhos de compras, mesclando leitura e compra com sensores de peso. As formas de balcão e montadas na parede prosperam onde o espaço no piso é escasso, incluindo farmácias e restaurantes de serviço rápido. Os sistemas modulares da StrongPoint permitem acessórios como aceitadores de dinheiro ou leitores 2D sem trocas de unidade inteira.
À medida que o 5G e a computação de borda amadurecem, os modelos móveis podem transferir o processamento de visão para serviços em nuvem, reduzindo os custos de hardware no carrinho e abrindo espaço para novos participantes. Para os varejistas, os modelos ágeis reduzem as despesas de capital e aceleram os pilotos, promovendo uma dispersão mais ampla do mercado de sistema de autoatendimento. No entanto, o sucesso do mobile depende de alta adoção de aplicativos e Wi-Fi confiável na loja, o que significa que os quiosques fixos permanecerão como pedra angular nas lojas de alto tráfego no futuro previsível.
Por Setor do Usuário Final:
Os Locais de Viagens Priorizam o Fluxo em Detrimento das Economias de Mão de ObraO varejo manteve 59,68% das implantações de 2025, mas os centros de viagens avançam a um CAGR de 10,27% à medida que aeroportos, centros ferroviários e estádios visam reduzir os tempos de fila. O piloto de 2025 do Heathrow com as faixas Walk-Up da Zippin processou cestas de lojas livres de impostos em menos de 45 segundos. As concessões Amazon Just Walk Out da arena O2 reduziram os tempos de transação durante eventos para menos de 30 segundos. Os operadores de cruzeiros e as estações ferroviárias estão explorando quiosques compactos que lidam tanto com passagens quanto com varejo, melhorando o fluxo de passageiros.
Segmentos de varejo especializado, como farmácias e bricolagem, adotam quiosques seletivamente, reservando balcões com atendentes para momentos de consultoria personalizada. As lojas de luxo continuam a favorecer a interação pessoal, limitando a implantação de quiosques. No entanto, locais de entretenimento, cinemas e parques temáticos veem valor em microloja autônomas que ampliam a capacidade de venda sem expandir a área. Esse padrão diversifica a receita do mercado final e consolida a relevância transversal do setor de sistema de autoatendimento.
Análise Geográfica
Mercado de Sistemas de Autoatendimento da América do Norte
A América do Norte deteve 58,47% da receita em 2025, impulsionada pelos elevados custos de mão de obra, pela penetração quase universal de cartões em pontos de venda (POS) e pela cultura de adoção precoce de tecnologias. Os varejistas de alimentos dos Estados Unidos investem fortemente em análises de inteligência artificial, enquanto os varejistas canadenses ampliam a presença de quiosques em paralelo ao aumento do salário mínimo. O setor de varejo organizado do México reflete esses mesmos fatores, embora a aceitação de dinheiro em espécie continue sendo essencial nas áreas rurais.
Mercado de Sistemas de Autoatendimento da Europa
A Europa ocupa o segundo lugar, com crescimento impulsionado pelo Reino Unido, Alemanha e França. O tamanho do mercado de sistemas de autoatendimento na Europa enfrenta novos encargos de conformidade, uma vez que a Lei de Inteligência Artificial classifica a visão biométrica como de alto risco, exigindo auditorias por terceiros.[6]Comissão Europeia, "Lei de Inteligência Artificial," EC.EUROPA.EU Os varejistas de desconto alemães, como o Lidl, equilibram a variabilidade de perdas com metas agressivas de redução de custos, criando terreno fértil para análises baseadas em visão computacional. O sul da Europa fica para trás devido à alta preferência por dinheiro em espécie e ao menor porte das lojas, mas os polos turísticos estão testando unidades compactas.
Mercado de Sistemas de Autoatendimento da APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 11,86%, impulsionada pelo boom de lojas não tripuladas na China e pela Política Nacional de Varejo da Índia. O mercado de sistemas de autoatendimento da China se beneficia da maturidade dos pagamentos por QR code e do apoio estatal ao varejo inteligente.[7]Ministério do Comércio da República Popular da China, "Relatório sobre Varejo Não Tripulado," MOFCOM.GOV.CN A harmonização do GST na Índia e o crescimento acelerado das carteiras digitais favorecem formatos de varejo organizado que privilegiam os quiosques. A grave escassez de mão de obra no Japão leva as lojas de conveniência a instalar unidades compactas mesmo em estabelecimentos com menos de 46 metros quadrados. Os varejistas de alimentos da Coreia do Sul e da ASEAN testam a tecnologia de digitalização e pagamento pelo smartphone para atender consumidores centrados no mobile, enquanto a Austrália expande os quiosques em resposta ao aumento dos salários e à rotatividade de pessoal.
Mercado de Sistemas de Autoatendimento do Oriente Médio, África e América do Sul
A América do Sul cresce a partir de uma base menor; Brasil e Argentina lideram a adoção à medida que as carteiras fintech se expandem. As tarifas de importação e a volatilidade das taxas de câmbio moderam o ritmo de crescimento. O Oriente Médio investe por meio de iniciativas de cidades inteligentes, com Dubai promovendo o varejo sem dinheiro em espécie como parte de seu plano de economia digital.[8]Departamento de Economia e Turismo de Dubai, "Estratégia de Transações sem Dinheiro," DUBAIDET.AE A África ainda está em estágio inicial, embora a África do Sul esteja testando quiosques em supermercados urbanos. No geral, a dinâmica regional aponta para um apetite global convergente pelo mercado de sistemas de autoatendimento, temperado por variáveis locais de pagamento e mão de obra.

Panorama regulatório
A regulamentação dos sistemas de autoatendimento (self-checkout) está cada vez mais moldada por controles operacionais, exigências de acessibilidade e requisitos de proteção aos trabalhadores que influenciam como os caixas são configurados, monitorados e atualizados. Nos Estados Unidos, projetos de lei estaduais e normas já aprovadas têm se concentrado em limites de pessoal e implantação em ambientes de supermercado, incluindo o projeto H 7290 da Assembleia Geral de Rhode Island (apresentado em janeiro de 2026), que propõe limites como tetos no número de estações de autoatendimento por local e proporções obrigatórias entre caixas assistidos e de autoatendimento, e o projeto SB 438 da Assembleia Geral de Connecticut (avançado em revisão de comissão em abril de 2026), que propõe cobertura obrigatória de caixas manuais e restrições de monitoramento.
Na Europa, o European Accessibility Act entrou em vigor em 28 de junho de 2025, exigindo que terminais de autoatendimento cumpram requisitos de acessibilidade alinhados à norma EN 301 549, o que afeta a seleção de hardware de quiosques, o design de interface e a validação em campo. Separadamente, a lei californiana SB 1446 acrescenta requisitos de processo trabalhista e de segurança para implantações de tecnologia em locais de trabalho de varejo alimentício e farmacêutico, incluindo prazos de notificação e integração a programas de prevenção de lesões e doenças, aumentando a importância da documentação de conformidade e das etapas de gestão de mudanças durante a implantação.
Análise da cadeia de valor
A cadeia de valor abrange fornecedores de componentes (telas sensíveis ao toque, leitores de código de barras/2D, balanças, câmeras, módulos de pagamento e computação), integradores de sistemas e fornecedores de software (integração de PDV, conectores de fidelidade/CRM, visão computacional e análise de fraudes) e parceiros de canal que implantam e dão suporte às frotas (empresas de serviços de TI de varejo e redes de serviço de campo de fabricantes de equipamentos originais). Na ponta do varejo, os operadores posicionam cada vez mais o autoatendimento como parte de um portfólio mais amplo de autoatendimento que inclui aplicativos de scan-and-go, quiosques e carrinhos inteligentes, o que aumenta a importância do software de plataforma, da gestão de dispositivos e da governança de dados, além do terminal físico.
Atividades a jusante, incluindo prevenção de perdas e conformidade, agora são categorias centrais de gasto em vez de complementos, com pesquisas da ECR Retail Loss em 2026 destacando tanto o risco operacional (aumento de furtos após a instalação) quanto a eficácia de intervenções como alertas e identificação de itens não escaneados. O poder dos fornecedores de hardware permanece sustentado por volumes de embarque em escala e controle de fabricação, já que a Datos Insights cita a NCR Voyix com 22% dos embarques globais de sistemas de autoatendimento em 2024 (e 54% na América do Norte), enquanto a receita de serviços e software se expande por meio de integração, atualizações e operações gerenciadas que ajudam a manter os sistemas alinhados às restrições de acessibilidade e de pessoal.
Cenário Competitivo
Os fornecedores legados de PDV NCR Voyix, Diebold Nixdorf e Toshiba Global Commerce Solutions controlaram uma estimativa de 45% das remessas de hardware em 2025, mas as margens brutas de hardware estreitaram à medida que os quiosques se comoditizaram. A NCR Voyix fez a transição para um modelo ODM com a Ennoconn em 2024 para se concentrar em software e serviços gerenciados. A Diebold Nixdorf lançou o Vynamic Smart Vision para incorporar o reconhecimento de produtos hortifrutigranjeiros baseado em Azure, buscando aumentar a receita de taxa de adesão.
Os disruptores Mashgin, Standard AI e Zippin ignoram os códigos de barras usando visão computacional, conquistando lojas de conveniência, estádios e refeitórios corporativos. Os 440 milhões de transações da Mashgin em 2024 fornecem prova de escala para quiosques de IA.[9]Mashgin, "Visão Geral da Empresa," MASHGIN.COM A Standard AI, apoiada por USD 35 milhões em financiamento da Série B, posiciona seu equipamento de câmera retroativo como um caminho de baixo investimento de capital para os varejistas existentes.[10]Standard AI, "Comunicado de Financiamento da Série B," STANDARD.AI
O crescimento em espaços inexplorados reside na saúde e no setor bancário. O piloto de quiosques da Amazon Pharmacy em 2025 dispensa prescrições pré-embaladas em minutos, prenunciando uma migração mais ampla para a saúde. Os bancos estão testando máquinas de autoatendimento para tarefas rotineiras de caixa, liberando consultores para consultas complexas. A intensidade competitiva agora depende do desempenho da IA, da facilidade de integração e da capacidade de agrupar recursos de mídia de varejo que criam pools de lucro incrementais além do processamento de transações.
Líderes do Setor de Sistema de Autoatendimento
-
Diebold Nixdorf, Inc.
-
Fujitsu Ltd.
-
NCR Corporation
-
ECR Software Corporation
-
Toshiba Global Commerce Solutions
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Autoatendimento
- NCR Corporation
- Toshiba Global Commerce Solutions
- Diebold Nixdorf Inc.
- Fujitsu Ltd.
- ITAB Scanflow AB
- ECR Software Corporation
- Pan-Oston Corporation
- StrongPoint ASA
- Mashgin Inc.
- Standard AI
- Zippin
- Hisense Co. Ltd.
- Olea Kiosks Inc.
- Aila Technologies Inc.
- PCMS Group Ltd.
- SUNMI Technology
- Grupo Digicon S/A
- XIPHIAS Software Technologies Pvt. Ltd.
- Modern-Expo Group

Oportunidades de mercado e perspectivas futuras
As oportunidades estão se concentrando em modernizações lideradas por software e em camadas de otimização operacional que ajudam os varejistas a manter o throughput do autoatendimento, reduzindo perdas e atendendo a novos requisitos de conformidade. Dados da ECR Retail Loss publicados em 2026, com base em 39 varejistas com faturamento anual combinado superior a 1 trilhão de euros, constataram que 54% das transações de varejo são concluídas por autoatendimento, o que sustenta a demanda por soluções complementares, como ferramentas de precisão de visão computacional, lógica de intervenção em tela, controle de saída e análises centralizadas. Conforme propostas estaduais e medidas já aprovadas, incluindo as regras de proporção de pessoal de Rhode Island em 2026 e os requisitos de notificação a trabalhadores e programa de segurança da SB 438 da Califórnia para varejo alimentício e farmacêutico, elevam o custo da supervisão puramente baseada em mão de obra, os fornecedores que agregam fluxos de trabalho prontos para conformidade, registros de auditoria e políticas de caixa configuráveis têm diferenciação mais clara.
Espaços em branco também aparecem em implantações fora do varejo alimentício e em lançamentos de autoatendimento multiformato, nos quais os varejistas padronizam terminais, scan-and-go e outros pontos de autoatendimento. A Inditex informou em junho de 2026 que os caixas de autoatendimento processam quase 100% das vendas em muitas de suas lojas, indicando adoção em escala além de supermercados e uma ênfase em experiência de usuário confiável e de baixa fricção em ambientes de vestuário de alto volume. No lado da oferta, modelos de fabricação terceirizada e modular, juntamente com a migração de margem para software e serviços, cria espaço para ofertas por assinatura que transferem barreiras de capex para opex, especialmente para operadores independentes e de médio porte que enfrentam pressão de custo inicial de quiosques.
Recent Industry Developments in Mercado de Sistemas de Autoatendimento
- Janeiro de 2026: a NCR Voyix iniciou a transição de seu negócio de hardware de autoatendimento e PDV para a Ennoconn, migrando para um modelo terceirizado de projeto e fabricação. A mudança reestrutura as responsabilidades da cadeia de suprimentos, permitindo à NCR Voyix concentrar mais seu roteiro e foco comercial em software, integração e serviços gerenciados em torno das frotas de autoatendimento.
- Maio de 2025: a Diebold Nixdorf estabeleceu uma nova linha de produção de tecnologia de varejo em North Canton, Ohio, para fabricar caixas de autoatendimento e sistemas de quiosque, incluindo a família DN Series EASY. Aproximar a produção de um importante centro de demanda melhora a capacidade de resposta na entrega para grandes implantações e alinha a capacidade de fabricação com requisitos localizados.
- Janeiro de 2024: a NCR Voyix lançou uma solução de autoatendimento de próxima geração construída sobre uma pilha de software baseada em SaaS, com configurações de hardware flexíveis. O lançamento reforçou a mudança do mercado para caixas definidos por software, permitindo atualizações de recursos mais rápidas e integração mais estreita com análises de fraude e sistemas de fidelidade.


Mercado de Sistemas de Autoatendimento Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de sistemas de autoatendimento abrange a receita gerada por soluções que permitem que os compradores concluam o checkout sem um caixa presencial, incluindo o hardware, o software e os serviços relacionados usados no ponto de venda em diversos setores.
Exclusões de escopo: excluímos terminais de PDV gerais e TI de loja que não habilitam diretamente um fluxo de transação de autoatendimento.
Visão geral da segmentação
-
Por Oferta
-
Hardware
- Módulos de Pagamento
- Leitores de Código de Barras
- Balanças
- Painéis de Exibição e Toque
- Outros Hardwares
-
Software
- Software de Integração de PDV
- Software de Visão Computacional
- Análises de Prevenção de Fraudes
- Integração de Fidelidade e CRM
-
Serviços
- Integração e Implantação
- Manutenção e Suporte
- Serviços Gerenciados
- Consultoria e Treinamento
-
Hardware
-
Por Tipo de Transação
- Dinheiro
- Sem Dinheiro
- Híbrido
-
Por Tipo de Modelo
- Autônomo
- Balcão
- Baseado em Dispositivo Móvel/Tablet
- Montado na Parede
- Modular
-
Por Setor do Usuário Final
-
Varejo
- Supermercados e Hipermercados
- Lojas de Departamento
- Lojas de Conveniência
- Lojas Especializadas
- Farmácias e Drogarias
-
Entretenimento
- Cinemas
- Parques Temáticos
- Estádios
-
Viagens
- Aeroportos
- Estações Ferroviárias
- Terminais de Cruzeiros
-
Serviços Financeiros
- Agências Bancárias
-
Saúde
- Hospitais
- Farmácias
-
Outros Setores do Usuário Final
- Restaurantes de Serviço Rápido
- Universidades e Campi
-
Varejo
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Benelux
- Países Nórdicos
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
-
Oriente Médio
- CCG
- Turquia
- Israel
- Restante do Oriente Médio
-
África
- Norte da África
- África do Sul
- Restante da África
-
América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou mapeando onde o autoatendimento está sendo implantado e por quê, de modo que o modelo esteja ancorado em fatores e restrições reais de adoção. Utilizamos fontes públicas como a série de comércio varejista do US Census Bureau, as séries de salários e produtividade do US Bureau of Labor Statistics, indicadores de varejo do Eurostat, estatísticas de pagamento de bancos centrais e bancos de dados de comércio aduaneiro selecionados para categorias de hardware relevantes.
Depois disso, foram revisados registros de empresas, apresentações a investidores, comunicados de imprensa de varejistas e sites de associações para entender o ritmo de implantação, as prioridades de formato de loja e o pacote típico de soluções (hardware com software e serviços). Foi utilizada uma assinatura paga de dados financeiros e inteligência corporativa para verificar cruzadamente as divisões de receita e evitar contagem duplicada quando os sistemas são vendidos por meio de parceiros. As fontes documentais listadas aqui são ilustrativas, e referências públicas adicionais foram utilizadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para testar sob pressão as premissas de adoção que as fontes documentais não mostram plenamente, especialmente as taxas de conversão de caixas assistidos para autoatendimento e a combinação entre implantações sem dinheiro e híbridas. As respostas dos entrevistados esclareceram a estrutura de preços, os ciclos de substituição e as taxas de adesão a serviços tanto para fornecedores de soluções quanto para grandes usuários varejistas e não varejistas nas principais regiões, e então ajustamos as premissas do modelo onde necessário.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 13% | APAC: 41% |
| Nível médio: 45% | Líderes funcionais/de unidade: 28% | EMEA: 34% |
| Empresas menores: 20% | Gerentes: 59% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, na qual a presença de varejo e a dinâmica dos caixas são reconstruídas em uma base instalada endereçável, que é então convertida em demanda anual usando ciclos de substituição e adições de novas lojas. Para manter o resultado fundamentado, os totais foram corroborados com verificações seletivas bottom-up, como a amostragem de preços médios de venda por tipo de modelo e a validação de discussões sobre embarques e implantações junto ao canal.
As principais entradas usadas no modelo incluem o número de lojas por formato, a penetração estimada de autoatendimento por região, a participação de configurações sem dinheiro e híbridas, o número típico de unidades por loja e os padrões de adesão a serviços e software ao longo da vida do sistema. Quando uma consolidação bottom-up tinha lacunas (por exemplo, provedores regionais de capital fechado), as lacunas foram tratadas por meio de premissas conservadoras de participação, validadas por entrevistas, e depois reverificadas em relação à lógica da base instalada.
As previsões foram construídas usando análise de cenários que vincula o ritmo de adoção a sinais de disponibilidade de mão de obra, necessidades de throughput de clientes e a contínua migração para pagamentos sem dinheiro. Essas premissas foram revisadas com os entrevistados para que a trajetória se alinhe ao comportamento de aquisição observado.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados cruzadamente com sinais independentes, incluindo comentários sobre implantação de unidades, tendências regionais de expansão do varejo e mudanças observadas nos tipos de transação. As variações foram investigadas antes da aprovação final. Quando uma entrada saía de uma faixa razoável, o fator subjacente era rastreado até a nota da fonte original, e perguntas de acompanhamento eram levantadas junto aos entrevistados relevantes.
Antes da publicação, os números passam por uma revisão analítica em múltiplas etapas para detectar erros de cálculo, contagem duplicada e problemas de tempo de conversão cambial antecipadamente. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, após os quais um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de sistemas de autoatendimento da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para sistemas de autoatendimento costumam divergir porque cada publicador define seu próprio escopo e período, e depois aplica premissas diferentes de precificação e adoção. As maiores variações geralmente vêm de saber se o checkout móvel ou baseado em tablet é contado da mesma forma que os caixas fixos, como os serviços são tratados e qual ano é usado como ponto de partida.
A principal diferença vem do que é contabilizado como uma implantação completa de autoatendimento. Aqui, a Mordor Intelligence contabiliza hardware, software e serviços vinculados a fluxos de trabalho de autoatendimento, mas evita inflar os totais com gastos gerais de PDV e TI de loja. As diferenças também aparecem quando uma estimativa parte das receitas de 2024 e outra usa 2025 como ano-base, ou quando as premissas de preço médio de venda (ASP) avançam mais rápido do que os ciclos de substituição e a combinação sem dinheiro versus híbrida sugerem.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,44 bilhões de USD (2025) | |
| Publicador de Pesquisa do Setor A | 5,56 bilhões de USD (2025) | Também usa 2025 como ano-base, mas o escopo e o tratamento de preços podem diferir ao contabilizar um conjunto mais amplo de automação de varejo e aplicar premissas de aumento de preço médio de venda (ASP) mais rápidas na previsão. |
| Rastreador de Mercado B | 4,70 bilhões de USD (2024) | Parte de um ano-base de 2024 e pode capturar um conjunto de componentes mais restrito, o que pode reduzir o valor inicial mesmo que as premissas de crescimento de longo prazo permaneçam agressivas. |
Entre os três valores, a diferença é explicada principalmente por inclusões de escopo e escolha do ano-base, não por um único erro de cálculo. Ao vincular o modelo à lógica da base instalada, ao mix de transações e a um comportamento de substituição realista, a estimativa permanece rastreável a entradas claras que podem ser revisitadas conforme os padrões de adoção mudam.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de sistema de autoatendimento em 2031?
O mercado está previsto para atingir USD 9,03 bilhões até 2031 a um CAGR de 8,63%.
Qual segmento adicionará a maior receita incremental até 2031?
Os serviços, crescendo a um CAGR de 11,31%, adicionarão a maior receita incremental à medida que os varejistas buscam integração e análises.
Com que rapidez o segmento de checkout sem dinheiro está se expandindo?
As faixas sem dinheiro estão previstas para crescer a um CAGR de 12,02% entre 2026 e 2031.
Qual região deve registrar o crescimento mais rápido?
A Ásia-Pacífico está projetada para avançar a um CAGR de 11,86%, impulsionada pelo varejo autônomo da China e pelo apoio político da Índia.
Qual mudança tecnológica é mais disruptiva para os quiosques tradicionais?
O checkout por visão computacional que elimina a leitura de código de barras está comprimindo o tempo de transação e atraindo investimentos dos varejistas.
Como os varejistas estão compensando os custos de hardware dos quiosques?
Muitos estão vendendo publicidade nas telas dos quiosques, gerando receita de mídia que pode cobrir até 20% da amortização anual do hardware.
Página atualizada pela última vez em:



