
セルフチェックアウトシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.97 十億米ドル |
| 市場規模 (2031) | 9.03 十億米ドル |
| 成長率 (2026 - 2031) | 8.63 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
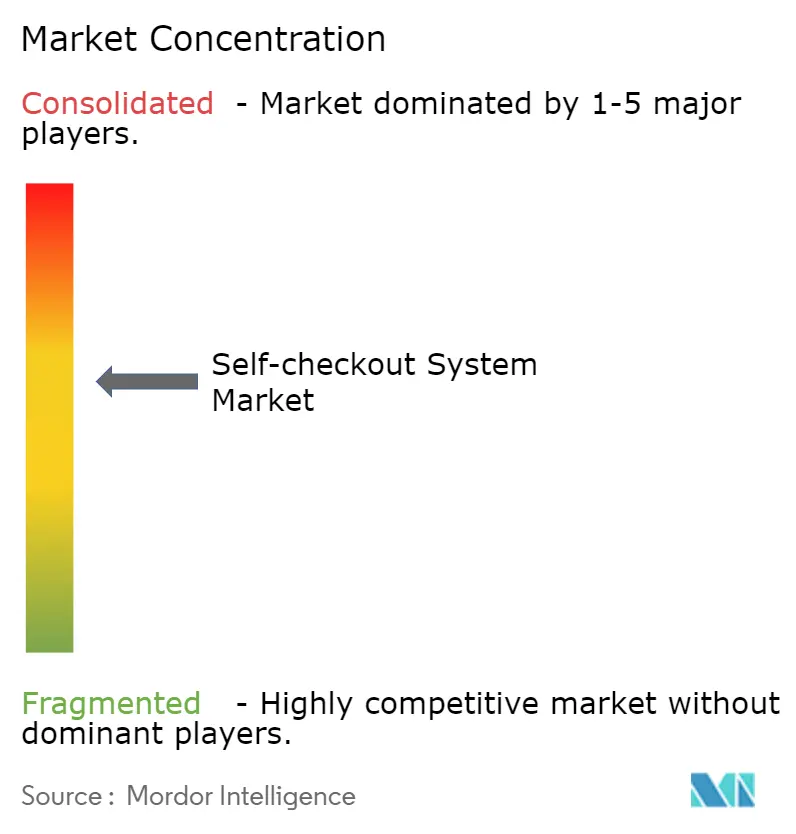
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセルフチェックアウトシステム市場分析
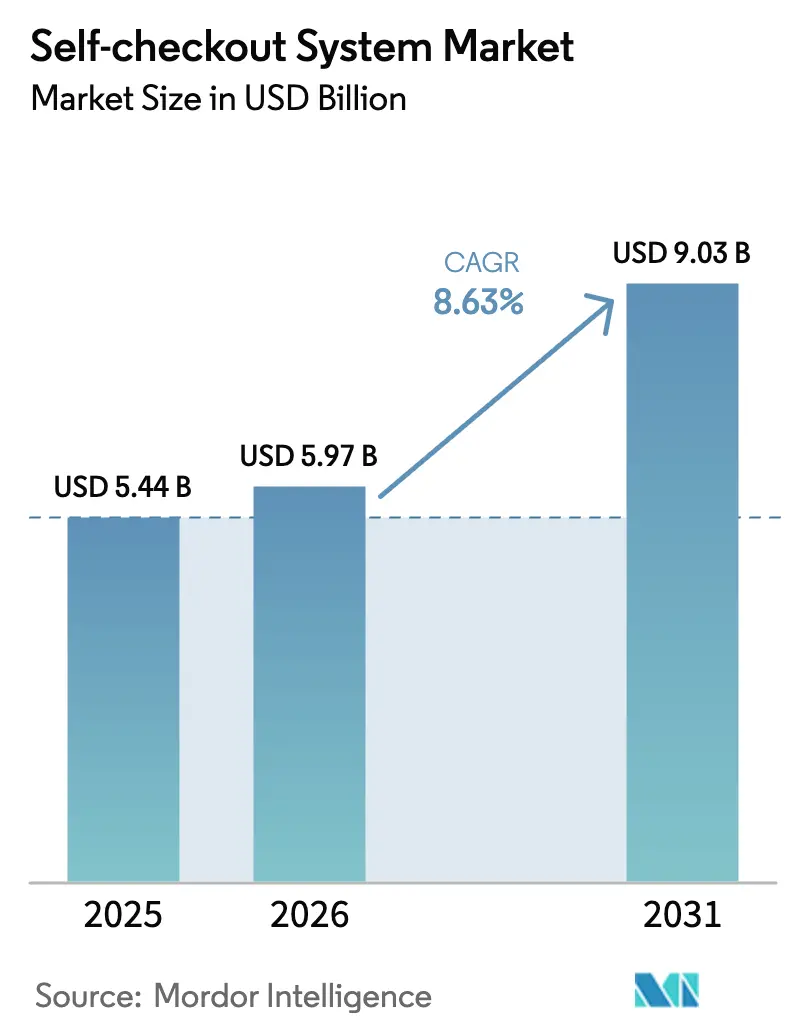
セルフチェックアウトシステムの市場規模は、2025年に54億4,000万米ドル、2026年に59億7,000万米ドルと予測され、2031年までに90億3,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 8.63%で成長します。この成長は、労働力不足の深刻化、デジタルウォレット普及の急拡大、および小売業者によるフロントエンドのスループット向上ニーズに起因しています。ハードウェアが依然として導入の中核を担っていますが、利益の重心は不正防止やロイヤルティデータ統合を実現するソフトウェア、アナリティクス、マネージドサービスへと移行しています。コンピュータービジョンのスタートアップ企業がスキャン時間を10秒未満に短縮したことで、小売業者は売り場スペースを取り戻し、スタッフを再配置する道筋が開かれました。同時に、キオスク画面で販売される広告は、かつて純粋なコストセンターであったものを、労働コスト削減とメディア収益を組み合わせた複合的な資産へと転換しています。
主要レポートのポイント
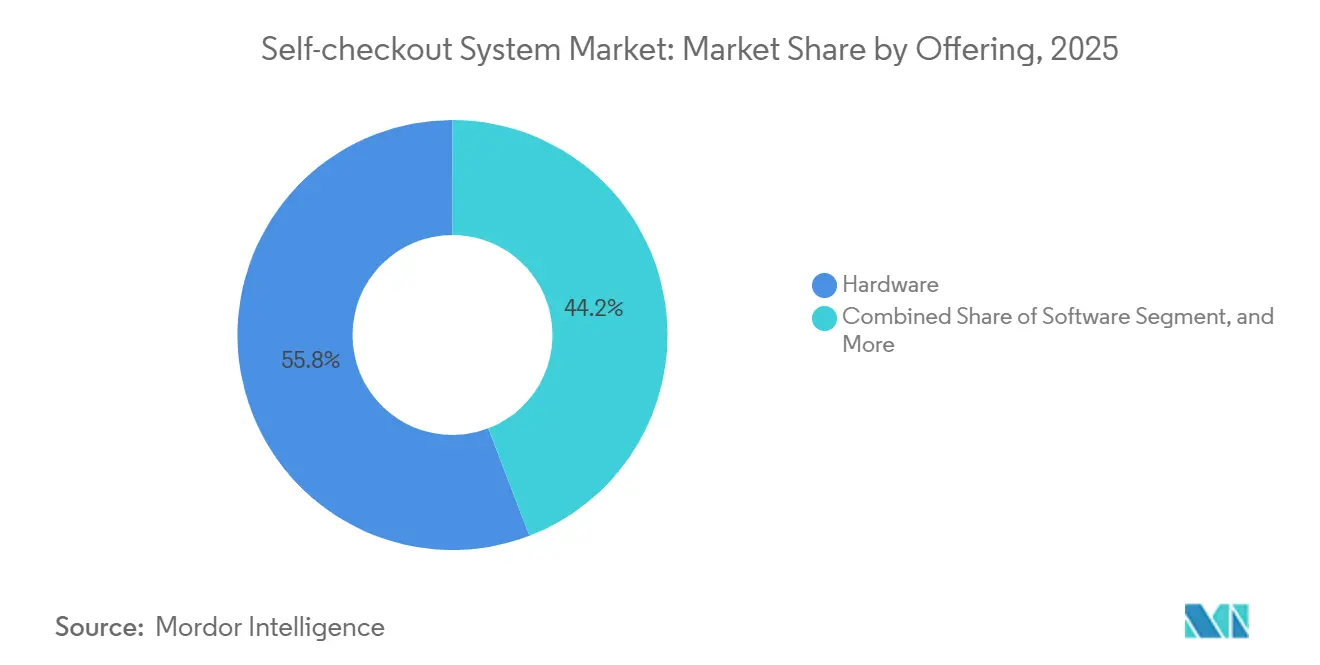
- 提供内容別では、ハードウェアが2025年のセルフチェックアウトシステム市場シェアの55.83%をリードし、サービスは2031年にかけてCAGR 11.31%で成長する見込みです。
- 取引タイプ別では、現金対応レーンが2025年のセルフチェックアウトシステム市場規模の61.79%を占め、キャッシュレスレーンはCAGR 12.02%で拡大すると予測されています。
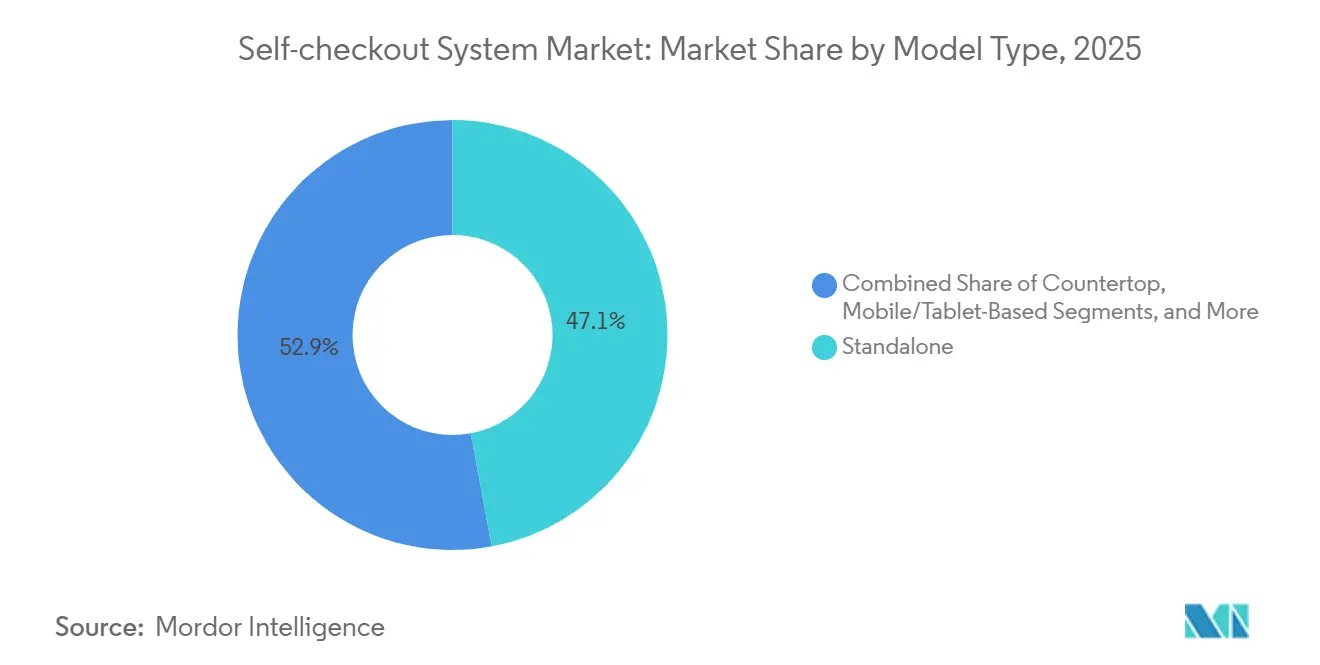
- モデルタイプ別では、スタンドアロンキオスクが2025年の収益の47.07%を占め、モバイル・タブレットシステムはCAGR 9.87%で進展しています。
- エンドユーザー産業別では、小売が2025年の導入件数の59.68%を占めていますが、旅行関連施設がCAGR 10.27%でトップを走っています。
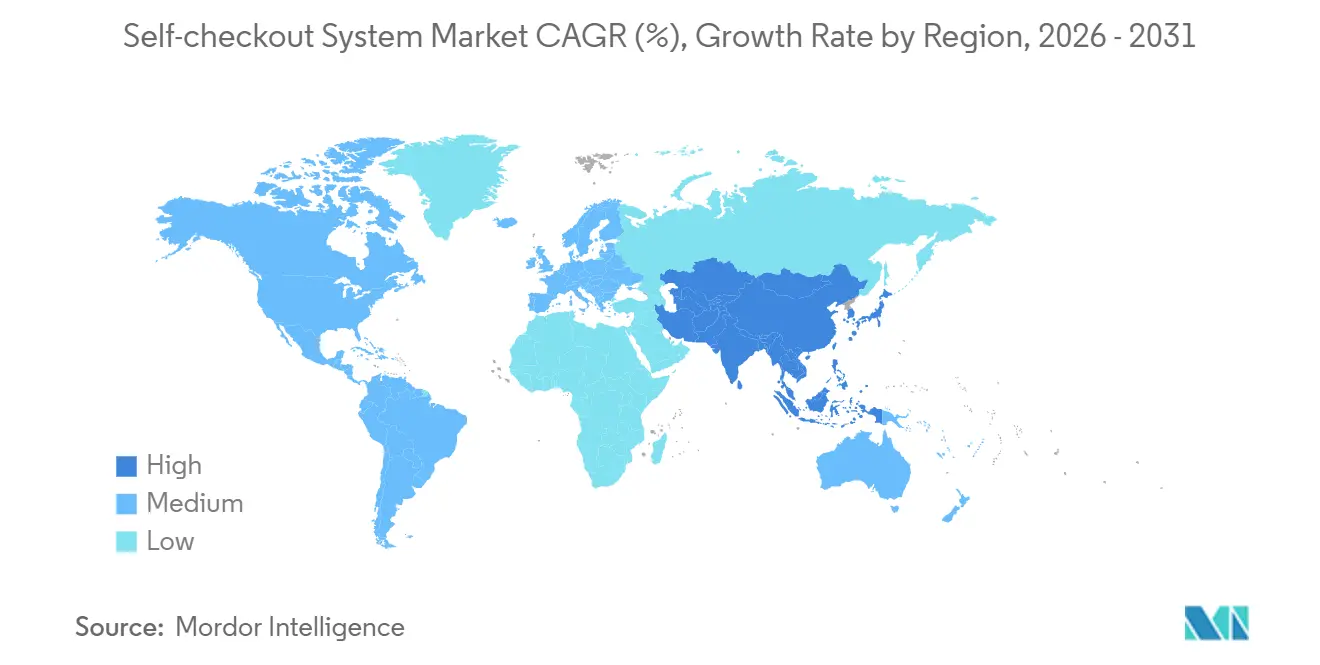
- 地域別では、北米が2025年に58.47%のシェアを占め、アジア太平洋は2031年にかけて最速のCAGR 11.86%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スーパーマーケットおよびハイパーマーケットによる採用拡大 | +2.1% | 北米・欧州主導のグローバル | 中期(2〜4年) |
| 労働力不足と人件費の上昇 | +2.3% | 北米、欧州、日本、オーストラリア | 短期(2年以内) |
| キャッシュレス・非接触決済への需要拡大 | +1.8% | アジア太平洋・欧州主導のグローバル | 中期(2〜4年) |
| AIおよびコンピュータービジョンの技術革新 | +1.5% | 北米、欧州、中国 | 長期(4年以上) |
| SCO画面を通じたストア・アズ・メディアの収益化 | +0.6% | 北米・欧州 | 長期(4年以上) |
| アプリ主導のパーソナライズされたプロモーションとアナリティクス | +0.7% | 北米、欧州、都市部アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スーパーマーケットおよびハイパーマーケットによる採用拡大
大型フォーマットの食料品店は、セルフチェックアウトシステム市場をクリック&コレクトのピッキングや棚補充業務へのスタッフ再配置を実現する戦略的手段として位置づけるようになっています。NCR Voyixが2024年に実施した米国の消費者1,000人を対象とした調査では、43%がセルフサービスを好み、18〜44歳の成人ではその割合が60%に上ることが明らかになりました。[1]NCR Voyix、「消費者の嗜好とセルフチェックアウトのトレンド」、NCRVOYIX.COM Krogerは、2,700台のセルフチェックアウトレーンで処理されたバスケットの価値が有人レジのバスケットと同等であると報告し、購買単価の低下に対する以前の懸念を払拭しました。Tescoのハイブリッドサービスモデルは、シンプルなバスケットをキオスクに誘導しつつ、年齢制限商品には有人レーンを確保することで、コンプライアンスと顧客の選択肢を維持しています。Carrefourが2025年にフランスの150店舗でスキャン&ゴーアプリを試験導入したことは、欧州のハイパーマーケットがモバイルチェックアウトを次の進化形と捉えていることを示唆しています。これらの動きは総じて、食料品店がセルフサービス形式に対して構造的なコミットメントを持っており、二桁台の導入成長を持続させることを裏付けています。
労働力不足と人件費の上昇
2024年の小売業の離職率は月3.2%と経済全体の平均を上回り、事業者はフロントエンド業務の自動化を余儀なくされています。日本は2030年までに640万人の労働力不足を見込んでおり、コンビニエンスストアでのキオスク導入が加速しています。[2]厚生労働省(日本)、「2030年労働力予測」、MHLW.GO.JP Walmartは、セルフチェックアウトにより1取引あたりの労働時間が35%削減され、74万時間の従業員時間をeコマースフルフィルメントに充当できるようになったと公表しています。2024年半ばにオーストラリアで最低賃金が5.75%引き上げられたことで、WoolworthsとColesはセルフサービスの設置面積を拡大しました。賃金インフレがキオスクの償却率を上回るペースで進む中、セルフチェックアウトシステム市場はコスト回避の観点から財務責任者に強く訴求する説得力のある論拠を獲得しています。
キャッシュレス・非接触決済への需要拡大
インドの統合決済インターフェース(UPI)は2024年12月に134億件の取引を記録し、前年同期比58%増となりました。キャッシュレス端末は現金取り扱い、現金輸送、偽造検知にかかるコストを排除します。Targetは、キャッシュレスレーンの運営コストが現金対応キオスクより40%低いと試算しています。規制当局もこの移行を後押ししており、インドの2024年国家小売政策は組織的小売におけるデジタル決済を推進しています。スマートフォンの普及が進む中、キャッシュレスチェックアウトは利便性と衛生面での必須条件となり、セルフチェックアウトシステム市場のさらなる浸透を促進しています。
AIおよびコンピュータービジョンの技術革新
青果物に対するコンピュータービジョンの認識精度は現在95%を超え、キオスクは0.5秒未満でアイテムを識別できます。Mashginは2024年に米国4,000拠点で4億4,000万件の取引を処理し、バーコードなしでのサブセカンド認識を実証しました。Toshiba Global Commerce SolutionsがNRF 2025で発表したMxP Vision Kioskは、Intel RealSenseカメラとエッジ推論を組み合わせ、リアルタイムの不正アラートを実現しています。[3]Toshiba Global Commerce Solutions、「MxP Vision Kioskの発表」、COMMERCE.TOSHIBA.COM Standard AIとZippinは天井設置型カメラを展開し、ウォークアウト型バスケットを提供することで、固定キオスクを超えたユースケースを広げています。アルゴリズムが成熟するにつれ、小売業者は摩擦のない体験を提供しながら万引き損失を抑制できるようになり、AIはセルフチェックアウトシステム産業における中心的な差別化要因となっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中小規模小売業者にとっての高い初期設備投資 | -1.2% | 南米、アフリカ、南アジアで深刻なグローバル | 短期(2年以内) |
| 無人レーンにおける窃盗・万引き損失への懸念 | -0.9% | 北米・欧州に集中したグローバル | 中期(2〜4年) |
| プレミアム小売における人的対応への消費者需要 | -0.4% | 欧州、北米、中東 | 長期(4年以上) |
| 生体認証スキャンを制限するデータプライバシー法制 | -0.6% | 欧州、北米、一部アジア太平洋市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中小規模小売業者にとっての高い初期設備投資
独立系食料品店は1万5,000〜4万米ドルのキオスク価格に直面しており、EBITDAマージンが3%前後に留まる中では大きな障壁となっています。[4]IT Retail、「セルフチェックアウト設備投資調査」、ITRETAIL.COM 3,000米ドル未満のエントリーモデルは決済モジュールを含まないことが多く、万引き損失を高めるトレードオフを強いられます。Zippinのサブスクリプションオプションは設備投資を運営費に転換しますが、店舗の集客が少ない場合、年間費用が4万8,000米ドルを超えることもあります。南米では最大35%の輸入関税と二桁台の融資金利が回収期間をさらに長引かせています。ハードウェアコストが低下するか、資金調達環境が改善されるまで、小規模フォーマットは慎重な採用にとどまり、近期のセルフチェックアウトシステム市場成長を抑制するでしょう。
無人レーンにおける窃盗・万引き損失への懸念
セルフサービスレーンでの万引き損失は有人レジより2〜4パーセントポイント高く、2024年には英国の食料品店に20億ポンド(25億米ドル)のコストをもたらしました。LidlはプライバシーへのバックラッシュによりAI監視の展開を一時停止しており、窃盗対策ソリューションが顧客感情と衝突し得ることを示しています。Diebold NixdorfのVynamic Smart Visionは損失を30%削減すると主張していますが、端末1台あたり5,000〜8,000米ドルのライセンス料が追加されます。Walmartは依然としてキオスク監視のために4,000人の資産保護担当者を雇用しています。このように、損失防止コストが労働コスト削減効果を部分的に相殺し、セルフチェックアウトシステム市場のコスト優位性の論拠を弱めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
統合の複雑化に伴いサービスがハードウェアを上回る成長サービスは2031年にかけてCAGR 11.31%で拡大し、ハードウェアの設置台数優位を上回ります。これは小売業者がPOS統合、コンピュータービジョンアナリティクス、マネージドアップグレードを必要としているためです。統合契約は中規模食料品店で平均5万〜12万米ドルに上り、セルフチェックアウトシステム市場のサービス分野の市場規模をより大きな収益プールへと押し上げています。[5]ECR Software Corporation、「統合コストベンチマーク」、ECRS.COM ハードウェアコストの15〜20%に相当するメンテナンス費用とトレーニング需要の増加が継続的な請求額を押し上げています。ハードウェアはスキャナー、決済モジュール、計量器によりスケールを維持していますが、コモディティ化が利益率を圧迫しています。Pan-Ostonのモジュラーキオスクはユニットごとのフルリプレースなしに決済モジュールを刷新でき、ライフサイクルコストを削減します。AI検知とロイヤルティエンジンに連動したソフトウェアサブスクリプションは予測可能な収益をもたらし、ベンダーの焦点を物理ユニットよりもクラウドアップデートへとシフトさせています。
ソフトウェア主導の価値創造は、コンピュータービジョンの専門企業がハードウェアから独立してアルゴリズムを収益化することで競争上の緊張をもたらしています。この転換は、端末販売に依存するレガシーベンダーにとってスイッチングリスクを高めます。小売業者がオープンAPIを標準化するにつれ、ベストオブブリード型のアナリティクスがあらゆるキオスクプラットフォームに接続でき、セルフチェックアウトシステム市場内の力関係を再分配します。キオスク画面にホワイトラベルのメディアネットワークをバンドルするベンダーは、より高い利益率の収益源を追加し、消費財メーカーの広告費を取り込むことでサービスシェアをさらに高めています。


取引タイプ別:
デジタルウォレットのシェア拡大に伴いキャッシュレスレーンが加速現金対応端末は2025年のセルフチェックアウトシステム市場シェアの61.79%を維持していますが、キャッシュレスレーンはウォレットアプリと非接触カードを背景にCAGR 12.02%で2031年に向けて推移しています。キャッシュレスキオスクは紙幣リサイクラーと硬貨ホッパーを不要にし、設備投資と継続的な現金輸送費を削減します。Targetはキャッシュレスユニットの運営コストが40%低いと定量化しています。ハイブリッドキオスクは現金依存地域での柔軟性を提供しますが、機械的な複雑さとサービスコールを増加させます。インドのUPIの急増は完全キャッシュレスへの加速する移行経路を示す一方、米国の一部では銀行口座を持たないコミュニティが依然として現金受け入れを義務付けています。インターチェンジを上限設定したりデジタル受け入れを促進したりする規制の後押しが、電子専用レーンへの資本配分を誘導し続け、セルフチェックアウトシステム市場を拡大させています。
この移行はキオスクでの後払い決済(バイ・ナウ・ペイ・レイター)などの付加価値サービスの取り込みも広げ、平均購入単価を押し上げています。しかし小売業者は、現金取引は紙幣検証のため依然として時間がかかることから、決済の選択肢と待ち時間のバランスを取る必要があります。長期的には、ハードウェアコストの差異と列の流れの速さが、より多くの事業者を純粋なキャッシュレス構成へと傾かせるでしょう。
モデルタイプ別:
モバイルプラットフォームが固定インフラを破壊スタンドアロンキオスクは2025年の収益の47.07%を占めましたが、モバイル・タブレットソリューションはCAGR 9.87%で推移しています。Walmart PlusのスキャンアンドゴーはメンバーがFixed レーンを迂回できるようにし、アプリ内チェックアウトがキオスク群と共存できることを示しています。AmazonのDash Cartはショッピングカートにスキャナーを内蔵し、スキャン&ゴーと重量センサーを融合させています。カウンタートップ型と壁掛け型は、薬局やクイックサービスレストランなど床面積が限られる場所で活躍しています。StrongPointのモジュラーシステムは、ユニット全体を交換することなく現金受け入れ機や2次元スキャナーなどのアタッチメントを可能にします。
5Gとエッジコンピューティングが成熟するにつれ、モバイルモデルはビジョン処理をクラウドサービスにオフロードでき、カート搭載ハードウェアのコストを削減し新規参入者の参入を促します。小売業者にとって、アジャイルなモデルは設備投資を抑制し試験導入を加速させ、セルフチェックアウトシステム市場のより広い普及を促進します。しかしモバイルの成功はアプリの高い採用率と安定した店舗Wi-Fiに依存しており、当面の間、固定キオスクは高トラフィック店舗の中核であり続けるでしょう。
エンドユーザー産業別:
旅行関連施設が労働コスト削減よりもスループットを優先小売は2025年の導入件数の59.68%を維持していますが、空港、鉄道ハブ、スタジアムが待ち時間短縮を目指す中、旅行ハブはCAGR 10.27%で進展しています。ヒースロー空港の2025年のZippinウォークアップレーン試験導入では、免税品バスケットを45秒未満で処理しました。O2アリーナのAmazon Just Walk Out売店は、イベントラッシュ時の取引時間を30秒未満に短縮しました。クルーズ船運営会社と鉄道駅は、チケットと小売の両方を処理できるコンパクトなキオスクを検討し、旅客の流れを改善しています。
薬局やDIYなどの専門小売セグメントは、高度な対面アドバイスが必要な場面では有人カウンターを確保しつつ、選択的にキオスクを採用しています。高級店は引き続き個人的な対応を重視しており、キオスクの展開を制限しています。しかしエンターテインメント施設、映画館、テーマパークは、フットプリントを拡大せずに販売能力を拡張できる自律型マイクロストアに価値を見出しています。このパターンはエンドマーケットの収益を多様化し、セルフチェックアウトシステム産業の業種横断的な関連性を確固たるものにしています。
地域分析
北米セルフチェックアウトシステム市場
北米は、高い人件費、ほぼ普及しているPOSカード決済そしてアーリーアダプター文化の強みにより、2025年の収益の58.47%を占めました。米国の食料品小売業者はAIアナリティクスに多額の投資を行い、カナダの小売業者は最低賃金の上昇に伴いキオスクの設置拠点を拡大しています。メキシコの組織的小売セクターもこれらの要因を反映していますが、農村部では現金対応が依然として不可欠です。
欧州セルフチェックアウトシステム市場
欧州は第2位にランクされており、英国、ドイツ、フランスで勢いが増しています。欧州のセルフチェックアウトシステム市場規模は、AI法が生体認証ビジョンを高リスクに指定し、第三者監査を義務付けたことで、新たなコンプライアンス上の負担に直面しています。[6]欧州委員会、「人工知能法」、EC.EUROPA.EU Lidlなどのドイツのディスカウンターはロス率の変動と積極的なコスト目標のバランスを取っており、コンピュータービジョンアナリティクスにとって肥沃な土壌を生み出していす。南欧は現金決済への高い選好と小規模な店舗面積により遅れをとっていますが、観光拠点ではコンパクトなユニットの試験導入が進んでいます。
アジア太平洋セルフチェックアウトシステム市場
アジア太平洋地域は11.86%のCAGRで最も成長が速い地域であり、中国の無人店舗ブームとインドの国家小売政策によって牽引されています。中国のセルフチェックアウトシステム市場は、成熟したQRコード決済とスマートリテールへの国家支援の恩恵を受けています。[7]中華人民共和国商務部、「無人小売レポート」、MOFCOM.GOV.CN インドのGST統一とデジタルウォレットの急増は、キオスクを優先する組織的小売フォーマットを促進しています。日本の深刻な労働力不足は、500平方フィート未満の店舗にもコンパクトなユニットを設置するコンビニエンスストアを後押ししています。韓国とASEANの食料品小売業者は、モバイル中心の買い物客に対応するためスマートフォンによるスキャン・アンド・ゴーを試験導入しており、オーストラリアは賃金上昇と離職率への対応としてキオスクを拡大しています。
中東・アフリカおよび南米セルフチェックアウトシステム市場
南米はより小さな基盤から成長しており、フィンテックウォレットの普及に伴いブラジルとアルゼンチンが導入をリードしています。輸入関税と為替レートの変動がペースを抑制しています。中東はスマートシティ構想を通じて投資を行っており、ドバイはデジタル経済ブループリントの一環としてキャッシュレス小売を推進しています。[8]ドバイ経済観光局、「キャッシュレス取引戦略」、DUBAIDET.AE アフリカは依然として黎明期にありますが、南アフリカは都市部のスーパーマーケットでキオスクの試験導入を進めています。全体として、地域のダイナミクスはセルフチェックアウトシステム市場に対する世界的な需要の収束を示しており、域ごとの決済および労働変数によって調整されています。

規制環境
セルフチェックアウトシステムに関する規制は、運用管理、アクセシビリティ要件、労働者保護要件によって形成されつつあり、これらがレーンの構成、監視、更新方法に影響を与えている。米国では、州レベルの法案や制定された規則が食料品業界向けの人員配置や導入台数の制限に焦点を当てており、ロードアイランド州議会H 7290(2026年1月提出)は、店舗ごとのセルフチェックアウト台数の上限や有人対セルフチェックアウトの比率義務化などの制限を提案している。また、コネチカット州議会SB 438(2026年4月に委員会審査を通過)は、有人レーンのカバレッジ義務および監視上の制約を提案している。
欧州では、2025年6月28日に欧州アクセシビリティ法が施行され、セルフサービス端末はEN 301 549に準拠したアクセシビリティ要件を満たすことが求められるようになり、キオスクのハードウェア選定、UI設計、実地検証に影響を及ぼしている。別途、カリフォルニア州SB 1446は、食料品・ドラッグストア小売業における職場技術導入に関する労働・安全プロセス要件を追加し、通知期間や傷病予防プログラムへの統合を含んでおり、導入時のコンプライアンス文書化と変更管理手順の重要性を高めている。
バリューチェーン分析
バリューチェーンは、コンポーネントサプライヤー(タッチディスプレイ、バーコード/2Dイメージャー、スケール、カメラ、決済モジュール、コンピュート)、システムインテグレーターおよびソフトウェアプロバイダー(POS統合、ロイヤルティ/CRMコネクタ、コンピュータビジョン、不正検知分析)、そして機器群を導入・サポートするチャネルパートナー(小売ITサービス企業やOEMフィールドサービス網)を含む。小売側では、事業者はセルフチェックアウトを、スキャン&ゴーアプリ、キオスク、スマートカートを含む、より広範なセルフサービス機器群の一部として位置付けることが増えており、物理的な端末に加えてプラットフォームソフトウェア、デバイス管理、データガバナンスの重要性が高まっている。
損失防止やコンプライアンスを含む下流業務は、今やオプションではなく主要な支出項目となっている。2026年のECR Retail Loss調査では、導入後の万引き(シュリンク)増加という運用上のリスクと、プロンプトやスキャン漏れ検知などの対策の有効性の両方が浮き彫りになっている。ハードウェアベンダーの優位性は依然として大量出荷と製造管理力に支えられており、Datos Insightsによれば、NCR Voyixは2024年の世界セルフチェックアウト出荷台数の22%(北米では54%)を占めている。一方、サービスおよびソフトウェア収益は、統合、アップグレード、マネージドオペレーションを通じて拡大しており、アクセシビリティおよび人員配置上の制約にシステムを整合させる助けとなっている。
競合環境
レガシーPOSベンダーのNCR Voyix、Diebold Nixdorf、Toshiba Global Commerce Solutionsは2025年のハードウェア出荷台数の推定45%を占めていましたが、キオスクのコモディティ化に伴いハードウェアの粗利益率は縮小しました。NCR Voyixは2024年にEnnoconnとのODMモデルに移行し、ソフトウェアとマネージドサービスに注力しています。Diebold NixdorfはVynamic Smart Visionを発表し、Azureベースの青果物認識を組み込むことでアタッチレート収益の向上を図っています。
破壊的プレイヤーであるMashgin、Standard AI、Zippinはコンピュータービジョンを活用してバーコードを不要とし、コンビニエンスストア、スタジアム、企業カフェテリアを獲得しています。Mashginの2024年における4億4,000万件の取引はAIキオスクのスケール実証を提供しています。[9]Mashgin、「会社概要」、MASHGIN.COM Standard AIはシリーズBで3,500万米ドルの資金調達を受け、既存小売業者向けの設備投資を抑えた後付けカメラリグとして自社を位置づけています。[10]Standard AI、「シリーズB資金調達リリース」、STANDARD.AI
ホワイトスペースの成長はヘルスケアと銀行業務にあります。Amazon Pharmacyの2025年のキオスク試験導入では、事前包装された処方薬を数分で調剤し、より広範なヘルスケア移行を予兆しています。銀行は定型的な窓口業務にセルフサービス機を試験導入し、アドバイザーを複雑な相談業務に解放しています。競争の激しさは今や、AIのパフォーマンス、統合の容易さ、および取引処理を超えた追加的な利益プールを生み出す小売メディア機能をバンドルする能力にかかっています。
セルフチェックアウトシステム産業のリーダー企業
Diebold Nixdorf, Inc.
Fujitsu Ltd.
NCR Corporation
ECR Software Corporation
Toshiba Global Commerce Solutions
- 注:主要企業の掲載順は順位を示すものではありません。
セルフチェックアウトシステム市場
- NCR Corporation
- Toshiba Global Commerce Solutions
- Diebold Nixdorf Inc.
- Fujitsu Ltd.
- ITAB Scanflow AB
- ECR Software Corporation
- Pan-Oston Corporation
- StrongPoint ASA
- Mashgin Inc.
- Standard AI
- Zippin
- Hisense Co. Ltd.
- Olea Kiosks Inc.
- Aila Technologies Inc.
- PCMS Group Ltd.
- SUNMI Technology
- Grupo Digicon S/A
- XIPHIAS Software Technologies Pvt. Ltd.
- Modern-Expo Group

市場機会と将来展望
機会は、小売業者がセルフチェックアウトのスループットを維持しながら万引き損失を減らし、新たなコンプライアンス要件を満たすのを支援する、ソフトウェア主導の改修や運用最適化レイヤーに集中している。2026年に発表されたECR Retail Lossのデータ(合計年間売上高が1兆ユーロを超える39の小売業者を対象)によれば、小売取引の54%がセルフサービスで完了しており、これはコンピュータビジョンの精度向上ツール、画面上の介入ロジック、出口ゲーティング、集中分析といったアタッチソリューションの需要を後押ししている。ロードアイランド州の2026年人員比率規則や、食料品・ドラッグストア小売向けのカリフォルニア州SB 1446の労働者通知・安全プログラム要件など、州レベルの提案や施行済みの措置が純粋な労働力ベースの監視のコストを高める中、コンプライアンス対応ワークフロー、監査ログ、設定可能なレーンポリシーをバンドルするベンダーは、より明確な差別化を実現できる。
ホワイトスペースは、非食料品分野での導入や、端末、スキャン&ゴー、その他のセルフサービスエンドポイント間で標準化を進める小売業者によるマルチフォーマットのセルフサービス展開にも存在する。Inditexは2026年6月、多くの店舗でセルフチェックアウトレジが売上のほぼ100%を処理していると報告しており、スーパーマーケットを超えた大規模な採用と、大量取扱いのアパレル環境における信頼性の高い低摩擦のユーザーエクスペリエンスへの重点を示している。供給側では、アウトソーシングされたモジュール型製造モデルと、ソフトウェアおよびサービスへのマージン移行が、資本支出の障壁を運用費に転換するサブスクリプション型提供の余地を生み出しており、特に前払いのキオスクコスト圧力に直面する独立系・中規模事業者にとって有効である。
Recent Industry Developments in セルフチェックアウトシステム市場
- 2026年1月:NCR Voyixは、セルフチェックアウトおよびPOSハードウェア事業のEnnoconnへの移行を開始し、アウトソースによる設計・製造モデルへ移行した。この変更によりサプライチェーンの責任が再構築され、NCR Voyixはセルフチェックアウト機器群を取り巻くソフトウェア、統合、マネージドサービスにより多くのロードマップと商業的注力を集中できるようになった。
- 2025年5月:Diebold Nixdorfは、DN Series EASYファミリーを含むセルフサービスチェックアウトおよびキオスクシステムを製造するため、オハイオ州ノースキャントンに新たな小売技術製造ラインを設立した。主要需要拠点に近接した製造により、大規模展開に対する配送対応力が向上し、製造能力を地域的な要件に適合させることができる。
- 2024年1月:NCR Voyixは、柔軟なハードウェア構成を備えたSaaSベースのソフトウェアスタック上に構築された次世代セルフチェックアウトソリューションを発表した。このリリースは、ソフトウェア定義型チェックアウトへの市場シフトを強化し、より迅速な機能更新と不正検知分析・ロイヤルティシステムとの緊密な統合を可能にした。


セルフチェックアウトシステム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、セルフチェックアウトシステム市場は、購買者が有人レジ係を介さずに決済を完了できるソリューションから生じる収益を対象とし、各業界のPOS拠点で使用されるハードウェア、ソフトウェア、および関連サービスを含む。
対象範囲外:セルフチェックアウト取引ワークフローを直接実現しない一般的なPOS端末や店舗ITは除外する。
セグメンテーション概要
- 提供内容別
- ハードウェア
- 決済モジュール
- バーコードスキャナー
- 計量スケール
- ディスプレイおよびタッチパネル
- その他のハードウェア
- ソフトウェア
- POS統合ソフトウェア
- コンピュータービジョンソフトウェア
- 不正防止アナリティクス
- ロイヤルティおよびCRM統合
- サービス
- 統合・導入
- メンテナンスおよびサポート
- マネージドサービス
- コンサルティングおよびトレーニング
- ハードウェア
- 取引タイプ別
- 現金
- キャッシュレス
- ハイブリッド
- モデルタイプ別
- スタンドアロン
- カウンタートップ
- モバイル/タブレット型
- 壁掛け型
- モジュラー型
- エンドユーザー産業別
- 小売
- スーパーマーケットおよびハイパーマーケット
- 百貨店
- コンビニエンスストア
- 専門店
- 薬局・ドラッグストア
- エンターテインメント
- 映画館
- テーマパーク
- スタジアム
- 旅行
- 空港
- 鉄道駅
- クルーズターミナル
- 金融サービス
- 銀行支店
- ヘルスケア
- 病院
- 薬局
- その他のエンドユーザー産業
- クイックサービスレストラン
- 大学・キャンパス
- 小売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- ベネルクス
- 北欧諸国
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東
- GCC
- トルコ
- イスラエル
- その他の中東
- アフリカ
- 北アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
文献調査
文献調査は、セルフチェックアウトがどこで導入されており、その理由は何かをマッピングすることから始め、モデルを実際の採用推進要因と制約に基づいて構築した。米国センサス局の小売貿易シリーズ、米国労働統計局の賃金・生産性シリーズ、Eurostatの小売指標、中央銀行の決済統計、および関連ハードウェアカテゴリーの一部税関貿易データベースなどの公開資料を使用した。
その後、企業の開示資料、投資家向け説明資料、小売業者のプレスリリース、業界団体のウェブサイトを確認し、導入ペース、店舗フォーマットの優先度、および典型的なソリューションのパッケージング(ハードウェアとソフトウェア・サービスの組み合わせ)を把握した。企業財務データおよびインテリジェンスの有料サブスクリプションを利用して、収益区分を相互確認し、パートナー経由で販売されるシステムの二重計上を防いだ。ここに挙げた文献資料は例示であり、データ収集、検証、および調査内容の明確化のために追加の公開資料も使用した。
一次インタビューと調査
一次調査は、文献資料だけでは十分に示されない採用に関する前提、特に有人レーンからセルフチェックアウトへの転換率や、キャッシュレス型とハイブリッド型の導入比率を検証するために活用された。回答者からの情報は、主要地域におけるソリューションプロバイダーおよび大規模な小売・非小売利用者双方の価格構造、更新サイクル、サービス付帯率を明確にし、その結果に基づいてモデルの前提を必要に応じて調整した。
一次調査現地調査の回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:35% | 経営幹部(CXO):13% | アジア太平洋(APAC):41% |
| ミドルティア:45% | 機能/事業部門リーダー:28% | 欧州・中東・アフリカ(EMEA):34% |
| 小規模プレイヤー:20% | マネージャー:59% | 南北アメリカ:25% |
市場規模算定と予測
市場規模はトップダウン方式で構築され、小売店舗フットプリントとチェックアウトレーンの動態を対象インストールベースに再構築し、更新サイクルと新規店舗の追加を用いて年間需要に変換した。結果を確実なものにするため、モデル種類別の平均販売価格のサンプリングやチャネルからの出荷・導入状況の検証など、選択的なボトムアップチェックにより総額を裏付けた。
モデルで使用した主な入力データには、フォーマット別の店舗数、地域別の推定セルフチェックアウト普及率、キャッシュレス型・ハイブリッド型構成の割合、店舗当たりの一般的な台数、システム寿命にわたるサービス・ソフトウェア付帯パターンが含まれる。ボトムアップの積み上げに欠落がある場合(例えば非公開の地域プロバイダー)、インタビューを通じて検証された保守的なシェア前提を用いて対応し、その後インストールベースのロジックと再確認した。
予測は、採用ペースを労働力供給の兆候、顧客のスループット需要、進行中のキャッシュレス決済への移行と結びつけるシナリオ分析を用いて構築した。これらの前提はインタビュー回答者と共に検証され、軌道が観測された調達行動と整合するようにした。
データ検証と更新サイクル
モデルの出力結果は、台数導入に関するコメント、地域の小売拡大傾向、取引形態の変化観測など、独立した情報源と照合して検証した。最終承認前に差異を調査した。入力値が合理的な範囲を外れた場合、根本的な要因を元の出典情報にまで追跡し、関連するインタビュー対象者に追加質問を行った。
公開前には、計算ミス、二重計上、通貨換算のタイミングに関する問題を早期に発見するため、数値は複数段階のアナリストレビューを受ける。レポートは毎年更新され、重大な事象が発生した場合には随時更新が行われ、その後アナリストが再度分析を行うことで、クライアントは最新の情報を得ることができる。
Mordor Intelligenceのセルフチェックアウトシステム市場規模と他の公開推計との比較
セルフチェックアウトシステムの公開市場価値は、各発行元が独自の対象範囲とタイミングを設定し、異なる価格設定や採用前提を適用するため、しばしば異なる結果となる。最大の差異は通常、モバイルまたはタブレットベースのチェックアウトを固定レーンと同等に数えるかどうか、サービスの扱い方、そしてどの年を基準年として使用するかによって生じる。
主な差異は、何を「完全なセルフチェックアウト導入」として数えるかによって生じる。ここでMordor Intelligenceは、セルフチェックアウトワークフローに紐づくハードウェア、ソフトウェア、サービスを対象とするが、一般的なPOSや店舗IT支出で総額を過大に見積もることは避けている。差異は、一方の推計が2024年の収益から始まり、もう一方が2025年を基準年として使用する場合、あるいはASP(平均販売価格)の前提が更新サイクルやキャッシュレス対ハイブリッドの構成比が示すよりも速く進む場合にも現れる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 5.44億米ドル(2025年) | |
| 業界調査発行元A | 5.56億米ドル(2025年) | 同様に2025年を基準年として使用しているが、対象範囲と価格設定の扱いが異なる場合があり、より広範な小売自動化群を含めたり、予測においてより速いASP上昇の前提を適用したりしている。 |
| 市場トラッカーB | 4.70億米ドル(2024年) | 2024年を基準年としており、より狭いコンポーネント群を対象としている可能性があり、長期的な成長前提が積極的なままであっても、開始時点の値が低くなることがある。 |
これら3つの数値の差は、単一の計算誤りによるものではなく、主に対象範囲の含め方と基準年の選択によって説明される。モデルをインストールベースのロジック、取引構成、現実的な更新行動に結びつけることで、この推計は明確な入力データにまで追跡可能であり、採用パターンの変化に応じて見直すことができる。


レポートで回答される主要な質問
2031年のセルフチェックアウトシステム市場の予測規模は?
市場はCAGR 8.63%で2031年までに90億3,000万米ドルに達すると予測されています。
2031年までに最も大きな増分収益をもたらすセグメントはどれですか?
CAGR 11.31%で成長するサービスが最大の増分収益をもたらします。小売業者が統合とアナリティクスを求めているためです。
キャッシュレスチェックアウトセグメントはどのくらいの速さで拡大していますか?
キャッシュレスレーンは2026年から2031年にかけてCAGR 12.02%で成長すると予測されています。
最も急速な成長が見込まれる地域はどこですか?
アジア太平洋は中国の無人小売とインドの政策支援に牽引され、CAGR 11.86%で進展すると予測されています。
従来のキオスクに対して最も破壊的な技術変化は何ですか?
バーコードスキャンを不要にするコンピュータービジョンチェックアウトが取引時間を短縮し、小売業者の投資を集めています。
小売業者はキオスクのハードウェアコストをどのように相殺していますか?
多くの小売業者がキオスク画面で広告を販売し、年間ハードウェア償却費の最大20%をカバーできるメディア収益を生み出しています。
最終更新日:



