
Tamanho e Participação do Mercado de Reparação de Veículos na Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.45 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.54 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.10 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.38 % |
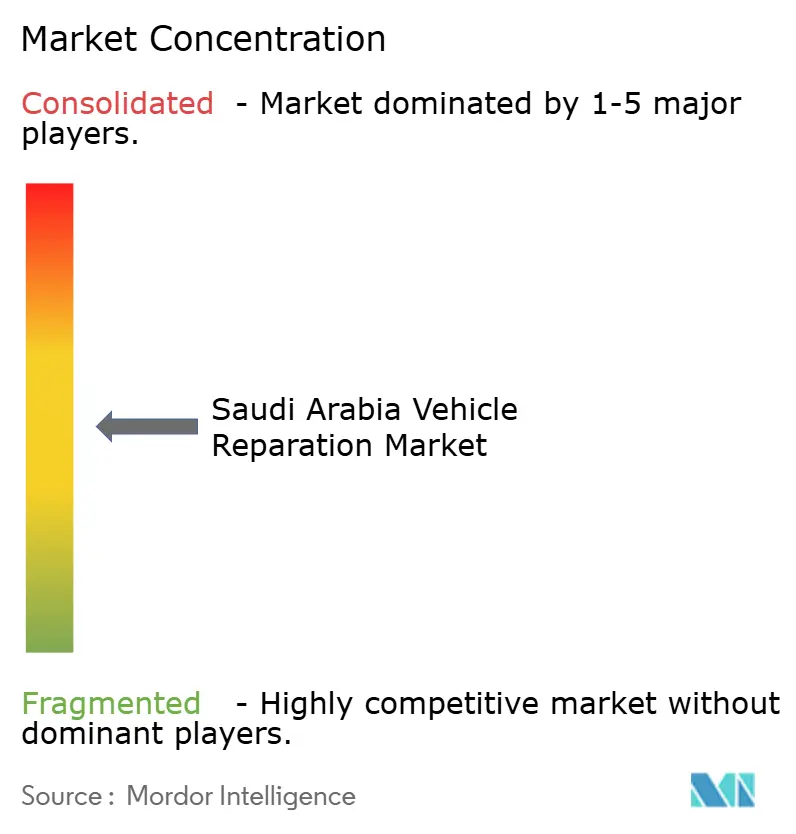
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Reparação de Veículos na Arábia Saudita por Mordor Intelligence
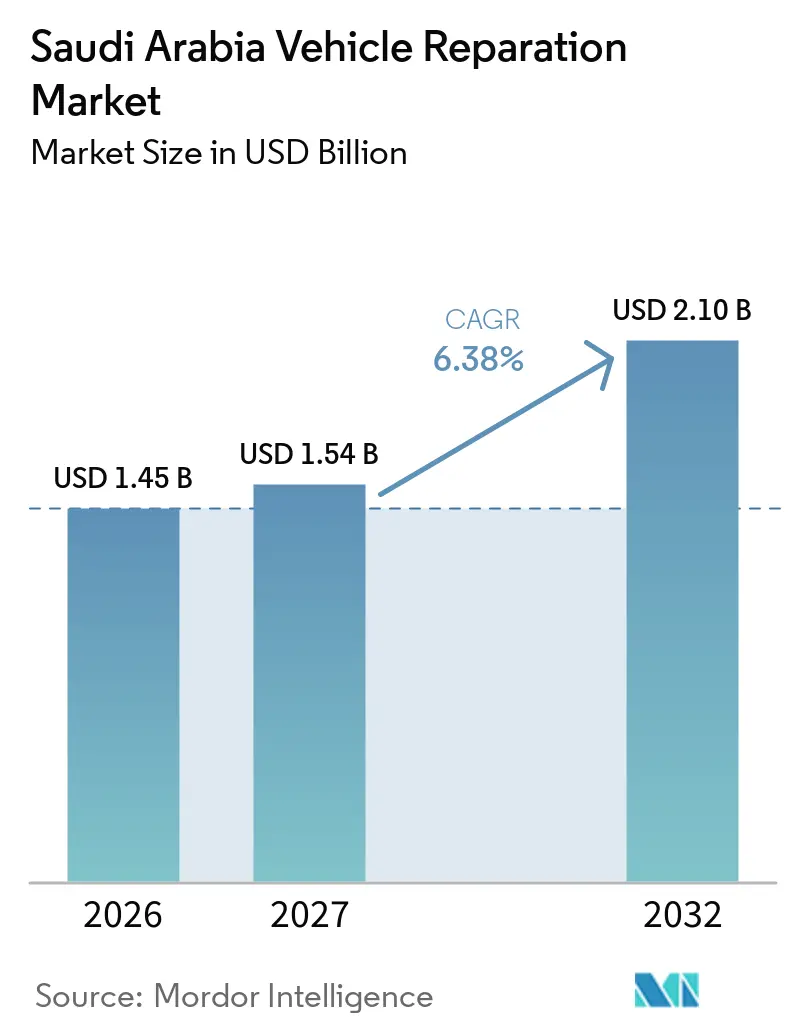
O tamanho do mercado de reparação de veículos da Arábia Saudita foi avaliado em 1,45 bilhões de USD em 2026, com estimativa de atingir 1,54 bilhões de USD em 2027, e projeção de alcançar 2,10 bilhões de USD até 2032, crescendo a um CAGR de 6,38% de 2027 a 2032. Uma base de veículos maior, requisitos de inspeção periódica e sistemas veiculares cada vez mais complexos estão impulsionando a demanda por serviços de manutenção e reparação. O envelhecimento da frota também molda o mercado de reparação de veículos da Arábia Saudita, aumentando a necessidade de reparos em freios, suspensão, transmissão e sistemas elétricos após o vencimento da garantia de fábrica. A eletrificação está gerando demanda por diagnósticos de alta tensão, serviços de gerenciamento térmico e calibração de sistemas eletrônicos, enquanto os veículos convencionais com motor de combustão interna continuam a exigir uma ampla gama de serviços de suporte mecânico. As redes de serviço autorizadas estão aprimorando os padrões de atendimento por meio de cobertura de garantia e treinamento de técnicos. No entanto, as oficinas independentes continuam relevantes devido à sua acessibilidade local e flexibilidade de preços. A rastreabilidade de peças, a expertise dos técnicos e as capacidades de agendamento digital estão se tornando fatores competitivos importantes em todo o mercado de reparação de veículos da Arábia Saudita.
Principais Conclusões do Relatório
- Por área de serviço, as peças mecânicas e elétricas automotivas representaram 36,07% do tamanho do mercado de reparação de veículos da Arábia Saudita em 2026 e têm projeção de crescimento a um CAGR de 7,24% até 2032.
- Por prestador de serviço, as oficinas de reparação de propriedade local detinham 48,21% da participação do mercado de reparação de veículos da Arábia Saudita em 2026 e têm previsão de expansão a um CAGR de 8,11% até 2032.
- Por tipo de veículo, os automóveis de passeio detinham 68,29% da demanda em 2026, enquanto os veículos comerciais têm previsão de registrar o maior CAGR de 7,28% até 2032.
- Por canal, o canal offline representou 89,12% da demanda em 2026, enquanto os canais online têm projeção de crescimento a um CAGR de 9,89% até 2032.
- Por geografia, a Região Central, incluindo Riade e Qassim, detinha 32,18% da receita em 2026, enquanto a Região Norte, incluindo Tabuk e Al-Jouf, tem expectativa de crescimento a um CAGR de 8,41% até 2032.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Idade Média dos Veículos | +1.8% | Nacional, concentrado nas regiões Central e Ocidental | Médio prazo (2 a 4 anos) |
| Implementação da Inspeção Técnica Periódica (ITP) Obrigatória | +1.2% | Nacional, com ganhos iniciais em Riade, Jeddah e Dammam | Curto prazo (≤ 2 anos) |
| Programas de Garantia Estendida Apoiados por OEM | +0.9% | Nacional, mais forte nas regiões Oriental e Central | Médio prazo (2 a 4 anos) |
| Crescimento das Plataformas de Negociação de Veículos Usados | +0.8% | Nacional, com maior penetração digital nas principais cidades | Curto prazo (≤ 2 anos) |
| Localização de Ferramentas de Serviço para Trens de Força Eletrificados | +0.7% | Núcleo na Região Oriental, com expansão para as regiões Central e Ocidental | Longo prazo (≥ 4 anos) |
| Fadiga Acelerada de Componentes pelo Clima Desértico | +0.6% | Nacional, mais severa nas regiões Norte e Central | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Idade Média dos Veículos
A dinâmica do envelhecimento da frota reformula os padrões de demanda por reparos, à medida que o aumento das importações de veículos da Arábia Saudita cria um efeito de onda de manutenção. O Reino importou um volume substancial de veículos, avaliado em um montante significativo. Esses veículos estão agora entrando em fases de seu ciclo de vida que exigem maior intensidade de serviços. Os serviços profissionais de detalhamento podem aumentar os valores de revenda, enquanto pequenos reparos de carroceria e substituições de pneus representam despesas consideráveis. Esses fatores indicam um potencial significativo de receita no mercado de pós-venda.
A convergência de frotas envelhecidas de veículos com motor de combustão interna (MCI) e a adoção emergente de veículos elétricos (VEs) está criando um cenário de serviços bifurcado. A expertise mecânica tradicional deve coexistir com capacidades elétricas de alta tensão. Essa tendência beneficia particularmente as oficinas de reparação de propriedade local que oferecem soluções de manutenção econômicas para veículos mais antigos, ao mesmo tempo em que desenvolvem capacidades para plataformas tecnológicas mais recentes.
Implementação da Inspeção Técnica Periódica (ITP) Obrigatória
Mais de 6,5 milhões de veículos passaram pela rede de inspeção certificada em 2025, um aumento de 500.000 veículos em relação ao ano anterior [1]. O programa de inspeção fortalece a demanda por reparos quando os veículos precisam de trabalho corretivo em emissões, freios, luzes, pneus ou outros sistemas relacionados à segurança antes da renovação, e torna o cronograma de manutenção mais previsível para os operadores de oficinas. Novas estações de inspeção e faixas expressas estão entrando em operação em Dammam e Riade, ampliando o acesso a serviços em todo o Reino e reduzindo as barreiras relacionadas ao deslocamento para conformidade. Esse desenvolvimento beneficia as oficinas credenciadas que podem concluir os reparos prontamente, explicar claramente o trabalho corretivo necessário e fornecer aos clientes a documentação necessária para a próxima etapa do processo de inspeção. A rede planejada de estações de inspeção da DEKRA em Riade, Dammam e Jeddah também elevará o padrão da infraestrutura de inspeção de veículos [2].
Programas de Garantia Estendida Apoiados por OEM
Os programas de garantia estendida mantêm uma parcela da atividade de reparação dentro das redes de serviço autorizadas após o vencimento da garantia inicial do fabricante. Esses programas reforçam a demanda por técnicos certificados, peças aprovadas e históricos de serviço registrados que podem ser consultados por clientes e proprietários de veículos. Sua presença oferece aos clientes uma visão mais clara dos padrões de serviço esperados, incluindo preços, procedimentos de reparo, seleção de peças e prazos de entrega. As empresas de reparação independentes devem responder melhorando a documentação, as qualificações dos técnicos, a comunicação com o cliente e a consistência do fornecimento de peças. O mercado de reparação de veículos da Arábia Saudita, portanto, inclui tanto a atividade de serviço orientada por garantia quanto um grande volume de trabalho pós-garantia que pode migrar entre tipos de prestadores à medida que os veículos envelhecem. O efeito é mais forte em áreas com maior cobertura de redes de serviço autorizadas e onde os clientes atribuem maior valor aos históricos documentados dos veículos para futura revenda ou manutenção da propriedade.
Crescimento das Plataformas de Negociação de Veículos Usados
Os mercados digitais estão transformando a gestão do ciclo de vida dos veículos e reformulando os padrões de demanda por reparos. Plataformas como Syarah, Hatla2ee e Haraj Motors facilitam a rápida rotatividade de veículos. A plataforma saudita da Hatla2ee apresenta profundidade substancial de inventário, com a Toyota liderando os anúncios, seguida pela Hyundai e pela Mercedes, indicando uma circulação ativa no mercado secundário. Os processos digitais de transferência de propriedade são agora concluídos em um curto período de tempo por meio da integração com o Absher, acelerando a circulação de veículos e criando oportunidades mais frequentes de preparação pré-venda para os prestadores de serviços de reparação. A transparência de preços e as avaliações de condição impulsionadas pelas plataformas incentivam os vendedores a investir em melhorias estéticas e mecânicas, gerando demanda consistente por pequenos serviços de carroceria, diagnósticos e serviços de recondicionamento. A mudança em direção a ferramentas de avaliação digital e sistemas de cotação instantânea cria eficiência de mercado, recompensando os prestadores de serviços de reparação que conseguem entregar melhorias rápidas e econômicas para maximizar os valores de revenda.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Técnicos Mestres Certificados | -1.1% | Nacional, mais aguda nas regiões Norte e Sul | Médio prazo (2 a 4 anos) |
| Cadeia de Fornecimento de Peças de Reposição Fragmentada | -0.8% | Nacional, com concentração do mercado paralelo nas regiões de fronteira | Curto prazo (≤ 2 anos) |
| Crescente Popularidade da Mobilidade por Assinatura | -0.7% | Regiões Central e Ocidental, concentração urbana | Longo prazo (≥ 4 anos) |
| Influxo de Peças do Mercado Paralelo dos Estados do CCG Vizinhos | -0.6% | Região Oriental e áreas de fronteira | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Técnicos Mestres Certificados
A disponibilidade de técnicos treinados em sistemas de alta tensão, sistemas avançados de assistência ao condutor e gerenciamento térmico de baterias é uma restrição fundamental à capacidade das oficinas e à habilidade de concluir trabalhos complexos sem encaminhamento. A NAVA Academy introduziu um Diploma de Técnico em Serviços de Veículos Elétricos em parceria com a EVIQ para apoiar o treinamento técnico para manutenção de veículos elétricos[3]. Os programas de treinamento podem desenvolver capacidades, mas as oficinas ainda precisam de tempo para recrutar, certificar e reter trabalhadores que possam diagnosticar tanto veículos convencionais quanto eletrificados com práticas de segurança consistentes. As regiões Norte e Sul enfrentam uma situação de pessoal mais difícil porque técnicos experientes são atraídos para mercados urbanos maiores, onde treinamento, opções de carreira e trabalhos especializados estão mais prontamente disponíveis. Isso pode limitar a gama de serviços que oficinas regionais menores podem oferecer e torná-las mais dependentes de suporte externo para trabalhos de reparação complexos. Também pode prolongar os tempos de reparo para trabalhos elétricos e de trem de força complexos em áreas com menos operadores certificados.
Cadeia de Fornecimento de Peças de Reposição Fragmentada
A aquisição de peças continua sendo um desafio prático para os operadores independentes que precisam equilibrar disponibilidade, preço, autenticidade, compatibilidade e risco de garantia ao preparar um orçamento ou concluir um reparo. O mercado de reparação de veículos da Arábia Saudita é afetado quando as oficinas não conseguem confirmar a origem ou a adequação de um componente de reposição antes de sua instalação. Os canais autorizados oferecem documentação mais robusta, mas nem sempre correspondem à conveniência ou ao preço das alternativas informais, especialmente quando os clientes precisam de reparos concluídos rapidamente. Essa questão é particularmente relevante para itens relacionados à segurança, como componentes de freios, pneus, módulos elétricos e peças utilizadas em sistemas de alta tensão, onde uma incompatibilidade pode gerar trabalho adicional de reparação. Melhores registros de peças e relacionamentos mais sólidos com fornecedores reconhecidos podem reduzir reparos repetidos, reclamações de clientes e disputas de garantia. A produção local e a distribuição estruturada poderiam melhorar a disponibilidade ao longo do tempo, mas as práticas de aquisição no nível das oficinas continuam sendo importantes no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Área de Serviço:
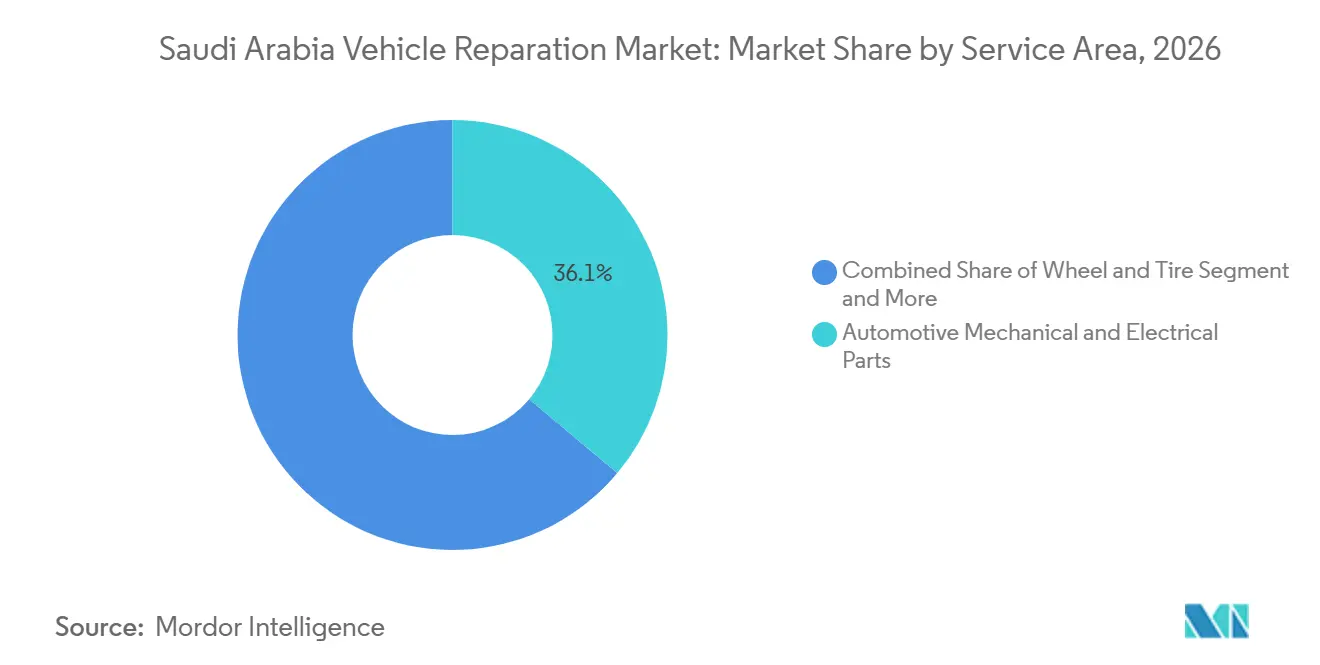
Trabalhos Mecânicos e Elétricos Lideram a Demanda por ServiçosAs peças mecânicas e elétricas automotivas representaram 36,07% do tamanho do mercado de reparação de veículos da Arábia Saudita em 2026 e têm previsão de crescimento a um CAGR de 7,24% até 2032. A categoria abrange reparos mecânicos de rotina e trabalhos elétricos cada vez mais complexos em veículos modernos. Os veículos com motor de combustão interna requerem atenção contínua a transmissões, freios, sistemas de suspensão, sistemas de arrefecimento e componentes relacionados ao motor. Os veículos de passeio modernos também utilizam mais sensores, módulos de controle e sistemas baseados em câmeras do que os modelos anteriores. Os veículos elétricos acrescentam gerenciamento de bateria, verificações do sistema de carregamento, gerenciamento térmico e procedimentos de segurança de alta tensão. Essa combinação torna os diagnósticos especializados mais importantes para a produtividade das oficinas e a confiança dos clientes.
As peças de carroceria formam outra categoria importante porque os reparos de colisão e o recondicionamento de veículos criam uma demanda constante por trabalhos externos. Os serviços de rodas e pneus são relevantes em toda a frota nacional porque as altas temperaturas de operação e o uso prolongado nas estradas aumentam a necessidade de inspeção, substituição, balanceamento e alinhamento. A substituição de vidros é adequada para formatos móveis porque um técnico pode concluir determinados trabalhos fora de uma oficina convencional. As peças internas e os serviços de detalhamento estão mais intimamente ligados aos padrões de apresentação e à preparação de veículos usados. Os revestimentos protetores e os serviços de proteção de pintura adicionam uma camada premium para clientes que desejam trabalhos focados na aparência. Os prestadores de serviços podem melhorar a utilização combinando reparos mecânicos com serviços relacionados de pneus, carroceria e elétrica na mesma visita do cliente.

Por Prestador de Serviço:
Operadores Locais Navegam pelas Pressões de ConsolidaçãoAs oficinas de reparação de propriedade local detêm 48,21% da participação de mercado em 2026 e mantêm crescimento de 8,11% até 2032, demonstrando resiliência apesar da intensificação da concorrência das redes de franquias e da expansão de serviços apoiada pelos fabricantes de equipamentos originais. Suas vantagens competitivas centram-se na flexibilidade de custos, na proximidade geográfica e na profundidade do relacionamento com o cliente, embora esses benefícios enfrentem erosão à medida que os requisitos de conformidade regulatória favorecem operadores maiores e certificados com processos padronizados e sistemas de qualidade.
As divisões de serviço dos fabricantes de automóveis desempenham um papel fundamental em reparos de garantia, atualizações de software, serviços relacionados à segurança e diagnósticos específicos da marca. A Abdul Latif Jameel Motors recebeu consecutivos Prêmios de Ouro da Toyota, sublinhando a importância dos padrões de pós-venda autorizados no setor automotivo saudita. Os operadores de reparação geral em regime de franquia ocupam uma posição entre os modelos de serviço de concessionárias e independentes, pois podem aproveitar ferramentas padronizadas e acordos com fornecedores sem se limitar a um único fabricante. O Conceito de Serviço Bosch Car Service apoia as oficinas na Arábia Saudita por meio de treinamento e recursos de diagnóstico. Esse modelo permite que as oficinas independentes melhorem a consistência técnica enquanto mantêm a propriedade local. O mercado de reparação de veículos da Arábia Saudita permanece aberto a modelos de prestadores de serviços que combinam conveniência local com processos técnicos confiáveis.
Por Tipo de Veículo:
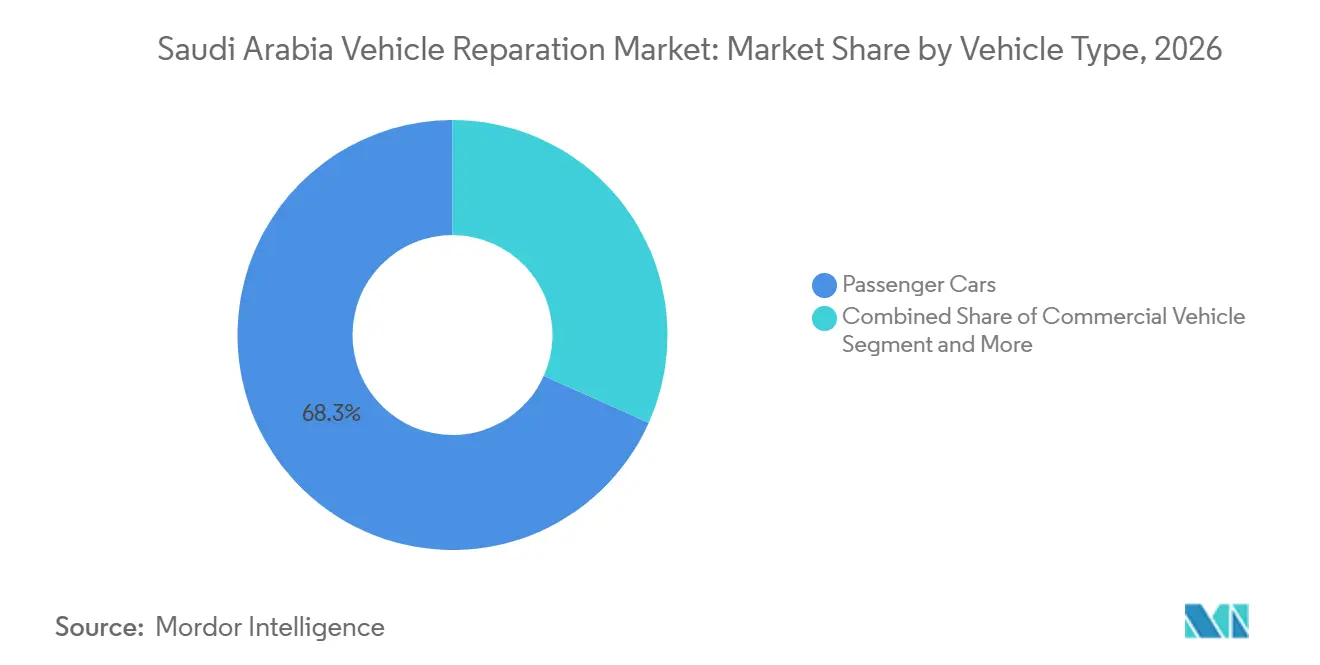
Carros de Passeio Elétricos Remodeiam a Demanda por ServiçosOs automóveis de passeio representaram 68,29% da demanda por tipo de veículo em 2026, conferindo-lhes o maior papel no mercado de reparação de veículos da Arábia Saudita. Suas necessidades de serviço variam desde trocas de óleo, pneus e freios de rotina até reparos de carroceria e diagnósticos elétricos. Sedãs e SUVs criam uma grande base instalada para prestadores de serviços de reparação geral em cidades e centros regionais. As expectativas dos clientes também variam de acordo com a idade do veículo, a marca, o status de garantia e o uso pretendido. As oficinas precisam de amplo acesso a peças e técnicos treinados porque os automóveis de passeio agora incluem mais recursos eletrônicos de segurança, conveniência e conectividade. Esse segmento continua a suportar o maior volume de visitas recorrentes às oficinas.
Os veículos comerciais têm previsão de registrar o CAGR mais rápido de 7,28% até 2032. Suas necessidades de manutenção são moldadas pela atividade de frete, transporte relacionado a projetos, operações de entrega e requisitos de tempo de atividade da frota. A manutenção preventiva é mais valiosa para os operadores comerciais porque um veículo fora de operação pode interromper as atividades. Ônibus e coaches também requerem capacidades de reparação especializadas devido às suas configurações de trem de força e obrigações de segurança dos passageiros. Motocicletas e triciclos permanecem menores em valor de serviço, embora a atividade de entrega urbana possa criar necessidades de manutenção recorrentes. Os prestadores que oferecem agendamento de frota, suporte de inspeção e acesso rápido a peças essenciais podem construir relacionamentos mais sólidos com clientes comerciais.
Por Canal:
A Transformação Digital Acelera o Acesso ao MercadoO canal offline detinha 89,12% da demanda em 2026 porque a maioria dos reparos de veículos requer inspeção física, acesso a técnicos e confirmação do trabalho concluído. Os clientes frequentemente preferem ver o veículo, discutir um reparo e verificar as peças utilizadas quando o trabalho envolve um item de alto valor. As oficinas físicas, portanto, continuam sendo centrais para o mercado de reparação de veículos da Arábia Saudita, especialmente para reparos mecânicos, de carroceria e de colisão. A localização também é importante porque os clientes podem escolher prestadores que estejam próximos de sua residência, local de trabalho ou rotas de deslocamento habituais. As instalações certificadas podem aproveitar essa vantagem de proximidade juntamente com a demanda por reparos relacionados à inspeção. O modelo offline provavelmente continuará sendo necessário mesmo com o aumento das interações digitais com os clientes.
Os canais online têm previsão de crescimento a um CAGR de 9,89% até 2032. Sua influência provavelmente será mais forte antes e depois da visita de reparação física. Os clientes podem usar canais digitais para comparar opções de serviço, agendar consultas, receber orçamentos, encomendar peças e guardar faturas. As oficinas podem usar essas ferramentas para reduzir consultas perdidas e melhorar a comunicação com o cliente durante os reparos. A Automechanika Riyadh registrou um aumento de 35% no comparativo anual de participação em 2025 e identificou diagnósticos, reparação, carroceria e pintura, peças e eletrônica como áreas de interesse ativas. O modelo prático não é uma substituição das oficinas pelos canais online, mas uma ligação mais estreita entre o agendamento digital, o pedido de peças e a prestação de serviços físicos.
Análise Geográfica
A Região Central, incluindo Riade e Qassim, representou 32,18% do mercado de reparação de veículos da Arábia Saudita em 2026. Riade sustenta a demanda de frotas governamentais, veículos particulares, clientes corporativos e redes de oficinas autorizadas. Qassim acrescenta uma base de clientes regional que requer manutenção de rotina, serviços de pneus, trabalhos de carroceria e reparos mecânicos. A região tem amplas necessidades de serviço, incluindo manutenção regular de consumidores, manutenção de frotas, trabalhos de garantia e suporte à inspeção de veículos. Os prestadores competem com base no acesso a oficinas, qualidade do serviço, disponibilidade de peças e capacidade de concluir os reparos dentro do prazo exigido pelo cliente.
A Região Norte, incluindo Tabuk e Al-Jouf, tem projeção de crescimento a um CAGR de 8,41% até 2032. Centros populacionais dispersos e rotas logísticas de peças mais longas podem tornar a prestação formal de serviços de reparação mais difícil do que nas maiores áreas urbanas. Unidades de serviço móveis e depósitos regionais de peças podem ajudar as oficinas a atender clientes em uma área geográfica mais ampla. A disponibilidade de técnicos continua sendo importante porque os operadores menores podem ter capacidade limitada para diagnósticos avançados e reparos de veículos eletrificados. Os prestadores que melhoram o planejamento de peças, o suporte técnico e a comunicação com o cliente podem fortalecer sua posição à medida que a demanda regional se expande.
A Região Ocidental se beneficia de sua grande população urbana e do fluxo de viajantes para Meca e Medina, o que aumenta a demanda por freios, sistemas de ar-condicionado, pneus e manutenção geral. A Região Oriental continua a exigir suporte de serviço para veículos de passeio, comerciais e de frota. A Região Sul está gradualmente atraindo maior capacidade de reparação estruturada à medida que as redes buscam atender cidades e corredores de transporte com menos prestadores certificados. O mercado de reparação de veículos da Arábia Saudita se desenvolverá em ritmos diferentes entre as regiões porque a densidade de veículos, a formalização das oficinas, a oferta de técnicos e o acesso a peças variam por localização.
Cenário Competitivo
O mercado de reparação de veículos da Arábia Saudita inclui um grande número de entidades de reparação licenciadas, enquanto as empresas líderes respondem por uma parcela limitada da receita combinada. A concorrência permanece fragmentada entre redes de concessionárias autorizadas, prestadores em regime de franquia e oficinas independentes multimarcas. As redes autorizadas se diferenciam por meio de reparos certificados, suporte de garantia, equipamentos técnicos e relacionamentos com clientes vinculados ao fabricante. Os operadores independentes competem por meio de acessibilidade local, opções de serviço flexíveis e soluções de reparação sensíveis ao preço. A grande base de oficinas independentes torna o treinamento técnico e a qualidade das peças fatores diferenciadores críticos. O engajamento digital com o cliente também ganhou importância, pois os clientes esperam cada vez mais agendamento online de consultas, atualizações sobre o serviço e registros eletrônicos.
A Bosch e a Juffali mantêm uma parceria de longa data na Arábia Saudita e continuam a apoiar o treinamento de oficinas e as capacidades de diagnóstico por meio do Conceito de Serviço Bosch Car Service. Esse modelo permite que prestadores menores adotem práticas de serviço mais estruturadas sem ingressar em uma rede de fabricante de equipamentos originais. Após a entrada da Škoda no mercado saudita, a SAMACO Motors adicionou o mandato de pós-venda da marca, ampliando o escopo dos serviços dentro de seu relacionamento com o Grupo Volkswagen. A ŠKODA AUTO Abdul Latif Jameel Motors continua a investir em padrões reconhecidos de pós-venda por meio de suas operações de distribuição Toyota. Esses desenvolvimentos demonstram como os grandes operadores utilizam treinamento, cobertura de marcas e sistemas de serviço padronizados para fortalecer a retenção de clientes.
Os veículos elétricos representam uma nova área competitiva, pois requerem equipamentos especializados, procedimentos de segurança e treinamento de técnicos. Os prestadores capazes de realizar diagnósticos de alta tensão, serviços relacionados a baterias e calibração eletrônica podem obter vantagem à medida que a composição da frota evolui. O Diploma de Técnico em Serviços de Veículos Elétricos da NAVA Academy ilustra o crescente foco em habilidades especializadas de pós-venda. O mercado de reparação de veículos da Arábia Saudita também apresenta oportunidades em calibração de sistemas avançados de assistência ao condutor, recondicionamento de baterias e processos rastreáveis de peças usadas. No entanto, esses serviços requerem investimentos que as oficinas menores podem ter dificuldade em financiar de forma independente.
Líderes do Setor de Reparação de Veículos na Arábia Saudita
-
Abdul Latif Jameel Motors
-
Petromin
-
Al Jomaih Automotive
-
Al-Jazirah Vehicles Agencies
-
SAMACO Automotive
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Reparação de Veículos da Arábia Saudita Empresas cobertas neste relatório
- Abdul Latif Jameel Motors
- Petromin
- Al Jomaih Automotive
- Al-Jazirah Vehicles Agencies
- SAMACO Automotive
- Juffali AutoTech
- Al-Talayi Tire Service
- Gulf Motor Company
- Fast Auto Technic
- AutoFix Fast-Fit
- Bosch Car Service Saudi
- Bridgestone Saudi (First Stop)
Desenvolvimentos industriais recentes em Mercado de Reparação de Veículos da Arábia Saudita
- Outubro de 2026: A Lucid Group, Inc., fabricante de veículos e tecnologias avançadas definidas por software, inaugurou seu primeiro centro de reparação de carroceria e pintura de propriedade e operação própria no Oriente Médio. Localizado em Riade, o centro expande a rede de pós-venda da Lucid e fortalece o suporte ao cliente na Arábia Saudita.
- Setembro de 2026: A Wallan Trading Company inaugurou um Centro de Serviços Genesis dedicado em sua filial no Norte de Riade, ampliando suas capacidades de pós-venda para clientes Genesis na Arábia Saudita. A nova instalação tem como objetivo proporcionar uma experiência de propriedade consistente com os padrões globais de luxo, qualidade e atendimento ao cliente da Genesis.
Escopo do Relatório do Mercado de Reparação de Veículos na Arábia Saudita
O Mercado de Reparação de Veículos da Arábia Saudita é Segmentado por Área de Serviço (Peças de Carroceria, Peças Mecânicas e Elétricas, Rodas e Pneus, Peças Internas, Vidros e Outros), Prestador de Serviço (Fabricantes de Automóveis, Reparações Gerais em Franquia e Oficinas de Reparação de Propriedade Local), Tipo de Veículo (Motocicletas, Triciclos, Automóveis de Passeio, Veículos Comerciais e Ônibus e Coaches), Canal (Offline e Online) e Geografia (Central, Ocidental, Oriental, Norte e Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Peças de Carroceria Automotiva |
| Peças Mecânicas e Elétricas Automotivas |
| Rodas e Pneus |
| Peças Internas |
| Vidros |
| Outros |
| Fabricantes de Automóveis |
| Reparações Gerais em Franquia |
| Oficinas de Reparação de Propriedade Local |
| Motocicleta |
| Triciclo |
| Carros de Passeio |
| Veículo Comercial |
| Ônibus e Autocares |
| Offline |
| Online |
| Região Central (Riade, Qassim) |
| Região Ocidental (Meca, Medina) |
| Região Oriental (Dammam, Khobar) |
| Região Norte (Tabuk, Al-Jouf) |
| Região Sul (Asir, Jazan, Najran) |
| Por Área de Serviço | Peças de Carroceria Automotiva |
| Peças Mecânicas e Elétricas Automotivas | |
| Rodas e Pneus | |
| Peças Internas | |
| Vidros | |
| Outros | |
| Por Prestador de Serviço | Fabricantes de Automóveis |
| Reparações Gerais em Franquia | |
| Oficinas de Reparação de Propriedade Local | |
| Por Tipo de Veículo | Motocicleta |
| Triciclo | |
| Carros de Passeio | |
| Veículo Comercial | |
| Ônibus e Autocares | |
| Por Canal | Offline |
| Online | |
| Por Geografia | Região Central (Riade, Qassim) |
| Região Ocidental (Meca, Medina) | |
| Região Oriental (Dammam, Khobar) | |
| Região Norte (Tabuk, Al-Jouf) | |
| Região Sul (Asir, Jazan, Najran) |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para os serviços de reparação de veículos na Arábia Saudita?
O mercado de reparação de veículos da Arábia Saudita tem projeção de crescimento a um CAGR de 6,38% de 2027 a 2032, atingindo 2,10 bilhões de USD em 2032. O crescimento reflete uma base de serviços maior, a manutenção contínua da propriedade de veículos e a expansão da demanda por reparos mecânicos, elétricos, de segurança e de conformidade em diferentes formatos de oficinas.
Qual área de serviço gera mais receita?
As peças mecânicas e elétricas automotivas contribuem com 36,07% da receita de 2026 e apresentam o crescimento mais rápido.
Qual é a participação dos canais online?
As plataformas offline respondem por 89,12% dos agendamentos e vendas de peças em 2026.
Qual é a principal restrição enfrentada pelos prestadores de serviços de reparação?
A escassez de técnicos mestres certificados limita a capacidade, especialmente para sistemas de veículos elétricos.
Como os veículos elétricos estão mudando os requisitos das oficinas na Arábia Saudita?
Os veículos elétricos aumentam a necessidade de técnicos treinados em sistemas de alta tensão, gerenciamento térmico de baterias, diagnósticos eletrônicos e procedimentos de segurança. Os programas de treinamento estão se tornando mais importantes porque as oficinas precisam de capacidades especializadas além da expertise mecânica convencional, procedimentos de segurança documentados, ferramentas de diagnóstico adequadas e um processo confiável para lidar com reparos complexos.
Qual tipo de veículo oferece as melhores perspectivas de crescimento?
Os carros de passeio elétricos, com expansão projetada a uma CAGR de 23,11% até 2030, criarão a maior demanda incremental por serviços.