
Tamanho e Participação do Mercado de Aluguel de Empilhadeiras na Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
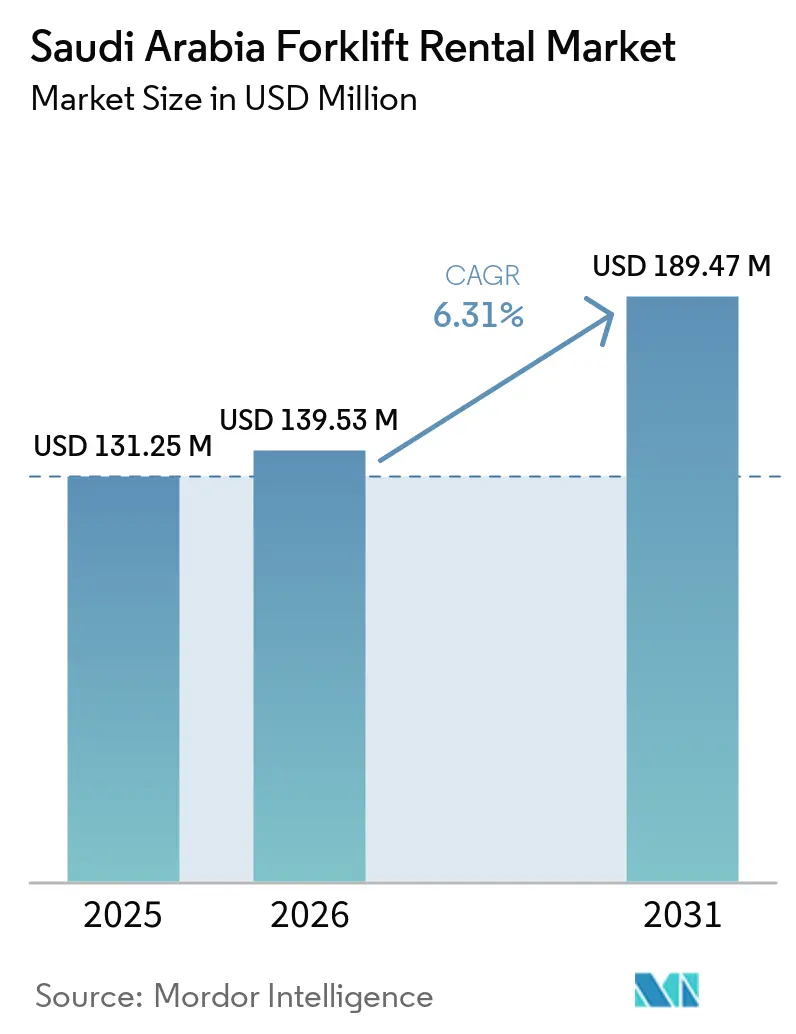
| Tamanho do Mercado (2026) | 139.53 Milhões de dólares |
| Tamanho do Mercado (2031) | 189.47 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.31 % |
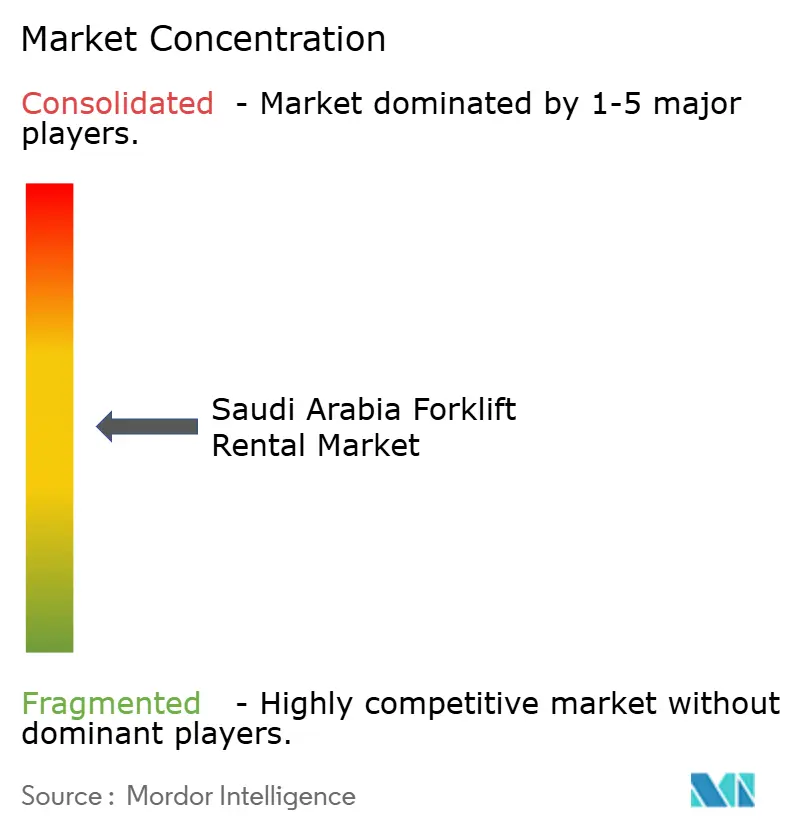
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Aluguel de Empilhadeiras na Arábia Saudita por Mordor Intelligence
O tamanho do mercado de aluguel de empilhadeiras na Arábia Saudita foi avaliado em 131,25 milhões de USD em 2025 e estima-se que cresça de 139,53 milhões de USD em 2026 para 189,47 milhões de USD até 2031, a um CAGR de 6,31% durante o período de previsão (2026-2031). Com o objetivo de preservar caixa, incorporadores, empreiteiros e operadores de comércio eletrônico estão optando cada vez mais por arrendamentos operacionais em detrimento da propriedade. Essa tendência é impulsionada pelo ambicioso pipeline de despesas de capital não relacionadas ao petróleo da Visão 2030 e pela imposição de pisos salariais rigorosos de saudização, que elevaram os custos com folha de pagamento. A demanda por esses arrendamentos é ainda mais evidenciada por um aumento significativo na área de piso de armazéns, que está sendo adicionada em múltiplos centros. Essa expansão tem sido fundamental para garantir uma utilização consistente da frota tanto no comissionamento quanto nas operações diárias. À medida que os preços das baterias de íons de lítio caem e a implantação de carregadores rápidos se acelera em todo o país, os modelos elétricos estão liderando os novos pedidos. Enquanto isso, megaprojetos como NEOM, Qiddiya e o Projeto do Mar Vermelho estão gerando uma demanda constante por operações de içamento pesado, ultrapassando os limites do ponto de equilíbrio de utilização tipicamente associado às compras definitivas.
Principais Conclusões do Relatório
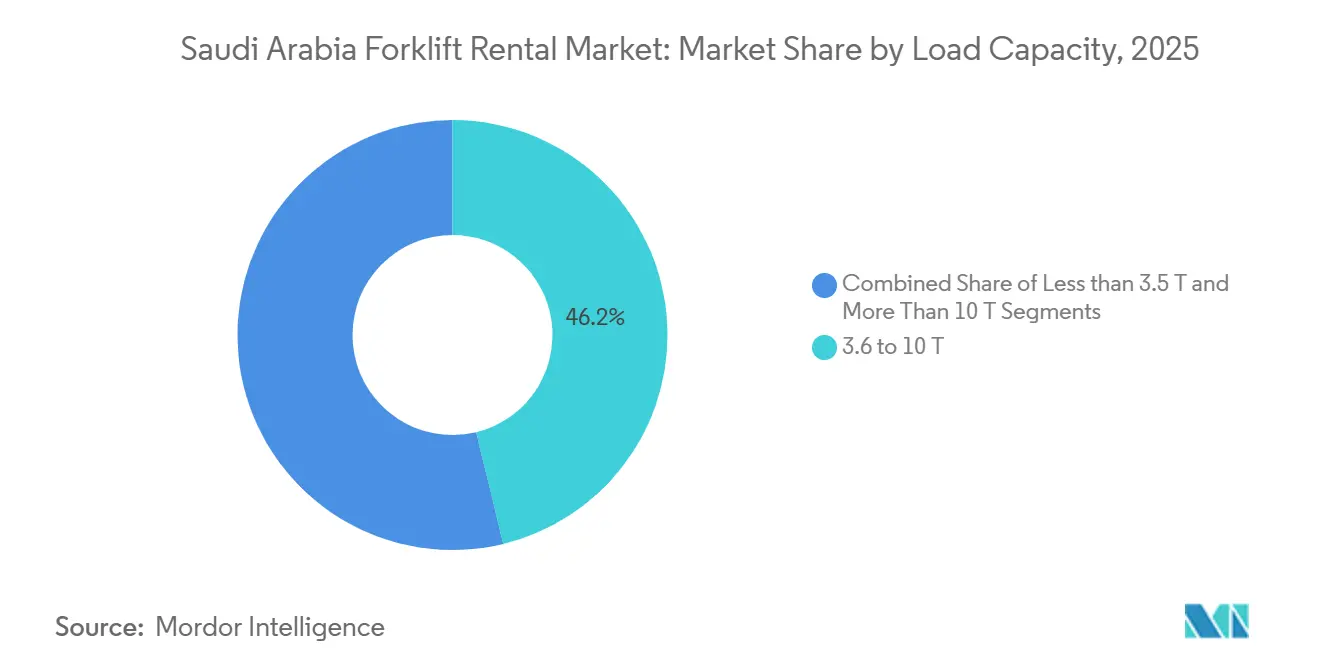
- Por capacidade de carga, o segmento de 3,6 a 10 toneladas liderou com 46,25% da participação do mercado de aluguel de empilhadeiras na Arábia Saudita em 2025, enquanto a categoria acima de 10 toneladas deve expandir a um CAGR de 9,63% até 2031.
- Por duração do aluguel, os contratos de médio prazo (1 a 12 meses) responderam por 42,10% da demanda em 2025, ao passo que os arrendamentos de longo prazo (3 a 5 anos) devem crescer a um CAGR de 8,76% até 2031.
- As empilhadeiras elétricas capturaram 55,30% de participação em 2025 e devem avançar a um CAGR de 12,18% no período 2026-2031, superando as alternativas de combustão interna.
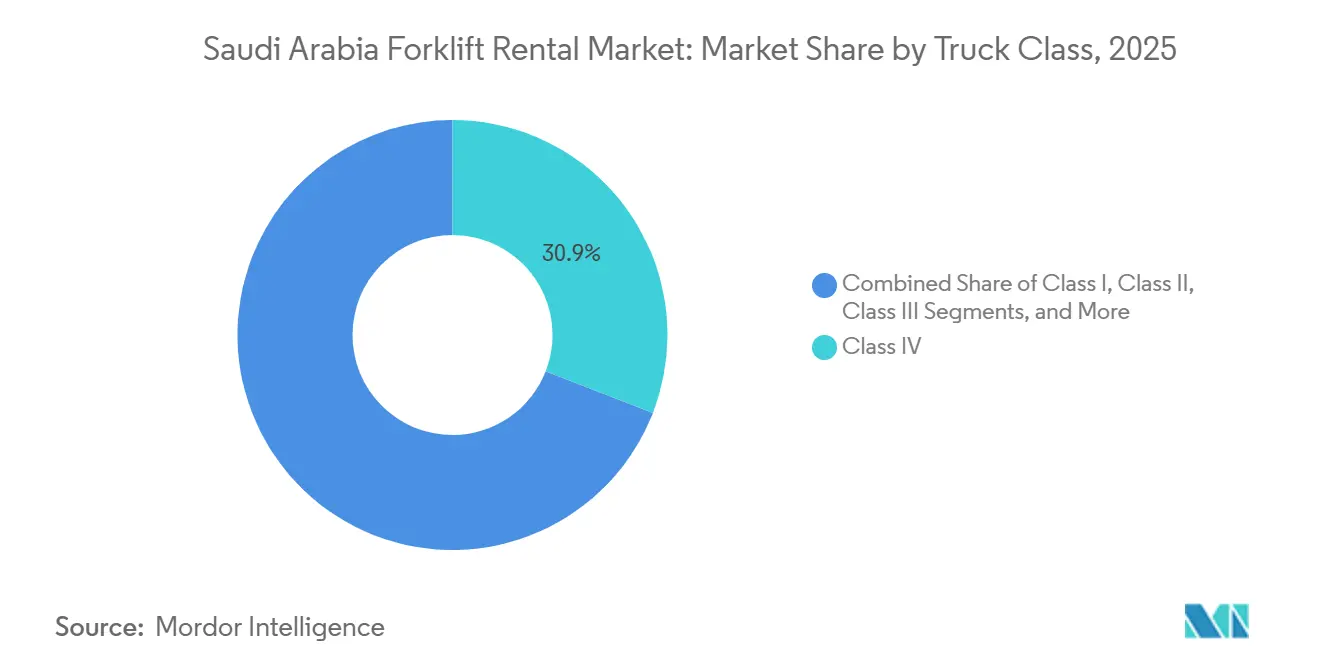
- Os modelos Classe IV de combustão interna com pneus maciços detiveram 30,95% da demanda em 2025, enquanto os caminhões elétricos de operador sentado Classe I estão posicionados para um CAGR de 10,07% até 2031.
- Armazenagem e logística responderam por 39,85% da demanda em 2025, mas o subsegmento de comércio eletrônico deve crescer a um CAGR de 13,48% até 2031.
- A Província Oriental respondeu por 33,90% das receitas em 2025, mas a Província Ocidental está no caminho da expansão regional mais rápida, com um CAGR de 11,36% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Aluguel de Empilhadeiras na Arábia Saudita
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão Logística da Visão 2030 | +2.1% | Nacional, concentrada nas Províncias Oriental e Ocidental | Longo prazo (≥ 4 anos) |
| Boom de Armazéns para Comércio Eletrônico | +1.8% | Nacional, com ganhos iniciais em Riade, Jeddah e Dammam | Médio prazo (2–4 anos) |
| Megaprojetos (NEOM, Mar Vermelho, Qiddiya) | +1.6% | Província Ocidental como principal, com transbordamento para a Região Norte | Longo prazo (≥ 4 anos) |
| Migração de Despesas de Capital para o Modelo de Aluguel | +0.9% | Nacional, acelerada em zonas industriais | Curto prazo (≤ 2 anos) |
| Projetos Piloto de Empilhadeiras a Hidrogênio Verde | +0.7% | Complexos industriais da Província Oriental, desenvolvimento de NEOM | Médio prazo (2–4 anos) |
| Incentivos Fiscais de Localização em Empilhadeiras Elétricas | +0.5% | Nacional, concentrada em polos de manufatura | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão Logística da Visão 2030 Transforma a Demanda por Equipamentos
Uma expansão significativa de armazéns impulsionou um aumento nacional nos arrendamentos, tanto durante a instalação das instalações quanto nas operações subsequentes. O Ministério dos Transportes e Serviços Logísticos está liderando uma grande iniciativa de privatização, incentivando os incorporadores a optarem por arrendamentos operacionais de empilhadeiras para evitar pressões no balanço patrimonial. O Terminal 2 do Porto Rei Abdulaziz, com um cais adicional e maior capacidade, exige que as empresas de aluguel pré-posicionem caminhões Classe IV e V para o manuseio eficiente de contêineres. Em um movimento estratégico, centros de pós-venda automotiva como a Alissa Universal Motors estabeleceram grandes armazéns de peças de reposição, consolidando ainda mais sua presença na Província Oriental. Embora a Província Oriental tenha respondido por uma parcela significativa da demanda, a Província Ocidental está em uma trajetória mais acelerada, sinalizando uma mudança geográfica, especialmente à medida que os parques centrados no porto de Jeddah se preparam para iniciar as operações[1]"Destaques de Investimento,", Programa Visão 2030, vision2030.gov.sa.
O Boom de Armazéns para Comércio Eletrônico Impulsiona a Aceleração do Aluguel
A Noon expandiu significativamente sua rede, inaugurando um novo centro em Riade, enquanto a Amazon deu um salto substancial ao dobrar sua presença na Arábia Saudita com uma grande instalação de atendimento de pedidos[2]"Al Muhaidib Group e Noon Lançam o Maior Centro Logístico", Al Muhaidib Group, muhaidib.com. Os operadores nesse espaço preferem arrendamentos flexíveis, frequentemente ajustados para se alinhar aos picos durante o Ramadã e o fim de ano, o que explica a participação notável do segmento de médio prazo. Esses operadores estão recorrendo cada vez mais a frotas elétricas de íons de lítio, atraídos por suas capacidades de carregamento rápido, que impulsionaram o crescimento no segmento de fonte de energia. Dadas as margens apertadas na logística de comércio eletrônico, as empresas de aluguel estão respondendo com a oferta de telemática, permitindo o rastreamento de utilização em tempo real e a precificação baseada em desempenho. Embora o segmento de armazenagem e logística detenha uma participação substancial, seu componente de comércio eletrônico está posicionado para um crescimento robusto, superando a taxa de crescimento tradicional de operadores logísticos terceirizados (3PL).
Megaprojetos Criam Demanda Sustentada por Equipamentos Industriais
O Oxagon do NEOM, a expansão do turismo ao longo do Mar Vermelho e o distrito de entretenimento de Qiddiya estão preparando o terreno para décadas de construção. Os incorporadores estão respondendo com a obtenção de arrendamentos plurianuais, uma estratégia concebida para navegar pelas flutuações dos preços do diesel e pelos custos crescentes de peças de reposição. A Byrne, após vender uma participação majoritária ao GFH Financial Group, estabeleceu um depósito dedicado no NEOM e está em processo de instalação de uma sede em Jubail. A Conferência de Equipamentos Pesados anunciou joint ventures no valor de bilhões, com foco na produção doméstica de guindastes e reach-stackers, um movimento que reduz significativamente os prazos de importação. No entanto, esses megaprojetos não são imunes às oscilações dos preços do petróleo. Por exemplo, a decisão da Aramco de reduzir as despesas de capital levou a atrasos nas expansões downstream, deixando frotas pré-posicionadas em Jubail subutilizadas.
A Migração de Despesas de Capital para o Modelo de Aluguel Otimiza o Fluxo de Caixa
No calor escaldante, as máquinas têm uma vida útil reduzida, especialmente quando expostas a poeira abrasiva. Essa realidade torna os aluguéis atrativos, particularmente para usuários que ficam abaixo da utilização ideal, ou cerca de seis horas diárias. Os fornecedores de aluguel, por outro lado, arcam com o ônus dos custos de manutenção. Isso inclui não apenas a manutenção de rotina, mas também revisões dos sistemas de resfriamento. Além disso, oferecem a flexibilidade de dimensionar sua frota com base nas fases de demanda. De acordo com a EJAR, há uma mudança notável de CAPEX para OPEX. Essa tendência está alinhada com o mercado mais amplo de aluguel de equipamentos, que deve crescer significativamente. A prudência financeira adotada durante a pandemia ressaltou uma preferência pela liquidez. Enquanto isso, as pressões competitivas aumentam à medida que fabricantes de equipamentos originais (OEMs) chineses acessíveis, como SANY e XCMG, desafiam os players estabelecidos, levando-os a desenvolver ofertas de arrendamento mais atrativas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclicidade de Investimentos pelo Preço do Petróleo | -0.8% | Nacional, concentrada nas zonas industriais da Província Oriental | Curto prazo (≤ 2 anos) |
| Escassez de Operadores Qualificados | -0.6% | Nacional, aguda nas Regiões Norte e Sul | Médio prazo (2–4 anos) |
| Pressões de Custo da Saudização | -0.4% | Nacional, variando por tamanho de empresa e setor | Médio prazo (2–4 anos) |
| Atrasos na Cadeia de Suprimentos de Peças de Reposição | -0.3% | Corredores logísticos Ocidental e Central | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Ciclicidade de Investimentos pelo Preço do Petróleo Afeta os Gastos Industriais
A Aramco aloca despesas de capital significativas principalmente para ativos upstream, deixando os orçamentos downstream expostos, especialmente quando os preços do Brent caem abaixo de determinado patamar. Da mesma forma, a SABIC espelha essa priorização em seu plano de gastos. Como resultado, as expansões em Jubail estão sendo moderadas pelas fracas margens do polietileno. Ao mesmo tempo, um déficit fiscal está dificultando o estabelecimento de novas zonas logísticas governamentais, levando a atrasos nos pedidos de empilhadeiras. Embora investimentos substanciais estejam projetados para a Visão 2030, uma parcela significativa é direcionada para projetos não relacionados ao petróleo, que prometem cronogramas mais confiáveis. Em resposta a essas dinâmicas, as empresas de aluguel estão ampliando seus horizontes, aventurando-se nos setores de armazenagem, construção e automotivo como um amortecedor contra as flutuações do mercado de petróleo.
A Escassez de Operadores Qualificados Restringe o Crescimento do Mercado
Em Jubail, embora as cotas de saudização tenham estabelecido o salário mínimo de engenharia em SAR 8.000 por mês, o número de vagas supera o de candidatos sauditas qualificados por uma margem significativa. As iniciativas nacionais visam localizar um número substancial de empregos, intensificando a inflação salarial tanto para o pessoal de depósito quanto para o de serviço de campo. A disponibilidade de engenheiros de planejamento sauditas contrasta fortemente com as vagas em aberto, levando as empresas de aluguel a estabelecer academias de treinamento internas. Por exemplo, a Dayim opera um centro certificado pela IPAF, e a Byrne recrutou formandos do Jubail Industrial College. Essa escassez de talentos se estende às posições de operadores, restringindo os serviços turnkey cada vez mais procurados por armazéns de comércio eletrônico em funcionamento ininterrupto. Além disso, os atrasos nos programas de credenciamento não apenas impedem a rápida expansão da força de trabalho, mas também sufocam os fluxos de receita dependentes das ofertas de serviços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Capacidade de Carga: A Demanda por Equipamentos Pesados Acelera o Crescimento Industrial
O segmento de 3,6 a 10 toneladas deteve 46,25% de participação de mercado em 2025, refletindo amplas aplicações industriais em setores de armazenagem, construção e manufatura que requerem capacidade de elevação moderada para operações padrão. As empilhadeiras de serviço pesado acima de 10 toneladas são o segmento de crescimento mais rápido, com um CAGR de 9,63% até 2031, impulsionado pelos requisitos de megaprojetos e expansões de complexos industriais que demandam capacidades especializadas de manuseio de materiais. O King Salman Energy Park (SPARK) e desenvolvimentos industriais similares requerem equipamentos de serviço pesado para processamento petroquímico e operações de manufatura em larga escala, criando demanda sustentada por unidades de alta capacidade. As unidades leves abaixo de 3,5 toneladas atendem a aplicações de nicho no varejo e em operações logísticas de pequena escala, mantendo demanda estável, mas com potencial de crescimento limitado à medida que o mercado se orienta para aplicações industriais de maior escala.
A produção local aumenta a agilidade da frota: a planta de guindastes para terrenos acidentados da AHQ e a fábrica de guindastes torre da Wolffkran estão prestes a iniciar as operações. O segmento abaixo de 3,5 toneladas desempenha um papel fundamental nos centros de comércio eletrônico de corredores estreitos, priorizando eficiência energética e manobrabilidade em detrimento da capacidade de carga. Com os modelos de íons de lítio alcançando ciclos de carregamento mais rápidos, as empresas de aluguel estão alinhando estrategicamente as unidades menores com centros de atendimento de múltiplos turnos em Riade e Jeddah. Como resultado, o setor de aluguel de empilhadeiras na Arábia Saudita está traçando duas trajetórias de crescimento distintas: as unidades de carga média para o mercado de massa atendem à logística generalizada, enquanto os caminhões de içamento pesado estão predominantemente posicionados em locais de megaprojetos.


Por Duração do Aluguel: Contratos de Longo Prazo Ganham Preferência Estratégica
Os aluguéis de médio prazo (1 a 12 meses) capturam 42,10% de participação de mercado em 2025, alinhando-se aos cronogramas de projetos de construção e às flutuações sazonais de demanda que caracterizam os padrões de atividade industrial saudita. Os arrendamentos de longo prazo (3 a 5 anos) crescem mais rapidamente, com um CAGR de 8,76% até 2031, refletindo a mudança estratégica das empresas em direção a despesas operacionais previsíveis e ciclos de modernização de equipamentos que os arranjos de aluguel facilitam de forma mais eficaz do que a propriedade. Os 59 centros logísticos planejados no âmbito da Visão 2030 criam requisitos de equipamentos plurianuais que favorecem contratos de aluguel de longo prazo, proporcionando estabilidade de receita para os fornecedores de equipamentos e previsibilidade de custos para os operadores logísticos. Os aluguéis spot de curto prazo permanecem relevantes para substituições emergenciais e aumento de capacidade em períodos de pico, embora sua participação de mercado se contraia à medida que as empresas otimizam os processos de planejamento de equipamentos.
O requisito do programa de Sedes Regionais (RHQ) para que empresas multinacionais estabeleçam operações na Arábia Saudita cria demanda por arranjos de aluguel flexíveis que acomodem incertezas no desenvolvimento de negócios, mantendo as capacidades operacionais. A joint venture de outubro de 2024 entre CEVA Logistics e Almajdouie Logistics demonstra como as parcerias estratégicas requerem compromissos de equipamentos de longo prazo para apoiar operações logísticas integradas em múltiplas instalações. A mudança em direção a durações de aluguel mais longas reflete a preferência dos usuários de equipamentos por flexibilidade operacional sem comprometimento de capital, particularmente à medida que o avanço tecnológico acelera os ciclos de obsolescência dos equipamentos.
Por Fonte de Energia: O Domínio Elétrico Reflete os Mandatos de Sustentabilidade
As empilhadeiras elétricas detiveram uma participação de 55,30% em 2025 e devem crescer a um CAGR de 12,18% até 2031, à medida que os custos das baterias caem e a cobertura de carregamento se expande. A Smart Mobility e a Foxconn FIT estão prestes a lançar uma planta de carregadores no SPARK Dammam, aumentando a disponibilidade de carregadores rápidos industriais. A EVIQ planeja instalar carregadores rápidos públicos em várias cidades, aliviando a ansiedade de autonomia para os operadores do setor de manuseio de materiais.
O setor de aluguel de empilhadeiras na Arábia Saudita está explorando a tecnologia de hidrogênio; a Abdul Latif Jameel Machinery avançou seus testes de células de combustível na Universidade Princesa Nourah. Embora as unidades de combustão interna permaneçam vitais para tarefas externas e de serviço pesado — particularmente em canteiros de obras sem acesso à rede elétrica — as variantes híbridas, embora de nicho, oferecem redundância a diesel e redução de emissões internas. Um decreto de isenção fiscal para empilhadeiras elétricas montadas localmente está estimulando sua adoção em armazéns de cadeia de frio e de bens de consumo de alta rotatividade (FMCG).
Por Classe de Veículo: A Versátil Classe IV Lidera as Aplicações de Mercado
Os caminhões Classe IV de combustão interna com pneus maciços geraram 30,95% da receita de 2025, impulsionados pelo manuseio de contêineres em portos e pela construção ao ar livre. No entanto, os caminhões elétricos de operador sentado Classe I estão posicionados para um CAGR de 10,07%, impulsionados pela densificação de armazéns e pelos mandatos ambientais em centros de atendimento de pedidos. O Jeddah Logistics Park da DP World, que deve oferecer extensas posições de paletes, dependerá significativamente das frotas Classe I e II para suas tarefas de armazenamento e separação de pedidos. Para facilitar a rotação futura de ativos, a Dayim introduziu um mercado certificado de equipamentos usados, fornecendo registros de manutenção e históricos de telemática para aumentar a confiança nos valores residuais.
No entanto, a automação traz um desafio potencial: os robôs móveis autônomos podem reduzir a demanda de longo prazo pela Classe I em novos locais. Por outro lado, as unidades Classe V com pneus pneumáticos, especialmente as acima de 10 toneladas, são encontradas predominantemente em depósitos de megaprojetos, alinhando-se ao foco de içamento pesado da construção modular. Essa divisão ressalta um mercado de aluguel de empilhadeiras na Arábia Saudita em rápida evolução, distinguindo entre eficiência elétrica interna e resistência para serviço pesado externo.
Por Setor de Uso Final: O Comércio Eletrônico Impulsiona a Transformação da Armazenagem
As aplicações de armazenagem e logística dominam com 39,85% de participação de mercado em 2025, embora os subsegmentos de armazenagem de comércio eletrônico estejam acelerando a um CAGR de 13,48% até 2031, à medida que a infraestrutura de comércio digital se expande rapidamente pelos centros urbanos sauditas. Com uma produção substancial de construção projetada e desenvolvimentos contínuos de megaprojetos, a demanda por equipamentos de manuseio de materiais no setor de construção permanece robusta. No setor automotivo, um aumento no investimento industrial expandiu a capacidade de manufatura, exigindo maior suporte de manuseio de materiais. Enquanto isso, setores como alimentos e bebidas, aeroespacial e defesa, varejo e farmacêutico continuam a mostrar demanda estável, impulsionada pelos esforços de diversificação econômica do país.
O mercado logístico da Arábia Saudita está passando por uma expansão em todo o setor, impulsionando a demanda por aluguel de empilhadeiras em vários setores. A Arabian Machinery & Heavy Equipment Co. (AMHEC), com uma frota significativa de equipamentos leves, atende a grandes clientes como Saudi Aramco e SABIC, ressaltando os fortes laços entre as empresas de aluguel e os principais players industriais. Além disso, com numerosos centros logísticos planejados abrangendo uma vasta área, o panorama da demanda é diversificado. Isso não apenas reduz a dependência das empresas de aluguel dos ciclos de qualquer setor específico, mas também revela oportunidades de crescimento em um espectro de setores.
Análise Geográfica
A Província Oriental gerou 33,90% do faturamento de 2025. A extensa zona logística integrada de Dammam e os prósperos clusters petroquímicos de Jubail ancoram as atividades econômicas da região. O Porto Rei Abdulaziz, que responde por uma parcela significativa das importações não relacionadas ao petróleo do reino, expandiu sua capacidade, impulsionando o aumento da demanda por aluguéis Classe IV e V. No entanto, as perspectivas de longo prazo permanecem incertas devido à sensibilidade aos preços do petróleo. Notavelmente, a pausa estratégica da Aramco em determinados projetos downstream reflete um realinhamento significativo das despesas de capital.
A Província Ocidental deve expandir a um CAGR de 11,36%. A DP World está liderando o desenvolvimento do Jeddah Logistics Park, que deve estrear com ampla armazenagem e posições de paletes. Enquanto isso, o Porto Islâmico de Jeddah passa por modernização para ampliar sua capacidade, e a Mawani investe em uma zona de cadeia de frio, ampliando coletivamente o espectro de requisitos de uso final.
Riade, no coração da Região Central, está testemunhando um aumento nos centros de comércio eletrônico e na construção do complexo de entretenimento de Qiddiya. Tanto a Noon quanto a Amazon inauguraram suas instalações, com a Noon contando com um grande espaço e a Amazon com um local extenso, levando a um aumento nos arrendamentos de médio prazo. A ambiciosa Visão 2030 de Riade visa acelerar a adoção de veículos elétricos (VEs), impulsionando a prevista ascensão das empilhadeiras elétricas. Embora as Regiões Norte e Sul produzam volumes menores, são impulsionadas pela mineração e pela agricultura, setores que requerem unidades para terrenos acidentados para navegar em paisagens irregulares. Juntas, as Províncias Oriental e Ocidental devem dominar, respondendo pela maioria do valor no mercado de aluguel de empilhadeiras da Arábia Saudita.
Cenário Competitivo
Distribuidores respaldados por fabricantes de equipamentos originais (OEMs) internacionais e locadores locais independentes estão competindo ativamente em um cenário moderado. A Abdul Latif Jameel Machinery Trading Co., Ltd. possui uma das maiores frotas de marca, em parceria com distribuidores-chave de OEMs como Alkhorayef Group e Al-Jomaih Equipment. Enquanto isso, a distribuição regional e o serviço de campo são ancorados pela Kanoo Machinery e pelo Zahid Group (EJAR).
A Byrne Equipment Rental, com sua grande frota e participação de mercado significativa nos Emirados Árabes Unidos, demonstra a escala necessária para atender a grandes clientes industriais. Concomitantemente, a ênfase estratégica da empresa nas regiões do Mar Vermelho e NEOM destaca sua especialização geográfica. Oportunidades em espaços inexplorados estão surgindo em aplicações especializadas, incluindo pilotos de empilhadeiras de hidrogênio verde e integração de armazéns automatizados, onde a adoção de tecnologia cria segmentos de aluguel premium com margens mais altas e durações de contrato mais longas. Oportunidades em espaços inexplorados surgem em aplicações especializadas, incluindo pilotos de empilhadeiras de hidrogênio verde e integração de armazéns automatizados, onde a adoção de tecnologia cria segmentos de aluguel premium com margens mais altas e durações de contrato mais longas[3]"Fase 2 do Piloto de Empilhadeira de Hidrogênio,", Abdul Latif Jameel Machinery, alj.com.
A conformidade regulatória por meio da certificação Saber da SASO favorece os players estabelecidos com registros de segurança documentados. Os fornecedores que adicionam modelos de íons de lítio ou células de combustível de hidrogênio, juntamente com análises de manutenção preditiva, estão obtendo prêmios de preço e renovações plurianuais. Nenhum participante individual controla mais de 25% dos gastos, mantendo a precificação racional, mas não restritiva.
Líderes do Setor de Aluguel de Empilhadeiras na Arábia Saudita
-
Abdul Latif Jameel Machinery Trading Co., Ltd
-
Kanoo Machinery
-
Alkhorayef Group
-
Zahid Group (EJAR)
-
Al-Jomaih Equipment
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Janeiro de 2026: Em colaboração com a Toyota, a Abdul Latif Jameel Machinery avançou seu piloto de empilhadeira com célula de combustível de hidrogênio na Universidade Princesa Nourah. Esta iniciativa visa explorar o potencial da tecnologia de células de combustível de hidrogênio para equipamentos de manuseio de materiais, alinhando-se às metas globais de sustentabilidade e à crescente demanda por soluções industriais ecologicamente corretas.
- Maio de 2025: A Dayim Equipment Rental lançou seu primeiro lote de empilhadeiras de última geração nos Emirados Árabes Unidos, marcando um passo fundamental em seu plano de expansão. Essas empilhadeiras resultam de um pedido estratégico de 15 milhões de USD junto à Hangcha Forklift. Esta entrega inicial anuncia uma implantação mais ampla para reforçar os acordos de aluguel de longo prazo da Dayim nos Emirados Árabes Unidos, Arábia Saudita, Kuwait e outros mercados-chave.


Escopo do Relatório do Mercado de Aluguel de Empilhadeiras na Arábia Saudita
O relatório do mercado de aluguel de empilhadeiras na Arábia Saudita é segmentado por capacidade de carga (menos de 3,5 t, 3,6 a 10 t e mais de 10 t), duração do aluguel (curto prazo/spot, médio prazo e arrendamento de longo prazo), fonte de energia (elétrica, combustão interna e híbrida), classe de caminhão (classe I, classe II, classe III, classe IV e classe V), setor de uso final (armazenagem e logística, construção, automotivo, alimentos e bebidas, aeroespacial e defesa, e outros) e geografia. As previsões de mercado são fornecidas em termos de valor (USD).
| Menos de 3,5 T |
| 3,6 a 10 T |
| Mais de 10 T |
| Curto Prazo/Spot (Menos de 1 mês) |
| Médio Prazo (1 a 12 meses) |
| Arrendamento de Longo Prazo (3 a 5 anos) |
| Elétrico |
| Combustão Interna (Diesel/GLP) |
| Híbrido |
| Classe I |
| Classe II |
| Classe III |
| Classe IV |
| Classe V |
| Armazenagem e Logística |
| Construção |
| Automotivo |
| Alimentos e Bebidas |
| Aeroespacial e Defesa |
| Outros (Varejo, Farmacêutico, etc.) |
| Região Central (Riade) |
| Província Oriental (Dammam, Jubail) |
| Província Ocidental (Jeddah, Meca) |
| Região Norte |
| Região Sul |
| Por Capacidade de Carga | Menos de 3,5 T |
| 3,6 a 10 T | |
| Mais de 10 T | |
| Por Duração do Aluguel | Curto Prazo/Spot (Menos de 1 mês) |
| Médio Prazo (1 a 12 meses) | |
| Arrendamento de Longo Prazo (3 a 5 anos) | |
| Por Fonte de Energia | Elétrico |
| Combustão Interna (Diesel/GLP) | |
| Híbrido | |
| Por Classe de Veículo | Classe I |
| Classe II | |
| Classe III | |
| Classe IV | |
| Classe V | |
| Por Setor de Uso Final | Armazenagem e Logística |
| Construção | |
| Automotivo | |
| Alimentos e Bebidas | |
| Aeroespacial e Defesa | |
| Outros (Varejo, Farmacêutico, etc.) | |
| Por Região | Região Central (Riade) |
| Província Oriental (Dammam, Jubail) | |
| Província Ocidental (Jeddah, Meca) | |
| Região Norte | |
| Região Sul |


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de aluguel de empilhadeiras na Arábia Saudita até 2031?
Estima-se que atinja 189,47 milhões de USD até 2031, refletindo um CAGR de 6,31% a partir de 2026.
Qual região crescerá mais rapidamente até 2031?
A Província Ocidental, impulsionada pelo Jeddah Logistics Park e pelas melhorias portuárias, está projetada para um CAGR de 11,36%.
Qual faixa de capacidade de carga lidera a demanda atual?
O segmento de 3,6 a 10 toneladas deteve 46,25% de participação em 2025 devido à sua versatilidade em logística de armazenagem e automotiva.
Como as empresas de aluguel estão mitigando a volatilidade dos preços do petróleo?
Elas diversificam as frotas entre armazenagem, construção e automotivo, adotam precificação baseada em telemática e gerenciam a idade da frota para realocar ativos rapidamente.
Qual região oferece o maior potencial de crescimento?
A Província Ocidental, sede de NEOM e do Projeto do Mar Vermelho, avançará a um CAGR de 11,36%, o ritmo regional mais rápido até 2030.
Quem são os principais fornecedores?
Toyota Material Handling, KION Group, Hyster-Yale, Kanoo Machinery, Zahid Tractor e Al-Jomaih Equipment lideram a lista, sem que nenhuma empresa ultrapasse um quarto da receita.
Página atualizada pela última vez em:



