
Tamanho e Participação do Mercado de Restaurantes de Pizza da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.15 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.33 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.47 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.32 % |
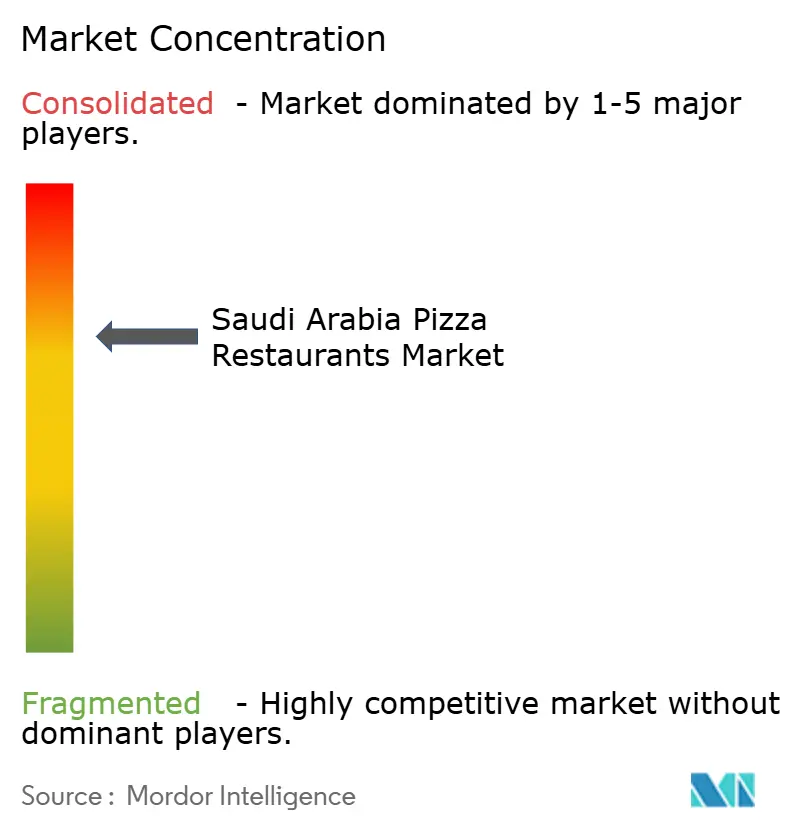
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Restaurantes de Pizza da Arábia Saudita por Mordor Intelligence
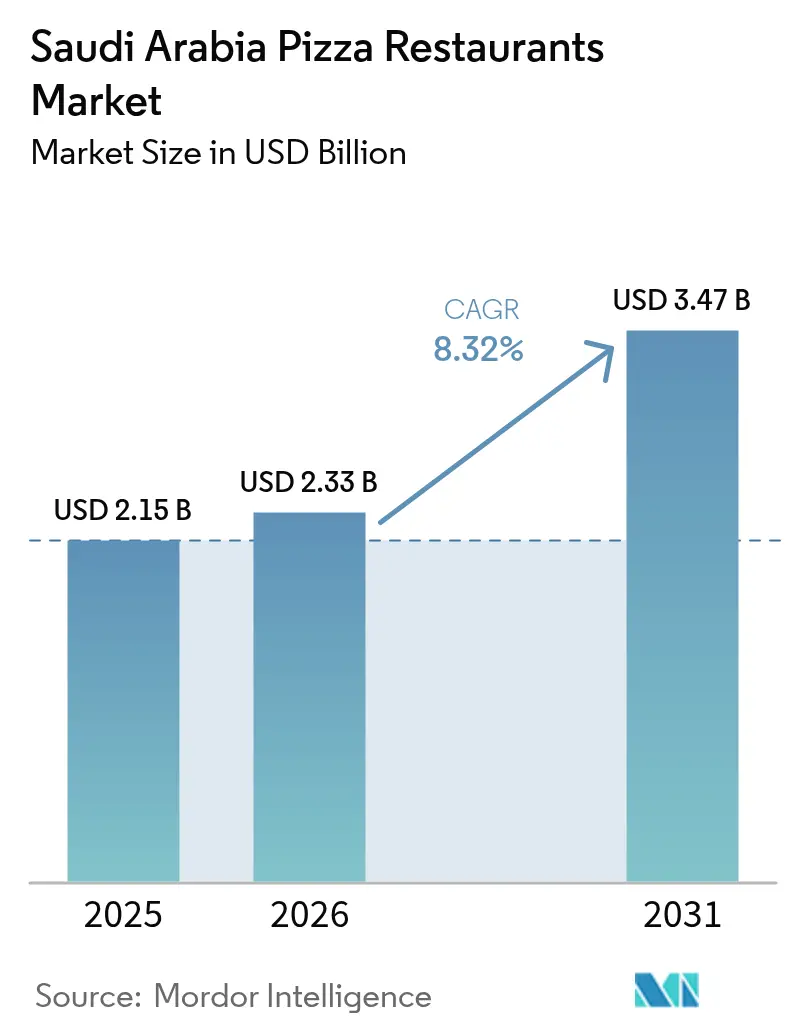
O tamanho do mercado de restaurantes de pizza da Arábia Saudita em 2026 é estimado em USD 2,33 bilhões, crescendo a partir do valor de 2025 de USD 2,15 bilhões, com projeções para 2031 mostrando USD 3,47 bilhões, crescendo a um CAGR de 8,32% no período de 2026 a 2031. Os fortes gastos das famílias, a implementação dos projetos de hospitalidade da Visão 2030 e o fluxo constante de turismo sustentam a expansão da receita tanto para operadores em rede quanto independentes. O rápido crescimento da população urbana e a regulamentação favorável de franquias estão ampliando a demanda por formatos de refeições casuais que combinam preços acessíveis com conveniência. Os pedidos digitais, as redes de cozinhas virtuais e os pagamentos sem dinheiro estão reduzindo as barreiras de entrada no mercado, ao mesmo tempo em que permitem que marcas menores se expandam além de suas cidades de origem. A premiumização do cardápio, evidenciada pelo crescimento de dois dígitos das ofertas gourmet e artesanais, está ampliando os valores médios dos pedidos, mesmo com a pizza tradicional mantendo a liderança em volume. A intensidade competitiva está aumentando à medida que franqueados internacionais adicionam novas lojas, empreendedores locais implantam cozinhas de entrega com ativos reduzidos e plataformas de tecnologia alimentar direcionam tráfego incremental para ambos os segmentos.
Principais Conclusões do Relatório
- Por tipo de restaurante, os restaurantes de serviço rápido lideraram com 62,15% de participação na receita em 2025; cafés e bares têm previsão de registrar o CAGR mais rápido de 8,78% até 2031.
- Por estrutura de estabelecimento, os estabelecimentos em rede capturaram 61,74% da participação no mercado de restaurantes de pizza da Arábia Saudita em 2025, enquanto os estabelecimentos independentes estão crescendo a um CAGR de 8,47% até 2031.
- Por cardápio, a pizza tradicional representou 38,96% do tamanho do mercado de restaurantes de pizza da Arábia Saudita em 2025, e a pizza gourmet está avançando a um CAGR de 8,41% até 2031.
- Por geografia, a região Central deteve 43,05% de participação na receita em 2025; a região Ocidental está prevista para expandir a um CAGR de 9,02% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Restaurantes de Pizza da Arábia Saudita
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da renda disponível e cultura de alimentação fora de casa ocidentalizada | +2.1% | Nacional com concentrações nas regiões Central e Ocidental | Médio prazo (2-4 anos) |
| Crescimento da comunidade de expatriados | +1.8% | Riade, Jeddah, Dammam | Longo prazo (≥4 anos) |
| Digitalização e pedidos online | +2.3% | Centros urbanos em todo o país | Curto prazo (≤2 anos) |
| Crescimento de pizzas gourmet e artesanais | +1.5% | Corredores Central e Ocidental | Médio prazo (2-4 anos) |
| Marketing agressivo e promoções | +1.2% | Riade, Jeddah, Dammam | Curto prazo (≤2 anos) |
| Crescimento de formatos de franquia de cozinha virtual | +1.1% | Centros urbanos em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da renda disponível e cultura de alimentação fora de casa ocidentalizada
A Visão 2030 da Arábia Saudita está transformando os padrões de gastos das famílias, particularmente no setor de serviços de alimentação. Com o PIB do Reino superando USD 1 trilhão, desenvolveu-se uma forte classe média, impulsionando maiores gastos discricionários. De acordo com a Autoridade do Mercado de Capitais, as despesas dos consumidores na Arábia Saudita totalizaram SAR 1.684,3 bilhões em 2024[1]Autoridade do Mercado de Capitais, "Prospecto do Grupo Savola da CMA 2024", www.cma.org.sa. Essa mudança comportamental vai além da demografia, refletindo uma transição das refeições tradicionais em casa para uma preferência por comer fora. A introdução de seções para refeições em família e a crescente aceitação de refeições em ambientes mistos expandiram o mercado para incluir famílias e mulheres profissionais, além de jovens. As reformas culturais no âmbito da Visão 2030 redefiniram o ato de comer fora como uma atividade social, e não uma necessidade, impulsionando a demanda por restaurantes de pizza que oferecem opções de refeições casuais e acessíveis. Essa tendência é especialmente evidente nas áreas urbanas, onde as influências dos expatriados e as aspirações de estilo de vida local normalizaram os hábitos alimentares ocidentais.
Crescimento da comunidade de expatriados
A população expatriada da Arábia Saudita desempenha um papel duplo como impulsionadora da demanda e influenciadora cultural para o consumo de pizza. Na Arábia Saudita, o número de residentes não sauditas atingiu aproximadamente 15,7 milhões em 2024, em comparação com 14,5 milhões em 2023, de acordo com a Autoridade Geral de Estatísticas[2]Autoridade Geral de Estatísticas, "Publicação de Estimativas Populacionais 2024", www.stat.gov.sa. Essas diversas comunidades internacionais, localizadas principalmente nos principais centros econômicos, integraram a pizza à cultura gastronômica local, tornando-a uma escolha popular entre diferentes culturas. Além do consumo, os expatriados moldam as preferências alimentares locais por meio de interações no ambiente de trabalho e conexões sociais. Com rendas disponíveis mais elevadas e hábitos estabelecidos de comer fora, esse grupo demográfico criou um segmento de mercado premium que apoia as ofertas de pizza gourmet e os serviços de entrega. Sua presença em áreas econômicas-chave, como o Bairro Diplomático de Riade, os distritos comerciais de Jeddah e as zonas industriais da Província Oriental, garante uma demanda consistente mesmo durante flutuações econômicas locais. Como adotantes precoces de plataformas de pedidos digitais e tendências de refeições premium, os expatriados atuam como influenciadores de mercado, impulsionando a adoção de conceitos inovadores de restaurantes de pizza. Essa estabilidade demográfica fornece aos operadores de pizza fluxos de receita previsíveis e serve como campo de teste para inovações de cardápio que podem ser posteriormente adaptadas aos mercados locais.
Digitalização e pedidos online
O setor de serviços de alimentação da Arábia Saudita está passando por uma transformação digital, impulsionando o crescimento dos restaurantes de pizza ao aumentar a acessibilidade e a eficiência operacional. De acordo com o Relatório de Internet Saudita 2024, divulgado pela Comissão de Comunicações, Espaço e Tecnologia (CST), a penetração da internet na Arábia Saudita está em impressionantes 99%[3]Comissão de Comunicações, Espaço e Tecnologia, "O Relatório de Internet Saudita 2024", www.cst.gov.sa. Essa robusta infraestrutura digital permite que os restaurantes de pizza transcendam as fronteiras geográficas tradicionais. Isso é especialmente vantajoso para operadores menores, permitindo-lhes rivalizar com redes estabelecidas ao oferecer experiências de entrega superiores. Além disso, a fusão de modelos de cozinha virtual com plataformas de pedidos digitais não apenas reduziu os custos operacionais, mas também ampliou o alcance de mercado. A adoção da tecnologia vai além dos simples pedidos; abrange o gerenciamento de estoque, o gerenciamento de relacionamento com o cliente e a análise preditiva, todos voltados para aprimorar as ofertas de cardápio e as estratégias de precificação. Com um público familiarizado com a tecnologia, a Arábia Saudita apresenta um terreno fértil para empreendimentos de pizza com foco digital que enfatizam conveniência e personalização, afastando-se dos modelos convencionais de refeições presenciais. Inovações como cardápios por QR code, pagamentos sem contato, rastreamento de entrega em tempo real e chatbots baseados em inteligência artificial não estão apenas aprimorando a eficiência do serviço, mas também são fundamentais para aumentar a satisfação do cliente e incentivar pedidos recorrentes.
Crescimento de pizzas gourmet e artesanais
O mercado de pizza na Arábia Saudita está passando por uma tendência de premiumização, refletindo uma mudança nas preferências dos consumidores em direção a ingredientes de alta qualidade e experiências gastronômicas únicas. Esse movimento em direção às ofertas gourmet é impulsionado principalmente pela maior exposição às tendências culinárias globais por meio de viagens, redes sociais e influência dos expatriados. Consequentemente, há uma demanda crescente por conceitos de pizza artesanal que se concentram na qualidade dos ingredientes em vez de competir por preço. Essa tendência está alinhada com as preferências mais amplas dos consumidores por ingredientes frescos e de origem local. Os estabelecimentos de pizza gourmet estão capitalizando essa mudança, alcançando margens de lucro mais elevadas e fomentando a fidelidade dos clientes. Seu posicionamento premium não apenas mitiga a concorrência baseada em preço, mas também fortalece a diferenciação da marca. Esse crescimento é particularmente notável nas áreas urbanas afluentes, onde as refeições são vistas como uma experiência e não como uma necessidade básica. As redes sociais, especialmente entre os grupos demográficos mais jovens, amplificaram a demanda por pizzas visualmente atraentes e dignas de publicação no Instagram, que comandam preços premium. Além disso, a tendência de pizza artesanal está alinhada com padrões de consumo voltados para a saúde, pois os conceitos premium frequentemente destacam ingredientes orgânicos, métodos de preparo tradicionais e opções personalizáveis, atendendo a consumidores conscientes de sua dieta que buscam alternativas às ofertas do mercado de massa.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos operacionais | -1.9% | Zonas de ruas principais nas grandes cidades | Curto prazo (≤2 anos) |
| Segmento crescente de consumidores conscientes da saúde reduzindo refeições ricas em calorias | -1.2% | Maiores áreas metropolitanas | Médio prazo (2-4 anos) |
| Interrupções na cadeia de suprimentos | -1,1% | Nacional | Curto prazo (≤2 anos) |
| Dependência da infraestrutura de entrega | -0.8% | Maiores áreas metropolitanas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos operacionais
O aumento dos custos de mão de obra, imóveis e cadeias de suprimentos está reduzindo os lucros e desacelerando o crescimento dos restaurantes de pizza, sendo os operadores menores e os novos entrantes os mais afetados. A lei trabalhista Nitaqat na Arábia Saudita impõe cotas de contratação local, o que eleva as despesas com mão de obra, pois os cidadãos sauditas geralmente recebem salários mais altos do que os expatriados. Além disso, os operadores devem investir em treinamento para garantir a eficiência operacional. Os preços dos imóveis em locais privilegiados aumentaram significativamente devido às iniciativas de desenvolvimento urbano da Visão 2030. A conformidade regulatória vai além da mão de obra e das importações, exigindo adesão aos padrões da Autoridade Saudita de Alimentos e Medicamentos para segurança alimentar, licenciamento e práticas operacionais. Essas regulamentações exigem investimentos contínuos em treinamento, equipamentos e sistemas de documentação. Os operadores independentes, sem as economias de escala de que as franquias internacionais se beneficiam, enfrentam maiores desafios, colocando-os em desvantagem em relação às redes estabelecidas. Em muitos mercados, os custos operacionais estão crescendo mais rapidamente do que as receitas, forçando os operadores a aceitar margens reduzidas ou aumentar os preços, o que pode levar a uma queda no fluxo de clientes.
Segmento crescente de consumidores conscientes da saúde reduzindo refeições ricas em calorias
A crescente conscientização sobre saúde dos consumidores sauditas está desafiando os conceitos tradicionais de pizza que dependem de ingredientes ricos em calorias e processados. Essa maior consciência alimentar é especialmente evidente entre os jovens e os profissionais urbanos, que frequentemente associam a pizza a uma alimentação não saudável. Essa percepção representa desafios para os operadores que buscam ampliar sua base de clientes. As redes sociais amplificam essa tendência voltada para a saúde. Pesquisas mostram que, embora os consumidores sauditas frequentemente peçam alimentos não saudáveis, como pizza, por meio de plataformas sociais, isso cria uma dissonância cognitiva que pode desencorajar compras recorrentes. Além disso, com o governo promovendo uma alimentação saudável e uma melhor qualidade de vida, há um escrutínio crescente sobre alimentos ricos em calorias. Esse escrutínio pode abrir caminho para ações regulatórias, como rótulos nutricionais obrigatórios ou controles de marketing mais rígidos. Em resposta a essa tendência de saúde, os operadores de pizza estão reformulando seus cardápios, buscando diferentes ingredientes e reformulando suas estratégias de marketing. Eles visam abordar as preocupações de saúde dos consumidores enquanto preservam os sabores que incentivam visitas recorrentes. No entanto, essa mudança exige investimentos substanciais em pesquisa e desenvolvimento. Para os operadores menores, esses investimentos podem ser particularmente desafiadores, pois frequentemente têm dificuldade em criar opções mais saudáveis sem sobrecarregar seus orçamentos ou comprometer a eficiência operacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Estabelecimento: Independentes Empreendedores Ganham Participação das Grandes Redes
Os estabelecimentos em rede contribuíram com 61,74% da receita de 2025, sustentados por marcas reconhecidas, publicidade nacional e eficiências de fornecimento em múltiplas lojas que garantem condições favoráveis de aluguel. Essa dominância proporciona fluxos previsíveis de royalties para os franqueados-mestre, ao mesmo tempo em que assegura aos proprietários de imóveis a presença de inquilinos solventes. Os operadores independentes, no entanto, registraram o CAGR mais rápido de 8,47% até 2031, aproveitando o posicionamento artesanal e ajustes de cardápio hiperlocais que ressoam com os gostos de cada bairro. Independentes inovadores adotam módulos de microcozinha vinculados a aplicativos de entrega, alcançando escala com capital reduzido enquanto evitam o aluguel de salões de refeições. Como resultado, o tamanho do mercado de restaurantes de pizza da Arábia Saudita para os independentes está crescendo de forma constante, sinalizando uma diluição gradual da supremacia das redes.
As marcas em rede respondem adicionando quiosques dentro de hipermercados, reduzindo os custos de instalação e ampliando a cobertura de última milha. Elas também integram carteiras de fidelidade que consolidam portfólios de marcas de restaurantes de serviço rápido em uma única interface, aumentando a fidelização dos clientes. Enquanto isso, os independentes formam cooperativas de compras para aquisição em volume de queijo e farinha, reduzindo os custos unitários de insumos.


Por Tipo de Restaurante: O Peso dos Restaurantes de Serviço Rápido Encontra o Impulso dos Cafés e Bares
As unidades de serviço rápido detinham 62,15% do valor em 2025, pois a velocidade, as faixas de drive-thru e os preços estão alinhados com os hábitos dos trabalhadores em deslocamento. O tamanho do mercado de restaurantes de pizza da Arábia Saudita dentro dos restaurantes de serviço rápido, portanto, molda as médias gerais do canal e define o calendário de cadência promocional. Os cafés e bares estão crescendo mais rapidamente, a um CAGR de 8,78% (2026-2031), capitalizando as regras relaxadas de reuniões públicas que agora permitem música, assentos ao ar livre e serviço noturno. Seu ambiente prolonga o tempo de permanência e eleva as taxas de acompanhamento de bebidas, o que, por sua vez, aumenta os valores das mesas.
Os estabelecimentos de serviço completo buscam um design híbrido que combina pedidos no balcão com entrega na mesa para reduzir o tempo de ciclo sem sacrificar a estética do serviço. Os especialistas em cozinha virtual se beneficiam da rede de transporte por aplicativo para atingir janelas médias de entrega de 25 minutos, capturando assim participação incremental durante os picos de congestionamento. A fronteira competitiva entre os formatos está se tornando turva à medida que os operadores experimentam a dupla marca; por exemplo, uma loja de serviço rápido durante o dia se transforma em um ambiente estilo lounge à noite com mudanças mínimas de mobiliário.
Por Tipo de Cardápio: Clássicos do Mercado de Massa, Âncora, Premium, Caminhos de Venda Adicional
Em 2025, a pizza tradicional detinha uma participação de mercado de 38,96%, sustentada por combos de valor em tamanho familiar e sabores familiares. A demanda por pizza tradicional é impulsionada tanto pelas preferências de gosto local quanto pela forte familiaridade com os formatos padrão de pizza, especialmente nas principais redes de estabelecimentos. Enquanto isso, a pizza gourmet, com um CAGR de 8,41% (2026-2031), reflete a disposição dos consumidores de renda mais alta em investir em azeite de trufas importado e parmesão envelhecido. Receitas especiais, como coberturas de frutos do mar populares ao longo da costa do Mar Vermelho, não apenas ampliam as ocasiões de refeição, mas também atendem aos requisitos dietéticos religiosos.
Embora as pizzas personalizáveis detenham uma participação menor no mercado da Arábia Saudita, elas representam uma oportunidade estratégica. Os configuradores de cardápio digital aumentam a receita média por pedido sem adicionar complexidade às operações da cozinha. Os operadores usam preços escalonados de coberturas para incentivar os consumidores a escolher opções premium, melhorando as margens de contribuição mesmo com uma gama mais ampla de SKUs de ingredientes. Essa segmentação de cardápio apoia esforços de marketing direcionados: por exemplo, pizzas pessoais de queijo para crianças em quiosques de shopping e massa fina de fermentação natural em bairros sofisticados.
Por Região: Motor de Receita Central Impulsiona o Desempenho Superior da Região Ocidental
Riade, localizada na região Central, representa 43,05% do faturamento, impulsionada por densas folhas de pagamento corporativas, alto fluxo de pessoas nos dias úteis e uma avançada rede logística que apoia os comissários nacionais. Megaprojetos como o Portão de Diriyah estão introduzindo distritos de uso misto, criando novos corredores de almoço. Em contraste, a zona Ocidental, que inclui Jeddah e Meca, registrou o maior crescimento, com um CAGR de 9,02%, apoiado pelo tráfego de peregrinos e pelo lançamento de resorts costeiros no Mar Vermelho que prolongam as estadias dos visitantes. Até 2030, espera-se que o mercado de restaurantes de pizza ao longo da costa ocidental da Arábia Saudita reduza a diferença em relação à região Central.
A Província Oriental experimenta forte demanda devido a uma grande população de expatriados nos centros petroquímicos. Embora as regiões Norte e Sul ainda estejam subdesenvolvidas, elas oferecem uma vantagem de pioneirismo devido à disponibilidade limitada de opções de refeições casuais. Os franqueadores regionais personalizam a espessura da massa e os níveis de tempero para se alinhar com as preferências locais, destacando o papel da microsegmentação geográfica no planejamento de redes nacionais.
Análise Geográfica
Em Riade, os shopping centers de uso misto, os parques empresariais e as zonas de entretenimento contribuem significativamente para o crescimento das vendas do segmento premium. Essas áreas testemunham três ondas distintas de pico de negociação diariamente, refletindo o vibrante estilo de vida metropolitano da cidade e o comportamento do consumidor. A extensa rede de rodovias de quatro faixas da cidade facilita o reabastecimento no mesmo dia a partir de instalações centralizadas de produção de massa. Esse eficiente sistema logístico garante disponibilidade consistente de produtos, ao mesmo tempo em que minimiza as taxas de desperdício para as empresas em rede, melhorando assim a eficiência operacional.
Jeddah, reconhecida como um portal comercial e centro cultural, apoia o crescimento de estabelecimentos especializados. Esses estabelecimentos são projetados com assentos no terraço que oferecem vistas panorâmicas do mar, tornando-os altamente atrativos para os turistas. Esse design estratégico não apenas atrai um fluxo significativo de turistas, mas também aumenta sua visibilidade nas plataformas de redes sociais, fortalecendo sua presença digital e o engajamento com os clientes. Em Meca, a chegada mensal constante de peregrinos, alinhada com o calendário lunar, garante um fluxo de receita confiável para as empresas. Esse influxo regular de visitantes ajuda a estabilizar as flutuações de receita que, de outra forma, poderiam atingir o pico durante a temporada de férias de verão, permitindo que as empresas mantenham um desempenho financeiro mais consistente e previsível ao longo do ano.
Dammam e Khobar, com suas grandes populações de mão de obra expatriada, mantêm um volume consistente de pedidos para viagem nos dias úteis, apoiado por programas corporativos de vale-refeição. As províncias fronteiriças do Norte se beneficiam do comércio transfronteiriço com a Jordânia, apresentando aos consumidores locais atraentes coberturas de fusão levantina. Nas cidades do planalto sul, o crescimento do agroturismo sinaliza oportunidades para o fornecimento direto do produtor ao consumidor, potencialmente aumentando o uso de queijo produzido localmente e farinha de trigo patrimonial nas formulações de massa. Em todas as províncias, os pontos de inspeção obrigatórios da Autoridade Saudita de Alimentos e Medicamentos garantem a conformidade com a segurança, proporcionando aos viajantes confiança na qualidade das marcas locais desconhecidas.
Panorama regulatório
As pizzarias da Arábia Saudita devem cumprir os requisitos de segurança alimentar e higiene supervisionados pela Saudi Food and Drug Authority (SFDA), além do licenciamento municipal das instalações do restaurante. O trabalho de conformidade normalmente abrange controles sanitários, higiene da equipe, gestão de temperatura, rastreabilidade e atividades periódicas de inspeção. A fiscalização pode variar de medidas corretivas a penalidades financeiras e possível fechamento em caso de não conformidade grave.
Os requisitos de transparência do cardápio foram reforçados, com exigências de divulgação nutricional vinculadas à SFDA em vigor a partir de 1º de julho de 2025. Estas se aplicam a cardápios físicos, cardápios digitais e plataformas de entrega on-line. Os operadores também enfrentam obrigações estruturadas de importação e desembaraço para insumos-chave, incluindo queijo, carnes e molhos, com registro de produtos e estabelecimentos junto à SFDA por meio do sistema Ghad e fluxos de desembaraço alinhados às plataformas comerciais Fasah e Tbadl. Isso aumenta a importância de práticas de documentação e rotulagem conformes em toda a cadeia de ingredientes.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento de ingredientes (farinha, queijo, carnes, vegetais, molhos) e embalagens, utilizando uma combinação de produção doméstica e insumos importados que passam por etapas de conformidade da SFDA e processos de registro eletrônico (incluindo o Ghad para registro de produtos e Fasah/Tbadl para desembaraço). Distribuidores e provedores de logística fornecem, então, produtos refrigerados e de temperatura ambiente para as centrais de produção das marcas e o armazenamento de bastidores dos restaurantes. Operadores de redes maiores normalmente centralizam o preparo da massa, a porcionamento e as compras para reduzir custos unitários e estabilizar a qualidade, enquanto os independentes dependem mais frequentemente de distribuidores locais e capacidades menores de cadeia fria.
Na etapa a jusante, as pizzarias convertem insumos por meio de operações de cozinha padronizadas (preparo da massa, cozimento e porcionamento) e monetizam por meio de consumo no local, retirada e entrega. O fluxo de pedidos e a aquisição de clientes são moldados por agregadores e aplicativos próprios. Provedores de plataformas digitais oferecem suporte para gestão de cardápio, pagamento, fidelidade e roteamento de entregas, enquanto os requisitos de higiene, rotulagem e registro da SFDA influenciam a seleção de fornecedores e a racionalização de SKUs. As estratégias de expansão abrangem lojas tradicionais e formatos de cozinha em nuvem, e acordos de franquia (incluindo o acordo de 50 unidades da Pizza Inn na Arábia Saudita, assinado em janeiro de 2024) conectam proprietários de marcas com operadores locais responsáveis pelo desenvolvimento de pontos de venda, contratação de pessoal e desempenho na última milha.
Cenário Competitivo
O mercado de restaurantes de pizza da Arábia Saudita é moderadamente concentrado, com operadores de franquias internacionais ocupando posições dominantes devido ao seu forte reconhecimento de marca, sistemas operacionais eficientes e substanciais recursos financeiros. No entanto, os conceitos locais estão cada vez mais competindo com esses incumbentes, com foco em inovação e adaptação cultural. Os principais participantes do mercado incluem Domino's Pizza Inc., Yum! Brands Inc., Daily Food Co., Papa John's International Inc. e Little Caesar Enterprises Inc., entre outros.
A adoção de tecnologia emergiu como a principal vantagem competitiva. Os principais operadores utilizam plataformas de pedidos digitais, modelos de cozinha virtual e análise de dados para otimizar as operações e melhorar as experiências dos clientes. A rápida expansão da Lorenzo Pizza para 115 locais, alcançada por meio de parcerias com Deliverect e ToYou, destaca como as operações orientadas por tecnologia podem alcançar taxas de crescimento comparáveis às das franquias estabelecidas sem investimentos significativos de capital em infraestrutura física.
Os conglomerados de cozinha virtual, apoiados pelo Fundo de Investimento Público, estão explorando saídas por meio de IPO, refletindo o contínuo interesse institucional em plataformas de serviços de alimentação com ativos reduzidos. Mudanças recentes nas regulamentações de franquias, incluindo prazos de dez anos e processos de arbitragem simplificados, aumentaram a confiança dos proprietários de marcas na recuperação de royalties. Enquanto isso, o aumento dos custos de conformidade está desencorajando os operadores menores, fortalecendo assim o poder de barganha dos portfólios de médio porte.
Líderes do Setor de Restaurantes de Pizza da Arábia Saudita
Daily Food Co.
Yum! Brands Inc.
Domino's Pizza Inc.
Papa John's International Inc.
Little Caesar Enterprises Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O crescimento impulsionado por entregas e a automação operacional criam espaço para operadores capazes de manter cardápios digitais conformes em canais próprios e aplicativos de terceiros, ao mesmo tempo que melhoram a precisão dos pedidos e os prazos de entrega. A atividade mais ampla de fast food também está se intensificando, com dados do Ministério do Comércio citados para 2024 mostrando 63.272 registros comerciais no setor de fast food até setembro de 2024, incluindo grandes concentrações em Riyadh e Meca. Isso apoia uma maior expansão de rede e um planejamento de áreas de captação de pizza mais direcionado.
As oportunidades se concentram em modelos de escalonamento com baixo investimento em ativos (cozinhas em nuvem, unidades de micro-cozinha e quiosques do tipo loja dentro de loja), juntamente com a premiumização, que eleva o valor médio do ticket por meio de ofertas gourmet e especializadas. Ao mesmo tempo, a pressão de custos, relatada como aumentos de 10 a 20 por cento nos custos operacionais nos dois anos anteriores a meados de 2025 no setor de fast food, leva os operadores a adotarem compras centralizadas, parcerias com distribuidores e engenharia de cardápio. Essas abordagens ajudam a proteger as margens, ao mesmo tempo que atendem aos requisitos de divulgação nutricional e transparência de alérgenos alinhados à SFDA, introduzidos em 2025.
Desenvolvimentos recentes do setor
- Julho de 2026: a Maestro Pizza (Daily Food Co.) divulgou uma atualização de progresso de 2026, detalhando a execução operacional durante o ano. A comunicação destacou o foco contínuo em capacidades de escalonamento e na manutenção do desempenho em um ambiente de QSR competitivo e voltado para entregas, reforçando a importância da disciplina operacional para grandes marcas domésticas.
- Dezembro de 2025: a Daily Food Co. concluiu uma importante migração de infraestrutura digital de bancos de dados legados multifornecedores para o Huawei Cloud TaurusDB. A mudança fortaleceu a velocidade e a estabilidade do processamento de transações, apoiando maiores volumes de pedidos e melhorando a resiliência para a demanda impulsionada por aplicativos e centrada em entregas.
- Fevereiro de 2024: a Rave Restaurant Group (Pizza Inn) firmou um acordo de franquia com a Blessings Basket Company para abrir 50 restaurantes na Arábia Saudita. O acordo ampliou a intensidade competitiva entre os players de rede e acrescentou impulso aos modelos de crescimento por franquia além das maiores redes já estabelecidas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange a receita obtida na Arábia Saudita por estabelecimentos que vendem principalmente pizza para consumo no local, retirada ou entrega, incluindo operadores de redes e independentes em todo o país.
Exclusões de escopo: excluímos pizzas de varejo e congeladas vendidas por canais de supermercado e não contabilizamos vendas de insumos de foodservice que não sejam vendidos como refeições preparadas aos clientes finais.
Visão geral da segmentação
- Por Tipo de Estabelecimento
- Estabelecimento em Rede
- Estabelecimento Independente
- Por Tipo de Restaurante
- Cafés e Bares
- Cozinha Virtual
- Restaurantes de Serviço Completo
- Restaurantes de Serviço Rápido
- Por Tipo de Cardápio
- Pizza Tradicional (coberturas e massas clássicas)
- Pizza Gourmet (ingredientes premium, coberturas artesanais)
- Pizza Especial (sabores únicos, estilos regionais)
- Pizza Personalizável
- Por Geografia
- Central (Região da Capital do Reino)
- Ocidental (Meca e Jeddah)
- Oriental (Dammam e Khobar)
- Região Norte
- Região Sul
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a ancorar o mercado à real presença operacional das pizzarias na Arábia Saudita, além de fornecer faixas práticas de preços, formatos de estabelecimento e padrões de consumo. Analisamos estatísticas públicas e o contexto político, incluindo divulgações da Saudi General Authority for Statistics, indicadores do Saudi Central Bank ligados aos gastos das famílias e atualizações do Ministério do Comércio sobre registros empresariais, que são sinais úteis para a direção da contagem de estabelecimentos e a formalização.
Para refinar as premissas, também utilizamos materiais de órgãos comerciais e de hospitalidade, além de comunicações públicas de mercado, como atualizações do turismo e entretenimento sauditas, sites de câmaras e associações, e cobertura jornalística confiável sobre comportamento de entrega e alimentação fora de casa. Quando havia divulgação financeira disponível, registros de empresas, apresentações a investidores e demonstrações auditadas foram utilizados para verificar a coerência dos padrões de receita por estabelecimento. Assinaturas de bancos de dados pagos foram usadas para dados financeiros e inteligência de empresas, notícias e finanças, e sinais seletivos de licitações e contratos quando relevante. Essas fontes são ilustrativas, e também utilizamos muitas outras referências para compilar dados, validar entradas e esclarecer questões pendentes.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar o que efetivamente impulsiona a receita das pizzarias na Arábia Saudita, e, onde as fontes documentais eram silenciosas, preenchemos lacunas por meio de conversas com especialistas. Conversamos com operadores, gerentes de franquias e multiunidades, contatos de suprimentos e compras, e equipes focadas em entrega, e então verificamos os temas em todas as regiões Central, Ocidental, Oriental, Norte e Sul da Arábia Saudita, de modo que o modelo não dependa do padrão de uma única cidade.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Diretores executivos: 21% |
| Nível médio: 51% | Líderes funcionais/de unidade: 24% |
| Players menores: 22% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado foi construído usando uma reconstrução top-down do pool de demanda, na qual partimos dos gastos com foodservice e da intensidade de refeições fora de casa, e então estreitamos o foco para estabelecimentos voltados à pizza usando o mix de formatos e sinais regionais de consumo. Os totais foram posteriormente corroborados com verificações seletivas bottom-up, incluindo contagens amostrais de estabelecimentos por formato, throughput semanal típico de pedidos e faixas de ticket médio, e então ajustados quando as entrevistas indicavam que uma cidade ou formato se comporta de maneira diferente.
Alguns insumos impulsionam mais diretamente o mercado de pizzarias da Arábia Saudita, incluindo a divisão entre ocasiões de pizza de serviço rápido versus serviço completo, a participação de entrega e retirada versus consumo no local, o mix de estabelecimentos entre players de rede e independentes, o ritmo de aberturas e fechamentos de lojas, e a movimentação do preço médio de venda ligada à pressão de custos do queijo e do trigo e a descontos. Onde os dados de estabelecimentos independentes são escassos, tratamos as lacunas usando faixas de receita conservadoras por formato e região, e só escalamos após verificação cruzada com feedback de operadores e sinais locais no terreno.
Para a previsão, utilizamos análise de cenários apoiada por linhas de tendência na frequência de refeições fora de casa, penetração de entregas e atividade de turismo e entretenimento, juntamente com mudanças de preços esperadas. A trajetória final foi alinhada ao que os respondentes do setor consideraram uma expansão realista nos próximos anos.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas repetidas entre os resultados do modelo e sinais independentes, de modo que uma única premissa forte não domine o resultado. Comparamos a receita implícita por estabelecimento com o que os operadores dizem ser alcançável, revisamos as divisões regionais em relação aos padrões de população e visitação, e investigamos valores discrepantes antes da aprovação final.
Antes da publicação, o trabalho passa por revisões multietapas de analistas, e ligações de acompanhamento são acionadas quando o feedback das entrevistas entra em conflito com o modelo ou quando notícias recentes sugerem uma mudança significativa na economia de entregas ou na expansão de estabelecimentos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de pizzarias da Arábia Saudita segundo a Mordor Intelligence versus outras estimativas publicadas
Diferentes números publicados para esse mercado podem parecer confusos a princípio, mas geralmente diferem por razões simples: o que é contabilizado como pizzaria, o ano-base utilizado e como as vendas fortemente ligadas à entrega são tratadas.
A principal discrepância vem da mistura entre o consumo total de pizza e a receita de restaurantes voltados à pizza, e, na abordagem da Mordor Intelligence, as vendas só são contabilizadas quando o negócio principal do estabelecimento é a pizza preparada vendida a clientes finais, em formatos de rede e independentes na Arábia Saudita.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,33 bilhões de USD (2026) | |
| Publicação Comercial A | 1,90 bilhão de USD (2024) | Usa um ano-base anterior e frequentemente reflete uma trajetória de inflação e preços diferente, e o método divulgado na publicação é limitado em relação ao mix de estabelecimentos e verificações do ticket de entrega, o que pode subestimar a receita atual da taxa de execução. |
| Jornal Setorial B | 1,12 bilhão de USD (2024) | Deriva o valor da pizza como uma porcentagem de um total mais amplo de fast food e não separa claramente as vendas de restaurantes voltados à pizza de categorias adjacentes ou de gastos não relacionados a restaurantes, o que pode alterar a estimativa dependendo da premissa de participação utilizada. |
A tabela mostra que a diferença é explicada principalmente pela escolha do ano-base e por quão rigorosamente as vendas de restaurantes voltados à pizza são separadas dos gastos mais amplos com fast food ou consumo de pizza. Ao manter os insumos rastreáveis a formatos de estabelecimento, canais de pedidos e faixas de preço e throughput, o valor final pode ser replicado e verificado de forma direta.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de restaurantes de pizza da Arábia Saudita?
O setor gerou USD 2,33 bilhões em receita durante 2026 e está no caminho certo para atingir USD 3,47 bilhões até 2031.
Com que velocidade o mercado deve crescer?
A receita está projetada para crescer a um CAGR de 8,32% até 2031, impulsionada pelo turismo, pelos pedidos digitais e pelo aumento da renda das famílias.
Qual formato de restaurante detém a maior participação nas vendas?
Os restaurantes de serviço rápido representaram 62,15% do faturamento de 2025, refletindo a preferência dos consumidores por velocidade e acessibilidade.
Qual região geográfica está se expandindo mais rapidamente?
A região Ocidental, que abrange Jeddah e Meca, tem previsão de registrar um CAGR de 9,02% devido ao turismo e aos investimentos em resorts.
Página atualizada pela última vez em:



