
Tamanho e Participação do Mercado de Resistores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.10 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.19 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.03 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
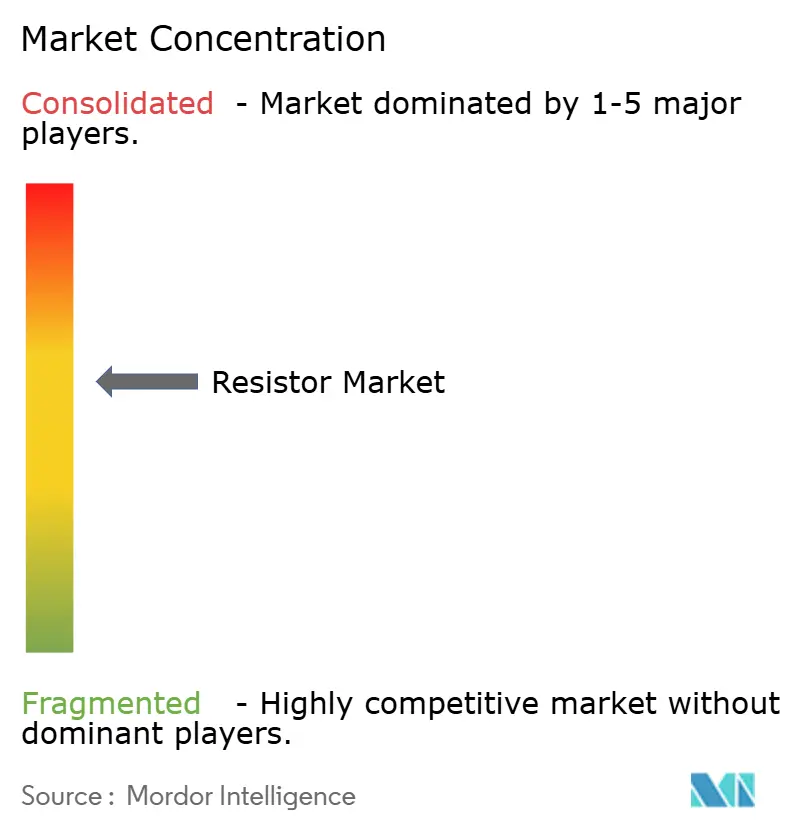
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Resistores pela Mordor Intelligence
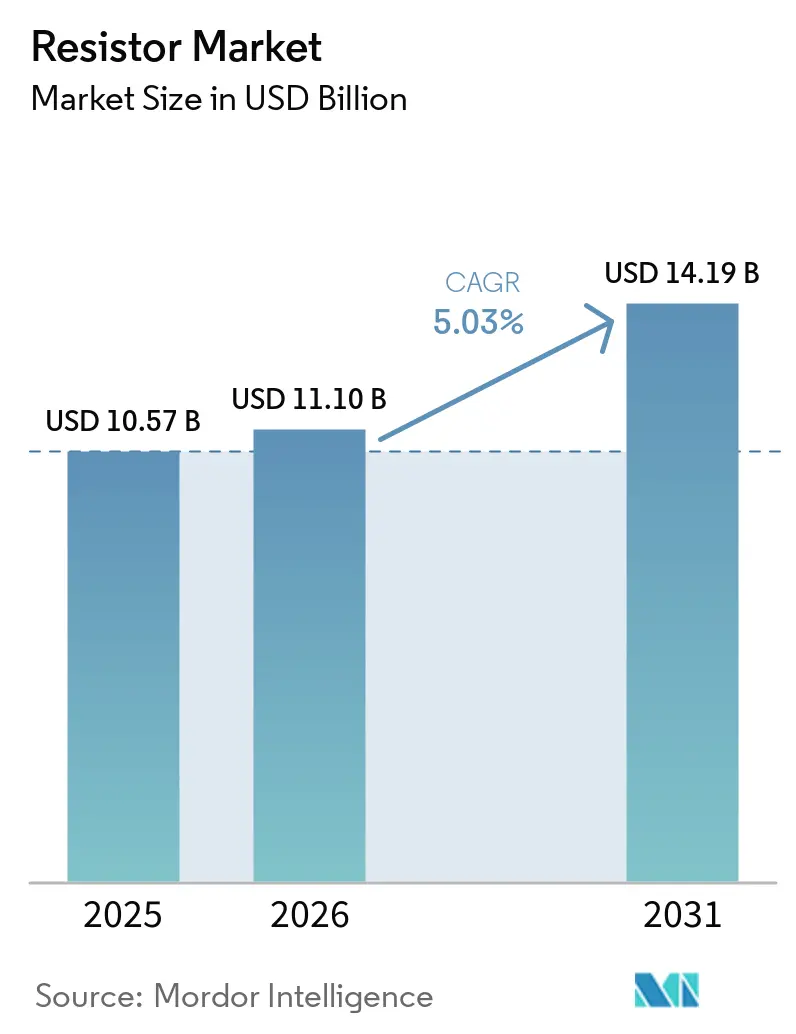
O tamanho do mercado global de resistores em 2026 é estimado em USD 11,10 bilhões, crescendo a partir do valor de 2025 de USD 10,57 bilhões, com projeções para 2031 mostrando USD 14,19 bilhões, crescendo a um CAGR de 5,03% no período de 2026 a 2031. Essa expansão constante reflete o crescente conteúdo eletrônico em automóveis, dispositivos de consumo de próxima geração e infraestrutura 5G, todos os quais exigem volumes maiores de componentes passivos de precisão. Fatores favoráveis abaixo do CAGR provêm da rápida eletrificação de trens de força que dependem de shunts de ultra-baixa resistência ôhmica para gerenciamento de baterias, enquanto as tendências de miniaturização impulsionam a demanda por formatos de chip de montagem em superfície capazes de se encaixar em pegadas de circuito impresso cada vez menores. O mercado de resistores se beneficia de uma gama crescente de aplicações de alta frequência e alta confiabilidade que exigem preços premium e compensam a volatilidade das matérias-primas. Enquanto isso, adições agressivas de capacidade no Leste Asiático sustentam a liderança em custos, mas intensificam a concorrência de preços, obrigando os participantes estabelecidos a investir em processos de filme fino e qualificação de nível automotivo. No geral, especificações de tolerância estreita, gerenciamento térmico superior e resiliência robusta da cadeia de suprimentos emergem como critérios de compra fundamentais para compradores em todo o mundo.
Principais Conclusões do Relatório
- Por tipo, os resistores de chip de montagem em superfície lideraram com 38,22% da participação do mercado de resistores em 2025, e os dispositivos de shunt e detecção de corrente têm previsão de crescimento a um CAGR de 6,49% até 2031 no mercado de resistores.
- Por classificação de potência, os resistores acima de 5 W estão preparados para expandir a um CAGR de 6,67% até 2031 no mercado de resistores.
- Por usuário final, as aplicações automotivas registrarão o CAGR mais rápido de 6,74%, superando a eletrônica de consumo no mercado de resistores.
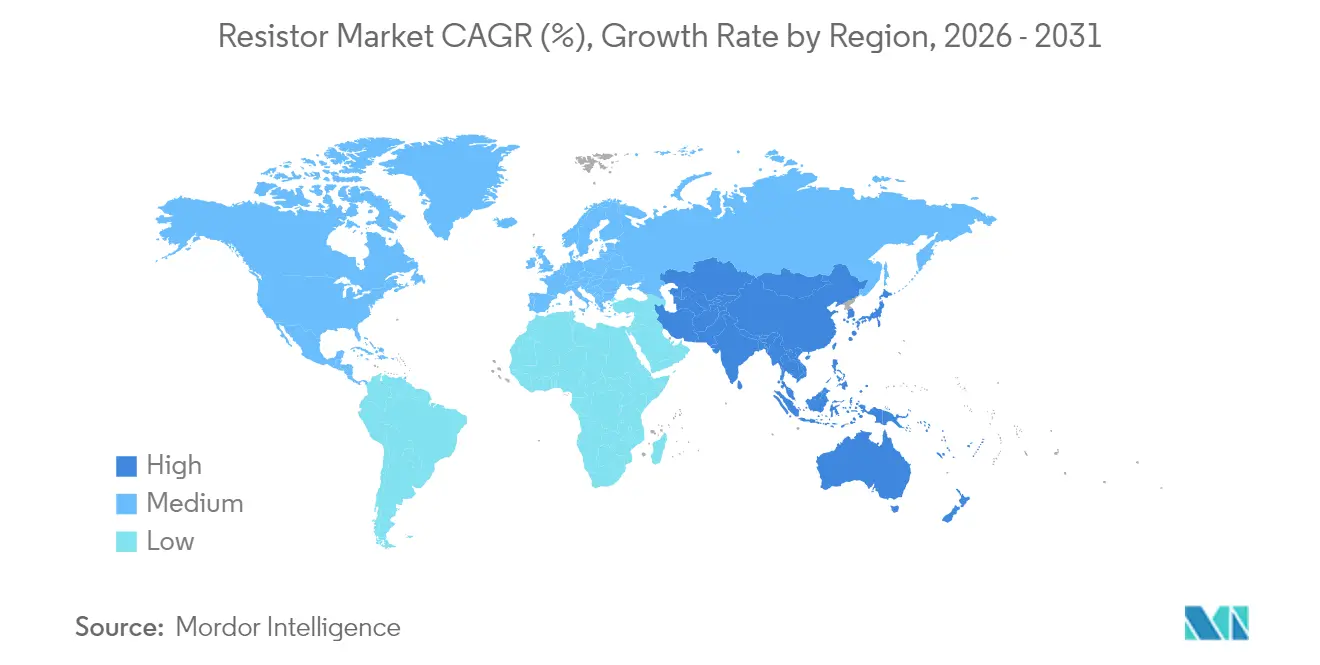
- Por geografia, a Ásia-Pacífico capturou 55,42% da participação de receita em 2025 e avançará a um CAGR de 5,62% até 2031 no mercado de resistores.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão do conteúdo de eletrônicos automotivos por veículo | +1.2% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Crescimento nos volumes de eletrônicos de consumo e dispositivos IoT | +0.9% | Global, centros de fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção crescente de infraestrutura 5G e aplicações de alta frequência | +0.7% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Tendência de miniaturização impulsionando a demanda por resistores de chip de montagem em superfície | +0.6% | Global, fabricação na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Integração de detecção resistiva em sistemas de gerenciamento de bateria para carregamento rápido de veículos elétricos | +0.4% | Mercados globais de veículos elétricos | Médio prazo (2-4 anos) |
| Resistores de precisão para hardware de computação quântica | +0.1% | Centros de pesquisa da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Conteúdo de Eletrônicos Automotivos por Veículo
Veículos elétricos e híbridos agora incorporam centenas de componentes de shunt discretos que medem correntes de até 2.500 A com precisão de micro-ohm, impulsionando a demanda por dispositivos de elemento metálico qualificados pela AEC-Q200 capazes de operar até 170 °C.[1] À medida que os fabricantes de equipamentos originais migram para arquiteturas de 48 V e sistemas de controle definidos por software, o mercado de resistores ganha potencial de volume proveniente de placas de gerenciamento de bateria, sistemas avançados de assistência ao condutor e inversores de tração. Especificações de deriva de precisão abaixo de ±15 ppm/°C garantem a precisão do estado de carga ao longo da vida útil do trem de força, enquanto terminações robustas mitigam o estresse por vibração. As conquistas de design neste espaço geralmente duram um ciclo completo de modelo, fortalecendo a visibilidade para fornecedores que atendem a rigorosos objetivos de zero defeitos. Em paralelo, os fabricantes de estações de carregamento especificam unidades de filme espesso de alta potência classificadas até 150 W para controlar a energia de surto e evitar fuga térmica.[2] Coletivamente, a onda de eletrificação adiciona camadas de receita resilientes e plurianuais ao mercado de resistores.
Crescimento nos Volumes de Eletrônicos de Consumo e Dispositivos IoT
Smartphones, dispositivos vestíveis e nós de casa inteligente continuam a migrar de pegadas 0603 para 0402 e 0201, comprimindo a área em até 65% sem sacrificar o desempenho. A embalagem compacta aumenta as exigências de precisão de posicionamento, estimulando o investimento em máquinas de coleta e posicionamento de alta velocidade entre fabricantes contratados. O mercado de resistores, portanto, pivota para formatos ultraminiaturizados com tolerância de ±0,1% e baixo coeficiente de temperatura de resistência para satisfazer as interfaces de conversores analógico-digitais de alta resolução em dispositivos de borda. A escala de volume para sensores conectados impulsiona longas rodadas de produção, permitindo que os fornecedores amortizem ferramentas e contrabalancem margens extremamente reduzidas. Os engenheiros de design também valorizam listas de materiais sem halogênio e em conformidade com a RoHS para alinhar com os objetivos de sustentabilidade das marcas, impulsionando indiretamente as ofertas diferenciadas de filme fino. Em conjunto, esses fatores elevam o volume de remessas mesmo com a queda dos preços médios de venda, sustentando o impulso da receita para o mercado de resistores.
Adoção Crescente de Infraestrutura 5G e Aplicações de Alta Frequência
Os rádios de estação base de ondas milimétricas exigem redes de terminação que mantenham a estabilidade de impedância até 50 GHz; os resistores de chip de filme fino atendem a essa necessidade com substratos de alumina e elementos resistivos de NiCr. Resistores de chip são utilizados em redes de terminação de alta frequência além deste projeto de filme fino. A migração do 4G para o 5G desencadeia redesenhos completos de placas, criando uma demanda de substituição considerável por passivos certificados. As implantações de small cells multiplicam a contagem de nós, ampliando a oportunidade financeira por quilômetro quadrado atendido. A linearização de amplificadores de potência eleva ainda mais os limites de capacidade de potência dos resistores, impulsionando a inovação em geometrias de dissipadores de calor. Os OEMs de telecomunicações concedem contratos de fornecimento apenas a fornecedores que mantêm redundância em múltiplos sites e qualidade ISO/TS 16949, uma barreira que restringe a concorrência no setor e sustenta prêmios de preço. Consequentemente, as implantações de alta frequência fornecem um segmento de crescimento dedicado dentro do mercado de resistores mais amplo.
Tendência de Miniaturização Impulsionando a Demanda por Resistores de Chip de Montagem em Superfície
As configurações de placas de circuito impresso de próxima geração adotam trilhas de interconexão de alta densidade abaixo de 75 µm, obrigando o uso de componentes 0201 e os emergentes 01005 para manter a fidelidade do sinal. Os formatos de chip reduzem a indutância parasita, reforçando os caminhos de dados de alta velocidade dentro de smartphones e notebooks. Os fabricantes exploram processos de filme fino por pulverização catódica para garantir tolerância de ≤±0,05%, suportando redes divisoras de tensão de precisão em interfaces analógicas. A redução intensifica os desafios de metrologia, pois a resolução de inspeção óptica deve acompanhar o tamanho das peças. Consequentemente, o investimento em inspeção óptica automatizada 2D/3D e tomografia por raios X escala em sincronia, incorporando custo adicional na cadeia de valor. Mesmo assim, a miniaturização permanece um impulsionador irreversível, garantindo elasticidade de longo prazo para o mercado de resistores.
Análise de Impacto das Restrições*
| RESTRIÇÕES | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Volatilidade nos preços dos metais (Ni, Pd) está inflacionando os custos de produção | -0.8% | Global, fabricação na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Interrupções na cadeia de suprimentos de componentes passivos | -0.6% | Global, centros da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Regulamentações mais rígidas sobre materiais sem halogênio estão aumentando os custos de conformidade | -0.3% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Dispositivos passivos integrados reduzindo o conteúdo de resistores discretos | -0.4% | Global, eletrônicos de alto volume | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços dos Metais Inflacionando os Custos de Produção
As matérias-primas de níquel e paládio representam até 25% do custo variável dos resistores de chip de filme fino; oscilações de preço à vista superiores a 40% em um trimestre comprimem as margens brutas dos fabricantes, a menos que sejam protegidas por contratos de longo prazo.[3] As estratégias de hedge compensam parcialmente o impacto, mas imobilizam capital de giro, pressionando os fornecedores menores. O repasse de preços aos fabricantes de equipamentos originais enfrenta resistência em meio a licitações competitivas, levando à substituição por ligas à base de manganês sempre que as janelas de tolerância permitirem. Essa volatilidade pesa sobre a lucratividade de curto prazo em todo o mercado de resistores.
Dispositivos Passivos Integrados Reduzindo o Conteúdo de Resistores Discretos
Os módulos de sistema em pacote de alta densidade agora incorporam elementos resistivos, capacitivos e indutivos em um único substrato de vidro ou silício, economizando espaço na placa e simplificando a montagem para smartphones de ponta. Embora as soluções discretas permaneçam econômicas para unidades de manutenção de estoque de menor volume, a penetração de dispositivos passivos integrados em programas de múltiplos bilhões de unidades reduz as projeções de demanda unitária para resistores de filme espesso de commodities. Os fornecedores, portanto, pivotam para setores de alta variedade e alta margem, como automotivo, industrial e médico, onde as necessidades de personalização protegem o mercado de resistores do deslocamento total.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
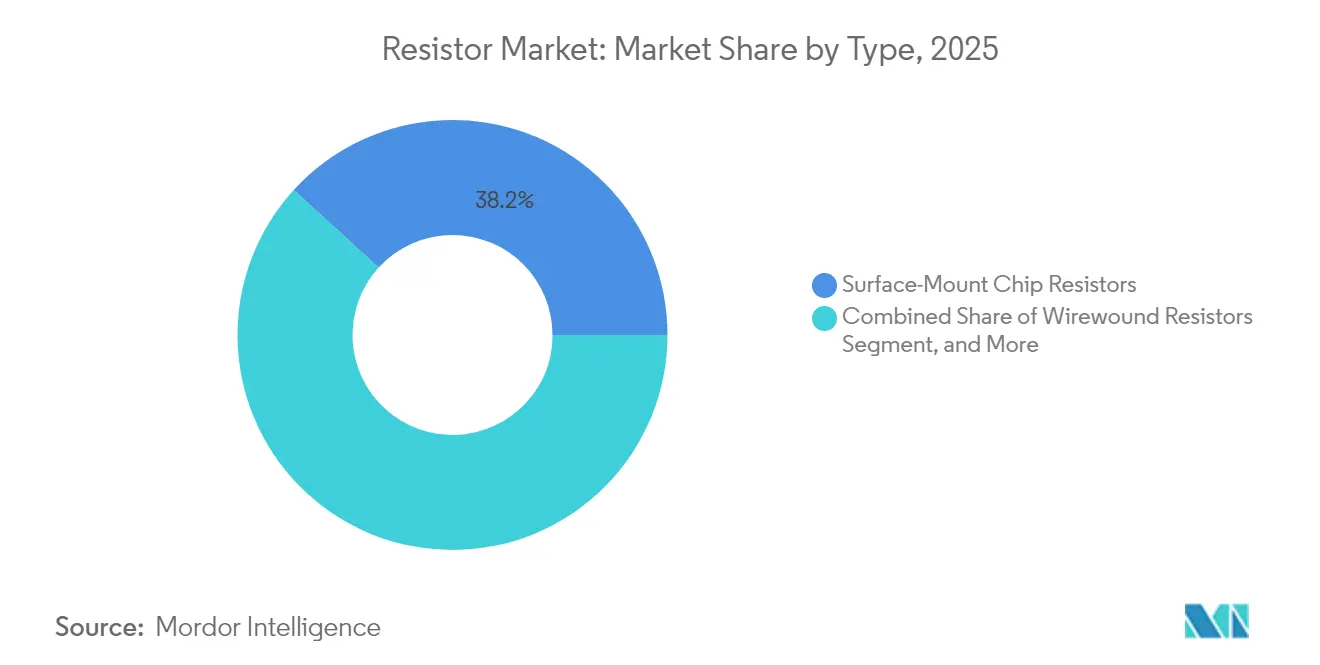
A Dominância da Montagem em Superfície Impulsiona a MiniaturizaçãoOs formatos de chip de montagem em superfície geraram a maior fatia do mercado de resistores com 38,22% de participação de receita em 2025, sustentados por taxas de posicionamento automatizado superiores a 110.000 componentes por hora. As economias de escala do segmento permitem preços abaixo de USD 0,0002 por peça 0603, ampliando o uso em dispositivos de mercado de massa. Ao mesmo tempo, as famílias de shunt e detecção de corrente se expandem mais rapidamente a um CAGR de 6,49%, aproveitando a crescente penetração de veículos elétricos.
A maior densidade funcional incentiva a migração para pegadas 0201 e 01005, com os principais subcontratados atualizando alimentadores e sistemas de visão para atingir precisão de posicionamento de ±15 µm. No entanto, a demanda por tecnologias de fio enrolado e folha persiste onde a dissipação de potência e a ultra-baixa indutância superam o tamanho, notadamente em inversores industriais e sistemas de radar. As matrizes de rede de filme espesso garantem soquetes em roteadores e estações base, graças a proporções de resistores combinadas de até 0,05%. Os casos de uso diversificados mantêm um perfil de crescimento equilibrado, permitindo que o mercado de resistores se proteja contra a dependência excessiva de qualquer formato único.

Por Classificação de Potência:
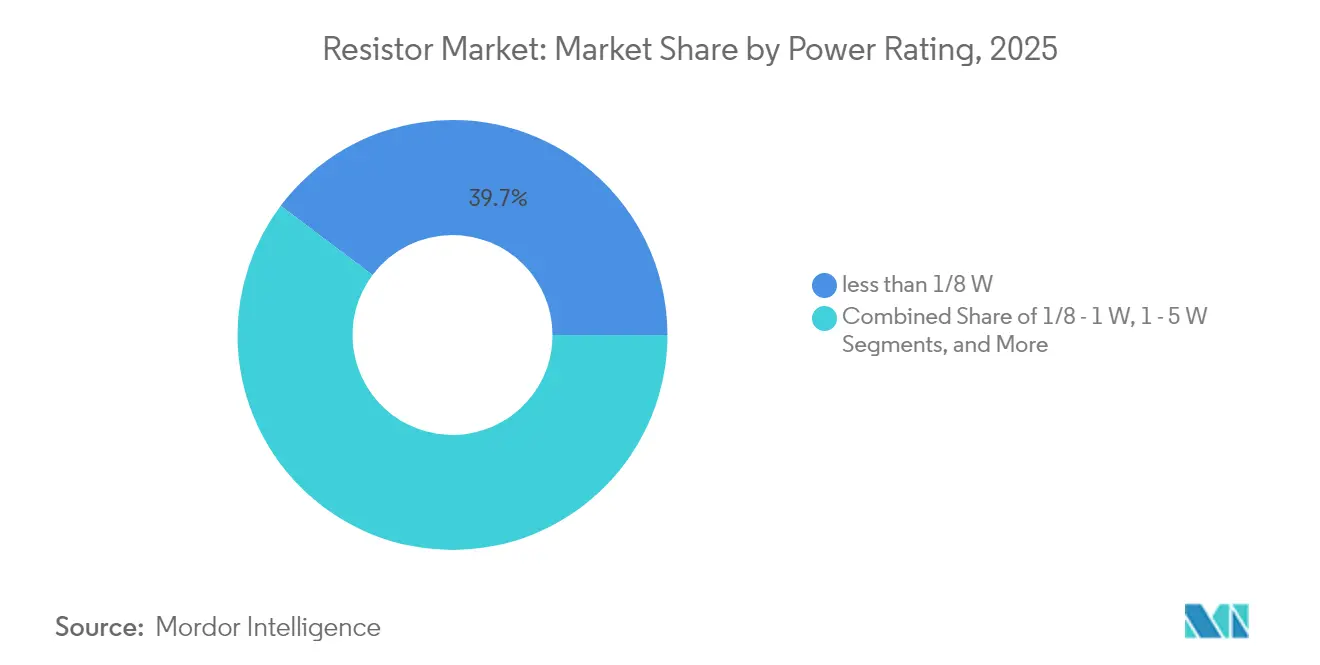
Aplicações de Alta Potência Aceleram o CrescimentoOs resistores que excedem 5 W constituem a fatia de crescimento mais rápido do mercado de resistores, com previsão de CAGR de 6,67% até 2031, à medida que o armazenamento em escala de rede, os pontos de carregamento rápido e os conversores de energia renovável proliferam. As soluções de metal em massa e filme espesso que dissipam até 150 W gerenciam transientes durante eventos de descarga de carga, reduzindo as taxas de falha dos módulos. Por outro lado, os chips abaixo de 1/8 W ainda dominam o volume de remessas, refletindo a demanda contínua de smartphones e dispositivos vestíveis; dentro da hierarquia de participação do mercado de resistores, essa faixa de baixa potência detinha 39,74% em 2025.
Melhorias na interface térmica, como substratos de cobre diretamente ligado e invólucros de epóxi moldado, aprimoram as curvas de redução de capacidade, permitindo que os fabricantes de equipamentos originais reduzam as pegadas do sistema enquanto elevam o desempenho. Os resistores de médio alcance de 1 a 5 W atendem a acionamentos industriais e retificadores de telecomunicações que precisam de potência moderada com tolerância estreita.
Por Indústria do Usuário Final:
A Transformação Automotiva Impulsiona o CrescimentoEspera-se que os casos de uso automotivo registrem o maior CAGR de 6,74%, elevando sua contribuição no mercado de resistores. Os módulos de bateria de alta tensão requerem shunts com sensoriamento Kelvin capazes de tolerância de 0,2% em variações de temperatura, enquanto as arquiteturas E/E zonais introduzem numerosos resistores de linha de sensoriamento para monitorar cargas de subsistemas. A eletrônica de consumo permanece o maior consumidor em volume, representando uma participação de 36,80%, impulsionada por ciclos sustentados de substituição de smartphones e pelos emergentes headsets de XR.
A automação industrial e a instrumentação demandam resistores de folha de alta estabilidade com TCR de ±2 ppm/°C para controle de processos de precisão. Os dispositivos de filme fino detinham 33,45% da participação do mercado de resistores de precisão em 2024, graças à estabilidade de ±10 ppm/°C e à escalabilidade de geometria reduzida, traduzindo-se em 1,87 bilhões de USD do tamanho do mercado de resistores de precisão naquele ano. Os segmentos aeroespacial e de defesa dependem de resistores de fio enrolado hermeticamente selados que atendem à norma MIL-PRF-55342, embora o fluxo de pedidos dependa dos ciclos de financiamento de programas. Os fabricantes de dispositivos médicos especificam cada vez mais filmes finos biocompatíveis e resistentes à umidade para módulos de telemetria implantáveis, um nicho especializado que sustenta margens saudáveis. Em conjunto, essa base de usuários diversificada sustenta a resiliência em todo o mercado de resistores.
Análise Geográfica
Mercado de Resistores da APAC
A Ásia-Pacífico domina o mercado de resistores, comandando 55,42% da receita em 2025, graças a clusters de fabricação de eletrônicos verticalmente integrados que abrangem Shenzhen, Hsinchu e Kansai. Os líderes regionais Yageo, Walsin e TA-I continuam a ampliar a capacidade, aproveitando tarifas de serviços públicos preferenciais e ecossistemas maduros de subcontratação. À medida que a produção escala, as fundições locais fornecem filmes de NiCr pulverizados e substratos de alumina, fechando os ciclos de materiais e reduzindo os tempos de ciclo. Simultaneamente, os governos do Japão e da Coreia do Sul canalizam subsídios de pesquisa e desenvolvimento para passivos de grau automotivo, a fim de fortalecer a competitividade nas exportações.
Mercado de Resistores da América do Norte e Europa
A América do Norte capturou 17,45% do tamanho do mercado de resistores em 2025, ancorada por contratos aeroespaciais, de defesa e de dispositivos médicos que favorecem os tipos de folha e de fio enrolado de alta confiabilidade. Os incentivos da Lei CHIPS e Ciência estimulam a produção doméstica de substratos e tintas de filme espesso, encurtando gradualmente as cadeias de fornecimento. A Europa avança em direção a mandatos livres de halogênios; os fornecedores de resistores respondem com encapsulamento em polímero verde e terminais soldáveis sem chumbo. Alemanha e França lideram os investimentos em infraestrutura de carregamento de veículos elétricos, impulsionando a demanda por resistores de alta potência.
Mercado de Resistores da América Latina e MEA
As economias emergentes da América Latina e da África respondem conjuntamente por menos de 5% da receita global, mas registram crescimento acima da média à medida que as operadoras de telecomunicações expandem as redes 5G e a automação industrial ganha força. A participação do Oriente Médio concentra-se na implantação de redes elétricas inteligentes e na instrumentação petroquímica, onde resistores para ambientes severos alcançam preços médios de venda premium. Esses desenvolvimentos ilustram a amplitude geográfica que sustenta a expansão de longo prazo do mercado de resistores.
Panorama regulatório
O mercado de resistores está na intersecção de requisitos de qualificação de desempenho de produto e de conformidade de materiais. Os mercados finais automotivo e de alta confiabilidade sustentam muitos caminhos de especificação por meio de esquemas como o AEC-Q200 e normas de defesa legadas, incluindo a MIL-PRF-55342 para classes selecionadas de resistores de alta confiabilidade. Na Europa, estruturas harmonizadas atualizadas de teste e avaliação de qualidade de resistores foram publicadas em abril de 2026, incluindo a EN IEC 60115-4:2026 e a EN IEC 60115-8:2026, que estreitam o alinhamento entre os procedimentos internacionais e europeus para resistores fixos e de montagem em superfície, e moldam a forma como os fornecedores documentam a conformidade durante a qualificação de clientes.
Os requisitos de sustentabilidade e de diligência devida na cadeia de suprimentos afetam cada vez mais a aquisição de resistores e as auditorias de fornecedores. Por exemplo, a Vishay Intertechnology, com operações europeias, destacou esforços de preparação para os prazos de relato da Diretiva de Relato de Sustentabilidade Corporativa da UE (CSRD) e das Normas Europeias de Relato de Sustentabilidade (ESRS) em 2026, que por sua vez impulsionam solicitações de dados de clientes sobre emissões, materiais e rastreabilidade. Paralelamente, as expectativas de conformidade em relação a minerais de conflito continuam a ser incorporadas nas práticas de fornecimento dos fabricantes de equipamentos originais, com práticas do setor que fazem referência às orientações da OCDE e a mecanismos de validação como a Responsible Minerals Initiative (RMI) para relatos de 3TG em cadeias de suprimentos multinível.
Análise da cadeia de valor
A cadeia de valor dos resistores começa com matérias-primas e insumos projetados, incluindo substratos de alumina, ligas ou filmes resistivos de NiCr e outros, pastas de filme espesso e metais de terminação. Estes são então processados por meio de deposição em wafer ou de filme fino, impressão de pasta, corte de ajuste (trimming) e teste, embalagem (incluindo chip de montagem em superfície, MELF, bobinado e embalagens de potência) e qualificação elétrica e de confiabilidade final. Os requisitos de qualificação, como o AEC-Q200 para resistores de grau automotivo, aumentam a importância do controle de processos upstream, da rastreabilidade de materiais e da capacidade de teste, uma vez que as peças aprovadas devem apresentar resistência estável, desempenho de TCR e resistência sob ciclagem térmica e exposição a ambientes severos.
A fabricação e o fornecimento são moldados pela integração vertical combinada com terceirização seletiva. Fornecedores como Vishay, Yageo e Murata abrangem múltiplos nós de componentes passivos e tecnologias adjacentes por meio de capacidades internas e aquisições, ao mesmo tempo em que dependem de subcontratados para algumas etapas de commodity ou orientadas por volume, para flexibilizar a capacidade e manter as linhas internas focadas em segmentos de maior crescimento e maior margem. Os modelos de desenvolvimento e transferência de processos também influenciam os resultados, incluindo a referência da Murata a uma abordagem de "fábrica-mãe" (por exemplo, operações na prefeitura de Fukui) para desenvolver e padronizar processos de produção antes de uma implantação mais ampla, apoiando o aprendizado de rendimento e a consistência à medida que a demanda se desloca para aplicações de grau automotivo, alta frequência e alta potência.
Cenário Competitivo
Uma concentração moderada caracteriza o mercado de resistores, com participantes significativos como Vishay Intertechnology, Panasonic Industry e Yageo. A aquisição de USD 740 milhões da Pulse Electronics pela Yageo ampliou seu portfólio de sensores automotivos e demonstra um apetite sustentado por crescimento inorgânico. A Vishay comprometeu-se com a redundância em múltiplos locais ao inaugurar uma fábrica em Ciudad Juárez em 2025, aumentando a capacidade norte-americana e diversificando o risco sísmico. A Panasonic continua a comercializar pastas de filme espesso de polímero condutor que prometem 15% melhor manuseio de pulso, visando circuitos de frenagem de veículos elétricos.
Concorrentes asiáticos menores, como ROYALOHM e Firstohm, se diferenciam por meio de serviços de fabricação por design original completos, conquistando negócios de fabricantes de design original de eletrônicos de consumo que buscam ciclos de rotação rápidos. Especialistas ocidentais de nicho, incluindo VPG Foil Resistors, dominam os segmentos de folha de ultraprecisão com valores de coeficiente de temperatura de resistência de até 0,05 ppm/°C, atendendo a pesquisadores de metrologia e computação quântica.[5] Os compradores orientados a custos, no entanto, continuam a adquirir chips de commodities de grandes fábricas taiwanesas capazes de entregar lotes de bilhões de unidades com prazos de entrega de seis semanas. No geral, a rivalidade gira em torno de tecnologia, amplitude de certificação de qualidade e continuidade de fornecimento, mantendo o mercado de resistores dinâmico e orientado à inovação.
Líderes do Setor de Resistores
-
Vishay Intertechnology, Inc.
-
Yageo Corporation
-
Murata Manufacturing Co., Ltd.
-
Panasonic Holdings Corporation (Panasonic Industry)
-
KOA Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resistores Empresas cobertas neste relatório
- Vishay Intertechnology, Inc.
- Panasonic Holdings Corporation (Panasonic Industry)
- Yageo Corporation
- Murata Manufacturing Co., Ltd.
- KOA Corporation (KOA Speer Electronics, Inc.)
- Bourns, Inc.
- TT Electronics plc
- TE Connectivity Ltd.
- Rohm Co., Ltd.
- Walsin Technology Corporation
- Viking Tech Corporation
- Susumu Co., Ltd. (Susumu International U.S.A.)
- Ohmite Manufacturing Company
- Riedon, Inc.
- Arcol UK Resistors Ltd.
- Stackpole Electronics, Inc.
- Caddock Electronics, Inc.
- Token Electronics Industry Co., Ltd.
- Isabellenhütte Heusler GmbH & Co. KG
- VPG Foil Resistors (Vishay Precision Group)
- Advanced Linear Devices, Inc.
- Cyntec Co., Ltd.
- Firstohm Electronic Co., Ltd.
- Ever Ohms Technology Co., Ltd.
- NIC Components Corp.
- Uniohm Resistor (Chaozhou Three-Circle Group)
Oportunidades de mercado e perspectivas futuras
As oportunidades de curto prazo concentram-se em segmentos de resistores onde as barreiras de qualificação, os requisitos de ambientes severos e a maior densidade de potência aumentam o valor por componente em relação aos resistores de chip commodity. A eletrificação automotiva e o crescimento de subsistemas de 48 V e de veículos elétricos expandem a demanda por resistores shunt ou de detecção de corrente qualificados pela AEC-Q200 e resistores de potência, enquanto os projetos de telecomunicações e infraestrutura de dados criam demanda por soluções de filme fino que mantêm impedância estável em altas frequências. A atividade de produtos dos fornecedores indica para onde está se deslocando a atenção de engenharia, como resistores de chip de filme espesso resistentes a enxofre e de grau automotivo (por exemplo, o posicionamento da série RCA-SR e3 da Vishay para ambientes contendo enxofre) e embalagens de alta potência focadas em manuseio de pulsos e dissipação térmica.
Uma segunda área de oportunidade é a garantia de fornecimento, incluindo capacidade localizada ou diversificada para componentes passivos críticos. Isso se torna mais visível à medida que os compradores avaliam fornecedores em busca de redundância multissítio e rastreabilidade. Os sinais de investimento provenientes de ações corporativas também acrescentam especificidade à confiança em capacidade: a Vishay precificou uma oferta pública de 750 milhões de dólares americanos no final de junho de 2026 para reduzir empréstimos e financiar iniciativas de crescimento, apoiando sua capacidade de adicionar ou reconfigurar a fabricação para segmentos passivos específicos. No nível normativo, a publicação em abril de 2026 das normas atualizadas da série EN IEC 60115 para resistores de potência e de montagem em superfície reduz a ambiguidade nos caminhos de qualificação, tanto para novos entrantes quanto para fornecedores existentes que expandem seus portfólios, o que pode apoiar aprovações mais rápidas de clientes para linhas de resistores diferenciadas e prontas para conformidade.
Desenvolvimentos industriais recentes em Mercado de Resistores
- Fevereiro de 2026: a Vishay Intertechnology lançou a série RCA-SR e3, resistores de chip de filme espesso qualificados pela AEC-Q200 para ambientes contendo enxofre. O lançamento expande o portfólio de resistores resistentes a enxofre para aplicações automotivas. Fortalece a resiliência de fornecimento ao oferecer opções de grau automotivo que funcionam de forma confiável em ambientes com alto teor de enxofre.
- Janeiro de 2026: a Yageo Corporation implementou um aumento de preço para produtos específicos de resistores de chip (R-Chip) a partir de 1º de fevereiro de 2026. A mudança de preços afeta segmentos de resistores de chip de alto volume. Pode elevar os preços médios de venda e pressionar as margens de fabricantes de eletrônicos que dependem de resistores commodity.
- Novembro de 2025: a Murata Manufacturing Co., Ltd. introduziu os termistores NTC NCU03WF104F6SRL e NCU03WF104F60RL no tamanho 0603M para aplicações automotivas de alta confiabilidade. A expansão fortalece a presença da Murata em componentes passivos de ponta para gerenciamento térmico em veículos. Apoia a resiliência da cadeia de suprimentos na região da Ásia-Pacífico ao ampliar as opções de termistores de grau automotivo.
Mercado de Resistores Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de resistores abrange a receita gerada por resistores fixos vendidos para equipamentos eletrônicos e elétricos, em fatores de forma comuns e graus de desempenho, contabilizados ao nível do componente em USD.
Exclusões do escopo: Não inclui cestas mais amplas de componentes passivos, valor agregado de montagem de PCB ou serviços de distribuição, nem receita de dispositivos a jusante.
Visão Geral da Segmentação
-
Por Tipo
- Resistores de Chip de Montagem em Superfície
- Resistores de Rede / Matriz
- Resistores de Fio Enrolado
- Resistores de Filme / Folha / Óxido
- Resistores de Composição de Carbono / Filme Espesso
- Resistores Variáveis (Potenciômetros, Reostatos)
- Resistores de Shunt e Detecção de Corrente
-
Por Classificação de Potência
- < 1/8 W
- 1/8 – 1 W
- 1 – 5 W
- > 5 W (Alta Potência)
-
Por Indústria do Usuário Final
- Automotivo
- Aeroespacial e Defesa
- Telecomunicações e Infraestrutura de Dados
- Eletrônicos de Consumo e Computação
- Automação Industrial e Instrumentação
- Dispositivos Médicos
- Energia e Potência
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Sudeste Asiático
- Restante da Ásia-Pacífico
-
Oriente Médio e África
-
Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
-
África
- África do Sul
- Egito
- Restante da África
-
Oriente Médio
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir o perímetro do mercado e para construir intervalos de entrada práticos que podem ser verificados em relação à atividade real do setor de eletrônicos. Fontes públicas como o UN Comtrade, a Organização Mundial do Comércio, a Agência Internacional de Energia e estatísticas governamentais de manufatura (como o US Census Bureau e o Eurostat) ajudaram a ancorar o movimento macroeconômico na produção de eletrônicos e nos fluxos transfronteiriços.
Também foram analisados registros e materiais para investidores de fabricantes e distribuidores de componentes relevantes, além de publicações de associações do setor de eletrônicos e imprensa especializada de renome, para compreender as mudanças na demanda por uso final e por região. Para evitar o sobreajuste, assinaturas pagas foram utilizadas apenas para dados financeiros estruturados de empresas, consultas de patentes e cortes de importação e exportação ao nível de remessa, onde ajudaram a confirmar a direcionalidade. As fontes documentais listadas são meramente ilustrativas, e muitos outros documentos públicos também foram utilizados para coleta, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o conjunto de demanda e a lógica de precificação para resistores projetados em eletrônicos de alto volume, antes que essas premissas fossem incorporadas ao modelo. Conversamos com uma combinação de fabricantes, participantes do canal e partes interessadas de engenharia ou suprimentos nas principais regiões consumidoras. Isso esclareceu como os intervalos reais de preço médio de venda, as mudanças de mix e os ciclos de qualificação se mapeiam para o conjunto de demanda implícito pelas entradas documentais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 13% | APAC: 47% |
| Nível intermediário: 59% | Líderes funcionais/de unidade: 42% | EMEA: 31% |
| Players menores: 15% | Gerentes: 45% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O dimensionamento começou com uma reconstrução de demanda de cima para baixo, em que os sinais de produção de eletrônicos e os fluxos de comércio transfronteiriço foram traduzidos em um conjunto de consumo de resistores por região e, em seguida, convertidos em valor usando faixas representativas de preço médio de venda. Para manter os totais fundamentados, aproximações seletivas de baixo para cima também foram utilizadas, como o preço médio de venda amostrado multiplicado pelos volumes unitários estimados para as principais famílias de resistores, seguido de verificações de canal sobre mix e disponibilidade.
As entradas foram escolhidas porque se conectam à forma como os resistores são efetivamente adquiridos e utilizados. Estas incluem tendências de produção de manufatura de eletrônicos, a participação de projetos de montagem em superfície versus formatos legados, indicadores de eletrificação automotiva e industrial que aumentam as necessidades de sensoriamento de corrente, o mix típico de tolerância e classificação de potência, e o movimento de preços observado quando há pressão de oferta restrita ou de matérias-primas. Onde as séries públicas estavam ausentes ou eram muito amplas, as lacunas foram preenchidas por meio de intervalos obtidos em entrevistas e, em seguida, a sensibilidade foi testada para que o modelo não dependesse de uma única premissa.
Para as previsões, utilizamos análise de cenários apoiada por suavização de séries curtas para refletir os ciclos de demanda e, em seguida, ajustamos o caminho com base nas opiniões de especialistas sobre as acelerações e normalizações dos mercados finais. As premissas foram mantidas repetíveis para que um analista júnior possa reexecutar o modelo quando novos sinais de comércio, produção ou precificação chegarem.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de verificações cruzadas com sinais independentes, como a direção da produção de eletrônicos por região, a consistência do movimento comercial e os intervalos realistas de precificação e mix compartilhados pelos entrevistados. Quando uma região ou uso final apresentava um salto inesperado, os fatores determinantes eram reavaliados e as entradas subjacentes eram revisadas antes que o número fosse aceito.
Uma revisão interna em múltiplas etapas é seguida para que a lógica de cálculo, as unidades e o timing da moeda sejam consistentes ao longo da série temporal. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes podem alterar as premissas de demanda, oferta ou precificação. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Resistores da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores publicados do mercado de resistores frequentemente diferem porque o conjunto de produtos contabilizados e a base de precificação não são os mesmos, mesmo quando o título parece semelhante. A variação também decorre de como as empresas tratam as mudanças de mix regional, quais mercados finais são enfatizados e se o ano base é um ano efetivamente observado ou um ponto de partida prospectivo.
Algumas estimativas externas agrupam os resistores em uma cesta mais ampla de passivos elétricos ou de interconexão, ou partem da receita de remessas de fábrica sem separar as margens de distribuição e o mix. Na Mordor Intelligence, o valor é limitado apenas à receita de componentes de resistores, e o ponto de partida de 2026 é mantido consistente com as faixas de preço médio de venda validadas e as verificações de consumo por uso final que foram reavaliadas durante a atualização mais recente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 11,10 bilhões de USD (2026) | |
| Trade Journal A | 8,59 bilhões de USD (2023) | Utiliza um ano base anterior e frequentemente reflete um enquadramento mais amplo de resistores elétricos com visibilidade limitada sobre mudanças de mix mais recentes, como projetos de sensoriamento de corrente de maior valor, o que pode subestimar a taxa de execução de valor mais recente. |
| Regional Consultancy B | 4,20 bilhões de USD (2025) | Parece focar em um subconjunto mais restrito, mais próximo de categorias lineares fixas ou selecionadas de resistores, e não está totalmente claro como trata a penetração do formato chip e a normalização do preço médio de venda entre regiões, o que pode comprimir o total. |
A dispersão na tabela é explicada principalmente pelo que é contabilizado e quando o mercado é ancorado, seguido de como a precificação e o mix são projetados para frente. Ao manter o escopo exclusivo de resistores, utilizando sinais claros de demanda e aplicando verificações repetíveis de preço médio de venda e mix, a estimativa final permanece rastreável a entradas que podem ser revalidadas no próximo ciclo de atualização.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado global de resistores?
O mercado é avaliado em USD 11,10 bilhões em 2026 e tem projeção de atingir USD 14,19 bilhões até 2031.
Qual região geográfica lidera a produção de resistores?
A Ásia-Pacífico detém 55,42% da receita global graças ao seu denso ecossistema de fabricação de eletrônicos.
Por que os resistores de alta potência estão crescendo mais rapidamente do que as categorias de baixa potência?
A eletrificação de veículos e a expansão dos conversores de energia renovável requerem dispositivos acima de 5 W, impulsionando um CAGR de 6,67% para este segmento.
Como os dispositivos passivos integrados impactarão a demanda por resistores discretos?
Os dispositivos passivos integrados podem reduzir as contagens de chips em dispositivos de consumo de ponta, mas os setores automotivo, industrial e médico ainda dependem de resistores discretos para personalização e eficiência de custos.