
抵抗器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
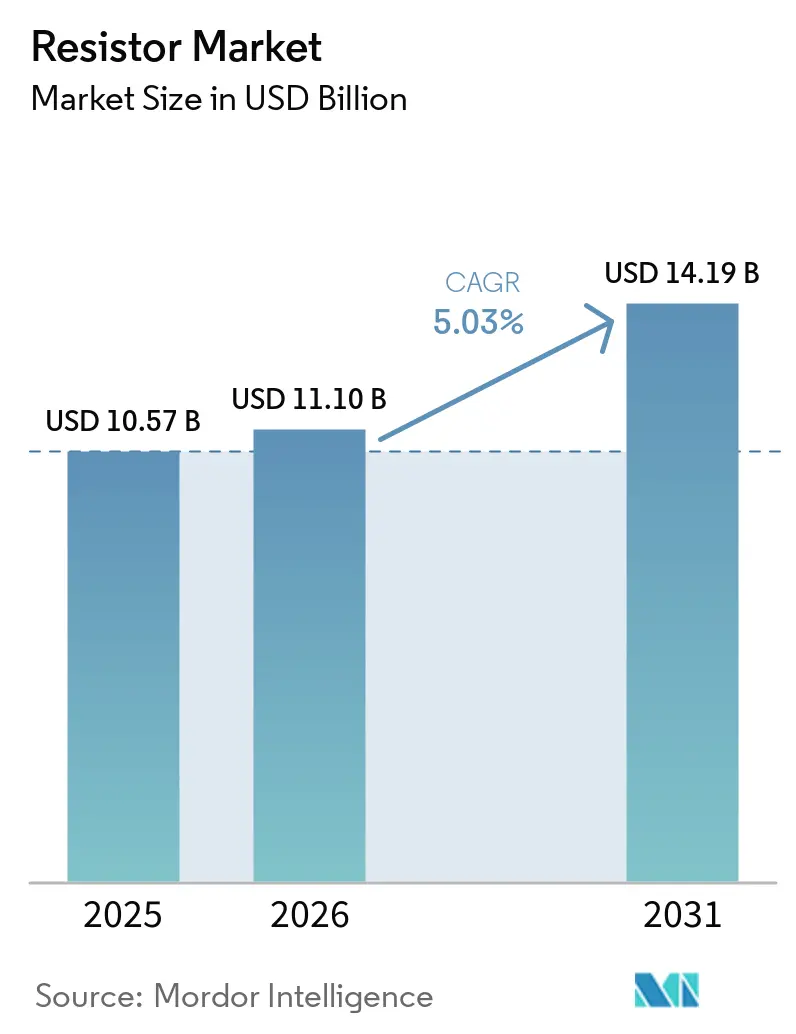
| 市場規模 (2026) | 11.10 十億米ドル |
| 市場規模 (2031) | 14.19 十億米ドル |
| 成長率 (2026 - 2031) | 5.03 % |
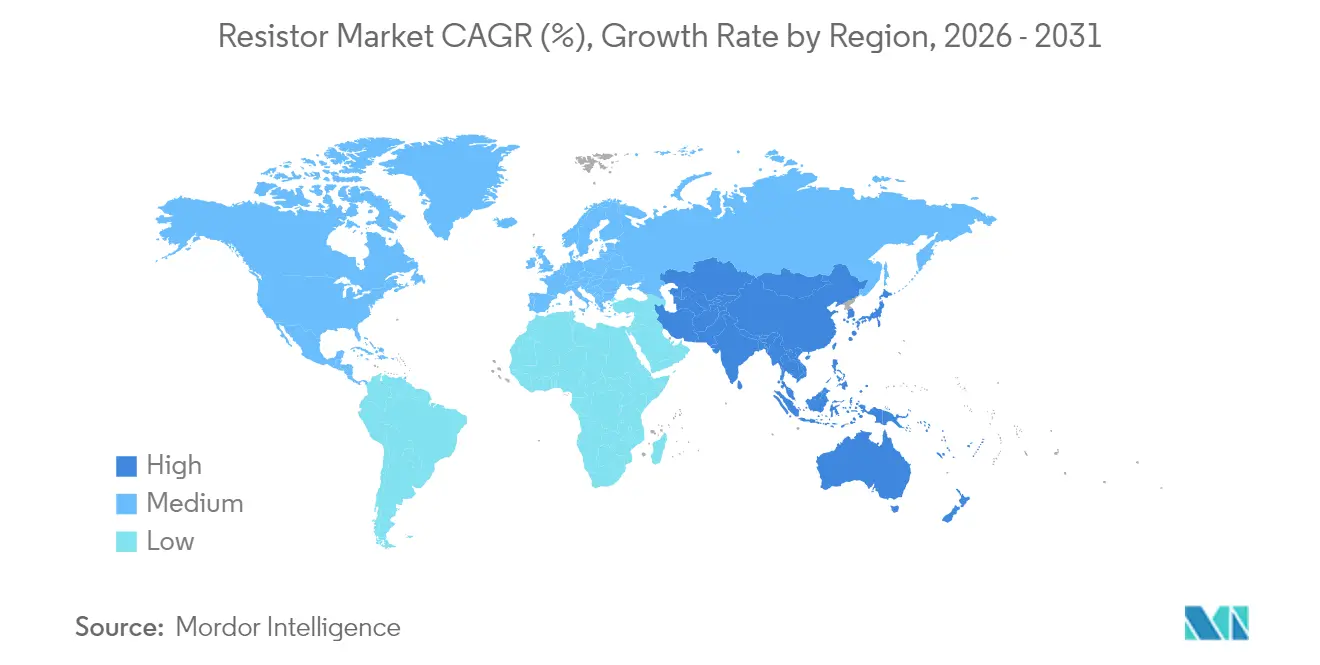
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
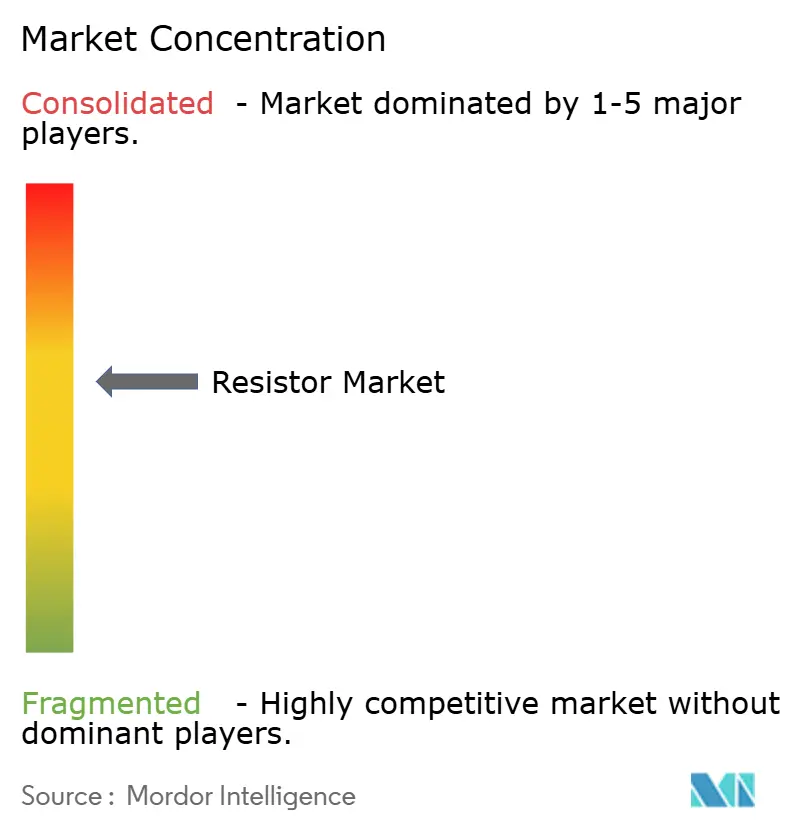
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる抵抗器市場分析
2026年の世界の抵抗器市場規模は111.0億米ドルと推定され、2025年の105.7億米ドルから成長し、2031年には141.9億米ドルに達する見込みで、2026〜2031年の年平均成長率は5.03%です。この安定した拡大は、自動車、次世代コンシューマー機器、5Gインフラにわたる電子コンテンツの増加を反映しており、これらはいずれも高精度パッシブ部品の大量需要を必要とします。年平均成長率を下支えする追い風として、バッテリー管理用のマイクロオーム精度シャントに依存するパワートレインの急速な電動化が挙げられ、一方で小型化トレンドが、ますます小型化するプリント回路基板のフットプリントに対応できる表面実装チップ形式への需要を押し上げています。抵抗器市場は、プレミアム価格を要求し原材料の価格変動を相殺する高周波・高信頼性用途の拡大から恩恵を受けています。一方、東アジアにおける積極的な生産能力増強はコストリーダーシップを支えつつも価格競争を激化させており、既存企業は薄膜プロセスおよび車載グレード認定への投資を余儀なくされています。全体として、厳格な公差仕様、優れた熱管理、堅牢なサプライチェーンの耐障害性が、世界中のバイヤーにとって重要な購買基準として浮上しています。
主要レポートのポイント
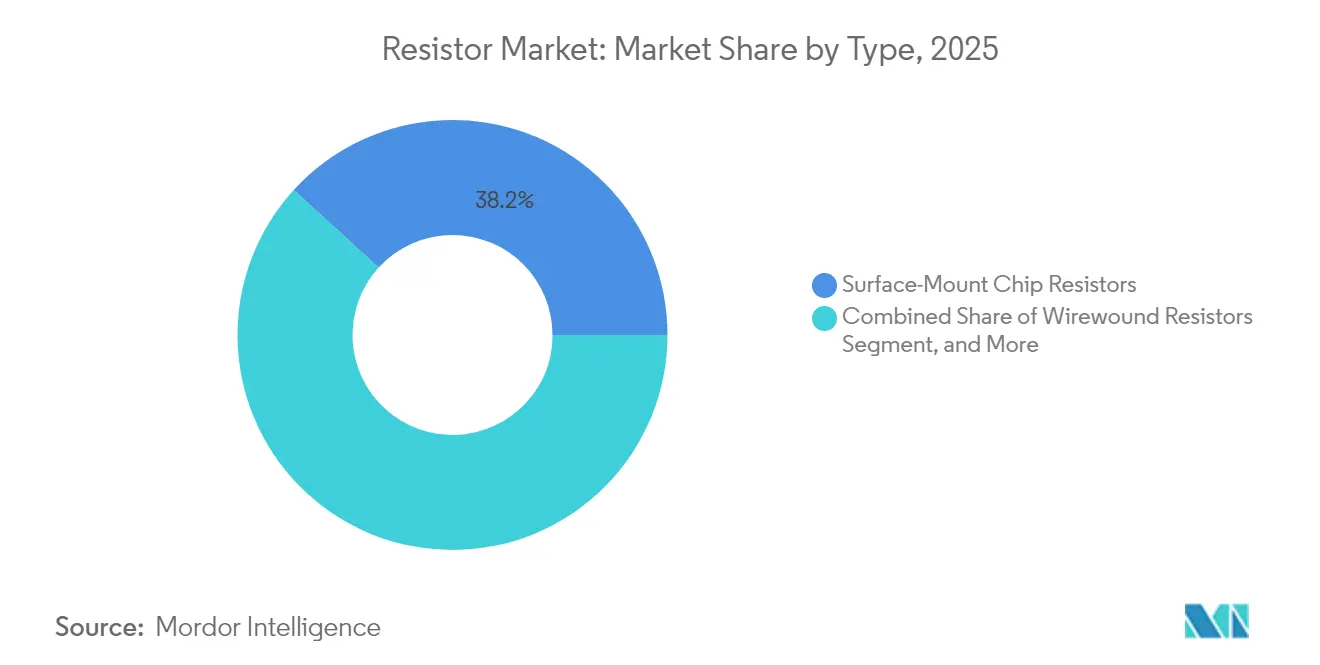
- タイプ別では、表面実装チップ抵抗器が2025年の抵抗器市場シェアの38.22%をリードし、シャントおよび電流センスデバイスは抵抗器市場において2031年まで年平均成長率6.49%で成長すると予測されています。
- 定格電力別では、5 W超の抵抗器が抵抗器市場において2031年まで年平均成長率6.67%で拡大する見込みです。
- エンドユーザー別では、自動車用途が最速の年平均成長率6.74%を記録し、抵抗器市場においてコンシューマーエレクトロニクスを上回る見込みです。
- 地域別では、アジア太平洋が2025年に55.42%の収益シェアを獲得し、抵抗器市場において2031年まで年平均成長率5.62%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両1台あたりの自動車電子コンテンツの拡大 | +1.2% | アジア太平洋および北米を中心とした世界全体 | 中期(2〜4年) |
| コンシューマーエレクトロニクスおよびIoTデバイス数量の成長 | +0.9% | 世界全体、アジア太平洋の製造拠点 | 短期(2年以内) |
| 5Gインフラおよび高周波用途の採用拡大 | +0.7% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 表面実装チップ抵抗器への需要を促進する小型化トレンド | +0.6% | 世界全体、アジア太平洋の製造拠点 | 長期(4年以上) |
| EV急速充電バッテリー管理システムへの抵抗センシングの統合 | +0.4% | 世界のEV市場 | 中期(2〜4年) |
| 量子コンピューティングハードウェア向け精密抵抗器 | +0.1% | 北米および欧州の研究拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
車両1台あたりの自動車電子コンテンツの拡大
電気自動車およびハイブリッド車は現在、マイクロオーム精度で最大2,500 Aの電流を計測する数百個の個別シャント部品を搭載しており、最高170 °Cまで動作可能なAEC-Q200認定金属素子デバイスへの需要を押し上げています。[1]出典:Isabellenhütte、「EV シャント抵抗器技術記事」、isabellenhuetteusa.com OEMが48 Vアーキテクチャおよびソフトウェア定義制御システムへ移行するにつれ、抵抗器市場はバッテリー管理、ADAS、トラクションインバーター基板からの数量増加の恩恵を受けます。±15 ppm/°C以下の精密ドリフト仕様により、パワートレインの寿命を通じて充電状態の精度が確保され、堅牢な端子が振動ストレスを軽減します。この分野での設計採用は通常フルモデルサイクルにわたって継続し、厳格なゼロ欠陥目標を達成するサプライヤーの視認性を高めます。並行して、充電ステーションメーカーはサージエネルギーを抑制し熱暴走を防止するために最大150 Wの高電力厚膜ユニットを指定しています。[2]出典:Vishay Intertechnology、「CHA シリーズ薄膜チップ抵抗器」、vishay.com 総じて、電動化の波は抵抗器市場に持続的な多年度収益層を付加しています。
コンシューマーエレクトロニクスおよびIoTデバイス数量の成長
スマートフォン、ウェアラブル、スマートホームノードは引き続き0603から0402および0201フットプリントへ移行しており、性能を犠牲にすることなく実装面積を最大65%圧縮しています。コンパクトなパッケージングは実装精度への要求を高め、電子機器受託製造業者全体で高速チップマウンターへの設備投資を促進しています。抵抗器市場はこうして、エッジデバイスの高分解能ADCフロントエンドを満足させるために±0.1%公差と低温度係数を備えた超小型フォーマットへとシフトしています。接続センサーの大量生産は長期生産ラン需要を生み出し、ベンダーが工具費を償却しながら薄利を補完することを可能にします。設計エンジニアはまた、ブランドのサステナビリティ目標に沿うためにハロゲンフリーかつRoHS準拠の部品表を重視しており、間接的に差別化された薄膜製品の需要を押し上げています。これらの要因が相まって、平均販売単価が低下する中でも出荷量を増加させ、抵抗器市場のトップライン成長を持続させています。
5Gインフラおよび高周波用途の採用拡大
ミリ波基地局無線機は、50 GHzまでのインピーダンス安定性を維持する終端ネットワークを必要とし、薄膜チップ抵抗器はアルミナ基板とNiCr抵抗素子によってこのニーズに対応しています。チップ抵抗器は、この薄膜設計を超えた高周波終端ネットワークに使用されています。4Gから5Gへの移行は基板の全面的な再設計を引き起こし、認定済みパッシブ部品に対する相当規模の買い替え需要を生み出しています。スモールセルの展開はノード数を増加させ、サービス提供エリア1平方キロメートルあたりのドル機会を拡大しています。電力増幅器のリニアライゼーションは抵抗器の電力処理閾値をさらに引き上げ、ヒートスプレッダの形状に関するイノベーションを促進しています。通信機器OEMは、複数拠点の冗長性とISO/TS 16949品質を維持するベンダーにのみ供給契約を付与しており、これが競合参入を狭め、価格プレミアムを支える参入障壁となっています。その結果、高周波展開は抵抗器市場全体の中で独自の成長領域を提供しています。
表面実装チップ抵抗器への需要を促進する小型化トレンド
次世代PCBスタックアップは75 µm以下の高密度相互接続配線を採用しており、信号品質を維持するために0201および新興の01005部品の使用を必要としています。チップ形式は寄生インダクタンスを低減し、スマートフォンやノートパソコン内の高速データパスを強化します。メーカーはスパッタリング薄膜プロセスを活用して±0.05%以下の公差を確保し、アナログフロントエンドの精密電圧分割ネットワークをサポートしています。小型化は計測上の課題を深刻化させており、光学検査の分解能が部品サイズに追いつく必要があります。その結果、2D/3D自動光学検査およびX線断層撮影への設備投資が連動して拡大し、バリューチェーンに追加コストを組み込んでいます。それでも小型化は不可逆的な促進要因であり続け、抵抗器市場の長期的な弾力性を確保しています。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 金属価格(ニッケル、パラジウム)の変動が生産コストを押し上げている | -0.8% | 世界全体、アジア太平洋の製造拠点 | 短期(2年以内) |
| パッシブ部品のサプライチェーン混乱 | -0.6% | 世界全体、アジア太平洋の拠点 | 短期(2年以内) |
| より厳格なハロゲンフリー材料規制がコンプライアンスコストを引き上げている | -0.3% | 欧州および北米 | 中期(2〜4年) |
| 集積パッシブデバイスが個別抵抗器のコンテンツを削減している | -0.4% | 世界全体、大量生産エレクトロニクス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
生産コストを押し上げる金属価格の変動
ニッケルおよびパラジウムの原材料は薄膜チップ抵抗器の変動費の最大25%を占めており、四半期内に40%を超えるスポット価格の変動は、長期契約によって保護されない限り製造業者の粗利益率を圧迫します。[3]出典:Ram Alloys、「ニッケルサーチャージ更新情報」、ramalloys.com ヘッジ戦略は影響を部分的に相殺しますが、運転資本を拘束し、中小ベンダーを圧迫します。OEMへの価格転嫁は競争入札の中で抵抗に遭い、公差範囲が許す限りマンガン系合金への代替を促しています。このような変動は抵抗器市場全体の短期的な収益性に重くのしかかっています。
個別抵抗器コンテンツを削減する集積パッシブデバイス
高密度システムインパッケージモジュールは現在、単一のガラスまたはシリコン基板上に抵抗、容量、誘導素子を組み込み、フラッグシップスマートフォンの基板スペースを節約し実装を簡素化しています。個別ソリューションは低量産SKUにおいてコスト効率が高いままですが、数十億ユニット規模のプログラムへの集積パッシブデバイスの浸透は、汎用厚膜抵抗器の単位需要予測を引き下げています。そのためサプライヤーは、カスタマイズニーズが抵抗器市場を完全な代替から守る自動車、産業、医療などの高ミックス・高マージンセクターへとシフトしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
表面実装の優位性が小型化を牽引表面実装チップ形式は2025年に38.22%の収益シェアで抵抗器市場最大のセグメントを形成しており、1時間あたり110,000部品を超える自動実装レートに支えられています。このセグメントの規模の経済により、0603部品1個あたり0.0002米ドル以下の価格が実現し、マスマーケットデバイスへの用途が拡大しています。同時に、シャントおよび電流センスファミリーは電気自動車普及率の上昇を背景に年平均成長率6.49%で最も急速に拡大しています。
機能密度の向上により0201および01005フットプリントへの移行が促進されており、主要サブコントラクターは±15 µmの実装精度を達成するためにフィーダーおよびビジョンシステムをアップグレードしています。しかし、電力散逸と超低インダクタンスがサイズより優先される産業用インバーターやレーダーシステムなどでは、巻線およびフォイル技術への需要が依然として続いています。厚膜ネットワークアレイは、0.05%までの整合抵抗比のおかげでルーターや基地局での採用を確保しています。多様な用途が均衡のとれた成長プロファイルを維持し、抵抗器市場が特定のフォームファクターへの過度な依存をヘッジすることを可能にしています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


定格電力別:
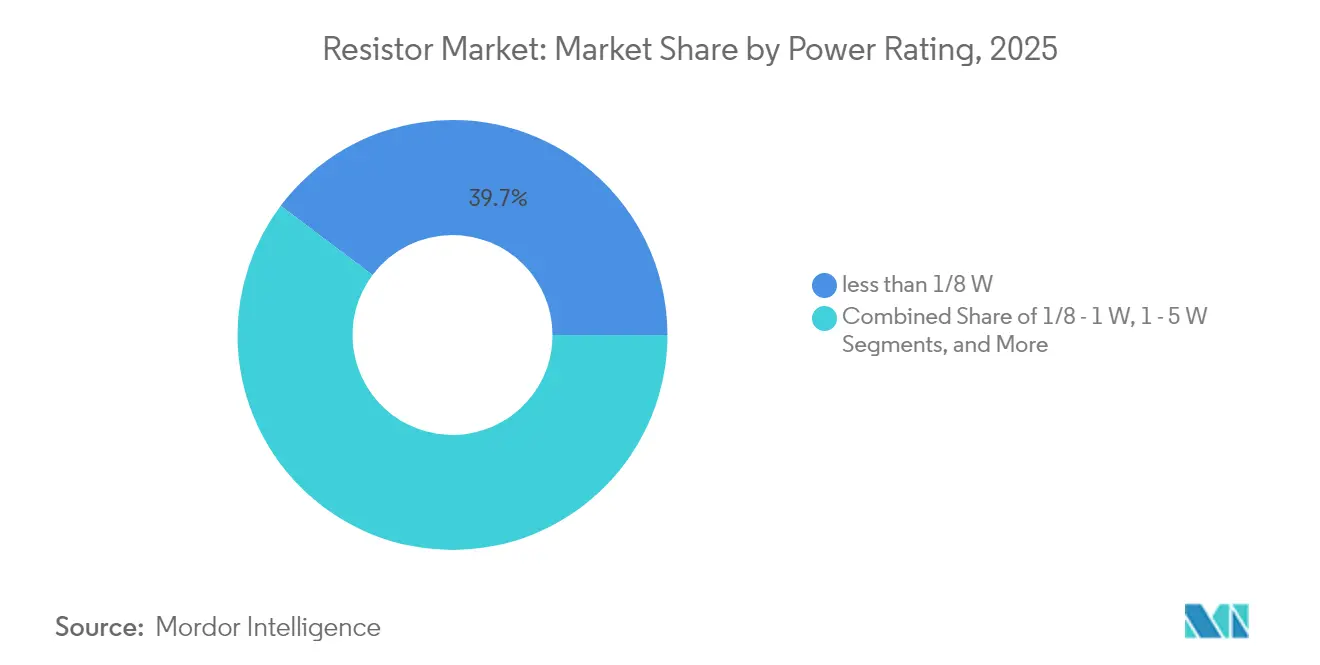
高電力用途が成長を加速5 W超の抵抗器は抵抗器市場において最も急速に拡大するセグメントを構成しており、系統規模の蓄電、急速充電スタンド、再生可能エネルギーコンバーターの普及に伴い、2031年まで年平均成長率6.67%が見込まれています。最大150 Wを散逸するバルクメタルおよび厚膜ソリューションは、負荷ダンプ時の過渡現象を管理し、モジュール故障率を低減します。一方、1/8 W未満のチップは依然として出荷量を支配しており、スマートフォンおよびウェアラブルの継続的な需要を反映しています。抵抗器市場シェアの階層において、この低電力ブラケットは2025年に39.74%を占めていました。
直接接合銅基板や成形エポキシハウジングなどの熱界面改善により定格低減曲線が向上し、OEMはシステムフットプリントを縮小しながら性能を向上させることが可能になっています。中間域の1〜5 W抵抗器は、適度な電力と厳格な公差を必要とする産業用ドライブおよび通信整流器に対応しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:
自動車の変革が成長を牽引自動車用途は最も高い6.74%のCAGRを記録し、抵抗器市場における貢献度を高めると予測されています。高電圧バッテリーモジュールには、温度変動全域で0.2%の許容誤差を維持できるケルビン検出型シャントが必要であり、ゾーン型E/Eアーキテクチャはサブシステム負荷を監視するための多数のセンスライン抵抗器を導入しています。コンシューマーエレクトロニクスは依然として最の数量消費セグメントであり、スマートフォンの継続的な買い替えサイクルと新興のXRヘッドセットに支えられ、36.80%のシェアを占めています。
産業用オートメーションおよび計測機器は、精密プロセス制御のために±2 ppm/°CのTCRを持つ高安定性箔抵抗器を必要としています。薄膜デバイスは、±10 ppm/°Cの安定性と小型形状のスケーラビリティにより、2024年の精密抵抗器市場シェアの33.45%を占め、同年の精密抵抗器市場規模において1.87 ビリオン 米ドルに相当しました。航空宇宙・防衛セグメントは、MIL-PRF-55342に準拠した気密封止型巻線抵抗器に依存していますが、受注の流れはプログラムの資金調達サイクルに左右されます。医療機器OEMは、植込み型テレメトリーモジュール向けに生体適合性・耐湿性を備えた薄膜抵抗器をますます採用しており、これは健全なマージンを支える特化したニッチ市場です。こうした多様なユーザー基盤が、抵抗器市全体の回復力を支えています。
地域分析
アジア太平洋地域の抵抗器市場
アジア太平洋地域は抵抗器市場を席巻しており、深圳、新竹、関西にまたがる垂直統合型エレクトロニクス製造クラスターを背景に、2025年の収益シェアの55.42%を占めている。地域大手のYageo、Walsin、TA-Iは、優遇電力料金と成熟したサブコントラクティング・エコシステムを活用しながら、引き続き生産能力を拡大している。生産規模の拡大に伴い、地域のファウンドリーはスパッタリング成膜によるNiCrフィルムおよびアルミナ基板を供給し、材料調達のループバックを完結させてサイクルタイムを短縮している。同時に、日本および韓国の政府は、輸出競争力の強化を目的として、車載グレードのパッシブ部品向けの研究開発助成金を投入している。
北米および欧州の抵抗器市場
北米は2025年の抵抗器市場規模の17.45%を獲得しており、高信頼性フォイル型および巻線型を優先する航空宇宙・防衛・医療機器向け契約がその基盤となっている。CHIPSおよび科学法の優遇措置は、国内における基板および厚膜インクの生産を促進し、サプライチェーンの段階的な短縮をもたらしている。欧州はハロゲンフリー規制の導入に向けて前進しており、抵抗器メーカーはグリーンポリマー封止材および鉛フリーはんだ付け対応エンドキャップで対応している。ドイツとフランスはEV充電インフラへの投資を主導しており、高電力抵抗器の需要を押し上げている。
ラテンアメリカおよびMEAの抵抗器市場
ラテンアメリカおよびアフリカの新興経済国は、世界収益の合計5%未満にとどまるものの、通信事業者が5Gネットワークを拡張し産業オートメーションが普及するにつれて、平均を上回る成長を記録している。中東の参加は、過酷な環境向け抵抗器がプレミアムASPを獲得しているスマートグリッドの展開および石油化学計装を中心としている。これらの動向は、抵抗器市場の長期的な拡大を支える地理的な広がりを示している。

規制環境
抵抗器市場は、製品性能適合と材料コンプライアンス要件が交差する領域に位置している。自動車および高信頼性のエンドマーケットは、AEC-Q200のような規格や、一部の高信頼性抵抗器クラス向けのMIL-PRF-55342などの旧来の防衛規格を通じて、多くの仕様経路を支えている。欧州では、2026年4月に更新された統一抵抗器試験・品質評価枠組みが公表され、EN IEC 60115-4:2026およびEN IEC 60115-8:2026が含まれており、固定抵抗器および表面実装抵抗器に関する国際手順と欧州手順の整合性を強化し、サプライヤーが顧客適合認定時に適合性を文書化する方法を規定している。
持続可能性およびサプライチェーンのデューデリジェンス要件は、抵抗器の調達およびサプライヤー審査にますます影響を与えている。例えば、欧州事業を有するVishay Intertechnologyは、2026年のEU企業サステナビリティ報告指令(CSRD)および欧州サステナビリティ報告基準(ESRS)の報告スケジュールへの対応準備を強調しており、これが排出量、材料、トレーサビリティに関する顧客からのデータ要求を促している。同時に、紛争鉱物コンプライアンスへの期待はOEMの調達に引き続き組み込まれており、業界の慣行はOECDガイダンスや、多層サプライチェーン全体での3TG報告のためのResponsible Minerals Initiative(RMI)のような検証メカニズムを参照している。
バリューチェーン分析
抵抗器のバリューチェーンは、アルミナ基板、NiCrなどの抵抗合金や膜、厚膜ペースト、端子用金属などの原材料および加工された投入材から始まる。これらはウェーハまたは薄膜蒸着、ペースト印刷、トリミングおよび試験、パッケージング(表面実装チップ、MELF、巻線型、パワーパッケージを含む)、そして最終的な電気的・信頼性適合認定を経て加工される。自動車グレード抵抗器向けのAEC-Q200などの適合要件は、承認された部品が熱サイクルや過酷環境下での安定した抵抗値、TCR性能、耐久性を示す必要があるため、上流の工程管理、材料トレーサビリティ、試験能力の重要性を高めている。
製造とサプライは、垂直統合と選択的なアウトソーシングの組み合わせによって形成されている。Vishay、Yageo、Murataなどのサプライヤーは、内部能力と買収を通じて複数のパッシブコンポーネントおよび隣接技術分野にまたがっており、一部のコモディティまたは量産主導の工程については委託先に依存し、能力を柔軟に調整しつつ、社内ラインを高成長・高マージンのセグメントに集中させている。工程開発と移管モデルも成果に影響を与えており、Murataは「マザー工場」のアプローチ(例えば福井県の事業拠点)を採用して、より広範な展開前に生産工程を開発・標準化し、需要が自動車グレード、高周波、高出力用途へ移行する中で歩留まりの学習と一貫性を支えている。
競合環境
抵抗器市場はVishay Intertechnology、Panasonic Industry、Yageoなどの主要プレーヤーを擁する中程度の集中度を特徴としています。Yageoによる7億4,000万米ドルのPulse Electronics買収は自動車センサーポートフォリオを拡大し、無機的成長への持続的な意欲を示しています。Vishayは2025年にシウダー・フアレス工場を稼働させることで複数拠点の冗長性を確保し、北米の生産能力を増強するとともに地震リスクを分散しました。Panasonicは、EVブレーキチョッパー回路をターゲットとしたパルス処理能力を15%向上させる導電性ポリマー厚膜ペーストの商業化を継続しています。
ROYALOHMやFirstohmなどの小規模アジア系競合他社は、迅速なスピンサイクルを求めるコンシューマーエレクトロニクスODMからビジネスを獲得するターンキーODMサービスで差別化を図っています。VPG Foil Resistorsを含む欧米のニッチスペシャリストは、計測および量子コンピューティング研究者向けに温度係数0.05 ppm/°C以下の超高精度フォイルセグメントを支配しています。[5]出典:ES Components、「VPG フォイル抵抗器」、escomponents.com しかしコスト重視のバイヤーは、6週間のリードタイムで数十億ユニットのロットを納品できる大手台湾ファブから汎用チップを調達し続けています。全体として、競争は技術、品質認定の幅、供給の継続性を中心に展開しており、抵抗器市場をダイナミックでイノベーション志向に保っています。
抵抗器産業リーダー
Vishay Intertechnology, Inc.
Yageo Corporation
Murata Manufacturing Co., Ltd.
Panasonic Holdings Corporation (Panasonic Industry)
KOA Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
抵抗器市場
- Vishay Intertechnology, Inc.
- Panasonic Holdings Corporation (Panasonic Industry)
- Yageo Corporation
- Murata Manufacturing Co., Ltd.
- KOA Corporation (KOA Speer Electronics, Inc.)
- Bourns, Inc.
- TT Electronics plc
- TE Connectivity Ltd.
- Rohm Co., Ltd.
- Walsin Technology Corporation
- Viking Tech Corporation
- Susumu Co., Ltd. (Susumu International U.S.A.)
- Ohmite Manufacturing Company
- Riedon, Inc.
- Arcol UK Resistors Ltd.
- Stackpole Electronics, Inc.
- Caddock Electronics, Inc.
- Token Electronics Industry Co., Ltd.
- Isabellenhütte Heusler GmbH & Co. KG
- VPG Foil Resistors (Vishay Precision Group)
- Advanced Linear Devices, Inc.
- Cyntec Co., Ltd.
- Firstohm Electronic Co., Ltd.
- Ever Ohms Technology Co., Ltd.
- NIC Components Corp.
- Uniohm Resistor (Chaozhou Three-Circle Group)

市場機会と将来展望
短期的な機会は、適合ハードル、過酷環境要件、より高い電力密度によってコモディティチップ抵抗器に比べてコンポーネント当たりの価値が高まる抵抗器セグメントに集中している。自動車の電動化と48V・EVサブシステムの成長は、AEC-Q200適合のシャント抵抗器や電流検出抵抗器、パワー抵抗器の需要を拡大させ、一方通信・データインフラの設計は高周波で安定したインピーダンスを維持する薄膜ソリューションへの需要を生み出している。サプライヤーの製品活動は、エンジニアリングの注目がどこに向かっているかを示しており、例えば硫化物耐性のある自動車グレード厚膜チップ抵抗器(例えば硫黄含有環境向けのVishayのRCA-SR e3のポジショニング)や、パルス処理と熱放散に重点を置いた高出力パッケージなどが挙げられる。
第二の機会領域は、重要なパッシブコンポーネントの現地化または多様化された生産能力を含む供給保証である。これは、バイヤーがサプライヤーを複数拠点の冗長性とトレーサビリティで選別する中で、より顕著になっている。企業活動からの投資シグナルも生産能力への信頼をより具体的にしている。Vishayは、借入金の削減と成長イニシアチブの資金調達のため、2026年6月下旬に7億5,000万米ドルの公募増資を実施し、対象パッシブセグメントの製造の追加または再編成の能力を支えている。規格レベルでは、2026年4月に発表されたパワーおよび表面実装抵抗器向けの更新版EN IEC 60115シリーズ規格の公表により、新規参入者と既存サプライヤーのポートフォリオ拡大の両方にとって適合経路の曖昧さが低減され、差別化されたコンプライアンス対応抵抗器ラインの顧客承認をより迅速に支援できる。
Recent Industry Developments in 抵抗器市場
- 2026年2月:Vishay Intertechnologyは、硫黄含有環境向けのAEC-Q200適合厚膜チップ抵抗器RCA-SR e3シリーズを発売した。この発売により、自動車用途向けの硫化物耐性抵抗器のポートフォリオが拡大した。高硫黄環境下で信頼性を持って機能する自動車グレードの選択肢を提供することで、供給の耐性を強化している。
- 2026年1月:Yageo Corporationは、2026年2月1日より特定のチップ抵抗器製品(R-Chip)の価格を改定した。この価格変更は、大量生産のチップ抵抗器セグメントに影響を与える。コモディティ抵抗器に依存する電子機器メーカーの平均販売価格を押し上げ、マージンを圧迫する可能性がある。
- 2025年11月:Murata Manufacturing Co., Ltd.は、自動車の高信頼性用途向けに0603MサイズのNCU03WF104F6SRLおよびNCU03WF104F60RL NTCサーミスタを発表した。この拡充により、車両の熱管理向けハイエンドパッシブコンポーネントにおけるMurataの存在感が強化された。自動車グレードのサーミスタの選択肢を拡大することで、APAC地域のサプライチェーンの耐性を支えている。


抵抗器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、抵抗器市場は電子・電気機器向けに販売される固定抵抗器から生じる収益を対象とし、一般的なフォームファクターおよび性能グレードにわたり、コンポーネントレベルで米ドル建てにて計上されます。
対象外の範囲:より広範なパッシブコンポーネントのバスケット、プリント基板実装や流通サービスからの付加価値、または下流デバイスの収益は含まれません。
セグメンテーション概要
- タイプ別
- 表面実装チップ抵抗器
- ネットワーク/アレイ抵抗器
- 巻線抵抗器
- フィルム/フォイル/酸化物抵抗器
- カーボンコンポジション/厚膜抵抗器
- 可変抵抗器(ポテンショメーター、レオスタット)
- シャントおよび電流センス抵抗器
- 定格電力別
- 1/8 W未満
- 1/8〜1 W
- 1〜5 W
- 5 W超(高電力)
- エンドユーザー産業別
- 自動車
- 航空宇宙・防衛
- 通信・データインフラ
- コンシューマーエレクトロニクス・コンピューティング
- 産業オートメーション・計測器
- 医療機器
- エネルギー・電力
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース・市場規算定・検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、実際の電子機器活動と照合可能な実用的なインプット範囲を構築するために活用されました。国連コムトレード、世界貿易機関、国際エネルギー機関、および政府の製造統計(米国国勢調査局やユーロスタットなど)といった公開情報源は、電子機器生産量のマクロ動向と国境を越えた貿易フローを把握するための基盤となりました。
また、関連するコンポーネントメーカーや流通業者の開示資料および投資家向け資料、電子機器業界団体の刊行物、信頼性の高い報道機関の記事も精査し、最終用途別・地域別の需要変化を把握しました。過学習を避けるため、有料サブスクリプションは、構造化された企業財務データ、特許調査、および方向性の確認に役立つ場合の輸出入の船積みレベルのデータに限定して使用しました。記載されているデスクリサーチ情報源はあくまで例示であり、収集・クロスチェック・明確化のために他の多くの公開文書も活用しています。
一次インタビューおよびサーベイ
一次調査は、高産電子機器に設計採用される抵抗器の需要プールと価格ロジックを検証することに重点を置き、その後これらの前提をモデルに組み込みました。主要な消費地域にわたるメーカー、チャネル参加者、エンジニアリングまたは調達関係者など多様なステークホルダーと対話しました。これにより、実際の平均販売単価(ASP)レンジ、製品ミックスの変化、および認定サイクルが、デスクリサーチのインプットから示唆される需要プールにどのように対応するかを明確にしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | 最高経営幹部(CXO):13% | アジア太平洋地域:47% |
| 中位層:59% | 部門・ユニットリーダー:42% | 欧州・中東・アフリカ地域:31% |
| 中小規模プレーヤー:15% | マネージャー:45% | 南北アメリカ地域:22% |
市場規模算定と予測
規模算定は、トップダウン型の需要再構築から開始しました。電子機器生産シグナルと国境を越えた貿易フローを地域別の抵抗器消費プールに変換し、代表的なASPバンドを用いて金額に換算しまた。合計値を現実に即したものとするため、主要な抵抗器ファミリーのサンプルASPと推定ユニット数量の積算、およびミックスと入手可能性に関するチャネルチェックなど、選択的なボトムアップ推計も併用しました。
インプットは、抵抗器が実際に購入・使用される方法に関連するものを選択しました。具体的には、電子機器製造の生産動向、表面実装設計対レガシーフォーマットの比率、電流センシング需要を高める自動車・産業用電動化指標、一般的な許容誤差・定格電力のミックス、および供給逼迫や原材料コスト上昇が発生した際の価格動向の観察が含まれます。公開データが欠如または過度に広範な場合は、インタビューを通じて得た範囲でギャップを補完し、モデルが単一の前提に依存しないよう感度分析を実施しました。
予測においては、需要サイクルを反映するための短期系列平滑化を組み合わせたシナリオ分析を用い、エンドマーケットの立ち上がりと正常化に関する専門家の見解に基づいてパスを調整しました。前提条件は再現可能な形で維持されており、新たな貿易・生産・価シグナルが入手された際に、ジュニアアナリストがモデルを再実行できるようになっています。
データ検証と更新サイクル
アウトプットは、地域レベルの電子機器生産動向、貿易動向の整合性、インタビュー回答者から共有された現実的な価格・ミックスレンジなど、独立したシグナルとのクロスチェックを通じて検証されました。地域またはエンドユースに予期せぬ急増が見られた場合は、その要因を再検証し、数値を確定する前に基礎となるインプットを見直しました。
時系列全体にわたって計算ロジック・単位・通貨タイミングが一貫しているよう、多段階の内部レビューを実施しています。レポートは年次で更新され、需要・供給・価格の前提に影響を与える重要なイベントが発生した場合は中間更新も行われます。納品前には最終確認を実施し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの抵抗器市場規模と他の公表推計値との比較
公表されている抵抗器市場の数値は、タイトルが類似していても、対象製品セットと格基準が同一でないため、しばしば異なります。また、企業が地域ミックスの変化をどのように扱うか、どのエンドマーケットを重視するか、基準年が実際の観測年か将来の起点かによっても差異が生じます。
一部の外部推計は、抵抗器をより広範な電気パッシブ部品または相互接続コンポーネントのバスケットに含めているか、流通マークアップやミックスを分離せずに工場出荷収益から算出しています。Mordor Intelligenceでは、抵抗器コンポーネント収益のみに限定しており、2026年の起点は、最新の更新時に再検証された検証済みASPバンドおよびエンドユース消費チェックと整合性を保っています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 110.10 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 85.90 ビリオン 米ドル(2023年) | より古い基準年を使用しており、より広範な電気抵抗器のフレームワークを反映していることが多く、高付加価値の電流センス設計などの最近のミックス変化に対する可視性が限定的であるため、より最近の価値の実勢水準を過小評価する可能性がります。 |
| 地域コンサルタントB | 42.00 ビリオン 米ドル(2025年) | 固定線形抵抗器または特定の抵抗器カテゴリーに近いより狭いサブセットに焦点を当てているようであり、チップフォーマットの普及率と地域間のASP正規化の扱い方が完全には明確でなく、合計値を圧縮する可能性があります。 |
表中の差異は主に、何をカウントするか、いつ市場を基準とするかによって説明され、次いで価格とミックスをどのように繰り越すかによります。抵抗器のみの対象範囲を維持し、明確な需要シグナルを使用し、ASPとミックスに対して繰り返し可能なチェックを適用することで、最終推計値は次の更新サイクルで再検証可能なインプットに対して追跡可能な状態を保っています。


レポートで回答される主要な質問
世界の抵抗器市場の現在の価値はいくらですか?
市場は2026年に111.0億米ドルと評価されており、2031年までに141.9億米ドルに達すると予測されています。
どの地域が抵抗器生産をリードしていますか?
アジア太平洋は密度の高いエレクトロニクス製造エコシステムにより、世界収益の55.42%を占めています。
高電力抵抗器が低電力カテゴリーよりも速く成長しているのはなぜですか?
車両の電動化と再生可能エネルギーコンバーターの拡大により、5 W超のデバイスが必要とされており、このセグメントの年平均成長率6.67%を牽引しています。
集積パッシブデバイスは個別抵抗器の需要にどのような影響を与えますか?
集積パッシブデバイスはフラッグシップコンシューマー機器のチップ数を削減する可能性がありますが、自動車、産業、医療セクターはカスタマイズとコスト効率のために依然として個別抵抗器に依存しています。
最終更新日:



