
Tamanho e Participação do Mercado de Componentes Ferroviários
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 84.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 100.94 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Componentes Ferroviários pela Mordor Intelligence
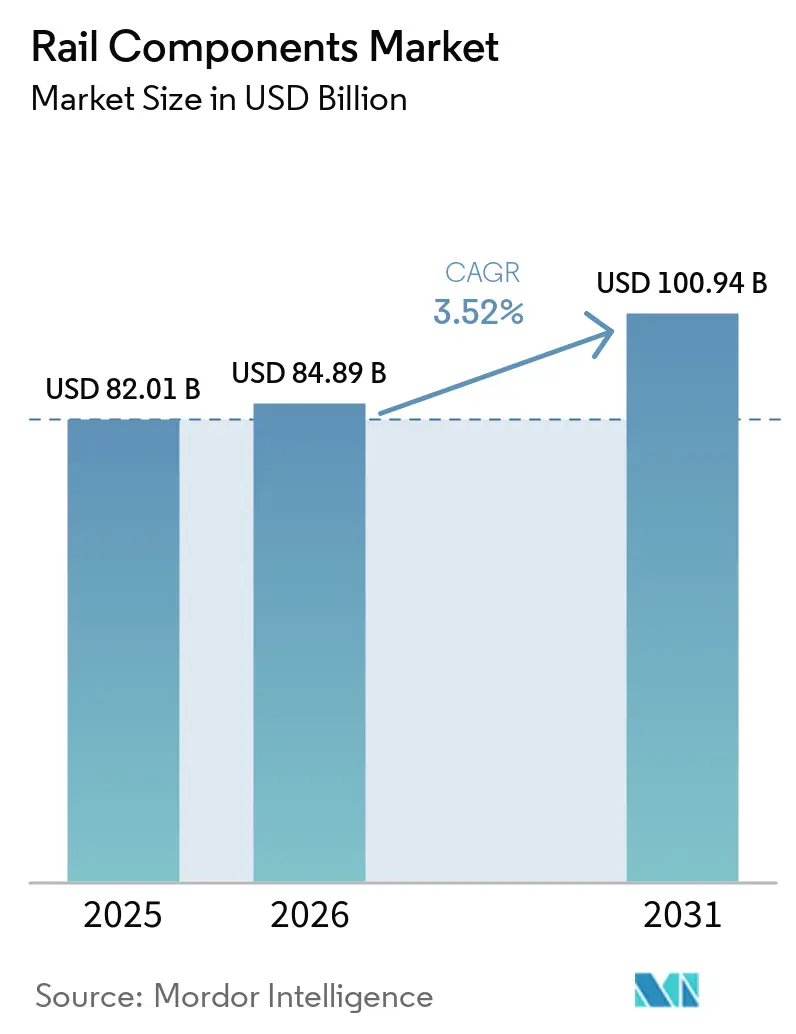
O tamanho do mercado de componentes ferroviários deverá crescer de USD 82,01 bilhões em 2025 para USD 84,89 bilhões em 2026 e está previsto para atingir USD 100,94 bilhões até 2031 a um CAGR de 3,52% no período de 2026-2031. Os contínuos gastos do setor público em corredores de alta velocidade, a renovação obrigatória de frotas para atender às novas normas de segurança e ruído, e os contratos de serviço de ciclo de vida mantêm a demanda resiliente mesmo com a maturação do setor. O ímpeto de aquisição da Ásia-Pacífico, os programas de substituição orientados por conformidade da Europa e as atualizações de transporte de carga pesada da América do Norte sustentam coletivamente carteiras de pedidos estáveis. Fornecedores asiáticos com preços competitivos estão intensificando a pressão sobre os tradicionais fabricantes europeus, impulsionando uma maior integração vertical para garantir componentes críticos e conter a volatilidade dos insumos. A fragilidade da cadeia de suprimentos em torno de semicondutores e aço especial acelera as estratégias de fornecimento múltiplo, enquanto a adoção de gêmeos digitais remodela a economia de manutenção ao reduzir o tempo de inatividade não programado.
Principais Conclusões do Relatório
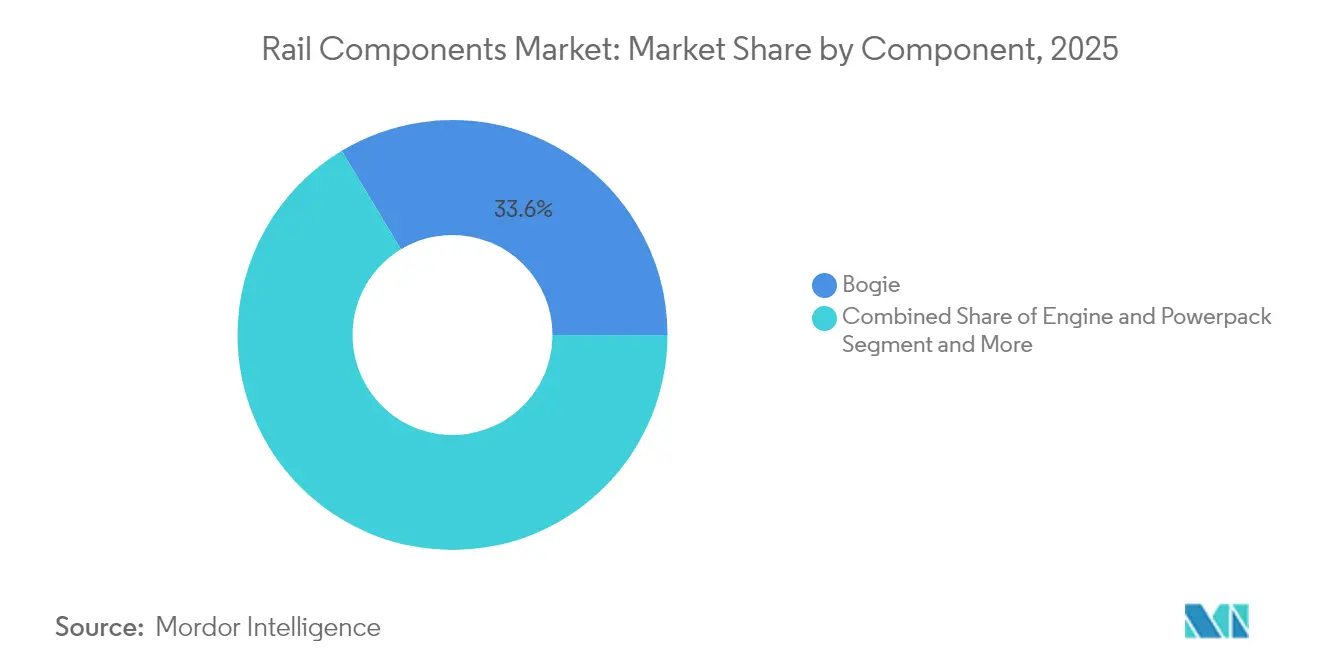
- Por componente, os truques representaram 33,62% da participação do mercado de componentes ferroviários em 2025, sendo também o segmento de crescimento mais rápido, com um CAGR de 3,85% até 2031.
- Por tipo de trem, os sistemas de trânsito urbano detinham 41,35% da participação do mercado de componentes ferroviários em 2025, enquanto os trens de alta velocidade são os que crescem mais rapidamente, com um CAGR de 6,34% até 2031.
- Por modo de trânsito, as aplicações de passageiros comandavam 62,40% da participação do mercado de componentes ferroviários em 2025 e estão projetadas para crescer a um CAGR de 4,92% até 2031.
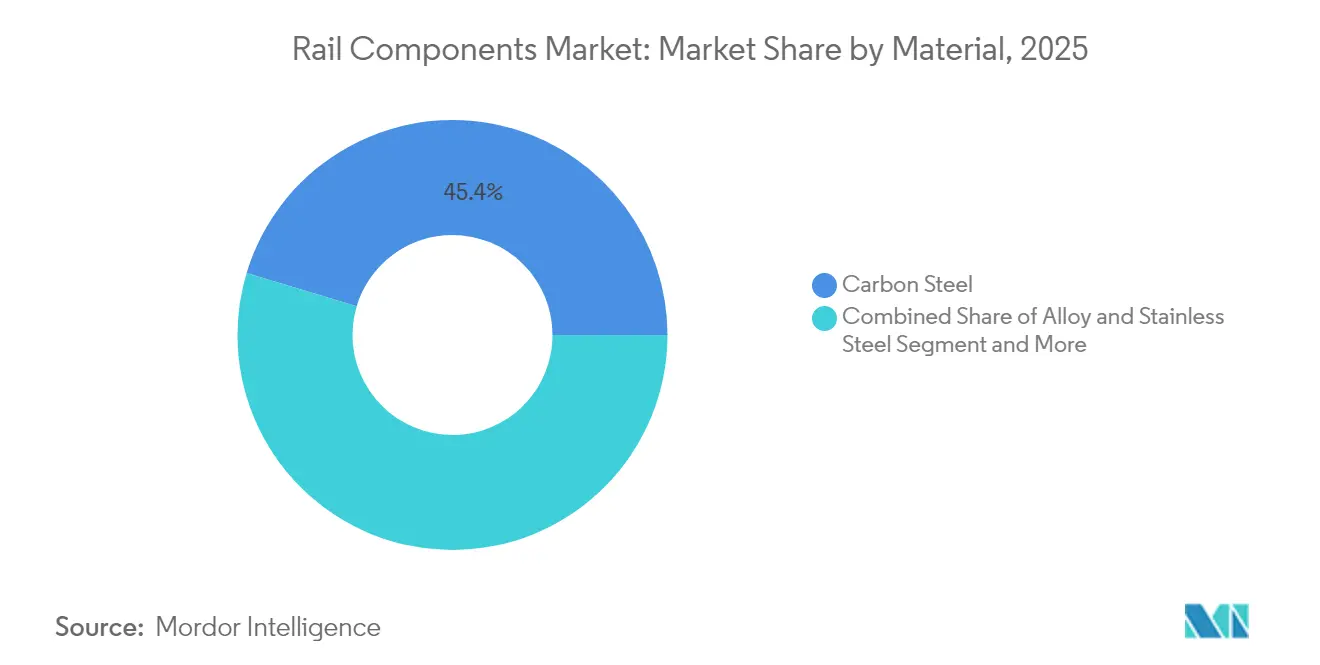
- Por material, o aço carbono comandava 45,35% da participação do mercado de componentes ferroviários em 2025, enquanto os compósitos e polímeros estão projetados para crescer a um CAGR de 5,22% até 2031.
- Por usuário final, o segmento de pós-venda/MRO capturou 58,62% da participação do mercado de componentes ferroviários em 2025, enquanto as aquisições de OEM estão se expandindo a um CAGR de 6,02% até 2031.
- Por geografia, a Ásia-Pacífico liderou com 38,65% da participação do mercado de componentes ferroviários em 2025, e seu CAGR de 4,05% a torna o mercado regional de expansão mais rápida até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ferrovia de Alta Velocidade Apoiada pelo Governo | +1.2% | Ásia-Pacífico, Oriente Médio, corredores europeus selecionados | Longo prazo (≥ 4 anos) |
| Crescente Aquisição de Trens em Megacidades | +0.9% | Global, concentrado na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Renovação de Frotas para Segurança | +0.8% | Europa, extensão a mercados alinhados | Médio prazo (2-4 anos) |
| Gêmeos Digitais para Manutenção | +0.4% | Global, adoção antecipada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aumento nos Limites de Carga por Eixo para Transporte de Carga Pesada | +0.3% | Austrália, Brasil, corredores de mineração selecionados | Curto prazo (≤ 2 anos) |
| 5G/IoT Impulsiona Energia a Bordo dos Trens | +0.2% | Global, liderado por mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansões de Construção de Ferrovias de Alta Velocidade Apoiadas pelo Governo
Programas de infraestrutura soberanos canalizam investimentos significativos na aquisição anual ferroviária para projetos de alta velocidade. O acordo do Egito para 41 trens Velaro e uma rede de 2.000 km ilustra a escala dos gastos de um único país. Até 2040, o Marrocos planeja expandir sua rede ferroviária com a adição de 1.300 km de linhas de alta velocidade e 3.800 km de vias convencionais sob seu "Plano Ferroviário 2040". A linha ferroviária do CCG de 2.117 km exigirá plataformas de trens padronizadas para compatibilidade transfronteiriça, inclinando as adjudicações em favor de empresas incumbentes como Siemens, Alstom e CRRC, que podem agrupar material rodante com sinalização e pacotes de serviço de longo prazo. Esses megaprojetos aumentam a visibilidade de receitas para os contratantes principais e inserem fornecedores locais em cadeias de valor globais.
Crescente Aquisição de Metrô e Trem Leve em Megacidades
Pipelines globais de projetos de transporte ferroviário urbano com linhas totalmente automatizadas estabelecendo novos padrões técnicos de referência. As duas linhas sem motorista do Metrô de Riade demonstram a eficiência de custo da automação e o potencial de melhoria no serviço ao passageiro [1]. O número de passageiros do transporte ferroviário urbano do Brasil se recuperou para um número notável em 2024, ressaltando a demanda por atualizações de material rodante e injeções de capacidade. A operação automatizada de trens está passando de piloto para requisito de aquisição, forçando os fabricantes a integrar sinalização, segurança cibernética e sistemas de informação ao passageiro em uma plataforma unificada.
Renovação de Frotas para Atender aos Mandatos de Ruído e Segurança das ETI da UE
Os prazos das Especificações Técnicas de Interoperabilidade estão comprimindo os ciclos de substituição, enquanto os operadores correm para certificar veículos para uso em múltiplos países. A Agência Ferroviária da União Europeia processou 1.800 autorizações de veículos em 2023; a maioria dessas autorizações envolveu serviços transfronteiriços [2]. Os retrofits do ETCS criam um pico no mercado pós-venda que favorece os OEMs com kits de atualização e equipes de instalação internas. A regulamentação de ruído sob a UTP NOI 2021 retira dos corredores urbanos os vagões de carga anteriores aos modernos blocos de freio. Os fabricantes que entregam truques de baixo ruído e pacotes acústicos certificados estão obtendo preços premium e acordos de prazo de múltiplos anos.
Gêmeos Digitais para Manutenção Preditiva de Truques
Conjuntos de sensores em tempo real que alimentam análises baseadas em nuvem estão reduzindo as paralisações não planejadas de truques. Os OEMs agora agrupam painéis de gêmeos digitais com as entregas de material rodante, criando receitas de software semelhantes a anuidades. Os operadores obtêm maior disponibilidade da frota, enquanto os fabricantes de componentes asseguram direitos sobre dados que apoiam o refinamento de produtos e a revenda no mercado pós-venda.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços do Aço e do Cobre | -0.6% | Global, mercados sensíveis a preços | Curto prazo (≤ 2 anos) |
| Escassez de Semicondutores para Eletrônicos | -0.4% | Global, material rodante de alta tecnologia | Médio prazo (2-4 anos) |
| Atrasos Persistentes na Homologação | -0.3% | Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Restrição de Financiamento para Carga | -0.2% | África Subsaariana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços dos Insumos de Aço e Cobre
O aço e o cobre representam uma parcela significativa dos custos de matérias-primas no novo material rodante, e as oscilações anuais no preço do aço complicam os contratos de preço fixo. Os picos no preço do cobre prejudicam as margens do sistema de tração porque o conteúdo elétrico não é negociável. A interrupção no transporte marítimo pelo Mar Vermelho que atrasou as importações de rodas forjadas das Ferrovias Indianas ilustra as vulnerabilidades geográficas do fornecimento. Os fabricantes se protegem com acordos de compra de longo prazo, mas abrem mão da flexibilidade e da eficiência do capital de giro.
Escassez de Semicondutores para Eletrônicos de Tração
Os OEMs ferroviários competem com empresas automotivas e de eletrônicos de consumo por chips de grau ferroviário. Os prazos de entrega para inversores de tração se estenderam para 12 meses, obrigando os construtores de material rodante a reprojetar em torno de controladores alternativos ou manter estoques maiores, ambos os quais inflacionam o capital de giro e as despesas de engenharia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Sistemas de Truques Impulsionam a Inovação TécnicaOs conjuntos de bogies representaram 33,62% da participação no mercado de componentes ferroviários em 2025 e têm previsão de crescimento de 3,85% até 2031. Sua elevada participação reflete o papel central do bogie na estabilidade de marcha, na mitigação de ruídos e na redução do desgaste da via férrea. Os módulos de frenagem regenerativa integrados aos bogies reduzem os custos de energia e agregam valor ao hardware. Sistemas de suspensão avançados com amortecedores ativos melhoram o conforto dos passageiros e reduzem os danos à superfície dos trilhos ao longo do ciclo de vida, fortalecendo a demanda entre operadores de metrô e de alta velocidade.
Os bogies prontos para software, com portas de sensores embutidas, estão se tornando a especificação padrão à medida que as estratégias de manutenção digital se proliferam. Conjuntos de rodas e eixos projetados para cargas de 30 t visam ao lucrativo nicho de transporte de cargas pesadas. Enquanto isso, as carcaças de alumínio e compósito estão ganhando espaço em composições de alta velocidade, onde o peso influencia diretamente o consumo de energia. As estruturas de freios, caixas de engrenagens e motores de tração mantêm preços premium devido às tolerâncias de usinagem de precisão e aos requisitos de gestão térmica.



Por Tipo de Trem:
Trânsito Urbano Lidera Enquanto a Alta Velocidade AceleraO trânsito urbano capturou 41,35% da participação do mercado de componentes ferroviários em 2025, refletindo os esforços municipais para aliviar o congestionamento e reduzir as emissões. Embora menores em volume absoluto, os trens de alta velocidade e velocidade muito alta estão preparados para um CAGR de 6,34% à medida que novos corredores entram em operação na Ásia e no Oriente Médio.
A demanda por material rodante de passageiros de linha principal permanece estável, com os operadores enfatizando conforto, conectividade Wi-Fi e retrofits de eficiência energética. As locomotivas de carga na América do Norte se concentram em motores primários de baixo consumo de combustível, enquanto os compradores europeus de carga buscam tração híbrida de última milha. As aquisições de vagões se movem em sintonia com os ciclos de commodities, mas as plataformas de contêineres intermodais desfrutam de crescimento estrutural com o aumento dos fluxos de comércio eletrônico.
Por Modo de Trânsito:
Segmento de Passageiros Mantém DominânciaOs serviços de passageiros representaram 62,40% da participação do mercado de componentes ferroviários em 2025 e se expandirão a um CAGR de 4,92% até 2031, continuando a se beneficiar de políticas que afastam os viajantes dos carros e dos voos de curta distância. As metas climáticas governamentais mantêm o transporte ferroviário no centro dos roteiros nacionais de descarbonização, garantindo novos editais para veículos de metrô, regionais e de alta velocidade.
A participação do transporte ferroviário de carga cresce de forma mais modesta, mas recebe apoio estratégico por meio de programas de corredores dedicados na Índia e na China, que exigem vagões especializados e locomotivas de alta potência. O crescimento intermodal dentro da fatia de carga oferece potencial incremental à medida que os embarcadores buscam cadeias logísticas de menor emissão de carbono.
Por Material:
Dominância do Aço Enfrenta Desafio dos CompósitosDevido ao custo e à familiaridade de fabricação, o aço carbono detinha 45,35% da participação do mercado de componentes ferroviários em 2025. Os aços de liga são utilizados para peças de alta tensão, mas o alumínio está penetrando nas frotas de alta velocidade e de metrô ansiosas por reduzir as contas de energia. Os compósitos e polímeros registram o CAGR mais rápido, de 5,22%, à medida que os operadores testam interiores leves e cones aerodinâmicos.
Os obstáculos de certificação e as questões de reciclabilidade atenuam a adoção de compósitos, mas os fornecedores estão desenvolvendo resinas à base de bio e técnicas de reparo modulares que poderão desbloquear aplicações maiores além de 2030.

Por Usuário Final:
Serviços de Pós-venda Lideram a Geração de ReceitaOs serviços de pós-venda/MRO detinham 58,62% da participação do mercado de componentes ferroviários em 2025, demonstrando o foco dos operadores na disponibilidade em detrimento da quantidade de ativos. As plataformas de análise preditiva passaram do estágio piloto para o mainstream, permitindo que os prestadores de serviços vendam garantias de tempo de operação em vez de cobranças por peças e mão de obra.
As aquisições de OEM superam com um CAGR de 6,02%, onde as frotas precisam de substituição por conformidade ou expansão. Os contratos de novas construções incluem cada vez mais obrigações de serviço de múltiplos anos, diluindo as linhas tradicionais entre fabricação e manutenção e criando fluxos de receita recorrentes para os OEMs.
Análise Geográfica
Mercado de Componentes Ferroviários da APAC
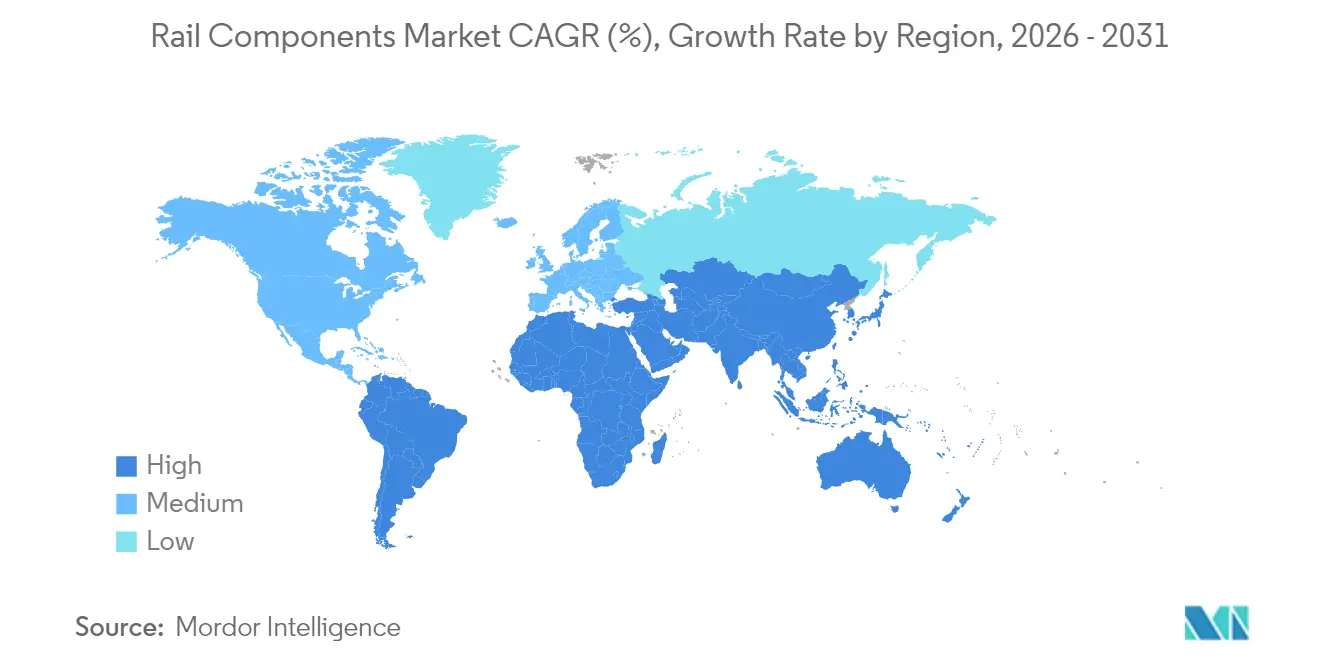
A Ásia-Pacífico lidera o mercado de componentes ferroviários com uma participação de 38,65% em 2025, e seu CAGR de 4,05% até 2031 permanece acima da média global. A expansão da rede de alta velocidade da China e os lançamentos de metrô na Índia impulsionam os números principais, enquanto o legado do Shinkansen no Japão mantém os fornecedores domésticos na fronteira tecnológica. Os fabricantes coreanos vencem licitações de exportação por meio de financiamento agressivo e ofertas turnkey.
Mercado de Componentes Ferroviários da Europa
Os orçamentos de transporte verde financiados pela UE e a substituição de frotas impulsionada pelas TSI impulsionam o crescimento da Europa. A Alemanha lidera os pedidos de unidades múltiplas regionais híbridas, e a França aproveita seu prestígio de exportação do TGV para garantir contratos no exterior. Os projetos da Europa Oriental ganham impulso à medida que os desembolsos do Fundo de Coesão se aceleram, melhorando o acesso ao mercado para os OEMs pan-europeus.
Mercado de Componentes Ferroviários da América do Norte
A América do Norte apresenta crescimento estável ancorado em modernizações de transporte de carga de grande porte e na modernização seletiva do transporte ferroviário de passageiros. Os Estados Unidos priorizam locomotivas com eficiência de combustível e resiliência da infraestrutura, enquanto a renovação do material rodante da Amtrak avança. O México explora serviços de passageiros em linhas de carga existentes, mas os cronogramas definitivos dos projetos dependem de clareza regulatória e financiamento federal.
Panorama regulatório
Os componentes ferroviários são regidos por regras de segurança, interoperabilidade e cibersegurança que moldam tanto as especificações de novas construções quanto o conteúdo de retrofit. Na Europa, as Especificações Técnicas de Interoperabilidade (ETIs) e os processos de autorização da Agência da União Europeia para os Caminhos de Ferro (ERA) impulsionam as aprovações transfronteiriças, e a ERA processou 1.800 autorizações de veículos em 2023, indicando o volume de atividade de conformidade associada a operações multinacionais. O Regulamento de Execução (UE) 2026/693 atualiza as especificações de teste e as medidas transitórias para as unidades embarcadas ETCS e ATO, o que reforça a necessidade de kits de atualização certificados e bases de software validadas em freios, controle e eletrônica embarcada.
O alinhamento de interoperabilidade também passa pelas Prescrições Técnicas Uniformes (UTPs) da OTIF no âmbito do quadro APTU/ATMF, enquanto a Grã-Bretanha aplica seu próprio Rail Technical Standards Framework e o desenvolvimento de normas liderado pela RSSB. Os requisitos de comunicação e conectividade também estão se tornando mais rigorosos: a UIC atualizou os requisitos funcionais do FRMCS (Versão 2.1.0) em abril de 2025, e as cadeias de fornecimento ferroviário enfrentam maior escrutínio de controles do tipo segurança nacional, como as restrições a veículos conectados finalizadas pelo Bureau of Industry and Security dos EUA em janeiro de 2025 (relevantes onde plataformas ferroviárias integram hardware e software de conectividade sujeitos a restrições de país de origem).
Análise da cadeia de valor
A cadeia de valor começa com as matérias-primas (aços ao carbono e ligados, alumínio, cobre) e insumos críticos de subníveis (rolamentos, fundidos/forjados, elastômeros e dispositivos semicondutores para eletrônica de tração e controle), passando depois para a usinagem, fabricação e integração de sistemas de truques, freios, engates, HVAC, interiores e módulos embarcados de energia e comunicação. A qualificação e a homologação críticas para a segurança prolongam os ciclos de mudança, com a validação de componentes normalmente levando de 1 a 2 anos, o que limita a substituição rápida de fornecedores e amplia o impacto de interrupções em aço especial, forjados e eletrônica.
O risco upstream está cada vez mais concentrado na eletrônica, onde o setor ferroviário disputa capacidade compartilhada de fabricação de semicondutores. Isso tem sido associado a fornecimento duplo, maiores estoques de segurança e programas mais verticalmente integrados entre OEMs e fornecedores de Nível 1. No midstream, as iniciativas de localização e near-shoring estão expandindo a pegada de manufatura e a capacidade de engenharia, incluindo adições de capacidade e capacidade focadas na Índia que atraem fornecedores globais para os ecossistemas domésticos. Exemplos incluem a Titagarh Rail Systems instalando maquinário para produzir localmente pacotes planos de vagões de alumínio (reduzindo a dependência de conjuntos importados) e a joint venture Pandrol Rahee Technologies traçando um roteiro de crescimento com maior alocação de P&D para diagnósticos inteligentes de via e manutenção baseada em IA. No downstream, operadores e contratantes principais compram cada vez mais por meio de pacotes agrupados que combinam componentes com instalação, software e serviços de ciclo de vida, reforçando o canal de pós-venda/MRO e apoiando ofertas de manutenção habilitadas por dados.
Cenário Competitivo
Concentração do Mercado
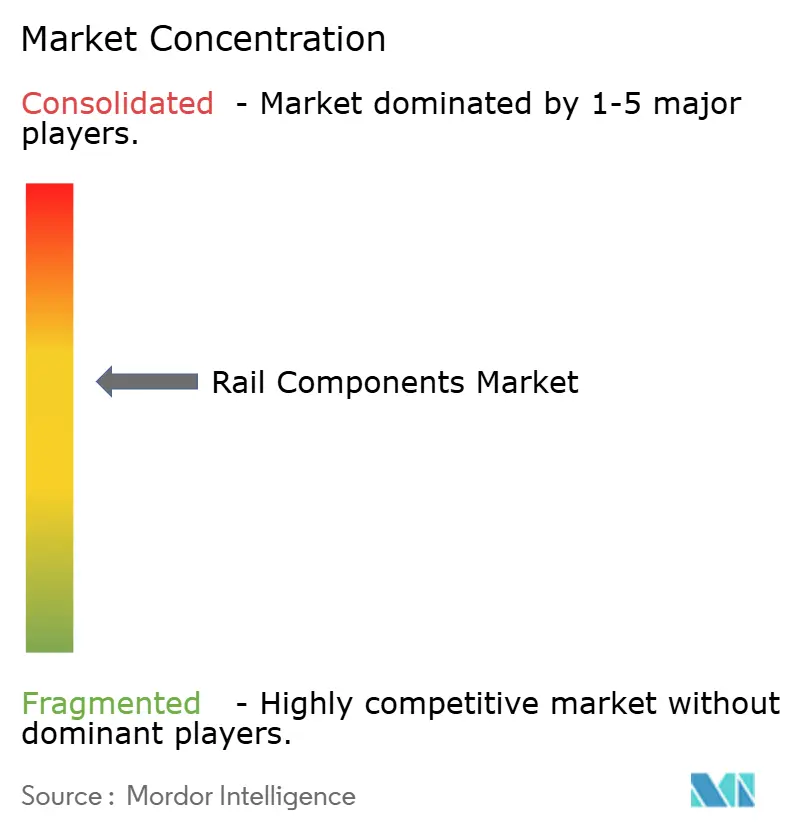
O mercado de componentes ferroviários permanece moderadamente concentrado, com CRRC, Siemens Mobility, Alstom, Stadler Rail, Hitachi Rail e Wabtec controlando uma parcela notável das entregas globais. A CRRC explora vantagens de custo em escala, penetrando na América do Sul e na África por meio de financiamento de exportações vinculado a projetos da Rota e Cinturão. Siemens e Alstom defendem sua participação apostando na expertise em alta velocidade e sinalização que sustenta os preços premium e os contratos de serviço de múltiplas décadas. A Stadler capitaliza designs modulares para ganhar licitações de ferrovias regionais e metrô leve na Europa e nos Estados Unidos.
A aquisição do Sistema de Transporte Terrestre da Thales pela Hitachi Rail amplia suas capacidades de comando e controle, enquanto a compra da Dellner Couplers pela Wabtec aprofunda seu portfólio de componentes[3]. Os OEMs estão cada vez mais agrupando material rodante com plataformas de manutenção baseadas em nuvem e suítes de segurança cibernética, diferenciando-se pelo custo do ciclo de vida em vez do preço de compra. A escassez de semicondutores e as oscilações no preço dos insumos validam as iniciativas de integração vertical e aumentam a intensidade de capital, favorecendo os incumbentes com balanços patrimoniais sólidos.
A conformidade regulatória, desde o ETCS Nível 2 até os padrões de segurança cibernética, representa altas barreiras de entrada. Os players estabelecidos aproveitam as equipes de certificação internas para agilizar as aprovações, enquanto os novatos enfrentam homologações prolongadas que diluem as margens e imobilizam recursos de engenharia.
Líderes do Setor de Componentes Ferroviários
-
CRRC Corporation Limited
-
Alstom SA
-
Siemens Mobility
-
Wabtec Corporation
-
Stadler Rail AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Componentes Ferroviários Empresas cobertas neste relatório
- CRRC Corporation Limited
- Siemens Mobility
- Alstom SA
- Wabtec Corporation
- Stadler Rail AG
- Hyundai Rotem Co.
- Hitachi Rail Ltd.
- Kawasaki Heavy Industries Ltd.
- Trinity Industries, Inc.
- The Greenbrier Companies Inc.
- CAF S.A.
- Progress Rail Services Corporation
- Nippon Sharyo Ltd.
- Voith Turbo GmbH
- Knorr-Bremse AG
- Titagarh Rail Systems Ltd.
- TMH International
- Texmaco Rail & Engineering Ltd.
Oportunidades de mercado e perspectivas futuras
Espaços em branco estão surgindo em torno de retrofits impulsionados pela conformidade e padronização de plataformas, onde atualizações de subsistemas certificadas (preparação para ETCS/ATO, pacotes de truques de baixo ruído e eletrônica embarcada alinhada à cibersegurança) podem ser industrializadas em frotas mistas. Na Europa, o alto volume de autorizações transfronteiriças de veículos da ERA e a evolução contínua das regras de teste e transição ETCS/ATO sob o Regulamento de Execução (UE) 2026/693 expandem o mercado endereçável para kits de atualização, serviços de validação e capacidade de instalação em campo que os fornecedores de componentes podem monetizar por meio de estruturas de serviço plurianuais.
Programas liderados por infraestrutura também estão impulsionando a demanda por meio de via, eletrificação e sistemas de controle de trens, além do material rodante implantado em corredores modernizados. Em junho de 2026, a California High-Speed Rail Authority aprovou um consórcio (Kiewit, Stacy Witbeck e Herzog) para a instalação de via, sistemas de contato aéreo e controle de trens no Central Valley, enquanto iniciativas de corredor como a Saudi Arabian Railways Landbridge mostram demanda contínua por subsistemas padronizados e modulares e por qualificação de fornecedores em escala. No lado de carga e transporte pesado, as ferrovias estão financiando diretamente atualizações de rede e ativos, incluindo o plano de investimento de capital de 3,6 bilhões de dólares da BNSF Railway para 2026, que sustenta a demanda por componentes de rodeiros, freios, engates e eletrônica ligados à confiabilidade e à produtividade da manutenção.
Desenvolvimentos industriais recentes em Mercado de Componentes Ferroviários
- Julho de 2026: a Unipart anunciou que fornecerá sua tecnologia Onboard Shunt Enhancer (OSE) para a Siemens Mobility, destinada à frota expandida do Amtrak Airo. O acordo vincula uma capacidade embarcada crítica para a segurança a um programa de plataforma de trem padronizada, apoiando uma integração mais profunda do fornecedor nos ciclos de construção e suporte de frotas de longo prazo.
- Setembro de 2025: a BEML fez um pedido multissistema com a Knorr-Bremse cobrindo módulos de freios, portas, HVAC e sanitários para um projeto de metrô indiano. A natureza em pacote do pedido indica uma preferência crescente por fornecimento integrado de subsistemas, capaz de simplificar a comissão e fortalecer o efeito de arrasto do pós-venda para fornecedores de Nível 1.
- Janeiro de 2024: a Wabtec venceu um contrato de sistema de freios de 157 milhões de dólares com a Siemens Mobility India para 1.200 locomotivas elétricas de 9.000 HP destinadas à Indian Railways. Esse pedido de freios de grande volume evidencia a escala da demanda por componentes ligada à eletrificação de locomotivas e sustenta o planejamento de produção plurianual para sistemas críticos de segurança.
Mercado de Componentes Ferroviários Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como o valor dos componentes utilizados para construir, manter e modernizar sistemas ferroviários, abrangendo peças para material rodante e hardware essencial relacionado à via permanente que suporta diretamente as operações ferroviárias.
Exclusões do escopo: Exclui serviços ferroviários, contratação de construção ferroviária e veículos ferroviários completos quando vendidos como composições completas, e não como receita em nível de componentes.
Visão Geral da Segmentação
- Por Componente
- Truque
- Sistema de Freios
- Sistema de Suspensão
- Roda e Eixo
- Estruturas de Caixa de Engrenagens e Motor de Tração
- Motor e Pacote de Potência
- Acoplamentos e Engrenagens de Tração
- Casco e Estruturas da Carroceria
- Módulos de Interior e HVAC
- Truque
- Por Tipo de Trem
- Trens de Alta Velocidade e Velocidade Muito Alta
- Passageiros de Linha Principal (Intercidades)
- Trânsito Urbano (Metrô, VLT, Monotrilho)
- Locomotivas de Carga
- Vagões de Carga
- Por Modo de Trânsito
- Passageiros
- Carga
- Por Material
- Aço Carbono
- Aço de Liga e Inoxidável
- Alumínio e Ligas de Alumínio
- Compósitos e Polímeros
- Por Usuário Final
- OEM
- Pós-venda / MRO
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com estatísticas públicas de infraestrutura e transporte que nos ajudam a mapear os ciclos de investimento ferroviário e a demanda por reposição. Geralmente consultamos fontes como ministérios nacionais de transporte e reguladores ferroviários, a União Internacional de Ferrovias (UIC), indicadores de transporte do Banco Mundial, o UN Comtrade para fluxos comerciais de peças relevantes e bases de dados de patentes para acompanhar a intensidade tecnológica e os temas de modernização.
Além disso, relatórios anuais, arquivamentos no estilo 10-K quando disponíveis, apresentações a investidores e comunicados à imprensa são utilizados para compreender a exposição à receita de componentes e a presença regional. Uma assinatura paga de dados financeiros e inteligência empresarial é utilizada seletivamente para normalizar as divisões de linhas de negócios, e um banco de dados de embarques de importação e exportação em nível de remessa é utilizado quando sinais comerciais são necessários para verificar o abastecimento regional. Essas fontes documentais não são exaustivas, e referências públicas adicionais são analisadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para testar as premissas que são difíceis de observar em dados públicos, especialmente as mudanças de mix entre categorias de componentes, o comportamento de preços e a intensidade do mercado de reposição. Conversamos com um conjunto diversificado de fornecedores voltados a OEMs, participantes do mercado de reposição, distribuidores e partes interessadas em aquisições e manutenção de operadores ferroviários na APAC, EMEA e nas Américas, de modo que as lacunas nas informações secundárias possam ser preenchidas e as variáveis-chave possam ser trianguladas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 14% | APAC: 50% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 31% | EMEA: 29% |
| Participantes menores: 15% | Gestores: 55% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O dimensionamento de mercado é construído utilizando uma abordagem de cima para baixo e de baixo para cima. Começamos com uma construção do conjunto de demanda que vincula a expansão da rede ferroviária e os orçamentos de renovação às necessidades de aquisição e reposição de componentes. Para os componentes ferroviários, reconstruímos a lógica de cima para baixo por meio da atividade de produção e reforma de material rodante, dos ciclos de renovação e manutenção de vias e dos planos de investimento regionais, convertendo esses volumes em valor com base em premissas de preços e mix.
Para manter os resultados realistas, corroboramos os totais por meio de verificações seletivas de baixo para cima, como a amostragem de receitas de fornecedores por exposição a componentes ferroviários, a validação das divisões de canais entre OEM e mercado de reposição, e o uso de ASP indicativo x volume para peças comumente substituídas. Os principais insumos utilizados no modelo incluem alocações de capex e renovação ferroviária, novas entregas de material rodante e taxas de retrofit, intervalos de substituição de hardware de via e itens relacionados a bogies, tendências de custos de insumos como aço e outros materiais que influenciam os preços, e sinais de utilização de frotas regionais que afetam a intensidade da manutenção. As previsões são desenvolvidas por meio de análise de cenários, em que variáveis como o ritmo de financiamento público, o cronograma de modernização de frotas e a direção dos custos de insumos são ajustadas com base nas expectativas dos entrevistados e nos planos públicos divulgados. Quando as evidências de baixo para cima são irregulares em regiões menores, tratamos as lacunas aplicando taxas de penetração por proxy e, em seguida, verificamos novamente em relação aos fluxos comerciais e aos sinais de gastos dos operadores.
Validação de Dados e Ciclo de Atualização
A validação é realizada por meio de múltiplas verificações para que os números finais não dependam de um único conjunto de dados ou de uma única premissa. Comparamos os resultados do modelo com sinais independentes, como contagens de entregas de material rodante, anúncios de renovação ferroviária e a direcionalidade do comércio e da produção, e então rastreamos qualquer grande variação até o fator que a causou.
As anomalias são revisadas em um processo interno de múltiplas etapas antes da aprovação, e o contato de acompanhamento é acionado caso uma variável-chave se mova fora do intervalo esperado, por exemplo, uma mudança acentuada de preços ou uma alteração repentina na atividade de reforma. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças no financiamento público ou interrupções no fornecimento. Antes da entrega, um analista realiza uma revisão atualizada dos principais insumos para que os clientes recebam a visão mais recente e atualizada.
Estimativa do Mercado de Componentes Ferroviários da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os números de tamanho de mercado publicados para componentes ferroviários podem parecer muito díspares porque o escopo subjacente nem sempre é o mesmo, e porque as premissas de preços e reposição são tratadas de forma diferente. As diferenças também decorrem do ano-base escolhido, do momento da conversão cambial e de se os segmentos OEM e mercado de reposição são tratados de forma consistente entre as regiões.
Algumas estimativas externas ampliam a definição para incluir categorias mais amplas de equipamentos ferroviários, juntamente com sistemas de sinalização e comunicação que se comportam mais como projetos do que como demanda recorrente por peças. No dimensionamento da Mordor Intelligence, a receita é contabilizada apenas para vendas em nível de componentes vinculadas ao material rodante e ao hardware essencial relacionado à via permanente, sendo então validada em relação aos ciclos de renovação e à atividade de produção, de modo que a inflação de projetos pontuais não superestime o conjunto de demanda.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 84,89 bilhões de USD (2026) | |
| Consultoria Global A | 92,05 bilhões de USD (2025) | Utiliza um conceito mais amplo de componentes ferroviários que inclui explicitamente elementos de sinalização, comunicações e fornecimento de energia, e também reporta um ano-base diferente, o que altera o nível de valor e as premissas de preços. |
| Publicação Setorial B | 65,99 bilhões de USD (2024) | Frequentemente se apoia em relatórios de produção e vendas do lado dos fabricantes com visibilidade limitada sobre a intensidade do mercado de reposição, podendo subestimar peças de reposição de maior valor e a progressão de preços em regiões com programas de modernização robustos. |
A diferença entre os três valores é amplamente explicada pelo que é contabilizado como componente e pela forma como a demanda por reposição e os preços são projetados ano a ano. Ao manter o conjunto de demanda vinculado a sinais observáveis de renovação e produção ferroviária, e ao realizar verificações cruzadas com a exposição de fornecedores e as divisões de canais, a estimativa permanece rastreável e pode ser reproduzida quando novos insumos chegam.
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de material rodante ferroviário em 2031?
O mercado está projetado para atingir USD 100,94 bilhões até 2031, avançando a um CAGR de 3,52%.
Qual região lidera atualmente as aquisições?
A Ásia-Pacífico comanda 38,65% da demanda global, impulsionada pelas expansões de alta velocidade da China e de metrô da Índia.
Qual segmento detém a maior participação?
Os serviços de pós-venda/MRO representam 58,62% da receita de 2025, refletindo o foco do setor na otimização do ciclo de vida.
Qual tipo de trem está crescendo mais rapidamente?
Os trens de alta velocidade e velocidade muito alta estão definidos para se expandir a um CAGR de 6,34% até 2031, impulsionados por novos corredores em mercados emergentes.