
Tamanho e Participação do Mercado de Rodas Ferroviárias
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.08 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.62 % |
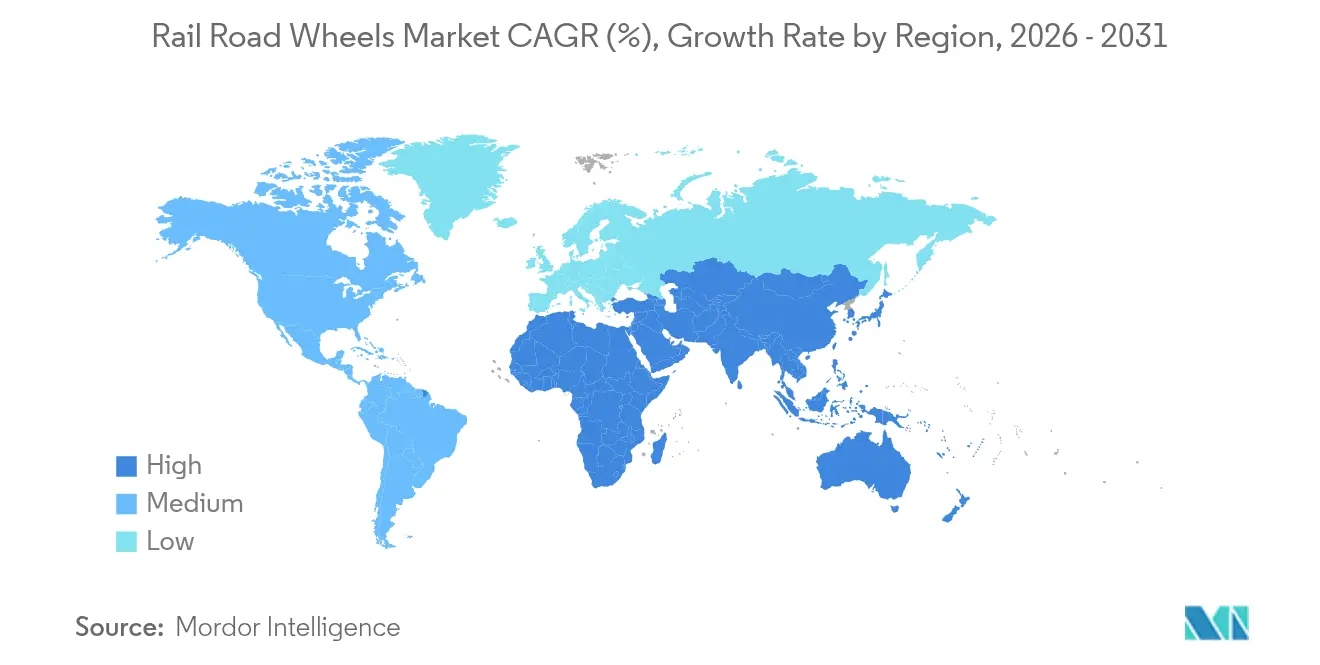
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Rodas Ferroviárias por Mordor Intelligence
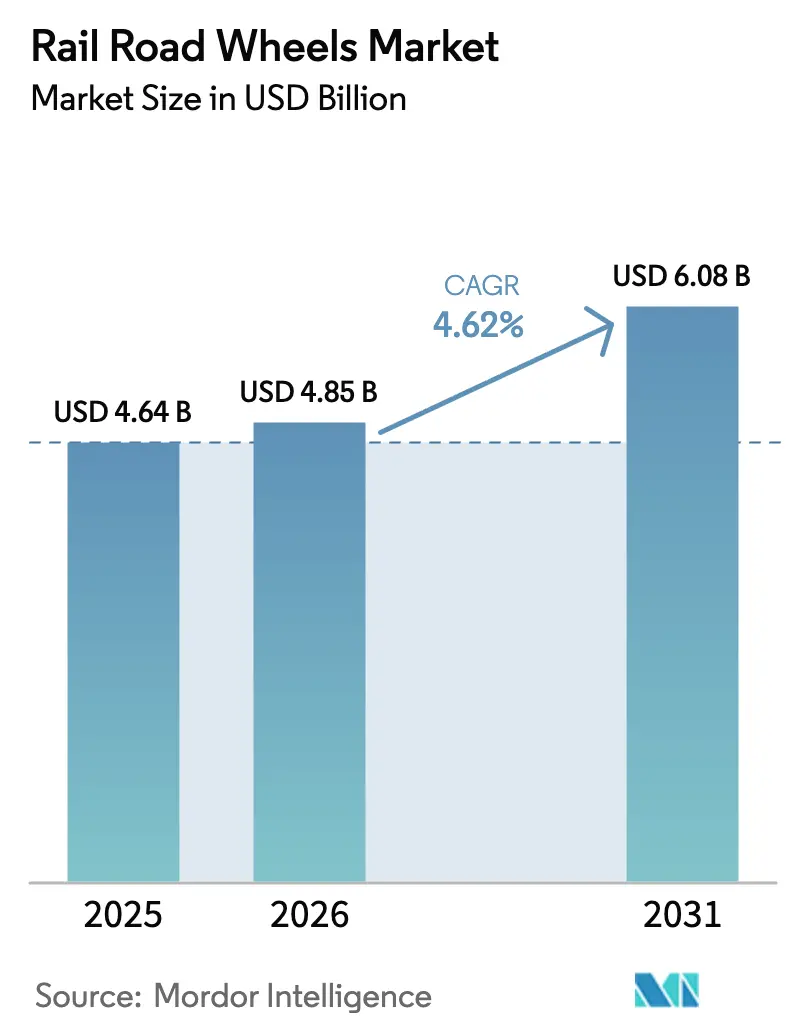
O tamanho do Mercado de Rodas Ferroviárias foi avaliado em USD 4,64 bilhões em 2025 e estima-se que cresça de USD 4,85 bilhões em 2026 para atingir USD 6,08 bilhões até 2031, a um CAGR de 4,62% durante o período de previsão (2026-2031). Apesar das flutuações nos preços das matérias-primas, a demanda por rodas forjadas com sensores integrados está aumentando, impulsionada por volumes robustos de carga, automação de metrô e mandatos de descarbonização. As operações de carga respondem pela maior parte da receita, mas as iniciativas de metrô e monotrilho na Ásia e no Oriente Médio estão experimentando crescimento constante. Essas cidades estão comissionando linhas sem motorista que preferem rodas mais leves e de baixo ruído equipadas com chips de monitoramento de saúde. Os produtos forjados detêm uma participação de mercado significativa e devem permanecer como o padrão ouro, pois os operadores priorizam a resistência à fadiga em detrimento das economias iniciais de alternativas laminadas ou fundidas. Embora os canais OEM respondam por uma parcela significativa das vendas, o mercado de pós-venda está se expandindo devido ao arrendamento por quilômetro percorrido. Os responsáveis pela manutenção estão aproveitando a análise preditiva para prolongar a vida útil e sincronizar o tempo de substituição com a disponibilidade da frota. A região Ásia-Pacífico, impulsionada pelas expansões suburbanas da China e pelos corredores de carga dedicados da Índia, responde por uma parcela substancial do faturamento. Enquanto isso, o Oriente Médio e a África estão experimentando o crescimento mais rápido, impulsionados pela busca de Riade, Dubai e Cairo por sistemas de metrô em áreas novas centrados em tecnologias avançadas de rodas.
Principais Conclusões do Relatório
- Por tipo de trem, as operações de carga lideraram com 45,77% da participação do mercado de rodas ferroviárias em 2025; as aplicações de metrô e monotrilho devem avançar a um CAGR de 5,12% até 2031.
- Por material de roda, as rodas de aço carbono laminado detinham 58,35% da participação do mercado de rodas ferroviárias em 2025; os designs compostos e híbridos devem crescer a um CAGR de 4,92% até 2031.
- Por processo de fabricação, as rodas forjadas comandavam 61,28% da participação do mercado de rodas ferroviárias em 2025; elas também representam o segmento de crescimento mais rápido, com um CAGR de 4,86% no período 2026-2031.
- Por canal de vendas, as entregas OEM capturaram 59,19% da participação do mercado de rodas ferroviárias em 2025; os serviços de pós-venda devem registrar um CAGR de 4,88% até 2031.
- Por região, a Ásia-Pacífico respondeu por 36,84% da participação do mercado de rodas ferroviárias em 2025; a região do Oriente Médio e África deve registrar o CAGR mais rápido de 4,91% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Rodas para Ferrovias de Alta Velocidade | +1.2% | Global, com concentração na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Construção de Corredores de Carga Dedicados | +0.9% | Núcleo Ásia-Pacífico, com expansão para Europa e Oriente Médio | Longo prazo (≥ 4 anos) |
| Arrendamento de Rodas como Serviço e Modelos de Pagamento por Quilômetro | +0.7% | América do Norte e UE, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Incentivos Governamentais | +0.6% | Ásia-Pacífico e América do Norte, mercados seletivos da UE | Longo prazo (≥ 4 anos) |
| Integração OEM de Sensores de Saúde da Roda em Tempo Real | +0.5% | Global, liderado por mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Transição para Baixo Carbono Verificado | +0.4% | Global, com adoção antecipada na Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Rodas para Ferrovias de Alta Velocidade e Velocidade Muito Alta
Os corredores de velocidade muito alta, que operam a velocidades superiores a 250 km/h, requerem rodas de liga forjadas com altas resistências à tração. Um grupo seleto de fornecedores atende predominantemente a essa demanda. A China expandiu recentemente sua rede adicionando novos quilômetros de via capazes de suportar velocidades mais altas. Essa expansão deve gerar uma demanda significativa por novas rodas para os conjuntos de trens CR400. Os trens N700S do Japão, equipados com extensômetros, registraram uma diminuição notável no tempo de inatividade não planejado relacionado a rodas, de acordo com os resultados da JR Central[1]. As ligações Lyon-Turim e Fehmarn Belt da Europa requerem rodas em conformidade com a norma EN 13262 para garantir a interoperabilidade transfronteiriça. Concomitantemente, a Arábia Saudita está explorando um serviço superior a 350 km/h entre Riade e Jeddah, um desenvolvimento que provavelmente elevará o consumo de aço liga. Esses movimentos estratégicos não apenas garantem uma demanda consistente por rodas forjadas premium, mas também aceleram a adoção de sensores integrados às rodas, fortalecendo a manutenção preditiva em toda a frota.
Construção de Corredores de Carga Dedicados na Ásia e Europa
Os corredores dedicados na Índia separam os vagões de carga pesada do tráfego de passageiros, permitindo cargas pesadas por eixo e altas velocidades operacionais. Embora essas velocidades acelerem o desgaste, elas também melhoram a economia logística. O Corredor de Carga Dedicado Ocidental da Índia, abrangendo uma distância significativa, utiliza rodas Classe D projetadas para uma vida útil estendida. Essa escolha de design sugere uma necessidade substancial de substituições de rodas nos primeiros anos de operação do corredor. As rotas expressas China-Europa realizam inúmeras viagens anualmente. Cada viagem exige inspeções regulares e substituições de rodas após uso extensivo, tudo isso enfrentando climas continentais severos. A iniciativa TEN-T da Europa está atualizando para trens mais longos. Essas atualizações não apenas elevam as especificações de resistência à fadiga por contato de rolamento, mas também incentivam os operadores a adotar rodas forjadas de microliga. Essas rodas avançadas vêm equipadas com sensores acústicos de detecção de trincas, estendendo os intervalos entre verificações manuais.
Arrendamento de Rodas como Serviço e Modelos de Pagamento por Quilômetro
Os operadores transferem a propriedade das rodas para empresas de serviços por meio de contratos de arrendamento. Essas empresas se concentram em estender a vida útil da roda em vez de maximizar o volume de vendas. O programa da Wabtec precifica as rodas com base na distância percorrida, integra análises de sensores e mitiga responsabilidades significativas por descarrilamento para cada falha. O programa piloto da Deutsche Bahn reduziu as despesas operacionais com rodas otimizando os cronogramas de torneamento. Redes de metrô, como a de Riade, adotaram contratos de longo prazo baseados em disponibilidade. Novas capacidades estão sendo direcionadas para o mercado interno devido a medidas protecionistas e de sustentabilidade. A Ramkrishna Forgings comissionou uma nova planta, beneficiando-se do Incentivo Vinculado à Produção da Índia, que oferece descontos sobre vendas domésticas incrementais. A Amsted Rail expandiu suas operações na Geórgia, impulsionada pela Lei de Investimento em Infraestrutura e Empregos dos EUA, que exige uma porcentagem significativa de conteúdo doméstico para financiamento federal. A GHH-Valdunes, capitalizando a Lei de Matérias-Primas Críticas da UE que fornece empréstimos a juros baixos, inaugurou uma prensa na França, aumentando a capacidade de rodas forjadas da região. A empresa aplica penalidades por tempos de inatividade inesperados e promove a adoção de rodas compostas. Embora as rodas compostas tenham um custo inicial mais alto, elas oferecem uma vida útil significativamente mais longa.
Incentivos Governamentais para Capacidade Doméstica de Forjamento e Tratamento Térmico
Novas capacidades estão sendo direcionadas para o mercado interno devido a medidas protecionistas e de sustentabilidade. A Ramkrishna Forgings comissionou uma nova planta, beneficiando-se do Incentivo Vinculado à Produção da Índia, que oferece descontos sobre vendas domésticas incrementais. A Amsted Rail expandiu suas operações na Geórgia, impulsionada pela Lei de Investimento em Infraestrutura e Empregos dos EUA, que exige uma porcentagem significativa de conteúdo doméstico para financiamento federal. A GHH-Valdunes, capitalizando a Lei de Matérias-Primas Críticas da UE que fornece empréstimos a juros baixos, inaugurou uma prensa na França, aumentando a capacidade de rodas forjadas da região.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Coque Metalúrgico e Sucata de Liga | -0.8% | Global, com impacto agudo na Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Direitos Antidumping | -0.6% | América do Norte e UE, afetando fornecedores asiáticos | Médio prazo (2-4 anos) |
| Cadeia de Suprimentos Global Frágil | -0.5% | Global, com gargalos críticos na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Atrasos na Certificação | -0.3% | Global, com complexidade regulatória na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Coque Metalúrgico e Sucata de Liga
Os preços do coque aumentaram significativamente à medida que a China e a Austrália restringiram as exportações, pressionando as margens dos forjadores de rodas vinculados a contratos de fornecimento de longo prazo [2]. A Bharat Forge sofreu um impacto notável no EBITDA como resultado. Além disso, os preços da sucata de níquel-cromo subiram acentuadamente devido à crescente demanda por baterias de veículos elétricos, desviando a sucata de alta qualidade. Os forjadores menores foram forçados a pagar prêmios substanciais em comparação com a sucata de aço carbono. Com o fornecimento de sucata permanecendo instável, as decisões de despesas de capital foram adiadas, restringindo ainda mais a disponibilidade de curto prazo de rodas de liga.
Direitos Antidumping sobre Rodas Importadas
O Canadá impôs direitos definitivos sobre rodas importadas da China, perturbando uma parcela significativa das importações norte-americanas e aumentando os custos de aquisição dos operadores ferroviários. A UE iniciou uma investigação antissubsídios sobre produtos da China, com penalidades potenciais esperadas no futuro. Enquanto isso, a Índia prorrogou seus direitos por um período prolongado. Embora esses direitos protejam as indústrias domésticas de forjamento, eles também levam a escassez de estoque durante os picos de demanda e complicam a padronização das frotas entre fronteiras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Trem:
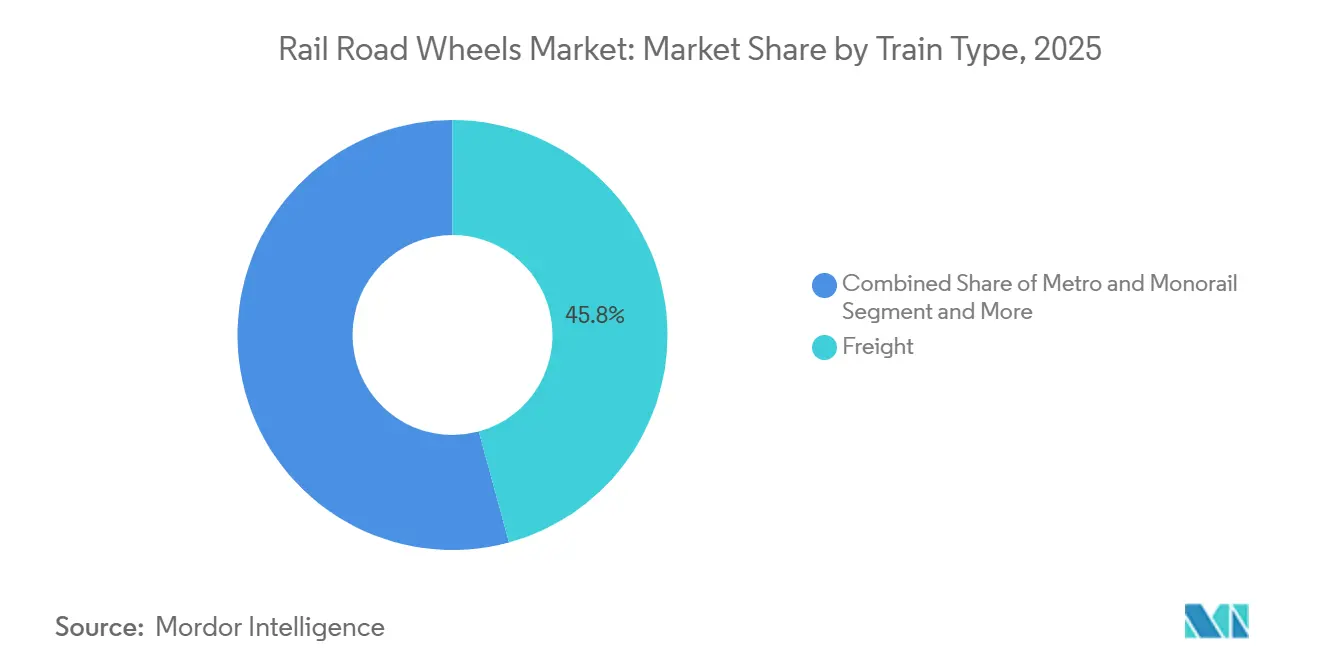
Dominância da Carga Encontra Crescimento UrbanoA carga mantém a liderança em volume com 45,77% da receita de 2025 e se beneficia das atualizações das Classes D/E que mantêm um ritmo robusto de substituição. As rodas de metrô e monotrilho estão avançando 5,12% ao ano até 2031, impulsionadas por linhas sem motorista em Riade, Dubai, Doha e Mumbai que exigem rodas de baixo ruído com sensores integrados. O mercado de rodas ferroviárias para aplicações de metrô deve crescer significativamente, superando o mercado geral. As frotas de passageiros de longa distância estão cada vez mais demandando rodas de liga capazes de suportar cargas centrífugas em altas velocidades. Concomitantemente, as redes suburbanas em regiões como Japão e Europa estão fazendo a transição para rodas mais leves, reduzindo assim a potência de tração. Devido aos seus diferentes ciclos de serviço, as rodas de carga normalmente precisam ser substituídas após uso extensivo. Em contraste, as rodas de metrô equipadas com sistemas de freio regenerativo podem estender consideravelmente sua vida útil, alterando os padrões de consumo mesmo com o aumento geral da demanda.
Os sistemas de metrô estão ganhando destaque, impulsionados pelo financiamento de mobilidade urbana e pelo reconhecimento público das vantagens do transporte de massa mais silencioso e ecológico. Pacotes de sensores integrados que monitoram temperatura, vibração e tensão transmitem dados para plataformas CBTC. Essas plataformas ajustam a velocidade para proteger tanto as rodas quanto os trilhos. Enquanto os operadores de carga dominam o consumo de rodas laminadas de commodities em corredores sensíveis ao orçamento, as principais ferrovias de carga pesada estão experimentando conjuntos forjados com monitoramento de saúde. Esse movimento visa mitigar os riscos de descarrilamento e reduzir os prêmios de seguro. O mercado de rodas ferroviárias se encontra em uma encruzilhada: equilibrar a demanda consistente e de alto volume da carga com os rápidos avanços tecnológicos nos sistemas de metrô. Essa dinâmica obriga os fornecedores a curar portfólios diversificados que atendam a cada perfil de serviço enquanto protegem suas margens de lucro.

Por Material de Roda:
Resiliência do Aço Carbono Versus Inovação CompostaO aço carbono laminado liderou a receita de 2025 com 58,35% de participação porque satisfaz as velocidades suburbanas ao menor custo. As rodas de aço liga atendem aos segmentos de alta velocidade e carga pesada com prêmios de preço de 40-50%, ao mesmo tempo em que oferecem 15% mais vida útil, justificando seu custo quando as margens de segurança são estreitas. Os produtos compostos e híbridos estão avançando 4,92%, com a participação do mercado de rodas ferroviárias para compostos prestes a ultrapassar 10% até 2031, após a UE aprovar o primeiro cubo de fibra de carbono em conformidade com a norma EN 13979-1 em 2025.
Os contratos de arrendamento estão agora distribuindo os custos iniciais mais altos ao longo de franquias de quilometragem mais longas, tornando a economia do ciclo de vida mais favorável. Embora os custos de certificação permaneçam elevados, os principais fornecedores estão absorvendo essas despesas, posicionando-se como pioneiros. No setor de carga, as rodas de aço carbono são preferidas por sua capacidade de reparo. A BNSF optou por conjuntos laminados em sua frota intermodal, resultando em custos totais mais baixos ao longo do tempo. Os governos da Ásia-Pacífico estão cofinanciando testes compostos, sinalizando uma mudança em direção aos híbridos. Esses híbridos combinam bandagens de aço com telas de polímero, visando equilibrar acessibilidade e economia de peso.
Por Processo de Fabricação:
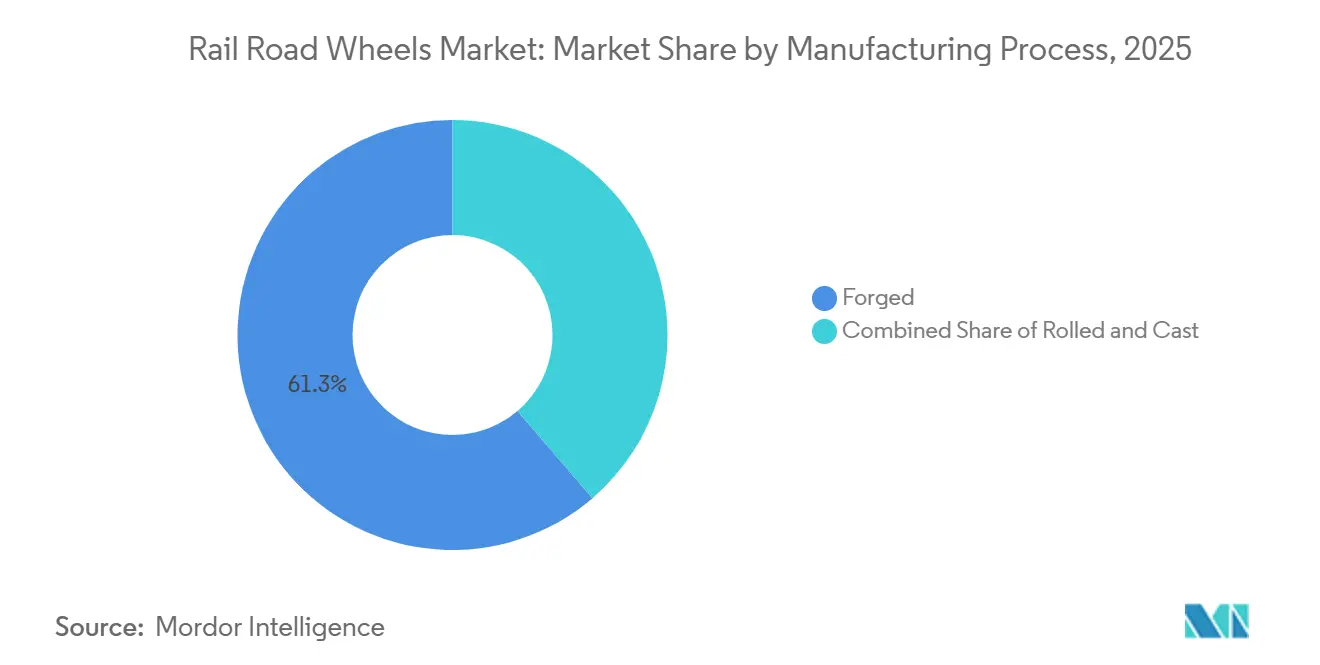
A Excelência do Forjamento Impulsiona a Liderança de MercadoAs rodas forjadas comandavam 61,28% da participação do mercado de rodas ferroviárias em 2025 e representam o segmento de crescimento mais rápido, com um CAGR de 4,86% no período 2026-2031, pois os serviços de alta velocidade e carga pesada exigem propriedades mecânicas superiores. O tamanho do mercado de Rodas Ferroviárias associado à produção forjada se beneficia de tolerâncias rigorosas de defeitos e vida útil à fadiga estendida que reduzem o risco de descarrilamento. O investimento da Índia em uma forja de 220.000 unidades por ano ressalta o reconhecimento mundial da importância estratégica do forjamento. As rodas laminadas ainda atendem aos mercados de carga e locomotivas sensíveis ao custo, aproveitando o menor consumo de energia durante a conformação. As rodas fundidas, embora uma fatia menor, suportam geometrias complexas em operações de mineração de baixa velocidade.
Os avanços no processo incluem desgaseificação a vácuo e inspeção ultrassônica robótica que garantem a limpeza interna. As forjas europeias estão testando blanks de aquecimento por indução para reduzir o uso de gás natural em um quinto, alinhando-se com as metas de carbono. As técnicas de forjamento oco reduzem até 12 kg por roda, úteis em aplicações de metrô para reduzir a massa não suspensa. Os adotantes citam intervalos de manutenção mais longos com rodas laminadas, resultando em custos de ciclo de vida mais baixos apesar de um preço de aquisição mais alto. Consequentemente, o forjamento permanece a opção preferida para frotas de segurança crítica em todo o mundo.
Por Uso Final:
Liderança OEM Encontra Aceleração do Pós-VendaAs entregas OEM capturaram 59,19% da participação do mercado de rodas ferroviárias em 2025; os serviços de pós-venda devem registrar um CAGR de 4,88% até 2031. As empresas de arrendamento especificam rodas com dureza de banda de rodagem estendida para minimizar os encargos durante o arrendamento, influenciando os compostos de materiais. As rodas com sensores integrados que alimentam painéis de gerenciamento de frota são itens de retrofit populares vendidos por assinatura, com acesso a análises adicionando receita recorrente.
Os depósots de reparo usam soldagem por resistência de topo para reconstruir aros desgastados, reduzindo o desperdício de material em comparação com a substituição completa. As ferrovias de Classe 1 da América do Norte renegociaram recentemente acordos de fornecimento plurianuais, agora garantindo tempos de resposta mais rápidos, destacando as crescentes expectativas de serviço. Essa mudança no cenário do pós-venda levou os centros regionais de estoque a abordar os atrasos de envio da Ásia, contribuindo para o aumento do emprego local. Embora os caminhos OEM e de serviço continuem a operar simultaneamente, as ofertas centradas em manutenção estão experimentando um impulso de receita mais forte.
Análise Geográfica
Mercado de Rodas Ferroviárias da APAC
A Ásia-Pacífico dominou com 36,84% da participação no mercado de rodas ferroviárias em 2025, ancorada pela rede de 155.000 quilômetros da China e pelo programa de modernização de locomotivas da Índia. A liderança global da CRRC no fornecimento de rodas é reforçada pelo seu compromisso ESG de 2023 de atingir a neutralidade de carbono até 2035, alinhando metas ambientais à competitividade nas exportações. A fábrica de rodas forjadas da Índia visa a autossuficiência, a redução da dependência de importações e o potencial de exportação para os países vizinhos da ASEAN. O Japão continua a inovar em graus de aço premium, enquanto o sistema Korail da Coreia do Sul integra sistemas de monitoramento autóctones que fornecem dados de desgaste em tempo real aos centros de controle. Em conjunto, essas iniciativas sustentam a demanda regional contínua.
Mercado de Rodas Ferroviárias do Oriente Médio e África
O Oriente Médio e a África é a região de crescimento mais rápido, com um CAGR de 4,91%. O plano ferroviário de 45 bilhões de USD da Arábia Saudita, que inclui a ponte terrestre de 1.300 quilômetros, exige rodas classificadas para operação em deserto a 230 km/h e ligas resistentes à abrasão que suportam a penetração de areia. A modernização do Egito para atender 2 milhões de passageiros diários até 2030 depende de locomotivas GE importadas e vagões de passageiros montados localmente, resultando em alta demanda no mercado de reposição por rodas forjadas. Com 85% da malha ferroviária da África, a África do Sul está abrindo vagas de carga para operadores privados, impulsionando novas aquisições de rodas otimizadas para os perfis de peso do minério de manganês. O crescimento da região cria um atrativo canal de exportação para grupos de forjamento asiáticos e europeus.
Mercado de Rodas Ferroviárias da Europa
A Europa mantém uma presença madura, mas em expansão constante. O investimento da Alstom para ampliar a capacidade francesa e digitalizar as linhas de montagem de rodas demonstra um compromisso contínuo com o setor. A proposta de rede de alta velocidade Trans-Europa especificará mantas de baixo ruído e amortecedores compostos. O resgate da Valdunes pela Europlasma, com apoio do Estado francês, assegura a soberania doméstica no fornecimento de rodas, enquanto a Itália aumenta o fornecimento de rodas forjadas para o túnel de base Turim-Lyon. O volume de trens de bloco entre a China e a Europa está impulsionando a demanda por rodas de carga certificadas conforme a EN 13262, contribuindo para a estabilidade do volume em meio aos ciclos de renovação das frotas de passageiros.
Cenário Competitivo
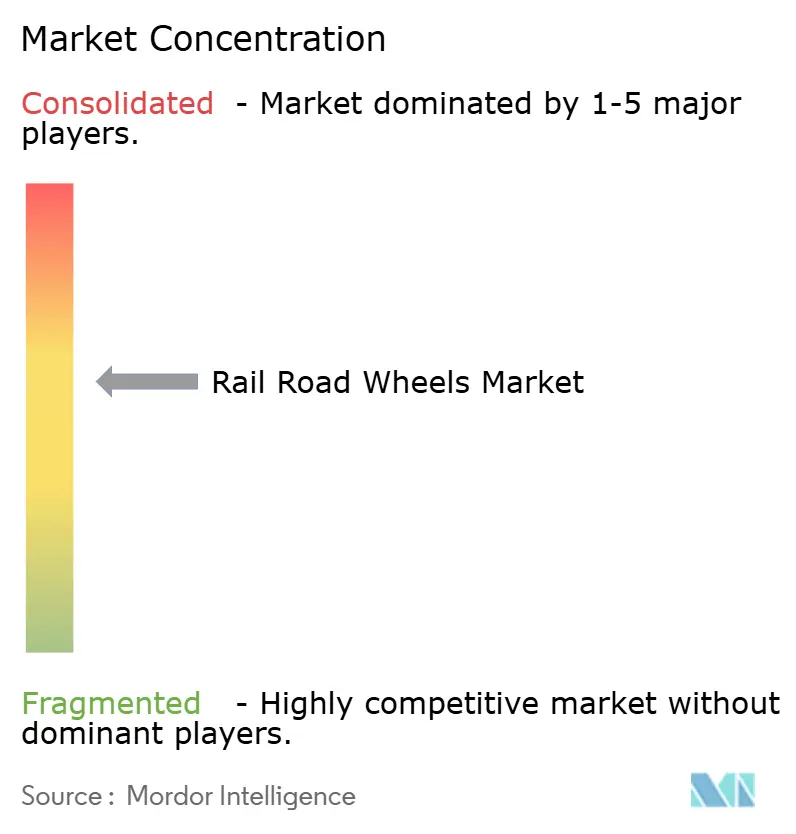
O mercado de rodas ferroviárias é moderadamente consolidado. A Amsted Rail aproveita a integração vertical desde as aciarias até os centros de serviço, capturando pedidos globais de OEM e pós-venda. A ArcelorMittal combina mineração de matéria-prima cativa com P&D metalúrgico avançado, permitindo ofertas diferenciadas de grau bainítico. A vantagem de escala da CRRC permite preços agressivos em conjuntos completos de rodas agrupados com eixos e rolamentos, pressionando os players menores em mercados emergentes. Enquanto isso, a Stellex Capital, apoiada por capital privado, adquiriu a McConway & Torley e a Standard Forged Products, sinalizando interesse financeiro em ativos de forjamento de nicho.
A tecnologia é o novo campo de batalha. O Detector de Carga de Impacto de Roda Mk-IV da L.B. Foster combina cubos ultrassônicos com análises em nuvem, conquistando contratos nas linhas da Union Pacific. A Siemens Mobility integra nós de borda 5G que transmitem dados de rodas para painéis Railigent, permitindo análises em toda a frota. As startups de rodas compostas enfrentam obstáculos de certificação, mas atraem operadores com potenciais economias de peso de dois dígitos.
A incerteza da política comercial impulsiona o investimento localizado: as forjas mexicanas se expandem para atender a um mercado dos EUA protegido por direitos, enquanto as joint ventures público-privadas indianas buscam licitações de rodas de metrô. No geral, a vantagem competitiva repousa em uma combinação de excelência de fabricação, capacidade digital e agilidade geopolítica.
Líderes do Setor de Rodas Ferroviárias
-
Alstom SA
-
Amsted Rail
-
Bharat Forge Limited
-
ArcelorMittal SA
-
Comsteel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Rodas Ferroviárias Empresas cobertas neste relatório
- Amsted Rail
- ArcelorMittal
- Bharat Forge
- Alstom
- Bonatrans Group
- CAF USA
- Comsteel
- CRRC Sifang
- Kolowag
- Lucchini RS
- Maanshan Iron & Steel
- Nippon Steel & Sumitomo Metal
- EVRAZ NTMK
- Vyksa Steel Works
- Texmaco Rail
- Ramkrishna Forgings
- Wabtec Corp.
- GHH-Valdunes
- Sumitomo Metal Industries
Desenvolvimentos industriais recentes em Mercado de Rodas Ferroviárias
- Junho de 2025: As Ferrovias Indianas fizeram parceria com a Ramakrishna Forgings e a Titagarh Rail Systems para construir uma planta de rodas forjadas em Tamil Nadu, com meta de 80.000 unidades por ano a partir de 2026.
- Fevereiro de 2025: A Alstom assinou um acordo-quadro com a Deutsche Bahn para 1.890 unidades de intertravamento digital a serem entregues até 2032.
Escopo do Relatório Global do Mercado de Rodas Ferroviárias
O Mercado de Rodas Ferroviárias é segmentado por Tipo de Trem (Metrô e Monotrilhos, Trens Suburbanos, Trens de Longa Distância e Trens de Carga) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África). O relatório oferece tamanho de mercado e previsões do mercado de rodas ferroviárias em bilhões de USD para todos os segmentos acima.
Visão geral da segmentação
| Metrô e Monotrilho |
| Suburbano |
| Passageiros de Longa Distância |
| Carga |
| Aço Carbono Laminado |
| Aço Liga |
| Composto e Híbrido |
| Laminado |
| Forjado |
| Fundido |
| OEM |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Trem | Metrô e Monotrilho | |
| Suburbano | ||
| Passageiros de Longa Distância | ||
| Carga | ||
| Por Material de Roda | Aço Carbono Laminado | |
| Aço Liga | ||
| Composto e Híbrido | ||
| Por Processo de Fabricação | Laminado | |
| Forjado | ||
| Fundido | ||
| Por Uso Final | OEM | |
| Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de rodas ferroviárias até 2031?
Prevê-se que atinja USD 6,08 bilhões, subindo de USD 4,85 bilhões em 2026 a um CAGR de 4,62%.
Qual segmento está crescendo mais rapidamente no mercado de rodas ferroviárias?
As rodas de metrô e monotrilho lideram com uma taxa de crescimento anual de 5,12% até 2031 devido à expansão de ferrovias urbanas sem motorista.
Como os modelos de pagamento por quilômetro estão impactando a aquisição de rodas?
Eles transferem a propriedade para prestadores de serviços que otimizam a vida útil das rodas com análises preditivas, ampliando a participação de receita do pós-venda.
Qual região detém a maior participação de receita atualmente?
A Ásia-Pacífico comanda 36,84% das vendas atuais, apoiada pelo crescimento suburbano chinês e pelos corredores de carga indianos.
Qual região apresenta o crescimento mais rápido da demanda por rodas até 2031?
O Oriente Médio e África deve se expandir a um CAGR de 4,91% até 2031, impulsionado por grandes investimentos em corredores.