
Tamanho e Participação do Mercado de Sistemas de Powertrain Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
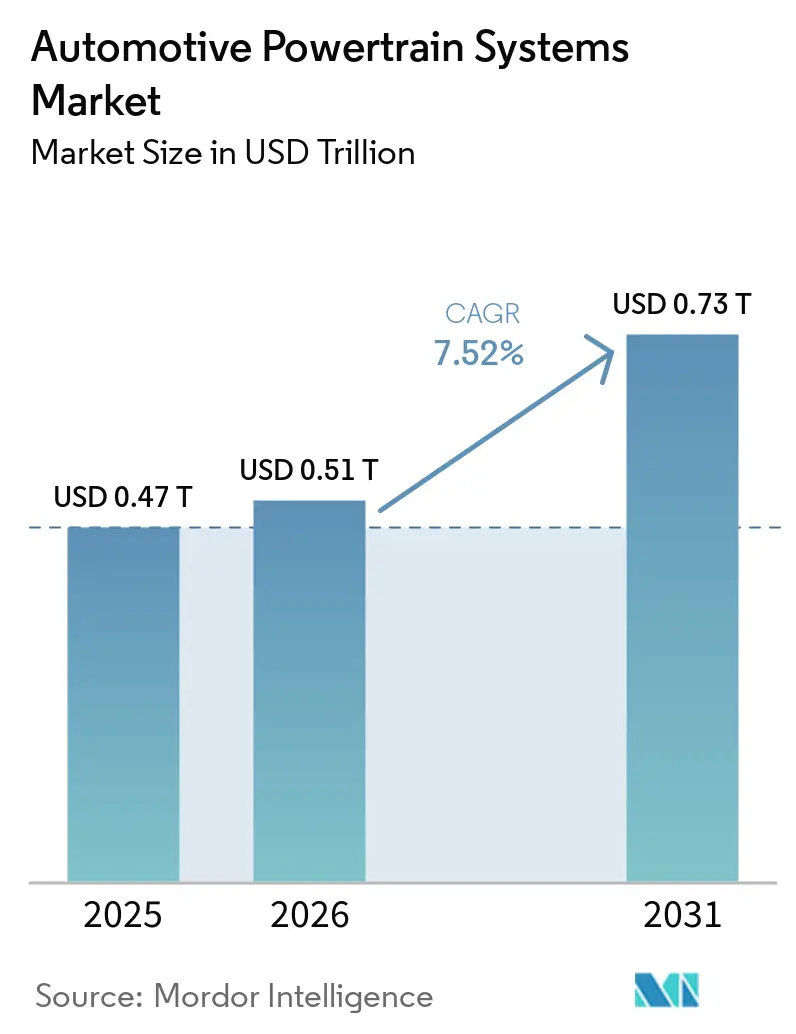
| Tamanho do Mercado (2026) | 0.51 Trilhões de dólares |
| Tamanho do Mercado (2031) | 0.73 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
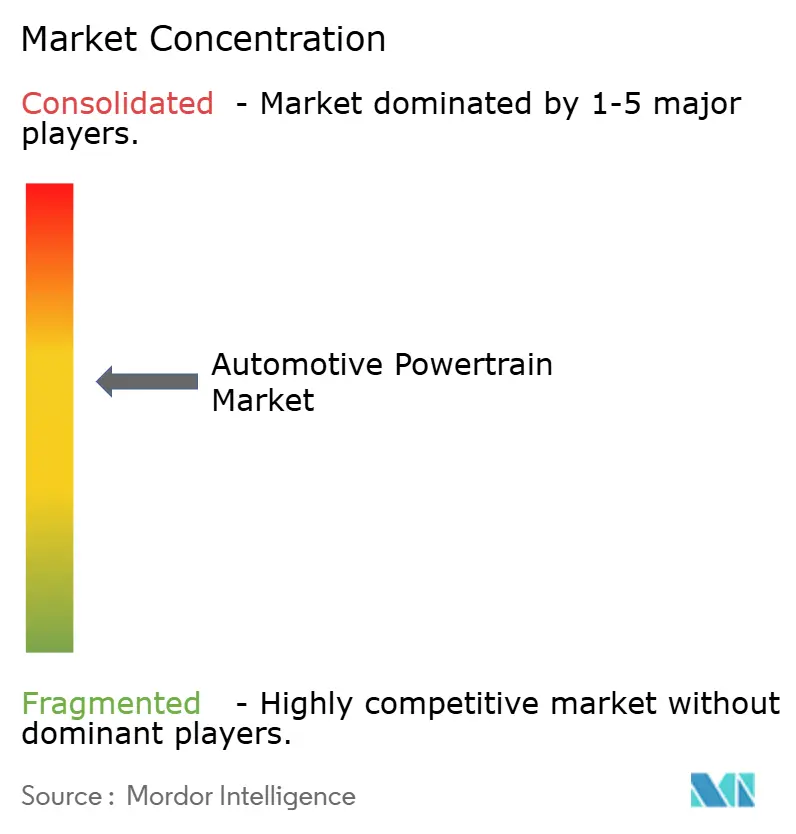
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Powertrain Automotivo por Mordor Intelligence
O tamanho do mercado de sistemas de powertrain automotivo deverá crescer de USD 0,47 trilhão em 2025 para USD 0,51 trilhão em 2026 e está previsto para atingir USD 0,73 trilhão até 2031, a um CAGR de 7,52% no período de 2026 a 2031. Essa expansão decorre do endurecimento das normas de emissões, do rápido declínio nos custos de baterias e de uma acentuada mudança dos fabricantes de automóveis em direção a plataformas elétricas dedicadas. Embora os motores de combustão interna (MCIs) mantenham consideráveis vantagens de escala, seu roteiro tecnológico agora se concentra em ajustes de eficiência em vez de inovações revolucionárias, enquanto os powertrains elétricos absorvem a maior parte dos novos desembolsos de capital. Os fornecedores estão lidando com ciclos de produto mais curtos, maior conteúdo de software por unidade e preços voláteis de matérias-primas que impactam desproporcionalmente os projetos centrados em baterias. A intensidade competitiva está aumentando à medida que os OEMs integram verticalmente eixos elétricos e software de controle, comprimindo as margens tradicionais dos fornecedores de Nível 1 e estimulando alianças entre especialistas de menor porte.
Principais Conclusões do Relatório
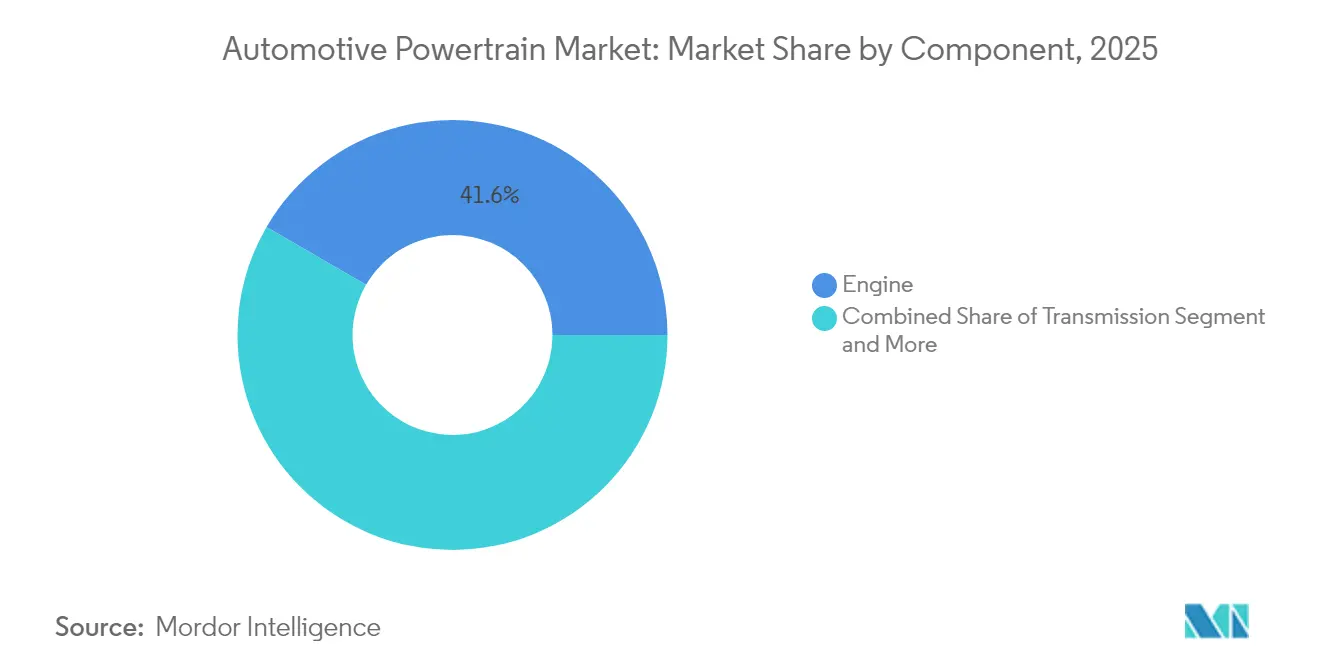
- Por componente, os motores representaram 41,63% do tamanho do mercado de sistemas de powertrain automotivo em 2025, enquanto a cesta "Outros" — principalmente unidades de acionamento elétrico — crescerá a um CAGR de 9,43% no período de 2026 a 2031.
- Por tipo de propulsão, os motores de combustão interna detinham 78,28% da participação do mercado de sistemas de powertrain automotivo em 2025; os powertrains elétricos devem expandir-se a um CAGR de 10,18% até 2031.
- Por tipo de tração, a tração dianteira liderou com uma fatia de 46,78% da receita de 2025, enquanto os sistemas de tração nas quatro rodas apresentam o maior CAGR de 8,23% até 2031.
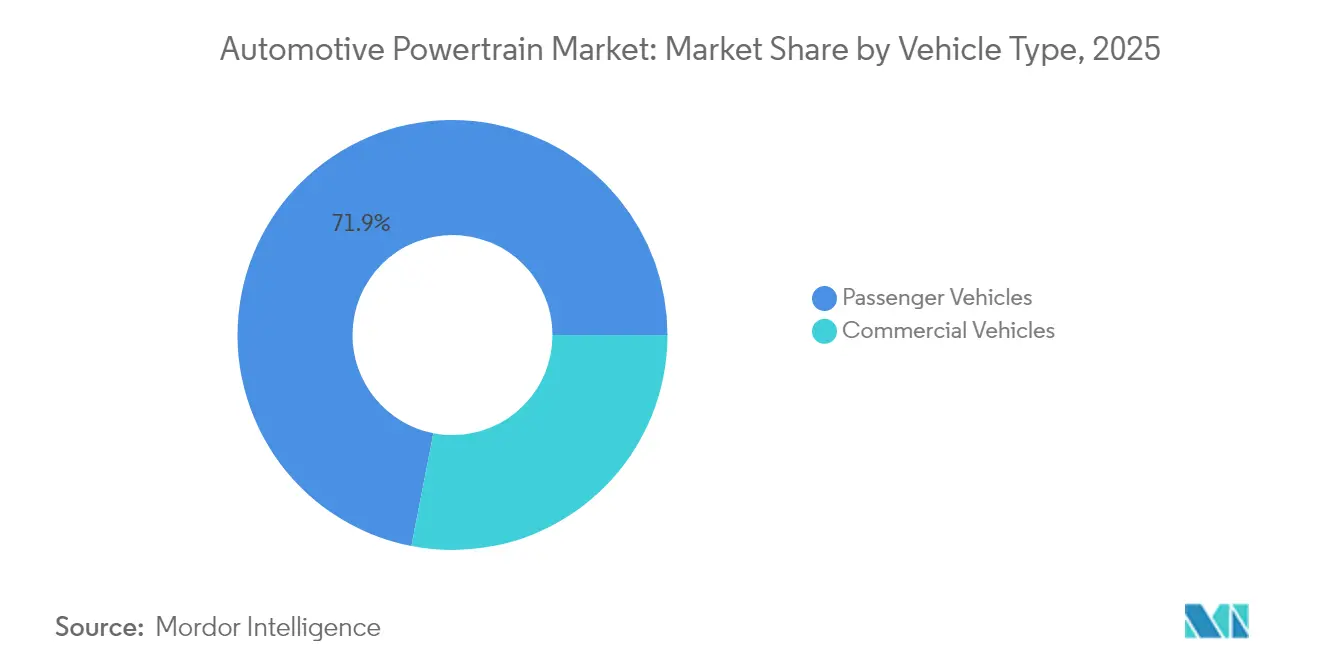
- Por tipo de veículo, os veículos de passeio responderam por uma participação de 71,94% das vendas de 2025 e registrarão um CAGR de 8,61% até 2031.
- Por canal de vendas, os canais OEM geraram 86,88% da demanda de 2025, mas o mercado de pós-venda está preparado para um CAGR de 8,79% graças a serviços de manutenção preditiva habilitados por IA.
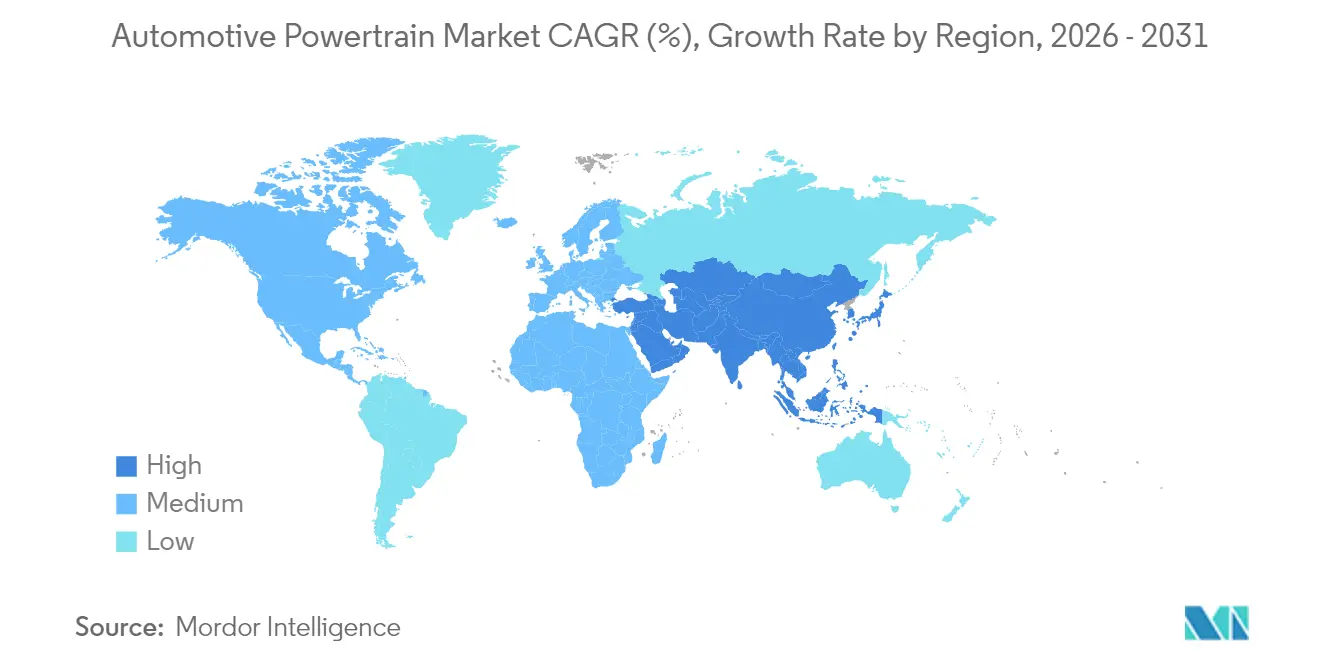
- Por geografia, a Ásia-Pacífico capturou 48,86% da receita de 2025, enquanto a mesma região está prevista para registrar o CAGR mais rápido de 7,94% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápido Declínio no Custo de Baterias | +2.1% | Núcleo da Ásia-Pacífico, com expansão para América do Norte e UE | Curto prazo (≤ 2 anos) |
| Endurecimento das Normas Globais de CO2 | +1.8% | Global, liderado pela UE e China | Médio prazo (2 a 4 anos) |
| Migração dos OEMs para Plataformas de VE | +1.5% | Global, concentrado nos principais polos automotivos | Médio prazo (2 a 4 anos) |
| Eletrificação de Frotas Comerciais | +1.2% | América do Norte e UE, expandindo-se para cidades da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Surgimento do Íon de Sódio | +0.9% | Núcleo da Ásia-Pacífico, principalmente China e Índia | Médio prazo (2 a 4 anos) |
| Manutenção Preditiva Orientada por IA | +0.8% | Global, com adoção antecipada em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Rápido Declínio no Custo de Baterias Viabilizando Powertrains Elétricos Acessíveis
Em 2024, os preços médios dos pacotes de baterias registraram uma queda significativa em comparação com níveis anteriores. As projeções indicam que os preços continuarão a diminuir nos próximos anos. As vantagens de escala nas plantas operadas pela CATL e pela BYD, além das químicas de fosfato de ferro e lítio que oferecem densidade de energia quase equivalente a um custo menor, ajudam os veículos elétricos a bateria (BEVs) a superar o custo total de propriedade dos MCIs antes do previsto. Preços mais baixos dos pacotes viabilizam projetos de carregamento bidirecional de alta tensão que criam novas fontes de receita para operadores de frotas que podem revender energia armazenada à rede elétrica. Os períodos de retorno de BEVs comerciais agora ficam abaixo de três anos em rotas urbanas de alta utilização, acelerando a conversão de frotas.
Endurecimento das Regulamentações Globais de CO₂ e Eficiência de Combustível
Os reguladores na Europa, China e estados selecionados dos Estados Unidos estão aplicando limites mais rígidos de CO₂ médio de frota que impulsionam os fabricantes de automóveis a adotar powertrains elétricos como padrão. O marco Euro 7 impõe multas por CO₂ em cada veículo registrado por um OEM, tornando o não cumprimento financeiramente inviável [1]"Padrões de Desempenho de Emissões de CO₂ para Carros e Vans," Comissão Europeia, ec.europa.eu. O esquema de duplo crédito da China exige uma parcela significativa de vendas elétricas ou híbridas até 2030 e vincula cotas de placas de veículos ao progresso, acelerando as mudanças de powertrain entre as marcas domésticas. O programa Advanced Clean Cars II da Califórnia estende as metas de emissão zero para caminhões de médio porte, obrigando os operadores de frotas a reavaliar os ciclos de vida dos ativos. Essas regras convergentes reduzem o mercado endereçável para novos lançamentos de MCIs e obrigam os fornecedores a se reconverter para a produção em alto volume de eixos elétricos.
Migração dos OEMs para Plataformas de VE Dedicadas e Eixos Elétricos Internos (Economias de Escala)
As marcas globais estão abandonando as "plataformas" multienergia em favor de arquiteturas de veículos elétricos desenvolvidas especificamente para esse fim, apoiando o desenvolvimento de sistemas de powertrain de veículo elétrico. A Ultium da General Motors e a MEB da Volkswagen recebem investimentos significativos em despesas combinadas de ferramental e requalificação de fornecedores. Os layouts dedicados libertam os designers das restrições legadas de túnel e parede corta-fogo, reduzem a complexidade do cabeamento e permitem que os pacotes de baterias se tornem elementos estruturais. Montadoras como a Ford agora fabricam eixos elétricos internamente, reformulando as decisões de produção própria versus terceirização e deslocando parcela significativa do custo de conteúdo por veículo para longe dos fornecedores externos de primeiro nível. A tendência comprime as margens na base de fornecedores tradicional, ao mesmo tempo que abre espaço para integradores de nicho de eletrônica de potência com alto teor de software.
Mandatos de Eletrificação de Frotas Comerciais (Último Quilômetro, Corredores de Caminhões Pesados)
As aquisições governamentais e as zonas de emissão zero garantem volume para os programas de BEVs comerciais. Londres, Paris e Amsterdã restringem vans a diesel durante o horário diurno, levando as empresas de logística a garantir depósitos de carregamento próximos aos centros urbanos para manter as janelas de serviço. O pedido de 100.000 unidades da Amazon junto à Rivian destaca como os grandes operadores aproveitam a escala para garantir o fornecimento de baterias e concessões de infraestrutura, ancorando a demanda por eixos elétricos até 2030.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Oscilações nos Preços de Minerais Críticos | −1.4% | Global, com maior exposição em regiões dependentes de baterias | Curto prazo (≤ 2 anos) |
| Compressão pela Integração Vertical dos OEMs | −0.9% | Global, concentrado em polos automotivos tradicionais | Médio prazo (2 a 4 anos) |
| Implantação Lenta de Carregamento | −0.7% | América do Norte e UE, efeito atenuado na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Ansiedade de Autonomia do Consumidor | −0.6% | Economias emergentes da Ásia-Pacífico, Oriente Médio e África, e partes da América do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade da Cadeia de Suprimentos de Minerais Críticos e Oscilações de Preços
Entre 2022 e 2024, os preços do carbonato de lítio sofreram flutuações significativas. Essa volatilidade obrigou os fabricantes de baterias a ajustar seus contratos trimestralmente, perturbando suas previsões de custo. A concentração da mineração no Chile, Austrália e China, além de uma parcela significativa da capacidade de refino chinesa, expõe os OEMs a choques geopolíticos. O investimento de USD 3,5 bilhões da Ford no refino no Michigan visa a localizar uma parcela da cadeia, mas os prazos de início se estendem até 2026, limitando o alívio no curto prazo.
Integração Vertical dos OEMs Comprimindo o Mercado Endereçável dos Fornecedores de Nível 1 de MCIs
A BorgWarner registrou uma queda significativa de receita em componentes legados de motores à medida que os fabricantes de automóveis internalizaram programas de eixos elétricos e reduziram as opções de MCI por plataforma. Os trens de força de BEVs têm um quarto das peças móveis dos conjuntos de MCI, reduzindo a demanda por filtros, juntas e fluidos do mercado de pós-venda. Os fornecedores correm para financiar aquisições em eletrônica de potência enquanto equilibram o fluxo de caixa de uma base de MCIs em declínio, pressionando a conversão de caixa livre e as métricas de crédito.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Integração do Acionamento Elétrico Remodela as Hierarquias TradicionaisOs motores geraram a maior fatia do tamanho do mercado de sistemas de powertrain automotivo, com 41,63% de participação em 2025, à medida que os fabricantes de automóveis encerram novos programas de MCI. Por outro lado, a cesta "Outros" — principalmente transmissões finais e unidades compactas de acionamento elétrico — superará todos os concorrentes a um CAGR de 9,43% até 2031, aproveitando os pacotes integrados de motor-inversor que reduzem o peso e as etapas de montagem. As transmissões cedem participação porque a maioria dos BEVs requer apenas uma engrenagem de redução, embora as caixas de múltiplas velocidades ganhem relevância para caminhões de 40 toneladas que buscam eficiência em rodovias. Os fornecedores de diferenciais migram para módulos eletrônicos de vetorização de torque sincronizados com controles de software, em vez de embreagens mecânicas de deslizamento limitado.
Eixos de transmissão compostos leves e sensores de vibração embutidos transformam peças antes passivas em nós de dados para diagnósticos preditivos, harmonizando-se com o impulsionador de manutenção por IA descrito anteriormente. À medida que a adoção do acionamento elétrico escala, as empresas de Nível 1 com competências tanto em enrolamento de motor quanto em módulos de potência conquistam novos contratos, enquanto os especialistas puramente mecânicos correm o risco de erosão de margens. No geral, o mix de componentes migra para conjuntos menos numerosos, de maior valor, governados pela propriedade intelectual de eletrônica de potência em vez do conhecimento em usinagem.


Por Tipo de Propulsão:
A Dominância do MCI Mascara a Velocidade da EletrificaçãoOs sistemas de MCI ainda representam 78,28% da receita de 2025, mas podem declinar significativamente até 2031, perdendo pontos percentuais notáveis de participação anualmente à medida que os BEVs avançam rapidamente. O segmento de veículos elétricos está projetado para expandir-se a um CAGR de 10,18%. Os powertrains elétricos a bateria alcançam crescimento notável porque a queda nos custos dos pacotes se cruza com penalidades punitivas de emissões.
Os híbridos plug-in atuam como pontes de transição em regiões onde a infraestrutura de carregamento está atrasada. Os veículos elétricos a célula de combustível permanecem como nicho, limitados a frotas de uso intensivo ao longo de corredores de hidrogênio na Europa e na Califórnia. As divisões regionais persistem: a China visa aumentar significativamente a adoção de veículos plug-in entre os novos carros, enquanto a Índia e partes da ASEAN ainda dependem de otimizações de MCI Euro 6 plus até que a densidade de carregamento público melhore.
Por Tipo de Tração:
Os Sistemas de Tração nas Quatro Rodas Capitalizam as Vantagens ElétricasA tração dianteira mantém a liderança com 46,78% de participação em 2025, impulsionada por plataformas de veículos compactos. No entanto, os veículos elétricos a bateria com motor duplo elevam a tração integral ao CAGR mais rápido de 8,23%, pois o controle de torque vetorial por software melhora a tração sem eixos mecânicos. A tração traseira experimenta uma modesta retomada em sedãs esportivos premium, onde as baterias sob o assoalho liberam o eixo dianteiro para maior pureza de direção.
As unidades de tração integral elétrica integram inversor, motor e engrenagem de redução em um conjunto com menos de 75 kg, desbloqueando a flexibilidade da arquitetura skateboard e permitindo atualizações de desempenho via rede que os consumidores podem adquirir após a venda. À medida que as arquiteturas de veículos evoluem em direção à eletrificação, o mercado de transmissão automotiva é cada vez mais moldado por eixos elétricos integrados, unidades de acionamento elétrico e distribuição de torque controlada por software nas configurações de tração dianteira, traseira e integral. A mudança transfere valor dos diferenciais de ferro fundido para os conjuntos de MOSFETs de carboneto de silício e algoritmos de firmware.
Por Tipo de Veículo:
A Eletrificação Comercial Acelera a Transformação das FrotasOs veículos de passeio respondem pela maior parte do volume de unidades, com 71,94% em 2025, graças à diversidade de faixas de preço e à fidelidade à marca. Os veículos comerciais registrarão um CAGR de 8,61% à medida que os operadores de vans de entrega e ônibus urbanos buscam custos operacionais previsíveis e conformidade com o acesso urbano.
As frotas aproveitam o carregamento em depósito para alcançar recargas noturnas notáveis usando eletricidade de pico fora de horário com desconto, obtendo economias de combustível em relação aos benchmarks a diesel. O aumento da penetração de ônibus elétricos na Índia, América do Sul e Sudeste Asiático acelera a expansão da capacidade dos pacotes nas plantas regionais de montagem de células, encurtando as cadeias de suprimentos e reduzindo a exposição tarifária.
Por Canal de Vendas:
Os Serviços de Pós-Venda se Transformam por meio da Integração DigitalOs canais de vendas OEM detinham 86,88% de participação em 2025, refletindo as entregas de powertrain instaladas de fábrica. O mercado de pós-venda, embora menor, cresce a 8,79% à medida que a análise em nuvem abre modelos de taxa por serviço. As oficinas independentes adquirem acesso por assinatura aos repositórios de dados dos OEMs, viabilizando o estoque de peças just-in-time.
Para os BEVs, os centros de receita migram das trocas de óleo para verificações de saúde da bateria, retrofits de gerenciamento térmico e desbloqueios de software que elevam os limites de torque. Os algoritmos preditivos reduzem o tempo de inatividade não planejado, uma métrica especialmente valiosa para frotas de transporte por aplicativo e de último quilômetro.
Análise Geográfica
Mercado de Sistemas de Powertrain Automotivo da APAC
A Ásia-Pacífico dominou o mercado de sistemas de powertrain automotivo com uma participação de 48,86% em 2025 e deve manter um CAGR de 7,94% até 2031. O programa de duplo crédito da China e os generosos subsídios para veículos elétricos impulsionam a demanda doméstica e a expansão das exportações, enquanto os incentivos do programa de Adoção e Fabricação Acelerada de Veículos Elétricos (FAME) da Índia estendem a eletrificação de veículos comerciais para cidades de segundo nível. O Japão aprimora as tecnologias híbridas e a Coreia do Sul se destaca na inovação em baterias, embora o crescimento desacelere em relação ao avanço da China.
Mercado de Sistemas de Powertrain Automotivo da América do Norte
A América do Norte registra crescimento significativo, impulsionada pelos créditos de tecnologia limpa da Lei de Redução da Inflação, que incentivam cadeias de suprimento de baterias localizadas. As frotas comerciais se beneficiam de mandatos de aquisição federal e subsídios de concessionárias de energia para carregadores em depósitos; no entanto, a escassa infraestrutura rural modera a adoção privada de veículos elétricos a bateria. As plantas de peças competitivas em custo do México atendem aos limites de conteúdo doméstico, reforçando a integração regional.
Mercado de Sistemas de Powertrain Automotivo da Europa
A Europa aproveita os objetivos de neutralidade climática para 2050 do Pacto Ecológico Europeu para manter uma parcela significativa do mercado de sistemas de powertrain automotivo. As marcas premium da Alemanha canalizam investimentos em P&D para arquiteturas de 800 volts, enquanto as nações da Europa Oriental atraem linhas de montagem final em busca de menores custos de mão de obra. Os altos preços de energia e a dependência de importações asiáticas de baterias desafiam a economia do setor, mas os mandatos de reciclagem geram empreendimentos de uso secundário e recuperação de materiais que podem compensar os ventos contrários nos custos. Materiais leves e embalagens compactas estão avançando, porém persiste uma lacuna de custo no curto prazo, desacelerando a adoção no mercado de sistemas de recuperação de energia automotiva.

Panorama regulatório
As decisões de design e sourcing de trens de força são cada vez mais moldadas por regras divergentes de emissões e segurança nas principais regiões automotivas. Na União Europeia, o Euro 7 (Regulamento (UE) 2024/1257) estabelece requisitos técnicos comuns que abrangem emissões de poluentes, pressões de conformidade relacionadas ao CO2 e durabilidade de baterias. A partir de 29 de novembro de 2026, as autoridades de homologação de tipo deverão recusar aprovações para veículos que não atendam ao Euro 7. Paralelamente, a atividade do UNECE WP.29 em junho de 2026 (Fórum Mundial para Harmonização de Regulamentos de Veículos) incluiu trabalho programado de adoção de novos regulamentos da ONU cobrindo temas como abrasão de pneus e hidrogênio líquido, e atualizações dos requisitos de emissões em condições reais de condução estão avançando por meio de emendas aos regulamentos da ONU.
Nos Estados Unidos, a trajetória federal referenciada em ações recentes da EPA inclui uma grande mudança de política no início de 2026, além de uma proposta do Federal Register de maio de 2026 para modificar o cronograma de implementação gradual dos padrões de poluentes-critério Tier 4, estendendo a aplicabilidade do Tier 3 para determinados veículos até os anos-modelo 2027 e 2028, com os requisitos do Tier 4 iniciando no ano-modelo 2029. O endurecimento da UE em torno do cronograma do Euro 7 e a harmonização da UNECE, junto com a evolução do quadro federal dos EUA, aumentam a necessidade de as montadoras e fornecedores de Nível 1 manterem calibrações regionalizadas, estratégias de certificação e combinações de produtos entre trens de força ICE, híbridos e elétricos.
Análise da cadeia de valor
A cadeia de valor de sistemas de trem de força automotivo vai desde matérias-primas e insumos de semicondutores até subcomponentes mecânicos e eletromecânicos, integração de sistemas, montagem pela montadora e suporte de serviço e pós-venda. A montante, os insumos críticos incluem aço e alumínio para carcaças e engrenagens, cobre para motores e semicondutores de potência (IGBT e carbeto de silício) para inversores e e-eixos integrados, com risco de fornecimento agravado pela volatilidade dos prazos de entrega de minerais e eletrônicos. A jusante, fornecedores de Nível 1 e especializados projetam e fabricam motores, transmissões, diferenciais e unidades de e-drive cada vez mais integradas (motor, inversor, engrenagem de redução). À medida que o vetor de torque e as atualizações over-the-air se expandem, software e controles ganham mais peso, deslocando a diferenciação da usinagem para eletrônica e firmware.
Parcerias recentes apontam para uma reorganização da cadeia em torno da eletrificação e localização. A Onsemi ampliou a colaboração com o Geely Auto Group em abril de 2026 para integrar tecnologias de potência de carbeto de silício nas arquiteturas Geely SEA-S 900V, enquanto a UNT firmou parceria com a Horse Powertrain em fevereiro de 2026 para codesenvolver módulos de potência IGBT e SiC para sistemas híbridos. Os ecossistemas de manufatura também estão ficando mais densos, incluindo a formação de uma joint venture entre a Minda Corp e a Turntide em março de 2026 para componentes de trem de força de VEs na Índia, o que apoia metas de localização e, ao mesmo tempo, estreita os laços entre fabricantes de componentes, fornecedores de eletrônicos e roteiros de plataforma das montadoras.
Cenário Competitivo
O setor apresenta fragmentação moderada. Os líderes tradicionais em motores e caixas de câmbio — Toyota Industries, Aisin e ZF — ainda capturam volumes consideráveis de MCIs, mas enfrentam declínio secular. Bosch, Valeo e BorgWarner adquirem especialistas em inversores e startups de carboneto de silício para proteger o conteúdo por veículo. Novos entrantes como CATL, BYD e Foxconn agrupam células, sistemas de gerenciamento de bateria (BMS) e acionamentos elétricos, aproveitando a agilidade da cadeia de suprimentos de eletrônicos de consumo para superar os preços dos fornecedores tradicionais.
A abordagem verticalmente integrada da Tesla combina design de motor, eletrônica de potência e firmware de controle, permitindo atualizações via rede que diferenciam os níveis de desempenho sem alterações físicas de hardware. A colaboração estratégica se intensifica: a Magna faz parceria com a LG Energy Solution em eixos elétricos, enquanto a Stellantis co-investe em empreendimentos de baterias de estado sólido para garantir acesso à química de próxima geração.
A conformidade regulatória favorece a escala, impulsionando fusões e aquisições entre especialistas de médio porte que carecem da solidez financeira para otimização simultânea de MCIs e expansão de BEVs. A capacidade de software emerge como o campo de batalha decisivo, com fornecedores correndo para implantar middleware padronizado que orquestra as funções de propulsão, bateria e carregamento em portfólios de múltiplas marcas.
Líderes do Setor de Sistemas de Powertrain Automotivo
Robert Bosch GmbH
Denso Corporation
ZF Friedrichshafen AG
Magna International Inc.
Aisin Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Powertrain Automotivo
- Robert Bosch GmbH
- Denso Corporation
- ZF Friedrichshafen AG
- Magna International Inc.
- Aisin Corporation
- BorgWarner Inc.
- Vitesco Technologies Group AG (Continental AG)
- Hyundai Transys
- Schaeffler AG
- GKN Automotive
- Allison Transmission, Inc.
- Dana Incorporated
- Valeo SA
- JTEKT Corporation
- Cummins Inc.
- Mahle GmbH
- BYD Auto Co., Ltd.
- Tesla, Inc.

Oportunidades de mercado e perspectivas futuras
Uma área de oportunidade é a construção de manufatura localizada e escalável de trens de força eletrificados e de sua eletrônica habilitadora. Governos e empresas estão financiando ampliações de capacidade que expandem o fornecimento de unidades de e-drive, transmissões híbridas e semicondutores de potência. Na Índia, a Uno Minda aprovou uma instalação greenfield em maio de 2026 para sistemas de trem de força elétrico 4W, incluindo Unidades de Acionamento Elétrico (EDU) e sistemas de Transmissão Híbrida Dedicada (DHT). Em fevereiro de 2026, a Mahindra and Mahindra anunciou um grande investimento integrado de manufatura automotiva e de tratores em Nagpur, que abrange plataformas ICE, VE e de trens de força futuros e é apoiado por um conceito de parque de fornecedores. Juntos, esses movimentos destacam espaço em branco para fornecedores de Nível 1 e especialistas que podem industrializar localmente montagens de e-drive integradas, atendendo às metas de custo e aos requisitos de sourcing das montadoras.
Outra oportunidade está na camada de eletrônica de potência eletrificada, onde a capacidade de carbeto de silício e o know-how de encapsulamento sustentam arquiteturas de tensão mais alta e integração mais compacta de e-eixos. Em julho de 2026, a Bosch assinou um acordo definitivo com o Departamento de Comércio dos EUA para até 225 milhões de dólares americanos em financiamento direto no âmbito do CHIPS Program Office, para apoiar um investimento de 2 bilhões de dólares americanos em Roseville, Califórnia, para produção de semicondutores de carbeto de silício, com produção-piloto já iniciada. Essa adição de capacidade sustenta a adoção mais ampla de designs de inversores baseados em SiC e cria oportunidades para fornecedores de módulos de potência, especialistas em gerenciamento térmico e provedores de testes e validação encurtarem os ciclos de qualificação em plataformas globais de montadoras.
Recent Industry Developments in Mercado de Sistemas de Powertrain Automotivo
- Maio de 2026: a DENSO Corporation e a Aisin Corporation iniciaram o fornecimento de sistemas de e-eixo para a Daihatsu Motor Co., Ltd. para os veículos comerciais elétricos leves e-Hijet Cargo e e-Atrai. O início do fornecimento reforça como as unidades de acionamento integradas estão avançando para segmentos comerciais de alto volume e sensíveis a custo, reforçando a demanda por arquiteturas de e-eixo compactas e por bases de montagem localizadas.
- Abril de 2026: a Robert Bosch GmbH assinou um acordo-quadro com a Chery Automobile para desenvolver e produzir em massa uma nova geração de arquitetura veicular de 48V. A colaboração fortalece o caminho de 48V como alavanca de eletrificação em massa, mantendo os fornecedores engajados em conteúdo de trem de força hibridizado, mesmo onde a adoção total de BEV varia por região.
- Setembro de 2024: a HORSE concordou em entregar 12.000 motores de extensão de autonomia HR10 por ano à startup brasileira Lecar para aplicações de VEs flex-fuel. O acordo destaca o investimento contínuo em programas de extensão de autonomia e ICE compatíveis com híbridos em mercados que priorizam a flexibilidade de combustível, sustentando a demanda por capacidades especializadas de motores, controles e integração junto com trens de força eletrificados.


Mercado de Sistemas de Powertrain Automotivo Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de sistemas de powertrain automotivo abrange o conjunto de sistemas e principais conjuntos mecânicos que geram propulsão e transmitem torque às rodas em veículos de passeio e comerciais, nas categorias de powertrain a combustão interna (ICE), híbrido e elétrico, medido em valor de mercado.
Exclusões de escopo: Não são contabilizados sistemas veiculares que não fazem parte do powertrain, como chassi, eletrônica de carroceria, infotainment, pneus e componentes gerais de interior.
Visão Geral da Segmentação
- Por Componente
- Motor
- Transmissão
- Diferenciais
- Eixos de Transmissão
- Outros (Transmissão Final, Unidade de Acionamento Elétrico)
- Por Tipo de Propulsão
- Motor de Combustão Interna (MCI)
- Veículo Elétrico (VE)
- Híbrido (HEV/PHEV)
- Por Tipo de Tração
- Tração Dianteira (FWD)
- Tração Traseira (RWD)
- Tração nas Quatro Rodas (AWD)
- Por Tipo de Veículo
- Veículos de Passeio
- Veículos Comerciais
- Por Canal de Vendas
- OEM
- Pós-Venda
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura do mercado e para ancorar pontos de referência externos difíceis de estimar apenas por meio de entrevistas. Foram utilizadas fontes públicas, como estatísticas de produção e registro de veículos de agências governamentais de transporte, painéis de alfândega e comércio para os principais componentes de powertrain, e publicações técnicas de organismos como a SAE International e a Organização Internacional dos Construtores de Automóveis (OICA). Também foram utilizadas publicações sobre energia e emissões de agências como a Agência Internacional de Energia (AIE) para compreender o ritmo da eletrificação, que altera o mix de powertrain ao longo do tempo.
No lado da oferta, foram analisados relatórios anuais, arquivamentos no estilo 10-K, apresentações para investidores e catálogos de produtos para esclarecer o que é fornecido como sistema de powertrain em comparação com um componente isolado. Bancos de dados de patentes foram consultados para acompanhar as mudanças direcionais em eixos elétricos, transmissões de múltiplas velocidades para veículos elétricos e melhorias de eficiência, que então embasaram as premissas utilizadas no modelo. Além disso, foram utilizadas assinaturas pagas de dados financeiros e de inteligência empresarial, bem como notícias e informações financeiras, principalmente para verificar as receitas reportadas e para identificar o momento de grandes eventos relacionados a plantas, programas e regulamentações. As fontes listadas aqui são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
As entrevistas primárias e pesquisas concentraram-se em validar os limites do sistema, as mudanças de mix e a lógica de precificação, por meio de conversas com profissionais que acompanham de perto as decisões de powertrain, incluindo líderes de produto voltados para montadoras (OEMs), gerentes de engenharia e de programas, e partes interessadas do canal em serviços e reposição. Essas entrevistas também ajudaram a confirmar padrões regionais na Ásia-Pacífico, EMEA e nas Américas, uma vez que os parques de produção e o cronograma de eletrificação variam por geografia.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 14% | Ásia-Pacífico: 43% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 42% | EMEA: 33% |
| Participantes menores: 21% | Gerentes: 44% | Américas: 24% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído por meio de uma abordagem de cima para baixo, na qual a produção de veículos por região e o mix de powertrain foram reconstruídos, depois traduzidos em demanda por sistema, seguida de conversão de valor com base no preço médio do sistema. Para manter os totais realistas, os resultados foram verificados por meio de aproximações seletivas de baixo para cima, como consolidações amostrais de receita de fornecedores, verificações de canal sobre o conteúdo típico de sistema por veículo e verificações pontuais de volume versus preço médio de venda (ASP) para motores, transmissões e módulos de acionamento elétrico.
O modelo utiliza indicadores de mercado que podem ser explicados e recriados com dados limitados, incluindo produção global e regional de veículos leves e comerciais, penetração de veículos elétricos a bateria (BEV) e híbridos, mudanças médias no conteúdo de powertrain (por exemplo, redução de cilindrada de motores a combustão versus adição de módulos híbridos), taxas de adoção de transmissões (incluindo casos de múltiplas velocidades para veículos elétricos quando relevante) e movimentação de preços vinculada ao conteúdo de materiais e eletrônicos. Onde os dados de precificação direta eram irregulares, as lacunas foram tratadas com o uso de faixas de referência provenientes de entrevistas, normalizadas em relação a indicadores de custo e inflação publicamente visíveis, antes da finalização dos totais.
A previsão foi elaborada por meio de análise de cenários apoiada pelo consenso de especialistas sobre o ritmo da eletrificação, o cronograma de conformidade com emissões e as acelerações de capacidade. Quando as premissas apresentavam alta incerteza, um caso base foi selecionado e então submetido a testes de estresse em relação a trajetórias alternativas para a participação de BEVs e a progressão do ASP do sistema, o que ajudou a evitar curvas excessivamente agressivas.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo foram validados por meio de triangulação entre sinais independentes, como tendências de produção, lançamentos de plataformas anunciados e mudanças de mix observadas entre sistemas a combustão interna (ICE), híbridos e elétricos. Verificações de variância foram realizadas nos níveis de região e tipo de veículo, e os valores discrepantes foram revisados em uma segunda análise por analista, de modo que uma premissa incomum não distorça o mercado total.
Caso um insumo-chave se movesse de forma significativa — como uma mudança regulatória, uma grande interrupção de produção ou uma mudança no mix de veículos elétricos mais rápida do que o esperado — os respondentes eram recontactados para confirmar se a mudança era temporária ou estrutural. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes impactam volumes ou preços. Antes da entrega, uma varredura final de atualização é realizada para garantir que a visão de mercado reflita os sinais públicos mais recentes e o feedback primário mais atual.
Dimensionamento do Mercado de Sistemas de Powertrain Automotivo da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para sistemas de powertrain automotivo podem variar consideravelmente, pois as empresas estabelecem diferentes limites de sistema, escolhem diferentes anos-base e aplicam diferentes premissas de preço e mix à medida que a eletrificação avança. O momento da conversão cambial e a inclusão ou não do mercado de reposição também podem alterar o total, mesmo quando a narrativa do setor parece semelhante.
Os principais fatores de divergência neste mercado geralmente se resumem ao que é tratado como um sistema de powertrain completo em comparação com um conjunto adjacente de transmissão ou eletrônica, e se os valores são construídos a partir da produção de veículos e do mix de powertrain, ou a partir de pools de receita amplos que podem contabilizar em duplicidade componentes sobrepostos. As diferenças também surgem quando uma estimativa assume um aumento de preço acentuado e uniforme ao longo da janela de previsão, ou quando a mudança de mix para unidades de acionamento elétrico é aplicada muito cedo sem verificar as acelerações reais de plataforma por região.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 0,51 T (2026) | |
| Consultoria Global A | USD 0,97 T (2025) | Utiliza uma cesta de componentes mais ampla e divisões de tipo de powertrain mais antigas, o que pode incluir conteúdo adjacente de transmissão e não sistêmico e inflar os totais quando somados entre os tipos de veículos. |
| Publicação Setorial B | USD 1,01 T (2025) | Aplica um perfil de crescimento de longo prazo mais elevado e mistura divisões de posição e tipo de motor sem uma reconciliação clara com a produção de veículos por região, o que pode superestimar o valor quando a eletrificação se acelera. |
A tabela mostra uma ampla dispersão e, no modelo da Mordor Intelligence, o total está vinculado à demanda por sistemas de powertrain reconstruída a partir da produção de veículos e do mix de propulsão, com preços verificados em relação às faixas de entrevistas e verificações de realidade regionais. Quando o limite do sistema é mantido consistente e as sobreposições são eliminadas, o valor de mercado torna-se mais fácil de rastrear até volumes, mix e etapas de ASP claros, o que torna as atualizações mais repetíveis de ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de powertrain automotivo?
O setor está avaliado em USD 0,51 trilhão em 2026.
Com que velocidade o mercado se expandirá até 2031?
A receita está projetada para crescer a um CAGR de 7,52%, atingindo USD 0,73 trilhão.
Qual região lidera tanto em tamanho quanto em crescimento?
A Ásia-Pacífico detém 48,86% da receita de 2025 e apresenta o maior CAGR de 7,94%.
Qual segmento de componente cresce mais rapidamente?
As unidades de acionamento elétrico dentro da cesta "Outros" avançam a um CAGR de 9,43%.
Página atualizada pela última vez em:



