
Tamanho e Participação do Mercado de Redes de Data Centers da Polônia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
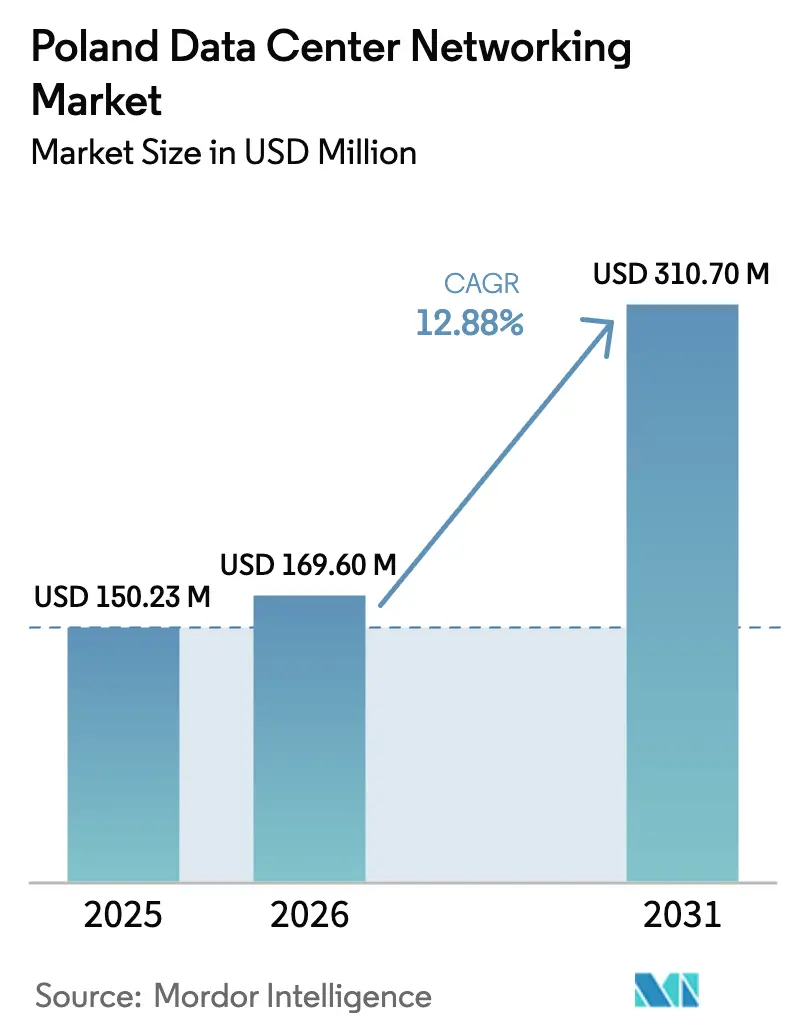
| Tamanho do mercado no ano base (2025) | 150.23 Milhões de dólares |
| Tamanho do Mercado (2026) | 169.6 Milhões de dólares |
| Tamanho do Mercado (2031) | 310.7 Milhões de dólares |
| Growth Rate (2026 - 2031) | 12.88 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redes de Data Centers da Polônia por Mordor Intelligence
O tamanho do mercado de redes de data centers da Polônia deverá crescer de USD 150,23 milhões em 2025 para USD 169,6 milhões em 2026 e a previsão é atingir USD 310,7 milhões até 2031 a um CAGR de 12,88% no período de 2026 a 2031. Esta perspectiva robusta posiciona o mercado de redes de data centers da Polônia como um nó fundamental para a infraestrutura digital europeia, impulsionado pelos compromissos de nuvem em hiperescala, pela acelerada adoção de IA e pelo financiamento direcionado da UE. O investimento de USD 700 milhões da Microsoft em implantação de hiperescala e IA, previsto para conclusão até junho de 2026, sublinha a confiança que os provedores globais depositam no alinhamento regulatório e na vantagem geográfica do país. A capacidade conectada à rede elétrica subiu para 174 MW em meados de 2024, mas os contratos de compra de energia assinados apontam para 500 MW até 2030, confirmando que as construções de alta densidade estão rapidamente superando a capacidade legada. As empresas que estão migrando para 400/800 GbE, combinadas com o Mecanismo de Recuperação e Resiliência da UE que reserva 21,3% para transformação digital, canalizam a demanda para tecidos ópticos de próxima geração e redes definidas por software. Embora as tarifas de energia permaneçam como um fator limitante, o clima frio da Polônia e as redes de aquecimento urbano ajudam a reduzir os valores de PUE, tornando o mercado de redes de data centers da Polônia competitivo em termos de custo em relação a Frankfurt, Amsterdã e Dublin.
Principais Conclusões do Relatório
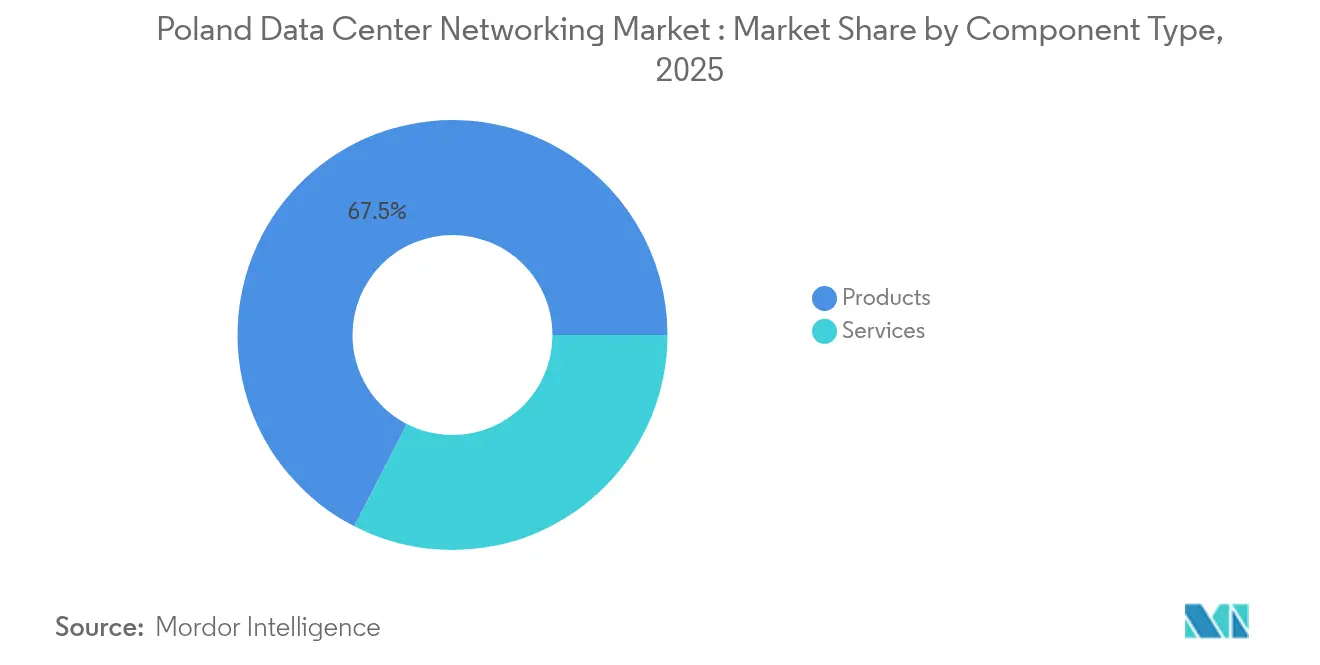
- Por componente, os Produtos lideraram com 67,45% da participação do mercado de redes de data centers da Polônia em 2025; os Serviços estão projetados para registrar o CAGR mais rápido de 15,05% até 2031.
- Por usuário final, TI e Telecomunicações deteve 35,92% do tamanho do mercado de redes de data centers da Polônia em 2025, enquanto Saúde e Ciências da Vida está posicionada para o maior CAGR de 14,01% até 2031.
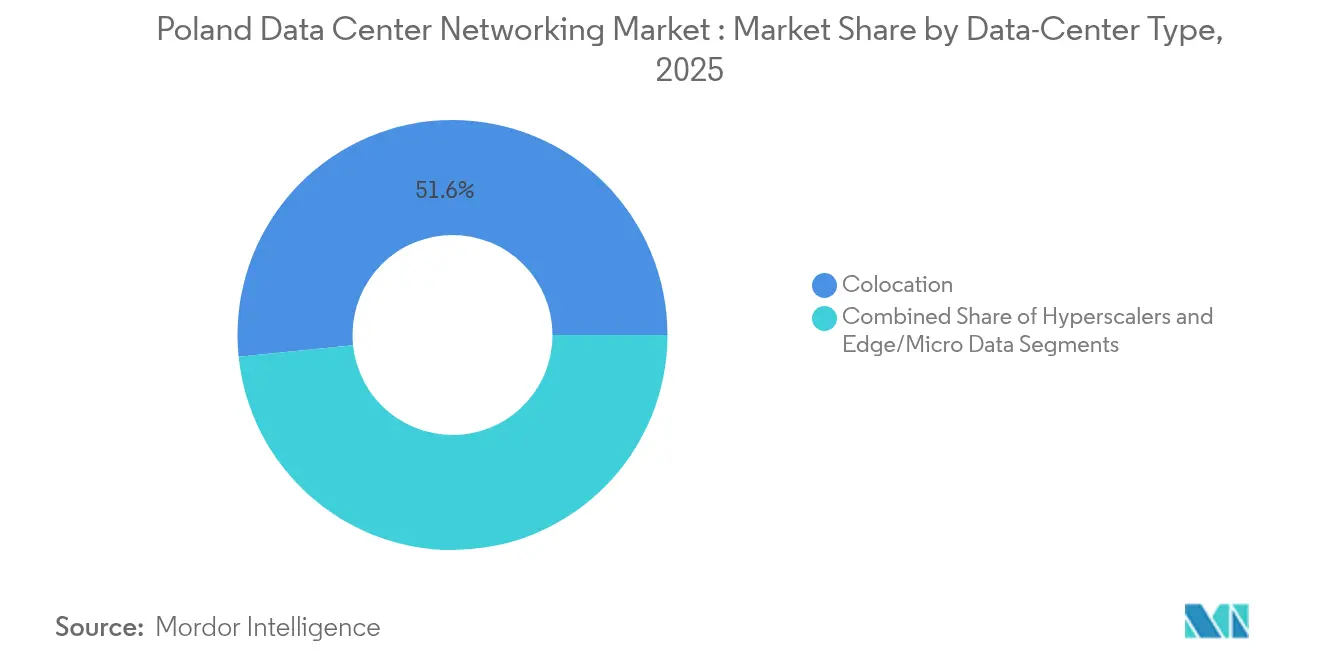
- Por tipo de data center, as instalações de Colocalização comandaram 51,62% de participação no tamanho do mercado de redes de data centers da Polônia em 2025, enquanto os Hiperescaladores e Provedores de Serviços em Nuvem avançam a um CAGR de 16,38% em direção a 2031.
- Por largura de banda, as configurações de 50-100 GbE representaram 35,88% da participação do mercado de redes de data centers da Polônia em 2025; implantações de mais de 100 GbE crescerão a um CAGR de 15,53% à medida que as cargas de trabalho de IA se intensificam.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Redes de Data Centers da Polônia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de hiperescala e nuvem na Polônia | +3.2% | Região metropolitana de Varsóvia, transbordamento para Cracóvia e Poznań | Médio prazo (2-4 anos) |
| Atualizações de 400/800 GbE impulsionadas por IA | +2.8% | Centros nacionais | Curto prazo (≤2 anos) |
| Fundos e incentivos de transição digital da UE | +2.1% | Nacional, com foco nas regiões orientais | Longo prazo (≥4 anos) |
| Demanda de computação de borda 5G para interconexão local | +1.8% | Varsóvia, Cracóvia, Gdańsk, Wrocław | Médio prazo (2-4 anos) |
| Centros de recuperação de desastres de baixa latência Polônia-UE | +1.5% | Distrito financeiro de Varsóvia transfronteiriço | Longo prazo (≥4 anos) |
| Micro-redes renováveis no local | +1.3% | Campi rurais e suburbanos | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de hiperescala e nuvem na Polônia
O investimento de USD 700 milhões da Microsoft sinaliza a mudança das construções de hiperescala para o leste, estabelecendo uma âncora de locação que estimula investimentos auxiliares de provedores locais que buscam nós de interconexão. O mercado de redes de data centers da Polônia se beneficia à medida que os operadores aceleram as ordens de compra de tecidos de spine-leaf, ópticas de alta densidade e suítes de gestão automatizada. A proximidade de Varsóvia aos principais pontos de troca de internet mantém a latência dentro dos rigorosos requisitos de soberania da UE, atraindo cargas de trabalho empresariais que migram dos racks saturados de Frankfurt e Amsterdã. Participantes domésticos como Atman e EdgeConneX ampliam suas instalações para atender ao transbordamento de colocalização criado quando os hiperescaladores pré-arrendam salas inteiras. À medida que as instalações multilocatárias se preenchem, os integradores vendem adicionalmente serviços de rede gerenciados que otimizam o tráfego de entrada e saída e reforçam as posturas de segurança.
Atualizações de 400/800 GbE impulsionadas por IA
Os tamanhos crescentes de clusters de GPU estão sobrecarregando os links de 100 GbE, forçando migrações imediatas para switches ToR de 400 GbE e ópticas DWDM de 800 GbE.[1]PacketLight Communications, "PacketLight Demonstrates 800G Transport Over ER Fiber", packetlight.com A prova de conceito do Muxponder de 1,6 Tbps da PacketLight confirma a viabilidade comercial, enquanto os tecidos Spectrum-X da NVIDIA reduzem os tempos de treinamento ao redirecionar dinamicamente os pontos de congestionamento. Os centros de computação de alto desempenho acadêmicos agora demandam largura de banda leste-oeste rivalizando com os locatários de hiperescala, aumentando os volumes de compra de módulos ópticos coerentes. Os parceiros de canal capitalizam sobre a mudança ao agrupar software de telemetria que identifica microexplosões e automatiza o ajuste de profundidade de fila. Este salto tecnológico posiciona o mercado de redes de data centers da Polônia como um campo de testes atraente para consórcios europeus de IA que buscam capacidade de computação soberana.
Fundos e incentivos de transição digital da UE
O Mecanismo de Recuperação e Resiliência dedica USD 149 bilhões à Polônia, com mais de um quinto destinado a projetos digitais.[2]Administração de Comércio Internacional, "Polônia - Guia Comercial do País", trade.gov Espinhas dorsais de fibra subsidiadas e créditos fiscais para construções verdes reduzem os obstáculos de capital para operadores de data centers, permitindo implantações agressivas em regiões anteriormente consideradas inviáveis. A certeza regulatória melhora após a Lei de Comunicações Eletrônicas harmonizar os estatutos locais com as estruturas da UE, acelerando as aprovações de licenças para dutos e arrendamentos de fibra escura. O investimento público em 4.200 estações base 5G multiplica o tráfego de borda que deve ser encaminhado de volta para centros de dados regionais, estimulando pedidos de switches de agregação compactos e roteadores compatíveis com SR-MPLS. À medida que os fundos são distribuídos ao longo de um horizonte de vários anos, os integradores desfrutam de fluxos de demanda previsíveis que justificam o estoque em armazém de ópticas avançadas.
Demanda de computação de borda 5G para interconexão local
Os reguladores europeus antecipam que 80% das cargas de trabalho serão processadas na borda até 2025, tornando a rede de proximidade um fator decisivo.[3]BEREC Office, "Report on Cloud and Edge Computing Services", berec.europa.eu As instalações de metrô da T-Mobile Polska, conectadas por meio de anéis de fibra de baixa perda, validam a convergência de telecomunicações e data centers necessária para aplicações de AR/VR e V2X sensíveis à latência. Fornecedores como a Cisco implantam projetos de Computação de Borda de Múltiplo Acesso que federam micro-pods sob um único domínio APIC, garantindo aplicação consistente de políticas. A demanda por roteadores compactos 1RU com suporte completo de tabela SR-v6 cresce à medida que os operadores interligam gabinetes em nível de rua a núcleos regionais. O mercado de redes de data centers da Polônia, portanto, captura receita incremental de operadoras móveis que pivotam em direção à desagregação de borda.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de talentos avançados em redes | -2.4% | Nacional, aguda em Varsóvia e Cracóvia | Curto prazo (≤2 anos) |
| Aumento das tarifas de eletricidade e congestionamento da rede elétrica | -1.9% | Corredores industriais, Varsóvia metropolitana | Médio prazo (2-4 anos) |
| Licenciamento demorado de rotas de fibra | -1.2% | Construções inter-regionais e rurais | Longo prazo (≥4 anos) |
| Dependência de importações para ópticas de 800 G | -0.8% | Cadeia de abastecimento nacional | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de talentos avançados em redes
Mais da metade dos operadores europeus não consegue recrutar engenheiros certificados suficientes para implantações de 400 G e 800 G. Embora o número de funcionários nos serviços empresariais da Polônia tenha crescido 3,8% em relação ao ano anterior, apenas 21,2% das funções são automatizadas, destacando lacunas de competências persistentes. Especialistas ucranianos que chegam aliviam a pressão, mas a expertise em SONiC, scripts de SD-WAN e Controladores de Malha baseados em intenção permanece limitada. A inflação salarial ultrapassa 12% entre arquitetos de rede sênior, inflacionando o opex para provedores de serviços gerenciados. Os subsídios de treinamento vinculados aos fundos da UE estão ajudando a capacitar 380.000 profissionais, mas o pipeline fica atrás das implantações imediatas de projetos, moderando o crescimento de curto prazo no mercado de redes de data centers da Polônia.
Aumento das tarifas de eletricidade e congestionamento da rede elétrica
O carvão ainda sustenta uma parcela significativa do mix de geração da Polônia, expondo os operadores de data centers à volatilidade tarifária que corrói as margens máximas. Os reguladores da rede elétrica rejeitam cada vez mais novos pedidos de megawatts à medida que as linhas de distribuição saturam com a geração fotovoltaica injetada, obrigando os desenvolvedores a financiar upgrades de subestações que atrasam o tempo de retorno da receita. Embora instalações solares no local com baterias mitiguem as cobranças de pico, o capex sobe em conjunto, tensionando os modelos de retorno sobre investimento. A meta do governo de 72% de renováveis até 2030 e os blocos nucleares planejados oferecem alívio, mas não reduzirão materialmente as tarifas nos próximos dois ciclos de construção. Consequentemente, alguns hiperescaladores se protegem pré-arrendando sites nos países nórdicos, limitando o crescimento do mercado de redes de data centers da Polônia durante períodos de escassez aguda de energia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Serviços Ganham Espaço em Meio a Atualizações Complexas
O mix de componentes continua a inclinar-se para os Serviços, com previsão de crescimento de 15,05% ao ano até 2031, à medida que as empresas terceirizam o design, a implantação e a gestão do ciclo de vida. Os Serviços já agilizam as operações 24 horas por dia, 7 dias por semana, mas os designs centrados em IA aumentam ainda mais a dependência: as ferramentas de orquestração devem ser ajustadas para reagir a picos leste-oeste não determinísticos, e as políticas de micro-segmentação requerem auditorias de conformidade contínuas. As equipes de Instalação e Integração agora montam transceivers de 800 G, switches resfriados a líquido e cabos de fibra monomodo dentro de gaiolas de energia trifásica, uma complexidade raramente gerenciada totalmente internamente. As receitas de Treinamento e Consultoria são impulsionadas por CIOs de Saúde que correm para conformar com registros eletrônicos de saúde alinhados ao RGPD, enquanto os conselhos de BFSI exigem arquiteturas de confiança zero validadas contra a Lei de Resiliência Operacional Digital da UE. O Suporte e Manutenção se expandem ainda mais porque os SLAs agora estipulam janelas de isolamento de falhas de cinco minutos, um padrão impossível sem análise de telemetria remota. Os Serviços de Rede Gerenciados se destacam: as empresas afetadas pela escassez de talentos pivotam para contratos de NOC como Serviço que incluem painéis preditivos de AIOps e relatórios de conformidade no local.
Os Produtos ainda representam 67,45% da receita de 2025 e permanecem indispensáveis à medida que o tamanho do mercado de redes de data centers da Polônia acompanha as inevitáveis atualizações de silício. Os roteiros de ASIC de switches entregam duplicação de portas a cada dois anos; assim, os blocos de folha comprados em 2023 não conseguem acompanhar os GPUs de 2025 que hospedam modelos de trilhões de parâmetros. As ópticas DWDM de alta capacidade veem uma demanda brisk porque as fibras de backbone da Polônia se aproximam das taxas de utilização. Os roteadores com eficiência energética que reduzem a velocidade dos núcleos não utilizados atraem operadores que enfrentam compromissos de neutralidade de carbono. Mesmo com os Serviços superando, a base em dólares dos Produtos se expande à medida que os hiperescaladores assinam acordos-quadro plurianuais que garantem descontos em volume, mas ampliam os volumes de remessa. Consequentemente, o mercado de redes de data centers da Polônia sustenta um crescimento equilibrado; a rotatividade de hardware financia o envelope de serviços profissionais, enquanto os compromissos de serviços impulsionam ciclos subsequentes de hardware.


Por Usuário Final: Saúde Acelera os Caminhos de Cuidados Digitais
O segmento vertical de Saúde e Ciências da Vida está no caminho de um CAGR de 14,01%, o mais rápido em qualquer setor. Os hospitais poloneses implantam telediagnóstico de alta resolução, análises de genômica e cirurgia assistida por robô que exigem latência determinística e replicação segura de dados em múltiplos sites. Os integradores implementam espinhas dorsais de núcleo redundante de 400 G e sobreposições de VLAN micro-segmentadas para manter os dados dos pacientes dentro das fronteiras nacionais, mas universalmente acessíveis por clínicos autorizados. Os centros de pesquisa que utilizam subsídios do Horizonte Europa da UE interligam clusters de GPU entre Cracóvia e Poznań, necessitando de tecidos WAN com fatiamento de largura de banda e telemetria em tempo real. Graças a esses investimentos, o tamanho do mercado de redes de data centers da Polônia atribuído à Saúde está projetado para superar USD 45,2 milhões até 2031.
TI e Telecomunicações permanece o maior gastador, responsável por 35,92% dos gastos de 2025, à medida que os operadores correm para monetizar o 5G e as implantações de fibra. Os pontos de presença de borda abrigam pares TOR escaláveis que alimentam Funções de Rede Nativas em Nuvem; cada atualização de banda base se traduz em pedidos incrementais de switches e roteadores. O BFSI mantém uma participação forte porque Varsóvia sedia muitas câmaras de compensação da UE cujos mecanismos de negociação algorítmica não podem tolerar flutuações de nanossegundos. O Governo e Defesa investe agressivamente em redes isoladas alinhadas com as regras de tráfego classificado pela OTAN. Enquanto isso, as linhas de Manufatura que instalam sensores de visão computacional integram extensões de tecido de campus de volta aos centros de dados regionais. Coletivamente, essas dinâmicas mantêm o setor de redes de data centers da Polônia diversificado, amortecendo qualquer queda em um único segmento vertical.
Por Tipo de Data Center: Hiperescaladores Reformulam Cadeias de Abastecimento
Os sites de Colocalização controlaram 51,62% da receita de 2025, um testemunho do legado da Polônia como um refúgio de recuperação de desastres para empresas alemãs e escandinavas. Essas instalações agora ampliam as salas de energia para atrair startups de IA que não conseguem justificar construções proprietárias. Em contrapartida, os Hiperescaladores e Provedores de Serviços em Nuvem registram um CAGR de 16,38%, o mais rápido entre todos os tipos. Seus padrões de compra priorizam tecidos de folha-espinha com uplinks de 800 G, acesso BMC de equipamento aberto e ganchos de telemetria para AIOps em toda a frota. O campus da Microsoft perto de Varsóvia sozinho deve absorver milhares de chassis de switches de 51,2 Tbps quando entrar em operação, inflando os atrasos de fornecedores de curto prazo.
Os Data Centers de Borda e Micro, embora partindo de uma base pequena, aproveitam o crescimento do tráfego 5G ao longo dos corredores de portos inteligentes e fábricas inteligentes da Polônia. Essas unidades dependem de servidores ARM de baixo consumo e switches ToR compactos com suporte a PTP para laços de controle industrial. À medida que as topologias descentralizadas proliferam, o mercado de redes de data centers da Polônia se adapta: os fornecedores agrupam pods completos incluindo arneses de cabos pré-fabricados, enquanto as empresas de arrendamento criam novos híbridos de colocalização-borda. Ao longo do horizonte de previsão, os hiperescaladores impulsionam o volume, mas a colocalização mantém a resiliência do portfólio ao integrar tecidos de interconexão cruzada e salas de encontro de nuvem soberana para segmentos verticais regulamentados.
Por Largura de Banda: Mais de 100 GbE Cresce com o Tráfego Leste-Oeste de IA
Os clusters de IA que trabalham em modelos de linguagem de grande escala inundam os caminhos leste-oeste, empurrando os operadores além da dominância de implantação de 35,88% do segmento de 50-100 GbE em direção a links de mais de 100 GbE crescendo a um CAGR de 15,53%. Pares de folhas de 400 GbE alimentam tecidos de espinha de 800 GbE, permitindo topologias sem bloqueio para milhares de GPUs. A economia de custos da fibra favorece ópticas de velocidade mais alta porque o preço por bit cai mesmo quando as tarifas de módulos sobem. O Centro de Competência de Computação de Alto Desempenho da Polônia, que atingiu o 14º lugar mundial em capacidade de servidores, demonstra a demanda upstream por faixas de terabit que ligam a computação a arrays NVMe-oF.
As construções legadas de 10 GbE ou menos se contraem à medida que os contratos de suporte vencem e os OEMs encerram as atualizações de firmware. O segmento de 25-40 GbE permanece transitório: as universidades regionais os combinam com uplinks de 100 GbE para esticar orçamentos até que os subsídios da UE sejam finalizados. O mercado de redes de data centers da Polônia, portanto, entra em um superciclo de substituição que beneficia os fornecedores de transceivers que estão ampliando os módulos 400ZR+ e os fornecedores de cartões de linha que enviam ASICs de 51,2 Tbps. A dependência de importações de componentes ópticos permanece um risco, mas as fábricas locais de cabeamento de fibra compensam parcialmente os atrasos logísticos ao pré-terminar pacotes de fibra de alta contagem no território nacional.
Análise Geográfica
Varsóvia comanda aproximadamente 39,45% da capacidade nacional instalada, totalizando 142 MW online e 109 MW em construções em fase de projeto, devido à sua confluência de instituições financeiras, startups de tecnologia e rotas de peering superiores. A latência sub-1 ms para as exchanges de Frankfurt e Praga posiciona Varsóvia como uma alternativa de baixa latência para cargas de trabalho de negociação que não podem arriscar cortes de fibra trans-alpinos. A disponibilidade de energia permanece mais restrita do que a oferta de terrenos, incentivando os primeiros moventes a garantir alocações de rede elétrica com anos de antecedência. Os incentivos municipais que cobrem isenções de impostos sobre a propriedade e licenças aceleradas ancoram ainda mais o mercado de redes de data centers da Polônia na capital.
Cracóvia, Poznań e Wrocław emergem como centros secundários, cada um aproveitando os ecossistemas universitários que formam graduados em áreas de ciências, tecnologia, engenharia e matemática e sediam parques de inovação regionais. A interconexão de metrô tri-cidade da T-Mobile Polska prova a viabilidade de malhas de data centers federadas onde os orçamentos de latência toleram 3 a 5 viagens de ida e volta. A atualização do backbone PIONIER de Poznań, cofinanciada por fundos de pesquisa da UE, injeta 500 roteadores de próxima geração em 21 anéis de cidades, ampliando o alcance empresarial de troca de internet e estimulando o preenchimento de colocalização. A histórica infraestrutura de carvão de Cracóvia, reconvertida em micro-redes renováveis, seduz locatários orientados por critérios ESG que buscam contratos de compra de energia verde para compensar o mix de energia fóssil de Varsóvia.
O leste da Polônia, historicamente pouco atendido, ganha tração à medida que os subsídios de transição digital da UE visam construções de banda larga gigabit ao longo do corredor Lublin-Rzeszów, preparando o terreno para nós de borda que servem links de baixa latência transfronteiriços para a Ucrânia. As autoridades locais agrupam concessões de terrenos com conexões de aquecimento urbano para reutilização de calor residual, reduzindo o PUE e alinhando-se com as regras de taxonomia da UE. À medida que essas regiões emergem, o mercado de redes de data centers da Polônia se beneficia de uma demanda diversificada, reduzindo a dependência de Varsóvia e abrindo novos canais de revendedores para equipamentos de comutação de médio porte.
Panorama regulatório
O ambiente de redes para data centers na Polônia é moldado por regras de telecomunicações, cibersegurança e conexão energética que afetam a construção de fibra óptica, as escolhas de interconexão e o design de redes resilientes. A Lei das Comunicações Eletrônicas, promulgada em novembro de 2024, alinhou a regulamentação nacional de telecomunicações com os marcos da UE, apoiando processos mais padronizados para dutos, locação de fibra escura e interconexão de operadoras que sustentam a conectividade dos data centers. A governança de cibersegurança é dividida entre autoridades setoriais, com o Escritório de Comunicações Eletrônicas (UKE) supervisionando questões relacionadas a telecomunicações e a Autoridade Polonesa de Supervisão Financeira (KNF) influenciando os requisitos para redes regulamentadas de BFSI, enquanto o Ministério de Assuntos Digitais apoia a capacidade nacional de resposta a incidentes por meio do CSIRT Cyfra.
Licenciamento e acesso à energia continuam sendo variáveis regulatórias fundamentais para projetos de data centers que impulsionam upgrades de comutação, roteamento e óptica. Investimentos em data centers também podem desencadear análises de investimento estrangeiro direto relacionadas à segurança nacional e controle de fusões, afetando estruturas de propriedade e transações de capacidade em grande escala. No lado energético, sinais regulatórios em 2024 sobre condições de conexão à rede, incluindo orientações atribuídas à liderança do Escritório Regulador de Energia (URE), reforçaram a expectativa de que recusas de conexão sejam justificadas com base em critérios objetivos, mantendo a transparência do acesso à rede como fator central no planejamento de projetos para implantações de rede de alta densidade.
Análise da cadeia de valor
A cadeia de valor para redes de data centers na Polônia abrange fornecedores globais de hardware e óptica OEM, distribuidores poloneses e multinacionais, integradores de sistemas locais e operadores de data centers (colocation, hyperscale e edge de telecomunicações) que adquirem e operam infraestruturas de rede. Os principais switches, roteadores, dispositivos de segurança e plataformas SDN são, em grande parte, provenientes de fornecedores globais, enquanto integradores poloneses e provedores de serviços gerenciados lidam com design, instalação, automação e operações de ciclo de vida alinhadas aos requisitos de conformidade e SLA empresariais. A coordenação do setor também se tornou mais estruturada, com a Associação Polonesa de Data Centers (PLDCA), fundada em maio de 2023, representando mais de 45 empresas em aquisição de terrenos, engenharia de projeto, contratação geral e gestão de instalações.
A execução depende cada vez mais da capacidade local para reduzir prazos de entrega e riscos em implantações multissite. Materiais da PLDCA indicam que 57% da cadeia de valor doméstica de data centers é composta por entidades locais ou empresas com instalações de produção na Polônia, apoiando a resiliência para cabeamento, integração e componentes de camada de instalação adjacentes às redes. A atividade está distribuída entre Varsóvia, Wroclaw, Poznan, Gdansk, Cracóvia e Rzeszow, permitindo o posicionamento regional de equipes de integração e peças de reposição para óptica de alta velocidade, switches de fabric e construções de agregação edge, embora ópticas avançadas de 400/800 GbE e alguns componentes especializados permaneçam dependentes de importação.
Cenário Competitivo
Os OEMs globais dominam os embarques de switches e roteadores principais; a Cisco mantém a liderança devido à mais ampla gama de produtos e aos relacionamentos estabelecidos ao longo de duas décadas. A Arista avança nos tecidos de IA comercializando cartões de linha prontos para 800 G agrupados com software EOS com consciência de latência. A Juniper aproveita suas credenciais de automação, embora sua fusão planejada de USD 14 bilhões com a HPE enfrente escrutínio antitruste dos EUA que, se aprovado, poderia criar um poderoso desafiante combinando Fotônica de Silício com pilhas de computação unificadas. Tal consolidação leva os parceiros de canal poloneses a reavaliar a diversificação de fornecedores, buscando evitar a dependência de um único fornecedor para licitações de nuvem soberana.
Os integradores locais, incluindo Asseco Data Systems e Comarch, capitalizam sobre o conhecimento da lei de aquisições polonesa e as necessidades de suporte multilíngue. Eles combinam hardware de fabricação estrangeira com serviços gerenciados de SOC adaptados ao RGPD da UE e aos próximos mandatos NIS2, ganhando contratos em hospitais provinciais e concessionárias. Especialistas ópticos de nicho como a Salumanus fornecem ópticas CWDM/DWDM adaptadas para trajetos de fibra do metrô de Varsóvia, agregando valor por meio de RMA rápido e planejamento de comprimentos de onda localizados.
A sustentabilidade orienta as mensagens competitivas: os fornecedores agora publicam emissões de Escopo 3 e oferecem calculadoras de carbono do ciclo de vida para diferenciar propostas. Switches prontos para resfriamento líquido e cartões SmartNIC de descarga prometem 20% de economia de energia, alinhando-se com os compromissos RE100 dos locatários. Enquanto isso, as conexões de acesso à nuvem proliferam: o Equinix Fabric e o Megaport estendem a interconexão virtual à região de Varsóvia do Microsoft Azure, intensificando a concorrência entre instalações neutras de operadoras. No geral, o mercado de redes de data centers da Polônia recompensa os participantes que oferecem arquiteturas abertas, profundidade de automação e roteiros de energia verde credíveis.
Líderes do Setor de Redes de Data Centers da Polônia
Cisco Systems
Juniper Networks
Huawei Technologies
Arista Networks
Dell Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma área de oportunidade primária situa-se na intersecção entre acesso à rede elétrica, sustentabilidade e redes de IA de alta densidade, onde a aquisição de energia e a certeza de conexão determinam cada vez mais o ritmo dos upgrades de infraestrutura. A aquisição de energia renovável de longo prazo pela Cisco na Polônia, por meio de um PPA virtual com a R.Power, anunciado em 2026 e posteriormente finalizado, ilustra como fornecedores e grandes operadores estão contornando a volatilidade dos preços de eletricidade e as restrições de carbono. Isso está gerando demanda por redes com consciência energética, telemetria e gestão automatizada de capacidade. O posicionamento da Polônia como hub da Europa Central e Oriental, apoiado por custos operacionais mais baixos, vantagens de clima frio e conectividade de fibra, mantém a demanda focada em interconexão escalável, comutação 400/800 GbE e transporte óptico para conectar Varsóvia com metrópoles secundárias.
Ações políticas em 2026 também criam vias de oportunidade identificáveis para fornecedores e integradores de redes que apoiam a conformidade dos clientes ao mesmo tempo em que modernizam a infraestrutura. A adoção da Resolução nº 130 pelo Conselho de Ministros em junho de 2026, estabelecendo a primeira Estratégia Nacional de Digitalização, vincula a infraestrutura digital à segurança nacional e ao desenvolvimento econômico, reforçando a demanda por arquiteturas prontas para soberania (segmentação, criptografia e monitoramento operacional robusto). Além disso, a emenda à Lei de Energia de março de 2026 (Diário Oficial item 516), voltada a gargalos de conexão à rede ao tratar de projetos sem avanço, apoia uma alocação de capacidade mais clara para desenvolvimentos viáveis, o que pode se traduzir em pipelines de construção mais financiáveis para novos salões e expansões metropolitanas que exigem novos pedidos de comutação, roteamento e interconexão óptica.
Desenvolvimentos recentes do setor
- Julho de 2026: a Cisco Systems finalizou um Contrato Virtual de Compra de Energia (vPPA) de 15 anos com a desenvolvedora de renováveis R.Power para fornecer energia às suas operações na Polônia, vinculado a quatro novos projetos solares totalizando 470 GWh. O lançamento amplia o abastecimento de energia renovável para as operações de data centers na Polônia.
- Maio de 2026: a Cisco Systems assinou um Contrato Virtual de Compra de Energia (vPPA) de 15 anos com a desenvolvedora polonesa de renováveis R.Power para adquirir energia para suas operações na Polônia. O acordo consolida o fornecimento de energia renovável de longo prazo e sinaliza o compromisso ambiental para a presença regional de data centers.
- Fevereiro de 2026: a Cisco Systems anunciou planos de construir um data center de 4MW e um laboratório de P&D em Cracóvia, com investimento de 200 milhões de PLN, a ser concluído até meados de 2026. O projeto reforça a posição da Polônia como hub tecnológico regional e amplia as capacidades de redes de IA e data centers.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange os gastos na Polônia com produtos de rede e serviços relacionados, usados dentro dos data centers para conectar servidores, armazenamento e redes externas, cobrindo tanto novas construções quanto upgrades em sites em operação.
Exclusões de escopo: exclui redes empresariais de campus de uso geral que não são implantadas em ambiente de data center, mesmo que vendidas pelos mesmos fornecedores.
Visão geral da segmentação
- Por Componente
- Produtos
- Switches Ethernet
- Roteadores
- Rede de Área de Armazenamento (SAN)
- Controladores de Entrega de Aplicações (ADC)
- Dispositivos de Segurança de Rede
- Controladores de Rede Definida por Software (SDN)
- Interconexões Ópticas
- Serviços
- Instalação e Integração
- Treinamento e Consultoria
- Suporte e Manutenção
- Serviços de Rede Gerenciados
- Produtos
- Por Usuário Final
- TI e Telecomunicações
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Governo e Defesa
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura e Industrial
- Outros Usuários Finais
- Por Tipo de Data Center
- Colocalização
- Hiperescaladores/Provedores de Serviços em Nuvem
- Data Centers de Borda/Micro
- Por Largura de Banda
- Menor ou igual a 10 GbE
- 25-40 GbE
- 50-100 GbE
- Maior que 100 GbE
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de um contexto de demanda para data centers e conectividade na Polônia, de modo que as entradas do modelo tenham uma referência do mundo real. Baseamo-nos em fontes públicas e oficiais, como o Instituto de Estatística da Polônia (GUS) para indicadores de TIC e negócios, o Eurostat para séries temporais da economia digital, o Índice de Economia e Sociedade Digital da UE (DESI) para sinais de adoção, e publicações da UKE (reguladora de telecomunicações da Polônia) para dados de banda larga e infraestrutura de rede.
Para converter esses sinais em demanda de redes, revisamos padrões e referências técnicas (incluindo materiais do IEEE e IETF) para manter premissas realistas de largura de banda e velocidade de portas. Também utilizamos registros corporativos, apresentações a investidores e imprensa de renome para captar o cronograma de projetos e os ciclos de atualização. Quando útil, assinaturas pagas para dados financeiros de empresas, inteligência de patentes e rastreamento de comércio a nível de embarque foram usadas para verificar a presença de fornecedores e os padrões de fluxo de equipamentos. As fontes listadas aqui são ilustrativas e não exaustivas, já que muitas outras referências foram utilizadas para coleta de dados, esclarecimento e verificação cruzada.
Entrevistas e pesquisas primárias
Utilizamos entrevistas com especialistas e pesquisas com operadores de data centers, distribuidores de equipamentos de rede, integradores, especialistas em infraestrutura de nuvem e líderes de tecnologia corporativa na Polônia. As respostas ajudam a validar capacidade, atualizações de largura de banda, precificação, prazos de aquisição e demanda por serviços, ao mesmo tempo em que preenchem lacunas nas divulgações públicas. Respostas conflitantes são reverificadas antes que as premissas e os resultados finais sejam aceitos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 50% | Líderes funcionais/de unidade: 30% |
| Players menores: 20% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma abordagem top-down que traduz a atividade de data centers na Polônia em demanda de redes, reconstruindo o conjunto endereçável de equipamentos e serviços vinculado a expansões de data centers e upgrades em operação. O modelo foi então corroborado usando aproximações bottom-up seletivas, como divulgações de receita de fornecedores atribuíveis à Polônia, verificações de canal sobre divisões típicas de lista de materiais e cálculos amostrados de ASP por volume para famílias-chave de dispositivos.
As entradas foram escolhidas porque podem ser verificadas e reverificadas ao longo do tempo. Na prática, itens como novas adições de capacidade de data centers e ciclos de upgrade, o mix entre colocation e construções hyperscale, necessidades típicas de arquitetura de rede (incluindo densidade leaf-spine), requisitos de largura de banda por carga de trabalho e a mudança nas velocidades de porta foram usados como direcionadores práticos. Quando surgiram lacunas, faixas foram construídas a partir de feedback de entrevistas e depois estreitadas após verificação cruzada com fluxos comerciais e anúncios de projetos publicamente visíveis.
As previsões foram produzidas usando análise de cenários, em que pipelines de construção, cadência de atualização e premissas de migração de velocidade são variados, e então o caso mais provável é selecionado com base no que os respondentes primários consideram realista para a Polônia nos próximos anos. As linhas de tendência foram mantidas estáveis, a menos que houvesse um gatilho claro, como uma mudança brusca na atividade de comissionamento de data centers ou uma alteração significativa na preferência do comprador por serviços de rede gerenciados.
Validação de dados e ciclo de atualização
Os resultados foram testados por meio de múltiplas verificações, de modo que os números finais não dependam de um único conjunto de dados. Comparamos os resultados com sinais independentes, como o cronograma de construção de data centers, padrões observados de comércio de equipamentos e verificações de realidade baseadas em entrevistas sobre o gasto típico por tamanho de site. Quaisquer variações inusuais foram revisadas antes da aprovação final.
Uma segunda revisão por analista é realizada para as premissas-chave, e novos contatos são acionados quando surgem variações por produto ou grupo de usuários finais. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas caso um evento material altere as perspectivas. Antes da entrega, uma revisão final é feita para garantir que as informações públicas mais recentes estejam refletidas nas estimativas.
Comparação do tamanho do mercado de redes para data centers na Polônia da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados podem parecer bastante distantes entre si, mesmo quando usam títulos com sonoridade semelhante, pois o escopo e o conjunto de demanda subjacentes podem ser configurados de forma diferente. Nesse espaço, as maiores causas geralmente são se os serviços de rede em nuvem estão combinados com as redes de data center, se as receitas de serviços de colocation são contadas como parte das redes, e como cada fonte lida com o cronograma de projetos plurianuais.
Anúncios observados de construção de data centers, sinais de conectividade e largura de banda, e validação por entrevistas sobre migração de velocidade são as verificações que mantêm a Mordor Intelligence alinhada aos produtos dentro do data center mais os serviços de rede. Essa abordagem evita incluir assinaturas mais amplas de redes em nuvem ou receitas de aluguel de colocation que estão fora deste mercado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 150,23 milhões de USD (2025) | |
| Consultoria Global A | 721,40 milhões de USD (2024) | Este número acompanha os serviços de rede em nuvem em todos os setores, portanto, o gasto recorrente com serviços em nuvem (aplicação de segurança, WAN em nuvem gerenciada, otimização de tráfego) é incluído além dos equipamentos de rede de data center e serviços em nível de site na Polônia. |
| Pesquisa Setorial B | 463,36 milhões de USD (2025) | Esta estimativa refere-se às receitas do mercado de colocation, que refletem principalmente serviços de espaço locado e energia. Isso pode inflar a rede ao capturar taxas de serviços de instalação que não são gastos dedicados a produtos ou serviços de rede. |
A comparação mostra que a diferença é, principalmente, uma questão de limite de escopo, e não apenas um estilo de cálculo diferente. Ao manter o mercado vinculado a produtos de rede de data center e serviços associados, e depois validar com atividade de construção e comportamento de atualização relatado pelos compradores, o modelo permanece mais fácil de replicar e interpretar ano após ano.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de redes de data centers da Polônia?
O mercado de redes de data centers da Polônia é avaliado em USD 169,6 milhões em 2026 e está projetado para atingir USD 310,7 milhões até 2031.
Quais fatores contribuem mais para o crescimento do mercado?
Os investimentos em nuvem de hiperescala, as atualizações de 400/800 GbE impulsionadas por IA e o financiamento de transição digital da UE juntos adicionam mais de 8% ao CAGR previsto.
Qual segmento de componentes está se expandindo mais rapidamente?
Os Serviços estão crescendo a um CAGR de 15,05% até 2031, à medida que as empresas terceirizam instalação, integração e operações de rede gerenciadas.
Qual categoria de largura de banda apresenta a maior taxa de crescimento?
Os links de 100 GbE crescerão a um CAGR de 15,53%, impulsionados por cargas de trabalho de IA que sobrecarregam as implantações legadas de 50-100 GbE.
Qual segmento vertical de usuário final é o mais dinâmico?
Saúde e Ciências da Vida lidera com um CAGR de 14,01%, graças à telemedicina, genômica e diagnósticos assistidos por IA que necessitam de redes de baixa latência.
Por que Varsóvia é o principal centro de data centers na Polônia?
Varsóvia abriga 142 MW de capacidade operacional, desfruta de latência sub-1 ms para as principais exchanges da UE e atrai grandes provedores de nuvem, incluindo o investimento de USD 700 milhões da Microsoft.
Página atualizada pela última vez em:
- Mercado de Energia para Data Centers Sistemas de energia em todo o mundo, divididos por componente, tier e tamanho de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Refrigeração de Data Centers Refrigeração em todo o mundo, dividida por tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Data Centers Hyperscale na Polônia Sites hyperscale na Polônia, divididos por tipo de instalação, componente e nível (tier).
- Mercado de Energia para Data Centers da Polônia Sistemas de energia na Polónia, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Aceleradores para Data Center Aceleradores em todas as regiões, divididos por tipo de processador, aplicação e modelo de implantação.
- Mercado Global de Segurança Física para Data Centers Segurança física em todo o mundo, dividida por tipo de solução e tipo de serviço.
- Mercado de Energia para Data Centers na Indonésia Sistemas de energia na Indonésia, divididos por componente, tipo de instalação e dimensão da instalação.
- Mercado de Racks de Data Center da Polónia Demanda de racks na Polónia, abrangendo tamanho de rack, tipo de rack e camada.
- Mercado de Processadores para Data Centers da Indonésia Processadores na Indonésia, divididos por tipo de processador, aplicação e arquitetura.
- Mercado de GPUs para Data Center na América do Norte GPUs na América do Norte, divididas por tipo de implantação, tipo de GPU e interconexão.



