
Tamanho e Participação do Mercado de Software de Gestão de Dados no Ponto de Atendimento
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
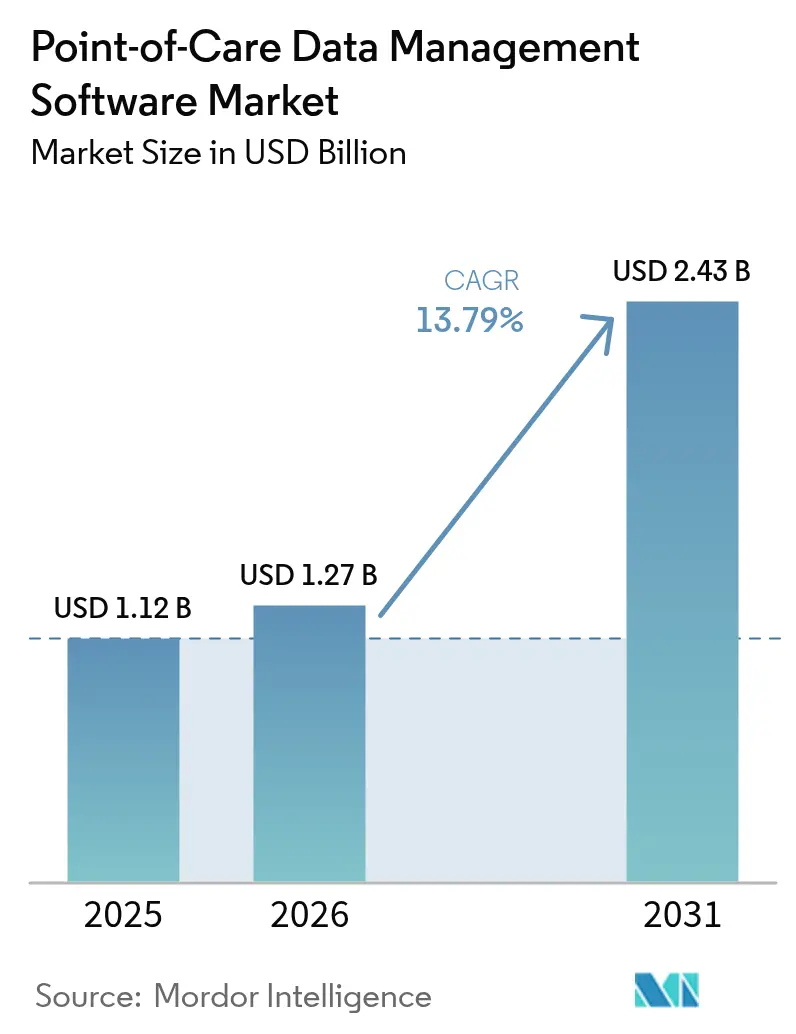
| Tamanho do Mercado (2026) | 1.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.43 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 13.79 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Gestão de Dados no Ponto de Atendimento por Mordor Intelligence
O tamanho do mercado de software de gestão de dados no ponto de atendimento deve crescer de USD 1,12 bilhão em 2025 para USD 1,27 bilhão em 2026 e tem previsão de atingir USD 2,43 bilhões até 2031 a um CAGR de 13,79% no período de 2026 a 2031. Essa expansão acelerada decorre da reorientação dos sistemas de saúde para diagnósticos em tempo real, maior financiamento governamental para conectividade flexível e uma crescente preferência por reembolso baseado em resultados. A migração para a nuvem, a análise de dados orientada por IA e o middleware que conecta centenas de tipos de dispositivos tornaram-se critérios centrais de compra. Fornecedores capazes de combinar software, serviços e salvaguardas de cibersegurança estão posicionados para capturar participação de mercado à medida que os hospitais padronizam fluxos de trabalho de dados e os programas de assistência domiciliar se expandem. A consolidação entre grandes incumbentes coexiste com inovadores de nicho, criando um panorama de concentração moderada propício para atividade negocial constante.[1]Institutos Nacionais de Saúde, "Rede de Pesquisa em Tecnologias de Ponto de Atendimento," nih.gov
Principais Conclusões do Relatório
- Por modo de implantação, as soluções on-premise detinham 51,62% da participação do mercado de software de gestão de dados no ponto de atendimento em 2025, enquanto as plataformas em nuvem têm projeção de registrar o mais rápido CAGR de 15,88% até 2031.
- Por usuário final, hospitais e unidades de terapia intensiva lideraram com 46,15% de participação na receita em 2025, enquanto a assistência domiciliar registra o maior CAGR de 14,71% até 2031.
- Por aplicação, o monitoramento de glicose representou 31,17% do tamanho do mercado de software de gestão de dados no ponto de atendimento em 2025; os dispositivos para testes de doenças infecciosas estão acelerando a um CAGR de 15,46% no mesmo horizonte.
- Por componente, o middleware capturou 39,61% de participação em 2025, porém os serviços têm projeção de expansão a um CAGR de 16,07% à medida que os compradores buscam suporte completo.
- Por geografia, a América do Norte manteve-se dominante com 38,21% de participação em 2025, mas a Ásia-Pacífico tem previsão de crescimento mais rápido com CAGR de 16,52% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inovação em Soluções de Conectividade Flexível e de Interface | +2.30% | Global, com adoção antecipada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão dos Orçamentos de Infraestrutura de Saúde | +2.10% | Núcleo da Ásia-Pacífico, com extensão ao Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Iniciativas de Financiamento Governamental para Testes de POC | +1.80% | América do Norte e Europa, em ascensão na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Mudança dos Pagadores para Reembolso Baseado em Resultados | +1.60% | América do Norte e Europa como mercados primários, Ásia-Pacífico limitada | Médio prazo (2-4 anos) |
| Módulos de Análise de Dados Orientados por IA para Gestão de Antimicrobianos | +1.40% | Global, com liderança regulatória na América do Norte | Médio prazo (2-4 anos) |
| Crescentes Requisitos de Conformidade em Cibersegurança | +1.20% | Global, com requisitos rigorosos na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Inovação em Soluções de Conectividade Flexível e de Interface
Os sistemas de saúde estão exigindo middleware interoperável que conecte mais de 200 dispositivos distintos de ponto de atendimento por meio de APIs FHIR R4 padronizadas, uma capacidade impulsionada pela Regra de Interoperabilidade e Acesso ao Paciente dos Centros de Serviços Medicare e Medicaid.[2]Centros de Serviços Medicare e Medicaid, "Regra Final de Interoperabilidade e Acesso ao Paciente," cms.gov Os fornecedores agora tratam a conectividade como infraestrutura central, e não como código adicional, a fim de evitar silos de dados e acelerar a tomada de decisões clínicas. A chegada do 5G e dos nós de computação de borda reduz a latência para implantações nativas em nuvem, permitindo que operadores multissede harmonizem fluxos de trabalho em instalações dispersas. O Programa de Pré-Certificação de Software de Saúde Digital da Administração de Alimentos e Medicamentos eleva ainda mais a conectividade ao incorporá-la na revisão regulatória, criando um incentivo para o monitoramento contínuo de desempenho. Como resultado, os compradores priorizam a profundidade do middleware e os roteiros de interface preparados para o futuro ao adjudicar contratos.
Expansão dos Orçamentos de Infraestrutura de Saúde
Os governos gastaram USD 200 bilhões em projetos de infraestrutura de saúde em 2024, reservando fundos consideráveis para plataformas digitais que incluem software de gestão de dados no ponto de atendimento.[4]Organização Mundial da Saúde, "Repositório de Dados do Observatório Global de Saúde," who.int Programas como a Missão Nacional de Saúde Digital da Índia e a China Saudável 2030 canalizam orçamento para a modernização de tecnologia da informação, abrindo portas para fornecedores capazes de atender às regras de localização de dados específicas de cada país. As parcerias público-privadas frequentemente incluem cláusulas de software em licitações de construção, convertendo efetivamente tecnologia opcional em equipamento obrigatório. À medida que novos hospitais e centros de diagnóstico entram em operação, eles especificam conjuntos de análise de dados que alimentam painéis de assistência baseada em valor, garantindo que a aquisição de software se alinhe com os cronogramas de obras civis. Esse aumento dos gastos amplia a base endereçável em economias de renda média e suaviza a visibilidade de receita para os fornecedores por meio de contratos de manutenção de longo prazo.
Iniciativas de Financiamento Governamental para Testes de POC
Órgãos federais como os Institutos Nacionais de Saúde e a BARDA injetaram USD 3,2 bilhões em programas de diagnóstico rápido, com cada concessão exigindo compatibilidade de gestão de dados desde o primeiro dia. Apenas o portfólio RADx apoiou 19 plataformas em 2024, todas elas com exigência de captura de dados em tempo real para dossiês regulatórios e integração ao fluxo de trabalho clínico. As chamadas de financiamento recompensam explicitamente a análise de dados aprimorada por IA que reduz os prazos de diagnóstico, orientando os roteiros de software em direção a perspectivas preditivas. Doadores internacionais, incluindo o Fundo Global, agora incorporam critérios de saúde digital em suas concessões, de modo que os fornecedores alinhados aos modelos de concessão obtêm status de pioneiros em mercados de menor renda. As vias de revisão simplificadas para protótipos financiados pelo governo também reduzem o tempo de entrada no mercado, ampliando os ganhos do CAGR na janela de previsão.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Implantação e Integração | -2.80% | Global, com impacto agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Ameaças à Privacidade de Dados e à Cibersegurança | -1.90% | Global, com complexidade regulatória na Europa e América do Norte | Médio prazo (2-4 anos) |
| Ecossistema Fragmentado de Firmware de Dispositivos Legados | -1.50% | Global, com concentração em mercados de saúde estabelecidos | Médio prazo (2-4 anos) |
| Escassez de Pessoal de TI Qualificado em Instalações Rurais | -1.30% | Áreas rurais da América do Norte e Europa, em ascensão na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implantação e Integração
As implantações abrangentes custam entre USD 500.000 e USD 2 milhões por instalação, um obstáculo que retarda a adoção em hospitais menores ou rurais, onde 40% dos postos de TI estão vagos. A heterogeneidade dos sistemas legados infla a codificação de interfaces e a reformulação de fluxos de trabalho, frequentemente estendendo os prazos além dos ciclos orçamentários. O custo total de propriedade aumenta quando manutenção anual, treinamento de pessoal e assinaturas de atualização entram no cálculo. Para instalações com baixo volume de pacientes, os modelos de retorno sobre investimento permanecem fracos, levando-as a buscar financiamento por subvenções ou opções de SaaS com faturamento faseado. Fornecedores capazes de oferecer pacotes modulares e hospedados na nuvem a preços de entrada mais baixos podem liberar demanda reprimida e contrabalançar esse obstáculo ao CAGR.
Ameaças à Privacidade de Dados e à Cibersegurança
Os ataques cibernéticos ao setor de saúde aumentaram 93% em 2024, custando em média USD 4,88 milhões por violação, valor que inclui multas da HIPAA e restituição legal. Os sistemas de ponto de atendimento multiplicam os pontos de contato de rede, criando uma superfície de ataque mais ampla que frequentemente excede a capacidade de monitoramento interno. Estruturas de conformidade como a ISO 27001 e as regras de segurança atualizadas da HIPAA exigem varredura contínua de vulnerabilidades, criptografia e registro de auditoria, acrescentando despesas recorrentes e prolongando os ciclos de aquisição. Os prestadores de serviços correm risco de danos à reputação e penalidades dos pagadores quando as violações comprometem contratos baseados em resultados, de modo que avaliam os fornecedores quanto a posturas de segurança maduras e planos de resposta a incidentes, fatores que podem prolongar as decisões de compra.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise por Segmento
Por Modo de Implantação:
A Migração para a Nuvem Avança em Meio às Bases LegadasAs implantações on-premise ainda dominavam com 51,62% da receita em 2025, demonstrando a influência histórica dos servidores internos para custódia direta de dados. No entanto, as soluções em nuvem estão avançando a um CAGR de 15,88%, impulsionadas por robustos benefícios de recuperação de desastres, aplicação automática de patches e armazenamento elástico. A abordagem híbrida funciona como uma ponte de transição: muitos sistemas mantêm módulos sensíveis à latência internamente, enquanto enviam análises de dados para nuvens em conformidade com a HIPAA. As redes multissede valorizam painéis centrados na nuvem que sincronizam métricas de desempenho entre campi, reduzindo a infraestrutura duplicada. A orientação recente da Administração de Alimentos e Medicamentos, que equipara configurações de nuvem validadas a instalações locais, alivia ainda mais as preocupações dos diretores de informação, impulsionando os pedidos de compra em direção a modelos de SaaS. As economias resultantes do adiamento da renovação de hardware frequentemente financiam atualizações de cibersegurança, acelerando a curva de migração.
Os fornecedores de nuvem exibem credenciais FedRAMP e HITRUST para conquistar contas federais e acadêmicas, reduzindo a vantagem inicial dos incumbentes legados on-premise. O aumento das ameaças de ransomware também torna os backups externos imperativos, uma funcionalidade padrão em muitos contratos de nuvem. Por outro lado, os institutos de pesquisa que lidam com dados genômicos ainda recorrem a clusters locais para maximizar o desempenho computacional. Mesmo nesses casos, as cargas de trabalho em contêineres permitem capacidade adicional na nuvem durante picos de demanda, evidenciando um futuro em que arquiteturas híbridas com fronteiras cada vez mais tênues serão dominantes. Com o tempo, a precificação baseada em serviços desloca o foco dos fornecedores de licenças perpétuas para roteiros orientados à retenção, ricos em módulos de IA e marketplaces de API que monetizam a participação no ecossistema.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Usuário Final:
A Assistência Domiciliar Reformula Rapidamente os Padrões de DemandaOs hospitais e unidades de terapia intensiva mantiveram a maior participação, de 46,15%, em 2025, apoiados pelas metas de rendimento dos departamentos de emergência e pelos mandatos de prazo de resposta laboratorial. No entanto, os programas de assistência domiciliar estão registrando um CAGR de 14,71%, impulsionados pela expansão do programa Hospital em Casa do Medicare e pela dinâmica do envelhecimento populacional. Analisadores portáteis e kits de telemedicina alimentam a necessidade de painéis leves e baseados em navegador, acessíveis pelos profissionais de saúde nas residências dos pacientes. Os centros de diagnóstico integram regras de verificação automática para lidar com o crescente volume de amostras, enquanto as clínicas recorrem a dados de ponto de atendimento para encurtar os ciclos de consulta nos planos de pagamento por capitação.
Os operadores de assistência domiciliar lidam com a qualidade variável da banda larga, impulsionando o interesse em arquitetura de armazenamento e encaminhamento que sincroniza quando a conectividade é restabelecida. Os hospitais continuam a investir em middleware de âmbito empresarial que sinaliza desvios no controle de qualidade e consolida dados de inventário de reagentes, melhorando a eficiência da cadeia de suprimentos. As clínicas ambulatoriais adotam modelos de serviços compartilhados, licenciando análises de dados centralizadas, mas mantendo autonomia sobre os conjuntos de dispositivos locais. A crescente categoria "outros", abrangendo instalações de cuidados de longa duração e saúde ocupacional, cria oportunidades para interfaces modulares adaptadas a fluxos de trabalho não hospitalares, ampliando a receita endereçável.
Por Aplicação:
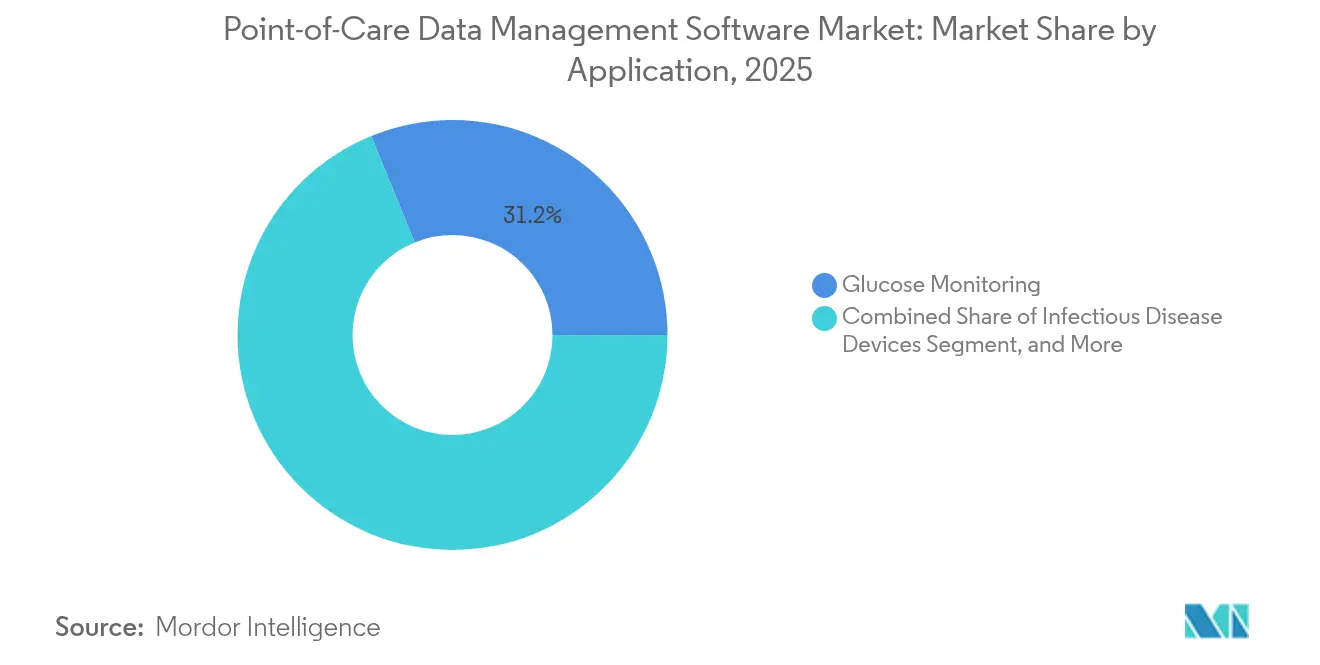
Os Testes de Doenças Infecciosas Avançam Impulsionados pelos Mandatos de Gestão de AntimicrobianosO monitoramento de glicose detinha 31,17% de participação em 2025, impulsionado por sensores de glicose contínua e programas de saúde populacional voltados ao diabetes. No entanto, os dispositivos para doenças infecciosas estão escalando com maior rapidez, a um CAGR de 15,46%, à medida que a gestão de resistência antimicrobiana avança da política para a prática. Os laboratórios agora dependem de software que insere automaticamente dados de suscetibilidade nos formulários hospitalares, permitindo alertas de prescrição em tempo real. O monitoramento de coagulação ocupa um nicho estável em clínicas de cardiologia e anticoagulação, enquanto a urinálise permanece um item de alto volume para triagem de rotina.
Os painéis cardiometabólicos se beneficiam de contratos de bem-estar corporativo que reembolsam com base em metas de biomarcadores, exigindo scorecards quase instantâneos. Os marcadores tumorais, embora menores em participação, são impulsionados pelo financiamento de medicina de precisão que exige captura de dados longitudinal vinculada a regimes de tratamento. Os ensaios respiratórios e moleculares emergentes enquadram-se na categoria "outros", cada um trazendo sinalizadores de controle de qualidade únicos e pré-requisitos de registro regulatório. Fornecedores capazes de pré-configurar modelos de relatório específicos por aplicação reduzem o atrito de adoção e se diferenciam na pontuação de solicitações de proposta.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Componente:
O Aumento dos Serviços Sinaliza a Maturação do MercadoO middleware liderou com 39,61% de participação em 2025, ressaltando seu papel como camada sináptica que conecta analisadores díspares a prontuários eletrônicos de saúde. No entanto, o item de serviços está avançando a um CAGR de 16,07%, refletindo o desejo dos compradores por mapeamento de fluxos de trabalho prático, treinamento e suporte 24 horas por dia, 7 dias por semana. As plataformas de software agora competem com suporte a decisões incorporado por IA, explicações de resultados em linguagem natural e interface com prioridade para dispositivos móveis.
Os hospitais que terceirizam a integração obtêm orçamentos previsíveis, mas esperam otimização contínua de indicadores-chave de desempenho, empurrando os fornecedores em direção a acordos de serviços gerenciados. Os complementos de consultoria incluem auditorias de cibersegurança e assistência na documentação ISO 13485, ilustrando a crescente complexidade de conformidade. O próprio middleware torna-se mais contextual, acionando alertas quando os coeficientes de controle de qualidade desviam ou os lotes de reagentes se aproximam do vencimento, deslocando o valor para cima, da simples conectividade para a inteligência acionável. Os pacotes de assinatura que combinam software e serviços, portanto, garantem receitas mais estáveis e aprofundam o vínculo com os clientes.
Análise Geográfica
Mercado de Software de Gestão de Dados no Ponto de Atendimento da América do Norte
A América do Norte manteve uma participação de 38,21% em 2025, sustentada por subsídios do NIH, pelo programa DRIVe da BARDA e pela maturidade na penetração de prontuários eletrônicos de saúde. Os hospitais dos EUA implantam análises de dados para atender às métricas de qualidade do Medicare Advantage, enquanto os sistemas provinciais do Canadá financiam melhorias de acesso rural que dependem da interoperabilidade de middleware. Os fluxos de capital de risco e os caminhos previsíveis junto à FDA tornam a região um campo de testes para módulos ricos em inteligência artificial, proporcionando aos fornecedores ciclos de retroalimentação antecipados.
Mercado de Software de Gestão de Dados no Ponto de Atendimento da Ásia-Pacífico
A Ásia-Pacífico está projetada para crescer a um CAGR de 16,52%, o mais rápido do mundo. O orçamento de digitalização da saúde da China, de 15 bilhões de USD, é direcionado para hospitais de nível municipal ávidos por painéis hospedados na nuvem. A Missão Digital Ayushman Bharat da Índia impõe interoperabilidade, orientando os compradores para softwares em conformidade com padrões. O Japão aproveita a Sociedade 5.0 para apoiar projetos-piloto de cuidados com idosos que integram kits de monitoramento domiciliar com análises centralizadas. Singapura atua como hub regional de implantação, exportando expertise para todo o Sudeste Asiático. O mosaico de regulamentações favorece plataformas dotadas de controles flexíveis de soberania de dados e interfaces multilíngues.
Mercado de Software de Gestão de Dados no Ponto de Atendimento da EMEA e da América do Sul
A Europa apresenta uma adoção estável, impulsionada por regulamentações. A Lei de Saúde Digital da Alemanha financia reformas de TI hospitalar, enquanto a campanha NHS Digital do Reino Unido impulsiona todos os centros de saúde agudos a adotarem um padrão compartilhado de interoperabilidade. França e Espanha utilizam os fundos de Recuperação da UE para a modernização da telemedicina e da TI laboratorial. As rígidas regras do GDPR exigem gestão de consentimento e criptografia integradas, prolongando os ciclos de implantação, mas aumentando a confiança. Os fornecedores que pré-validam modelos de conformidade obtêm vantagens em licitações. A América do Sul, o Oriente Médio e a África ficam atrás em participação, mas registram crescimento de meados dos dois dígitos à medida que projetos público-privados estipulam kits digitais desde o início.


Panorama regulatório
O software de gestão de dados no ponto de atendimento situa-se na interseção entre o software de dispositivos médicos, o suporte à decisão clínica (CDS) e as regras de interoperabilidade em TI da saúde. Nos Estados Unidos, a FDA emitiu orientação final revisada sobre o Software de Suporte à Decisão Clínica em janeiro de 2026 (seguida de uma consulta pública em março de 2026), esclarecendo como determinadas funções de CDS podem ficar fora da definição de dispositivo médico segundo o 21st Century Cures Act. Isso aumenta a importância de um mapeamento preciso da finalidade e funcionalidade prevista para módulos analíticos incorporados às plataformas de dados no ponto de atendimento.
Os controles de qualidade e de engenharia de software continuam a moldar a aquisição e a qualificação de fornecedores. O Regulamento do Sistema de Gestão da Qualidade (QMSR) da FDA, previsto no 21 CFR Part 820, entrou em vigor em fevereiro de 2026, harmonizando as expectativas do sistema de qualidade com a norma ISO 13485:2016 e reforçando a disciplina documental para fornecedores que entregam módulos regulados. A nível global, as normas IEC 62304 e ISO 14971 sustentam o ciclo de vida do software e a gestão de risco para o desenvolvimento e o controlo de alterações. Na Europa, o Regulamento IVDR da UE (Regulamento 2017/746) aplica uma avaliação caso a caso, sendo que o software que interpreta ou calcula parâmetros clínicos para decisões diagnósticas pode ser regulado como um DIV, enquanto o software limitado ao armazenamento, exibição ou transmissão pode ficar fora da classificação de DIV.
Cenário Competitivo
O mercado de software de gestão de dados no ponto de atendimento apresenta concentração moderada: as multinacionais do topo têm alcance considerável, mas os especialistas locais ainda prosperam. Siemens Healthineers, Abbott e Danaher desenvolvem ecossistemas de ponta a ponta, frequentemente adquirindo empresas de nicho para preencher lacunas de funcionalidades, como visto na aquisição da Varian pela Siemens por USD 16,4 bilhões. Sua escala proporciona preços em pacote para dispositivos, middleware e suporte.
Os desafiantes emergentes aproveitam microsserviços nativos da nuvem, alertas antimicrobianos orientados por IA e estruturas de segurança de confiança zero para atrair implantações em greenfield. Eles exploram a dívida técnica dos incumbentes, especialmente entre os conjuntos legados on-premise lentos na adoção de APIs abertas. A postura de cibersegurança agora funciona também como alavanca de vendas; plataformas com auditorias ISO 27001 e SOC 2 Tipo II encurtam os ciclos de aquisição na América do Norte e Europa.
As pressões de reembolso baseado em resultados favorecem os fornecedores que correlacionam dados de dispositivos com reduções no tempo de internação ou readmissões, o que pode ser validado nas negociações com pagadores. As alianças estratégicas com gigantes de prontuários eletrônicos de saúde ou operadoras de telecomunicações 5G também surgem como diferenciais, fornecendo canais de distribuição incorporados. À medida que a consolidação continua, as avaliações de aquisições complementares tendem a aumentar, impulsionando os inovadores em direção a saídas premium ou nichos especializados como análises de dados de assistência domiciliar.
Líderes do Setor de Software de Gestão de Dados no Ponto de Atendimento
Siemens Healthineers AG + (Conworx)
Abbott Point of Care Inc. + (Alere)
Danaher Company (HemoCue e Radiometer Medical ApS)
Roche Diagnostics Corporation
TELCOR Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Software de Gestão de Dados no Ponto de Atendimento
- Siemens Healthineers AG (Conworx)
- Abbott Point of Care Inc. (Alere Inc.)
- Danaher Corporation (HemoCue AB and Radiometer Medical ApS)
- F. Hoffmann-La Roche Ltd
- TELCOR Inc.
- Orchard Software Corporation
- Randox Laboratories Ltd
- Thermo Fisher Scientific Inc.
- EKF Diagnostics Holdings plc
- HORIBA Ltd
- Nova Biomedical Corporation
- Sysmex Corporation
- Werfen S.A.
- Alcor Scientific Inc.
- PTS Diagnostics LLC
- Masimo Corporation
- Becton, Dickinson and Company
- Beckman Coulter Inc.
- Medtronic plc

Oportunidades de mercado e perspectivas futuras
A interoperabilidade orientada por normas cria, a curto prazo, um espaço em branco para camadas de conectividade neutras em relação ao fornecedor, que reduzem o trabalho de interface personalizado em frotas de dispositivos multifornecedor. Um sinal concreto é o lançamento, em maio de 2026, do Caliper FHIR Accelerator da HL7 International, organizado para melhorar a forma como os dados de dispositivos médicos e de saúde pessoal são trocados e utilizados. Isso reforça a integração alinhada ao FHIR como critério de compra, juntamente com a conectividade legada, impulsionando a procura por conectores de dispositivos reutilizáveis, mapeamentos FHIR R4 e ferramentas de governação, como identidade, trilhas de auditoria e tratamento de dados com consentimento, particularmente para redes hospitalares que operam parques mistos de dispositivos no ponto de atendimento.
A análise incorporada ao fluxo de trabalho e a captura de dados de dispositivos de alta acuidade em ambientes de EHR também representam uma via prática de expansão, apoiada por implementações e parcerias nominais. Em 2026, a Medasense Biometrics permitiu a documentação de dados de monitorização da dor em EHRs hospitalares através da integração com o Philips Capsule MDIP (julho de 2026), e a Bayside Health concluiu uma integração baseada em FHIR do DoseMeRx com o Oracle Health Foundation EHR em vários hospitais (julho de 2026). Essas implementações reduzem a entrada manual de dados e normalizam os dados de dispositivos ou dosagem para uso clínico. Paralelamente, os requisitos de programas dos EUA que associam a comunicação de desempenho e a interoperabilidade a TI de saúde certificada, incluindo os requisitos do MIPS da CMS para o período de desempenho de 2026 e o ciclo SVAP de 2026 da ONC, que permite versões de normas atualizadas a partir de 29 de agosto de 2026, aumentam os incentivos para que os fornecedores de gestão de dados no ponto de atendimento acompanhem as expectativas de interfaces certificadas e empacotem serviços que ajudem os prestadores a operacionalizar a conformidade.
Recent Industry Developments in Mercado de Software de Gestão de Dados no Ponto de Atendimento
- Março de 2026: a Abbott expandiu o acesso ao seu portefólio Precision Oncology através da integração com a plataforma OncoEMR baseada em nuvem da Flatiron Health, permitindo a solicitação digital de testes e a entrega de resultados dentro dos fluxos de trabalho de oncologia. A integração reforça a mudança em direção à incorporação de dados diagnósticos e relatórios directamente nos sistemas clínicos especializados, em vez de depender de portais autónomos. Também aumenta as expectativas de uma interoperabilidade mais estreita entre os fluxos de trabalho de testes, a gestão de resultados e os processos clínicos de decisão subsequentes.
- Abril de 2025: a Abbott anunciou a integração dos dados de glicose do FreeStyle Libre com o registo eletrónico de saúde da Epic, permitindo que os clínicos visualizem informações de monitorização da glicose dentro dos fluxos de trabalho de cuidados estabelecidos. Essa integração apoia uma adoção mais ampla dos fluxos de dados no ponto de atendimento e próximos do paciente, reduzindo a reconciliação manual e melhorando a continuidade entre os ambientes hospitalares e ambulatoriais. Também aumenta a pressão competitiva sobre as plataformas de gestão de dados para manter uma conectividade robusta com EHR e funcionalidades de governação para a monitorização longitudinal.
- Maio de 2024: a Radiometer anunciou uma parceria comercial com a Etiometry para integrar a plataforma de inteligência clínica Etiometry com os diagnósticos de cuidados agudos da Radiometer, consolidando os resultados de gasometria sanguínea e os parâmetros fisiológicos juntamente com a análise. A parceria destaca a direção do mercado para combinar os resultados diagnósticos no ponto de atendimento com camadas de inteligência clínica utilizadas em ambientes de alta acuidade. Sublinha a procura por arquiteturas de gestão de dados capazes de alimentar dados de dispositivos quase em tempo real em ambientes de análise avançada e de suporte à decisão junto ao leito do paciente.


Mercado de Software de Gestão de Dados no Ponto de Atendimento Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o software utilizado para captar, transmitir, gerir e validar os resultados de testes no ponto de atendimento (POCT), de modo a que possam integrar registos laboratoriais e clínicos e ser utilizados para relatórios e suporte à decisão.
Exclusões de âmbito: este dimensionamento exclui os instrumentos e consumíveis de POCT, e também exclui os sistemas de TI hospitalares gerais que não sejam especificamente concebidos para a conectividade e governação de dados de POCT.
Visão geral da segmentação
- Por Modo de Implantação
- Baseado em Nuvem
- On-Premise
- Híbrido
- Por Usuário Final
- Hospitais / Unidades de Terapia Intensiva
- Centros de Diagnóstico
- Clínicas / Ambulatórios
- Assistência Domiciliar
- Outros Usuários Finais
- Por Aplicação
- Dispositivos para Doenças Infecciosas
- Monitoramento de Glicose
- Monitoramento de Coagulação
- Urinálise
- Monitoramento Cardiometabólico
- Marcadores Tumorais
- Hematologia
- Outras Aplicações de Ponto de Atendimento
- Por Componente
- Plataforma de Software
- Middleware
- Serviços
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia
- Oriente Médio
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento do mercado e validação
Pesquisa documental
O trabalho de pesquisa documental foi utilizado para definir limites de mercado claros e construir intervalos de entrada práticos antes de falar com especialistas. Consultámos normas públicas de saúde e TI e bases de evidência, incluindo bases de dados públicas da FDA para o contexto dos dispositivos, materiais da CMS para orientação sobre reembolso, documentação do CDC para casos de uso de testes de doenças infecciosas e materiais da HL7 para compreender as expectativas de interoperabilidade.
Para ancorar os sinais de adoção, também revisámos fontes como as estatísticas de saúde da OCDE, diretrizes de laboratórios hospitalares publicamente disponíveis, literatura revisada por pares sobre controlo de qualidade e conectividade em POCT, e divulgações regulares, como relatórios anuais e apresentações a investidores de grupos relevantes de software e diagnósticos. As subscrições pagas foram utilizadas seletivamente para dados financeiros e inteligência de empresas, pesquisas de patentes e verificações de importação e exportação a nível de expedição, quando ajudaram a validar pressupostos direcionais. Estes exemplos não são exaustivos, e outras fontes públicas também foram utilizadas para a recolha de dados, verificação cruzada e clarificação de definições.
Entrevistas primárias e inquéritos
O trabalho primário centrou-se na forma como o software de conectividade de POCT é comprado, precificado e renovado em hospitais, redes de diagnóstico e ambientes ambulatoriais, uma vez que a estrutura contratual pode alterar o momento de reconhecimento da receita. Falámos com uma combinação de executivos focados em software, líderes de produto e interoperabilidade, e gestores operacionais (incluindo coordenadores de laboratório e de POCT) para confirmar o que é contabilizado como gestão de dados de POCT versus módulos adjacentes de LIS, middleware ou EMR. Para uma cobertura global, equilibrámos as discussões entre sistemas de saúde maduros e de adoção rápida, para que os pressupostos pudessem ser testados face às realidades locais de fluxo de trabalho e regulação.
Distribuição dos participantes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 12% | APAC: 41% |
| Nível médio: 47% | Líderes funcionais/de unidade: 33% | EMEA: 32% |
| Pequenos players: 17% | Gestores: 55% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma construção da procura de cima para baixo (top-down), que reconstrói quantos locais de POCT necessitam de conectividade e com que frequência os resultados são gerados e encaminhados para registos clínicos, sendo depois convertido em despesa esperada com plataformas de software, middleware e serviços. Em seguida, corroborámos os totais utilizando aproximações seletivas de baixo para cima (bottom-up), como amostragem de dimensões típicas de contratos por tipo de local e comparação com uma agregação de receitas observáveis de fornecedores, sempre que as divulgações o permitem.
As principais entradas que moldaram o modelo incluíram a base instalada de analisadores de POCT por ambiente de cuidados, a percentagem de locais ligados a fluxos de trabalho de LIS e EMR, a divisão entre implementações baseadas em nuvem e no local, a lógica de preços típica (subscrição versus licença perpétua mais manutenção) e a intensidade de serviços para implementação e integração. Quando as entradas primárias variavam por região, os pressupostos foram normalizados utilizando conversão de moeda num momento temporal consistente e depois testados face aos padrões locais de aquisição. As previsões foram elaboradas utilizando análise de cenários que liga os fatores anteriores ao ritmo de adoção, aos ciclos orçamentais de TI e aos requisitos de integração, sendo depois ajustadas com base no consenso de especialistas sobre o que é realista dentro do horizonte de previsão. Quando um percurso bottom-up estava incompleto (por exemplo, receita privada não divulgada), preenchemos as lacunas utilizando intervalos conservadores para os ASPs e taxas de adesão, e depois reverificámos os resultados face a indicadores do lado da procura.
Validação de dados e ciclo de atualização
A validação foi realizada através de múltiplas verificações, para que os resultados sejam rastreáveis a sinais reais de mercado e não apenas a um único pressuposto. Comparámos os resultados do modelo com indicadores independentes, como programas públicos de digitalização, mandatos de interoperabilidade, indicadores de crescimento da utilização de POCT em orientações de cuidados publicadas, e mudanças observadas na contratação de software, e depois revisámos quaisquer valores atípicos antes da aprovação final.
Foi utilizada uma segunda revisão por analista para testar de forma rigorosa as conversões de moeda, as progressões de preços e a divisão entre receita de plataforma e de serviços, e foram acionadas chamadas de acompanhamento quando o feedback das entrevistas divergia materialmente dos intervalos baseados em pesquisa documental. O relatório é atualizado num ciclo anual, com atualizações intermédias sempre que eventos importantes alteram orçamentos, regulação ou adoção tecnológica. Antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Comparação da estimativa da Mordor Intelligence para o Mercado de Software de Gestão de Dados no Ponto de Atendimento com outras estimativas publicadas
Os valores de mercado publicados para o software de gestão de dados de POCT podem variar, uma vez que a categoria se situa próxima dos sistemas LIS, middleware e TI clínica mais ampla, e cada publicador traça a linha de forma diferente. As diferenças também resultam da forma como o momento de reconhecimento da receita de subscrição é definido, de como os serviços são tratados e de se a conversão de moeda está alinhada a um ponto consistente do ano.
No nosso trabalho, é aplicado um ciclo de atualização rigoroso às progressões de preços e ao momento da conversão de moeda, e depois os totais são reverificados utilizando sinais da estrutura contratual e da combinação de implementações. Como resultado, o número de 2026 utilizado aqui difere de valores que se baseiam em pontos de preço mais antigos ou num âmbito de TI mais amplo, que é a escolha de modelação aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,27 bilhão de USD (2026) | |
| Editora Comercial A | 1,00 bilhão de USD (2023) | Utiliza um ano-base anterior e um horizonte mais longo, e o âmbito não está claramente separado de módulos adjacentes de TI da saúde, o que pode comprimir ou expandir o valor inicial dependendo do que é agrupado. |
| Rastreador Setorial B | 0,78 bilhão de USD (2024) | Abrange sistemas de gestão de dados no ponto de atendimento utilizando uma definição mais restrita e uma perspetiva de segmentação diferente, podendo subestimar serviços e implementações intensivas em integração que aumentam a receita em implementações hospitalares empresariais. |
A dispersão nos valores publicados deve-se principalmente a escolhas de âmbito (apenas software versus sistemas mais amplos), além da forma como a receita recorrente e os serviços são reconhecidos ao longo dos anos. Ao manter os preços, a combinação de implementações e o momento da conversão de moeda consistentes, e depois verificando de forma cruzada com sinais de adoção do lado da procura, a estimativa permanece transparente e repetível para efeitos de tomada de decisão.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software de gestão de dados no ponto de atendimento em 2026?
O mercado está avaliado em USD 1,27 bilhão em 2026 e está a caminho de atingir USD 2,43 bilhões até 2031.
Qual é o CAGR esperado para plataformas de dados de ponto de atendimento até 2031?
A receita do setor tem projeção de crescimento a uma taxa de crescimento anual composta de 13,79% até 2031.
Qual modelo de implantação está crescendo mais rapidamente?
As implantações baseadas em nuvem mostram o crescimento mais rápido, avançando a um CAGR de 15,88% à medida que os hospitais transferem cargas de trabalho para fora das instalações.
Por que a Ásia-Pacífico é considerada a região de crescimento mais atrativa?
As iniciativas governamentais de digitalização, incluindo o programa Ayushman Bharat da Índia e a China Saudável 2030, impulsionam um CAGR de 16,52% para a região.
Qual segmento de aplicação está se expandindo mais rapidamente?
Os dispositivos para testes de doenças infecciosas lideram o crescimento, avançando a um CAGR de 15,46% com base nas políticas de gestão de antimicrobianos.
Quais são as principais barreiras à adoção?
Os altos custos de integração e os requisitos de conformidade em cibersegurança permanecem os principais obstáculos para os potenciais compradores.
Página atualizada pela última vez em:



