
Tamanho e Participação do Mercado de Ingredientes Farmacêuticos Ativos (API) dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 79.63 Bilhões de dólares |
| Tamanho do Mercado (2026) | 85.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 118.59 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.87 % |
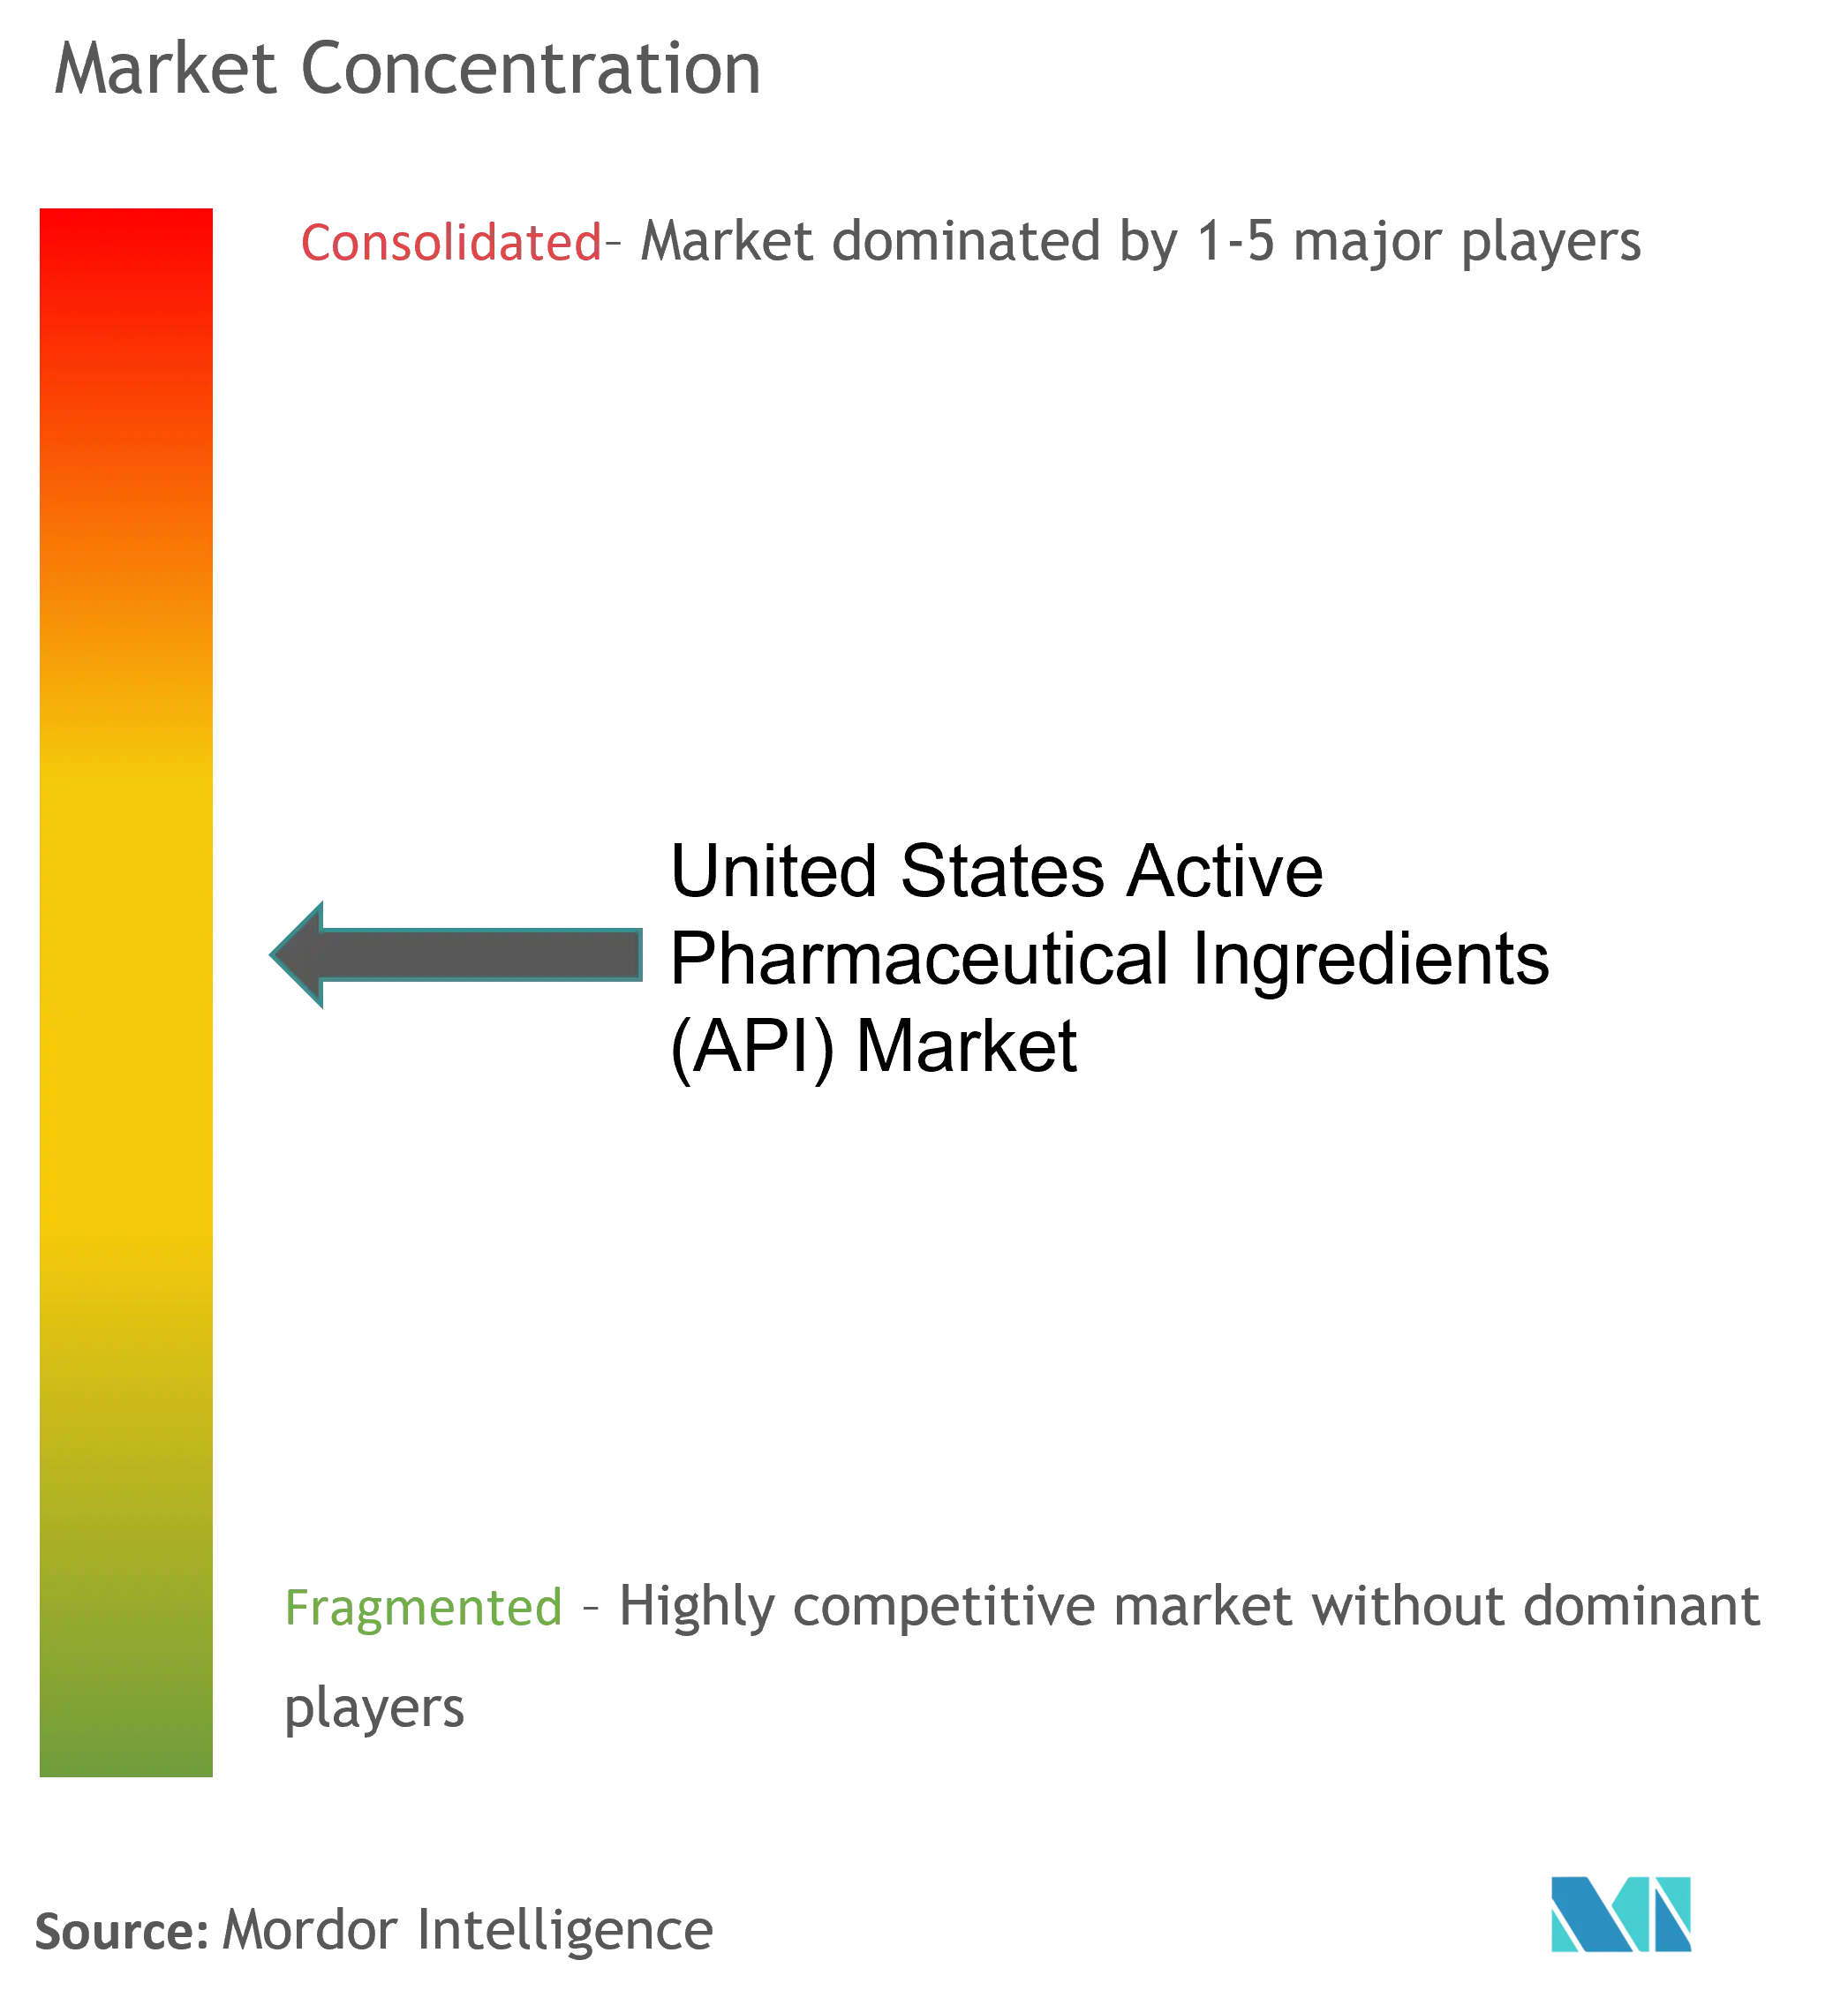
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ingredientes Farmacêuticos Ativos (API) dos Estados Unidos pela Mordor Intelligence
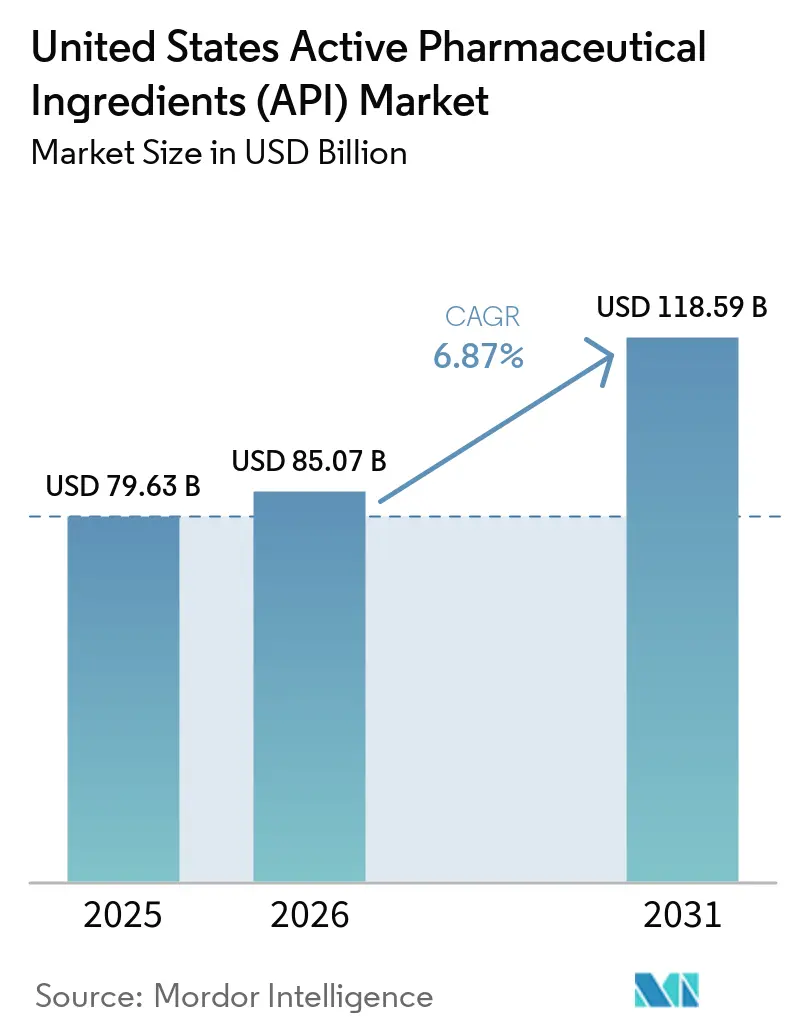
O tamanho do Mercado de Ingredientes Farmacêuticos Ativos dos Estados Unidos foi avaliado em USD 79,63 bilhões em 2025 e estima-se que cresça de USD 85,07 bilhões em 2026 para atingir USD 118,59 bilhões até 2031, a um CAGR de 6,87% durante o período de previsão (2026-2031).
Incentivos federais que reduzem o custo pós-imposto de reatores avançados, somados às restrições pendentes da Lei BIOSECURE sobre fornecedores chineses, estão remodelando a economia de localização de plantas e impulsionando anúncios de capacidade doméstica. Os CDMOs comerciais são os maiores beneficiários, pois empresas farmacêuticas virtuais preferem modelos de baixo ativo que evitam grandes desembolsos de capital. Ao mesmo tempo, as negociações de preços do Medicare previstas na Lei de Redução da Inflação estão comprimindo as margens para APIs de pequenas moléculas maduras e redirecionando investimentos para linhas oncológicas de alta potência e metabólicas de GLP-1. A resiliência da cadeia de suprimentos é agora uma alavanca de precificação, de modo que instalações nos EUA capazes de certificar operação ininterrupta e engajamento regulatório ágil comandam prêmios sobre alternativas asiáticas de menor custo.
Principais Conclusões do Relatório
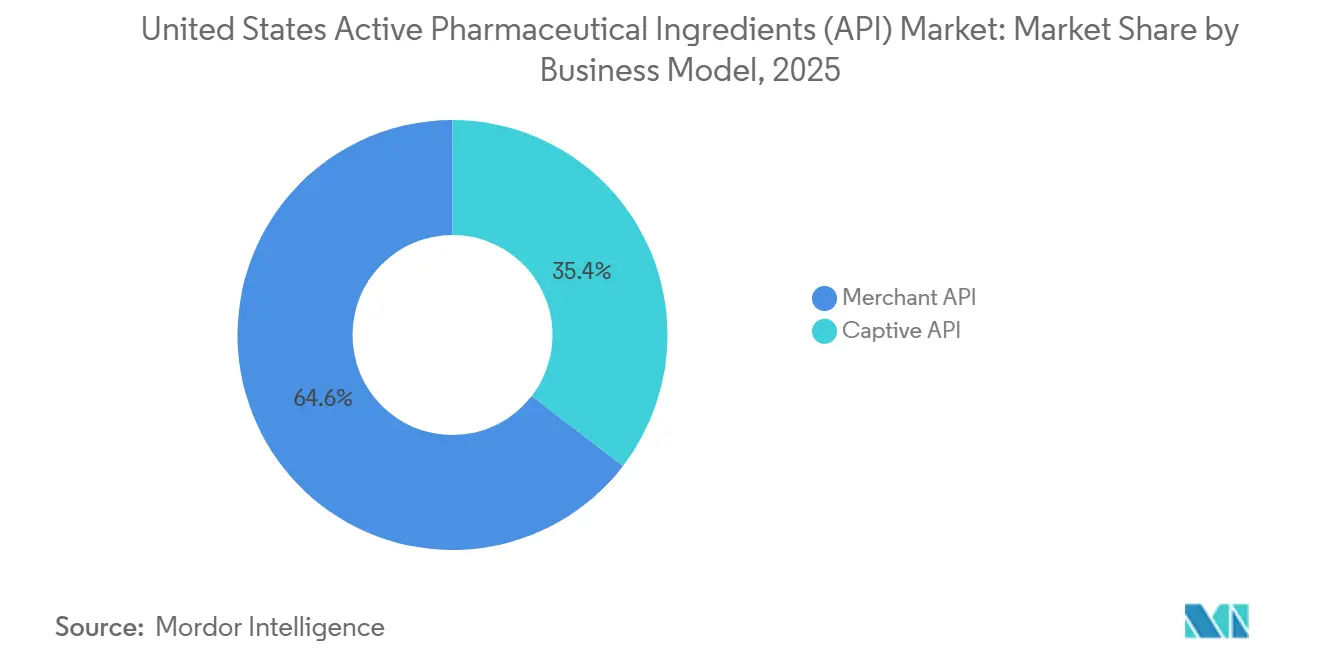
- Por modo de negócio, os fornecedores comerciais capturaram 64,58% da receita em 2025, enquanto as operações cativas ficaram atrás; a receita comercial deve se expandir a um CAGR de 7,05% até 2031.
- Por tipo de síntese, os APIs sintéticos retiveram 70,88% de participação em 2025, enquanto os APIs biotecnológicos avançam a um CAGR de 7,14% até 2031.
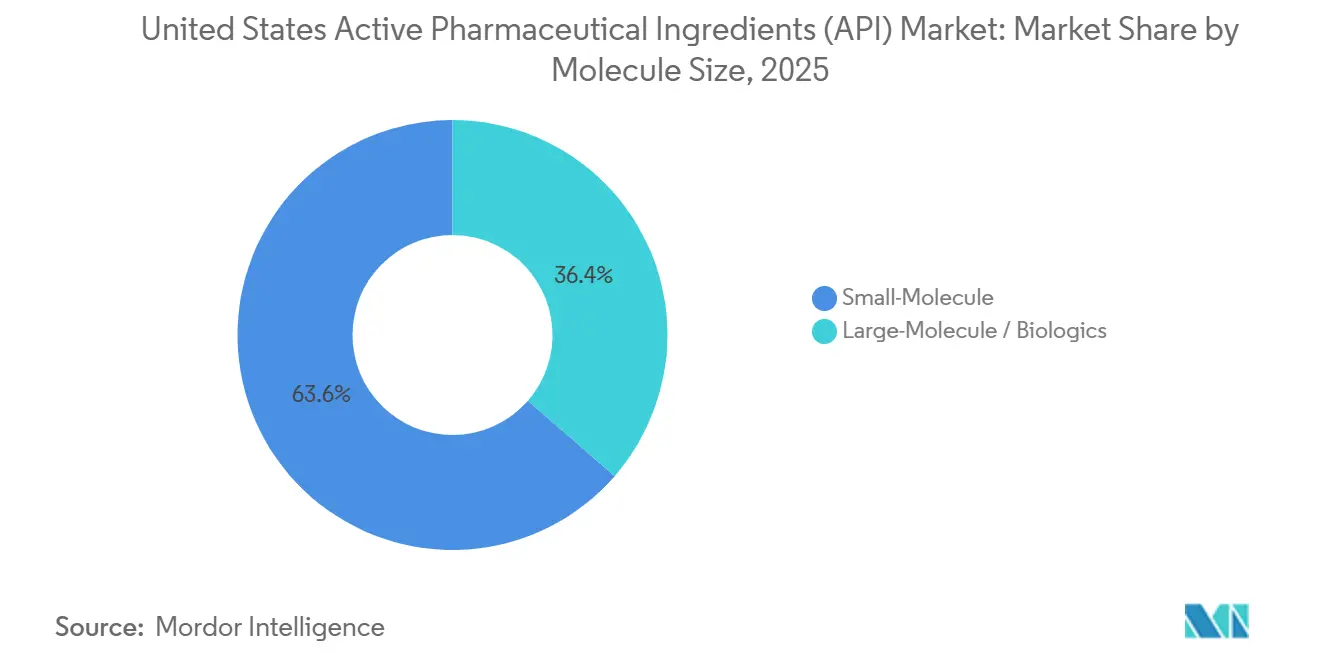
- Por tamanho de molécula, as pequenas moléculas detinham 63,65% de participação em 2025, mas as grandes moléculas devem registrar o CAGR mais rápido de 7,51% até 2031.
- Por potência, os APIs de baixa e média potência representaram 80,11% do tamanho do mercado de Ingredientes Farmacêuticos Ativos dos Estados Unidos em 2025, enquanto os APIs de alta potência crescem a um CAGR de 8,32%.
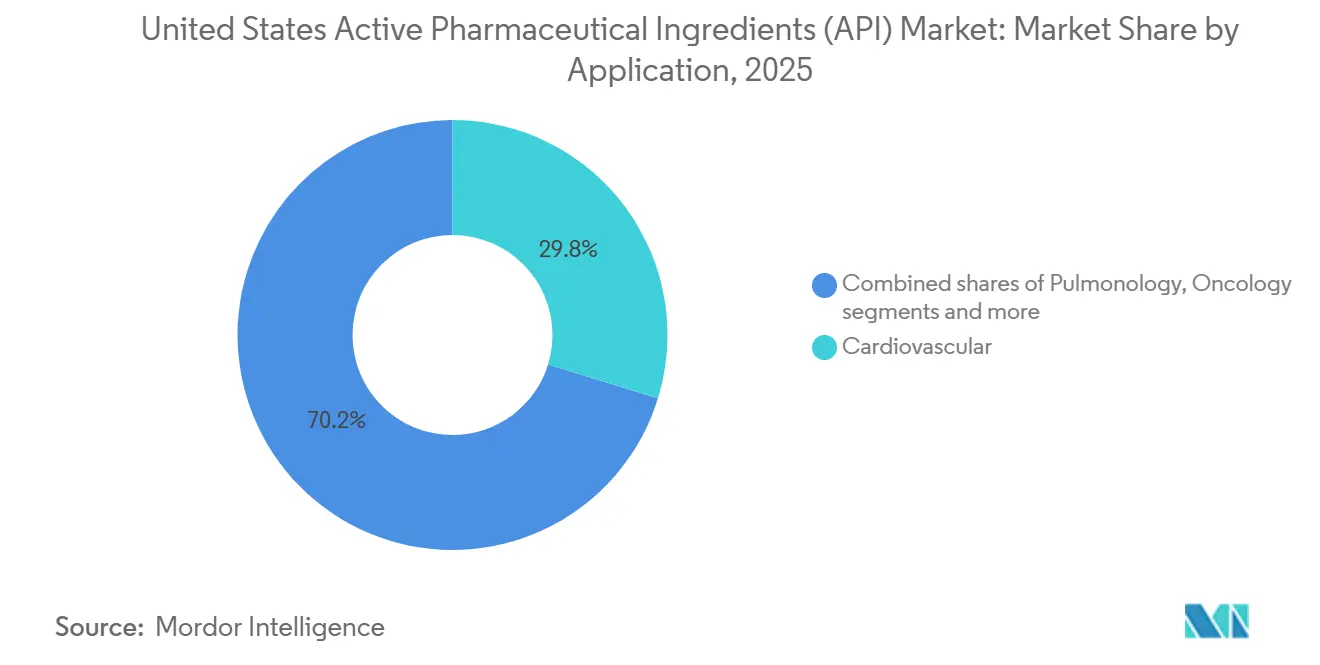
- Por aplicação, os APIs cardiovasculares lideraram com 29,76% da participação do mercado de ingredientes farmacêuticos ativos dos Estados Unidos em 2025, mas os APIs oncológicos avançam a um CAGR de 8,76% até 2031.
- Por usuário final, as empresas farmacêuticas detinham 49,23% de participação em 2025, mas os CROs e CDMOs devem registrar o CAGR mais rápido de 8,11% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Ingredientes Farmacêuticos Ativos (API) dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) Impacto no CAGR | Foco Geográfico | Prazo |
|---|---|---|---|
| Incentivos federais e estaduais que favorecem linhas de API baseadas nos EUA | +1.2% | Boston-Cambridge, Research Triangle Park, Área da Baía de São Francisco, Nova Jersey | Médio prazo (2-4 anos) |
| Expansão de pipelines de biológicos e mRNA | +1.5% | Massachusetts, Carolina do Norte, Califórnia; expansão para Carolina do Sul e Indiana | Longo prazo (≥ 4 anos) |
| Financiamento da BARDA e do Estoque Nacional Estratégico para capacidade de aumento | +0.8% | Nacional, com locais prioritários vinculados a contratos federais | Curto prazo (≤ 2 anos) |
| Crescente demanda oncológica por APIs de alta potência | +1.3% | Nova Jersey, Pensilvânia, Nova York; novas construções emergentes na Carolina do Norte | Longo prazo (≥ 4 anos) |
| Adoção antecipada de tecnologias de fabricação contínua | +0.9% | Michigan, Indiana, Massachusetts; locais do Programa de Tecnologia Emergente da FDA | Médio prazo (2-4 anos) |
| Onda de terceirização entre empresas farmacêuticas virtuais | +1.1% | Boston-Cambridge, Research Triangle Park, Área da Baía de São Francisco | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Diversificação dos Incentivos à Cadeia de Suprimentos dos EUA para a Fabricação Doméstica de API
O impulso do Congresso em torno da Lei BIOSECURE está forçando os compradores farmacêuticos a auditar a exposição chinesa e transferir contratos para plantas domésticas. Curia, Cambrex e Amgen comprometeram cada um mais de USD 100 milhões para capacidade nacional que anteriormente estava na Ásia. A Lei CHIPS e Ciência estende créditos fiscais a equipamentos de processos farmacêuticos, reduzindo significativamente os custos de capital de reatores e estreitando a diferença de custo com ativos de lote offshore [1]Departamento de Comércio dos EUA, "Créditos Fiscais para Fabricação Avançada," commerce.gov Restrições. Os estados oferecem suporte adicional; a Carolina do Norte cofinanciou o campus de biológicos de USD 1 bilhão da Amgen, enquanto Massachusetts agiliza licenças GMP que atendem aos padrões ISO 14001. No total, os incentivos acumulados reduzem o custo total de propriedade abaixo dos equivalentes offshore para moléculas que excedem 500 quilogramas de demanda anual.
Aumento nos Pipelines de Biológicos Avançados e Terapias de mRNA
Biológicos e terapias de mRNA representaram 47% das aprovações de novas entidades moleculares da FDA em 2025, ante 38% em 2020 [2]Departamento de Comércio dos EUA, "Créditos Fiscais para Fabricação Avançada," commerce.gov Restrições. A expansão de três instalações nos EUA da Moderna, no valor de USD 1,8 bilhão, reduz pela metade o tempo de ciclo de lote de mRNA de 14 para sete dias, dando à empresa capacidade ociosa para execuções contratuais. Lonza, Fujifilm e Thermo Fisher instalaram biorreatores mamíferos de 20.000 litros voltados para anticorpos oncológicos e biológicos autoimunes. Anticorpos biespecíficos e conjugados anticorpo-fármaco exigem contenção nos níveis OEB 4-5, um nicho em que a planta de Somerset da Catalent e o local de Visp da Lonza detêm liderança. Essas construções restringem o fornecimento doméstico e encurtam o tempo até a clínica para patrocinadores que buscam estudos rápidos de primeira administração em humanos.
Financiamento Federal para Estoques de Preparação para Pandemias
A BARDA alocou USD 1,5 bilhão em 2024-2025 para distribuir nós de API capazes de pivotar de uma molécula para outra em menos de seis meses. O programa favorece biorreatores de uso único que eliminam a limpeza de campanha, uma abordagem que a Emergent BioSolutions e a Phlow estão usando para satisfazer os mandatos do Estoque Nacional Estratégico para 12 moléculas críticas. A síntese de fluxo contínuo e os testes de liberação em tempo real reduzem o custo unitário em até 40%, mantendo rastreabilidade total nos EUA. A conformidade com a Lei PREVENT Pandemics é agora um pré-requisito de compra para licitações federais, criando um fluxo de receita protegido para locais qualificados.
Crescente Demanda por APIs de Alta Potência Impulsionada pelo Boom da Oncologia
A FDA aprovou 18 novos medicamentos oncológicos em 2025, o maior total anual registrado até o momento. Os IFAs de alta potência exigem isoladores de caixa de luvas e salas de pressão negativa que podem custar entre 50 e 100 milhões de USD por linha de 500 quilogramas. A Curia adicionou três reatores OEB 5 em 2025 para fornecer monometil auristatina E e análogos de duocarmicina que são vendidos por mais de 100.000 USD por quilograma. O complexo da Eli Lilly em Indiana, avaliado em 3,2 bilhões de USD, atenderá ao portfólio da Loxo Oncology e reduzirá o risco de abastecimento para ativos projetados para superar 1 bilhão de USD em receita anual de pico. A Catalent e a Patheon implantaram plataformas controladas de microdosagem que micronizam IFAs potentes para abaixo de 10 mícrons, garantindo uniformidade de dose em formulações orais.
Análise de Impacto das Restrições*
| Restrição | (~) Impacto no CAGR | Foco Geográfico | Prazo |
|---|---|---|---|
| Negociações de preços de medicamentos do Medicare comprimindo pequenas moléculas maduras | -0.9% | Nacional, agudo para fabricantes de API genérico | Curto prazo (≤ 2 anos) |
| Aumento dos custos de conformidade ambiental em plantas envelhecidas | -0.6% | Corredores legados da Costa do Golfo, Médio Atlântico e Meio-Oeste | Médio prazo (2-4 anos) |
| Escassez de químicos de processo e engenheiros qualificados | -0.5% | Mais grave nos centros costeiros de alto custo (Boston, São Francisco, Nova Jersey) | Médio prazo (2-4 anos) |
| Pressão contínua de preços de fornecedores indianos e chineses de baixo custo | -0.7% | Nacional, mais intensa em linhas de pequenas moléculas commoditizadas e de baixa potência | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Erosão de Preços Decorrente das Negociações de Preços de Medicamentos do Medicare
Dez medicamentos de alto gasto tiveram cortes significativos no preço de tabela em 2024, e mais 15 entraram no ciclo de 2025, reduzindo os preços contratuais de seus APIs de pequenas moléculas. O Escritório de Orçamento do Congresso projeta um impacto anual de USD 25 bilhões na receita até 2031, com os fornecedores de API genérico suportando o maior peso por carecerem de poder de precificação a jusante. A Teva reportou uma queda de 12% em seu segmento de API nos EUA durante 2025 e encerrou três linhas de baixa margem. Os CDMOs responderam aumentando as quantidades mínimas de pedido e adicionando sobretaxas de matéria-prima indexadas aos preços de solventes, transferindo parte do risco de volta aos patrocinadores de medicamentos. O resultado é um mercado de dois níveis em que as moléculas commoditizadas perdem poder de precificação, enquanto as novas modalidades mantêm margens premium.
Custos de Conformidade Ambiental para Plantas de API nos EUA
Os limites da EPA sobre descargas de PFAS e padrões mais rígidos de compostos orgânicos voláteis exigem sistemas de oxidação avançada e monitores de emissão contínua que custam entre USD 5 e 20 milhões por ponto de descarga [3]Agência de Proteção Ambiental dos EUA, "Regra Final de Descarga de PFAS," epa.gov Análise de Segmento. A Mallinckrodt fechou sua planta de API em St. Louis em 2025, citando custos de conformidade inviáveis em sua escala. A certificação ISO 14001 agora funciona como pré-requisito para compradores farmacêuticos, adicionando até USD 500.000 em despesas anuais de auditoria. Operadores menores gastam até 12% da receita em despesas de capital ambiental, contra 3-5% para pares maiores, reforçando as economias de escala. Estados com licenciamento mais ágil, como Carolina do Norte e Indiana, estão ganhando projetos greenfield, enquanto ativos mais antigos na Costa do Golfo enfrentam reformas custosas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Modo de Negócio: Fornecedores Comerciais Superam Plantas Cativas
Os CDMOs comerciais geraram 64,58% da receita de 2025 e devem crescer a 7,05% até 2031, refletindo sua capacidade de distribuir custos fixos entre múltiplos patrocinadores. A penetração da fabricação contínua atinge seis linhas no local de Greenville da Thermo Fisher, contra uma média setorial de 1,2 linhas, permitindo que os CDMOs reduzam o tempo de ciclo e o desperdício para clientes diversos. As plantas cativas ainda dominam as franquias blockbuster em que os originadores exigem garantia de fornecimento; a Pfizer produz internamente o API de nirmatrelvir para acompanhar os surtos de emergência. No entanto, um benchmark setorial mostra que as plantas comerciais operam com 78% de utilização média, enquanto os locais cativos ficam em 62%, direcionando novos investimentos para os CDMOs. Atualizações contínuas, ofertas de ponta a ponta e vantagens de velocidade até a clínica mantêm o mercado de ingredientes farmacêuticos ativos dos Estados Unidos inclinado a favor dos players comerciais.
Os CDMOs generalistas coinvestem em novas modalidades que exigem capital além do alcance de muitas biotechs, o que consolida ainda mais a liderança comercial. A construção de USD 1 bilhão da Lonza em Portsmouth foi cofinanciada por clientes que garantiram volume de longo prazo, um modelo que se expande pelo mercado de ingredientes farmacêuticos ativos dos Estados Unidos. As operações cativas permanecem viáveis quando o volume interno é estável e a propriedade intelectual é altamente sensível, mas mesmo os grandes originadores estão terceirizando lotes em escala de desenvolvimento para acessar suítes especializadas de contenção ou biológicos.


Por Tipo de Síntese: Crescimento Biotecnológico se Acelera
As rotas sintéticas ainda entregam 70,88% da receita de 2025, mas os APIs derivados de biotecnologia crescem a 7,14% impulsionados pelas aprovações de anticorpos monoclonais e mRNA. Os fabricantes sintéticos defendem sua participação concentrando-se em intermediários quirais e substâncias controladas que carregam barreiras regulatórias. A Cambrex investiu USD 300 milhões em um local em Iowa para APIs da Programação II da DEA, protegendo essa receita da concorrência asiática de baixo custo. Os APIs biotecnológicos exigem reatores de 10.000 litros, cromatografia multicoluna e validação de depuração viral que prolongam os prazos de transferência de tecnologia. A construção da Fujifilm na Carolina do Norte adicionou 80.000 litros de capacidade mamífera para acompanhar os anticorpos oncológicos. Esses requisitos complexos sustentam a precificação e reforçam o crescimento das linhas biotecnológicas no mercado de ingredientes farmacêuticos ativos dos Estados Unidos.
A fabricação contínua é mais avançada no lado sintético porque a química de fluxo se adapta prontamente a pequenas moléculas. A Vertex reduziu o uso de solventes em 30% ao migrar ivacaftor e lumacaftor para o processamento contínuo, um desempenho que os pares sintéticos agora emulam. A diretriz ICH Q13 da FDA harmoniza os caminhos de revisão para fabricação contínua em ambas as químicas, incentivando mais instalações híbridas que hospedam tanto biológicos em lote quanto pequenas moléculas baseadas em fluxo. Os titulares sintéticos mantêm a liderança em volume, mas a trajetória de crescimento da biotecnologia está remodelando a alocação de capital.
Por Tamanho de Molécula: Biológicos Lideram a Curva de Crescimento
Os APIs de pequenas moléculas forneceram 63,65% da receita de 2025 graças a uma vasta base instalada e à prevalência de doenças crônicas. No entanto, os biológicos de grandes moléculas registram um CAGR de 7,51% à medida que os patrocinadores gravitam em direção a modalidades com durabilidade de patente e precificação premium. O campus de USD 1 bilhão da Amgen na Carolina do Norte abriga mais de 100.000 litros de volume de biorreator dedicado a anticorpos monoclonais. Os biológicos exigem manuseio em cadeia fria que adiciona entre USD 200 e 500 por quilograma em custos logísticos, mas suas margens líquidas permanecem superiores às das pequenas moléculas fora de patente. O tamanho do mercado de ingredientes farmacêuticos ativos dos Estados Unidos para biológicos está, portanto, se expandindo mais rapidamente do que para compostos sintéticos.
Os CDMOs estão se fundindo para obter ambas as químicas. A Cambrex adquiriu uma planta de biológicos, enquanto a Fujifilm integrou-se retroativamente ao DNA plasmídico para controlar os insumos de vetores virais. A concorrência de biossimilares testará as margens dos biológicos, mas a complexidade do processo e os obstáculos regulatórios ainda protegem os fabricantes líderes. Os fornecedores de pequenas moléculas estão migrando para cima em direção a inibidores de quinase complexos que resistem à erosão de preços, mantendo o mercado de ingredientes farmacêuticos ativos dos Estados Unidos equilibrado, mas com crescimento ponderado para grandes moléculas.
Por Potência: APIs de Alta Potência Ganham Participação
As linhas de alta potência representaram 19,89% do volume do mercado de ingredientes farmacêuticos ativos dos Estados Unidos em 2025 e avançam a 8,32% até 2031. O CAGR de 8,76% da aplicação oncológica é o principal impulsionador, pois as terapias direcionadas atingem eficácia em doses abaixo do miligrama. Os novos reatores OEB 5 da Curia entregam cargas úteis como monometil auristatina E, com preço acima de USD 100.000 por quilograma.
Os APIs de baixa e média potência enfrentam dinâmicas de commodities, com o API de atorvastatina caindo abaixo de USD 40 por quilograma sob a pressão de preços do Medicare. A fabricação contínua é mais fácil para produtos de baixa potência, pois os requisitos de contenção são modestos, de modo que a Pfizer opera uma linha de fluxo para nirmatrelvir em sua planta de Kalamazoo. Os fornecedores de HPAPI estão experimentando equipamentos de uso único para minimizar o tempo de inatividade de limpeza, reduzindo a troca de campanha de quatro semanas para 10 dias, um ganho que impulsiona ainda mais o crescimento.
Por Aplicação: Oncologia Supera Cardiovascular
Os APIs cardiovasculares retiveram 29,76% da receita de 2025, mas crescem lentamente porque estatinas e anticoagulantes enfrentam saturação genérica. A oncologia se expande a 8,76%, impulsionada por 18 aprovações da FDA em 2025 e um pipeline de 1.200 moléculas em estágio avançado. Essa mudança realoca capital para contenção de HPAPI e infraestrutura de biológicos. A Bristol-Myers Squibb pagou USD 4,1 bilhões pela Mirati para garantir adagrasibe, internalizando então seu API em Summit, Nova Jersey, para acelerar o aumento de escala.
Os fabricantes cardiovasculares estão saindo das linhas commoditizadas e se reposicionando em áreas especializadas, como os inibidores de PCSK9, que ainda comandam precificação premium. As margens premium da oncologia garantem que ela permaneça a fatia de crescimento mais rápido do mercado de ingredientes farmacêuticos ativos dos Estados Unidos.

Por Usuário Final: O Aumento de CRO e CDMO Remodela as Aquisições
Os CROs e CDMOs estão se tornando os compradores dominantes de APIs dos EUA, com suas compras crescendo a um CAGR de 8,11% até 2031, à medida que empresas farmacêuticas virtuais e biotechs apoiadas por capital de risco, que agora representam 42% dos pipelines clínicos, terceirizam tudo o que produzem. As empresas farmacêuticas ainda detinham 49,23% do volume de 2025 porque empresas como Pfizer, Eli Lilly e Merck mantêm plantas internas para produtos blockbuster, mas mesmo elas agora enviam projetos em estágio inicial ou não essenciais para fora, a fim de reduzir as necessidades de capital. Acordos de compartilhamento de risco adoçam a transição: a construção de USD 1 bilhão da Lonza em Portsmouth foi parcialmente financiada por clientes que garantiram compromissos de compra. Laboratórios acadêmicos, centros governamentais e empresas de diagnóstico formam um nível menor, mas estável, de "outros", apoiado por subsídios do NIH e pelo programa de preparação para pandemias de USD 1,5 bilhão da BARDA. A precificação reflete a divisão — grandes farmacêuticas garantem termos de custo mais margem de 5-8%, enquanto os clientes de CDMO pagam prêmios de 15-20% por prazos mais rápidos e agilidade regulatória.
Análise Geográfica
Nova Inglaterra e Nova Jersey abrigam o cluster mais denso de capacidade de biológicos e HPAPI, ancorado pela planta de Portsmouth da Lonza, pela instalação de Somerset da Catalent e pelo campus de Summit da BMS. A proximidade com centros acadêmicos fornece talentos, e os escritórios de campo da FDA agilizam as inspeções. Massachusetts aprova expansões de GMP em 120 dias, contra uma média nacional de 180, uma política que acelera o tempo de chegada ao mercado.
O triângulo do Sudeste — Research Triangle Park, o interior da Carolina do Sul e o corredor de biotecnologia da Geórgia — oferece os prazos de construção mais rápidos. O projeto de USD 2 bilhões da Fujifilm em Holly Springs e o campus de USD 1 bilhão da Amgen entraram em operação em 2025, beneficiando-se de um ciclo de revisão ambiental de 180 dias. A Thermo Fisher adicionou seis linhas contínuas de API em Greenville, Carolina do Sul, atraída pelos menores custos de mão de obra em comparação com Boston.
O Meio-Oeste mantém relevância por meio de originadores integrados. O complexo de USD 3,2 bilhões da Eli Lilly em Indiana e as linhas de fluxo da Pfizer em Kalamazoo ancoram a região, que desfruta de menores custos de construção do que as zonas costeiras. No entanto, muitos locais datam da década de 1950 e enfrentam reformas de vários milhões de dólares para atender aos padrões da EPA, inclinando os novos investimentos para o sul.
Panorama regulatório
O mercado americano de IFAs opera sob a supervisão das cGMP da FDA (incluindo 21 CFR Parts 210/211), com registro de instalações, inspeções e expectativas de qualidade vinculadas a aplicações que moldam onde os patrocinadores alocam o trabalho de desenvolvimento e produção comercial de IFAs. Em agosto de 2025, a orientação de política da Strategic Active Pharmaceutical Ingredients Reserve (SAPIR) aumentou a preferência federal por IFAs de fabricação nacional ao exigir um estoque de seis meses de IFAs de medicamentos essenciais, fortalecendo a garantia de fornecimento e a rastreabilidade como qualificadores de aquisição.
Em 2026, a FDA introduziu mecanismos voltados a processos destinados a reduzir os prazos para expansões nacionais. A FDA continuou o programa piloto PreCheck para novas instalações de fabricação nacionais e, em 13 de julho de 2026, emitiu uma proposta de norma para simplificar o registro de fabricação distribuída (modelo hub-and-spoke), exigindo que estabelecimentos estrangeiros de fabricação de IFAs se registrem na FDA quando seus IFAs forem importados para os Estados Unidos, com comentários previstos até 11 de setembro de 2026. Separadamente, uma ação presidencial de abril de 2026 estabeleceu uma estrutura de ajuste de importação para produtos farmacêuticos e ingredientes farmacêuticos vinculada a planos de reshoring, aumentando o valor comercial de bases de fabricação documentadas nos EUA para o fornecimento de IFAs ao mercado doméstico.
Cenário Competitivo
As dez principais empresas detêm receita significativa, de modo que o mercado de ingredientes farmacêuticos ativos dos Estados Unidos é moderadamente fragmentado. Originadores integrados como Pfizer e Eli Lilly mantêm capacidade cativa para medicamentos blockbuster, enquanto CDMOs como Catalent, Lonza, Thermo Fisher e Fujifilm competem em velocidade e credencial regulatória. A venda da Catalent por USD 16,5 bilhões para a Novo Nordisk demonstra o prêmio atribuído a plataformas de ponta a ponta. As economias de escala agora dependem da fabricação contínua. Menos de 15 linhas nos EUA operam em escala comercial, tornando os adotantes iniciais parceiros atraentes para empresas de biotecnologia virtuais.
As rotas enzimáticas emergentes da Codexis ilustram a próxima fronteira, prometendo reduções de solventes e desenvolvimento mais rápido. A intensidade competitiva é mais alta nos APIs de pequenas moléculas commoditizados, onde empresas indianas e chinesas desfrutam de vantagens de custo de 30-50%; os players dos EUA, portanto, pivotam em direção a biológicos, HPAPIs e processos de fluxo contínuo que sustentam precificação premium.
Líderes do Setor de Ingredientes Farmacêuticos Ativos (API) dos Estados Unidos
Pfizer Inc.
Novartis AG
Viatris Inc.
Teva Pharmaceutical Industries Ltd
Eli Lilly and Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O reshoring impulsionado por políticas e um engajamento regulatório mais rápido criam espaço de atuação prático para capacidade de IFAs baseada nos EUA que consiga demonstrar prontidão para auditorias, rastreabilidade e transferência tecnológica rápida. O programa FDA PreCheck, com participantes finalizados até 30 de junho de 2026, oferece um caminho prático para desenvolvedores de novas instalações nacionais garantirem feedback mais estruturado e antecipado da FDA, o que pode favorecer CDMOs e empresas originadoras que constroem conjuntos de IFAs flexíveis e multiprodutos. A proposta de norma da FDA de julho de 2026 sobre fabricação distribuída e registro de estabelecimentos estrangeiros de IFAs também apoia investimentos em modelos de fabricação em rede que combinam sistemas de qualidade centralizados com nós modulares menores, alinhados às necessidades de capacidade de pico e às operações de CDMOs com múltiplos patrocinadores.
Grandes programas de capital, nomeados, estão adicionando sinais claros de demanda para os ecossistemas domésticos de IFAs e para seus parceiros upstream e downstream. A Novartis finalizou um plano de expansão de fabricação e P&D nos EUA em abril de 2026 que inclui uma nova instalação de fabricação de IFAs em Morrisville, Carolina do Norte, expandindo as opções de produção nacional de ponta a ponta para necessidades internas e de parceiros. A Eli Lilly anunciou uma instalação de fabricação de IFAs de 6,5 bilhões de dólares em Houston, Texas (setembro de 2025), e depois adicionou um compromisso de 4,5 bilhões de dólares em instalações de fabricação em Indiana (maio de 2026), ações que ampliam a base instalada de tecnologias de processo avançadas e expandem oportunidades adjacentes para fornecedores dos EUA de equipamentos de alta contenção, plataformas de fabricação contínua e insumos de matéria-prima qualificados vinculados a requisitos de sourcing nacional e resiliência.
Desenvolvimentos recentes do setor
- Junho de 2026: A Teva Pharmaceutical Industries Ltd manteve a classificação de seu negócio de IFAs (TAPI) como mantido para venda, ao mesmo tempo em que continuava seu processo de desinvestimento. A ação mantém abertas as opções estratégicas de saída e apoia a racionalização contínua do portfólio. Pode influenciar a dinâmica competitiva no fornecimento de IFAs nos EUA.
- Maio de 2026: A Eli Lilly and Company anunciou uma expansão de 4,5 bilhões em instalações de fabricação em Indiana para adicionar tecnologias de processo avançadas e uma instalação de medicina genética. A expansão aumenta a capacidade de produção doméstica de IFAs e fortalece a resiliência da cadeia de suprimentos da Lilly para portfólios de alto crescimento.
- Março de 2026: A Pfizer Inc anunciou uma expansão de 3,2 bilhões de seu campus de fabricação em Kalamazoo, com novos edifícios de síntese de IFAs e capacidade de envase e acabamento de biológicos. A expansão amplia as capacidades de síntese de IFAs e de biológicos nos EUA, fortalecendo uma base de fabricação de ponta a ponta e aumentando o alcance do fornecimento doméstico de IFAs.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado inclui as receitas provenientes da fabricação e fornecimento de ingredientes farmacêuticos ativos (IFAs) utilizados na produção de medicamentos acabados comercializados nos Estados Unidos, abrangendo substâncias farmacológicas químicas e biotecnológicas.
Exclusões de escopo: Excluímos formas farmacêuticas acabadas (comprimidos, injetáveis e medicamentos embalados), excipientes puros e serviços contratuais que não resultam em um produto de IFA.
Visão Geral da Segmentação
- Por Modo de Negócio
- API Cativo
- API Comercial
- Por Tipo de Síntese
- Sintético
- Biotecnológico
- Por Tamanho de Molécula
- Pequena Molécula
- Grande Molécula / Biológicos
- Por Potência
- APIs de Alta Potência (HPAPI)
- APIs de Baixa/Média Potência
- Por Aplicação
- Cardiologia
- Pneumologia
- Oncologia
- Oftalmologia
- Neurologia
- Ortopedia
- Outras Aplicações
- Por Usuários Finais
- Empresas Farmacêuticas
- CRO e CDMO
- Outros
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com a construção de uma visão clara do ambiente de demanda de medicamentos nos EUA e dos sinais de capacidade de oferta que podem ser vinculados aos IFAs. Utilizamos fontes públicas como a FDA dos EUA (aprovações de medicamentos, recalls e alertas de qualidade), o Censo dos EUA e o Bureau of Economic Analysis (produção manufatureira e indicadores macroeconômicos), as estatísticas de comércio da USITC (fluxos comerciais de IFAs e produtos químicos intermediários) e a literatura dos National Institutes of Health e do NCBI (mudanças no pipeline e nas modalidades que alteram as necessidades de IFAs).
Para evitar dupla contagem, também verificamos como as empresas descrevem a fabricação e o fornecimento de IFAs em relatórios anuais, apresentações para investidores e relatórios de sustentabilidade, que frequentemente esclarecem o que é produzido internamente versus adquirido externamente. Quando útil, assinaturas pagas foram utilizadas apenas para dados financeiros estruturados de empresas, consultas de patentes e triagem de importações e exportações em nível de remessa, a fim de embasar premissas sobre mix de produtos e mudanças na cadeia de suprimentos. As fontes de pesquisa documental listadas acima são ilustrativas, e muitas outras referências públicas foram utilizadas para coletar, validar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar qual parcela da demanda é atendida pela produção doméstica de IFAs em comparação com o fornecimento importado, e como os preços variam com a potência, a modalidade e os custos de conformidade. Conversamos com uma combinação de fabricantes de IFAs, fabricantes contratados, equipes de compras farmacêuticas, líderes de qualidade e especialistas em regulatório ou cadeia de suprimentos, o que nos ajudou a preencher lacunas sobre níveis de utilização, estruturas contratuais comuns e como as escassez deslocam as decisões de fornecimento em todo os Estados Unidos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 16% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 29% |
| Participantes menores: 18% | Gerentes: 55% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói o conjunto de valor de IFAs endereçável a partir dos sinais de produção e comércio de medicamentos nos EUA, e então aplica divisões de mix que refletem a produção química versus biotecnológica e a intensidade típica de IFAs por área terapêutica. Após o primeiro corte, cruzamos os totais com aproximações seletivas de baixo para cima, como a amostragem da exposição de receita dos fornecedores, o uso de faixas conhecidas de capacidade e utilização, e o teste de volume em relação a faixas indicativas de preço médio de venda (ASP) para categorias-chave de IFAs.
Alguns dos insumos mais relevantes no modelo incluem: a participação da demanda de medicamentos genéricos versus de marca, as mudanças em direção a biológicos e outras moléculas grandes, o crescimento dos IFAs de alta potência, a atividade de qualidade e conformidade da FDA que afeta a capacidade efetiva, e a dependência de importações por categoria de IFA. Onde as divulgações das empresas não eram suficientemente específicas, as lacunas foram tratadas com regras de alocação conservadoras baseadas em médias de pares e, em seguida, corrigidas após o feedback das entrevistas.
Para as previsões, utilizamos análise de cenários apoiada por verificações de estilo de regressão entre a demanda de IFAs e indicadores antecedentes, como tendências de crescimento de prescrições, cadência de aprovações e produção manufatureira. As premissas foram revisadas quando os especialistas apontaram mudanças significativas, como nova capacidade entrando em operação ou expectativas de qualidade mais rigorosas que elevam os custos e atrasam o fornecimento.
Ciclo de Validação e Atualização de Dados
A validação é realizada em camadas, começando com verificações básicas de consistência ao longo dos anos, seguidas de verificações de variância por tipo de IFA e demanda de uso final. Os resultados do modelo são comparados com sinais independentes, como mudanças na direção do comércio, tendências de produção manufatureira e grandes eventos regulatórios ou de qualidade que podem distorcer temporariamente o fornecimento.
Antes da aprovação final, os números são revisados por outro analista que verifica a lógica e a aritmética, e confirma se as premissas correspondem às evidências coletadas. Se um resultado parecer inconsistente, os respondentes são recontactados para confirmar o fator determinante e evitar a consolidação de um valor atípico pontual. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, seguidas de uma revisão final antes da entrega, para que as informações mais recentes sejam refletidas.
Tamanho do Mercado de Ingredientes Farmacêuticos Ativos dos Estados Unidos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os diferentes tamanhos de mercado publicados para IFAs nos EUA podem variar amplamente porque cada publicador traça a linha em um lugar ligeiramente diferente, e também nem sempre tratam o comércio, a produção cativa e as substâncias farmacológicas biotecnológicas de alto valor da mesma forma. O ano selecionado como base, o caminho de inflação ou precificação utilizado e o ritmo de atualização também influenciam o valor final.
As maiores discrepâncias geralmente decorrem de se apenas as vendas no mercado aberto são contabilizadas, ou se a produção cativa de IFAs também é valorada, e de como os biológicos e produtos de alta potência são precificados quando os dados são limitados. Algumas estimativas baseiam-se em uma única premissa de crescimento para todos os tipos de IFAs, o que pode não capturar a mudança de mix entre pequenas moléculas e substâncias farmacológicas biotecnológicas, bem como as mudanças de custo impulsionadas pela conformidade que movem os preços médios de venda. A dispersão na tabela é explicada principalmente pela contabilização conjunta do fornecimento cativo e do mercado aberto e pela ancoragem das divisões em sinais da FDA e de comércio com verificações por entrevistas, que é a abordagem utilizada aqui e aplicada de forma consistente na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 79,63 bilhões de USD (2025) | |
| Publicação Setorial A | 87,75 bilhões de USD (2024) | Utiliza um ano-base anterior e parece aplicar um caminho de precificação mais uniforme entre os tipos de IFAs, o que pode elevar o valor quando os biológicos e os IFAs de alta potência não são separados com uma lógica de preço médio de venda distinta. |
| Consultoria Regional B | 21,93 bilhões de USD (2023) | Provavelmente restringe o escopo aos IFAs do mercado aberto ou a categorias selecionadas, o que pode subestimar o conjunto de valor total dos EUA quando a produção cativa e uma cobertura terapêutica mais ampla não são capturadas. |
Em conjunto, a comparação sugere que a seleção do escopo e a forma como a produção cativa e as substâncias farmacológicas biotecnológicas são tratadas são as principais razões para a dispersão. Nosso método mantém o total rastreável a um conjunto de demanda definido e a verificações práticas, como direção do comércio, divisões de mix e premissas de precificação que podem ser revisadas e repetidas ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Com que velocidade a produção doméstica de API está crescendo nos Estados Unidos?
Espera-se que a receita se expanda a um CAGR de 6,87% entre 2026 e 2031, à medida que os incentivos de relocalização e a demanda por biológicos aumentam a capacidade.
Qual segmento lidera a receita no fornecimento de API dos EUA?
Os CDMOs comerciais detêm 64,58% da receita porque as empresas farmacêuticas virtuais preferem a terceirização.
Por que os APIs de alta potência estão ganhando participação?
Os pipelines oncológicos requerem doses abaixo do miligrama, e a contenção especializada protege as margens, impulsionando uma taxa de crescimento de 8,32% até 2031.
Qual é o impacto da negociação de preços do Medicare sobre os fornecedores de API?
Os cortes de preços em medicamentos de marca reduzem os preços contratuais de API de pequenas moléculas em 15-25% e forçam os fabricantes de genéricos a absorver a inflação de custos.
Quais regiões dos EUA atraem mais investimentos em API?
Nova Inglaterra e Nova Jersey dominam as construções de biológicos e HPAPI, enquanto o triângulo do Sudeste ganha projetos greenfield devido ao licenciamento mais ágil e aos menores custos de mão de obra
Página atualizada pela última vez em:



