
Tamanho e Participação do Mercado Farmacêutico da Suécia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
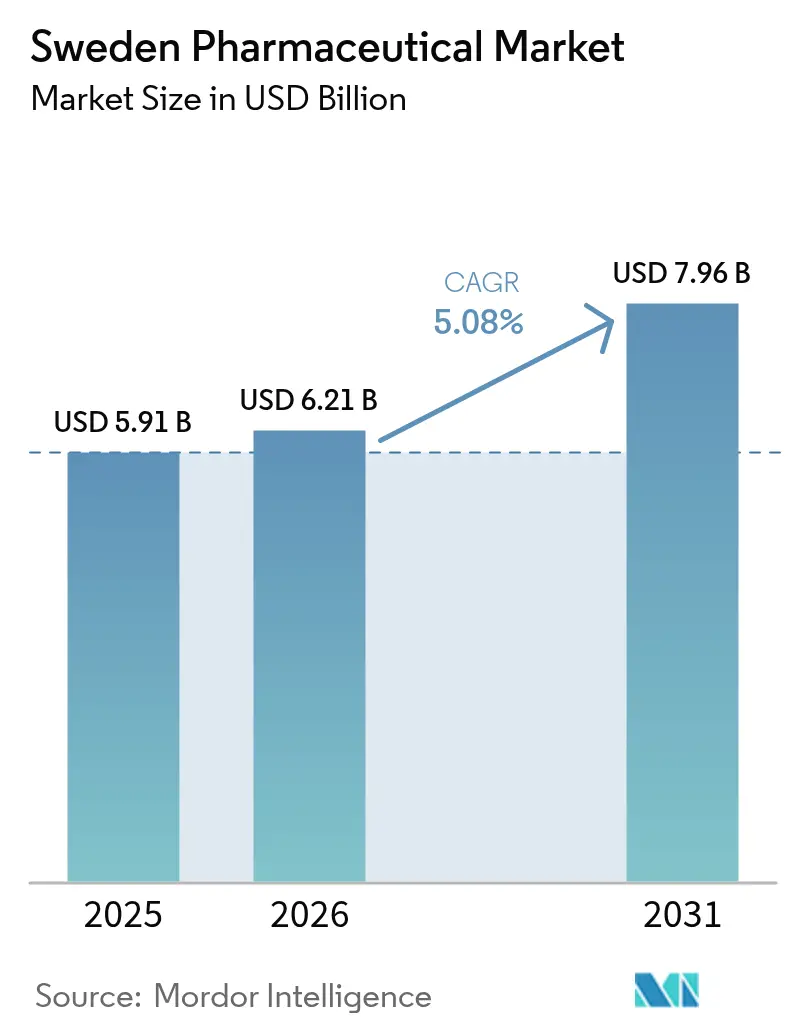
| Tamanho do mercado no ano base (2025) | 5.91 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.96 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.08 % |
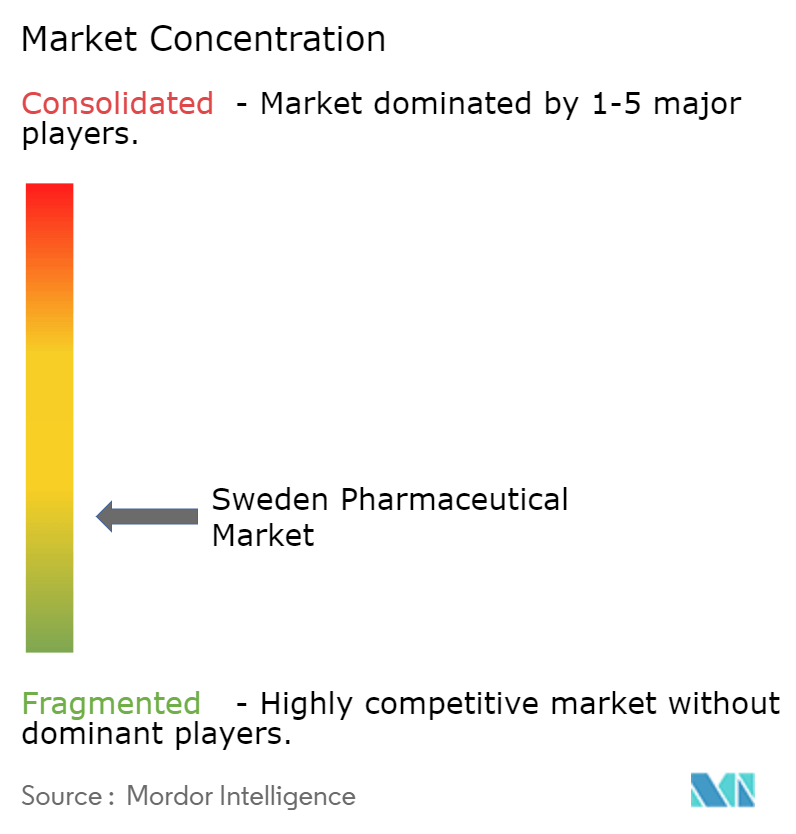
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Farmacêutico da Suécia por Mordor Intelligence
O tamanho do mercado farmacêutico da Suécia deverá crescer de USD 5,91 bilhões em 2025 para USD 6,21 bilhões em 2026, com previsão de atingir USD 7,96 bilhões até 2031, a uma CAGR de 5,08% no período 2026-2031. O crescimento estável reflete a convergência de um modelo universal de saúde, alta penetração de prescrições digitais e investimento governamental direcionado à medicina de precisão. As terapias em oncologia, cardiovascular e dermatologia definem o tom comercial, enquanto a Estratégia Nacional de Ciências da Vida acelera a pesquisa translacional que alimenta um robusto pipeline de produtos. A intensidade competitiva moderada persiste à medida que as multinacionais aproveitam a infraestrutura de ensaios clínicos da Suécia, e especialistas locais como a Sobi expandem portfólios de doenças raras. As farmácias hospitalares continuam sendo o principal ponto de dispensação, embora os canais digitais ganhem impulso em resposta à adoção quase universal de prescrições eletrônicas.
Principais Conclusões do Relatório
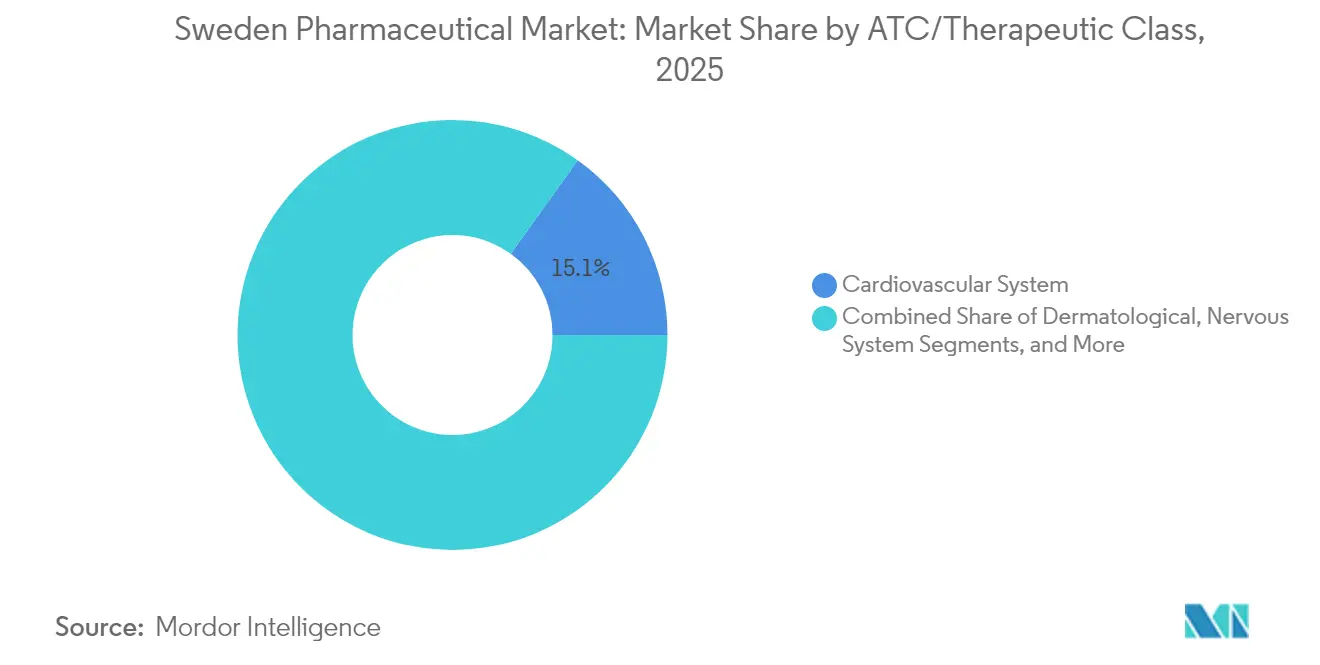
- Por classe terapêutica ATC, o segmento do sistema cardiovascular liderou com 15,10% da participação do mercado farmacêutico da Suécia em 2025; os dermatológicos têm projeção de expansão a uma CAGR de 6,12% até 2031.
- Por tipo de medicamento, os produtos de marca detinham 70,55% do tamanho do mercado farmacêutico da Suécia em 2025, enquanto os genéricos registram a CAGR mais rápida, de 6,71%, até 2031.
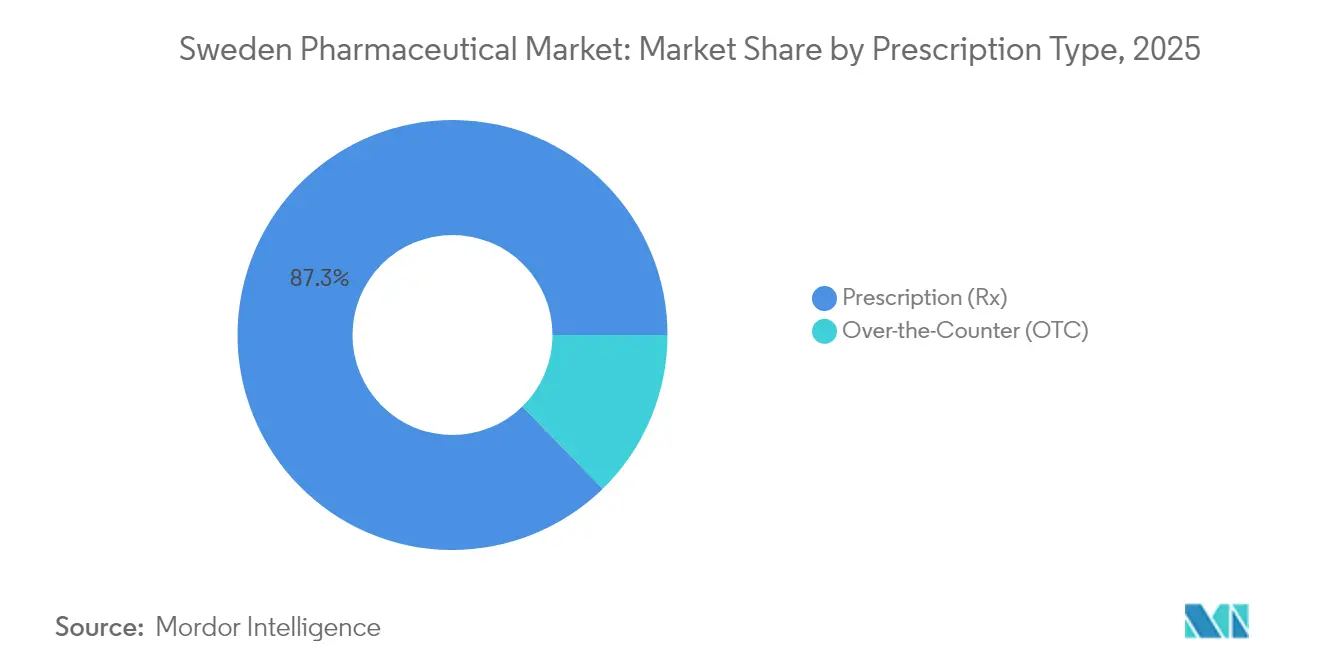
- Por tipo de prescrição, os medicamentos com prescrição médica responderam por uma participação de 87,32% do tamanho do mercado farmacêutico da Suécia em 2025; os itens de venda livre estão avançando a uma CAGR de 6,86% até 2031.
- Por canal de distribuição, as farmácias hospitalares capturaram 52,48% da participação do mercado farmacêutico da Suécia em 2025, enquanto as farmácias on-line registram a maior CAGR, de 6,25%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Farmacêutico da Suécia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento dos gastos com medicamentos oncológicos impulsionado pelo envelhecimento e mudanças no estilo de vida | +1.2% | Nacional, concentrado em Estocolmo, Gotemburgo, Malmö | Longo prazo (≥ 4 anos) |
| Financiamento da Estratégia Nacional de Ciências da Vida para pesquisa translacional | +0.8% | Nacional, com clusters de pesquisa em Estocolmo, Uppsala, Lund | Médio prazo (2-4 anos) |
| Via de aprovação acelerada para ATMPs e medicamentos órfãos | +0.6% | Nacional, com centro regulatório em Uppsala | Médio prazo (2-4 anos) |
| Reformas de compras hospitalares favorecem contratos baseados em valor | +0.4% | Nacional, com variações de implementação regionais | Curto prazo (≤ 2 anos) |
| Projeto-piloto de reembolso de terapêuticas digitais | +0.3% | Nacional, inicialmente em regiões-piloto | Médio prazo (2-4 anos) |
| Hub nórdico de ensaios transfronteiriços que atrai IED | +0.5% | Região Nórdica, Suécia como centro de coordenação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Gastos com Medicamentos Oncológicos Impulsionado pelo Envelhecimento e Mudanças no Estilo de Vida
O segmento demográfico de 65 anos ou mais da Suécia está a caminho de atingir 23% da população até 2030, intensificando a conta nacional de oncologia. Os custos farmacêuticos têm projeção de subir de SEK 38,7 bilhões em 2024 para SEK 46,4 bilhões em 2028, com os medicamentos oncológicos registrando o crescimento mais acelerado. A maior incidência de cânceres de pulmão e colorretal associados a fatores de estilo de vida amplifica a necessidade de terapias direcionadas e agentes de imuno-oncologia. O acesso universal garante a adoção de novos produtos de terapia CAR-T e de medicina de precisão, e os registros nacionais de saúde, amplamente interligados, fornecem evidências do mundo real que reforçam a posição da Suécia como local preferencial para ensaios oncológicos globais. Essas dinâmicas elevam coletivamente o mercado farmacêutico da Suécia ao aprofundar a demanda por tratamentos oncológicos premium.
Financiamento da Estratégia Nacional de Ciências da Vida para Pesquisa Translacional
O apoio governamental totalizando SEK 3,1 bilhões até 2030 subsidia o programa SciLifeLab & Wallenberg, que recruta 185 doutores e expande plataformas de ciências da vida orientadas por dados. As áreas prioritárias incluem biologia celular, medicina de precisão e epidemiologia de infecções, oferecendo aos desenvolvedores farmacêuticos um ecossistema para a descoberta de medicamentos habilitada por IA. O financiamento também apoia centros de desenvolvimento de terapias avançadas, evidenciado por 48 ensaios clínicos ativos de ATMP que geram conhecimento regulatório e atraem investimentos multinacionais em P&D. A iniciativa enriquece o capital humano e a infraestrutura, impulsionando o crescimento do mercado farmacêutico da Suécia por meio de ciclos acelerados da bancada ao leito.
Via de Aprovação Acelerada para ATMPs e Medicamentos Órfãos
Os processos de revisão simplificados alinhados às diretrizes da EMA reduziram em 30% o prazo médio de aprovação da Suécia para designações órfãs em 2024 [1]Agência Sueca de Produtos Médicos, "Designações de Medicamentos Órfãos e Autorizações de Comercialização 2024," lakemedelsverket.se. O emprego no segmento doméstico de ATMP aumentou 183% desde 2018, com 25 PMEs ativas em terapia genética e celular. A exclusividade de mercado de dez anos para medicamentos órfãos e as condições favoráveis de ensaios clínicos associadas a uma população geneticamente homogênea atraem inovadores locais e globais. A vantagem regulatória imprime impulso ao mercado farmacêutico da Suécia ao acelerar o caminho de novas terapias até o lançamento comercial.
Reformas de Compras Hospitalares Favorecem Contratos Baseados em Valor
A implementação, em 2025, de um sistema NordDRG revisado introduz pesos de custo padronizados que destacam os desfechos terapêuticos nas discussões de reembolso. As regiões firmam agora acordos de entrada gerenciada vinculando pagamentos ao desempenho no mundo real, favorecendo empresas capazes de fornecer dados robustos de saúde econômica. A maior transparência influencia as decisões de formulário e estimula maior ênfase em programas de apoio ao paciente. A mudança de governança fortalece o mercado farmacêutico da Suécia à medida que os fornecedores ricos em dados ganham vantagem competitiva.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Pressão de preços mais rigorosa decorrente das atualizações de preços de referência do TLV | -0.9% | Nacional, afetando todos os preços farmacêuticos | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada nas instalações de biofabricação | -0.6% | Nacional, concentrado nas regiões de Estocolmo e Gotemburgo | Médio prazo (2-4 anos) |
| Regulamentação de ATS da UE elevando os limiares de evidência | -0.4% | Em toda a UE, afetando o acesso ao mercado da Suécia | Médio prazo (2-4 anos) |
| Risco na cadeia de suprimentos decorrente da dependência de IFAs da Ásia | -0.3% | Global, afetando as importações farmacêuticas suecas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão de Preços Mais Rigorosa Decorrente das Atualizações de Preços de Referência do TLV
O benchmarking internacional de preços do TLV agora coloca os preços suecos de produtos não genéricos como o sexto mais baixo da Europa, enquanto os genéricos são os mais baratos entre 19 países. O sistema de produto do mês determina a substituição pela opção de menor custo, corroendo as margens dos inovadores. Um novo teto de copagamento de SEK 3.800 a partir de julho de 2025 sinaliza uma contenção de custos inabalável. Coletivamente, essas medidas atenuam a expansão da receita dentro do mercado farmacêutico da Suécia e obrigam as empresas a validar o preço premium por meio de desfechos superiores.
Escassez de Mão de Obra Qualificada nas Instalações de Biofabricação
Os investimentos em fabricação avançada em toda a região Nórdica, como a expansão de capacidade de DKK 42 bilhões da Novo Nordisk, intensificam a concorrência por especialistas. As dificuldades de recrutamento, os longos processos de autorização de trabalho e as defasagens curriculares nas disciplinas de automação e regulamentação restringem a ampliação da produção de ATMP. A escassez de talentos retarda a implantação de instalações, o que limita a capacidade do mercado farmacêutico da Suécia de absorver a demanda por novos biológicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe Terapêutica ATC: Liderança Cardiovascular, Impulso da Dermatologia
A categoria do sistema cardiovascular representou 15,10% do mercado farmacêutico da Suécia em 2025, sustentada por protocolos nacionais de cuidados cardíacos e por uma população envelhecida que mantém o uso de anti-hipertensivos, anticoagulantes e moduladores lipídicos. Os agentes antineoplásicos e imunomoduladores seguem de perto, impulsionados pela estratégia nacional de combate ao câncer e pelas aprovações aceleradas. Os dermatológicos, embora menores em termos absolutos, registram uma CAGR de 6,12% que supera todas as demais classes, devido à crescente incidência de doenças inflamatórias da pele e à maior adoção de biológicos. A gestão antimicrobiana da Suécia mantém os volumes de anti-infecciosos estáveis, mas a demanda hospitalar sustentada mantém uma contribuição estável. As terapias respiratórias enfrentam o declínio das taxas de tabagismo, mas os ganhos nos tratamentos biológicos para asma compensam a attrição de volumes. Os fármacos musculoesqueléticos, geniturinários e hospitalares especializados, juntos, delineiam uma cauda diversificada de oportunidades, especialmente onde se aplicam o status de medicamento órfão ou necessidades clínicas de nicho.
É improvável que a liderança de mercado mude abruptamente, mas o crescimento da dermatologia poderá estreitar a distância em relação às linhas cardiovasculares até 2031. A expansão em oncologia e dermatologia sublinha a orientação da Suécia para cuidados de alta complexidade, o que, por sua vez, sustenta o preço premium e a atividade de ensaios clínicos. A distribuição estratégica das classes terapêuticas fomenta a resiliência do mercado farmacêutico da Suécia contra choques em um único segmento, oferecendo aos fabricantes múltiplos pontos de entrada ancorados em diretrizes clínicas claramente definidas.
Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis na compra do relatório


Por Tipo de Medicamento: A Primazia das Marcas Confronta a Velocidade dos Genéricos
Os produtos de marca mantiveram uma participação de 70,55% nas vendas de 2025, refletindo a preferência dos médicos por desfechos baseados em evidências e um modelo de reembolso que recompensa a inovação genuína. Os biológicos especializados e os medicamentos órfãos ampliam as janelas de exclusividade, protegendo as linhas premium de ameaças imediatas de biossimilares ou genéricos. As avaliações de tecnologia em saúde do TLV, que priorizam o valor clínico em detrimento da simples minimização de custos, reforçam a durabilidade das marcas para terapias que visam necessidades não atendidas.
Os genéricos, no entanto, aceleram a uma CAGR de 6,71% à medida que os preços de referência e a substituição obrigatória aguçam a concorrência de preços. O efeito é mais pronunciado nos fármacos cardiovasculares e do sistema nervoso central, onde a intercambiabilidade terapêutica é elevada. A adoção de biossimilares permanece seletiva, especialmente em oncologia, onde a hesitação em trocar de medicamento persiste. A interação dessas forças cultiva um mercado de dois níveis: marcas especializadas de alto valor na ponta superior e genéricos de pequenas moléculas comoditizados na base, formando juntos um mercado farmacêutico da Suécia equilibrado, porém dinâmico.
Por Tipo de Prescrição: A Supervisão Médica Continua Central
Os medicamentos com prescrição responderam por 87,32% das vendas de 2025, sublinhando um modelo de saúde em que os profissionais médicos controlam o acesso à maioria dos tratamentos. O reembolso abrangente, os custos de desembolso direto limitados e as prescrições digitais quase universais melhoram a adesão e a segurança. Bases de dados nacionais rastreiam a dispensação e os desfechos, fortalecendo a farmacovigilância e apoiando os contratos baseados em valor.
Os itens de venda livre expandem-se a uma CAGR de 6,86% com base nas tendências de autocuidado em gestão da dor, saúde gastrointestinal e suplementação vitamínica. A reclassificação regulatória de determinados compostos, aliada a ferramentas de orientação digital, facilita a seleção de produtos adequados pelos consumidores. O impulso dos produtos OTC é significativo, mas permanece complementar, não substitutivo, reforçando a arquitetura centrada na prescrição do mercado farmacêutico da Suécia.
Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis na compra do relatório
Por Canal de Distribuição: Hospitais como Âncora, Crescimento On-line
As farmácias hospitalares mantiveram 52,48% da participação no canal em 2025 devido ao seu papel fundamental na administração de medicamentos oncológicos, ATMPs e outros medicamentos especializados. Os órgãos regionais de compras negociam contratos por volume, aproveitando economias de escala e logística centralizada de cadeia de frio. Na esfera especializada, a supervisão clínica e os requisitos de preparação personalizada garantem a dominância hospitalar.
As farmácias on-line, crescendo a uma CAGR de 6,25%, beneficiam-se da penetração de 99% de prescrições eletrônicas na Suécia e do apetite do consumidor por entrega em domicílio. Os serviços expandidos de saúde eletrônica — consultas, aplicativos de adesão, monitoramento domiciliar — aprofundam o engajamento e abrem caminhos para programas de gestão de doenças crônicas. Os pontos de venda tradicionais ainda atendem à dispensação de rotina e às vendas de produtos OTC, mas enfrentam diluição de participação à medida que a adoção digital se amplia. Em geral, a diversificação de canais equipa o mercado farmacêutico da Suécia com múltiplos pontos de contato que acomodam as preferências em evolução dos pacientes, mantendo os padrões clínicos.
Análise Geográfica
O ecossistema farmacêutico da Suécia beneficia-se de sua integração ao bloco Nórdico, onde estruturas regulatórias compartilhadas e iniciativas transfronteiriças como o Medicon Valley criam vantagens de escala. A região emprega mais de 65.000 profissionais de ciências da vida e abriga um denso cluster de sítios de BPF, com a Dinamarca sediando mais da metade do total e a Suécia contribuindo com capacidade especializada em doenças raras e soluções de saúde digital.
No primeiro trimestre de 2024, as exportações farmacêuticas suecas atingiram SEK 39,5 bilhões contra importações de SEK 6,46 bilhões, gerando um superávit considerável que ressalta os ativos competitivos de fabricação. Os principais destinos incluem Alemanha, Noruega e Estados Unidos, enquanto as principais fontes de importação continuam sendo Alemanha e Países Baixos para IFAs e formas de dosagem acabadas. A harmonização da UE por meio das regras de avaliação clínica conjunta de janeiro de 2025 eleva os limiares de evidência para medicamentos oncológicos e ATMPs, prolongando os dossiês, mas também concedendo pareceres científicos unificados que facilitam o lançamento europeu mais amplo.
Em nível doméstico, Estocolmo ancora as sedes e as agências regulatórias, Gotemburgo concentra P&D e análises, e Uppsala se especializa em ciências regulatórias e ensaios de ATMP. As variações regionais em 21 condados moldam padrões de demanda localizados — condados com alta densidade de idosos impulsionam a demanda cardiovascular, enquanto os centros urbanos com maior prevalência de doenças relacionadas ao estilo de vida elevam o consumo de oncologia e dermatologia. O mosaico geográfico nutre o mercado farmacêutico da Suécia equilibrando a fabricação orientada à exportação com um perfil de demanda interna impulsionado pela inovação.
Panorama regulatório
A regulamentação farmacêutica da Suécia acompanha os requisitos da UE e está ancorada na Lei de Medicamentos (Läkemedelslag 2015:315). A autorização de comercialização pode seguir as vias centralizada, descentralizada, de reconhecimento mútuo e nacional da UE, com a Agência Sueca de Produtos Médicos (Läkemedelsverket) responsável pela implementação nacional, supervisão e controle de alterações pós-aprovação (por exemplo, variações), além da supervisão de BPF e BPD. Os requisitos de rotulagem e informação ao paciente incluem materiais em língua sueca, refletindo normas nacionais de segurança do paciente e comunicação.
O acesso ao mercado e o financiamento público são, em grande parte, definidos pela Agência de Benefícios Odontológicos e Farmacêuticos (TLV), que determina o reembolso e as decisões de preços baseados em valor para o esquema nacional de benefícios. Em março de 2026, a Läkemedelsverket informou que um novo relatório de seu Centro de Conhecimento sobre Produtos Farmacêuticos no Meio Ambiente apoiará a implementação da Estratégia da Suécia contra a Resistência Antimicrobiana (RAM) 2026-2035, adicionando uma perspectiva explícita ambiental e de gestão responsável à governança do uso de medicamentos. Espera-se que os fabricantes incorporem isso no gerenciamento do ciclo de vida e no planejamento de conformidade.
Análise da cadeia de valor
A cadeia de valor farmacêutica da Suécia vai desde P&D e desenvolvimento clínico, passando pela fabricação e importação (incluindo importação paralela), depois atacado e distribuição sob os requisitos de BPD, e finalmente dispensação por meio de farmácias hospitalares, farmácias comunitárias e farmácias on-line apoiadas pela infraestrutura nacional de e-saúde. A Läkemedelsverket regula o desenvolvimento, a fabricação e o comércio, a TLV define preços e reembolso, e a E-hälsomyndigheten fornece serviços digitais centrais que apoiam a penetração da prescrição eletrônica e os fluxos de trabalho das farmácias.
A gestão da disponibilidade e a mitigação de escassez são institucionalizadas por meio do ADL (Aktorsgemensamt Dialogmote om Lakemedelstillganglighet), um fórum permanente entre partes interessadas que conecta autoridades, indústria e distribuidores para identificar entraves e coordenar ações. No lado da dispensação, a rede de farmácias no final de 2024 incluía 1.397 farmácias comunitárias, 7 farmácias exclusivamente on-line e 26 farmácias hospitalares, com o fornecimento hospitalar concentrado na Apoteket AB e na ApoEx. A orientação para exportação também alimenta o planejamento de capacidade e fornecimento a montante, com produtos farmacêuticos registrados em 154 bilhões de SEK em 2025 (7,5% das exportações totais da Suécia), enquanto a importação paralela permanece um fluxo relevante moldado pelas diferenças de preços na UE/EEE e pelas movimentações cambiais.
Panorama Competitivo
A rivalidade competitiva é moderada, com uma combinação de líderes multinacionais e empresas suecas de nicho. Os gigantes globais exploram relacionamentos hospitalares consolidados e redes abrangentes de ensaios clínicos para lançar terapias de próxima geração. Campeões locais como a Sobi, que registrou receita de SEK 26 bilhões em 2024, concentram-se em hematologia e imunologia, aproveitando as vantagens dos medicamentos órfãos e as sólidas estruturas de apoio ao paciente.
As movimentações estratégicas de 2024 evidenciaram a alocação de capital e a colaboração regulatória. A AstraZeneca reservou USD 135 milhões para uma expansão de 2.700 metros quadrados do seu Centro de Biofabricação de Södertälje, reforçando a capacidade de formulação a granel de alto valor. O governo sueco instruiu a Agência de Produtos Médicos a explorar uma parceria nacional de ensaios clínicos, sinalizando o compromisso do setor público em atrair estudos multinacionais. A Genomic Medicine Sweden assegurou SEK 15 milhões para iniciativas de medicina de precisão pediátrica, ampliando o alcance dos testes genômicos que alimentam os pipelines de dados de desenvolvimento de medicamentos.
Startups de terapêuticas digitais e desenvolvedores de ATMP intensificam a concorrência ao oferecer soluções baseadas em desfechos alinhadas aos contratos baseados em valor. As empresas se diferenciam integrando ferramentas de coleta de evidências do mundo real, algoritmos de IA e desfechos relatados pelos pacientes em pacotes de produtos e serviços. Aquelas capazes de atender aos rigorosos benchmarks de saúde econômica do TLV obtêm uma vantagem privilegiada nas negociações de formulário, consolidando sua posição no mercado farmacêutico da Suécia.
Líderes do Setor Farmacêutico da Suécia
Amgen Inc.
Pfizer Inc.
Orifarm Group A/S
Merck & Co., Inc.
Novartis AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os esforços contínuos de centralização e sustentabilidade do sistema estão abrindo espaço para fornecedores capazes de apoiar contratação em nível nacional, interoperabilidade e geração de evidências. Em dezembro de 2025, o Governo da Suécia atribuiu novos mandatos para 2026 a órgãos como a E-halsomyndigheten, a TLV e a Lakemedelsverket para fortalecer um sistema farmacêutico sustentável, incluindo trabalhos ligados a uma gestão mais centralizada dos contratos farmacêuticos e a um licenciamento mais simplificado de ensaios clínicos. Em março de 2026, o governo também nomeou uma investigadora especial (Karin Johansson) para propor uma responsabilidade estatal ampliada sobre medicamentos e vacinas, com relatório intermediário previsto para junho de 2027 e relatório final previsto para dezembro de 2027. Isso aponta para aquisições e governança que favorecem fornecedores preparados para interfaces de compras mais padronizadas.
A confiabilidade do fornecimento e a gestão de escassez são outra área de oportunidade de curto prazo, dada a escala das escassezes visíveis. O relatório anual de 2025 da Lakemedelsverket citou 2.657 relatos de escassez e 169 inspeções de fabricantes/distribuidores, reforçando o valor de estruturas de fornecimento resilientes e distribuição pronta para conformidade. A revisão da TLV sobre preços de referência de genéricos (takpriser) durante 2026 visa a flexibilidade de mercado e a mitigação de escassez, o que apoia estratégias de portfólio e licitação que equilibram preços competitivos com compromissos de continuidade. A Estratégia Farmacêutica Nacional 2024-2026 também mantém a disponibilidade, o uso e manuseio adequados, e o desenvolvimento de novos medicamentos e ensaios clínicos como temas centrais, alinhando oportunidades com a viabilização de ensaios clínicos, a geração de evidências do mundo real e modelos operacionais que reduzem a fragmentação regional.
Desenvolvimentos recentes do setor
- Julho de 2026: A Newbury Pharmaceuticals anunciou a autorização de comercialização na Suécia para o Dalbavancin Newbury (500 mg), uma versão genérica do Xydalba. A autorização apoia a expansão da Newbury no segmento de anti-infecciosos hospitalares e adiciona mais um concorrente nas cadeias de fornecimento hospitalar de injetáveis, onde a dinâmica de aquisição e substituição é sensível à disponibilidade.
- Junho de 2026: A Pfizer recebeu uma decisão da TLV concedendo subsídio público para o Litfulo (ritlecitinibe) para alopecia areata grave em adultos e adolescentes a partir de 12 anos, com vigência a partir de 1º de junho de 2026. O resultado do reembolso amplia o acesso financiado em uma indicação de dermatologia especializada e destaca o papel das decisões da TLV na formação da adoção de terapias de maior valor.
- Agosto de 2024: A AstraZeneca anunciou um investimento de 135 milhões de dólares para expandir seu Centro de Biofabricação na Suécia, em Sodertalje, em 2.700 metros quadrados. A expansão aumenta a capacidade nacional de biofabricação e reforça o papel da Suécia no fornecimento de biológicos avançados a partir de um ambiente regulatório e de qualidade alinhado à UE.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado é definido como o valor dos produtos farmacêuticos acabados de venda com e sem prescrição médica vendidos na Suécia por meio dos canais de varejo e hospitalar, medido a preços de saída de fábrica.
Exclusões de escopo: medicamentos veterinários, ingredientes farmacêuticos ativos, dispositivos médicos e receitas de distribuição ou serviços farmacêuticos são excluídos.
Visão geral da segmentação
- Por Classe ATC / Terapêutica
- Sistema Cardiovascular
- Dermatológicos
- Sistema Geniturinário e Hormônios Sexuais
- Anti-infecciosos (Sistêmicos)
- Agentes Antineoplásicos e Imunomoduladores
- Sistema Musculoesquelético
- Sistema Nervoso
- Sistema Respiratório
- Outras Classes
- Por Tipo de Medicamento
- Medicamentos de Marca
- Genéricos
- Por Tipo de Prescrição
- Prescrição (Rx)
- Venda Livre (OTC)
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias On-line
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a definir os limites e ancorar o modelo aos sinais de saúde pública e gastos com medicamentos. Nos apoiamos em fontes como a Agência Sueca de eHealth para o contexto do sistema de prescrição, a Agência Sueca de Produtos Médicos para sinais do panorama regulatório e de produtos, e as estatísticas de saúde da OCDE para bases de referência consistentes de gastos em saúde. Também consultamos materiais da Agência Europeia de Medicamentos, do Eurostat e da Organização Mundial da Saúde quando ajudaram a confirmar a direção das tendências e a comparabilidade entre países.
Para traduzir esses sinais em um modelo de valor viável apenas para a Suécia, usamos então relatórios anuais, apresentações a investidores e discussões públicas sobre preços e reembolso como verificações de sensatez sobre pressão de preços, comportamento de licitações e a mudança de mix em direção a medicamentos especializados. Em alguns pontos, assinaturas pagas foram usadas apenas para acelerar a revisão de dados financeiros de empresas, pesquisas de patentes e verificações comerciais no nível de envio, onde os relatórios públicos eram escassos. As fontes documentais listadas aqui são ilustrativas, e muitos outros documentos e tabelas de dados públicos também foram usados para verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar o que impulsiona a demanda real na Suécia, com atenção específica aos padrões de aquisição hospitalar, ao comportamento de dispensação no varejo e às mudanças no mix de produtos entre medicamentos de marca, genéricos e biossimilares. Conversamos com fabricantes, distribuidores, partes interessadas do lado farmacêutico e compradores de assistência médica, para que as lacunas das entradas documentais pudessem ser fechadas e as premissas ajustadas antes da aprovação final dos números.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 19% |
| Nível médio: 50% | Líderes funcionais/de unidade: 38% |
| Empresas menores: 19% | Gerentes: 43% |
Dimensionamento e previsão de mercado
O modelo central foi construído usando uma abordagem top-down, na qual os sinais nacionais de gastos com medicamentos são reconstruídos em um pool farmacêutico a preços de saída de fábrica para a Suécia, e depois alinhados com o que é efetivamente dispensado e adquirido por meio dos canais de varejo e hospitalar. Uma vez formado esse total, ele foi corroborado usando aproximações seletivas bottom-up, como verificações de volume amostrado multiplicado pelo preço médio de venda por grandes grupos terapêuticos, além de verificações de canal sobre a intensidade das licitações hospitalares e a substituição no varejo.
As entradas usadas no dimensionamento incluíram a direção de reembolso e preços públicos, a adoção de licitações em hospitais, a penetração de genéricos e biossimilares, as mudanças na participação de medicamentos especializados e o ritmo de disponibilidade de novos produtos e comportamento de substituição. Onde faltavam entradas diretas, as lacunas foram tratadas por meio de índices proxy conservadores que foram revisados com os entrevistados e depois testados sob estresse em relação a indicadores adjacentes. Para a previsão, contamos principalmente com a análise de cenários, já que mudanças de política, resultados de licitações e mudanças no mix de especialidades podem alterar o crescimento para cima ou para baixo mais rápido do que sugerem tendências antigas.
Validação de dados e ciclo de atualização
A validação foi feita por meio de triangulação passo a passo entre sinais independentes, seguida de verificações de variância para identificar anos em que mudanças de preços, licitações ou mudanças no mix poderiam ter criado um salto falso. Se surgisse um valor anômalo, revisitávamos as premissas subjacentes a preços, penetração ou divisão de canais, e recontatávamos os respondentes-alvo para confirmar se o movimento refletia um comportamento real do mercado.
Antes da aprovação final, outro analista revisa a lógica do modelo, os cálculos e a razoabilidade de cada entrada importante, para que erros não se propaguem. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças nas regras de reembolso ou grandes alterações nas aquisições. Pouco antes da entrega, é realizada uma revisão final para que o cliente receba a visão mais atualizada.
Tamanho do mercado farmacêutico da Suécia segundo a Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para produtos farmacêuticos na Suécia frequentemente diferem, mesmo quando parecem cobrir o mesmo espaço. As diferenças geralmente se devem ao que é contabilizado como venda de medicamento, qual canal está incluído e se o número está mais próximo do preço do fabricante ou dos gastos do usuário final.
Os medicamentos veterinários são excluídos, e esse item fica fora do escopo da Mordor Intelligence, pois o valor pretende refletir apenas medicamentos acabados de prescrição e venda livre para uso humano a preços de saída de fábrica, o que evita misturar margens de farmácia e pools de demanda não humana.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,91 bilhões de dólares (2025) | |
| Associação do Setor A | 6,45 bilhões de dólares (2025) | Frequentemente reflete vendas de medicamentos reportadas por empresas que podem incluir produtos veterinários e podem estar mais próximas de medidas de valor de lista, o que pode ficar acima de uma visão de saída de fábrica exclusiva para uso humano. |
| Periódico do Setor B | 5,20 bilhões de dólares (2023) | Pode acompanhar mais fortemente o faturamento de farmácias de varejo, o que pode subestimar as licitações hospitalares, além de variar conforme o momento cambial e a janela específica de conversão de SEK para USD utilizada. |
A tabela mostra que a maior parte da divergência pode ser explicada pelo escopo e pela base de precificação, não por uma narrativa diferente sobre a demanda. Quando medicamentos acabados exclusivamente para uso humano são avaliados de forma consistente a preços de saída de fábrica e depois verificados em relação a sinais de canal, o resultado permanece rastreável a algumas variáveis claras que podem ser repetidas ano após ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado Farmacêutico da Suécia?
O tamanho do Mercado Farmacêutico da Suécia tem expectativa de atingir USD 6,21 bilhões em 2026 e crescer a uma CAGR de 5,08% para alcançar USD 7,96 bilhões até 2031.
Qual classe terapêutica detém a maior participação?
Os medicamentos do sistema cardiovascular lideram com 15,10% da participação do mercado farmacêutico da Suécia em 2025.
Quem são os principais participantes do Mercado Farmacêutico da Suécia?
Amgen Inc., Pfizer Inc., Orifarm Group A/S, Merck & Co., Inc. e Novartis AG são as principais empresas que atuam no Mercado Farmacêutico da Suécia.
Com que rapidez os medicamentos de dermatologia estão crescendo na Suécia?
As terapias dermatológicas têm previsão de crescer a uma CAGR de 6,12% até 2031 com a expansão do uso de biológicos.
Página atualizada pela última vez em:



