
Tamanho e Participação do Mercado de Terapêuticas do Sistema Nervoso Central
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do Mercado (2026) | 143.32 Bilhões de dólares |
| Tamanho do Mercado (2031) | 197.35 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticas do Sistema Nervoso Central por Mordor Intelligence
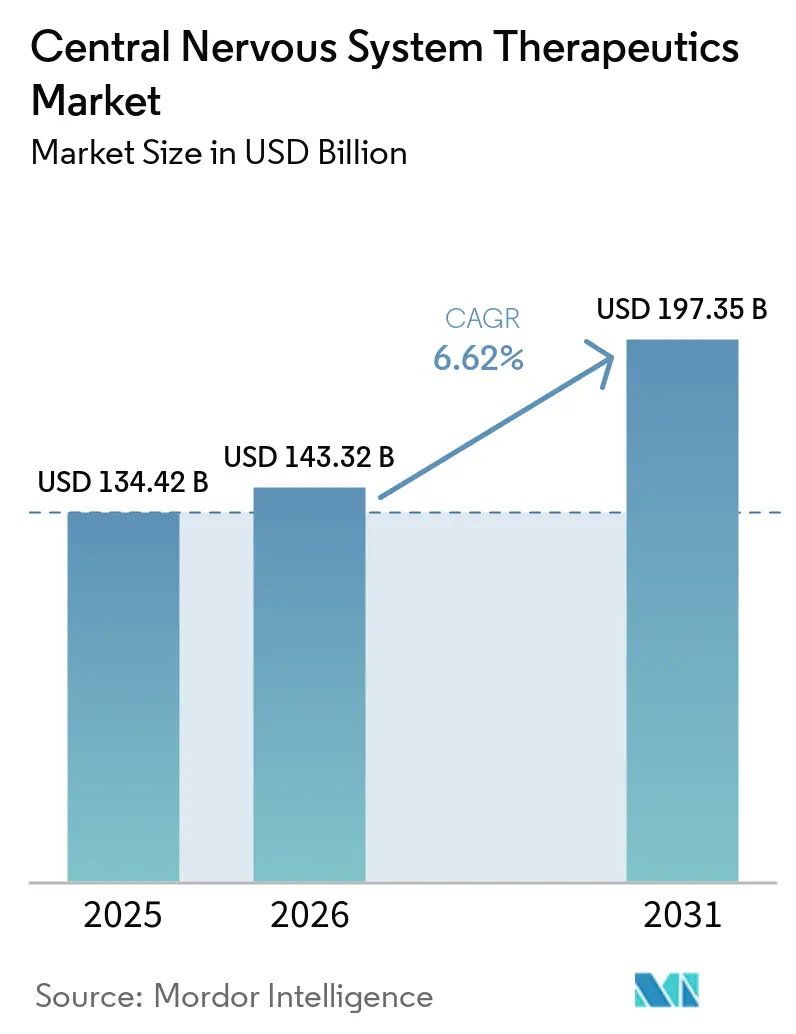
O tamanho do mercado de terapêuticas do sistema nervoso central em 2026 é estimado em USD 143,32 bilhões, crescendo a partir do valor de 2025 de USD 134,42 bilhões, com projeções para 2031 indicando USD 197,35 bilhões, crescendo a um CAGR de 6,62% no período de 2026 a 2031. Aprovações inovadoras como a KarXT para esquizofrenia e o donanemab para a doença de Alzheimer marcam uma mudança decisiva do controle sintomático em direção à medicina de precisão que visa a neurobiologia causal. O crescente apoio dos pagadores a regimes modificadores de doenças, o diagnóstico ampliado com base em biomarcadores e o design de ensaios clínicos habilitado por IA reforçam coletivamente a trajetória de expansão. O impulso competitivo é intensificado por aquisições de alto valor que asseguram ativos diferenciados, mesmo quando a erosão genérica comprime as margens de franquias maduras. O cenário resultante recompensa as empresas capazes de combinar evidências clínicas robustas com propostas de valor no mundo real.
Principais Conclusões do Relatório
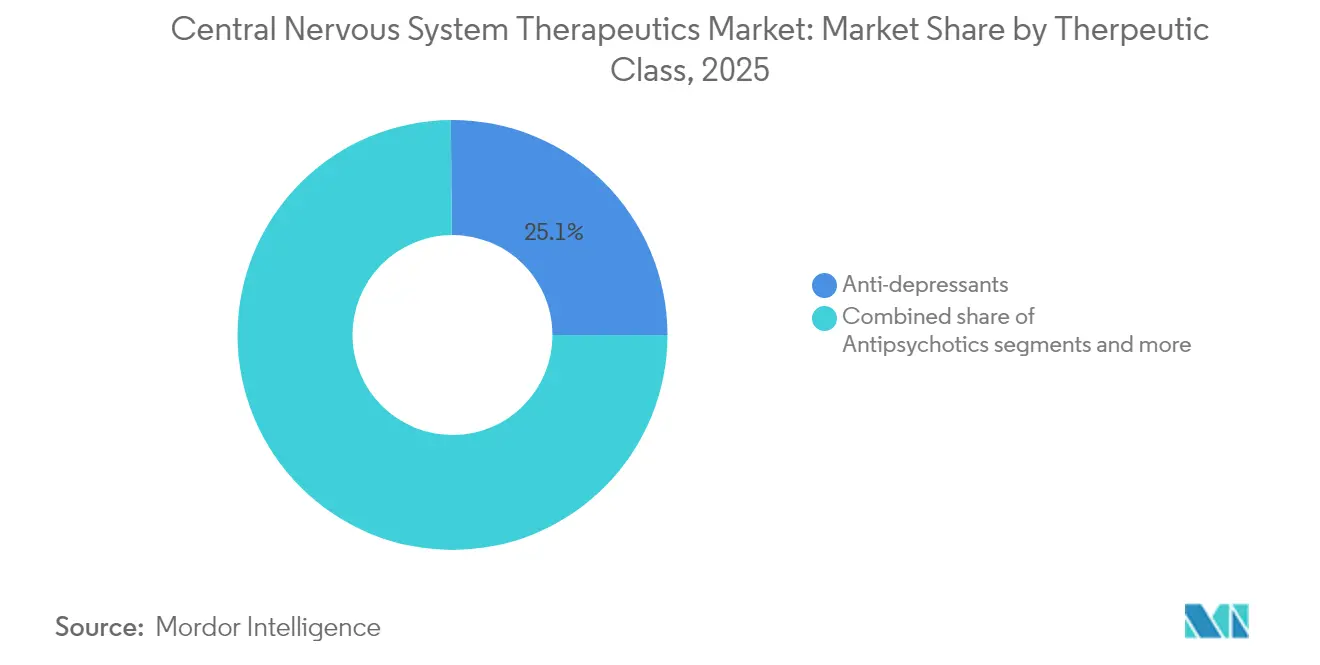
- Por classe terapêutica, os antidepressivos lideraram com 25,12% de participação na receita em 2025; as terapias modificadoras de doenças estão projetadas para crescer a um CAGR de 6,83% até 2031.
- Por doença, a depressão representou 27,55% da participação no mercado de terapêuticas do sistema nervoso central em 2025, enquanto a doença de Alzheimer está definida para crescer a um CAGR de 7,05% até 2031.
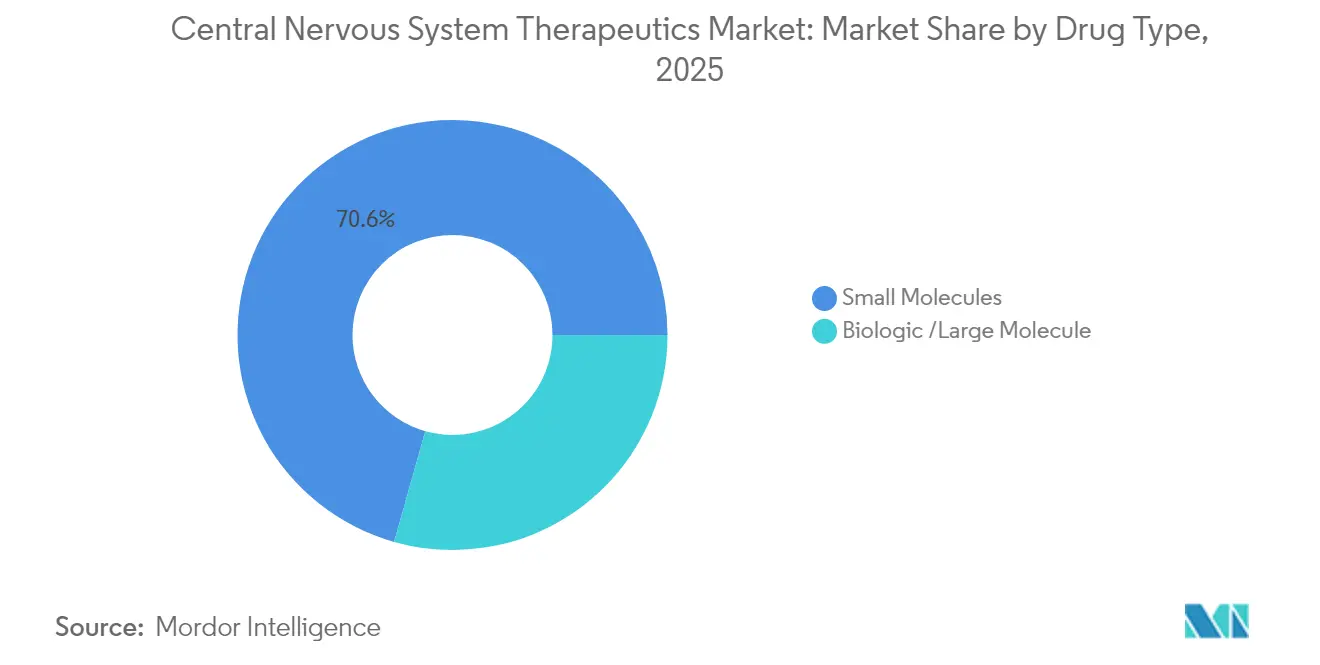
- Por tipo de fármaco, as moléculas pequenas comandaram 70,62% do tamanho do mercado de terapêuticas do sistema nervoso central em 2025; os biológicos estão previstos para crescer a um CAGR de 7,52% durante 2026-2031.
- Por via de administração, as formulações orais detinham 82,11% do tamanho do mercado de terapêuticas do sistema nervoso central em 2025 e as vias alternativas avançam a um CAGR de 7,28% até 2031.
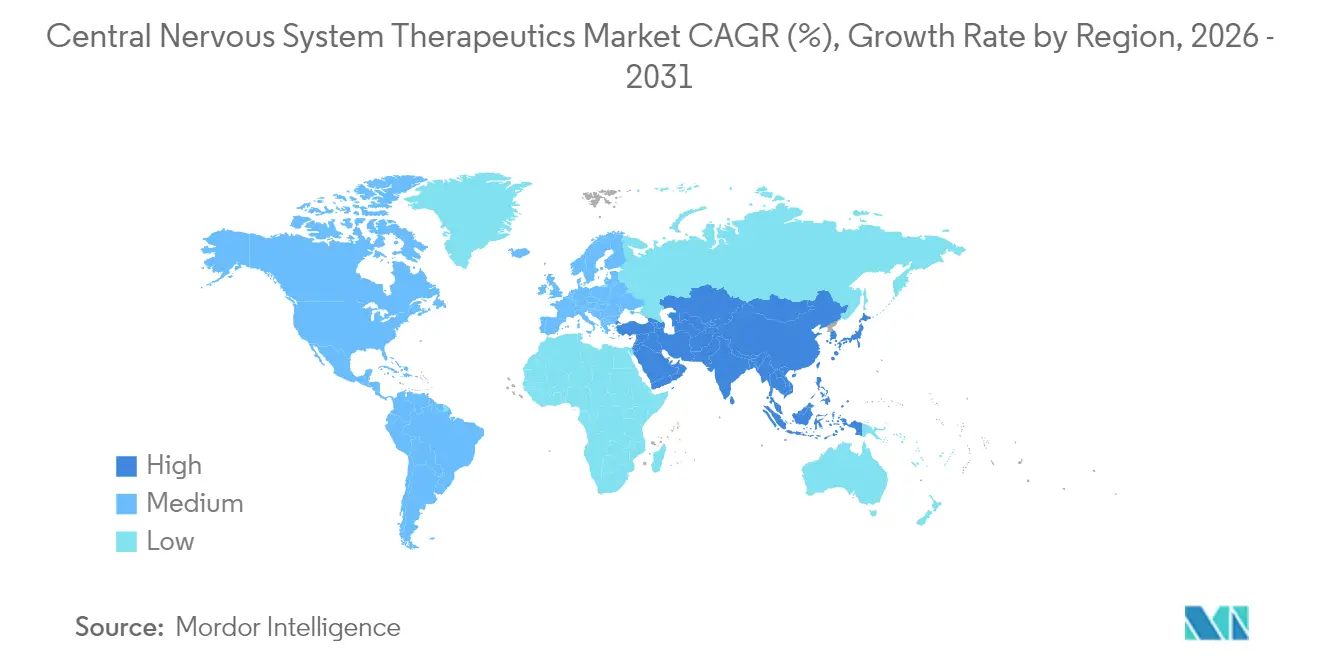
- Por geografia, a América do Norte reteve 45,01% da participação no mercado de terapêuticas do sistema nervoso central em 2025, enquanto a Ásia-Pacífico se expande a um CAGR de 7,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Envelhecimento da população e crescente prevalência de distúrbios do SNC | +1.0% | Global, com concentração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescente penetração de genéricos pós-perda de exclusividade | +0.8% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Reembolso favorável para medicamentos inovadores do SNC | +0.7% | América do Norte e UE, com expansão para APAC | Médio prazo (2-4 anos) |
| Melhoria em neuroimagem e diagnóstico baseado em biomarcadores | +0.5% | América do Norte e UE como núcleo, com expansão para APAC | Longo prazo (≥ 4 anos) |
| Avanços clínicos na terapia assistida por psicodélicos | +0.5% | Quadros regulatórios da América do Norte e UE | Curto prazo (≤ 2 anos) |
| Financiamento de capital de risco em gêmeos digitais focados no SNC | +0.4% | Global, concentrado na América do Norte e UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da População e Crescente Prevalência de Distúrbios do SNC
Os distúrbios neurológicos afetaram 3,4 bilhões de pessoas em 2024, tornando-os a principal fonte global de anos de vida ajustados por incapacidade. A incidência acelera acima dos 65 anos, impulsionando uma demanda sustentada pelo mercado de terapêuticas do sistema nervoso central. Os custos anuais de cuidados para o declínio cognitivo atingiram USD 1,1 trilhão nas economias desenvolvidas, motivando os pagadores a apoiar intervenções que retardem a institucionalização. O diagnóstico precoce aliado a medicamentos modificadores de doenças é, portanto, considerado fiscalmente prudente pelas seguradoras. Como o envelhecimento demográfico é irreversível ao longo do horizonte de previsão, esse vetor de demanda permanece o catalisador de crescimento mais duradouro para o mercado de terapêuticas do sistema nervoso central.
Crescente Penetração de Genéricos Pós-Perda de Exclusividade
Os genéricos da Lyrica capturaram 85% do volume de prescrições dentro de 18 meses após a perda de exclusividade nos EUA, ilustrando a rapidez com que a erosão de preços atinge as principais marcas do SNC. Opções de menor custo ampliam o acesso dos pacientes nas economias emergentes, aumentando as populações tratadas e consolidando o mercado de terapêuticas do sistema nervoso central como uma linha central de despesas para os pagadores públicos. Simultaneamente, os fabricantes originais aceleram ativos de próxima geração e modos inovadores de entrega que comandam preços premium e resistem à substituição, mantendo os ciclos de inovação ativos.
Reembolso Favorável para Medicamentos Inovadores do SNC
A via Total Care for Exceptional Therapies da FDA reduz os prazos de aprovação em 40% para medicamentos do SNC de alta necessidade. A cobertura do Medicare para o lecanemab, apesar de benefício modesto, sinaliza disposição para reembolsar agentes modificadores de doenças com claro valor social. Contratos baseados em valor que vinculam os pagamentos a resultados funcionais estão se expandindo para seguros privados e mercados asiáticos, melhorando a previsibilidade de receitas para os inovadores e reforçando a confiança no mercado de terapêuticas do sistema nervoso central.
Melhoria em Neuroimagem e Diagnóstico Baseado em Biomarcadores
Testes baseados em sangue atingem agora 90% de precisão para a doença de Alzheimer, possibilitando intervenção terapêutica mais precoce. A imagem PET de tau e neuroinflamação fornece endpoints objetivos que reduzem o tamanho dos ensaios clínicos e reforçam o poder estatístico. Os reguladores aceitam cada vez mais dados de biomarcadores do sistema nervoso central em substituição a desfechos clínicos de longo prazo, comprimindo os custos de desenvolvimento. A integração da IA com imagens multimodais cria modelos preditivos que associam pacientes às terapias ideais, elevando as taxas de sucesso dos programas em pipeline no mercado de terapêuticos para o sistema nervoso central.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Altas taxas de falha em ensaios clínicos em neurologia | -0.9% | Global, com impacto particular na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Erosão genérica de medicamentos líderes de mercado (por exemplo, Lyrica) | -0.7% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Requisitos rigorosos de rotulagem de segurança para o SNC | -0.5% | Quadros regulatórios globais | Médio prazo (2-4 anos) |
| Escassez na cadeia de abastecimento de excipientes especializados | -0.3% | Global, concentrado na fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altas Taxas de Falha em Ensaios Clínicos em Neurologia
Uma taxa de atrito de 92% afeta os pipelines neurológicos, a pior entre as áreas terapêuticas. A fisiopatologia complexa, os obstáculos à permeabilidade da barreira hematoencefálica e as apresentações heterogêneas dos pacientes frustram a tradução dos sinais pré-clínicos. Reveses de alto perfil como o emraclidine e o dalzanemdor sublinham o risco persistente. Os ensaios intensivos em capital desincentivam as empresas menores, fomentando a consolidação, pois as empresas farmacêuticas com recursos adquirem ativos em dificuldades, mas a velocidade de inovação global sofre, moderando as perspectivas de crescimento para o mercado de terapêuticas do sistema nervoso central.
Requisitos Rigorosos de Rotulagem de Segurança para o SNC
Sessenta por cento dos medicamentos neurológicos recém-aprovados entram no mercado sob as Estratégias de Avaliação e Mitigação de Risco da FDA. A EMA exige monitoramento neuropsiquiátrico expandido, estendendo os prazos de desenvolvimento em até 18 meses. A coleta adicional de dados infla os orçamentos dos ensaios e onera desproporcionalmente os pequenos desenvolvedores. Embora essenciais para a proteção dos pacientes, a vigilância reforçada eleva as barreiras de entrada e prolonga os períodos de retorno do investimento, amortecendo o entusiasmo de curto prazo no mercado de terapêuticas do sistema nervoso central.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe Terapêutica:
Terapias Modificadoras de Doenças se Expandem RapidamenteO segmento de terapias modificadoras de doenças está no caminho certo para se expandir a um CAGR de 6,83%, superando todas as outras categorias dentro do mercado de terapêuticas do sistema nervoso central. Os antidepressivos permanecem os líderes em volume com 25,12% de participação em 2025, sustentados pela prescrição generalizada na atenção primária. O interesse dos investidores pivotou, no entanto, para agentes que alteram o curso da doença, exemplificado pelo desembolso de USD 14 bilhões da Bristol Myers Squibb pela KarXT. Essas transações canalizam capital para vias regenerativas, imunomodulação e plataformas de reparo sináptico.
Os antipsicóticos recebem novo impulso após a KarXT, enquanto os antiepilépticos enfrentam forte penetração de genéricos. Os analgésicos sofrem compressão de margens, mas os biológicos especializados para enxaqueca mantêm força de preços. Os ativos para neurodegeneração atraem avaliações premium apesar da eficácia modesta, porque qualquer atraso na progressão gera economias sociais significativas. A convergência está emergindo à medida que as empresas testam regimes combinados que associam alívio sintomático com modificação da doença, borrando os silos terapêuticos históricos dentro do mercado de terapêuticas do sistema nervoso central.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante compra do relatório


Por Doenças:
A Doença de Alzheimer Define o Ritmo de CrescimentoA depressão manteve 27,55% das receitas de 2025, mas a doença de Alzheimer está prevista para registrar um CAGR de 7,05%, o mais rápido entre as indicações. O reembolso do lecanemab e dos agentes em pipeline, como o donanemab, cria um segmento endereçável de múltiplos bilhões de dólares que estava anteriormente inexplorado. As indicações de saúde mental também se beneficiam de terapias digitais que estendem o alcance além dos ambientes clínicos tradicionais.
Os distúrbios neurovasculares e as epilepsias raras continuam sendo nichos mal atendidos que oferecem poder de precificação de medicamentos órfãos. As sequelas neurológicas relacionadas a infecções e as terapias de sobreposição com oncologia estão se ampliando lentamente, auxiliadas pela maior pesquisa sobre os impactos virais latentes no SNC. Essas diversas dinâmicas ao nível das doenças reforçam estratégias de portfólio multimodal dentro do mercado de terapêuticas do sistema nervoso central.
Por Tipo de Fármaco:
Biológicos e Terapias Génicas em AceleraçãoAs moléculas pequenas retiveram 70,62% das vendas de 2025, mas os biológicos estão registrando um CAGR de 7,52% graças à crescente aceitação de anticorpos monoclonais e terapias génicas. As aprovações da FDA para SOD1-ALS e deficiência de AADC confirmam a viabilidade das intervenções genéticas em neurologia. Os conjugados anticorpo-fármaco e os degradadores direcionados combinam a precisão dos biológicos com a conveniência das moléculas pequenas, diversificando as ferramentas para os inovadores.
Os investidores recompensam as plataformas que superam a barreira hematoencefálica, como os vetores de transcitose mediada por receptores. Enquanto isso, a pesquisa de moléculas pequenas se volta para químicas com alta penetração cerebral e moduladores alostéricos. Essa evolução complementar sustenta o crescimento equilibrado entre modalidades no mercado de terapêuticas do sistema nervoso central.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Via de Administração:
Alternativas à Via Oral Ganham TerrenoAs formas farmacêuticas orais comandaram 82,11% da participação em 2025, favorecidas pela conveniência e familiaridade com a cadeia de abastecimento. Os injetáveis de longa ação e os sprays intranasais, no entanto, estão registrando um CAGR de 7,28% ao melhorar a adesão e possibilitar o controle rápido dos sintomas. Os sistemas transdérmicos e implantáveis prometem níveis plasmáticos estáveis com menos efeitos sistêmicos, criando valor clínico que compensa os custos mais elevados.
Dispositivos intratecais e intraventriculares emergentes oferecem deposição direcionada de fármacos para patologias espinhais ou intracranianas. Híbridos de dispositivo digital-fármaco que ajustam automaticamente a dosagem com base em feedback de biomarcadores estão entrando em ensaios clínicos, abrindo um futuro em que a via de administração se torna personalizada em vez de fixa, enriquecendo ainda mais o mercado de terapêuticas do sistema nervoso central.
Análise Geográfica
Mercado de Terapêuticas para o Sistema Nervoso Central na América do Norte
A América do Norte representou 45,01% da receita de 2025, sustentada pela expansão da cobertura do Medicare e por uma densa infraestrutura de ensaios clínicos. Os Estados Unidos lideram com sofisticados modelos de pagadores que adotam contratos baseados em valor, enquanto o Canadá proporciona uma absorção estável por meio da cobertura universal. O México está emergindo com base na crescente penetração de seguros pela classe média em expansão. As pressões de preços decorrentes da proliferação de genéricos e da consolidação dos compradores moderam a receita por paciente, mas são compensadas pelo prêmio exigido pelos lançamentos inovadores, sustentando a liderança no mercado de terapêuticas para o sistema nervoso central.
Mercado de Terapêuticas para o Sistema Nervoso Central na Ásia-Pacífico
A Ásia-Pacífico é o motor de crescimento da região, com projeção de CAGR de 7,78%, impulsionada pela liberalização regulatória da China, pelas aprovações aceleradas do Japão e pelos programas de ampliação de acesso da Índia. A rápida urbanização correlaciona-se com maior incidência de transtornos de humor e ansiedade, desbloqueando volume. O Japão e a Coreia do Sul ancoram os ensaios clínicos regionais, enquanto as nações do Sudeste Asiático importam genéricos acessíveis para ampliar a cobertura. O reconhecimento governamental do ônus das doenças neurológicas está se traduzindo em reformas de reembolso que elevam o valor de mercado, posicionando a região como uma arena de expansão fundamental para o mercado de terapêuticas para o sistema nervoso central.
Mercado de Terapêuticas para o Sistema Nervoso Central na Europa
A Europa apresenta ganhos consistentes por meio de vias coordenadas pela EMA e de sistemas de saúde universais. A Alemanha e o Reino Unido dominam os lançamentos devido a agências de avaliação robustas, enquanto os mercados do sul da Europa contribuem com escala. O novo Sistema de Informação de Ensaios Clínicos agiliza as submissões, reduzindo ligeiramente os prazos. O escrutínio de custo-efetividade permanece rigoroso, por vezes atrasando produtos premium, mas as decisões de reembolso previsíveis criam estabilidade de receita de longo prazo. Em conjunto, esses padrões continentais diversificam os motores de crescimento e os perfis de risco para os participantes do mercado de terapêuticas para o sistema nervoso central.

Panorama regulatório
A supervisão regulatória para terapêuticas do SNC está se tornando mais rigorosa em relação a padrões de segurança, geração de evidências e bioequivalência, liderada pela FDA e pela Agência Europeia de Medicamentos (EMA). Na União Europeia, muitos medicamentos para o SNC (incluindo terapias para doenças neurodegenerativas e produtos derivados de biotecnologia) utilizam o procedimento centralizado obrigatório previsto no Regulamento (CE) nº 726/2004, o que resulta em uma única avaliação da EMA e em uma decisão da Comissão Europeia que rege o acesso em todo o EEE.
Ações recentes da UE também mostram um fluxo constante de avaliações para produtos especializados em neurologia. Em abril de 2026, o CHMP da EMA emitiu parecer positivo para o Cenrifki (tolebrutinibe) da Sanofi para esclerose múltipla secundariamente progressiva sem recidivas. Em junho de 2026, o CHMP emitiu parecer positivo para o Daybu (trofinetida) da Acadia para a síndrome de Rett após reexame. No que diz respeito a genéricos e gestão do ciclo de vida, a harmonização global avançou por meio do ICH: o M13A atingiu o Passo 4 em julho de 2024 para o desenho de estudos de bioequivalência de formas farmacêuticas orais sólidas de liberação imediata, o M13B permaneceu em rascunho em 2025, e o M13C entrou em desenvolvimento para desenhos de bioequivalência mais complexos. Juntas, essas mudanças afetam a forma como os portfólios de pequenas moléculas para o SNC planejam substituições e pacotes de dados de suporte nos principais mercados.
Análise da cadeia de valor
A cadeia de valor das terapêuticas do SNC abrange descoberta e P&D translacional (validação de alvos, biomarcadores e neuroimagem habilitadora de ensaios), desenvolvimento clínico, submissão regulatória, fabricação (API, produto farmacêutico e enchimento estéril para injetáveis e biológicos) e comercialização por meio de distribuidores, farmácias especializadas, hospitais e canais de pagadores. À medida que o mercado combina moléculas pequenas orais de alto volume com biológicos e modalidades avançadas de rápido crescimento, os requisitos de fabricação e distribuição se diversificam, com a cadeia de frio, a logística especializada e a infraestrutura de administração se tornando mais centrais para terapias modificadoras da doença e parenterais.
A resiliência do fornecimento e a conformidade permanecem restrições recorrentes em toda a cadeia. A concentração de APIs e principais matérias-primas na China e na Índia aumenta a exposição a interrupções, e resultados adversos de inspeções podem atrasar aprovações ou exportações caso as instalações recebam status regulatório rebaixado. Nos Estados Unidos, os agentes do SNC classificados como substâncias controladas também dependem de cotas administradas federalmente (cotas agregadas de produção da DEA), o que influencia a disponibilidade a montante. Ações políticas e regulatórias também estão moldando decisões de localização produtiva: uma ordem executiva da Casa Branca de maio de 2025 orientou a FDA a ajudar a facilitar novos sites de fabricação farmacêutica domésticos, enquanto a orientação preliminar da FDA de março de 2026 sobre Novas Metodologias de Abordagem no desenvolvimento de medicamentos indica uma mudança nos conjuntos de ferramentas de desenvolvimento que pode afetar cronogramas e custos de registro, particularmente para programas do SNC que enfrentam alta taxa de desistência e grande carga de ensaios.
Cenário Competitivo
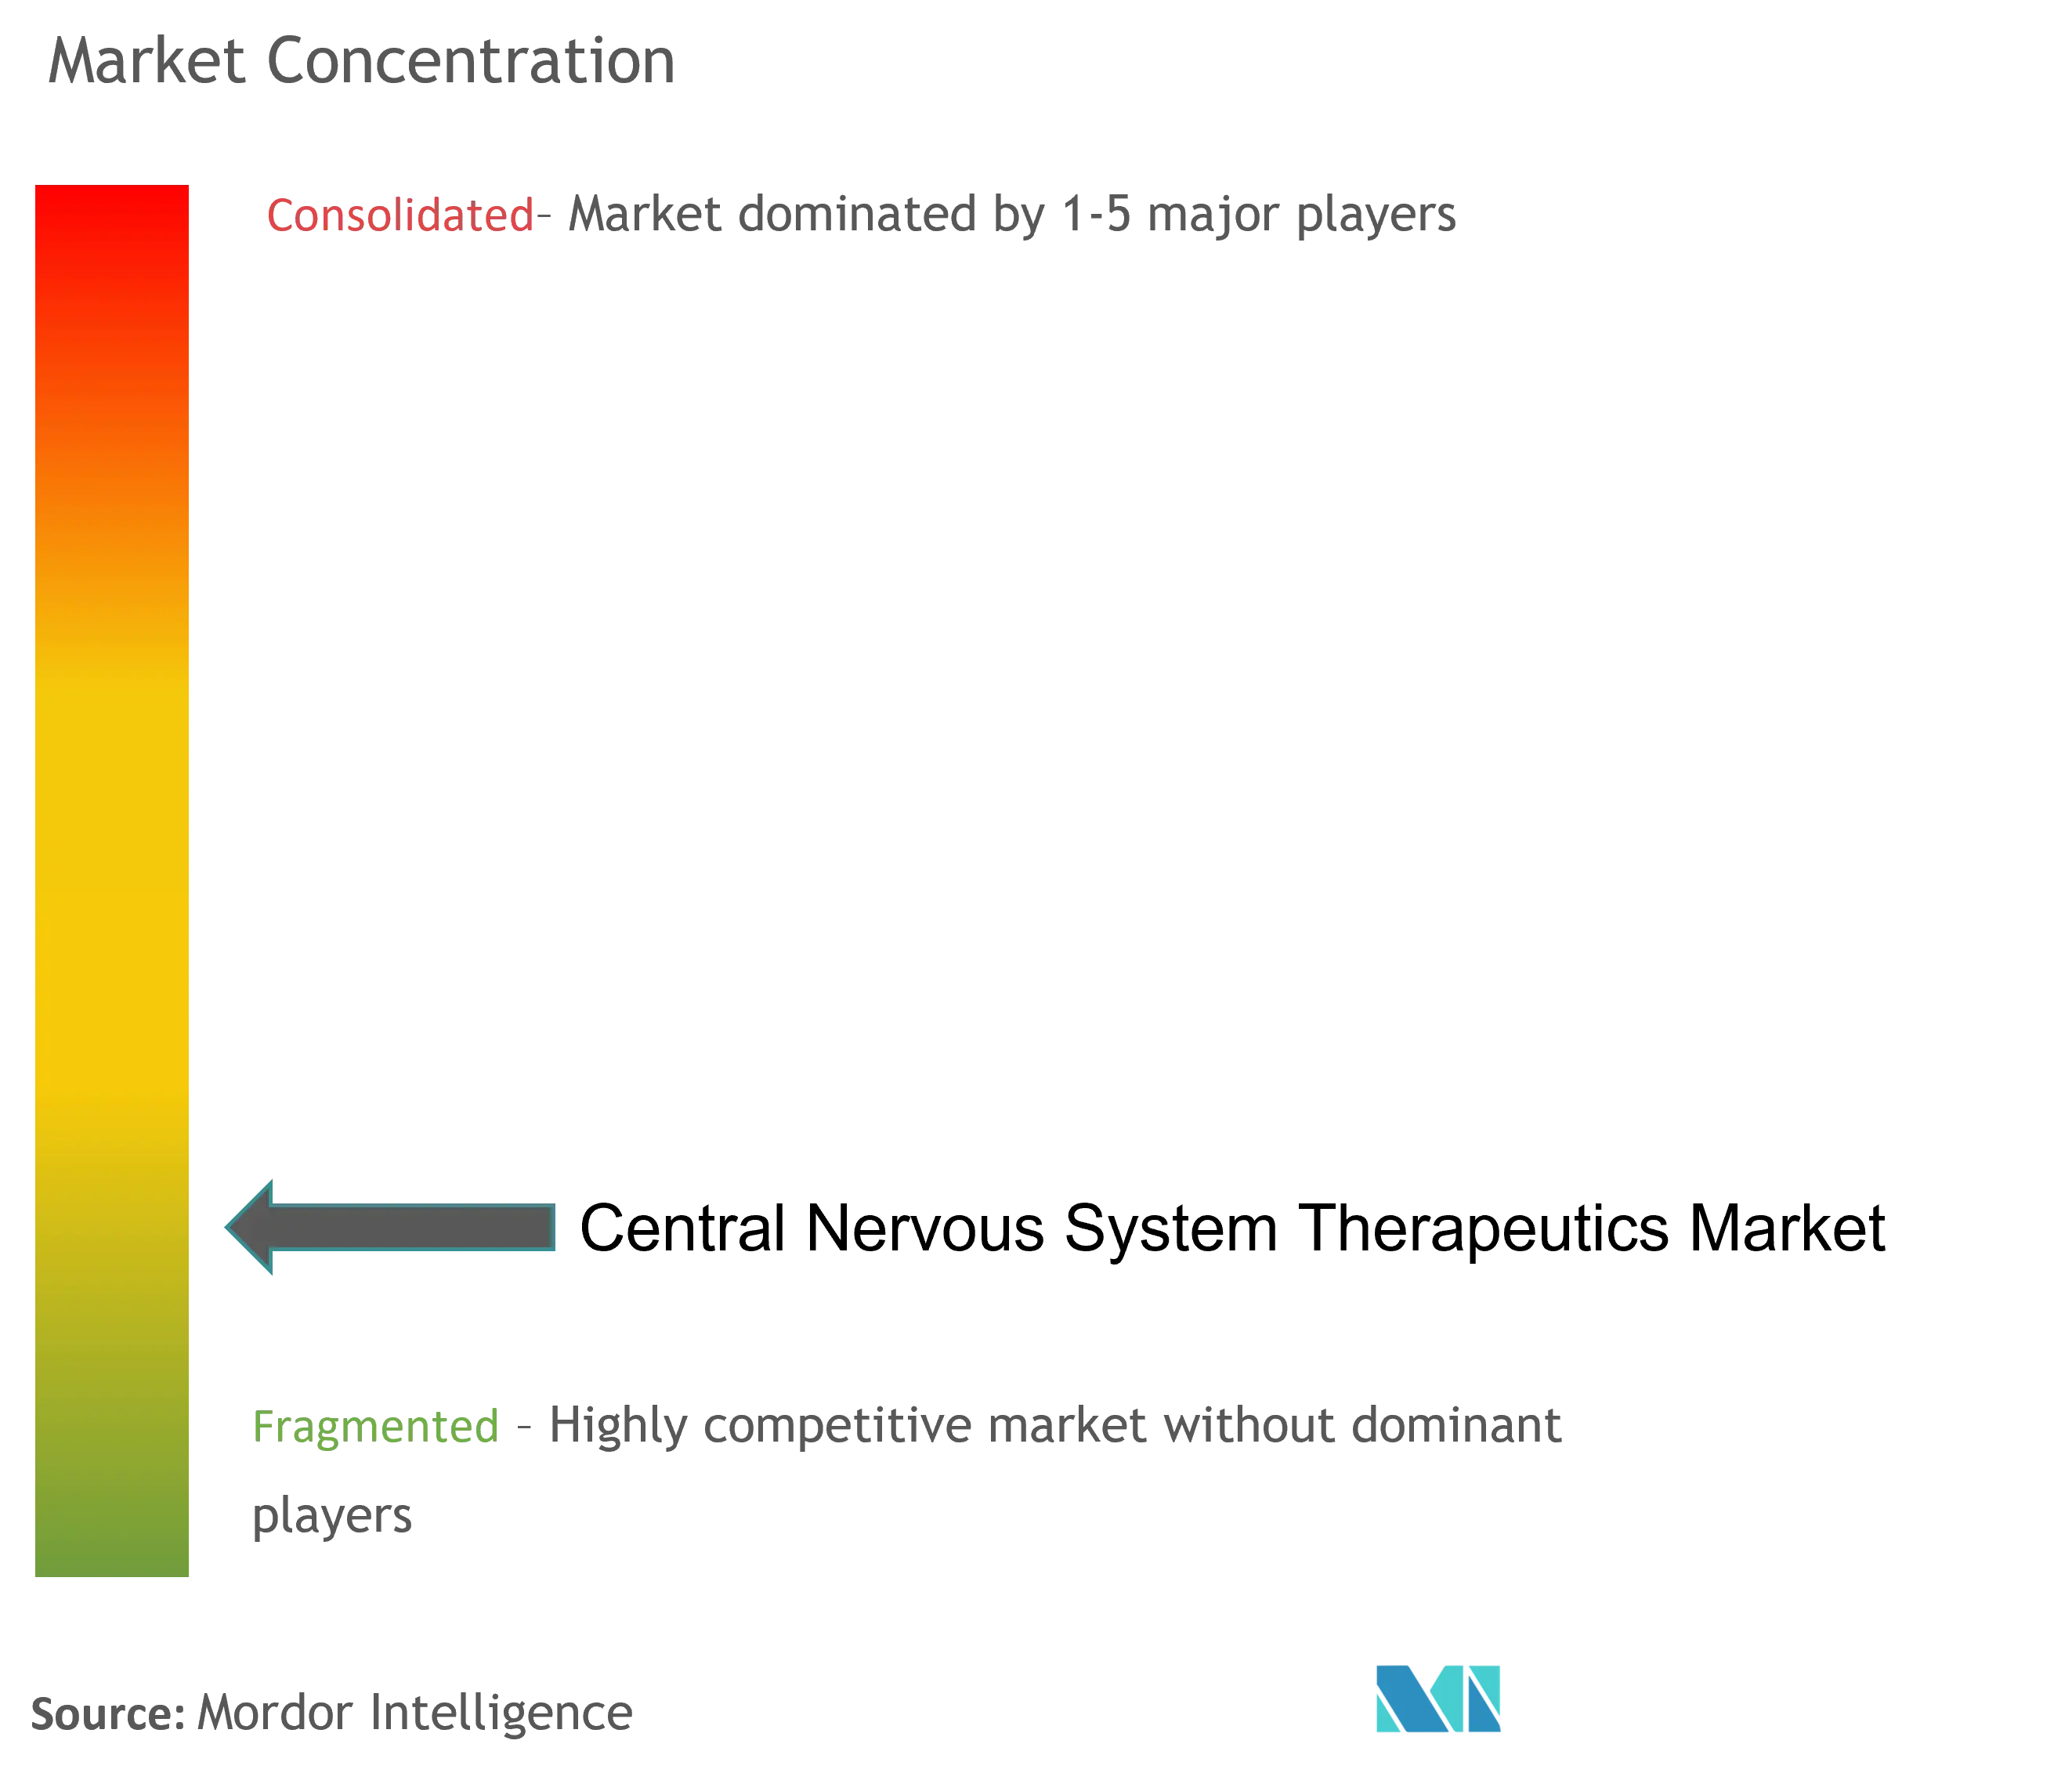
O mercado de terapêuticas do sistema nervoso central é moderadamente fragmentado, contando com grandes empresas farmacêuticas ao lado de biotecnológicas ágeis. A consolidação acelerou em 2024 quando a Bristol Myers Squibb pagou USD 14 bilhões pela Karuna Therapeutics[1]Fonte: Bristol Myers Squibb, "Aquisição da Karuna Therapeutics," bms.com e a AbbVie investiu USD 2 bilhões na Gilgamesh Pharmaceuticals. Essas avaliações sublinham o apetite dos investidores por ativos com mecanismos inovadores e dados sólidos de Fase 2. As grandes empresas estão buscando aquisições de plataformas que desbloqueiem pipelines de múltiplas indicações em vez de negócios de ativo único.
As capacidades digitais e de ciência de dados são agora centrais para a diferenciação. A captação de USD 50 milhões pela Unlearn.AI para expandir gêmeos digitais para ensaios em neurologia ilustra como as startups de IA podem influenciar a economia do desenvolvimento de medicamentos[2]Fonte: Unlearn.AI, "Unlearn capta USD 50 milhões na Série B," unlearn.ai . Os players estabelecidos integram tais ferramentas para encurtar os ciclos de desenvolvimento e reduzir o risco do investimento. Simultaneamente, os especialistas em terapia génica obtêm vouchers de revisão prioritária que atraem parcerias com grandes empresas farmacêuticas, enriquecendo os recursos financeiros e de especialização enquanto mantêm a autonomia científica.
O foco em doenças raras e a medicina psicodélica representam fronteiras de espaço branco. As empresas de edição genética que perseguem a doença de Huntington e as empresas de antisense direcionadas à ELA atraíram transações de vários bilhões de dólares com a Novartis e a Biogen. As plataformas de terapia assistida por psicodélicos beneficiam-se da crescente abertura regulatória, atraindo capital convencional. Espera-se que a intensidade competitiva aumente à medida que as leituras de prova de conceito convertem a curiosidade científica em realidade comercial dentro do mercado de terapêuticas do sistema nervoso central.
Líderes do Setor de Terapêuticas do Sistema Nervoso Central
Biogen
Novartis AG
Merck KGaA
Eli Lilly and Company
Johnson & Johnson
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapêuticos para o Sistema Nervoso Central
- Biogen
- Pfizer
- Eli Lilly and Company
- Johnson & Johnson
- Novartis
- Otsuka
- Lundbeck A/S
- Teva Pharmaceutical Industries
- UCB
- GlaxoSmithKline
- Merck
- Roche
- Amgen
- AstraZeneca
- Takeda Pharmaceuticals
- Sunovion Pharmaceuticals
- Jazz Pharmaceuticals plc
- ACADIA Pharmaceuticals Inc.
- Sage Therapeutics
- Marinus Pharmaceuticals, Inc.
- GW Pharmaceuticals

Oportunidades de mercado e perspectivas futuras
Uma oportunidade concreta é a expansão dos formatos de administração e das vias de cuidado que reduzem a carga de infusão para terapias crônicas neurodegenerativas. A aprovação pela FDA de uma dose subcutânea de iniciação para o lecanemabe (LEQEMBI IQLIK) em julho de 2026 destaca o investimento do setor em vias alternativas de administração para a doença de Alzheimer, complementando um mercado ainda ancorado em formulações orais, ao mesmo tempo em que aborda questões de adesão, capacidade do local de atendimento e conveniência do paciente.
Um segundo espaço em branco está sendo construído com tecnologias habilitadoras que melhoram a capacidade diagnóstica e reduzem o risco dos ensaios, especialmente por meio de imagem e tomada de decisão vinculada a biomarcadores. Em junho de 2026, a FDA aprovou o gadoquatrano (Ambelvist) da Bayer, um agente de contraste macrocíclico à base de gadolínio de baixa dose para imagem do SNC, reforçando o impulso em torno da detecção e do monitoramento mais precoces e escaláveis. Do lado da inovação, modalidades avançadas estão ampliando os segmentos do SNC endereçáveis: em julho de 2026, a Comissão Europeia aprovou o Itvisma (onasemnogene abeparvovec) da Novartis para uma faixa etária mais ampla na atrofia muscular espinhal 5q, e em junho de 2026 o CHMP da EMA emitiu pareceres positivos para o Hopledo (levodopa/carbidopa) e o Daybu (trofinetida) para a doença de Parkinson e indicações neurodesenvolvimentais raras. Esses movimentos regulatórios apoiam o investimento em distribuição especializada, capacidade de fabricação estéril e vias diagnóstico-terapêuticas integradas nas principais regiões.
Recent Industry Developments in Mercado de Terapêuticos para o Sistema Nervoso Central
- Julho de 2026: Biogen e Eisai relataram a aprovação pela FDA da injeção subcutânea LEQEMBI IQLIK (lecanemabe-irmb) como dose de iniciação para a doença de Alzheimer em estágio inicial. A opção subcutânea semanal melhora a usabilidade em comparação com regimes exclusivamente por infusão e adiciona flexibilidade no local de atendimento para a entrega de terapias direcionadas ao amiloide.
- Abril de 2026: A Johnson and Johnson anunciou a aprovação pela FDA de um NDA suplementar para o CAPLYTA (lumateperona), apoiado por novos dados sobre a redução do risco de recidiva na esquizofrenia. A expansão do rótulo amplia a utilidade clínica de um antipsicótico já estabelecido e reforça estratégias de ciclo de vida que defendem franquias de marca diferenciadas em meio à pressão de genéricos em categorias maduras do SNC.
- Novembro de 2025: A Merck KGaA divulgou uma parceria estratégica com a Valo Health, com mais de 3 bilhões de dólares em pagamentos potenciais, para aplicar capacidades de descoberta habilitadas por IA à doença de Parkinson e distúrbios neurológicos relacionados. A colaboração indica o compromisso contínuo de grandes farmacêuticas com plataformas computacionais como uma alavanca para melhorar a seleção de alvos e a produtividade em P&D do SNC, onde as taxas de falha clínica permanecem estruturalmente altas.


Mercado de Terapêuticos para o Sistema Nervoso Central Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como as receitas globais geradas por terapêuticos prescritos utilizados no tratamento de distúrbios do cérebro e da medula espinhal, contabilizadas ao nível das vendas de terapias nos principais sistemas de saúde.
Exclusões de escopo: Excluímos diagnósticos e dispositivos não terapêuticos e também não contabilizamos indicações não relacionadas ao sistema nervoso central, mesmo que a molécula seja utilizada em outras áreas terapêuticas.
Visão Geral da Segmentação
- Por Classe Terapêutica (Valor)
- Antidepressivos
- Antipsicóticos
- Antiepilépticos
- Analgésicos (Neuropáticos e Enxaqueca)
- Modificadores de Doenças (EM, ELA, etc.)
- Neurodegeneração (DA, DP)
- Outros
- Por Doenças
- Doenças Neurovasculares
- Trauma
- Saúde Mental
- Transtornos de Ansiedade
- Epilepsia
- Transtornos Psicóticos
- Outros Transtornos de Saúde Mental
- Doenças Degenerativas
- Doença de Alzheimer
- Doença de Parkinson
- Esclerose Múltipla
- Esclerose Lateral Amiotrófica
- Outras Doenças Degenerativas
- Doenças Infecciosas
- Câncer
- Outras Doenças
- Por Tipo de Fármaco (Valor)
- Molécula Pequena
- Biológico / Molécula Grande
- Por Via de Administração (Valor)
- Oral
- Parenteral
- Outros
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental teve início com a definição dos limites da doença e do tratamento, seguida do mapeamento do conjunto de demanda para sinais mensuráveis e reprodutíveis. Fontes públicas como a Organização Mundial da Saúde, a base de dados de rótulos e aprovações de medicamentos da FDA dos EUA, o CDC e os Institutos Nacionais de Saúde foram utilizadas para compreender a carga das condições, as diretrizes de tratamento e a disponibilidade de novas terapias de forma consistente.
Em seguida, foram analisadas evidências de suporte, como relatórios anuais de empresas, apresentações a investidores e periódicos médicos de credibilidade, para confirmar como as receitas são reconhecidas e como o uso de terapias está evoluindo nas principais condições do sistema nervoso central. Quando pertinente, assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e finanças, e bases de dados de patentes foram utilizadas para reduzir lacunas de informação sobre o cronograma do pipeline e a composição do portfólio. As fontes aqui listadas são ilustrativas, e outras referências públicas e pagas também foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi concluído por meio de conversas estruturadas com especialistas e pesquisas com um conjunto de fabricantes de medicamentos, distribuidores, clínicos e partes interessadas de pagadores ou formulários, de modo a confirmar os padrões reais de adoção e o comportamento de precificação. Por se tratar de um mercado global, os dados foram verificados nas principais regiões para conciliar diferenças em acesso, reembolso e substituição de terapias, e as premissas foram ajustadas apenas quando múltiplos respondentes convergiam na mesma direção.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 32% | Diretores executivos (CXOs): 12% | APAC: 42% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 43% | EMEA: 33% |
| Participantes menores: 19% | Gerentes: 45% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O modelo é construído utilizando uma abordagem de cima para baixo e de baixo para cima, em que a visão de cima para baixo reconstrói as receitas de terapias vinculando os grupos de pacientes tratados ao uso típico de terapias e aos níveis de preços nos principais ambientes de cuidados do sistema nervoso central. Para mantê-lo prático, foram utilizados dados mensuráveis, como tendências de prevalência diagnosticada, participação na adoção por classe terapêutica, duração típica do tratamento, movimentação de preço de tabela e preço líquido, e o cronograma das principais aprovações e entrada de genéricos.
Uma vez formados os totais principais, eles foram corroborados por verificações seletivas de baixo para cima, como consolidações amostrais de receitas de empresas por principais portfólios do sistema nervoso central, verificações de canal sobre acesso e persistência de reabastecimento, e aproximações amostrais de preço médio de venda multiplicado por volume para as principais classes terapêuticas. As lacunas que não puderam ser dimensionadas diretamente foram tratadas por meio de regras de proxy conservadoras, e depois verificadas novamente em relação aos sinais da prática clínica, para que os totais não se afastassem do uso no mundo real.
Para as previsões, foi utilizada análise de cenários, de modo que a perspectiva reflita diferentes trajetórias para cobertura de pagadores, absorção de lançamentos e erosão de preços, com esses cenários revisados por meio de contribuições de especialistas. Onde a tendência dos dados era estável para uma subárea, foi aplicado suavização para evitar reações excessivas a picos pontuais decorrentes de lançamentos ou eventos de escassez de oferta.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação entre sinais independentes, seguida de verificações de variância nos níveis regional e de classe terapêutica, de modo que saltos incomuns sejam explicados antes da finalização. Se uma região apresentar uma discrepância em relação aos indicadores de demanda esperados, as premissas são revisadas, as fontes documentais são reanalisadas e os especialistas são consultados novamente para confirmar se uma mudança de política, lançamento ou variação de preço está impulsionando o resultado.
Cada relatório passa por revisões analíticas em múltiplas etapas, nas quais a lógica, os cálculos e o escopo são verificados separadamente antes da aprovação final. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada, e não um instantâneo mais antigo.
Tamanho do Mercado de Terapêuticos para o Sistema Nervoso Central da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de terapêuticos para o sistema nervoso central frequentemente diferem porque o limite subjacente nem sempre é o mesmo, e pequenas escolhas de escopo podem se acumular rapidamente em nível global. As diferenças também decorrem da forma como cada estimativa trata a precificação, o cronograma das aprovações e se as receitas são contabilizadas de forma ampla ou apenas dentro de condições selecionadas.
Os principais fatores de divergência neste mercado geralmente incluem se as terapias de saúde mental e relacionadas à dor estão totalmente incluídas, como o preço líquido versus o preço de tabela é tratado, e se a previsão pressupõe uma absorção mais rápida ou mais lenta para novas terapias. O momento da conversão cambial e a periodicidade de atualização também são relevantes, pois um único ano de atualizações de políticas ou lançamentos importantes pode deslocar os totais reportados quando o modelo não é verificado novamente em relação aos sinais de demanda.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 143,32 bilhões de USD (2026) | |
| Publicador do Setor A | 107,00 bilhões de USD (2024) | Utiliza um ano-base anterior e um enquadramento geral mais amplo que não indica claramente quais categorias de terapias do sistema nervoso central são contabilizadas, o que pode subestimar áreas onde a precificação e o acesso mudaram após 2024. |
| Periódico Comercial B | 80,00 bilhões de USD (2025) | Reportado como um marco aproximado de vendas, e o valor parece refletir determinados impulsionadores de vendas do sistema nervoso central em vez de uma cobertura completa de condições e classes com consolidações regionais consistentes. |
Verificações de tendências de prescrição e vendas, juntamente com a validação do mix de classes terapêuticas obtida por meio do feedback de especialistas, são o que vincula a Mordor Intelligence a um conjunto de demanda definido do sistema nervoso central, em vez de um valor de vendas geral. Quando o escopo é alinhado e a lógica de precificação é tornada explícita, a dispersão entre as fontes torna-se mais fácil de explicar e o número final permanece rastreável a dados de entrada claros.


Principais Questões Respondidas no Relatório
Qual é a avaliação atual e as perspectivas de crescimento para o espaço de terapêuticas do sistema nervoso central?
O segmento é avaliado em USD 143,32 bilhões em 2026 e está projetado para alcançar USD 197,35 bilhões até 2031, refletindo um CAGR de 6,62%.
Qual classe terapêutica está se expandindo mais rapidamente?
As terapias modificadoras de doenças estão previstas para crescer a um CAGR de 6,83% até 2031, à medida que os pagadores e clínicos priorizam tratamentos que retardam ou alteram a progressão da doença.
Por que a doença de Alzheimer está atraindo investimentos crescentes?
A aceitação regulatória de medicamentos direcionados ao amiloide, como o lecanemab e o donanemab, criou uma nova categoria de tratamento, posicionando o Alzheimer como a indicação de crescimento mais rápido a um CAGR de 7,05%.
Como os biológicos se comparam às moléculas pequenas em crescimento futuro?
Embora as moléculas pequenas ainda detenham mais de 70% da participação na receita, os biológicos — incluindo terapias génicas e baseadas em anticorpos — avançam a um CAGR de 7,52% graças a melhorias nas tecnologias de entrega cerebral.
Qual região deve contribuir mais para as receitas incrementais?
A Ásia-Pacífico está projetada para registrar um CAGR de 7,78% até 2031, impulsionada pelas reformas regulatórias da China, pelas vias aceleradas do Japão e pelo acesso crescente à saúde nas economias emergentes.
Qual tendência competitiva está remodelando a atividade de negócios?
As grandes empresas farmacêuticas estão adquirindo ou fazendo parcerias com empresas de biotecnologia que possuem mecanismos diferenciados, exemplificado por transações de vários bilhões de dólares para programas de esquizofrenia, terapia génica e psicodélicos.
Página atualizada pela última vez em:



