
Tamanho e Participação do Mercado de Películas de Proteção de Pintura
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
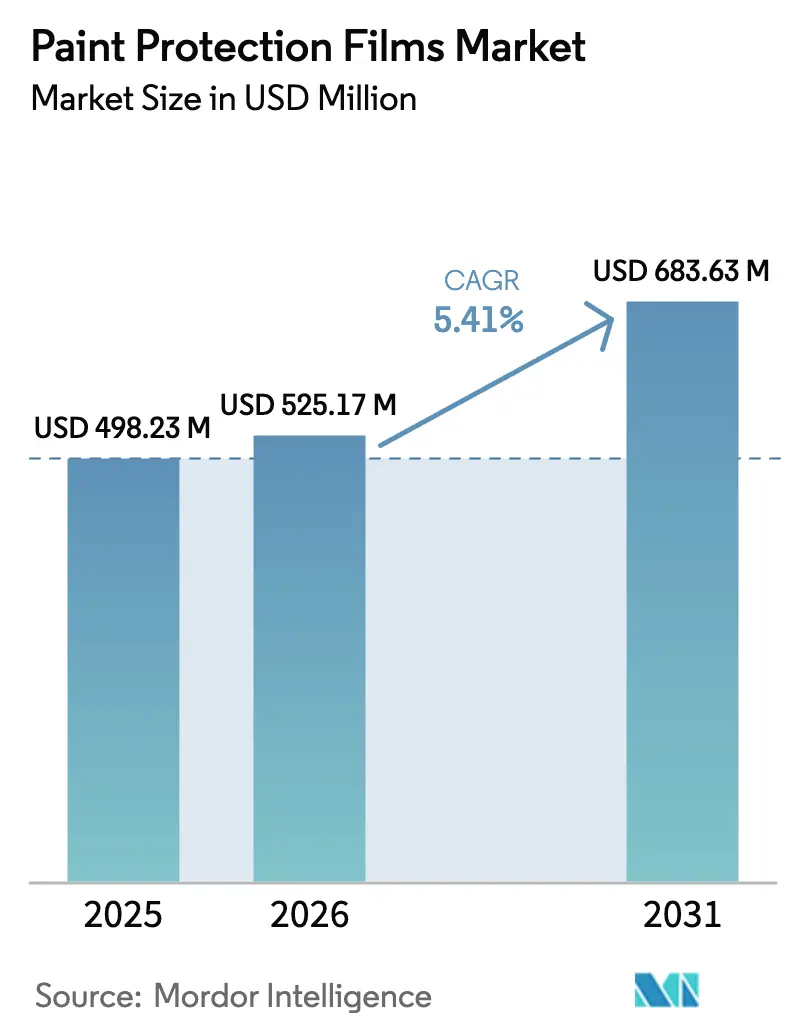
| Tamanho do Mercado (2026) | 525.17 Milhões de dólares |
| Tamanho do Mercado (2031) | 683.63 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.41 % |
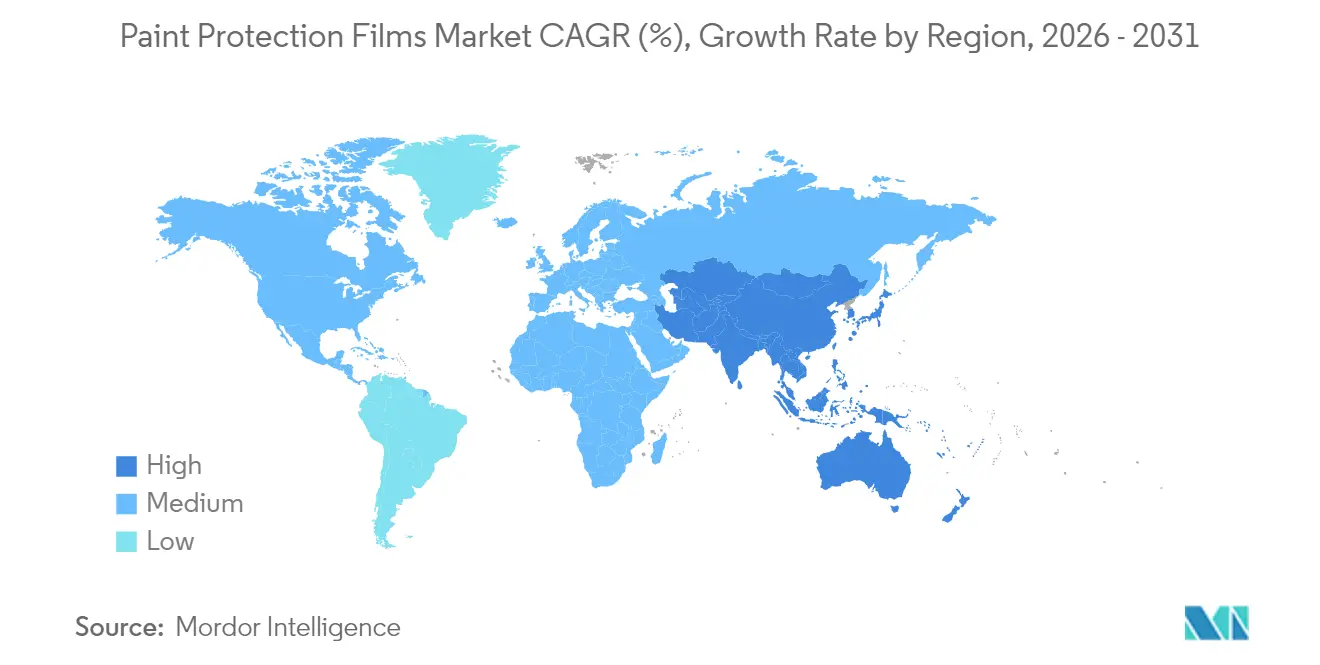
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Películas de Proteção de Pintura por Mordor Intelligence
O tamanho do mercado de películas de proteção de pintura em 2026 é estimado em USD 525,17 milhões, crescendo a partir do valor de 2025 de USD 498,23 milhões com projeções para 2031 mostrando USD 683,63 milhões, crescendo a um CAGR de 5,41% entre 2026 e 2031. Essa taxa supera o crescimento do mercado de reposição pré-pandemia porque a produção de veículos elétricos está se acelerando, os proprietários de veículos estão mantendo seus carros por mais tempo, e os revestimentos de proteção estão cada vez mais transitando de um acessório de luxo para uma necessidade de redução de custos. Praticamente todas as grandes marcas automotivas oferecem agora painéis instalados de fábrica que reduzem as despesas de repintura ao longo de um período de posse de 7 a 10 anos. O poliuretano termoplástico domina porque autocura arranhões em temperatura ambiente, enquanto o policloreto de vinila permanece uma opção econômica em regiões sensíveis ao preço. Os programas OEM, como o da Tesla, impulsionam o volume para as linhas de produção, pressionando os instaladores independentes ao mesmo tempo que aumentam a demanda geral. A região Ásia-Pacífico lidera como importadora de poliuretano termoplástico e como polo de montagem final, enquanto o crescimento na América do Norte e na Europa depende de uma adoção mais ampla pelos fabricantes de equipamentos originais e do contínuo entusiasmo dos consumidores pela valorização na revenda.
Principais Conclusões do Relatório
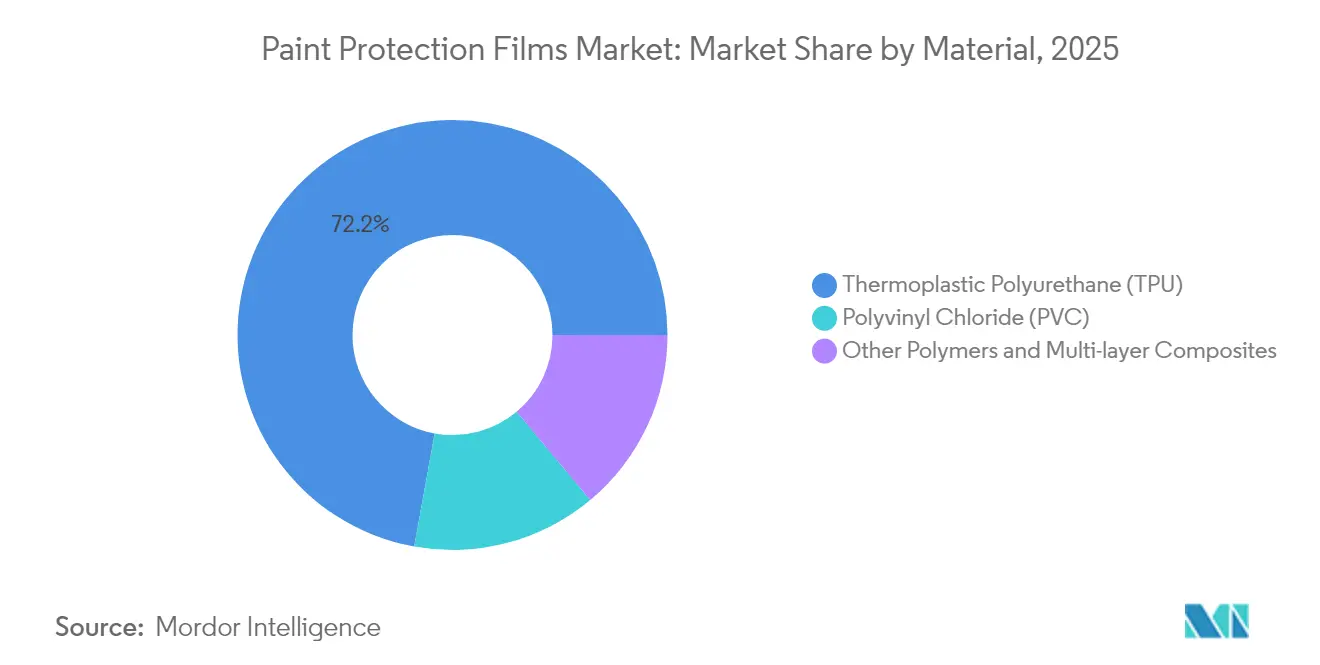
- Por material, o poliuretano termoplástico capturou 72,15% da participação do mercado de películas de proteção de pintura em 2025 e está projetado para crescer a um CAGR de 5,95% até 2031.
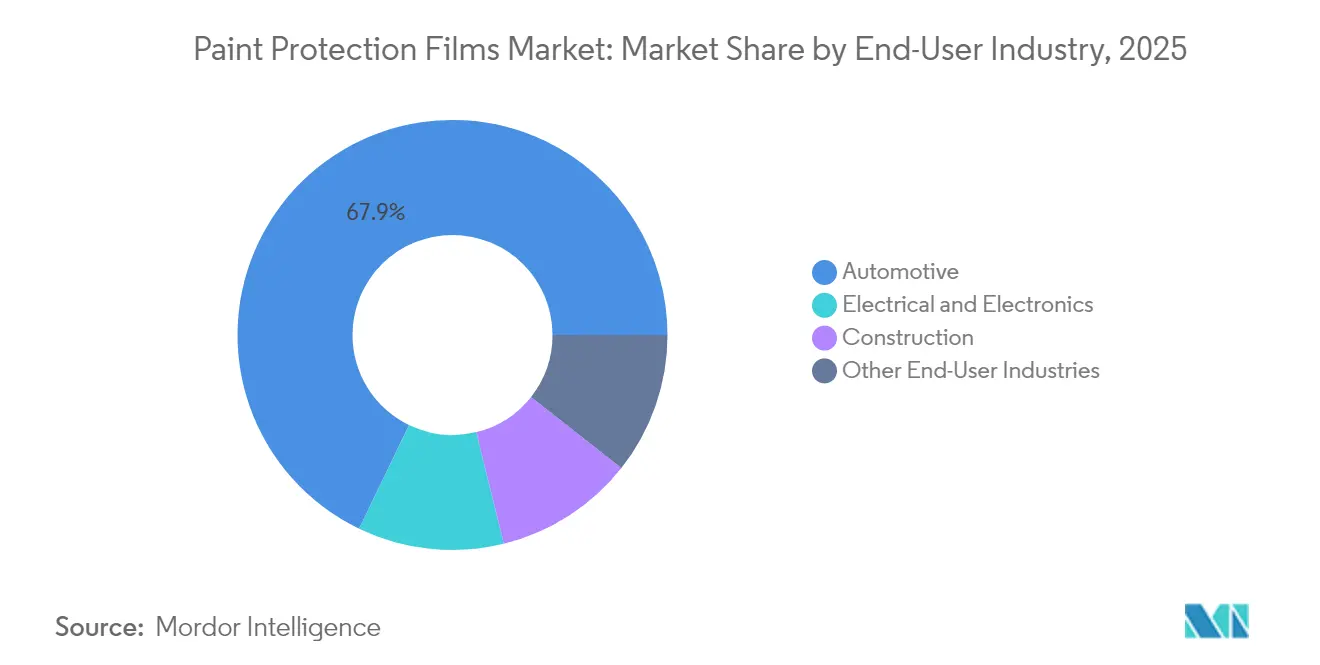
- Por indústria do usuário final, o setor automotivo contribuiu com 67,85% do tamanho do mercado de películas de proteção de pintura em 2025, enquanto o setor elétrico e eletrônico está se expandindo a um CAGR de 5,82% até 2031.
- Por geografia, a região Ásia-Pacífico deteve 46,10% da receita em 2025 e está projetada para avançar a um CAGR de 5,56% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom na produção de veículos de luxo e elétricos impulsiona a demanda OEM/mercado de reposição | +1.5% | Global, com concentração na América do Norte, China e Europa | Médio prazo (2 a 4 anos) |
| Avanços na química de poliuretano termoplástico autorreparável | +1.0% | Global, liderado pela fabricação na Ásia-Pacífico e pesquisa e desenvolvimento na América do Norte | Longo prazo (≥ 4 anos) |
| Crescente foco do consumidor na estética do veículo e no valor de revenda | +0.9% | Global, mais forte nos mercados desenvolvidos com alta propriedade de veículos | Médio prazo (2 a 4 anos) |
| Opções de películas de proteção de pintura instaladas de fábrica lideradas por marcas de veículos elétricos | +0.8% | América do Norte e Ásia-Pacífico, adoção antecipada na Europa | Curto prazo (≤ 2 anos) |
| Ferramentas de corte guiadas por IA/realidade aumentada reduzindo tempo e custo do instalador | +0.6% | América do Norte e Europa, expansão gradual para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom na Produção de Veículos de Luxo e Elétricos Impulsiona a Demanda OEM/Mercado de Reposição
O lançamento recorde de veículos de luxo e elétricos canaliza acabamentos de pintura de alto valor para plataformas onde os compradores esperam complementos premium. Programas com a Tesla e a Rivian integram revestimentos antes da entrega, reduzindo a mão de obra manual e ampliando a acessibilidade a consumidores que raramente visitam lojas de mercado de reposição. Uma frota crescente de táxis elétricos de alta quilometragem também favorece películas que evitam os custos de repintura por impacto de pedras. À medida que a idade média dos veículos nos EUA aumentou, os proprietários perceberam um retorno mais claro sobre revestimentos de longa duração. As marcas de luxo na China adicionaram painéis de poliuretano termoplástico certificados, ajudando o mercado de películas de proteção de pintura a se expandir além dos entusiastas de nicho. Em geral, os segmentos de veículos de alto valor atuam agora como porta de entrada para a adoção mainstream.
Avanços na Química de Poliuretano Termoplástico Autorreparável
Os polímeros de autorreparo em temperatura ambiente agora curam microarranhões em segundos, em vez de minutos, reduzindo a manutenção pelo usuário. Avanços acadêmicos utilizando ligações de dissulfeto e imina validaram a rápida reformação das ligações, enquanto lançamentos comerciais, como o Avery Dennison Supreme PPF Xtreme, traduziram os resultados laboratoriais em garantias de dez anos[1]Lançamento do Supreme PPF Xtreme,
Avery Dennison, averydennison.com. Polióis ricos em policaprolactona sustentam a química, proporcionando elasticidade em uma faixa de temperatura de –40 °C a 90 °C e resistindo ao amarelamento. Essas inovações aumentam o poder de precificação e estendem os intervalos de substituição, impulsionando as faixas premium no mercado de películas de proteção de pintura.
Crescente Foco do Consumidor na Estética do Veículo e no Valor de Revenda
Um estudo no Reino Unido constatou que a proteção de pintura verificada elevou as ofertas de troca de carros usados[2]Película de Proteção de Pintura vs. Revestimento Cerâmico: Comparação de Custo e Desempenho,
Detailing World, detailingworld.co.uk. Esse benefício na revenda ressoa à medida que os compradores mantêm os veículos por mais tempo e priorizam a aparência durante as vendas privadas. Os condutores mais jovens associam os revestimentos à personalização, ajudando a sustentar a força do canal de mercado de reposição mesmo com o crescimento dos programas OEM. As frotas de transporte por aplicativo aplicam revestimentos parciais em portas, painéis laterais e para-choques, prolongando a vida útil e reduzindo o tempo de inatividade. As campanhas de conscientização agora enfatizam a durabilidade em vez do brilho isoladamente, ajudando os consumidores a distinguir entre películas e revestimentos cerâmicos.
Opções de Películas de Proteção de Pintura Instaladas de Fábrica Lideradas por Marcas de Veículos Elétricos
Os fabricantes de veículos elétricos preferem pinturas metálicas fosca, cetim ou multicamadas, que podem custar milhares de dólares para reparar. Portanto, o revestimento durante a montagem final ajuda a reduzir as despesas de repintura em garantia. A Tesla instala o XPEL Ultimate Plus sob robótica controlada, reduzindo o tempo de ciclo para menos de duas horas e integrando a cobertura na garantia básica do veículo. A FAW-Volkswagen certificou o poliuretano termoplástico RODIM da BASF, sinalizando que as fábricas asiáticas e europeias estão adotando linhas semelhantes. A integração OEM assegura contratos de alto volume para grandes conversores e obriga os instaladores menores a deslocar seu foco para a personalização e o serviço rápido.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Produtos substitutos (revestimentos cerâmicos, enceramento) | -0.7% | Global, mais forte nos mercados sensíveis ao preço | Médio prazo (2 a 4 anos) |
| Alto custo de instalação profissional | -0.6% | Global, mais agudo nos mercados emergentes | Longo prazo (≥ 4 anos) |
| Volatilidade do preço do poliuretano termoplástico decorrente dos aumentos tarifários de 2025 | -0.5% | Cadeias de suprimento da Ásia-Pacífico e da América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Produtos Substitutos (Revestimentos Cerâmicos, Enceramento)
Os revestimentos cerâmicos custam menos do que o revestimento total do veículo, atraindo compradores conscientes do orçamento e diluindo a demanda de nível básico. No entanto, os revestimentos carecem de absorção de impacto e autocura, portanto as frotas e os usuários de alta quilometragem ainda preferem películas. O revestimento periódico a cada dois a cinco anos corrói a diferença de preço ao longo do tempo. Na América do Sul e em partes do Sudeste Asiático, a cera de bricolagem permanece culturalmente popular, prolongando o uso de substitutos e limitando a penetração no mercado de películas de proteção de pintura.
Alto Custo de Instalação Profissional
Os painéis parciais reduzem os gastos, mas expõem costuras desprotegidas. A qualidade varia significativamente, e a mão de obra inferior pode causar levantamento de bordas, prejudicando a percepção da marca. Os plotters de inteligência artificial e os guias de realidade aumentada agora recortam moldes e alinham painéis com tolerâncias de milímetro, reduzindo erros; no entanto, a adoção fica aquém onde os salários são baixos. Sem a ampliação da mão de obra qualificada, muitos mercados emergentes provavelmente ficarão atrás das regiões desenvolvidas, apesar da demanda latente pelo mercado de películas de proteção de pintura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
O Poliuretano Termoplástico Amplia sua Liderança por meio do Desempenho AutorreparávelO poliuretano termoplástico capturou 72,15% da participação do mercado de películas de proteção de pintura em 2025 e está previsto para crescer a um CAGR de 5,95% até 2031. Os graus premium de poliuretano termoplástico de policaprolactona oferecem resistência sustentada a impactos em temperaturas extremas e reformam rapidamente microarranhões, diferenciando-os do policloreto de vinila. Alguns instaladores ainda oferecem PVC a um custo menor, mas sua tendência ao amarelamento e ao rachamento limita a adoção em climas severos. Os investimentos da Covestro em Taiwan e na Alemanha aumentam a capacidade global de poliuretano termoplástico, embora os recentes direitos antidumping da Índia sobre a resina chinesa elevem os custos regionais. As inovações em compósitos, como os laminados de PVDF-PMMA, ampliam a durabilidade para fachadas e interiores de aeronaves, ampliando assim o tamanho do mercado endereçável para películas de proteção de pintura.
A linha alemã da Covestro, prevista para 2025, deverá aumentar a produção de Desmopan UP para atender à demanda automotiva e eletrônica, indicando uma perspectiva otimista de longo prazo. Ao mesmo tempo, as tarifas automotivas dos EUA arriscam aumentar os custos de importação se as isenções não forem prorrogadas. A volatilidade da resina incentiva os conversores a obter materiais de fontes duplas e explorar películas híbridas que estabeleçam um equilíbrio entre custo e funcionalidade autorreparável.


Por Indústria do Usuário Final:
O Setor Automotivo Domina Enquanto o Setor Eletrônico se AceleraAs aplicações automotivas responderam por 67,85% do tamanho do mercado de películas de proteção de pintura em 2025, uma vez que os painéis de carroceria e as zonas de alto impacto continuam a ser fluxos de receita fundamentais. As instalações OEM deslocam a receita para o início da cadeia, mas as concessionárias e as oficinas de mercado de reposição ainda prosperam com a personalização, revestimentos de troca de cor e kits parciais. O segmento está evoluindo para cabines assistidas por robôs que revestem múltiplos painéis por turno, padronizando a qualidade em escala. Os dispositivos elétricos e eletrônicos estão projetados para registrar um CAGR de 5,82% até 2031, impulsionados por telas de infoentretenimento, painéis de instrumentos e tablets de consumo que requerem clareza antiimpressão digital. À medida que os displays de cabine crescem para diagonais de 20 polegadas ou mais, as camadas protetoras de poliuretano termoplástico protegem as superfícies ópticas contra arranhões e estática. A construção, a aeronáutica e a náutica compõem nichos pequenos, mas crescentes, adotando compósitos multicamadas com retardância ao fogo ou estabilidade ultravioleta.
Análise Geográfica
Mercado de Filmes de Proteção de Pintura da APAC
A Ásia-Pacífico gerou 46,10% da receita de 2025 e se expandirá a um CAGR de 5,56% até 2031. A China é tanto o maior importador de TPU quanto um dos principais exportadores de filmes de proteção de pintura, abrigando conversores de alta capacidade que abastecem montadoras regionais e fabricantes de smartphones. As tarifas antidumping da Índia sobre o TPU chinês elevam os custos internos de matéria-prima, mas incentivam o investimento local em resinas. O mercado de pós-venda maduro do Japão conta com alta conscientização, porém uma frota de veículos em declínio limita o crescimento absoluto. Os grandes fabricantes de eletrônicos da Coreia do Sul criam demanda estável por películas para displays, enquanto Tailândia e Vietnã atraem novas linhas de revestimento de filmes de proteção de pintura em meio à diversificação da cadeia de suprimentos.
Mercado de Filmes de Proteção de Pintura da América do Norte
A América do Norte contribui com uma parcela significativa do valor global. As opções de instalação de fábrica da Tesla e da Rivian impulsionam os pedidos para conversores certificados pela ISO 9001, enquanto instaladores independentes migram para películas de acabamento especial e serviços de aplicação rápida. As tarifas norte-americanas promulgadas em 2025 podem elevar os preços do TPU importado, mas a capacidade doméstica de resinas modera o risco. O Canadá espelha os gostos dos Estados Unidos, com uma alta participação de veículos premium e os detritos severos das estradas no inverno reforçando a adoção de películas. O México está emergindo como um polo de produção de menor custo, embora as redes de instaladores estejam concentradas em torno de Monterrey e da Cidade do México.
Mercado de Filmes de Proteção de Pintura da Europa
Na Europa, Alemanha, Reino Unido e França são os principais contribuintes. As restrições REACH sobre absorvedores de UV tradicionais levam os formuladores a migrar para estabilizadores de nova geração, aumentando os custos de conformidade e ao mesmo tempo aprimorando as credenciais ambientais. Os regulamentos Euro 7 podem prolongar a vida útil média dos veículos, apoiando indiretamente a demanda à medida que os proprietários buscam proteger modelos de maior valor. A adoção de películas por parte das montadoras ainda está em estágio inicial, mas avança à medida que marcas alemãs premium testam linhas de aplicação em planta.
Mercado de Filmes de Proteção de Pintura do Oriente Médio e África e América do Sul
A recuperação da economia brasileira está estimulando a proteção de veículos de luxo entre compradores abastados, embora elevadas tarifas de importação e uma densidade incipiente de instaladores limitem seu alcance mais amplo. Os estados do Conselho de Cooperação do Golfo adotam as películas para controle do calor e da abrasão por areia, e proprietários de alto poder aquisitivo costumam encapar seus veículos logo após a compra. A África do Sul registra demanda esporádica, principalmente em centros urbanos, prejudicada pela volatilidade cambial.

Análise da cadeia de valor
A cadeia de valor das películas de proteção de pintura (PPF) começa com insumos petroquímicos e poliméricos, notadamente TPU e PVC, juntamente com aditivos como estabilizantes UV e agentes deslizantes. A fabricação de filmes combina então extrusão ou fundição de TPU com etapas de revestimento e laminação, incluindo camadas de acabamento autorregenerável, camadas transparentes e camadas de adesivo sensível à pressão.
Convertedores e proprietários de marcas cortam e preparam kits de filmes para corresponder aos padrões dos veículos, usando bibliotecas de modelos baseadas em software e ecossistemas de plotters para reduzir o desperdício e o tempo de trabalho. A garantia de qualidade está vinculada aos requisitos do mercado final para clareza óptica e envelhecimento acelerado, bem como padrões regionais que as OEMs e grandes instaladores utilizam como referências de compra. No segmento posterior, o mercado se divide entre (i) programas de aplicação OEM ou de concessionárias, nos quais os filmes são aplicados na fábrica ou próximo a ela sob processos controlados, e (ii) o mercado de reposição, que depende de redes de instaladores certificados, treinamento e administração de garantias. O anúncio da XPEL em maio de 2026 de um investimento de aproximadamente 110 milhões de USD em fabricação e cadeia de suprimentos, incluindo a expansão de suas operações em San Antonio e a aquisição de uma unidade de fabricação na China, destaca esse impulso por uma integração mais profunda para melhorar os níveis de serviço e apertar o controle sobre os prazos de entrega, ao mesmo tempo em que aumenta as expectativas para convertedores menores que dependem de fornecimento de filmes de terceiros e de uma distribuição regional mais fragmentada.
Cenário Competitivo
O mercado de películas de proteção de pintura é moderadamente consolidado. As estratégias de expansão definem a concorrência. Os concorrentes regionais aproveitam custos de fabricação mais baixos para assegurar uma participação no mercado doméstico, mas frequentemente carecem de uma rede global de distribuidores. Os contratos OEM exercem influência crescente. As propostas vencedoras exigem clareza óptica consistente, estabilidade de cor e compatibilidade com a aplicação robótica. Os depósitos de patentes se concentram em torno da autocura em temperatura ambiente e de arquiteturas multicamadas que integram camadas superiores de PVDF ou núcleos retardantes de chama. À medida que a ciência dos materiais avança, os conversores com pesquisa e desenvolvimento internos ganham vantagem na negociação de acordos de fornecimento premium. A tecnologia divide os instaladores. As oficinas da América do Norte e da Europa investem em plotters de inteligência artificial e óculos de realidade aumentada para reduzir as horas de mão de obra, enquanto os mercados focados em preço dependem de mão de obra manual de baixo custo. Essa disparidade reforça uma estrutura de dois níveis em que os canais premium oferecem resultados consistentes e os concorrentes de orçamento competem no custo. Com o tempo, as assinaturas de software podem se tornar requisitos essenciais, consolidando posições de liderança para os fornecedores de marcas globais.
Líderes da Indústria de Películas de Proteção de Pintura
3M
Eastman Chemical Company
XPEL, Inc.
AVERY DENNISON CORPORATION
Saint-Gobain
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Filmes de Proteção de Pintura
- 3M
- ARGOTEC
- AVERY DENNISON CORPORATION
- BASF
- Eastman Chemical Company
- FlexiShield
- GARWARE PPF
- Hexis S.A.S.
- KDX Film
- Madico
- NIPSEA Group
- ORAFOL Europe GmbH
- Reflek Technologies Corporation
- RENOLIT SE
- Saint-Gobain
- Sangbo Corp. (IVIOS)
- Sharpline Converting Inc
- STEK Automotive Inc.
- XPEL, Inc.
- Ziebart International Corporation

Oportunidades de mercado e perspectivas futuras
Ainda há oportunidades em ampliar o PPF além de kits parciais frontais para uma cobertura de superfície mais amplia e pacotes complementares mais padronizados de OEM e concessionárias. Evidências voltadas para concessionárias apoiam essa direção, com uma pesquisa de concessionárias indicando que o PPF pode adicionar até 15% ao valor de revenda de um veículo, e uma grande parcela das concessionárias pesquisadas recomendando aplicação em corpo inteiro, o que fortalece o argumento para pacotes de instalação de maior cobertura. Fornecedores e redes de instaladores podem usar esse sinal de demanda para construir fluxos de trabalho repetíveis e de alto rendimento, com foco na precisão dos modelos, aplicação mais rápida e acabamento de bordas consistente, tornando as instalações de veículo completo mais acessíveis fora do público exclusivamente de luxo.
No lado do produto, a demanda está centrada em filmes de TPU alifáticos de maior desempenho, comumente de 8-10 mil para zonas de alto impacto, juntamente com o empilhamento de recursos, como camadas hidrofóbicas e comportamento de autorregeneração mais rápido, ao mesmo tempo em que atendem aos requisitos ópticos e de durabilidade utilizados por OEMs e instaladores profissionais. Referências de compra, como metas de transparência e protocolos de envelhecimento UV acelerado, por exemplo, SAE J2527, aumentam a carga de conformidade para novos entrantes, mas também diferenciam fornecedores capazes de documentar desempenho de longa duração e resultados de garantia. A atividade de investimento voltada para capacidade de fabricação e cadeias de suprimentos mais curtas, incluindo a expansão de fabricação da XPEL em 2026 e a aquisição de instalação na China, indica uma ênfase contínua na disponibilidade e consistência para o crescimento nos canais de OEM e concessionárias em toda a Ásia-Pacífico e América do Norte.
Recent Industry Developments in Mercado de Filmes de Proteção de Pintura
- Maio de 2026: a XPEL anuncia investimento de aproximadamente 110 milhões de USD em fabricação e cadeia de suprimentos, incluindo a expansão das operações em San Antonio e a aquisição de uma unidade de fabricação na China. O investimento fortalece a presença global de fabricação e a cadeia de suprimentos para produtos de filme protetor. A expansão apoia o crescimento de capacidade e a possível expansão de margem em linha com a demanda de 2026.
- Maio de 2026: a XPEL reporta receita do primeiro trimestre de 2026 de 117,4 milhões de USD, um aumento de 13,1% em relação ao ano anterior. O crescimento da receita sinaliza demanda crescente por películas de proteção de pintura. O resultado apoia a tese de valorização e investimento e complementa os planos de expansão.
- Abril de 2026: a 3M expandiu sua rede certificada de instaladores Pro Shop no Canadá com novos locais em Calgary, Edmonton e Vancouver. A expansão amplia o alcance dos instaladores e o acesso a serviços. A medida fortalece o posicionamento no canal premium e aumenta a penetração de PPF no Canadá.


Mercado de Filmes de Proteção de Pintura Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange películas de proteção de pintura (camadas protetoras transparentes ou fumê) vendidas para proteger superfícies externas pintadas de lascas, arranhões e desgaste climático, tanto em instalações de fábrica (OEM) quanto no mercado de reposição. O dimensionamento é capturado em termos de valor, em USD, nas principais regiões.
Exclusões de escopo: envoltórios decorativos e filmes de vinil de mudança de cor, adquiridos principalmente para fins estéticos, e não de proteção de pintura, são excluídos.
Visão geral da segmentação
- Por Material
- Poliuretano Termoplástico (TPU)
- Policloreto de Vinila (PVC)
- Outros Polímeros e Compósitos Multicamadas
- Por Indústria do Usuário Final
- Automotivo
- Elétrico e Eletrônico
- Construção
- Outras Indústrias do Usuário Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com o mapeamento do conjunto de demanda para automóveis de passeio e veículos comerciais leves, já que a maior parte da demanda de PPF ainda é impulsionada pela frota de veículos e novos registros. Baseamo-nos em conjuntos de dados públicos, como estatísticas nacionais de transporte e registro de veículos, dados de comércio de linhas tarifárias e alfandegárias para filmes poliméricos e adesivos, e séries de inflação e câmbio de agências estatísticas oficiais.
Para manter as premissas de material e desempenho ancoradas, também revisamos fontes como periódicos revisados por pares sobre polímeros e revestimentos, além de normas e diretrizes publicadas por organizações como ISO e SAE, e comunicados de associações regionais do setor automotivo e químico. Isso foi complementado com relatórios anuais de empresas, apresentações a investidores e fichas técnicas de produtos disponíveis publicamente, além de uma assinatura paga usada para dados financeiros de empresas e mapeamento de patentes, para verificar a consistência dos sinais de inovação e expansão. As fontes listadas aqui são apenas ilustrativas, e fontes públicas e de assinatura adicionais também foram usadas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar como a demanda de PPF é gerada no nível do instalador e como ela varia conforme a idade do veículo, a densidade urbana e os ciclos de gastos do consumidor. Conversamos com uma combinação equilibrada de convertedores de filmes, distribuidores, instaladores e responsáveis por decisões em serviços automotivos. As discussões ajudaram a confirmar o mix típico de aplicação (corpo inteiro versus painéis parciais), as faixas de preços e os gatilhos de adoção que se manifestam de forma diferente por região.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 25% | Diretores executivos: 14% | Ásia-Pacífico: 41% |
| Nível médio: 59% | Líderes funcionais/de unidade: 30% | Europa, Oriente Médio e África: 36% |
| Players menores: 16% | Gerentes: 56% | Américas: 23% |
Dimensionamento de mercado e previsão
A construção principal usa uma abordagem top-down, na qual a frota de veículos e os novos registros são convertidos em uma área de proteção endereçável, depois ajustada usando taxas de penetração de instalação e padrões de cobertura típicos por tipo de veículo e região. Para manter os totais práticos, corroboramos o resultado com verificações seletivas bottom-up, como rendimento amostrado de instaladores, feedback de canal sobre o consumo de rolos de filme e faixas de preço médio de venda para pacotes comuns, convertidas em faixas de receita.
As principais entradas do modelo incluíram vendas de veículos novos e frota de veículos em uso, a divisão entre instalações OEM e de mercado de reposição, área média de cobertura por trabalho (frente parcial, frente completa, corpo inteiro), tendências de mix de materiais (TPU versus PVC e outros polímeros) e a direção do custo de matéria-prima que alimenta os preços. Para a previsão, foi usada análise de cenários para refletir diferentes trajetórias de adoção ligadas à duração da propriedade do veículo, tendências de custo de reparo e repintura, e a participação de acabamentos premium que aumentam a probabilidade de seleção de PPF. Onde os dados locais eram escassos, foram usadas proxies regionais, posteriormente refinadas usando feedback de entrevistas, antes de fechar os totais finais.
Validação de dados e ciclo de atualização
Os resultados foram verificados por meio de múltiplas passagens para que os números permaneçam consistentes com sinais externos, como movimento da frota de veículos, tendências de importação de insumos-chave de filmes e comportamento de precificação dos instaladores discutido nas entrevistas. Se uma região apresentasse um salto incomum, as premissas relacionadas à penetração, área de cobertura e progressão de preço médio de venda eram revisadas novamente e depois testadas com chamadas de acompanhamento.
Antes da aprovação final, o modelo é revisado por outro analista para confirmar que as etapas são rastreáveis e que a matemática se comporta conforme o esperado em todas as regiões e anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como oscilações acentuadas de matéria-prima ou grandes mudanças na produção automotiva. Imediatamente antes da entrega, uma verificação final é realizada para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de películas de proteção de pintura da Mordor Intelligence comparado com outras estimativas publicadas
Os tamanhos de mercado publicados para películas de proteção de pintura podem parecer bastante distantes porque os grupos não contabilizam sempre os mesmos usos finais, e também tratam os programas OEM e a receita dos instaladores de forma diferente. Outro motivo comum é o momento de referência, já que mesmo uma mudança de um ano na base altera o efeito da inflação, da conversão cambial e do ritmo de adoção de filmes de TPU de preço mais elevado.
As tendências da frota de veículos, os padrões de cobertura de instalação e as verificações de preços obtidas em discussões com instaladores e distribuidores são as evidências que mantêm a Mordor Intelligence vinculada a um conjunto de demanda repetível para PPF automotivo, que é então expandido apenas onde o uso não automotivo é claramente vendido como PPF. Quando outros estudos ampliam o limite para incluir filmes de superfície adjacentes ou aplicam aumentos de preço médio de venda mais rápidos sem validação suficiente de canal, seus totais podem subir mais, mesmo que os volumes reais de instalação não acompanhem.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 525,17 milhões de USD (2026) | |
| Periódico Comercial A | 524,20 milhões de USD (2024) | Usa um ano-base diferente e pode incluir um conjunto mais amplo de filmes protetores vendidos em canais de cuidados automotivos, o que pode obscurecer a receita real referente apenas a PPF quando convertida para USD. |
| Consultoria Global B | 496,80 milhões de USD (2024) | Parece aplicar premissas conservadoras de penetração para pacotes de cobertura premium e pode subestimar a adoção em instalações OEM, o que pode reduzir a área instalada e a receita implícitas. |
Em conjunto, a diferença é explicada principalmente pelo momento do ano-base e pelo rigor com que o PPF é separado de categorias de filmes adjacentes, além de como a penetração e o preço médio de venda avançam ano a ano. Nossa abordagem permanece transparente porque cada região é construída a partir de sinais de veículos e instalação, depois verificada de forma cruzada usando entradas práticas de preços e cobertura que podem ser repetidas e revisadas.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de películas de proteção de pintura em 2026?
Espera-se que o tamanho do mercado de películas de proteção de pintura atinja USD 525,17 milhões em 2026.
Qual CAGR está previsto para películas de proteção de pintura entre 2026 e 2031?
Um CAGR de 5,41% está projetado para o período 2026–2031.
Qual material lidera no mercado de películas de proteção de pintura?
O poliuretano termoplástico detém uma participação de 72,15%, impulsionado pelo desempenho autorreparável.
Qual região é a maior consumidora de películas de proteção de pintura?
A região Ásia-Pacífico respondeu por 46,10% da receita em 2025 e permanece o maior mercado regional.
Por que as instalações OEM estão crescendo no mercado de películas de proteção de pintura?
As marcas de veículos elétricos adotam o revestimento na fábrica para proteger acabamentos de pintura complexos e reduzir os custos de repintura em garantia.
O que restringe uma adoção mais ampla de películas de proteção de pintura?
Os altos custos de instalação profissional e a concorrência dos revestimentos cerâmicos de menor preço moderam a penetração no mercado de massa.
Página atualizada pela última vez em:



