
Visão Geral do Mercado
| Período de Estudo | 2019 - 2030 |
| Período de Dados de Previsão | 2025 - 2030 |
| Período de Dados Históricos | 2019 - 2023 |
| CAGR | 10.00% |
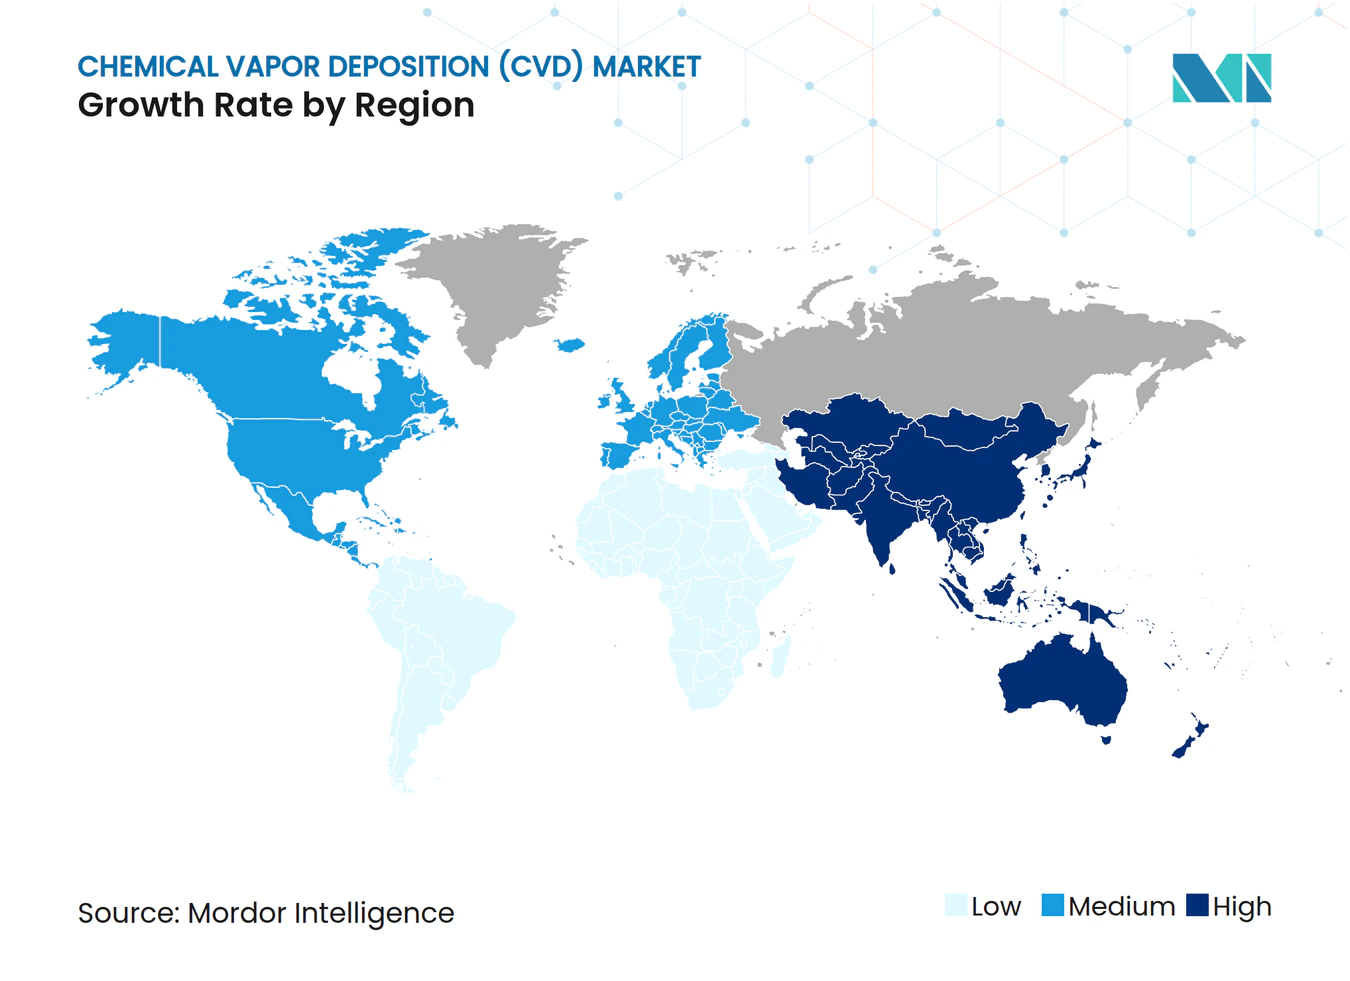
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica |
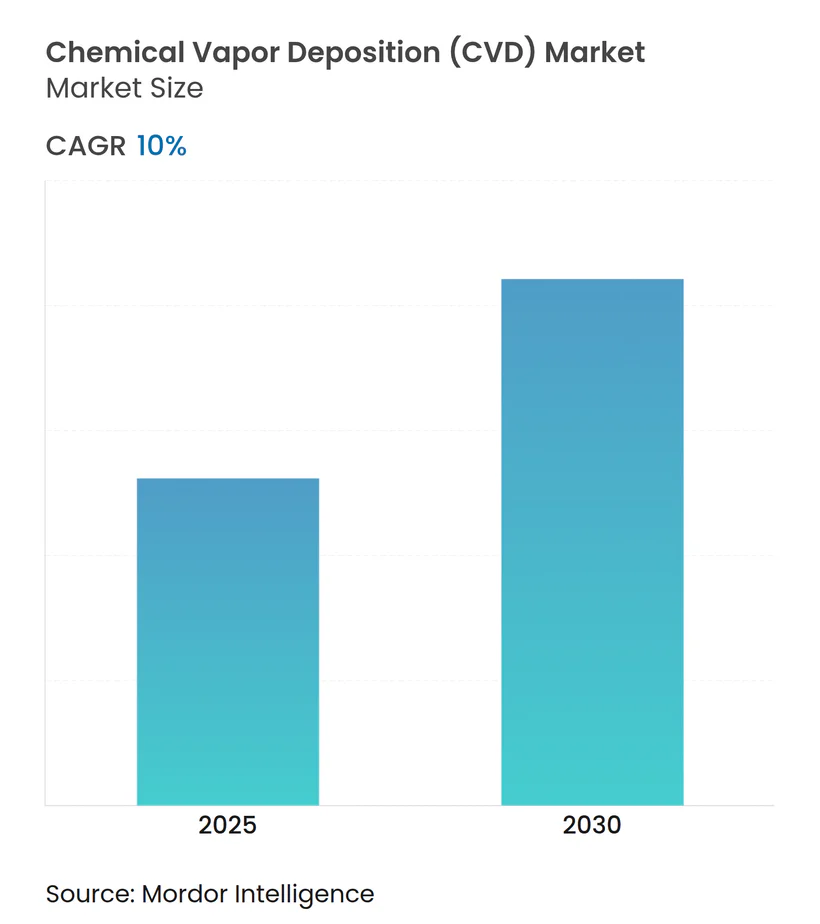
Análise do Mercado de Deposição Química de Vapor (CVD) por Mordor Intelligence
Espera-se que o Mercado de Deposição Química de Vapor registre um CAGR inferior a 10% durante o período de previsão.
Em 2020, a COVID-19 teve um impacto altamente negativo no mercado global de deposição química de vapor devido ao declínio nas vendas de produtos eletrônicos. No entanto, o aumento na produção de bens eletrônicos deverá impulsionar a adoção da técnica de CVD no período pós-pandemia.
- A crescente demanda em aplicações de microeletrônica e o uso crescente de filmes de alto desempenho em painéis solares são os principais fatores que impulsionam o mercado.
- O alto investimento de capital para a tecnologia de CVD provavelmente dificultará o crescimento do mercado.
- O desenvolvimento futuro da tecnologia de deposição química de vapor iniciada é projetado para atuar como uma oportunidade para o mercado.
- A Ásia-Pacífico foi o maior mercado de deposição química de vapor e espera-se que cresça na taxa mais rápida. A China é o maior consumidor de CVD na região.
Tendências e Perspectivas do Mercado Global de Deposição Química de Vapor (CVD)
Crescente Demanda da Indústria de Eletrônicos
- O CVD é uma das formas mais importantes de produzir filmes finos de semicondutores, condutores e isolantes, que são os três tipos de materiais eletrônicos.
- O CVD é uma parte fundamental no projeto e fabricação de condutores e isolantes eletrônicos avançados, bem como de estruturas como barreiras de difusão e substratos com alta condutividade térmica (dissipadores de calor). Para produzir condutores e isolantes, o CVD utiliza uma variedade de materiais, incluindo nitreto de titânio, nitreto de silício, óxido de silício, diamante e nitreto de alumínio.
- O alumínio tem sido por muito tempo o metal preferido para condutores elétricos em dispositivos semicondutores. É facilmente evaporável e pode ser submetido ao processamento por CVD em baixa temperatura.
- O cobre é intrinsecamente um metal melhor do que o alumínio para a metalização de circuitos integrados. O desenvolvimento do cobre por CVD para metalização de semicondutores tem ocorrido em escala considerável nos últimos tempos.
- Pesquisadores no Japão descobriram que interconexões de cobre sub-quarto de mícron podem ser fabricadas usando deposição química de vapor metalo-orgânica (MOCVD) seguida de polimento químico-mecânico. Isso pode ser feito em larga escala.
- O cobre por CVD está em concorrência direta com a pulverização catódica, que ainda é a melhor forma de produzir cobre atualmente. As aplicações de CVD de supercondutores com maior probabilidade de atingir o estágio prático são revestimentos para semicondutores e outras aplicações relacionadas à eletrônica. A indústria de semicondutores está migrando massivamente do alumínio para o cobre na metalização de chips.
- Além disso, filmes finos de isolantes elétricos são componentes importantes na fabricação e no projeto de peças eletrônicas. O óxido de silício (SiO2) e o nitreto de silício (Si3N4) são dois dos materiais mais comuns usados como isolantes. A produção desses materiais por CVD é extensa.
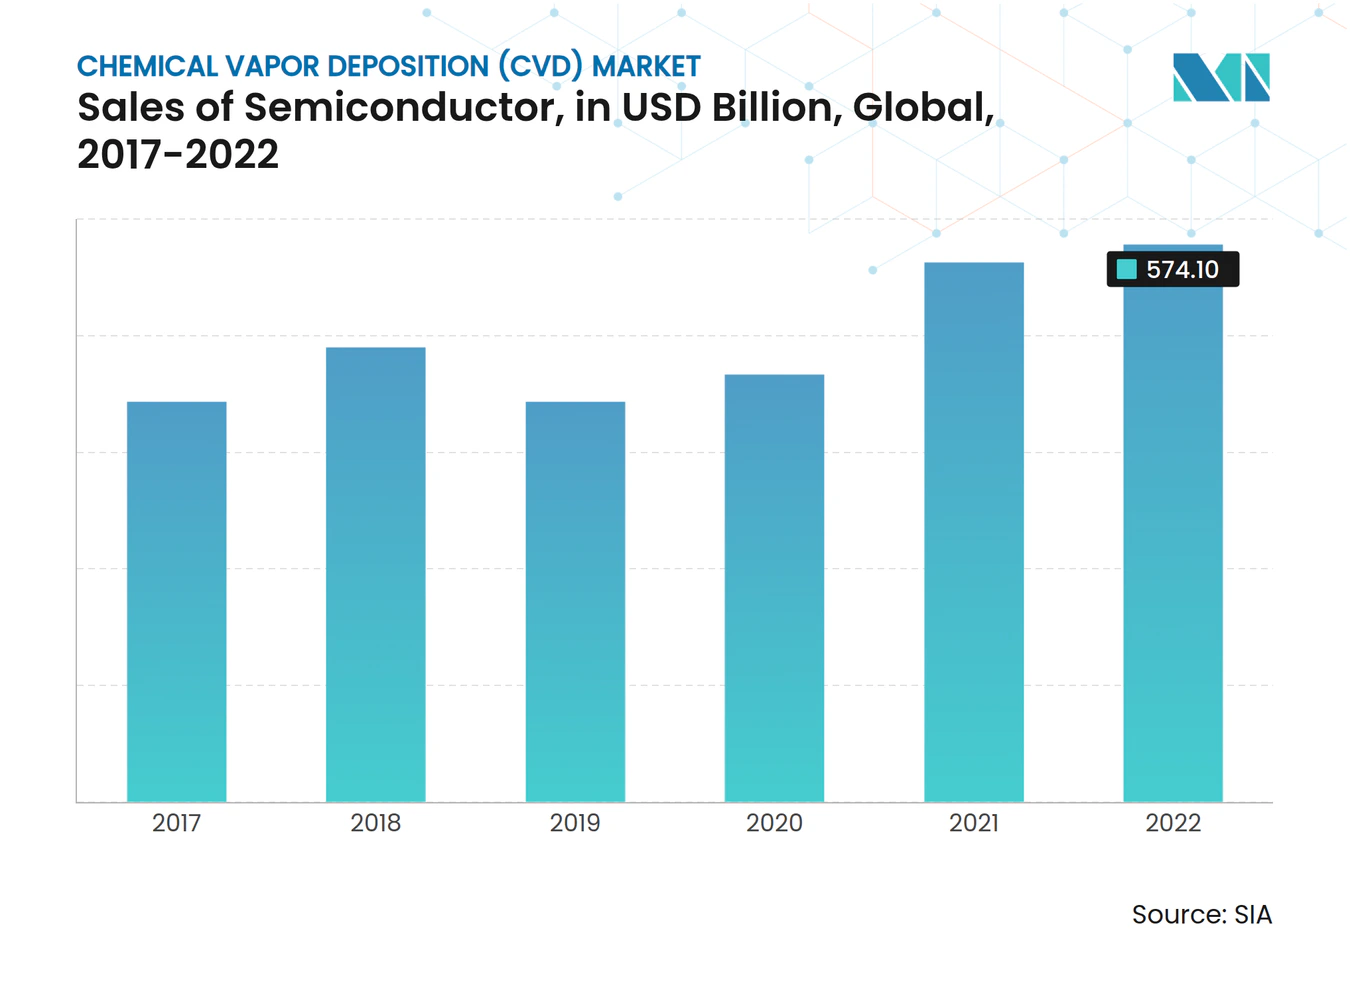
- De acordo com a Associação da Indústria de Semicondutores (SIA), as vendas globais da indústria de semicondutores totalizaram 574,1 bilhões de USD em 2022. Os semicondutores são componentes cruciais de dispositivos eletrônicos, e a indústria é altamente competitiva.
- Intel e Samsung Electronics são duas das maiores empresas fabricantes de chips semicondutores. Em 2022, a Intel registrou 58,4 bilhões de USD e a Samsung registrou 65,6 bilhões de USD em vendas de semicondutores.
- Além disso, a receita de varejo proveniente de vendas de eletrônicos de consumo nos Estados Unidos deverá atingir cerca de 505 bilhões de USD até o final de 2022, registrando uma taxa de crescimento de quase três por cento.
- Por causa disso, o CVD provavelmente se tornará mais popular em aplicações eletrônicas nos próximos anos.

Região Ásia-Pacífico a Dominar o Mercado
- Na Ásia-Pacífico, a China é a maior economia em termos de PIB.
- A dependência do país do carvão para atender às suas necessidades energéticas começou a diminuir, e agora o governo passou a fechar minas e restringir a construção de novas usinas termelétricas a carvão nos últimos anos, particularmente em áreas densamente povoadas. No entanto, o setor de carvão ainda representa 59% do consumo total de eletricidade no país.
- O setor de energia solar do país é impulsionado principalmente pela produção em larga escala e pelos efeitos da curva de aprendizado. O governo está focado em mitigar a poluição do ar urbano e em aumentar a segurança e a resiliência energética, posicionando a nação como o principal fornecedor mundial de tecnologias de energia limpa do futuro.
- As três principais empresas globais de fabricação de painéis fotovoltaicos solares, como JinkoSolar, JA Solar e Trina Solar, têm sede na China. Em 31 de maio de 2018, o governo chinês anunciou reduções de subsídios para a geração de energia fotovoltaica, amplamente conhecida como a "Política 531".
- De acordo com a Agência Internacional de Energia Renovável (IRENA), a capacidade instalada de energia fotovoltaica solar foi de aproximadamente 306,4 GW em 2021, ante 253,4 GW em 2020 na China. Além disso, em 2021, o valor das exportações de painéis fotovoltaicos solares da China foi superior a 30 bilhões de USD, representando quase 7% do superávit comercial da China nos últimos cinco anos.
- Além disso, a indústria de eletrônicos na Índia é impulsionada principalmente por fatores macroeconômicos, como o crescimento das famílias de classe média e o aumento da renda disponível. Além disso, a alta preferência por dispositivos tecnológicos de ponta e a queda nos preços de eletrônicos também estão alimentando a demanda.
- A indústria de semicondutores da Índia oferece áreas de alto potencial de crescimento, pois as indústrias que adquirem semicondutores no país estão registrando alta demanda. A Índia é considerada um país com uma indústria de projeto e fabricação de sistemas eletrônicos (ESDM) em rápido crescimento, impulsionando assim o mercado.
- A indústria de eletrônicos na Índia é impulsionada principalmente por fatores macroeconômicos, como o crescimento das famílias de classe média e o aumento da renda disponível. Além disso, a alta preferência por dispositivos tecnológicos de ponta e a queda nos preços de eletrônicos também estão alimentando a demanda.
- As exportações de bens eletrônicos durante o período de abril a dezembro de 2022 registraram 16,67 bilhões de USD em comparação com 10,99 bilhões de USD durante o mesmo período do ano anterior, registrando um crescimento de 51,56%.
- Telefones celulares, hardware de TI (laptops, tablets), eletrônicos de consumo (TV e áudio), eletrônicos industriais e eletrônicos automotivos são os principais produtos de exportação neste setor. De acordo com a visão do Ministério de Eletrônicos e Tecnologia da Informação, as exportações da indústria de eletrônicos da Índia devem aumentar para 120 bilhões de USD até 2026.
Portanto, todos esses fatores provavelmente aumentarão a demanda por CVD nos setores mencionados acima na região nos próximos anos.
Cenário Competitivo
Concentração do Mercado
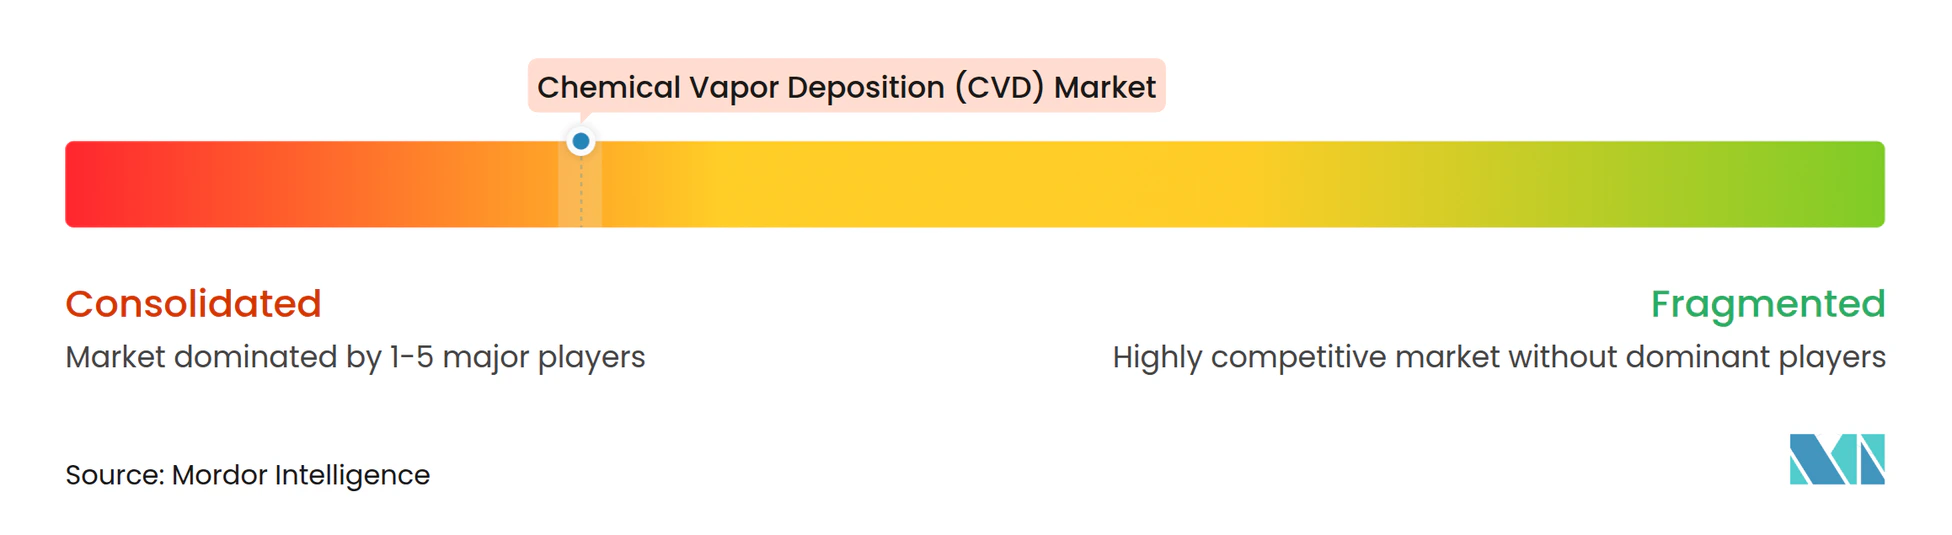
O mercado de deposição química de vapor (CVD) é parcialmente consolidado. Em termos de participação de mercado, alguns dos principais players dominam atualmente o mercado. Os principais players do mercado de deposição química de vapor (CVD) incluem Veeco Instruments Inc., ULVAC Inc., IHI Ionbond AG, Applied Materials Inc. e OC Oerlikon Corporation AG, entre outros (sem ordem específica).
Líderes do Setor de Deposição Química de Vapor (CVD)
-
Veeco Instruments Inc.
-
IHI Ionbond AG
-
Applied Materials Inc.
-
OC Oerlikon Corporation AG
-
ULVAC Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Fevereiro de 2023: A Veeco Instruments Inc. anunciou que, em 31 de janeiro de 2023, adquiriu a Epiluvac AB, uma fabricante privada de sistemas de epitaxia por deposição química de vapor (CVD) que viabilizam aplicações avançadas de carboneto de silício (SiC) no mercado de veículos elétricos. A plataforma tecnológica da Epiluvac combinada com as capacidades globais de comercialização da Veeco cria um importante motor de crescimento de longo prazo para a Veeco.
- Abril de 2022: A Applied apresentou o Filme de Padronização Avançada Stensar para EUV, que é depositado usando o sistema de CVD de Precisão da Applied. Em comparação com a deposição por rotação, o filme de CVD da Applied ajuda os clientes a ajustar as camadas de máscara dura de EUV para espessuras específicas e resistência à corrosão, de modo que possam alcançar uma uniformidade de transferência de padrão EUV quase perfeita em toda a superfície da pastilha.
Escopo do Relatório Global do Mercado de Deposição Química de Vapor (CVD)
A deposição química de vapor (CVD) é a técnica pela qual substâncias na fase de vapor são condensadas para gerar material em fase sólida. É uma tecnologia poderosa para a produção de filmes finos sólidos e revestimentos de alta qualidade. O mercado é segmentado por categoria, aplicação e geografia. Por categoria, o mercado é segmentado em equipamentos de CVD e materiais de CVD. Por aplicação, o mercado é segmentado em eletrônicos, painéis solares, ferramentas de corte, dispositivos médicos e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para o mercado de deposição química de vapor (CVD) em 16 países nas principais regiões. O dimensionamento e as previsões do mercado para cada segmento foram realizados com base na receita (milhões de USD).
Categoria
| Equipamentos de CVD |
| Materiais de CVD |
Aplicação
| Eletrônicos |
| Painel Solar |
| Ferramentas de Corte |
| Dispositivos Médicos |
| Outras Aplicações |
Geografia
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Categoria | Equipamentos de CVD | |
| Materiais de CVD | ||
| Aplicação | Eletrônicos | |
| Painel Solar | ||
| Ferramentas de Corte | ||
| Dispositivos Médicos | ||
| Outras Aplicações | ||
| Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Deposição Química de Vapor (CVD)?
O Mercado de Deposição Química de Vapor (CVD) está projetado para registrar um CAGR inferior a 10% durante o período de previsão (2025-2030)
Quem são os principais players do Mercado de Deposição Química de Vapor (CVD)?
Veeco Instruments Inc., IHI Ionbond AG, Applied Materials Inc., OC Oerlikon Corporation AG e ULVAC Inc. são as principais empresas que operam no Mercado de Deposição Química de Vapor (CVD).
Qual é a região de crescimento mais rápido no Mercado de Deposição Química de Vapor (CVD)?
Estima-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2025-2030).
Qual região tem a maior participação no Mercado de Deposição Química de Vapor (CVD)?
Em 2025, a Ásia-Pacífico detém a maior participação de mercado no Mercado de Deposição Química de Vapor (CVD).
Quais anos este Mercado de Deposição Química de Vapor (CVD) abrange?
O relatório abrange o tamanho histórico do mercado de Deposição Química de Vapor (CVD) para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Deposição Química de Vapor (CVD) para os anos: 2025, 2026, 2027, 2028, 2029 e 2030.
Relatório do Setor de Deposição Química de Vapor
Estatísticas para a participação de mercado, tamanho e taxa de crescimento de receita do mercado de Deposição Química de Vapor (CVD) de 2025, criadas pelos Relatórios do Setor da Mordor Intelligence™. A análise de Deposição Química de Vapor (CVD) inclui uma perspectiva de previsão de mercado de 2025 a 2030 e uma visão geral histórica. Obtenha uma amostra desta análise do setor como download gratuito de relatório em PDF.