
Tamanho e Participação do Mercado de Montagem e Teste de Semicondutores Terceirizado (OSAT)
Análise do Mercado de Montagem e Teste de Semicondutores Terceirizado (OSAT) por Mordor Intelligence
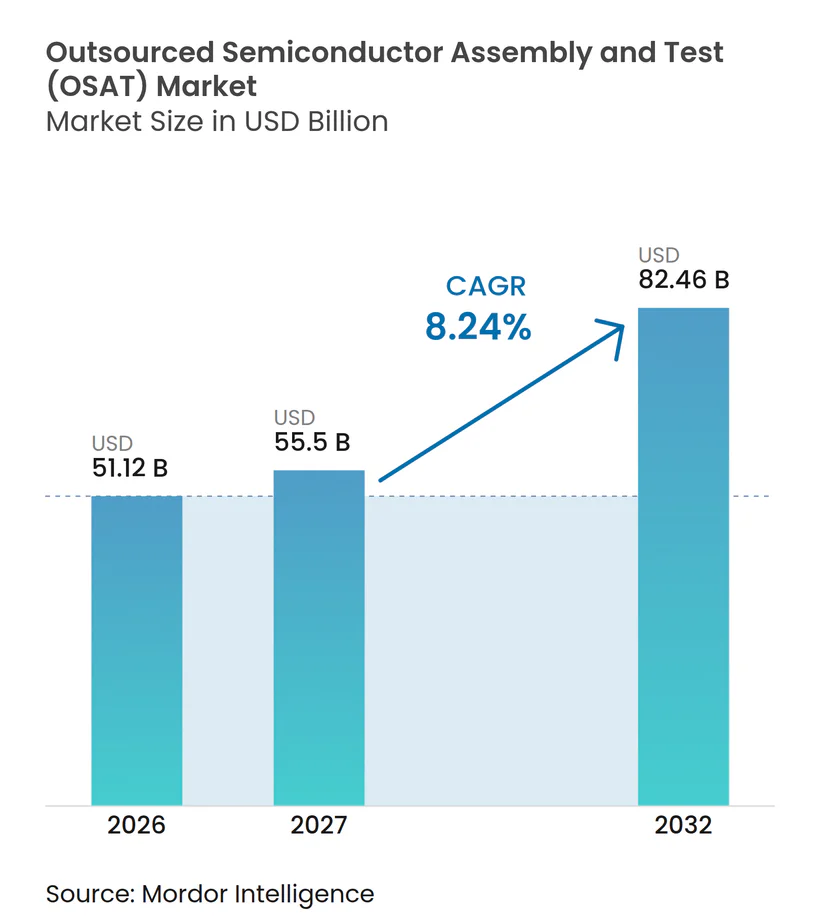
O tamanho do mercado de montagem e teste de semicondutores terceirizados (OSAT) está projetado para expandir de 51,12 bilhões de USD em 2026 e 55,5 bilhões de USD em 2027 para 82,46 bilhões de USD até 2032, registrando um CAGR de 8,24% entre 2027 e 2032.
Os programas de inteligência artificial (IA) e computação de alto desempenho (HPC) direcionam os trabalhos de embalagem avançada e teste para fornecedores capazes de comprometer capacidade antecipadamente. Os aumentos projetados no conteúdo eletrônico dos veículos ampliam a demanda potencial juntamente com a implantação do 5G, enquanto a capacidade limitada de embalagem integrada pode gerar trabalho externo em Taiwan. Atrasos em equipamentos relatados em julho de 2026 em meio à demanda por infraestrutura de IA e ao investimento global em fábricas de semicondutores complicam a entrega de capacidade. As demandas de capital e a qualificação de clientes podem retardar a conversão em receita de serviços, favorecendo fornecedores capazes de financiar e qualificar capacidade antes que a produção dos clientes seja ampliada.
Principais Conclusões do Relatório
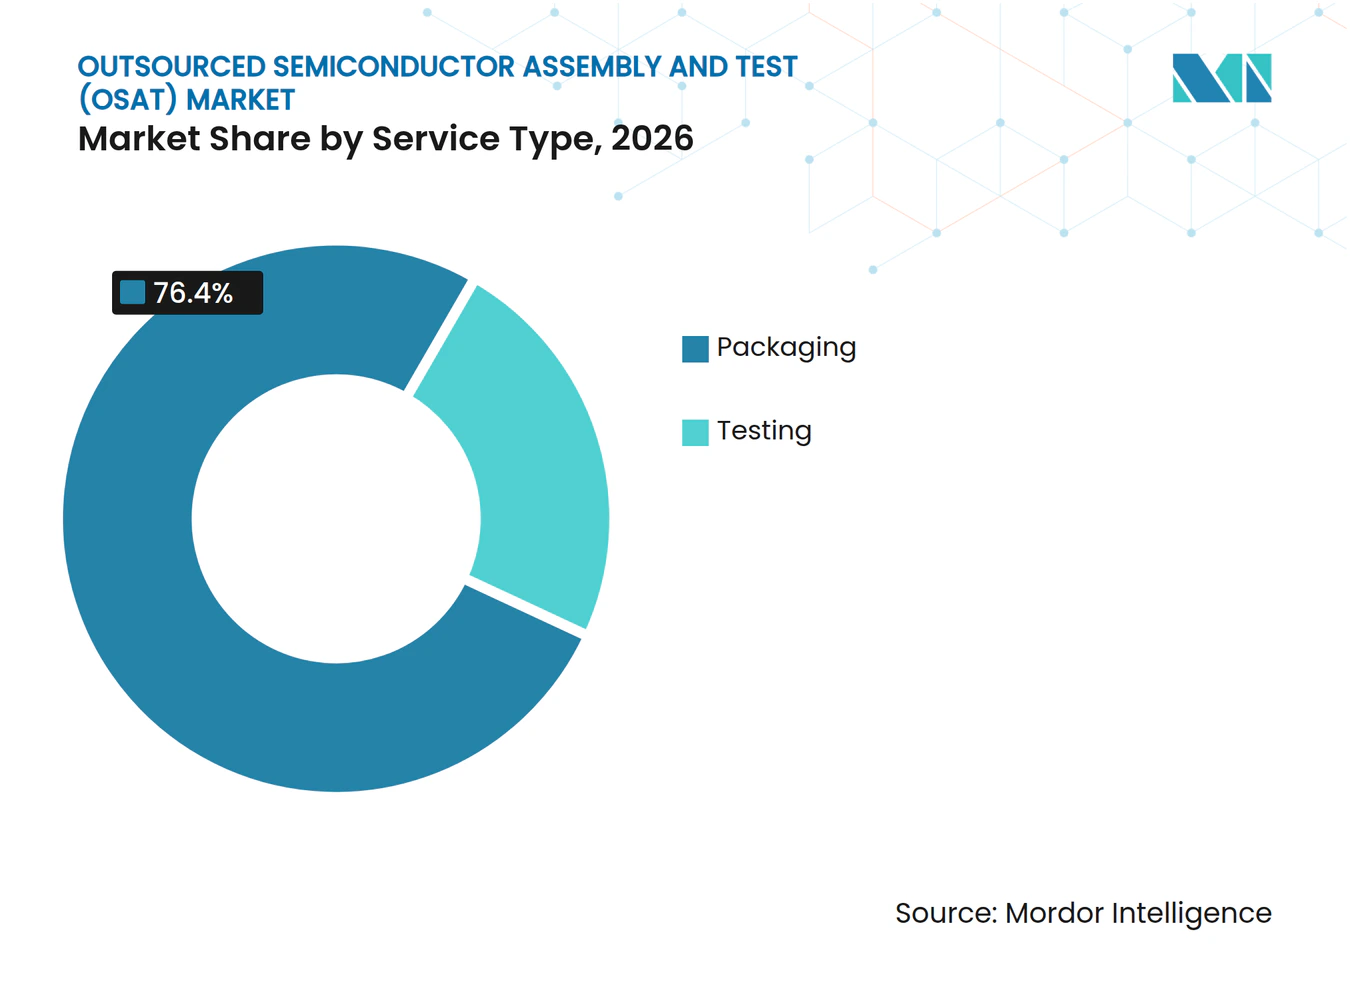
- A receita de serviços foi liderada pela embalagem, com 76,4% de participação no mercado de montagem e teste de semicondutores terceirizados (OSAT) em 2026, enquanto o teste é previsto como o segmento de crescimento mais rápido, com um CAGR de 10,05% entre 2027 e 2032.
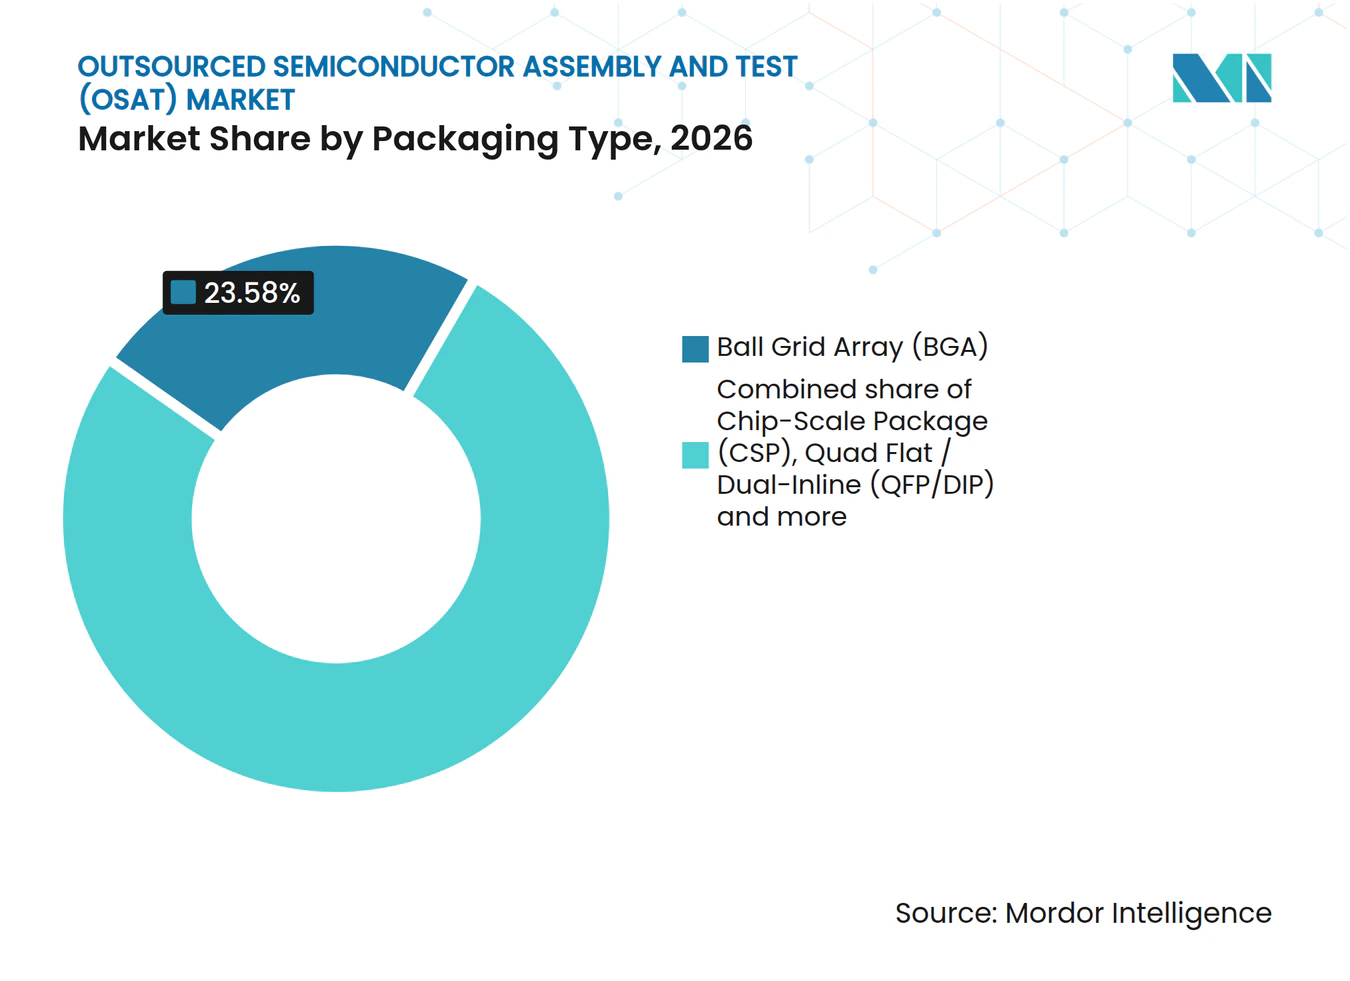
- Entre os tipos de embalagem, o ball grid array (BGA) liderou com 23,58% da receita de serviços de embalagem em 2026, enquanto a embalagem fan-out é projetada como o segmento de crescimento mais rápido, com um CAGR de 10,72% entre 2027 e 2032.
- Por aplicação, a comunicação deteve 31,77% da participação no tamanho do mercado de montagem e teste de semicondutores terceirizados (OSAT) em 2026, enquanto o setor automotivo é previsto como o segmento de crescimento mais rápido, com um CAGR de 12,55% entre 2027 e 2032.
- A receita por nó tecnológico foi liderada pelo segmento ≥28 nm, com 45,14% da receita OSAT em 2026, enquanto o segmento de 5 nm e abaixo é previsto para crescer mais rapidamente, com um CAGR de 13,95% entre 2027 e 2032.
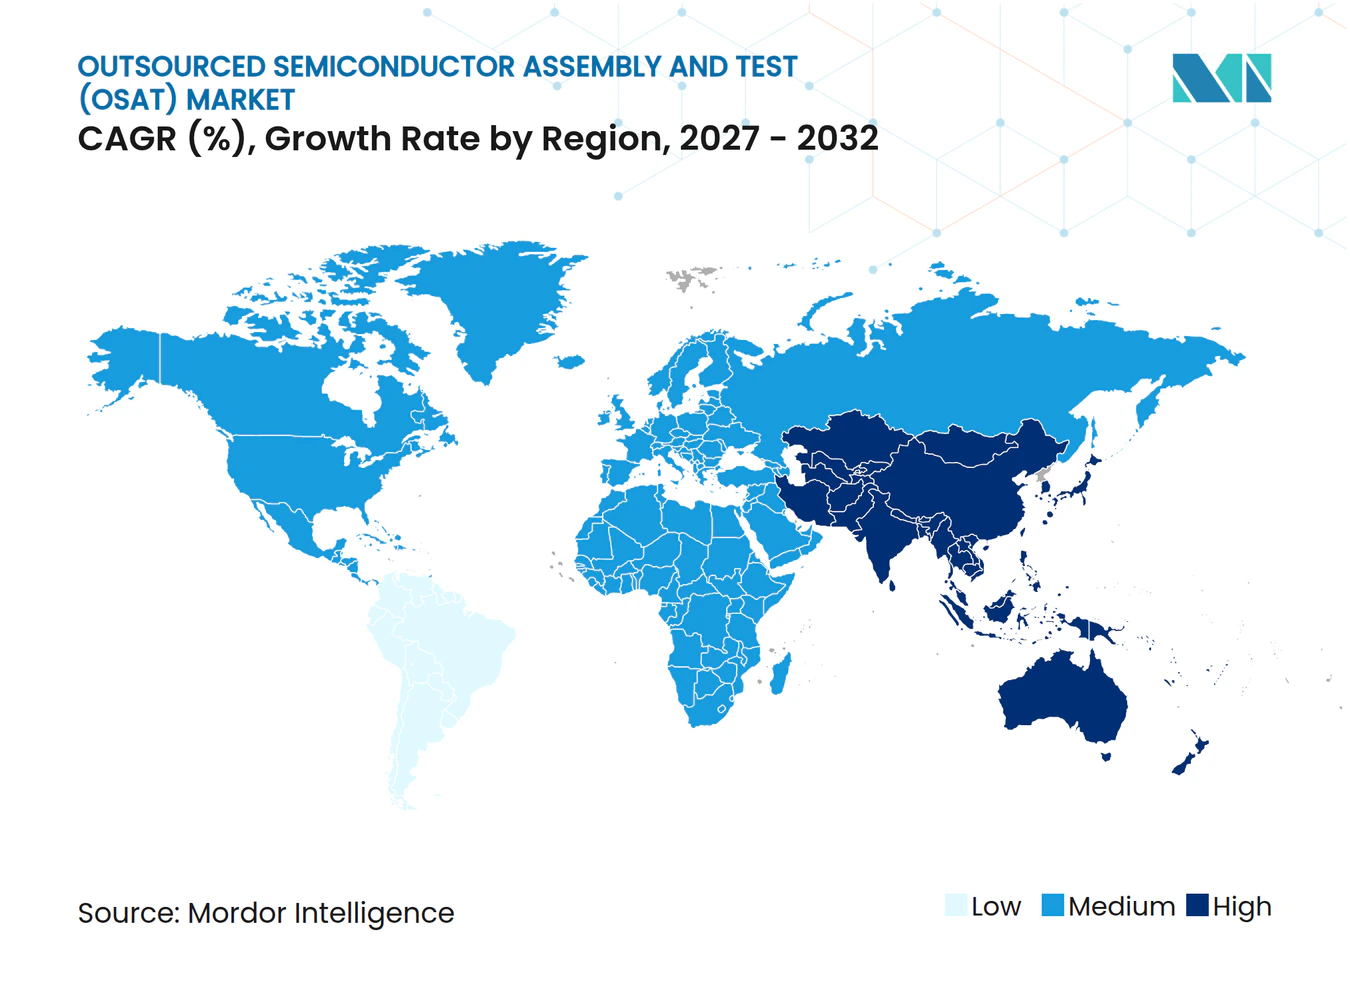
- Geograficamente, a Ásia-Pacífico foi tanto a maior região, com 73,47% da receita OSAT em 2026, quanto a região de crescimento mais rápido, com um CAGR projetado de 9,1% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente conteúdo de semicondutores por veículo | +2.6% | América do Norte, Europa e Ásia | Médio prazo (2 a 4 anos) |
| Demanda liderada pelo 5G por pacotes de RF avançados | +1.9% | América do Norte, Países Nórdicos, países do Conselho de Cooperação do Golfo e partes da Ásia | Curto prazo (≤ 2 anos) |
| Arquiteturas de chiplets de IA/HPC que necessitam de integração heterogênea | +3.2% | Estados Unidos e Taiwan | Médio prazo (2 a 4 anos) |
| Escassez de capacidade de fundição impulsionando a terceirização fab-lite | +1.8% | Centros de embalagem e teste de Taiwan | Curto prazo (≤ 2 anos) |
| Lei CHIPS dos EUA e Lei Europeia de Chips incentivando a construção local de OSAT | +1.2% | Estados Unidos e Itália | Médio prazo (2 a 4 anos) |
| Mandatos de sustentabilidade impulsionando a adoção de fan-out em nível de wafer | +0.5% | Ásia-Pacífico, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente conteúdo de semicondutores por veículo
A eletrônica veicular oferece aos fornecedores de embalagem uma oportunidade de demanda tanto pelo mix de trem de força quanto pelo valor dos semicondutores em plataformas elétricas. A Infineon estimou custos médios de materiais de semicondutores de aproximadamente 750 USD por veículo de combustão interna e 1.400 USD por veículo elétrico a bateria em 2025.[1] A empresa projetou o valor para veículos elétricos a bateria em aproximadamente 1.600 USD em 2030. Para carros de alto padrão, sua estimativa para 2030 chegou a aproximadamente 2.500 USD, indicando uma oportunidade de valor distinta dentro dessa previsão. Os fornecedores OSAT podem participar desse conteúdo eletrônico mais rico quando os fornecedores de chips terceirizam a montagem e o teste associados. Garantir plataformas veiculares com alto conteúdo eletrônico exporia, consequentemente, um prestador de serviços a um conjunto de valor de semicondutores maior, sem depender exclusivamente da produção de mais veículos.
Demanda liderada pelo 5G por pacotes de RF avançados
O 5G oferece aos fornecedores de embalagem exposição tanto ao investimento em infraestrutura de rede quanto à expansão dos serviços de dispositivos conectados. A Ericsson reportou 162 milhões de novas assinaturas 5G globalmente no primeiro trimestre de 2026, elevando o total para 3,1 bilhões. A Amkor Technology, Inc. identificou a contínua expansão da infraestrutura e os dispositivos habilitados para 5G entre as tendências que impulsionam os serviços terceirizados de embalagem e teste. O relatório da Ericsson de junho de 2026 também identificou uma adoção regional desigual do acesso sem fio fixo 5G. A Ericsson situa a maior adoção de acesso sem fio fixo na América do Norte, nos Países Nórdicos, nos países do Conselho de Cooperação do Golfo e em partes da Ásia, localizando a demanda por serviços por trás da tendência de infraestrutura 5G da Amkor nesses mercados.
Arquiteturas de chiplets de IA/HPC que necessitam de integração heterogênea
Os programas de IA/HPC estão combinando o desenvolvimento de integração heterogênea com compromissos de capacidade de embalagem terceirizada de longo prazo. Em 23 de julho de 2026, a Amkor Technology, Inc. anunciou um acordo plurianual de 1,5 bilhão de USD com a NVIDIA para embalagem avançada e desenvolvimento de plataformas de IA de próxima geração e computação acelerada.[2] Os parceiros planejaram alinhar os roteiros para interconexões de alta densidade e integração heterogênea, enquanto a NVIDIA forneceria um pré-pagamento para a expansão de capacidade nos Estados Unidos. Separadamente, a Advanced Semiconductor Engineering, Inc. (ASE), membro da ASE Technology Holding Co., Ltd., realizou a cerimônia de lançamento em Kaohsiung, Taiwan, em 11 de março de 2026. A ASE afirmou que a instalação planejada de embalagem e teste de alto padrão atenderia às necessidades de IA/HPC, com conclusão prevista para o segundo trimestre de 2028. Alinhar os roteiros de integração com compromissos de financiamento de capacidade pode inserir um fornecedor OSAT no desenvolvimento de plataformas antes que suas novas instalações entrem em produção.
Escassez de capacidade de fundição impulsionando a terceirização fab-lite
Em julho de 2026, OSATs taiwaneses, incluindo a ASE e a Siliconware Precision Industries Co., Ltd. (SPIL), se beneficiaram do transbordamento de pedidos, pois a capacidade de embalagem avançada CoWoS da TSMC estava com oferta insuficiente. O gargalo conferiu aos fornecedores de back-end terceirizados um papel adicional dentro de uma cadeia de fabricação já atendida por uma fundição integrada. Para clientes fab-lite, a capacidade de embalagem externa pode fornecer outra rota para a conclusão de chips quando os slots de embalagem integrada são limitados. A capacidade de processamento disponível de um OSAT torna-se, consequentemente, comercialmente relevante ao lado de sua oferta tecnológica, pois ambas são necessárias para aceitar trabalho de transbordamento. A integração de fundição pode, portanto, gerar negócios de terceirização por meio de suas próprias restrições de capacidade, tornando o mesmo produtor um concorrente e uma fonte de demanda para fornecedores especializados em embalagem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração vertical por fundições líderes e fabricantes de dispositivos integrados | -1.2% | Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Intensidade de capital e longos prazos de entrega de equipamentos | -1% | Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Controles de exportação geopolíticos sobre ferramentas avançadas | -0.5% | Estados Unidos e China | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada em engenharia de embalagem avançada | -0.3% | Centros de fabricação da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Integração vertical por fundições líderes e fabricantes de dispositivos integrados
Quando uma fundição ou fabricante de dispositivos integrados (IDM) retém a embalagem e o teste dentro de sua cadeia de produção, o conjunto de serviços endereçável externamente pode se estreitar. Um OSAT independente pode enfrentar concorrência pelas etapas de processamento que um cliente opta por colocar fora desse fluxo integrado. A TSMC opera o processo de embalagem avançada CoWoS, inserindo esse serviço de back-end na própria oferta de uma fundição. Para fornecedores de chips de IA que utilizam esse processo, a fundição pode, portanto, atuar tanto como fabricante de wafers quanto como fornecedor de embalagem avançada. Fornecedores independentes que buscam esse trabalho de embalagem enfrentam uma abertura mais estreita quando o fluxo integrado pode acomodá-lo, com o acesso externo dependente dos limites de capacidade da fundição.
Intensidade de capital e longos prazos de entrega de equipamentos
A expansão de capacidade cria uma restrição financeira quando um OSAT precisa financiar uma base de capital maior enquanto absorve suas despesas operacionais. A Amkor alertou que os requisitos contínuos de despesas de capital podem pressionar o caixa e a liquidez em seu relatório anual de 2025. A empresa esperava que a depreciação e as despesas operacionais de fábrica associadas às adições de capacidade pressionassem o lucro bruto durante a expansão da base de capital, pelo menos no curto prazo. Essas exposições podem tornar a capacidade de financiar uma expansão tão importante quanto a capacidade técnica de instalar mais recursos de embalagem e teste. Em julho de 2026, um fornecedor de equipamentos de embalagem de semicondutores para a Micron relatou que os prazos de entrega de alguns produtos aumentaram cerca de 50%, com algumas entregas levando mais de um ano. O financiamento de adições de capacidade pode, portanto, expor os fornecedores tanto à pressão de lucro no curto prazo quanto a atrasos na entrega de equipamentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Escala de Embalagem Sustenta a Crescente Demanda por TesteA embalagem representou 76,4% do tamanho do mercado de montagem e teste de semicondutores terceirizados (OSAT) em 2026. Dentro deste maior segmento de serviços, a ASE Technology Holding Co., Ltd. reportou receita de embalagem não auditada de 2025 de TWD 308,3 bilhões (9,83 bilhões de USD). O grupo também reportou crescimento em seu negócio de embalagem avançada de ponta no primeiro semestre de 2026 em comparação com o primeiro semestre de 2025. Sua receita de embalagem havia aumentado 17,8% de 2024 para 2025, vinculando a escala reportada da ASE à expansão do negócio de serviços.
O teste é previsto para crescer a um CAGR de 10,05% entre 2027 e 2032, tornando-o o segmento de serviços de crescimento mais rápido. A ASE afirmou que seu negócio de teste superou o crescimento de 35% ano a ano de sua receita principal de embalagem e teste no primeiro semestre de 2026. O grupo reportou 1,14 bilhão de USD em despesas de capital em equipamentos de teste de um total de 3,4 bilhões de USD em despesas de capital em equipamentos totais em 2025. O teste representou aproximadamente 11% da receita líquida do grupo em 2025, abrangendo embalagem, teste, serviços de manufatura eletrônica e outras operações. O teste absorveu cerca de 34% das despesas de capital em equipamentos da ASE em 2025, alinhando seu compromisso desproporcional com equipamentos a um negócio que subsequentemente superou o crescimento do negócio principal.



Por Tipo de Embalagem:
A Demanda Estabelecida por BGA Encontra a Expansão do Fan-OutO ball grid array (BGA) foi o maior segmento por tipo de embalagem, representando 23,58% da receita de serviços de embalagem em 2026. A Tongfu Microelectronics Co., Ltd. reportou que sua embalagem FCBGA de múltiplos chips de grande porte atingiu a produção em massa em lotes em 2025. A empresa também reportou o desenvolvimento de tecnologias-chave para essas embalagens e soluções de gerenciamento térmico, vinculando seu marco de produção a um formato específico de flip-chip BGA. Os fornecedores que buscam programas de BGA de múltiplos chips de grande porte precisam, portanto, conectar a engenharia de embalagem e gerenciamento térmico com a execução da produção em lotes, tornando a capacidade de produção parte da oferta competitiva.
A embalagem fan-out (FO-WLP / FO-BGA) está projetada para crescer a um CAGR de 10,72% entre 2027 e 2032, tornando-a o segmento de tipo de embalagem de crescimento mais rápido. Em maio de 2025, a Deca Technologies e a IBM concordaram em implementar as tecnologias M-Series e Adaptive Patterning da Deca na instalação da IBM em Bromont, Quebec. A IBM planejou uma linha de fabricação de alto volume focada na Tecnologia de Interposer Fan-out M-Series da Deca. O system-in-package (SiP) fornece uma rota de integração separada, com a Amkor reportando aproximadamente 3,08 bilhões de USD em vendas de módulos SiP avançados em 2025 para aplicações incluindo front-end de RF, conectividade, sensores e memória. No fan-out, a linha planejada da IBM em Bromont estenderia a implantação do processo de interposer da Deca para as operações de fabricação da IBM, oferecendo aos fornecedores de tecnologia fan-out uma rota de crescimento por meio da implementação em um site de embalagem existente.

Por Aplicação:
A Escala de Comunicação Encontra a Expansão AutomotivaA comunicação representou 31,77% de participação no mercado de montagem e teste de semicondutores terceirizados (OSAT) em 2026. Dentro deste maior segmento de aplicação, o negócio de comunicações da Amkor, abrangendo smartphones e tablets, representou 42% de suas vendas líquidas no segundo trimestre de 2026. O cronograma dos programas de smartphones e tablets é, portanto, particularmente relevante para a Amkor, cuja categoria de comunicações foi sua maior exposição ao mercado final naquele trimestre.
O setor automotivo é previsto para crescer a um CAGR de 12,55% entre 2027 e 2032, tornando-o o segmento de aplicação de crescimento mais rápido. A JCET Group Co., Ltd. reportou que a receita de eletrônica automotiva cresceu 25% no primeiro semestre de 2026 em comparação com o primeiro semestre de 2025. O negócio de computação da Amkor, abrangendo data centers, infraestrutura, computadores pessoais (PCs), laptops e armazenamento, representou 22% das vendas líquidas do segundo trimestre de 2026, inalterado em relação ao segundo trimestre de 2025. Os eletrônicos de consumo representaram 14% das vendas líquidas da Amkor no segundo trimestre de 2026, abaixo dos 18% no segundo trimestre de 2025, abrangendo realidade aumentada (RA) e jogos, casa conectada, eletrônicos domésticos e wearables. O aumento reportado pela JCET mostra o crescimento da eletrônica veicular já alcançando os resultados de 2026 de um fornecedor de back-end, antes do período de previsão.
Por Nó Tecnológico:
A Escala dos Nós Estabelecidos Complementa a Capacidade AvançadaO segmento ≥28 nm deteve 45,14% da receita OSAT em 2026, tornando-o o maior segmento por nó tecnológico. Em 15 de janeiro de 2026, a Silicon Storage Technology (SST), uma subsidiária da Microchip, e a United Microelectronics Corporation (UMC) lançaram o ESF4 embedded SuperFlash da SST na plataforma 28HPC+ da UMC para controladores automotivos. A plataforma concluiu a qualificação automotiva Grau 1 e utilizou menos etapas de máscara adicionais do que as ofertas de eFlash HKMG de 28 nm de outras fundições. A qualificação automotiva Grau 1 em uma plataforma de 28 nm demonstra o desenvolvimento de controladores automotivos com qualificação intensiva dentro do grupo ≥28 nm.
O segmento de 5 nm e abaixo está projetado para crescer a um CAGR de 13,95% entre 2027 e 2032, tornando-o o segmento de nó tecnológico de crescimento mais rápido. Em seu prospecto de junho de 2026, a Tongfu Microelectronics reportou tecnologia e capacidade de produção em larga escala para produtos de 5 nm dentro de seu negócio de embalagem e teste de circuitos integrados. A cadeia de serviços da empresa inclui teste de chips, montagem e teste do produto acabado. Para um fornecedor de chips que busca execução de back-end em 5 nm, essa combinação cria um potencial parceiro de serviços com capacidade de produção e várias etapas de processamento no mesmo negócio. A participação comercial neste nó pode, portanto, depender da conexão da capacidade do nó com a sequência de serviços de montagem e teste que um programa de cliente requer.
Análise Geográfica
Mercado de Montagem e Teste de Semicondutores Terceirizados (OSAT) da Ásia-Pacífico
A Ásia-Pacífico deteve 73,47% de participação no mercado de montagem e teste de semicondutores terceirizados (OSAT) em 2026 e está prevista para crescer a um CAGR de 9,1% entre 2027 e 2032, tornando-a a maior e a região de crescimento mais rápido. Em 8 de maio de 2026, a Advanced Semiconductor Engineering, Inc. e a WUS Printed Circuit Co., Ltd. anunciaram uma instalação planejada de embalagem FOCoS e FC-BGA em Kaohsiung, Taiwan, para IA, computação em nuvem e direção autônoma. A conclusão estava prevista para setembro de 2029. A rede do UTAC Group também inclui fábricas da UTAC Thai Limited na Tailândia e o site de fabricação da PT UTAC Manufacturing Services Indonesia na Indonésia. Para fornecedores que atendem à computação avançada, o projeto de Taiwan ilustra um caminho de crescimento por meio do investimento em FOCoS e FC-BGA, complementando a presença estabelecida de montagem e teste entre países da região.
A oportunidade de capacidade da América do Norte inclui um projeto de campus de embalagem e teste avançados apoiado por clientes nos Estados Unidos. Em setembro de 2026, a Amkor anunciou uma expansão da Fase 2 no Arizona, esperada para adicionar 60.000 metros quadrados de espaço em sala limpa após os compromissos dos clientes excederem os 33.000 metros quadrados planejados para a Fase 1. A Europa possui um canal de serviços estabelecido por meio de Portugal, onde a Amkor fornece serviços de embalagem e teste por meio de suas fábricas e outras operações. Essas localizações implicam diferentes cronogramas comerciais para compradores que buscam capacidade regional, com o espaço adicional do Arizona dependente da entrega do projeto e Portugal apoiado por uma presença operacional existente.
Na América do Sul, o banco de desenvolvimento brasileiro BNDES aprovou financiamento para a HT Micron Semicondutores em São Leopoldo, Brasil, em setembro de 2026. A empresa do grupo Hana Micron planejou adicionar capacidade de montagem, embalagem e teste especificamente para dispositivos de memória LPDDR5X. A operação brasileira da HT Micron atende ao setor de tecnologia da informação e comunicação por meio de embalagem e teste de circuitos integrados. Nos países do Conselho de Cooperação do Golfo (CCG), o Relatório de Mobilidade da Ericsson de junho de 2026 atribui a adoção do acesso sem fio fixo 5G à demanda por alternativas de alta velocidade à banda larga fixa e a iniciativas nacionais para áreas não atendidas e cidades inteligentes. Essa expansão de telecomunicações oferece aos fornecedores de semicondutores orientados para comunicações um contexto de uso final regional.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um operador OSAT que desenvolve capacidade local de embalagem e teste. A atratividade comercial depende do acesso aos incentivos aplicáveis e das condições para qualificação de projetos ou empresas. A elegibilidade ao PADIS do Brasil vincula a embalagem e o teste ao investimento doméstico em pesquisa e desenvolvimento (P&D) e inovação, enquanto a lista chinesa de 2026 abrange empresas elegíveis de embalagem avançada e teste. O tratamento de crédito de investimento nos Estados Unidos e o exemplo de auxílio aprovado para embalagem avançada na Itália ilustram outras formas de apoio político condicional.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Itália | China |
|---|---|---|---|---|
| Autoridade principal | Receita Federal dos Estados Unidos; Departamento de Indústria e Segurança | Ministério da Ciência, Tecnologia e Inovação | Comissão Europeia | Comissão Nacional de Desenvolvimento e Reforma; Ministério da Indústria e Tecnologia da Informação |
| Principais instrumentos ou direção | Crédito de investimento da Seção 48D; processo de parecer consultivo para solicitações de status de lista aprovada de OSAT | Elegibilidade ao PADIS para corte, embalagem e teste de wafers locais com investimento obrigatório em P&D | Estrutura de auxílio da Lei Europeia de Chips e aprovação da Silicon Box em Novara | Lista anual de incentivos fiscais de 2026 para empresas elegíveis de embalagem avançada e teste |
| Efeito comercial | 35% do investimento qualificado para propriedade de fabricação qualificada colocada em serviço após 31 de dezembro de 2025; manutenção de registros para solicitações de status de lista aprovada | Impostos PIS/Pasep e Cofins especificados sobre a receita dos vendedores com alíquota zero para compras qualificadas pelo PADIS; mínimo anual de P&D doméstico de 5% da base de receita bruta incentivada | Aprovação de auxílio específico por projeto para capacidade de embalagem avançada em Novara | Elegibilidade, solicitação e inclusão na lista anual obrigatórias; beneficiários do ano anterior devem se recandidatar para 2026 |
| Atratividade política atual | Alta | Média | Média | Média |
| Direção futura da atratividade política | Em consolidação | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||
A propriedade cuja construção começa após 31 de dezembro de 2026 não pode se qualificar para o crédito nos Estados Unidos, sustentando uma perspectiva de consolidação para desenvolvedores com início mais tardio. O alívio fiscal condicional do Brasil e o dever anual de P&D equilibram sua atratividade atual, enquanto sua revisão de 2029 e pelo menos 24 meses de adaptação para qualquer reorientação favorecem a continuidade no planejamento comercial. O auxílio específico por projeto da Itália e a cobertura contínua da proposta da Lei de Chips 2.0 de junho de 2026 para embalagem, montagem e teste sustentam a continuidade do foco político durante o processo legislativo em andamento. O requisito de recandidatura de 2026 da China e o poder de ajuste discricionário de critérios mantêm a participação condicional, sustentando a continuidade do ônus de qualificação sob seu modelo de lista anual.
Etapas da Cadeia de Valor
A captura de valor é comparada entre a alocação de programas de clientes, a execução de embalagem e os serviços de teste elétrico. As vendas diretas da Amkor para a Apple e a Qualcomm representaram 29,8% e 11,1% de suas vendas líquidas, respectivamente, em 2025. Essa concentração pode expor a carga de trabalho da fábrica de um fornecedor a decisões tomadas por um pequeno número de grandes clientes na etapa de alocação de programas. A resiliência operacional também depende da obtenção de equipamentos de embalagem e teste a tempo para atender às necessidades de capacidade em mudança, uma dependência que a Amkor identifica em seu negócio.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Alocação e contratação de programas | Compradores de serviços OSAT, como Apple e Qualcomm | Vendas de contratos de serviços OSAT | Concentração de receita da Amkor em grandes programas de clientes | Ampliar o mix de clientes e programas |
| Montagem e integração de embalagem | Fornecedores de embalagem como ASE Technology Holding Co., Ltd., JCET Group Co., Ltd. e Amkor Technology, Inc. | Taxas de serviços de montagem e integração | Dependência da Amkor da disponibilidade oportuna de equipamentos | Coordenar pedidos de equipamentos e planos de entrega de fornecedores |
| Teste e verificação elétrica | Fornecedores de teste como ASE Technology Holding Co., Ltd., Chipbond Technology Corporation e Powertech Technology Inc. | Taxas de serviços de wafer-sort e teste final | Capacidade de wafer-sort/teste final da ASE Technology Holding próxima ao limite no segundo trimestre de 2026, excluindo linhas entrando em serviço | Alinhar o comissionamento de equipamentos de teste com as expansões de programas |
| Fonte: Mordor Intelligence | ||||
A Amkor oferece serviços de system-in-package em nível de wafer e empilhamento de pacotes 3D, incluindo montagem package-on-package e face a face. A ASE reportou no segundo trimestre de 2026 que suas capacidades de wafer-sort e teste final estavam operando próximas ao limite, excluindo linhas de equipamentos sendo colocadas em serviço. Onde um programa combina montagem complexa com teste, a capacidade de teste disponível pode, portanto, governar a entrega do serviço completo, favorecendo fornecedores que comissionam linhas de teste juntamente com linhas de embalagem.
Cenário Competitivo
Concentração do Mercado
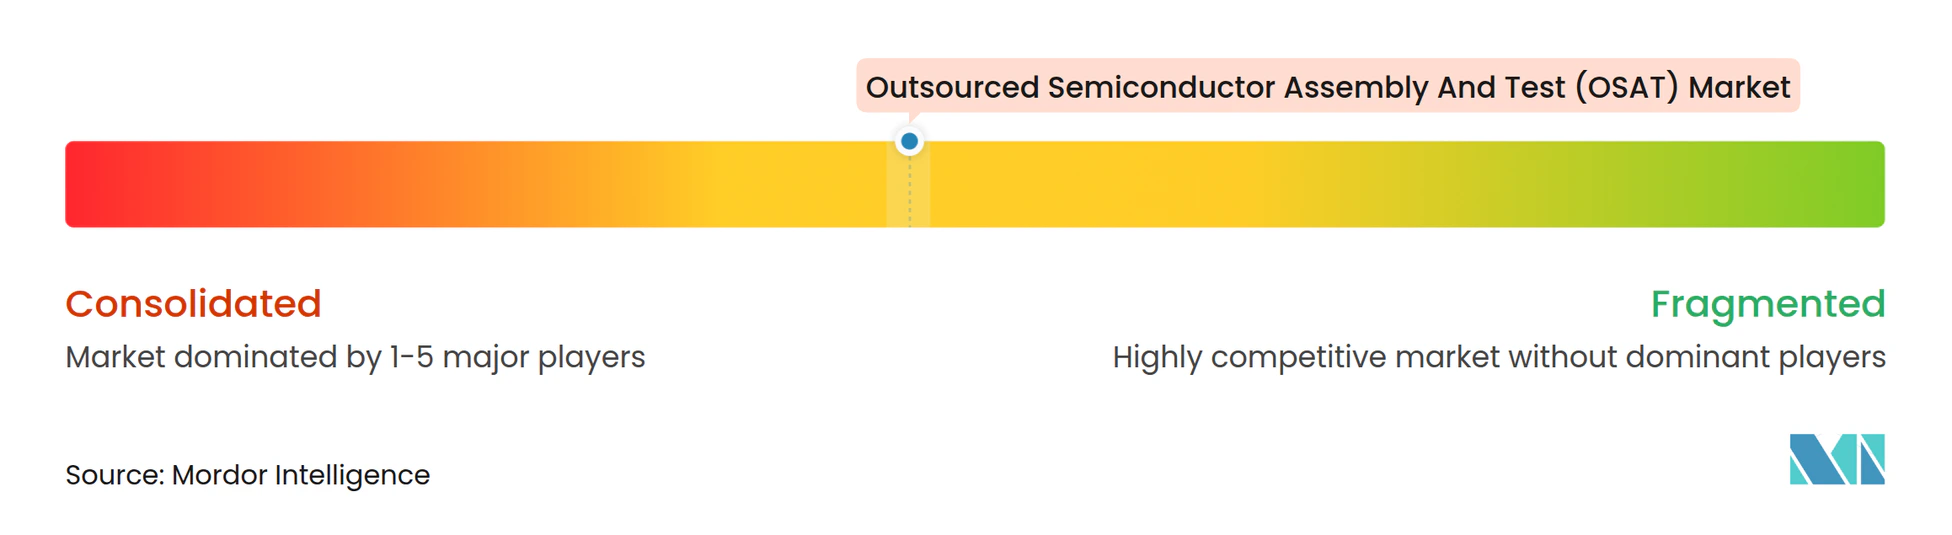
A estrutura de fornecedores é moderadamente concentrada, combinando grupos diversificados como ASE Technology Holding Co., Ltd. e Amkor Technology, Inc. com fornecedores mais especializados. A Amkor reportou 6,71 bilhões de USD em vendas líquidas em 2025, um aumento de 6% em relação a 2024, incluindo 5,56 bilhões de USD de produtos avançados abrangendo flip-chip, memória, processamento em nível de wafer e testes relacionados.[3] O mix de receita consolidada da Powertech Technology Inc. em 2025 foi de 67% embalagem, 22% teste e 11% serviços SiP/módulo. A ChipMOS Technologies Inc. reportou que a receita de produtos de memória cresceu 26,6% em relação a 2024 e representou 46% de sua receita total em 2025. A King Yuan Electronics Co., Ltd. é especializada em teste de semicondutores, oferecendo aos compradores um perfil de serviço diferente dos grupos liderados por embalagem.
O negócio Advanced Semiconductor Engineering da ASE Technology Holding anunciou o desenvolvimento de uma linha de embalagem automatizada em nível de painel em 26 de maio de 2026. A Advanced Semiconductor Engineering esperava que a linha de 310 mm × 310 mm para plataformas FOCoS e FOCoS-Bridge entrasse em produção no primeiro semestre de 2027. A Powertech concluiu a compra de uma instalação fabril no Parque Científico de Hsinchu, Taiwan, em dezembro de 2025 para apoiar a expansão futura. A ASE está desenvolvendo capacidade de embalagem em nível de painel para plataformas FOCoS, enquanto a Powertech garantiu espaço fabril para expansão futura, de modo que a concorrência envolve tanto novas linhas de processo quanto espaço de piso disponível.
A King Yuan Electronics começou a operar uma instalação por meio de sua subsidiária em Singapura em Ang Mo Kio em 22 de maio de 2026. Na abertura, oferecia teste de sonda de chip, teste final, burn-in e teste em nível de sistema para demanda automotiva, de IA de alto desempenho e de computadores, comunicações e eletrônicos de consumo em todo o Sudeste Asiático. A Planta 3C da Powertech concluiu o processo de Avaliação de Produção Mais Limpa de Taiwan em 2025, e a Administração de Desenvolvimento Industrial do Ministério dos Assuntos Econômicos emitiu seu certificado em dezembro de 2025. O certificado se aplica à Planta 3C, conferindo à Powertech uma credencial ambiental específica para a planta. A abertura de Singapura da King Yuan amplia a cobertura de teste especializado, enquanto a ASE, liderada por embalagem, anunciou uma nova linha de processo e a Powertech adquiriu espaço fabril para expansão futura.
Líderes do Setor de Montagem e Teste de Semicondutores Terceirizado (OSAT)
-
ASE Technology Holding Co., Ltd.
-
Amkor Technology, Inc.
-
Powertech Technology Inc.
-
ChipMOS Technologies Inc.
-
King Yuan Electronics Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Montagem e Teste de Semicondutores Terceirizados (OSAT) Empresas cobertas neste relatório
- ASE Technology Holding Co., Ltd.
- Amkor Technology, Inc.
- JCET Group Co., Ltd.
- Siliconware Precision Industries Co., Ltd.
- Powertech Technology Inc.
- King Yuan Electronics Co., Ltd.
- Tongfu Microelectronics Co., Ltd.
- Tianshui Huatian Technology Co., Ltd.
- UTAC Holdings Ltd.
- Unisem (M) Berhad
- Hana Micron Inc.
- ChipMOS Technologies Inc.
- Formosa Advanced Technologies Co., Ltd.
- Chipbond Technology Corporation
- Lingsen Precision Industries, Ltd.
- Suchi Semicon Pvt. Ltd.
- Nepes Corporation
- Silicon Box Pte. Ltd.
- Shinko Electric Industries Co., Ltd.
- Carsem (M) Sdn. Bhd.
- SFA Semicon Co., Ltd.
- STATS ChipPAC Pte. Ltd.
- Orient Semiconductor Electronics, Ltd.
- Integra Technologies LLC
- Amkor Technology Korea, Inc.
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam extensões do trabalho de embalagem existente com serviços de teste especializados que atendem aos requisitos de computação e eletrônica veicular. As vendas do segmento de computação da Amkor aumentaram 16% em 2025 em relação a 2024, impulsionadas principalmente por dispositivos de PC relacionados à IA e infraestrutura de rede. Suas vendas combinadas nos segmentos automotivo e industrial cresceram 8% no mesmo período, principalmente devido ao crescimento de conteúdo avançado para sistemas avançados de assistência ao motorista (ADAS). A rota comercial é seletiva, pois a Amkor afirma que os clientes geralmente exigem que seus serviços complexos de embalagem e teste passem por qualificação que pode levar vários meses.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Embalagem avançada para PCs com IA e redes | Força no negócio de PCs relacionados à IA e infraestrutura de rede da Amkor em 2025 | Fornecedores de chips para PCs com IA e redes | Qualificar ofertas integradas de embalagem e teste para programas de computação adicionais | A qualificação de clientes da Amkor geralmente é demorada e pode levar vários meses | Amkor Technology, Inc.; ASE Technology Holding Co., Ltd.; JCET Group Co., Ltd. |
| Embalagem ADAS e teste de confiabilidade | O crescimento combinado automotivo/industrial da Amkor em 2025 foi principalmente vinculado ao conteúdo ADAS | Fornecedores de semicondutores para ADAS | Desenvolver qualificação de embalagem e teste de confiabilidade específica para o programa | Longos ciclos de design-in e vida útil do produto, qualificação rigorosa, requisitos de taxa de defeitos muito baixa e padrões de alta confiabilidade | Amkor Technology, Inc. |
| Serviços de teste dedicados para IA de inferência | A perspectiva da Advantest de julho de 2026 para a demanda de teste de IA de inferência superou sua projeção de abril de 2026 | Fornecedores de semicondutores para IA de inferência | Escalonar compromissos de equipamentos de teste dedicados em torno da prontidão do programa | Os equipamentos de teste geralmente requerem mais capital e têm prazos de entrega mais longos do que a maioria dos equipamentos de embalagem | Amkor Technology, Inc.; Powertech Technology Inc. |
| Fonte: Mordor Intelligence | |||||
A perspectiva da Advantest de julho de 2026 antecipou o maior mercado de testadores de semicondutores de todos os tempos em 2026, impulsionado pelo aumento dos volumes de produção relacionados à IA e pela complexidade dos chips. A Amkor também vinculou os requisitos de qualificação automotiva, confiabilidade e ciclo de produto a maiores desafios operacionais e custos de investimento. A Amkor afirma que os equipamentos de teste são geralmente mais intensivos em capital do que os de embalagem e tendem a ter prazos de entrega mais longos do que a maioria dos equipamentos de embalagem. A abertura central é vincular os compromissos de equipamentos aos marcos de qualificação, permitindo que um OSAT busque a demanda de IA e ADAS enquanto limita a exposição de capital antes que um programa esteja pronto para produção.
Desenvolvimentos industriais recentes em Mercado de Montagem e Teste de Semicondutores Terceirizados (OSAT)
- Set 2026: A JCET Group Co., Ltd. assinou um projeto de embalagem e teste avançados em Wuxi, China, focado em pesquisa e industrialização de embalagem 2.5D com interposer de silício para aplicações de IA e HPC.
- Set 2026: O BNDES aprovou financiamento para a HT Micron Semicondutores, empresa do grupo Hana Micron, para adicionar capacidade de montagem, embalagem e teste de dispositivos de memória LPDDR5X em sua planta em São Leopoldo, Brasil.
- Set 2026: A Amkor Technology, Inc. anunciou a Fase 2 do campus de embalagem e teste no Arizona após os compromissos dos clientes excederem os 33.000 metros quadrados de espaço em sala limpa planejados para a Fase 1. A adição planejada de 60.000 metros quadrados elevaria o campus a aproximadamente 93.000 metros quadrados e o investimento total planejado no projeto a aproximadamente 12 bilhões de USD.
Mercado de Montagem e Teste de Semicondutores Terceirizados (OSAT) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de montagem e teste de semicondutores terceirizados (OSAT) mede a receita de terceiros proveniente de serviços terceirizados de embalagem e teste de semicondutores realizados para fabricantes de semicondutores globalmente. Abrange as taxas anuais por esses serviços.
Exclusões de escopo: A fabricação de wafers em fundição, a montagem e o teste internos realizados por fabricantes de dispositivos integrados, as vendas de equipamentos de semicondutores, os materiais de embalagem e insumos vendidos separadamente e as vendas de dispositivos semicondutores estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Embalagem
- Teste
- Por Tipo de Embalagem
- Ball Grid Array (BGA)
- Chip-Scale Package (CSP)
- Quad Flat / Dual-Inline (QFP/DIP)
- Módulo Multi-Chip (MCM)
- Embalagem em Nível de Wafer (WLP)
- Embalagem Fan-Out (FO-WLP / FO-BGA)
- System-in-Package (SiP)
- Via Através do Silício (2,5D/3D TSV)
- Flip-Chip (FC-BGA / FC-CSP)
- Por Aplicação
- Comunicação
- Eletrônicos de Consumo
- Automotivo
- Computação e Redes
- Industrial
- Outras Aplicações
- Por Nó Tecnológico
- ≥28 nm
- 16/14 nm
- 10/7 nm
- 5 nm e abaixo
- Legado (90-65 nm)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Países Baixos
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Taiwan
- Coreia do Sul
- Japão
- Singapura
- Malásia
- Índia
- Resto da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Israel
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Resto do Oriente Médio
- África
- África do Sul
- Nigéria
- Resto da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As evidências públicas são revisadas para estabelecer a demanda de semicondutores, a capacidade de oferta, as ofertas de serviços e as mudanças tecnológicas, utilizando fontes como as Estatísticas Mundiais de Comércio de Semicondutores (WSTS) para vendas globais de chips e tendências de mercado final, as descrições públicas de serviços de teste da Amkor para definições de serviços e capacidades, e comunicados de investidores de empresas como os resultados anuais da Amkor e o anúncio de parceria de embalagem avançada para receita de serviços, planos de capital e programas de clientes. Essas fontes informam os indicadores de demanda e as verificações de capacidade regional, enquanto as divulgações das empresas ajudam a distinguir a receita de serviços OSAT das vendas de dispositivos, equipamentos e insumos.
Os relatórios anuais das empresas, as apresentações para investidores e os relatórios confiáveis do setor de semicondutores fornecem verificações adicionais sobre o mix de serviços, as adições de capacidade, a utilização e a demanda dos clientes. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, a validação e o esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas incluiriam executivos, líderes de linha de serviço e regionais, e gerentes operacionais de grandes, médios e menores fornecedores OSAT, juntamente com especialistas em aquisição de semicondutores, embalagem e teste. Os entrevistados revisariam as estimativas secundárias de receita de serviços terceirizados, mix de embalagem e teste, capacidade, preços e demanda regional, e explicariam diferenças materiais em definições ou cronogramas. Onde as evidências forem incompletas, os analistas registrariam a lacuna, buscariam esclarecimentos dos entrevistados relevantes e triangulariam a resposta com base em registros, divulgações de instalações e indicadores de mercado antes de utilizá-la.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | APAC: 60% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 15% |
| Empresas menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamento do Mercado e Previsão
A estimativa global é construída de cima para baixo a partir das taxas anuais que os fabricantes de semicondutores pagam a fornecedores independentes por embalagem e teste, verificada seletivamente em relação aos totais de receita dos fornecedores e ao preço de serviço amostrado multiplicado pela atividade terceirizada estimada. O modelo acompanha as vendas de semicondutores por mercado final, a propensão de terceirização dos clientes, a capacidade e a utilização do OSAT, o mix de serviços de embalagem e teste, e a complexidade da embalagem ou a adoção de embalagem avançada. Esses indicadores conectam a demanda de chips e a capacidade de back-end disponível à receita de serviços e sua composição. As participações de segmento são derivadas de divulgações de fornecedores, capacidades de serviço e embalagem, exposição a aplicações, mix de nós e presença de instalações regionais. Onde as evidências diretas de segmento são incompletas, o mix comparável de fornecedores e as evidências de instalações sustentam as participações somente quando descrevem a atividade relevante. As previsões utilizam análise de cenários em torno de demanda, terceirização e expansões de capacidade, com verificações baseadas em tendências em relação à trajetória de mercado observada. Os entrevistados primários testariam se cada impulsionador e sua direção são comercialmente plausíveis, enquanto os insumos não resolvidos são mantidos como intervalos e verificados em relação às evidências de fornecedores e canais.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam a estimativa em relação às divulgações independentes de fornecedores, aos sinais de vendas e capacidade do setor, e investigam variações materiais por ano, escopo de serviço, geografia e base de fonte. Um segundo analista revisa o mapeamento de fontes, os cálculos, as participações de segmento e os impulsionadores de previsão, e o analista principal resolve anomalias antes da aprovação. Quando o período de relatório de uma fonte difere do ano do modelo, o analista retém seu ano original e documenta o alinhamento. O recontato é acionado quando a explicação de um entrevistado conflita com um registro, uma divulgação posterior ou outro sinal independente. O modelo é atualizado anualmente, revisado entre ciclos quando eventos materiais alteram a demanda ou a capacidade, e recebe uma nova revisão de fontes e cálculos antes da entrega.
Estimativa do Mercado OSAT da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de montagem e teste de semicondutores terceirizados (OSAT) mede a receita de terceiros proveniente de serviços terceirizados de embalagem e teste de semicondutores realizados para fabricantes de semicondutores globalmente.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo acompanha as vendas de semicondutores por mercado final, a propensão de terceirização dos clientes, a capacidade e a utilização do OSAT, o mix de serviços de embalagem e teste, e a complexidade da embalagem ou a adoção de embalagem avançada.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 55,5 bilhões de USD (2027) | |
| Consultoria Global A | 46,5 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 16,2% abaixo do valor de 2027 deste relatório de 55,5 bilhões de USD, 2 anos depois. Esta estimativa está 16,2% abaixo do valor de 2027, com seu ano-base anterior e trajetória de crescimento publicada situando-a antes da estimativa posterior. |
| Consultoria Global B | 45,2 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 18,6% abaixo do valor de 2027 deste relatório de 55,5 bilhões de USD, 2 anos depois. Esta estimativa está 18,6% abaixo do valor de 2027, consistente com sua taxa de previsão declarada mais baixa ao longo do período publicado. |
Os analistas da Mordor Intelligence triangulam a estimativa em relação às divulgações independentes de fornecedores, aos sinais de vendas e capacidade do setor, e investigam variações materiais por ano, escopo de serviço, geografia e base de fonte.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de montagem e teste de semicondutores terceirizados (OSAT)?
O mercado está projetado para crescer de 55,5 bilhões de USD em 2027 para 82,46 bilhões de USD até 2032, a um CAGR de 8,24% entre 2027 e 2032.
O que está impulsionando a demanda por embalagem e teste terceirizados de chips?
A integração de IA/HPC, a implantação do 5G e o crescimento projetado no conteúdo de eletrônica veicular sustentam a demanda. A Infineon projetou aproximadamente 1.600 USD em conteúdo de semicondutores por veículo elétrico a bateria em 2030.
Qual serviço de embalagem ou teste de chips tem a maior participação?
A embalagem representou 76,4% da receita OSAT em 2026. O teste está previsto para crescer a um CAGR de 10,05% entre 2027 e 2032.
Quais empresas são os principais fornecedores de serviços OSAT?
ASE Technology Holding Co., Ltd., Amkor Technology, Inc., Powertech Technology Inc., ChipMOS Technologies Inc. e King Yuan Electronics Co., Ltd. são os principais fornecedores de serviços.
O que pode restringir a expansão dos serviços avançados de embalagem e teste?
As demandas de capital e os requisitos de qualificação podem retardar o desenvolvimento de capacidade. A Amkor Technology, Inc. afirmou que os clientes geralmente exigem qualificação que pode levar vários meses.
Qual região lidera o setor OSAT?
A Ásia-Pacífico deteve 73,47% da receita OSAT em 2026 e está projetada para ser a região de crescimento mais rápido, com um CAGR de 9,1% entre 2027 e 2032.