
Tamanho e Participação do Mercado Europeu de Dispositivos Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
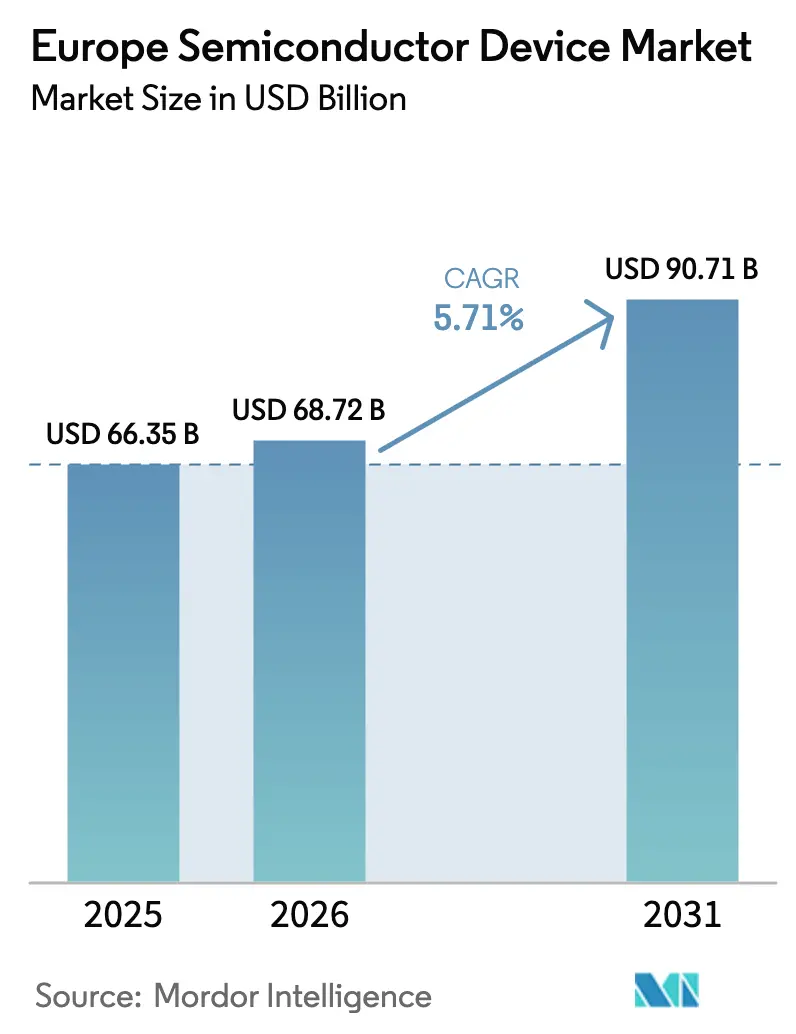
| Tamanho do mercado no ano base (2025) | 66.35 Bilhões de dólares |
| Tamanho do Mercado (2026) | 68.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 90.71 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.71 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Dispositivos Semicondutores por Mordor Intelligence
O tamanho do Mercado Europeu de Dispositivos Semicondutores está projetado em USD 66,35 bilhões em 2025, USD 68,72 bilhões em 2026 e USD 90,71 bilhões até 2031, crescendo a um CAGR de 5,71% de 2026 a 2031. Esse avanço é respaldado pela Lei Europeia de Chips, que está mobilizando EUR 43 bilhões (USD 48,6 bilhões) em financiamento público e privado combinado para dobrar a participação de produção global da região até 2030. Quatro Instalações de Produção Integrada e Fundições Abertas da UE (ESMC e Infineon em Dresden, ams-OSRAM em Regensburg e STMicroelectronics em Catânia) foram designadas em outubro de 2025, fortalecendo a capacidade local para fabricação de lógica, energia e sensores. Microcontroladores automotivos de nós maduros, inversores de tração de carboneto de silício e discretos de potência de bandgap largo continuam a ancorar os volumes, enquanto datacenters de hiperescala, linhas piloto de computação quântica e sensores médicos habilitados por fotônica estão expandindo a base endereçável de aplicações de alta margem. A intensidade competitiva permanece acentuada à medida que os participantes estabelecidos correm para garantir subsídios da Lei Europeia de Chips e consolidar ganhos de design automotivo de vários anos, enquanto startups fabless exploram os serviços de fundição aberta da X-FAB e da GlobalFoundries para prototipar circuitos integrados de aplicação específica.
Principais Conclusões do Relatório
- Os circuitos integrados comandaram 61,72% da participação do mercado europeu de dispositivos semicondutores em 2025. Sensores e sistemas microeletromecânicos estão previstos para expandir a um CAGR de 6,11% até 2031.
- Os fabricantes de dispositivos integrados detinham 67,33% da participação do mercado europeu de dispositivos semicondutores em 2025. Os fornecedores de design e fabless estão projetados para crescer a um CAGR de 5,89% até 2031.
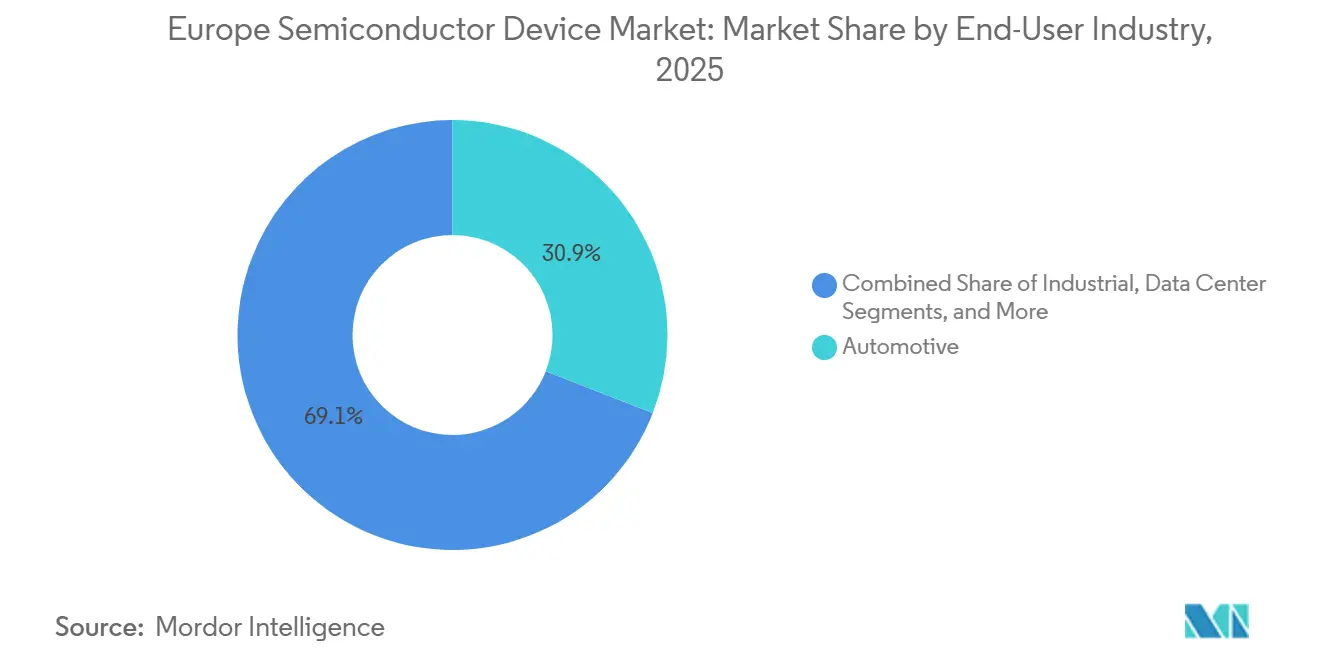
- O setor automotivo capturou 30,91% da participação do mercado europeu de dispositivos semicondutores em 2025. As cargas de trabalho de inteligência artificial estão previstas para expandir a um CAGR de 7,02% até 2031.
- Os nós tecnológicos de 28 nm e acima representaram 36,08% do tamanho do mercado europeu de dispositivos semicondutores em 2025. Os processos de cinco nanômetros estão projetados para crescer a um CAGR de 6,43% até 2031.
- A Alemanha detinha 27,89% da participação do mercado europeu de dispositivos semicondutores em 2025. Os Países Baixos estão previstos para registrar o CAGR mais rápido de 6,06% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por circuitos integrados lógicos otimizados para IA proveniente de datacenters de hiperescala europeus | +1.2% | Alemanha, Países Baixos, Irlanda, França | Médio prazo (2 a 4 anos) |
| Eletrônica de potência para veículos elétricos impulsionando dispositivos de carboneto de silício na Alemanha e na França | +1.0% | Alemanha, França, Itália, Espanha | Médio prazo (2 a 4 anos) |
| Implantações rápidas de 5G SA elevando o conteúdo de módulos de front-end de radiofrequência por smartphone | +0.8% | Alemanha, Reino Unido, França, Espanha | Curto prazo (≤ 2 anos) |
| Expansões de fábricas de 300 mm financiadas pela Lei Europeia de Chips reduzindo o risco de fornecimento local | +0.9% | Alemanha, França, Itália, Países Baixos | Longo prazo (≥ 4 anos) |
| Linhas piloto de computação quântica estimulando a demanda por controladores CMOS criogênicos na Finlândia e nos Países Baixos | +0.4% | Finlândia, Países Baixos, Alemanha | Longo prazo (≥ 4 anos) |
| Adoção de fotomultiplicadores de silício em startups de imagem médica acelerando volumes de sensores de nicho | +0.3% | Alemanha, França, Reino Unido, Países Baixos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Circuitos Integrados Lógicos Otimizados para IA Proveniente de Datacenters de Hiperescala Europeus
Os operadores de hiperescala estão triplicando a capacidade de servidores de inteligência artificial em toda a Europa, consolidando clusters na Alemanha e nos Países Baixos, onde créditos de energia renovável e interconexões de fibra densas reduzem o custo total de propriedade.[1]Financial Times. "A Europa vai Triplicar a Capacidade de Datacenters de IA até 2027." ft.com O argumento de "IA soberana" da Nvidia em junho de 2025 persuadiu os formuladores de políticas a priorizar aceleradores de inferência em instalações próprias, reduzindo a dependência de nuvens extra-regionais. A Infineon espera que a receita de gerenciamento de energia relacionada à IA atinja EUR 1,5 bilhão (USD 1,7 bilhão) no exercício fiscal de 2026, à medida que os módulos de fonte de alimentação ininterrupta de carboneto de silício escalam para implantações de hiperescala. Ao direcionar a periferia de energia e sinal misto em vez da lógica de ponta, as fábricas europeias garantem maior captura de valor mesmo quando os volumes de wafers migram para o exterior. Essa dinâmica também amplia as oportunidades de ganho de design para especialistas regionais em analógico que co-projetam pilhas de regulação térmica e de tensão com arquitetos de datacenters.
Eletrônica de Potência para Veículos Elétricos Impulsionando Dispositivos de Carboneto de Silício na Alemanha e na França
O conteúdo de semicondutores automotivos aumentou acentuadamente após as principais marcas alemãs e francesas adotarem arquiteturas de veículos elétricos a bateria de 800 volts que exigem inversores de tração de carboneto de silício para carregamento rápido e redução da massa de cabos. A Infineon e a Stellantis assinaram um memorando de entendimento em 2025 para co-desenvolver módulos de potência de carboneto de silício, acelerando a expansão do CoolSiC na expansão de Dresden da Infineon, apoiada pelos incentivos da Lei Europeia de Chips.[2]Infineon Technologies. "Módulos CoolSiC Visam UPS de Datacenter." infineon.com A Soitec, com sede na França, fornece substratos Power-SOI que permanecem fundamentais para o gerenciamento de energia de baixa perda, apesar das correções de estoque do exercício fiscal de 2025. Os acordos de fornecimento de wafers de vários anos agora agrupam a aquisição de wafers brutos, epitaxia e dispositivos em uma tentativa de garantir a escassa capacidade de carboneto de silício, intensificando o bloqueio de fornecedores e elevando os custos de troca em todo o mercado europeu de dispositivos semicondutores.
Implantações Rápidas de 5G SA Elevando o Conteúdo de Módulos de Front-End de Radiofrequência por Smartphone
Mais de 10 países europeus lançaram redes 5G autônomas comerciais até o final de 2025, e a Ericsson, em conjunto com a EE, demonstrou a Coordenação Avançada de RAN no Reino Unido, agregando dinamicamente espectro de banda média e de ondas milimétricas. As implantações autônomas aumentam as contagens de filtros, chaves e amplificadores de potência por aparelho, elevando os preços médios de venda dos módulos de front-end de radiofrequência. As marcas europeias de aparelhos obtêm wafers de RF-SOI da Soitec e dies de arsenieto de gálio de casas de design regionais, encurtando assim os prazos de entrega e localizando a agregação de valor. Os fornecedores de circuitos integrados analógicos monetizam ainda mais essa mudança integrando circuitos de rastreamento de envelope e ajuste de impedância que reduzem o consumo de energia em cenários de compartilhamento de espectro.
Expansões de Fábricas de 300 mm Financiadas pela Lei Europeia de Chips Reduzindo o Risco de Fornecimento Local
A joint venture da Empresa Europeia de Fabricação de Semicondutores — apoiada por EUR 5 bilhões (USD 5,65 bilhões) em auxílio alemão — iniciou as obras em Dresden em agosto de 2024 e enviará 40.000 wafers de 300 mm mensalmente de lógica automotiva de 28 nm e 22 nm até 2027. A Infineon garantiu entre EUR 920 milhões e EUR 1 bilhão (USD 1,04 bilhão–USD 1,13 bilhão) para sua expansão contígua de semicondutores de potência de 300 mm em fevereiro de 2025, visando a produção de módulos de carboneto de silício. Embora o projeto de Magdeburg da Intel tenha sofrido cortes de subsídios, as adições agregadas de capacidade reduzem significativamente o risco das cadeias de suprimentos de longa distância para montadoras e fabricantes de equipamentos industriais europeus, comprimindo os prazos de entrega e limitando a exposição a interrupções de transporte geopolíticas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Talentos na UE27 para Engenheiros de Design Analógico e de Sinal Misto | -0.6% | Alemanha, França, Países Baixos, Itália | Médio prazo (2 a 4 anos) |
| Barreira de intensidade de capital para novas linhas de substrato de carboneto de silício e nitreto de gálio | -0.4% | Alemanha, França, Reino Unido | Longo prazo (≥ 4 anos) |
| Eliminação progressiva de PFAS sob o REACH elevando os custos de requalificação de materiais dielétricos | -0.5% | Em toda a UE27 | Médio prazo (2 a 4 anos) |
| Ecossistema de fundição fragmentado abaixo de 200 mm limitando a escalabilidade de prototipagem de IoT | -0.3% | Alemanha, França, Itália, Espanha | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Talentos na UE27 para Engenheiros de Design Analógico e de Sinal Misto
O relatório "Competências para Chips" da SEMI Europa de outubro de 2024 alertou que 1 milhão de empregos em semicondutores precisam ser preenchidos até 2030, com especialistas em analógico e sinal misto em maior escassez.[3]SEMI. "Relatório de Competências para Chips da SEMI Europa." semi.org Embora a Academia Europeia de Competências em Chips vise 100.000 formandos, a atualização do currículo está atrasada em relação às rápidas mudanças em direção à modelagem de CMOS criogênico e de potência de bandgap largo. Os fornecedores automotivos alemães citam prazos de contratação de 18 meses para engenheiros analógicos sênior, forçando a dependência de casas de design contratadas fora da região. A escassez infla os prêmios de aquisição, exemplificado pelo pagamento de USD 950 milhões pela STMicroelectronics pela unidade de MEMS da NXP, em parte para garantir 200 engenheiros de design de sensores. Na ausência de um desenvolvimento acelerado da força de trabalho, as expansões das fábricas podem ser limitadas pelos ciclos de validação de propriedade intelectual, e não pelas instalações de equipamentos.
Barreira de Intensidade de Capital para Novas Linhas de Substrato de Carboneto de Silício e Nitreto de Gálio
A Wolfspeed pausou a construção de sua fábrica de wafers de carboneto de silício de 200 mm em Ensdorf em outubro de 2024 devido a lacunas de financiamento, retomando apenas em janeiro de 2025 após a obtenção de financiamento ponte. Uma linha de substrato de carboneto de silício em campo verde requer entre USD 1 bilhão e USD 1,5 bilhão em capital inicial, dissuadindo novos entrantes com capital de risco. O piloto de nitreto de gálio de 300 mm da Infineon aproveita a infraestrutura de campo marrom, mas a produção em escala total de nitreto de gálio ainda requer capacidade dedicada de crescimento de cristais e epitaxia. As alocações da Lei Europeia de Chips priorizam linhas de lógica e sensores, deixando o financiamento de substratos de bandgap largo comparativamente escasso e forçando os fabricantes europeus de dispositivos a importar wafers de fornecedores da Ásia-Pacífico, incorporando risco de conversão cambial e geopolítico nas listas de materiais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Circuitos Integrados Ancoram a Receita, Sensores Superam o CrescimentoOs circuitos integrados detinham 61,72% da participação do mercado europeu de dispositivos semicondutores em 2025, sustentados por ganhos de design consolidados em controle de carroceria automotiva, CLPs industriais e regulação de tensão em datacenters. A família de microcontroladores STM32V8 da STMicroelectronics, lançada em novembro de 2025 em um processo de 18 nm, visa controladores de zona para sistemas avançados de assistência ao condutor e veículos elétricos.[4]STMicroelectronics. "Família de Microcontroladores STM32V8 Lançada em 18 nm." st.com A optoeletrônica manteve uma fatia de meados dos dois dígitos, impulsionada pelos anúncios de ganhos de design de EUR 5 bilhões (USD 5,65 bilhões) da ams-OSRAM em 2025 para sensoriamento de tempo de voo direto 2D. Os dispositivos de potência discretos continuaram migrando de IGBTs de silício para MOSFETs de carboneto de silício à medida que as plataformas de veículos elétricos a bateria de 800 volts escalam.
Sensores e sistemas microeletromecânicos estão projetados para crescer a um CAGR de 6,11%, o mais rápido entre as classes de dispositivos. A Melexis registrou EUR 222,2 milhões (USD 251,1 milhões) em receita no terceiro trimestre de 2025, impulsionada pela crescente demanda por sensores de posição magnética e de corrente. O Fraunhofer IMS ultrapassou a marca de 1 milhão de unidades de seu fotomultiplicador de silício digital em dezembro de 2025, validando os caminhos de transferência de instituto de pesquisa para fábrica. À medida que as arquiteturas de veículos centralizadas proliferam, o sensoriamento distribuído torna-se a principal fonte de dados, explicando por que o tamanho do mercado europeu de dispositivos semicondutores vinculado ao conteúdo de sensores está se expandindo mais rapidamente do que os subsetores de lógica ou memória.


Por Modelo de Negócio:
IDMs Mantêm Escala, Fornecedores Fabless Ganham AgilidadeOs fabricantes de dispositivos integrados controlaram 67,33% das receitas de 2025. A expansão de Dresden da Infineon, apoiada por subsídios da Lei Europeia de Chips, sublinha a vantagem de fabricação soberana inerente ao modelo IDM. O site tcheco da ON Semiconductor atende à demanda de sensores de imagem e diodos de carboneto de silício para montadoras europeias, contribuindo para a receita corporativa de USD 1,76 bilhão no terceiro trimestre de 2025.
Os fornecedores de design e fabless, no entanto, se expandirão a um CAGR de 5,89% à medida que os portais de fundição aberta da X-FAB e da GlobalFoundries democratizam as gravações de circuitos integrados de aplicação específica. A receita da X-FAB no terceiro trimestre de 2025 atingiu USD 166,4 milhões, apesar dos mercados de consumo final fracos, um testemunho da demanda sustentada por protótipos automotivos e industriais. O setor europeu de dispositivos semicondutores está testemunhando estratégias híbridas: a aquisição pela Renesas da empresa de automação de design Altium em 2024 ilustra os movimentos de integração vertical por fornecedores de microcontroladores, enquanto startups fabless negociam contratos de capacidade antecipada para proteger as margens em ciclos de alocação apertados.
Por Setor de Usuário Final:
Automotivo Domina, Inteligência Artificial Avança RapidamenteAs aplicações automotivas capturaram 30,91% das receitas de 2025, reforçando o legado da Europa em plataformas de veículos premium. A Melexis derivou 91% da receita do terceiro trimestre de 2025 de clientes automotivos, enquanto a Elmos garantiu EUR 289,9 milhões (USD 327,6 milhões) em vendas de nove meses de 2025 provenientes de circuitos integrados de assistência ao estacionamento por ultrassom. Os front-ends analógicos para sistemas de radar e gerenciamento de baterias impulsionaram a receita mundial de USD 4,15 bilhões da Texas Instruments no terceiro trimestre de 2025, uma parcela significativa da qual fluiu para montadoras europeias.
Os datacenters de inteligência artificial representam o segmento de crescimento mais rápido, com um CAGR de 7,02%. A estratégia de IA soberana da Nvidia está acelerando a aquisição de aceleradores de inferência na Alemanha, nos Países Baixos e na Irlanda. A Infineon visa EUR 1,5 bilhão (USD 1,7 bilhão) em receita de energia para IA até o exercício fiscal de 2026, confirmando que as soluções de gerenciamento de energia e térmicas, em vez da lógica digital, capturam o pool de valor incremental. O tamanho do mercado europeu de dispositivos semicondutores vinculado aos discretos de potência para datacenters está, portanto, convergindo com o dos módulos automotivos.
Por Nó Tecnológico:
Nós Maduros Ancoram o Volume, Nós Avançados Ganham ParticipaçãoOs nós tecnológicos maiores ou iguais a 28 nm produziram 36,08% da receita de 2025, refletindo a preferência dos clientes automotivos e industriais por processos de longo ciclo de vida. A joint venture ESMC enviará wafers de 28 nm e 22 nm a partir de 2027, consolidando a posição da Europa nos controladores automotivos de nós maduros. A X-FAB continua sendo a referência para protótipos analógicos de 180 nm a 350 nm, favorecendo a flexibilidade de design em detrimento da densidade de transistores.
Os processos de cinco nanômetros estão previstos para expandir a um CAGR de 6,43%, impulsionados pelos aceleradores Instinct MI300 da AMD e pelos chips de IA Gaudi 3 da Intel, que estão sendo amostrados com hiperescaladores europeus. Embora a produção abaixo de 3 nm permaneça concentrada na Ásia-Pacífico, a Europa garante margens por meio de dispositivos de potência, analógicos e sensores que toleram geometrias maiores — mesmo enquanto reduz gradualmente sua dependência de ponta por meio do monopólio de equipamentos de litografia ultravioleta extrema da ASML.
Análise Geográfica
Mercado de Dispositivos Semicondutores da Alemanha e do Reino Unido
A Alemanha gerou 27,89% da receita regional de 2025 graças a um cluster automotivo-semicondutor concentrado num raio de 200 km de Stuttgart e Munique. A expansão de dispositivos de potência da Infineon em Dresden, financiada com até 1 bilhão de EUR (1,13 bilhão de USD), fornecerá módulos de carboneto de silício à Volkswagen e à Mercedes-Benz a partir de 2026. A fábrica ESMC de nós de 28 nm a 22 nm reforça a dominância da Alemanha em nós maduros, embora a escassez de talentos documentada pela SEMI Europe represente risco de atrasos nas rampas de volume. O Reino Unido capturou uma participação de meados dos dois dígitos impulsionada pelas implantações de infraestrutura 5G da Ericsson e pela produção de optoeletrônica da ams-OSRAM em Regensburg.
Mercado de Dispositivos Semicondutores da Europa Ocidental e do Sul
A França igualou a participação de meados dos dois dígitos do Reino Unido em 2025, impulsionada pela linha lógica de 300 mm de Crolles da STMicroelectronics e pela produção de RF-SOI da Soitec. A receita do segundo trimestre do exercício fiscal de 2025 da Soitec caiu para 185 milhões de EUR (209,0 milhões de USD), embora os substratos Power-SOI permaneçam insubstituíveis para a eletrificação automotiva. Itália e Espanha detinham cada uma participações de meados de um dígito, com a instalação de Catânia da STMicroelectronics recebendo o status de Instalação de Produção Integrada ao abrigo da Lei de Chips da UE para reforçar a independência em discretos de potência.
Mercado de Dispositivos Semicondutores do Norte e Centro da Europa
Prevê-se que os Países Baixos avancem a um CAGR de 6,06% até 2031, impulsionados pela receita de 7,5 bilhões de EUR (8,48 bilhões de USD) da ASML no terceiro trimestre de 2025 proveniente de ferramentas EUV e pela contribuição de 747 milhões de EUR (844,1 milhões de USD) da ASM International proveniente de sistemas de deposição de camada atômica. A NXP, sediada em Eindhoven, ancora o design de RF e de microcontroladores automotivos, enquanto o subsídio de 15 milhões de EUR (16,95 milhões de USD) da SemiQon para controladores criogênicos destaca o impulso da computação quântica. Mercados menores — Bélgica, Finlândia, Áustria — entregaram uma participação combinada de baixos dois dígitos, cada um consolidando nichos defensáveis, como os sensores magnéticos da Melexis e o piloto do computador quântico Q50 da VTT.
Panorama regulatório
O EU Chips Act, liderado pela Comissão Europeia, continua a ser o quadro político central que orienta o pipeline de investimento em dispositivos semicondutores da Europa, apoiado por 43 bilhões de euros em financiamento público e privado combinado e coordenado através do European Semiconductor Board. Em outubro de 2025, a Comissão designou quatro Integrated Production Facilities e Open EU Foundries (ESMC e Infineon em Dresden, ams-OSRAM em Regensburg e STMicroelectronics em Catania), vinculando o acesso ao apoio público a compromissos sobre disponibilidade de capacidade, colaboração e planejamento de resiliência.
Em 2026, a Comissão ampliou o escopo por meio de sua proposta de 3 de junho de 2026 para o Chips Act 2.0 (COM/2026/504), que adiciona ferramentas mais rígidas de monitoramento e preparação para crises. Estas incluem uma Business-to-Business Semiconductor Supply Chain Platform e a simplificação de licenciamento com meta de 12 meses. Uma Declaração Conjunta do Parlamento Europeu e do Conselho, em 24 de abril de 2026, elevou a iniciativa a arquivo de alta prioridade, com janela de adoção prevista para o segundo trimestre de 2027, reforçando a ênfase política na capacidade de manufatura doméstica e na transparência da cadeia de suprimentos para dispositivos semicondutores críticos.
Análise da cadeia de valor
A cadeia de valor de dispositivos semicondutores da Europa vai do design (MCU automotivo, analógico, potência, RF e IP de sensores) à fabricação e processamento de wafers, por meio de IDMs e fundições especializadas, seguidos por montagem, teste e encapsulamento. A integração downstream então alimenta sistemas automotivos, industriais, de comunicações e de datacenter. A cadeia é ancorada por fortes capacidades de design analógico e de potência e competências em sensores, com IDMs como Infineon, STMicroelectronics e NXP apoiados pelo acesso a fundições abertas da X-FAB e GlobalFoundries para sustentar caminhos de prototipagem à produção em nós maduros.
Movimentos recentes também mostram um padrão de integração vertical e coordenação orientada à resiliência entre segmentos. A conclusão, pela STMicroelectronics, da aquisição do negócio de sensores MEMS da NXP em 2 de fevereiro de 2026 adiciona capacidade regional de design e produtização de sensores para segurança automotiva e sensoriamento industrial. No lado da garantia de fornecimento, a abordagem One Virtual Fab da Infineon, ligando Dresden e Villach, agrupa a capacidade operacionalmente entre os sites para gerenciar oscilações de demanda, enquanto o lançamento do projeto ICOS2 em julho de 2026 cria um mecanismo estruturado para mapear dependências e fornecer inteligência de cadeia de suprimentos que pode apoiar decisões de compras e investimentos em materiais, equipamentos, processamento de wafers e fabricação de dispositivos.
Cenário Competitivo
Os cinco principais IDMs — Infineon, STMicroelectronics, NXP, ams-OSRAM, ON Semiconductor — capturaram juntos a maior parte da receita de 2025, indicando concentração moderada. A aquisição planejada de USD 950 milhões pela STMicroelectronics da unidade de MEMS da NXP reforça sua profundidade em sensores para plataformas automotivas e de Internet das Coisas industrial. A Infineon está realocando P&D para módulos de potência para datacenters de IA, visando EUR 1,5 bilhão (USD 1,7 bilhão) em vendas de energia para IA no exercício fiscal de 2026. Os institutos de pesquisa mantêm pressão sobre os participantes estabelecidos: o Fraunhofer IMS já produziu 1 milhão de dies de fotomultiplicador de silício digital, enquanto a SemiQon visa controladores CMOS criogênicos de 200 qubits até 2027, sugerindo futuras alianças entre IDMs e fabless.
A diferenciação tecnológica centra-se em dispositivos de potência de bandgap largo, design analógico criogênico e fotônica de silício. A Infineon iniciou a amostragem de nitreto de gálio de 300 mm no quarto trimestre de 2025 para reduzir pela metade o custo de die para conversores de 48 volts, enquanto os sistemas de litografia ultravioleta extrema da ASML estendem a alavancagem de ponto de estrangulamento da Europa no escalonamento lógico global. As mudanças regulatórias representam riscos negativos, pois a SEMI prevê entre EUR 500 milhões e EUR 1 bilhão em custos de requalificação dielétrica devido à eliminação progressiva de PFAS, e a capacidade fragmentada abaixo de 200 mm ainda prejudica a prototipagem de Internet das Coisas. No geral, o mercado europeu de dispositivos semicondutores equilibra ambições de fabricação soberana com um rico ecossistema de fábricas especializadas e casas de design.
Líderes do Setor Europeu de Dispositivos Semicondutores
Infineon Technologies AG
STMicroelectronics N.V.
NXP Semiconductors N.V.
ON Semiconductor Corporation
Texas Instruments Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Dispositivos Semicondutores
- STMicroelectronics N.V.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- ON Semiconductor Corporation
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Intel Corporation
- Advanced Micro Devices, Inc.
- Microchip Technology Incorporated
- Renesas Electronics Corporation
- Micron Technology, Inc.
- SK hynix Inc.
- Samsung Electronics Co., Ltd.
- Wolfspeed, Inc.
- Melexis N.V.
- Elmos Semiconductor SE
- ams-OSRAM AG
- GlobalFoundries Inc.
- Taiwan Semiconductor Manufacturing Company Limited
- X-FAB Silicon Foundries SE
- ROHM Co., Ltd.
- Soitec S.A.
- Semikron Danfoss GmbH & Co. KG
- ASM International N.V.
- IQE plc

Oportunidades de mercado e perspectivas futuras
Semicondutores de potência e dispositivos analógicos ou de sinal misto formam uma clara via de expansão na Europa, apoiada tanto pela política industrial quanto por nova capacidade de manufatura. A abertura, pela Infineon, de sua Smart Power Fab de 5 bilhões de euros em Dresden, em 2 de julho de 2026, é um ponto de apoio concreto para maior produção local de semicondutores de potência e tecnologias analógicas ou de sinal misto relacionadas, o que se encaixa nos pontos fortes da região em eletrificação automotiva, conversão de potência industrial e gerenciamento de energia em datacenters.
As oportunidades também se estendem a segmentos upstream e midstream da cadeia de suprimentos, onde a Europa tem direcionado apoio a equipamentos e materiais de banda larga proibida (wide-bandgap). Em maio de 2026, a Comissão Europeia aprovou 288 milhões de euros para projetos de cadeia de suprimentos de semicondutores, incluindo financiamento para a Carl Zeiss expandir a fabricação de equipamentos e para a Zadient Materials Europe GmbH estabelecer uma instalação de carbeto de silício. Em julho de 2026, aprovou 659 milhões de euros em auxílio estatal alemão para quatro projetos inéditos abrangendo semicondutores de potência, materiais de SiC, equipamentos e detectores. Separadamente, a proposta do Chips Act 2.0 inclui Grand Challenges para acelerar o desenvolvimento industrial em áreas como chips de IA, criando aberturas para fabricantes de dispositivos e casas de design que possam combinar as capacidades europeias em analógico, potência, sensores e processos especializados com programas soberanos de computação e infraestrutura.
Recent Industry Developments in Mercado Europeu de Dispositivos Semicondutores
- Julho de 2026: A Infineon Technologies AG inaugurou a Smart Power Fab em Dresden, Alemanha, após um investimento de 5 bilhões de euros, criando 1.000 empregos diretos. O lançamento expande a capacidade europeia de fabricação de dispositivos de potência e analógicos e a resiliência de fornecimento sob o EU Chips Act, reforçando a capacidade regional de atender os segmentos automotivo e industrial. Isso fortalece a presença industrial da Europa ao adicionar capacidade de fabricação de alto valor em um hub estratégico.
- Julho de 2026: A Intel Corporation anunciou um investimento de capital de 5 bilhões de euros em seu campus de Leixlip, Irlanda, para ampliar a capacidade de produção dos processadores Intel Xeon 6 e de próxima geração. A expansão aumenta a capacidade europeia para computação avançada e amplia a presença regional de manufatura de chips de alto desempenho. Isso reforça as capacidades europeias de produção de semicondutores para cargas de trabalho de IA em data centers, ao ampliar as capacidades locais de fabricação e montagem.
- Fevereiro de 2026: A STMicroelectronics N.V. concluiu a aquisição do negócio de sensores MEMS da NXP Semiconductors N.V., aprimorando as capacidades de sensores automotivos e industriais. A consolidação fortalece o portfólio de MEMS da STMicroelectronics para aplicações automotivas e industriais. Isso amplia a profundidade de sensores da STMicroelectronics e expande as ofertas para plataformas de IoT automotivo e industrial.


Mercado Europeu de Dispositivos Semicondutores Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado europeu de dispositivos semicondutores inclui as receitas obtidas com dispositivos semicondutores vendidos para a demanda europeia, em todas as principais categorias de dispositivos usadas em aplicações eletrônicas, automotivas, industriais e de comunicação.
Exclusões de escopo: excluímos sistemas eletrônicos finais downstream e serviços relacionados, e não contabilizamos matérias-primas que não sejam vendidas como dispositivos semicondutores.
Visão geral da segmentação
- Por Tipo de Dispositivo
- Semicondutores Discretos
- Diodos
- Transistores
- Transistores de Potência
- Retificadores e Tiristores
- Outros Semicondutores Discretos
- Optoeletrônica
- Diodos Emissores de Luz (LEDs)
- Diodos Laser
- Sensores de Imagem
- Optoacopladores
- Outros Componentes de Optoeletrônica
- Sensores e MEMS
- Pressão
- Campo Magnético
- Atuadores
- Aceleração e Taxa de Guinada
- Outros Sensores e MEMS
- Circuitos Integrados
- Por Tipo de Circuito Integrado
- Analógico
- Micro
- Microprocessadores (MPU)
- Microcontroladores (MCU)
- Processadores Digitais de Sinais
- Lógica
- Memória
- Por Tipo de Circuito Integrado
- Semicondutores Discretos
- Por Modelo de Negócio
- Fabricante de Dispositivos Integrados (IDM)
- Fornecedor de Design / Fabless
- Por Setor de Usuário Final
- Automotivo
- Comunicação (Com Fio e Sem Fio)
- Consumidor
- Industrial
- Computação / Armazenamento de Dados
- Data Center
- Inteligência Artificial
- Governo
- Por Nó Tecnológico
- Menor ou Igual a 3 nm
- 5 nm
- 7 nm
- 16 nm
- Menor ou Igual a 28 nm
- Por País
- Alemanha
- Reino Unido
- França
- Itália
- Países Baixos
- Espanha
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para mapear o cenário de demanda e estabelecer limites práticos para o que deve ser contabilizado como venda de dispositivo semicondutor na Europa. Contamos com estatísticas públicas do setor e publicações de políticas que esclarecem a produção regional, o consumo e os planos de investimento, e então verificamos as suposições resultantes em relação às tendências relatadas pelas empresas.
As entradas comuns incluem fontes como as publicações do World Semiconductor Trade Statistics utilizadas por órgãos setoriais europeus, séries de comércio industrial e externo do Eurostat, indicadores de manufatura da OCDE e publicações da Comissão Europeia relacionadas ao Chips Act. Também revisamos relatórios anuais corporativos, apresentações a investidores e coberturas de imprensa confiáveis, e então verificamos o contexto financeiro cruzando dados por meio de assinaturas pagas que compilam dados financeiros de empresas e bases de dados de patentes para direção tecnológica. Esta lista é meramente ilustrativa, e outras fontes também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para confirmar quais famílias de dispositivos estão impulsionando os gastos na Europa e como os ciclos de preços e estoques estão sendo tratados nos contratos atuais. Conversamos com fornecedores de dispositivos, executivos ligados à distribuição e partes interessadas do lado da demanda em cadeias de manufatura eletrônica e automotiva nos principais centros europeus, e usamos essas informações para refinar suposições que estavam fracas ou ausentes nos conjuntos de dados públicos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 20% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 21% |
| Empresas menores: 20% | Gerentes: 59% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma reconstrução top-down da demanda, na qual as vendas de semicondutores em nível europeu são construídas a partir de sinais regionais de embarque e consumo, e depois alocadas em agrupamentos de dispositivos usando as mudanças de mix observadas. Uma vez formado o primeiro corte, aplicamos aproximações bottom-up seletivas para manter os totais realistas, incluindo consolidações de receita amostradas por família de dispositivos, verificações de canais de distribuidores e verificações de sanidade de ASP multiplicado por volume para categorias de alta visibilidade.
As principais entradas do modelo incluem as linhas de tendência de vendas de semicondutores na Europa a partir de estatísticas do setor, a produção automotiva e a intensidade de eletrificação como fator de atração para dispositivos de potência e sensoriamento, a atividade de automação industrial como impulsionadora de componentes analógicos e embarcados, e o capex de data centers e telecomunicações como ponto de referência para a demanda de computação e memória. As transições tecnológicas também são monitoradas por meio de anúncios de capacidade de wafers, discussões sobre migração de nós e comentários sobre prazos de entrega e estoques, o que ajuda a evitar a supervalorização dos anos de recuperação.
Para a previsão, aplicamos análise de cenários apoiada por suavização de séries temporais nos indicadores de demanda de base, e então ajustamos a trajetória usando feedback primário sobre reajustes de preços, duração do de-stocking dos clientes e prazos de renovação de contratos. Quando faltam elementos bottom-up para linhas de dispositivos menores, tratamos as lacunas com alocação baseada em proporções a partir de famílias de dispositivos comparáveis, e depois reconferimos em relação aos totais de controle de vendas da Europa.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de várias verificações que comparam o valor de mercado calculado com sinais independentes, como publicações regionais de vendas de semicondutores, tendências de produção do mercado final e cronogramas divulgados de ramp-up de capacidade. Grandes variações são sinalizadas, as suposições são refeitas e chamadas de acompanhamento são acionadas quando os preços ou mudanças de mix parecem inconsistentes com o que fornecedores e compradores relatam.
Antes da aprovação final, o modelo e a narrativa são revisados por outro analista para detectar erros de unidade, incompatibilidades de tempo e problemas de conversão cambial. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como correções acentuadas de estoque, mudanças significativas em investimentos em fábricas ou deslocamentos de demanda impulsionados por políticas. Imediatamente antes da entrega, uma atualização final é realizada para que os clientes recebam a visão mais recente.
Comparação do tamanho do mercado europeu de dispositivos semicondutores da Mordor Intelligence com outras estimativas publicadas
É normal observar valores de mercado diferentes para dispositivos semicondutores na Europa, pois cada editora define o limite à sua própria maneira e depois escolhe seu próprio período para as suposições de preço, moeda e ciclo de estoque. Neste estudo, mantemos as etapas repetíveis para que o leitor possa acompanhar como os sinais de demanda se traduzem em um número de receita.
As principais lacunas geralmente decorrem de a estimativa refletir apenas as vendas na Europa ou misturar embarques globais vinculados a sedes europeias, e de o valor incluir ou não conteúdo eletrônico adjacente além dos dispositivos semicondutores. Ao acompanhar os totais de controle de vendas e atualizar as suposições de mix de dispositivos durante a revisão do modelo, a Mordor Intelligence mantém o valor de mercado alinhado com a demanda europeia, em vez de contabilizar em dobro por meio do valor de eletrônicos em nível de sistema.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 66,35 bilhões de USD (2025) | |
| Periódico Comercial A | 52,03 bilhões de USD (2024) | Usa os totais das publicações de vendas de semicondutores da Europa para um ano-calendário, que podem ser mais baixos durante anos de correção e nem sempre se alinham com o ano-base do estudo e o limite exclusivo de dispositivos usado aqui. |
| Consultoria Regional B | 70,00 bilhões de USD (2024) | Frequentemente apresentado como um valor amplo do mercado de semicondutores que pode misturar receitas de dispositivos com um escopo eletrônico mais amplo ou aplicar precificação de recuperação mais agressiva, o que eleva o total em comparação com um modelo focado apenas em dispositivos e vinculado à demanda. |
A diferença é explicada principalmente pelo alinhamento de ano e pelo que é contabilizado como venda de dispositivo semicondutor em comparação com uma cadeia de valor mais ampla de semicondutores ou eletrônicos. Quando o escopo é mantido restrito e as entradas são ancoradas em vendas europeias observáveis e sinais do mercado final, o número final se torna mais fácil de defender e de atualizar de forma consistente ano após ano.


Principais Questões Respondidas no Relatório
Qual país gerou a maior receita de dispositivos semicondutores na Europa em 2025?
A Alemanha liderou com 27,89% de participação, impulsionada por seu ecossistema centrado no setor automotivo.
Qual CAGR está previsto para sensores e MEMS até 2031?
Sensores e MEMS estão projetados para crescer 6,11% ao ano, superando todos os outros tipos de dispositivos.
Como a Lei Europeia de Chips influenciará a capacidade regional?
Os incentivos da Lei de Chips estão financiando múltiplas fábricas de 300 mm que reduzirão o risco de fornecimento para clientes automotivos e industriais a partir de 2027.
Qual segmento de usuário final deve crescer mais rapidamente?
Os datacenters de inteligência artificial estão previstos para registrar um CAGR de 7,02% à medida que os operadores de hiperescala triplicam a capacidade de servidores.
Qual é o principal fator restritivo para a expansão de semicondutores na Europa?
A escassez de engenheiros de design analógico e de sinal misto está desacelerando a validação de propriedade intelectual e as expansões de novos produtos.
Página atualizada pela última vez em:


