
Tamanho e Participação do Mercado de Redes para Data Centers da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 9.8 Bilhões de dólares |
| Tamanho do Mercado (2026) | 10.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.17 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.35 % |
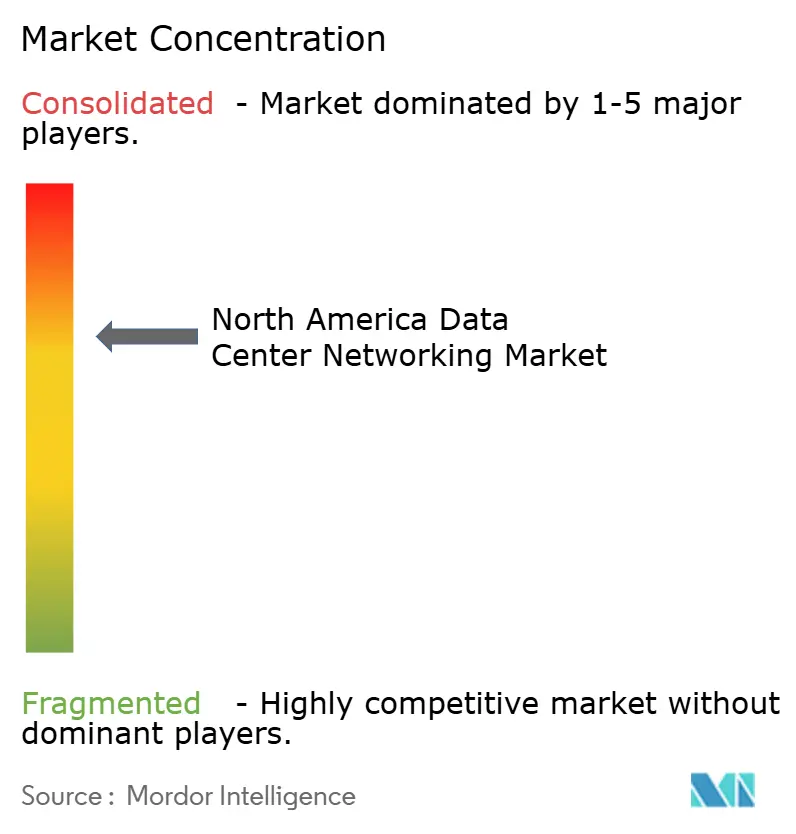
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redes para Data Centers da América do Norte por Mordor Intelligence
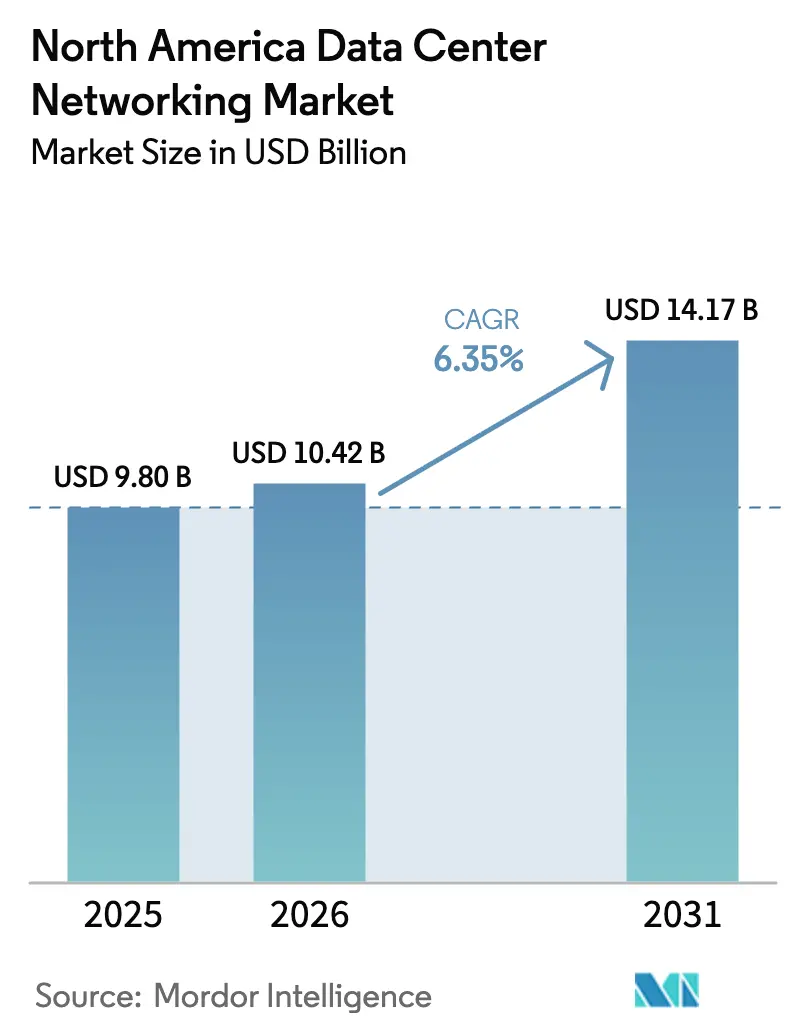
O tamanho do mercado de redes para data centers da América do Norte em 2026 é estimado em USD 10,42 bilhões, crescendo a partir do valor de 2025 de USD 9,8 bilhões, com projeções para 2031 indicando USD 14,17 bilhões, crescendo a um CAGR de 6,35% ao longo de 2026-2031. Investimentos robustos em hyperscale, uma rápida transição para cargas de trabalho centradas em IA e a busca por conectividade de latência ultrabaixa mantêm a região na vanguarda global das construções de data centers. Clusters de treinamento de IA com alto consumo de energia, crescentes demandas de cibersegurança e a consolidação do Ethernet de 400 G/800 G estão reformulando as prioridades de gastos. O colocation permanece o modelo de implantação dominante, porém os hyperscalers lideram as adições absolutas de capacidade, enquanto os sites de borda escalam rapidamente para suportar serviços de 5G e IoT. Os fornecedores se diferenciam por meio de avanços em silício, sistemas operacionais de rede abertos e ofertas de serviços gerenciados que facilitam a complexidade de múltiplas nuvens para as empresas.
Principais Conclusões do Relatório
- Por componente, os produtos representaram 71,25% da participação do mercado de redes para data centers da América do Norte em 2025; os serviços estão projetados para expandir a um CAGR de 10,85% até 2031.
- Por tipo de data center, as instalações de colocation lideraram com 52,85% de participação na receita em 2025, enquanto os hyperscalers devem avançar a um CAGR de 14,9% até 2031.
- Por largura de banda, as configurações de 50-100 GbE representaram 37,65% do tamanho do mercado de redes para data centers da América do Norte em 2025; links acima de 100 GbE estão crescendo a um CAGR de 12,7%.
- Por usuário final, TI e telecomunicações detinham 36,90% de participação no tamanho do mercado de redes para data centers da América do Norte em 2025; a saúde é o segmento de crescimento mais rápido com CAGR de 8,85%.
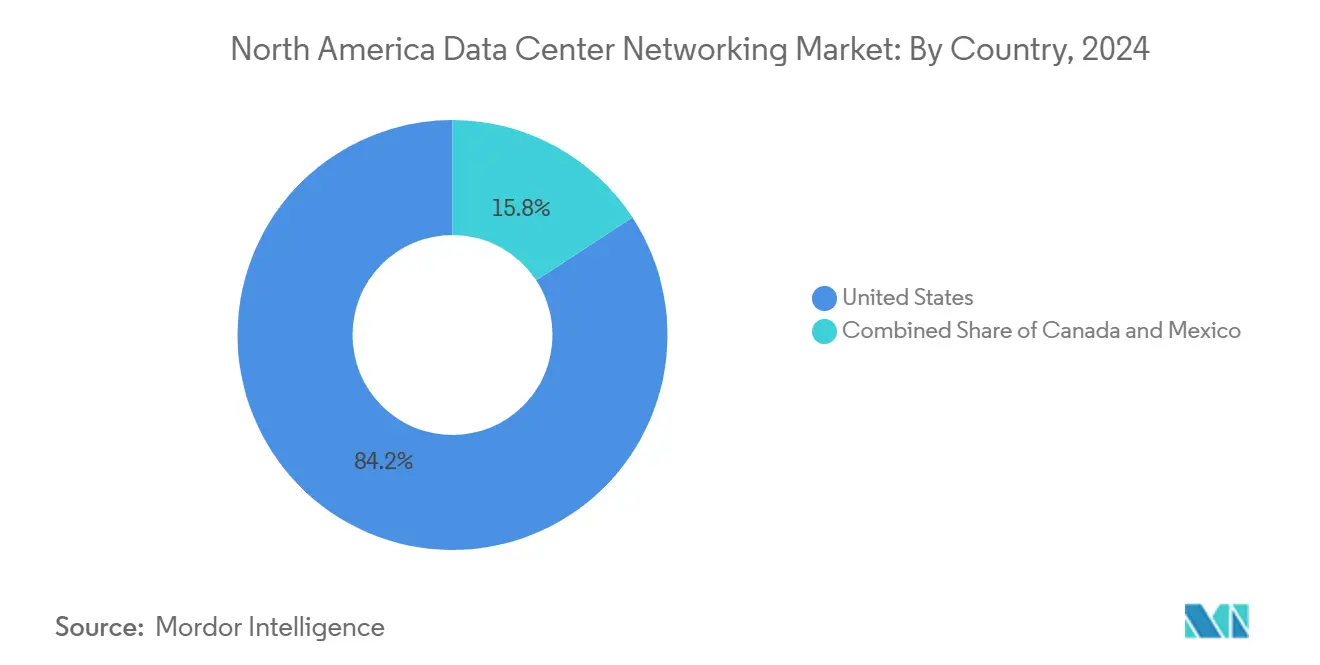
- Por geografia, os Estados Unidos contribuíram com 83,75% da participação do mercado de redes para data centers da América do Norte em 2025, enquanto o México está previsto para acelerar a um CAGR de 9,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente necessidade de armazenamento em nuvem e desempenho de baixa latência | +1.8% | Corredores hyperscale dos EUA | Médio prazo (2-4 anos) |
| Crescentes ameaças à cibersegurança e atualização de rede | +1.2% | Núcleos empresariais da América do Norte e UE | Curto prazo (≤ 2 anos) |
| Cargas de trabalho de IA/ML exigindo 400/800 GbE | +2.1% | Costa Oeste dos EUA, expandindo para o Canadá e México | Médio prazo (2-4 anos) |
| Implantação de data centers de borda ao lado do 5G | +0.9% | Áreas metropolitanas em toda a América do Norte | Longo prazo (≥ 4 anos) |
| Geração local em escala utilitária | +0.7% | Clusters de energias renováveis do Sudoeste dos EUA e Texas | Longo prazo (≥ 4 anos) |
| Incentivos fiscais estaduais | +0.5% | Washington, Geórgia, Texas, províncias canadenses selecionadas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Cargas de Trabalho de IA/ML Impulsionando a Adoção de Comutação de 400 G/800 G
A demanda pelo treinamento de modelos em milhares de GPUs duplicou os gastos endereçáveis da rede para tecidos de IA, levando os operadores a migrar de 100 G para designs leaf-spine de 400 G e 800 G. A Arista espera que sua receita de redes para data centers de IA atinja USD 1,5 bilhão em 2025, à medida que os clientes implantam tecidos Ethernet de latência ultrabaixa otimizados para aprendizado distribuído. O silício Tomahawk 6 de 102,4 Tbps da Broadcom embasa switches de próxima geração que interconectam mais de 1 milhão de aceleradores por cluster.[1]Broadcom Inc., "Apresentando o Tomahawk 6: Comutação Ethernet de 102 Tbps," broadcom.com O Ultra Ethernet Consortium está finalizando protocolos com reconhecimento de congestionamento que otimizam as operações de all-reduce, all-gather e coletivas típicas em aprendizado profundo. A fotônica de silício reduz ainda mais a latência e os limites de energia, com a rede de fundições de Taiwan emergindo como uma base crítica de fornecimento para scale-out.
Crescentes Ameaças à Cibersegurança Impulsionando Atualizações de Rede
A adoção de confiança zero acelerou após a CISA relatar ataques coordenados a provedores de serviços gerenciados que repercutem nos locatários downstream.[2]Agência de Segurança Cibernética e de Infraestrutura, "Proteção de Provedores de Serviços Gerenciados," cisa.gov Grandes instituições financeiras como o J.P. Morgan reconstruíram canais criptografados entre data centers e atualizaram firewalls para atender aos requisitos de conformidade em evolução. Mecanismos de detecção de ameaças baseados em IA agora operam inline em switches de núcleo, permitindo o isolamento de anomalias em menos de um segundo. Operadores de saúde estendem esses controles a pods de borda que transportam informações de saúde protegidas, incorporando inicialização segura em nível de chip e telemetria para atender às exigências da HIPAA.
Crescente Necessidade de Armazenamento em Nuvem e Desempenho de Aplicações de Baixa Latência
A criação global de dados está a caminho de superar 200 zettabytes até 2025, forçando as empresas a adotar latência abaixo de 1 ms para cargas de trabalho como negociações de ativos, direção autônoma e sobreposições de RA. Os tecidos de armazenamento estão evoluindo para Fibre Channel de 64 G e NVMe-over-TCP, enquanto os layouts spine-and-leaf minimizam contagens de saltos e evitam o bloqueio de cabeça de fila. As estratégias de nuvem híbrida amplificam esses requisitos, exigindo desempenho contínuo entre zonas locais e públicas sem sacrificar a observabilidade.
Proliferação de Data Centers de Borda ao Lado das Implantações de 5G
A American Tower abriu microssites que fornecem 1 MW de carga de TI dentro de compostos de torres macro, reduzindo a latência do último quilômetro para cache de conteúdo e fatias de 5G privado. A aliança da Nokia com a Andorix mostra imóveis neutros para operadoras convergindo com computação de borda para análise de edifícios inteligentes. Os halls de borda típicos têm entre 500 kW e 2 MW, utilizam resfriadores modulares e recorrem a interconexões de carrier-hotel para se integrar às regiões hyperscale.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de rede e integração de múltiplos fornecedores | -0.8% | Nuvens híbridas globais | Médio prazo (2-4 anos) |
| Alto capex para ópticas e switches de 800 GbE | -1.1% | Hyperscalers norte-americanos | Curto prazo (≤ 2 anos) |
| Atrasos na interconexão da rede elétrica | -1.4% | Zonas de alta demanda nos EUA, estendendo-se ao Canadá | Longo prazo (≥ 4 anos) |
| Escassez de transceptores ópticos | -0.9% | Redes de fabricação globais, linhas de montagem norte-americanas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos na Interconexão da Rede Elétrica Prolongando os Ciclos de Construção
Mais de 2.600 GW de geração aguardam interconexão à rede nos Estados Unidos, retardando a energização de data centers em até sete anos em localidades congestionadas como o Norte da Virgínia.[3]Laboratório Nacional Lawrence Berkeley, "Na Fila: Atrasos na Interconexão," lbl.gov O acúmulo ameaça 20% das instalações planejadas e pode dobrar o consumo de eletricidade da Virgínia até 2033. Os operadores respondem instalando energias renováveis no local ou adotando microrredes; o programa de USD 20 bilhões do Google combina campi com parques solares e eólicos que contornam os gargalos de transmissão.
Alto Capex para Ópticas de Próxima Geração e Switches de 800 GbE
Um único switch de 800 G com 16 portas em 1U já ultrapassa USD 30.000, refletindo o custo elevado de ópticas co-embaladas e ASICs de alta densidade. A Lumentum adverte que o fornecimento restrito de EML pode persistir até 2026, mesmo com a empresa tendo como meta USD 500 milhões de receita trimestral em óptica. A plataforma DS4100 800 G top-of-rack da Celestica sublinha o prêmio pago para desbloquear largura de banda não bloqueante de 12,8 Tbps.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Serviços Aceleram Apesar da Dominância dos ProdutosOs produtos ainda representam 71,25% do mercado de redes para data centers da América do Norte, sustentados por switches Ethernet, roteadores e interconexões ópticas que embasam os tecidos hyperscale. Os serviços, no entanto, estão previstos para crescer a um CAGR de 10,85% à medida que as empresas terceirizam o design, o monitoramento e o suporte ao ciclo de vida para provedores gerenciados. As tarefas de instalação e integração se multiplicam com as implantações de 400 G/800 G, enquanto os serviços de rede gerenciados absorvem a complexidade operacional para empresas sem competências internas. Essa mudança em direção aos serviços ecoa a ascensão dos modelos baseados em consumo em toda a infraestrutura de TI.
Uma base instalada em maturação amplifica a demanda por manutenção proativa e resolução de problemas orientada por AIOps. As receitas de treinamento e consultoria também crescem porque o ajuste de tecidos de IA e as implantações de fotônica de silício exigem expertise especializada. O tamanho do mercado de redes para data centers da América do Norte relativo a serviços está configurado para superar os produtos em crescimento incremental, mesmo que o hardware continue a dominar os gastos absolutos.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Usuário Final:
Saúde Emerge como Líder de CrescimentoTI e telecomunicações dominam com 36,90% de participação no mercado de redes para data centers da América do Norte, refletindo atualizações constantes de backbone por provedores de nuvem e conteúdo. Saúde e ciências da vida registram o CAGR mais rápido de 8,85%, impulsionado pela expansão da telessaúde, picos de dados genômicos e rígidos mandatos de conformidade. Grupos hospitalares agora ingerem conjuntos de dados de imagens em escala de petabytes e dependem de interconexões criptografadas e ultrarreliáveis para suporte a cirurgias remotas.
Serviços bancários, financeiros e de seguros permanecem significativos, modernizando-se com backbones totalmente fotônicos que permitem migrações de sistemas centrais em tempo real com tempo de inatividade inferior a um segundo. Os orçamentos de mídia e entretenimento crescem com o streaming de alta taxa de bits, enquanto as empresas industriais atualizam para habilitar análises da Indústria 4.0 na borda. A indústria de redes para data centers da América do Norte, portanto, abrange todos os setores verticais que buscam diferenciação competitiva por meio de fluxos de dados de baixa latência.
Por Tipo de Data Center:
Hyperscalers Impulsionam o Crescimento FuturoOs sites de colocation geraram 52,85% da receita de 2025, atendendo a empresas que buscam footprints de pagamento conforme o uso e neutralidade de operadoras. Contudo, os hyperscalers estão escalando mais rapidamente, com CAGR de 14,9%, destacados pela construção de USD 11 bilhões da AWS na Geórgia e pelo plano plurianual de USD 80 bilhões da Microsoft para campi. Os operadores também estão implantando pods de borda modulares para suportar a densificação do 5G, com capacidades entre 500 kW e 2 MW.
A dominância dos hyperscalers reflete a mudança para arquiteturas nativas em nuvem e lançamentos de plataformas de IA que exigem largura de banda em escala exabyte. O colocation mantém relevância por meio de campi ricos em interconexões que ligam múltiplas nuvens, enquanto os modelos de data centers de borda e micro prosperam perto de clusters populacionais onde cada milissegundo conta.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Largura de Banda:
A Transição para Ultra-Alta-Velocidade AceleraOs links na faixa de 50-100 GbE ainda compreendem 37,65% do tamanho do mercado de redes para data centers da América do Norte, atendendo a aplicações empresariais convencionais. As portas acima de 100 GbE exibem um CAGR de 12,7% à medida que os operadores saltam diretamente para tecidos de 400 G e 800 G. O leaf 7060X6 de 51,2 Tbps e o spine 7800R4 de 460 Tbps da Arista exemplificam essa mudança. O Tomahawk 6 da Broadcom empurra ainda mais os limites de largura de banda além de 100 Tbps por chassi.
As implantações legadas de ≤ 10 GbE continuam a diminuir, enquanto o 25-40 GbE avança como uma atualização intermediária para operadores de médio porte relutantes em absorver o capex total de ópticas de 400 G. Não obstante, a economia de clusters de IA está cada vez mais tornando o 400 G o novo piso para construções em campo virgem.
Análise Geográfica
Mercado de Redes para Data Centers dos Estados Unidos
Os Estados Unidos retêm 83,75% do mercado de redes para data centers da América do Norte, sustentados por uma densidade de campi hyperscale sem rival, ecossistemas de silício líderes e um amplo pool de talentos. A Virgínia do Norte adicionou 391,1 MW de capacidade no primeiro trimestre de 2024, mas enfrenta restrições de rede elétrica que estendem os prazos de energização para sete anos. Incentivos federais e estaduais, como a reativação das isenções de imposto sobre vendas de Washington e os créditos de equipamentos da Geórgia, orientam os padrões de implantação, enquanto o Departamento de Energia destaca 16 zonas de campi ecoeficientes em perspectiva.
Mercado de Redes para Data Centers do México
O México, embora com um gasto absoluto menor, registra o CAGR mais acelerado de 9,95% e está emergindo como um hub de interconexão latino-americano. Querétaro abriga 65% da capacidade nacional com 26 obras ativas, atraindo 7 bilhões de USD em novos investimentos para o período 2023-2027. As grandes empresas de nuvem enxergam o corredor como um plano de fundo de nearshoring para cargas de trabalho dos EUA e uma porta de entrada para os mercados de língua espanhola. O plano da Edgenet para 30 micro-instalações evidencia o impulso em direção à cobertura de baixa latência em escala nacional.
Mercado de Redes para Data Centers do Canadá
O Canadá aproveita a abundância hidrelétrica para atrair construções sustentáveis no Quebec e na Colúmbia Britânica. Os incentivos provinciais e a proximidade com os polos de demanda dos EUA posicionam os data centers canadenses como sites de recuperação de desastres e de transbordamento de inferência de inteligência artificial. Parcerias como a da Nokia-Andorix para malha de borda de 5G privado demonstram o alinhamento do país entre as agendas de telecomunicações e de data centers.

Panorama regulatório
O ambiente regulatório dos EUA está cada vez mais vinculando as atualizações de redes de data centers à prontidão da rede elétrica e à conformidade cibernética. Em junho de 2026, a Federal Energy Regulatory Commission (FERC) emitiu múltiplas ordens de justificação para acelerar as reformas de interconexão de grandes cargas nas RTOs/ISOs, e determinou que a North American Electric Reliability Corporation (NERC) desenvolvesse padrões de confiabilidade obrigatórios para cargas computacionais até 31 de dezembro de 2026. Essas medidas afetam diretamente os cronogramas e a viabilidade de localização dos clusters de IA de alta densidade que sustentam os ciclos de renovação de rede 400G/800G.
No lado da TI do setor público, o Memorando OMB M-25-03 (diretrizes de implementação para o Federal Data Center Enhancement Act) reforça a governança centralizada de investimentos e adiciona requisitos de cibersegurança e resiliência para a modernização de data centers federais. As referências de segurança do FedRAMP também continuam a moldar as arquiteturas de rede conectadas à nuvem usadas para cargas de trabalho governamentais. Programas do NIST, como o USGv6, junto com iniciativas de rede federais como o Trusted Internet Connection (TIC), influenciam ainda mais as escolhas de design de nível empresarial para IPv6 e controles de perímetro/saída.
Análise da cadeia de valor
A criação de valor em redes de data centers na América do Norte começa com silício de switching de alto desempenho e óptica, passando depois por fornecedores de sistemas, integradores e operadores que montam, implantam e operam fabrics em grande escala. Roteiros de silício e plataformas de empresas como Broadcom e NVIDIA influenciam as capacidades de switches e NICs, enquanto OEMs e especialistas em redes (Cisco, Arista, Juniper, Dell e HPE) integram ASICs, óptica e pilhas de NOS em sistemas leaf-spine, appliances de segurança e controladores SDN para hyperscalers, provedores de colocation e grandes empresas.
A implantação e as operações são conduzidas por revendedores e integradores de sistemas (por exemplo, Presidio), além de provedores de serviços gerenciados que cobrem design, integração, observabilidade e suporte ao ciclo de vida. Esse componente de serviços está se expandindo à medida que fabrics de IA e ambientes multifornecedor aumentam a carga operacional. Em toda a cadeia, padrões e frameworks orientam especificações e aquisições, incluindo o NIST USGv6 para alinhamento com IPv6, o programa federal Trusted Internet Connection (TIC) para controles de rede governamentais, e padrões de infraestrutura de data centers como o ANSI/TIA-942-B, que formaliza os requisitos de instalações e conectividade.
Cenário Competitivo
A Cisco detém uma participação dominante, embora gradualmente em declínio, de 76,13% da receita central de redes, enfrentando forte concorrência em tecidos de IA da Arista (10,03%) e da Juniper (7,27%). O CloudVision telemetry da Arista e a arquitetura leaf de super-spine atraem hyperscalers, enquanto o Portfólio AI-Native da Juniper reivindica reduções de 90% nos tickets de suporte e cortes de 85% no opex por meio de operações autônomas. A Broadcom permanece como o principal formador de opinião silencioso, incorporando o silício Tomahawk em múltiplas linhas OEM.
Fusões e aquisições remodelam o campo: a Hewlett-Packard Enterprise está contestando uma ação do DOJ para fechar sua oferta de USD 14 bilhões pela Juniper, visando fundir servidores, armazenamento e redes em uma pilha de IA aberta. Integradores de white-box como a Celestica e a FS atacam clusters de IA de nicho com switches de 800 G otimizados para desempenho e preço. Enquanto isso, a American Tower, a Digital Realty e a Equinix tentam borrar as linhas entre carrier hotels, colo de borda e rampas de acesso à nuvem regional, aumentando a importância dos tecidos de conectividade neutros.
Apesar da consolidação moderada, os ciclos de inovação são acelerados: o switch de 102,4 Tbps da Broadcom, os rebates de parceiros da Dell para a Série Z e os campi da Google acoplados a energias renováveis sinalizam capex agressivo vinculado à economia de IA e aos imperativos de sustentabilidade.
Líderes da Indústria de Redes para Data Centers da América do Norte
Cisco Systems, Inc.
Juniper Networks, Inc.
Arista Networks, Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Redes para Data Centers da América do Norte
- Cisco Systems, Inc.
- Broadcom Inc.
- Juniper Networks, Inc.
- Arista Networks, Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Extreme Networks, Inc.
- NVIDIA Corporation (incl. Cumulus Networks)
- VMware, Inc.
- Fortinet, Inc.
- F5, Inc.
- Radware Ltd.
- A10 Networks, Inc.
- NEC Corporation
- Lenovo Group Limited
- Ciena Corporation
- IBM Corporation
- Oracle Corporation
- Array Networks, Inc.
- Infinera Corporation

Oportunidades de mercado e perspectivas futuras
Os fabrics otimizados para IA criam espaços de oportunidade acionáveis para switching de maior velocidade, arquiteturas de refrigeração líquida e software operacional que reduz o atrito na implantação. Em junho de 2026, a Arista apresentou um portfólio de próxima geração de 1,6 Tbps para fabrics de IA, refletindo uma mudança para lanes de 1,6T e projetos spine-leaf mais densos. Fornecedores e integradores podem capturar valor por meio de serviços de migração, validação de fabric e garantia orientada por telemetria, à medida que os clientes avançam além de 100 GbE para 400/800 GbE e novos fatores de forma.
Arquiteturas de referência padronizadas e programas de ecossistema também estão ampliando a base de clientes endereçável além dos hyperscalers, reduzindo o risco de integração para empresas e locatários de colocation. Equinix, Cisco e NVIDIA anunciaram implantações do Secure AI Factory em junho de 2026, oferecendo a operadores e clientes um projeto replicável que abrange switching, óptica, controles de segurança e operações gerenciadas. Ao mesmo tempo, as restrições de rede elétrica e localização estão aumentando a demanda por projetos de rede que maximizem o throughput por watt e simplifiquem a escalabilidade, o que se alinha com abordagens de switching e óptica com refrigeração líquida e atualizações orientadas por conformidade vinculadas ao OMB M-25-03, aos requisitos do FedRAMP e à adoção de zero-trust.
Recent Industry Developments in Mercado de Redes para Data Centers da América do Norte
- Junho de 2026: a Juniper Networks lança o QFX5250-64OE-L, um switch fixo de 102,4 Tbps com 64 portas de 1,6 Tbps cada e 100% de refrigeração líquida. O switch de alta densidade suporta cargas de trabalho de IA, permitindo fabrics de data centers habilitados para refrigeração nas camadas core e de agregação.
- Março de 2026: a Arista Networks forma o acordo multifonte XPO para módulos ópticos de refrigeração líquida de 12,8 Tbps. A iniciativa avança a óptica com refrigeração líquida para redes prontas para IA e promove um ecossistema interoperável para escalar implantações.
- Fevereiro de 2026: a Cisco Systems apresenta o silício de switching Silicon One G300 de 102,4 Tbps para data centers de IA com refrigeração líquida. O silício fortalece o portfólio de data centers dedicados à IA da Cisco, reforçando o gerenciamento térmico e a escalabilidade em fabrics spine-leaf de próxima geração.


Mercado de Redes para Data Centers da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado inclui os gastos com produtos de rede e serviços relacionados usados para conectar servidores, armazenamento e racks dentro de data centers, e para interligar data centers entre si na América do Norte.
Exclusões de escopo: excluímos equipamentos de LAN corporativa de uso geral que não são adquiridos para casos de uso de data centers, e não contabilizamos infraestrutura de energia e refrigeração de edifícios.
Visão geral da segmentação
- Por Componente
- Produtos
- Switches Ethernet
- Roteadores
- Rede de Área de Armazenamento (SAN)
- Controladores de Entrega de Aplicações (ADC)
- Appliances de Segurança de Rede
- Controladores de Redes Definidas por Software (SDN)
- Interconexões Ópticas
- Serviços
- Instalação e Integração
- Treinamento e Consultoria
- Suporte e Manutenção
- Serviços de Rede Gerenciados
- Produtos
- Por Usuário Final
- TI e Telecomunicações
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Governo e Defesa
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura e Industrial
- Outros Usuários Finais
- Por Tipo de Data Center
- Colocation
- Hyperscalers/Provedores de Serviços em Nuvem
- Data Centers de Borda/Micro
- Por Largura de Banda
- Menor ou Igual a 10 GbE
- 25–40 GbE
- 50–100 GbE
- Maior que 100 GbE
- Por País
- Estados Unidos
- Canadá
- México
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com a construção de uma base factual sobre a atividade de construção de data centers e a direção da tecnologia de rede, transformando-a depois em um mapa de demanda prático por país. As fontes que utilizamos incluem conjuntos de dados públicos e referências como estatísticas de comércio do U.S. Census Bureau, dados de tarifas e importação da USITC, divulgações da Statistics Canada e publicações da FCC sobre tendências de banda larga e conectividade. Também revisamos padrões e sinais de adoção técnica de organizações como IEEE e IETF, já que velocidades como 25-40 GbE e 50-100 GbE tendem a se difundir em ondas reconhecíveis.
Para traduzir esses sinais em valor, utilizamos registros públicos de empresas e apresentações a investidores para entender o mix de produtos, as divisões de receita e o momento dos grandes ciclos de renovação. Onde a cobertura exigia mais estrutura, complementamos com assinaturas pagas usadas para dados financeiros e inteligência de empresas, verificações do panorama de patentes e registros de importação e exportação em nível de embarque para verificar os principais fluxos de suprimento. Esta lista não é exaustiva, e também usamos outras fontes públicas e pagas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para confirmar como compradores e operadores da região priorizam atualizações de switching, roteamento e interconexão óptica, e para verificar o que é tratado como produtos versus serviços na linguagem contratual real. Conversamos com uma combinação de operadores de data centers, integradores de sistemas e especialistas em redes nos EUA, Canadá e México, de modo que o modelo capture tanto as expansões em escala hyperscale quanto as impulsionadas por colocation, seguidas de verificações cruzadas sobre o momento da transição de largura de banda e as taxas de adesão a serviços.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 16% |
| Nível médio: 56% | Líderes funcionais/de unidade: 38% |
| Empresas menores: 19% | Gerentes: 46% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma reconstrução top-down do pool de gastos da América do Norte, vinculando os acréscimos de capacidade de data centers e os ciclos de renovação à parcela dos orçamentos normalmente destinada a redes. Esses totais são então corroborados com aproximações bottom-up seletivas, em que a exposição de receita de fornecedores amostrados, verificações de canal e suposições de preço médio de venda são multiplicadas por volumes estimados para as principais classes de equipamentos, ajustando-se quando as duas visões divergem.
As principais entradas do modelo incluem a atividade de construção de colocation e hyperscalers, a migração medida de largura de banda (por exemplo, de 25-40 GbE para 50-100 GbE, seguida por links acima de 100 GbE), a mudança de mix entre produtos e serviços, e as ponderações de demanda por país dentro da América do Norte. A intensidade de serviços também é acompanhada, já que design, integração, monitoramento e suporte ao ciclo de vida podem se expandir mais rapidamente do que o hardware em anos de intensas atualizações. As previsões são feitas por meio de análise de cenários apoiada por suavização de tendências na série histórica, e os cenários são ancorados em expectativas baseadas em entrevistas sobre o momento das atualizações e as restrições de suprimento. Onde faltam detalhes bottom-up para grupos de compradores menores, as lacunas são tratadas por alocação baseada em participação, vinculada a indicadores observáveis, como o mix de tipos de data centers e o ritmo de adoção de largura de banda.
Validação de dados e ciclo de atualização
Os resultados são verificados em três etapas para que os números finais permaneçam práticos e explicáveis. Primeiro, comparamos os resultados com sinais independentes, como fluxos comerciais das categorias relevantes de equipamentos de rede, a direção divulgada de capex dos principais operadores e as mudanças observadas na adoção de velocidade de portas. Em seguida, as anomalias são analisadas e, caso seja identificado um salto inesperado, as premissas de precificação, adesão a serviços ou mix por país são reavaliadas, acionando-se uma chamada de acompanhamento quando necessário.
Antes da aprovação final, o trabalho é revisado por outro analista para confirmar que os cálculos, o tratamento de moeda e a lógica de séries temporais sejam consistentes em todo o modelo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes alteram a demanda ou os preços, e é feita uma revisão final antes da entrega para que os clientes recebam a visão mais atualizada.
Comparação do dimensionamento do mercado de redes de data centers da América do Norte da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para redes de data centers da América do Norte podem parecer muito diferentes porque o escopo não é tratado da mesma forma, e porque a precificação e o momento das renovações são tratados de maneira distinta entre os modelos. As diferenças geralmente surgem quando uma estimativa mescla gastos adjacentes em rede de TI ao total, ou quando os serviços são totalmente incluídos ou majoritariamente ignorados.
Em nossas verificações, a maior divergência veio de se os serviços de rede gerenciados e o suporte ao ciclo de vida são contados junto com a receita de switching Ethernet, roteamento e interconexão óptica, e da velocidade com que o modelo eleva os preços médios de venda à medida que os links avançam além de 100 GbE. É por isso que o valor de 9,8 bilhões de dólares americanos em 2025 é melhor interpretado com essas inclusões explicitadas, como feito pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 9,8 bilhões de dólares americanos (2025) | |
| Consultoria Regional A | 26,45 bilhões de dólares americanos (2025) | Este valor parece incluir um conjunto mais amplo de gastos com redes de data centers, incorporando a virtualização de redes e camadas de software mais abrangentes, o que pode elevar os totais além de equipamentos mais serviços diretamente vinculados. |
| Portal do Setor B | 14,71 bilhões de dólares americanos (2025) | Essa estimativa é consistente com um escopo que se inclina para produtos e uma definição de serviços mais restrita, e também pode usar uma curva de preços mais agressiva para links de alta velocidade, sem as mesmas verificações de adesão a serviços em nível contratual. |
Em conjunto, a tabela sugere que a maioria das lacunas é causada por limites de escopo em torno de serviços e software, e por diferentes premissas sobre quando as portas de maior velocidade se tornam a linha de gastos dominante. Ao manter o modelo vinculado à atividade de construção observável, às transições de largura de banda e à adesão realista a serviços, conseguimos explicar cada etapa e ainda manter o total repetível ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de redes para data centers da América do Norte?
O mercado está em USD 10,42 bilhões em 2026 e está previsto para crescer até USD 14,17 bilhões até 2031 a um CAGR de 6,35%.
Qual segmento de componente está crescendo mais rapidamente?
Os serviços, abrangendo ofertas gerenciadas, de integração e de consultoria, expandem a um CAGR de 10,85% à medida que as empresas terceirizam operações complexas de rede na era da IA.
Por que as portas Ethernet de 400 G e 800 G estão ganhando impulso?
Os clusters de treinamento de IA/ML necessitam de largura de banda leste-oeste massiva; os tecidos de 400 G/800 G reduzem o tempo de treinamento e diminuem o congestionamento, impulsionando a adoção ampla.
Como os atrasos na rede elétrica afetam as novas construções de data centers?
As filas de interconexão podem prolongar a energização para até sete anos em regiões dos EUA de alta demanda, forçando os operadores a investir em energias renováveis no local e microrredes.
Qual país é a geografia de crescimento mais rápido na América do Norte?
O México lidera com um CAGR projetado de 9,95% até 2031, impulsionado pelo nearshoring, investimentos em nuvem e localizações estratégicas como Querétaro.
Quem são os principais fornecedores de redes?
A Cisco retém a maior participação, mas a Arista, a Juniper e fornecedores de white-box como a Celestica estão ganhando impulso por meio de plataformas otimizadas para IA.
Página atualizada pela última vez em:
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Segurança de Data Center Segurança em todas as regiões, dividida por tipo de segurança, oferta e tipo de instalação.
- Mercado de Refrigeração de Data Centers Refrigeração no mercado global, abrangendo tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Refrigeração de Data Center do México Refrigeração no México, dividida por tecnologia de refrigeração, tipo e setor de usuário final.
- Mercado de SSDs para Data Centers na América do Sul SSDs na América do Sul, divididos por fator de forma, interface e tecnologia nand.
- Mercado de RFID de Data Centers Rastreamento de ativos em todas as regiões, dividido por componente, tipo de etiqueta e tipo de data center.



