
Tamaño y Cuota del Mercado de Redes de Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
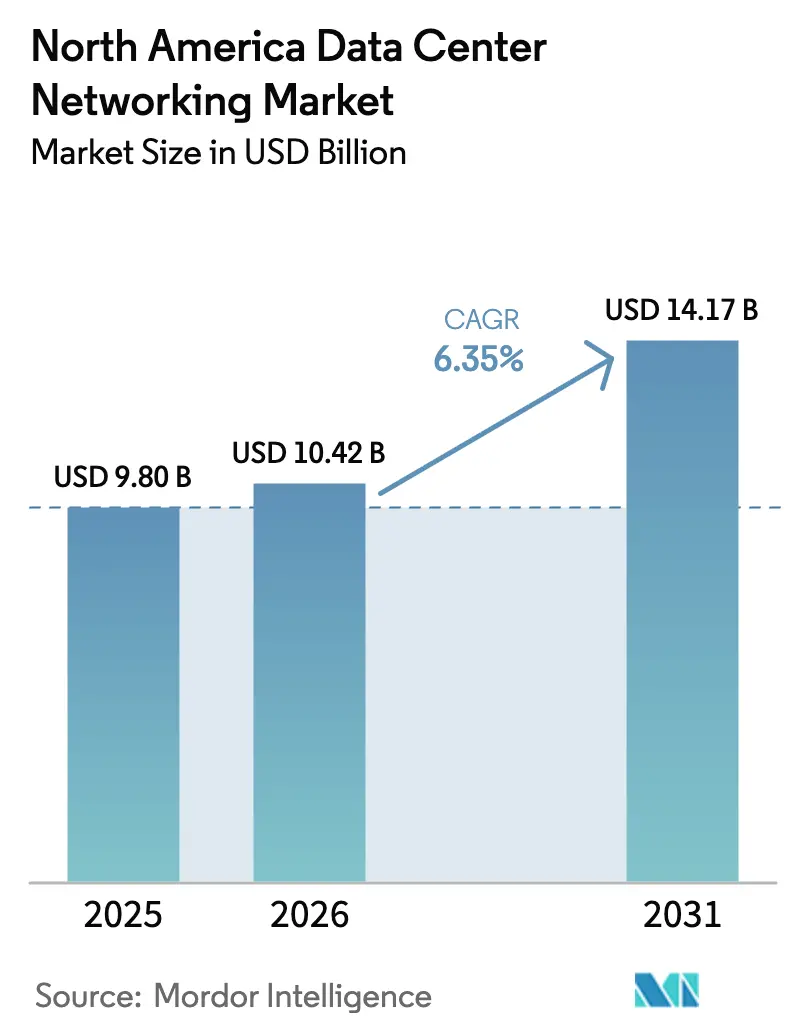
| Tamaño del mercado en el año base (2025) | 9.8 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.17 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.35 % |
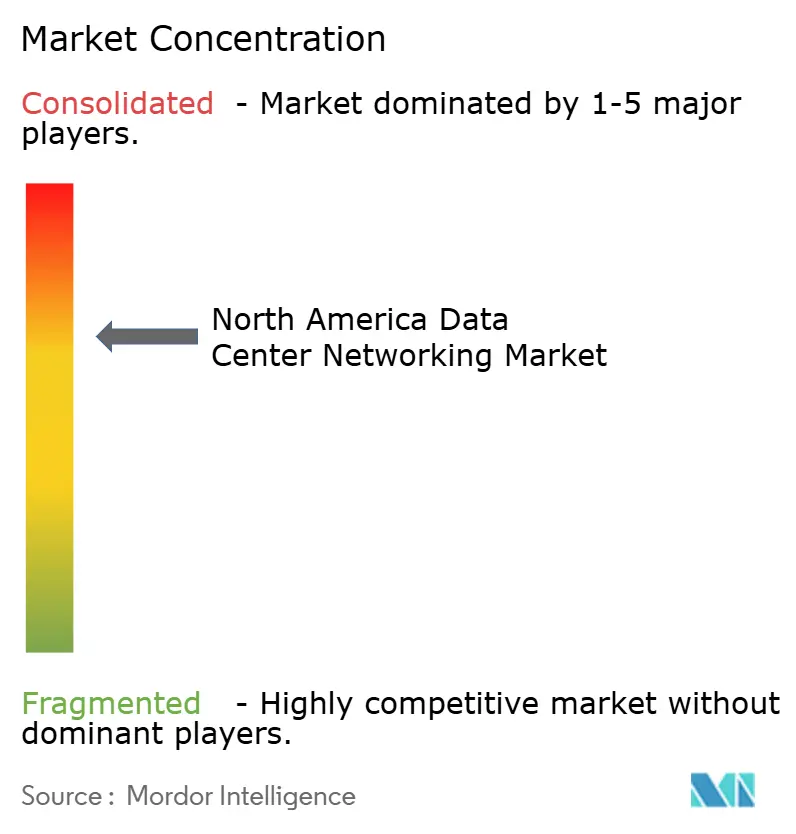
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Redes de Centros de Datos de América del Norte por Mordor Intelligence
El tamaño del mercado de redes de centros de datos de América del Norte en 2026 se estima en USD 10,42 mil millones, creciendo desde el valor de 2025 de USD 9,8 mil millones con proyecciones para 2031 que muestran USD 14,17 mil millones, creciendo a una CAGR del 6,35% durante 2026-2031. Las sólidas inversiones en hiperescala, el rápido cambio hacia cargas de trabajo centradas en IA y el impulso hacia la conectividad de latencia ultrabaja mantienen a la región a la vanguardia mundial en la construcción de centros de datos. Los clústeres de entrenamiento de IA con alta demanda energética, las crecientes exigencias de ciberseguridad y la generalización de Ethernet de 400 G/800 G están redefiniendo las prioridades de gasto. La coubicación sigue siendo el modelo de implementación dominante, aunque los hiperescaladores lideran las adiciones absolutas de capacidad, mientras que los sitios de borde escalan rápidamente para dar soporte a los servicios de 5G e IoT. Los proveedores se diferencian mediante avances en silicio, sistemas operativos de red abiertos y ofertas de servicios gestionados que simplifican la complejidad multinube para las empresas.
Conclusiones Clave del Informe
- Por componente, los productos representaron el 71,25% de la cuota del mercado de redes de centros de datos de América del Norte en 2025; se prevé que los servicios se expandan a una CAGR del 10,85% hasta 2031.
- Por tipo de centro de datos, las instalaciones de coubicación lideraron con una cuota de ingresos del 52,85% en 2025, mientras que los hiperescaladores están en camino de avanzar a una CAGR del 14,9% hasta 2031.
- Por ancho de banda, las configuraciones de 50-100 GbE representaron el 37,65% del tamaño del mercado de redes de centros de datos de América del Norte en 2025; los enlaces por encima de 100 GbE crecen a una CAGR del 12,7%.
- Por usuario final, TI y telecomunicaciones mantuvo el 36,90% de la cuota del tamaño del mercado de redes de centros de datos de América del Norte en 2025; el sector sanitario es el segmento de más rápido crecimiento con una CAGR del 8,85%.
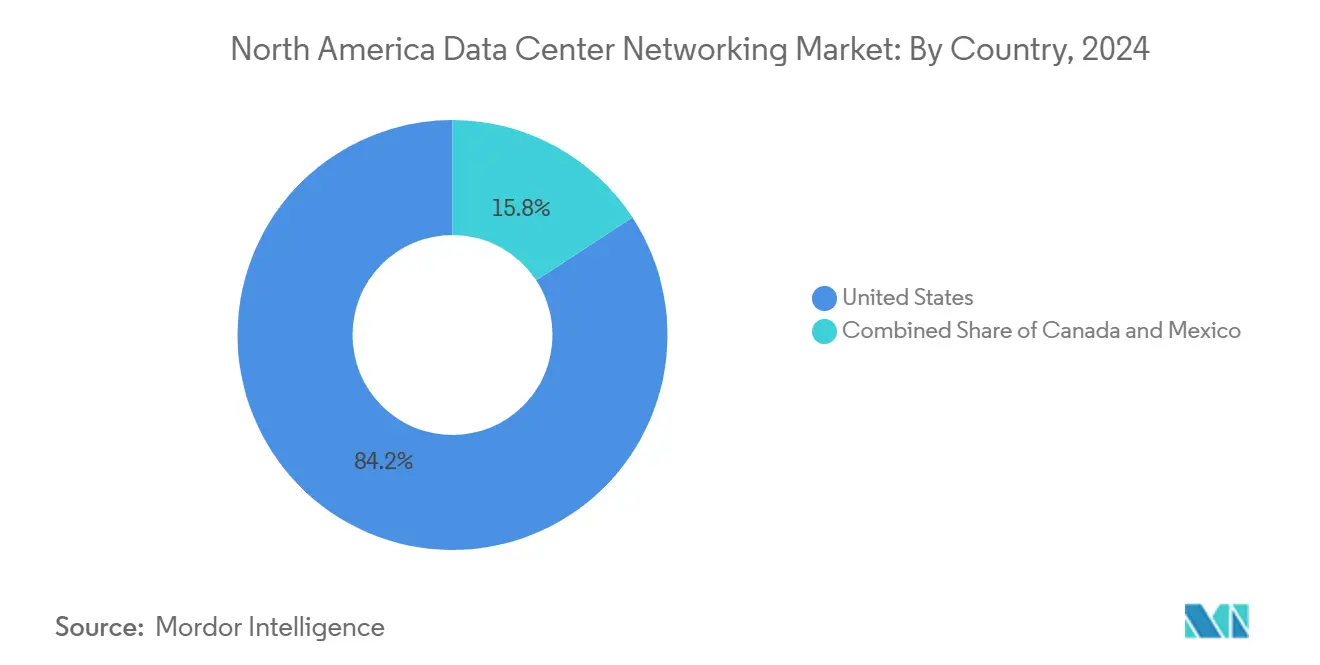
- Por geografía, Estados Unidos contribuyó con el 83,75% de la cuota del mercado de redes de centros de datos de América del Norte en 2025, mientras que se prevé que México se acelere a una CAGR del 9,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente necesidad de almacenamiento en la nube y rendimiento de baja latencia | +1.8% | Corredores hiperescala de EE. UU. | Plazo medio (2-4 años) |
| Crecientes amenazas de ciberseguridad y renovación de redes | +1.2% | Núcleos empresariales de América del Norte y la UE | Plazo corto (≤ 2 años) |
| Cargas de trabajo de IA/ML que demandan 400/800 GbE | +2.1% | Costa Oeste de EE. UU., extendiéndose a Canadá y México | Plazo medio (2-4 años) |
| Despliegue de centros de datos de borde junto con 5G | +0.9% | Áreas metropolitanas de América del Norte | Plazo largo (≥ 4 años) |
| Generación in situ a escala de servicios públicos | +0.7% | Clústeres de energías renovables del suroeste de EE. UU. y Texas | Plazo largo (≥ 4 años) |
| Incentivos fiscales estatales | +0.5% | Washington, Georgia, Texas, provincias canadienses seleccionadas | Plazo corto (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cargas de Trabajo de IA/ML que Impulsan la Adopción de la Conmutación de 400 G/800 G
La demanda de entrenamiento de modelos en miles de GPU ha duplicado el gasto de red direccionable para la estructura de IA, lo que impulsa a los operadores a pasar de 100 G a diseños de hoja y columna vertebral de 400 G y 800 G. Arista prevé que sus ingresos por redes de centros de datos de IA alcancen USD 1,5 mil millones en 2025, a medida que los clientes implementan estructuras Ethernet de latencia ultrabaja optimizadas para el aprendizaje distribuido. El silicio Tomahawk 6 de 102,4 Tbps de Broadcom sustenta los conmutadores de próxima generación que interconectan más de 1 millón de aceleradores por clúster.[1]Broadcom Inc., "Presentando Tomahawk 6: Conmutación Ethernet de 102 Tbps," broadcom.com El Consorcio Ultra Ethernet está finalizando protocolos con conciencia de congestión que agilizan las operaciones all-reduce, all-gather y colectivas típicas del aprendizaje profundo. La fotónica de silicio reduce aún más la latencia y el consumo energético, con la red de fundición de Taiwán emergiendo como una base de suministro crítica para la expansión.
Crecientes Amenazas de Ciberseguridad que Impulsan Actualizaciones de Redes
La adopción de confianza cero se ha acelerado tras las denuncias de la Agencia de Seguridad de Infraestructura y Ciberseguridad (Cybersecurity and Infrastructure Security Agency, CISA) sobre ataques coordinados a proveedores de servicios gestionados que repercuten en los inquilinos posteriores.[2]Agencia de Seguridad de Infraestructura y Ciberseguridad, "Protección de los Proveedores de Servicios Gestionados," cisa.gov Las grandes entidades financieras como J.P. Morgan han reconstruido canales cifrados entre centros de datos y renovado los cortafuegos para cumplir con los requisitos de cumplimiento normativo en evolución. Los motores de detección de amenazas basados en IA ahora se integran en línea en los conmutadores centrales, permitiendo el aislamiento de anomalías en menos de un segundo. Los operadores sanitarios extienden estos controles a los nodos de borde que transportan información sanitaria protegida, incorporando arranque seguro a nivel de chip y telemetría para cumplir con los mandatos de la Ley de Portabilidad y Responsabilidad de Seguros Médicos (HIPAA).
Creciente Necesidad de Almacenamiento en la Nube y Rendimiento de Aplicaciones de Baja Latencia
La creación global de datos está en camino de superar los 200 zettabytes en 2025, lo que obliga a las empresas a adoptar una latencia inferior a 1 ms para cargas de trabajo como el comercio bursátil, la conducción autónoma y las superposiciones de realidad aumentada (AR). Las estructuras de almacenamiento evolucionan hacia Fibre Channel de 64 G y NVMe sobre TCP, mientras que los diseños de columna vertebral y hoja minimizan los saltos y evitan el bloqueo head-of-line. Las estrategias de nube híbrida amplifican estos requisitos, exigiendo un rendimiento fluido entre zonas locales y públicas sin sacrificar la observabilidad.
Proliferación de Centros de Datos de Borde Junto con los Despliegues de 5G
American Tower ha abierto micrositios que ofrecen 1 MW de carga de TI dentro de recintos de torres macro, reduciendo la latencia de último kilómetro para el almacenamiento en caché de contenidos y las porciones de 5G privado. La alianza de Nokia con Andorix muestra cómo los bienes inmuebles neutros para las telecomunicaciones convergen con el cómputo de borde para la analítica de edificios inteligentes. Las salas de borde típicas tienen entre 500 kW y 2 MW, utilizan enfriadores modulares y aprovechan las interconexiones de hoteles de operadores para enlazar con las regiones hiperescala.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Complejidad de red e integración multifabricante | -0.8% | Nubes híbridas globales | Plazo medio (2-4 años) |
| Alto gasto de capital para óptica y conmutadores de 800 GbE | -1.1% | Hiperescaladores de América del Norte | Plazo corto (≤ 2 años) |
| Retrasos en la interconexión a la red eléctrica | -1.4% | Zonas de alta demanda de EE. UU., extendiéndose a Canadá | Plazo largo (≥ 4 años) |
| Escasez de suministro de transceptores ópticos | -0.9% | Redes globales de fundición, líneas de ensamblaje de América del Norte | Plazo medio (2-4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en la Interconexión a la Red Eléctrica que Alargan los Ciclos de Construcción
Más de 2.600 GW de generación esperan la interconexión a la red en Estados Unidos, lo que retrasa la puesta en marcha de los centros de datos hasta siete años en zonas congestionadas como el norte de Virginia.[3]Laboratorio Nacional Lawrence Berkeley, "En Cola: Acumulaciones de Interconexión," lbl.gov El retraso amenaza al 20% de las instalaciones planificadas y podría duplicar el consumo eléctrico de Virginia para 2033. Los operadores responden coubicando energías renovables in situ o adoptando microrredes; el programa de USD 20 mil millones de Google combina los campus con parques solares y eólicos que evitan los cuellos de botella de transmisión.
Alto Gasto de Capital para Óptica de Próxima Generación y Conmutadores de 800 GbE
Un único conmutador de 800 G de 1U con 16 puertos figura actualmente por encima de los USD 30.000, reflejando el costoso costo de la óptica coempaquetada y los ASIC de alta densidad. Lumentum advierte que el ajustado suministro de EML podría persistir hasta 2026, incluso mientras la empresa apunta a ingresos ópticos trimestrales de USD 500 millones. La plataforma DS4100 de 800 G de parte superior de bastidor de Celestica subraya la prima que se paga para desbloquear un ancho de banda sin bloqueo de 12,8 Tbps.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios se Aceleran a Pesar del Dominio de los ProductosLos productos aún representan el 71,25% del mercado de redes de centros de datos de América del Norte, anclados en conmutadores Ethernet, enrutadores e interconexiones ópticas que sustentan las estructuras hiperescala. Sin embargo, se prevé que los servicios crezcan a una CAGR del 10,85%, ya que las empresas externalizan el diseño, la supervisión y el soporte del ciclo de vida a proveedores gestionados. Las tareas de instalación e integración se incrementan con los despliegues de 400 G/800 G, mientras que los servicios de red gestionados absorben la complejidad operativa para las empresas que carecen de habilidades internas. Este giro hacia los servicios refleja el auge de los modelos basados en el consumo en toda la infraestructura de TI.
Una base instalada en maduración amplifica la demanda de mantenimiento proactivo y resolución de problemas impulsada por AIOps. Los ingresos por formación y consultoría también crecen porque el ajuste de la estructura de IA y los despliegues fotónicos de silicio requieren experiencia especializada. El tamaño del mercado de redes de centros de datos de América del Norte para los servicios está destinado a superar a los productos en crecimiento incremental, aunque el hardware seguirá dominando el gasto absoluto.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final:
El Sector Sanitario Emerge como Líder de CrecimientoTI y telecomunicaciones dominan con una cuota del 36,90% del mercado de redes de centros de datos de América del Norte, lo que refleja las constantes actualizaciones de la red troncal por parte de los proveedores de nube y contenidos. El sector sanitario y de ciencias de la vida registra la CAGR más rápida del 8,85%, impulsada por la expansión de la telemedicina, los picos de datos de genómica y los estrictos mandatos de cumplimiento normativo. Los grupos hospitalarios ahora ingieren conjuntos de datos de imagen a escala de petabytes y dependen de interconexiones cifradas y de ultra-fiabilidad para el soporte de cirugía a distancia.
Los servicios bancarios, financieros y de seguros siguen siendo considerables, modernizándose con redes troncales totalmente fotónicas que permiten migraciones de sistemas centrales en tiempo real con un tiempo de inactividad de menos de un segundo. Los presupuestos de medios y entretenimiento aumentan con la transmisión de alta tasa de bits, mientras que las empresas industriales actualizan para habilitar la analítica de la Industria 4.0 en el borde. La industria de redes de centros de datos de América del Norte toca así a todos los sectores verticales que buscan diferenciación competitiva a través de flujos de datos de baja latencia.
Por Tipo de Centro de Datos:
Los Hiperescaladores Impulsan el Crecimiento FuturoLos sitios de coubicación generaron el 52,85% de los ingresos de 2025, atendiendo a las empresas que buscan infraestructuras de pago por uso y neutralidad de operadores. Sin embargo, los hiperescaladores escalan más rápido a una CAGR del 14,9%, destacado por la construcción de USD 11 mil millones de AWS en Georgia y el plan de campus multianual de USD 80 mil millones de Microsoft. Los operadores también despliegan nodos de borde modulares para dar soporte a la densificación del 5G, con capacidades de entre 500 kW y 2 MW.
El dominio de los hiperescaladores refleja el giro hacia las arquitecturas nativas de la nube y los lanzamientos de plataformas de IA que requieren ancho de banda a escala exascala. La coubicación mantiene su relevancia a través de campus ricos en interconexiones que vinculan múltiples nubes, mientras que los modelos de centros de datos de borde y micro prosperan cerca de los núcleos de población donde los milisegundos son importantes.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Ancho de Banda:
La Transición de Ultra Alta Velocidad se AceleraLos enlaces en el rango de 50-100 GbE todavía comprenden el 37,65% del tamaño del mercado de redes de centros de datos de América del Norte, sirviendo a las aplicaciones empresariales convencionales. Los puertos por encima de 100 GbE exhiben una CAGR del 12,7%, ya que los operadores saltan directamente a las estructuras de 400 G y 800 G. El hoja 7060X6 de 51,2 Tbps y la columna vertebral 7800R4 de 460 Tbps de Arista ejemplifican este cambio. Tomahawk 6 de Broadcom eleva aún más los límites de ancho de banda más allá de 100 Tbps por chasis.
Los despliegues heredados de ≤ 10 GbE continúan reduciéndose, mientras que 25-40 GbE avanza como una actualización intermedia para los operadores de mercado medio que son reacios a absorber el gasto de capital total de la óptica de 400 G. Sin embargo, la economía de los clústeres de IA hace que 400 G sea cada vez más el nuevo umbral mínimo para las nuevas construcciones.
Análisis Geográfico
Mercado de Redes para Centros de Datos de Estados Unidos
El Estados Unidos retiene el 83,75% del mercado de redes para centros de datos de América del Norte, respaldado por una densidad de campus de hiperescala sin igual, ecosistemas de silicio líderes y un amplio grupo de talento especializado. El norte de Virginia añadió 391,1 MW de capacidad en el primer trimestre de 2024, aunque enfrenta restricciones de red eléctrica que extienden los plazos de energización hasta siete años. Los incentivos federales y estatales, como la renovación de las exenciones del impuesto sobre las ventas en Washington y los créditos por equipos en Georgia, orientan los patrones de despliegue, mientras que el Departamento de Energía destaca 16 zonas de campus ecoeficientes con potencial de desarrollo.
Mercado de Redes para Centros de Datos de México
México, aunque de menor gasto en términos absolutos, registra la CAGR más dinámica del 9,95% y está emergiendo como un hub de interconexión latinoamericano. Querétaro alberga el 65% de la capacidad nacional con 26 proyectos de construcción activos, atrayendo 7.000 millones de USD en nuevas inversiones para el período 2023-2027. Los principales proveedores de nube consideran este corredor como una plataforma de nearshoring para cargas de trabajo estadounidenses y un trampolín hacia los mercados de habla hispana. El plan de Edgenet para 30 microinstalaciones pone de relieve el impulso hacia una cobertura de baja latencia a escala nacional.
Mercado de Redes para Centros de Datos de Canadá
Canadá aprovecha su abundancia hidroeléctrica para atraer construcciones sostenibles en Quebec y Columbia Británica. Los incentivos provinciales y la proximidad a los centros de demanda estadounidenses posicionan las instalaciones canadienses como sitios de recuperación ante desastres y de desbordamiento para inferencia de inteligencia artificial. Alianzas como la de Nokia-Andorix para mallas de borde de 5G privado demuestran que el país está alineando las agendas de telecomunicaciones y centros de datos.
Nota: Las participaciones de mercado de todos los segmentos individuales están disponibles con la compra del informe
Panorama regulatorio
El entorno regulatorio de EE. UU. vincula cada vez más las actualizaciones de redes de centros de datos con la preparación de la red eléctrica y el cumplimiento cibernético. En junio de 2026, la Comisión Federal Reguladora de Energía (FERC) emitió múltiples órdenes de comparecencia para acelerar las reformas de interconexión de grandes cargas en los RTO/ISO, y ordenó a la Corporación Norteamericana de Confiabilidad Eléctrica (NERC) desarrollar normas de confiabilidad obligatorias para cargas computacionales antes del 31 de diciembre de 2026. Estos pasos afectan directamente los plazos y la viabilidad de ubicación de los clústeres de IA de alta densidad que sustentan los ciclos de renovación de redes 400G/800G.
En el lado de TI del sector público, el memorando M-25-03 de la OMB (guía de implementación de la Ley Federal de Mejora de Centros de Datos) refuerza la gobernanza centralizada de inversiones y añade requisitos de ciberseguridad y resiliencia para la modernización de centros de datos federales. Las líneas base de seguridad de FedRAMP también siguen determinando las arquitecturas de red conectadas a la nube utilizadas para las cargas de trabajo gubernamentales. Los programas del NIST como USGv6, junto con iniciativas de red federales como Trusted Internet Connection (TIC), influyen aún más en las decisiones de diseño de nivel empresarial para IPv6 y los controles de perímetro/salida.
Análisis de la cadena de valor
La creación de valor en la red de centros de datos de Norteamérica comienza con silicio óptico y de conmutación de alto rendimiento, y luego pasa por proveedores de sistemas, integradores y operadores que ensamblan, implementan y gestionan tejidos a gran escala. Las hojas de ruta de silicio y plataformas de empresas como Broadcom y NVIDIA influyen en las capacidades de conmutadores y NIC, mientras que los OEM y especialistas en redes (Cisco, Arista, Juniper, Dell y HPE) integran ASIC, componentes ópticos y pilas de NOS en sistemas leaf-spine, dispositivos de seguridad y controladores SDN para hiperescaladores, proveedores de colocación y grandes empresas.
La implementación y las operaciones se gestionan a través de revendedores e integradores de sistemas (por ejemplo, Presidio), así como proveedores de servicios gestionados que cubren el diseño, la integración, la observabilidad y el soporte del ciclo de vida. Este componente de servicios está en expansión a medida que los tejidos de IA y los entornos multiproveedor aumentan la carga operativa. A lo largo de la cadena, las normas y marcos de referencia orientan las especificaciones y las adquisiciones, incluido el NIST USGv6 para la alineación con IPv6, el programa federal Trusted Internet Connection (TIC) para los controles de red gubernamentales, y normas de infraestructura de centros de datos como ANSI/TIA-942-B, que formaliza los requisitos de instalaciones y conectividad.
Panorama Competitivo
Cisco mantiene una cuota del 76,13% de los ingresos de redes centrales, aunque gradualmente erosionada, enfrentando una fuerte competencia de estructura de IA por parte de Arista (10,03%) y Juniper (7,27%). La telemetría CloudVision y la arquitectura de hoja de superspina de Arista atraen a los hiperescaladores, mientras que el Portafolio Nativo de IA de Juniper promete reducciones del 90% en los tickets de soporte y recortes del 85% en los gastos operativos mediante operaciones autónomas. Broadcom sigue siendo el rey sin corona, integrando el silicio Tomahawk en múltiples líneas de fabricantes de equipos originales.
Las fusiones y adquisiciones remodelan el campo: Hewlett Packard Enterprise está impugnando una demanda del Departamento de Justicia para cerrar su oferta de USD 14 mil millones por Juniper, con el objetivo de fusionar servidores, almacenamiento y redes en una pila de IA abierta. Los integradores de caja blanca como Celestica y FS atacan los clústeres de IA de nicho con conmutadores de 800 G optimizados para la relación precio-rendimiento. Mientras tanto, American Tower, Digital Realty y Equinix intentan difuminar las líneas entre los hoteles de operadores, la coubicación de borde y las rampas de acceso a la nube regional, aumentando la importancia de las estructuras de conectividad neutrales.
A pesar de la consolidación moderada, los ciclos de innovación son ágiles: el conmutador de 102,4 Tbps de Broadcom, los descuentos para socios en la Serie Z de Dell y los campus acoplados a energías renovables de Google señalan un gasto de capital agresivo vinculado a la economía de la IA e imperativos de sostenibilidad.
Líderes de la Industria de Redes de Centros de Datos de América del Norte
Cisco Systems, Inc.
Juniper Networks, Inc.
Arista Networks, Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Redes para Centros de Datos de América del Norte
- Cisco Systems, Inc.
- Broadcom Inc.
- Juniper Networks, Inc.
- Arista Networks, Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Extreme Networks, Inc.
- NVIDIA Corporation (incl. Cumulus Networks)
- VMware, Inc.
- Fortinet, Inc.
- F5, Inc.
- Radware Ltd.
- A10 Networks, Inc.
- NEC Corporation
- Lenovo Group Limited
- Ciena Corporation
- IBM Corporation
- Oracle Corporation
- Array Networks, Inc.
- Infinera Corporation
Lea el análisis de las empresas de redes para centros de datos de américa del norte

Oportunidades de mercado y perspectivas futuras
Los tejidos optimizados para IA generan espacios de oportunidad concretos para conmutación de mayor velocidad, arquitecturas de refrigeración líquida y software operativo que reduce la friccion de implementación. En junio de 2026, Arista presentó una cartera de próxima generación de 1,6 Tbps para tejidos de IA, lo que refleja un cambio hacia carriles de 1,6 T y diseños spine-leaf más densos. Los proveedores e integradores pueden captar valor mediante servicios de migración, validación de tejidos y garantía impulsada por telemetría a medida que los clientes pasan de 100 GbE a 400/800 GbE y factores de forma más nuevos.
Las arquitecturas de referencia estandarizadas y los programas de ecosistema también están ampliando la base de clientes abordable más allá de los hiperescaladores, al reducir el riesgo de integración para empresas e inquilinos de colocación. Equinix, Cisco y NVIDIA anunciaron implementaciones de Secure AI Factory en junio de 2026, ofreciendo a operadores y clientes un modelo repetible que abarca conmutación, componentes ópticos, controles de seguridad y operaciones gestionadas. Al mismo tiempo, las restricciones de red eléctrica y ubicación están aumentando la demanda de diseños de red que maximicen el rendimiento por vatio y simplifiquen la escalabilidad, lo cual se alinea con enfoques de conmutación y componentes ópticos de refrigeración líquida y actualizaciones impulsadas por el cumplimiento vinculadas al memorando M-25-03 de la OMB, los requisitos de FedRAMP y la adopción de confianza cero.
Recent Industry Developments in Mercado de Redes para Centros de Datos de América del Norte
- Junio de 2026: Juniper Networks lanza el QFX5250-64OE-L, un conmutador fijo de 102,4 Tbps con 64 puertos de 1,6 Tbps cada uno y refrigeración líquida al 100%. El conmutador de alta densidad admite cargas de trabajo de IA al habilitar tejidos de centros de datos con refrigeración habilitada para capas de núcleo y agregación.
- Marzo de 2026: Arista Networks forma el acuerdo multifuente XPO para módulos ópticos de refrigeración líquida de 12,8 Tbps. La iniciativa impulsa los componentes ópticos de refrigeración líquida para redes preparadas para IA y fomenta un ecosistema interoperable para escalar las implementaciones.
- Febrero de 2026: Cisco Systems presenta el silicio de conmutación Silicon One G300 de 102,4 Tbps para centros de datos de IA con refrigeración líquida. El silicio refuerza la cartera de centros de datos dedicados a IA de Cisco, consolidando la gestión térmica y la escalabilidad en los tejidos spine-leaf de próxima generación.


Mercado de Redes para Centros de Datos de América del Norte Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado incluye el gasto en productos de red y servicios relacionados utilizados para conectar servidores, almacenamiento y racks dentro de los centros de datos, y para vincular centros de datos entre sí en toda Norteamérica.
Exclusiones de alcance: excluimos el equipo de LAN de campus empresarial de uso general que no se adquiere para casos de uso de centros de datos, y no contamos la infraestructura de energía y refrigeración de edificios.
Descripción general de la segmentación
- Por Componente
- Productos
- Conmutadores Ethernet
- Enrutadores
- Red de Área de Almacenamiento (SAN)
- Controladores de Entrega de Aplicaciones (ADC)
- Dispositivos de Seguridad de Red
- Controladores de Redes Definidas por Software (SDN)
- Interconexiones Ópticas
- Servicios
- Instalación e Integración
- Formación y Consultoría
- Soporte y Mantenimiento
- Servicios de Red Gestionados
- Productos
- Por Usuario Final
- TI y Telecomunicaciones
- Servicios Bancarios, Financieros y de Seguros (BFSI)
- Gobierno y Defensa
- Medios y Entretenimiento
- Sanidad y Ciencias de la Vida
- Fabricación e Industrial
- Otros Usuarios Finales
- Por Tipo de Centro de Datos
- Coubicación
- Hiperescaladores/Proveedores de Servicios en la Nube
- Centros de Datos de Borde/Micro
- Por Ancho de Banda
- Menor o Igual a 10 GbE
- 25–40 GbE
- 50–100 GbE
- Mayor que 100 GbE
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comienza construyendo una base de hechos sobre la actividad de construcción de centros de datos y la dirección de la tecnología de red, y luego la convierte en un mapa de demanda práctico por país. Entre las fuentes en las que nos basamos se incluyen conjuntos de datos públicos y referencias como las estadísticas comerciales de la Oficina del Censo de EE. UU., los datos arancelarios y de importación de la USITC, las publicaciones de Statistics Canada y las publicaciones de la FCC sobre tendencias de banda ancha y conectividad. También revisamos normas y señales de adopción técnica de organizaciones como IEEE e IETF, ya que velocidades como 25-40 GbE y 50-100 GbE tienden a implementarse en oleadas reconocibles.
Para traducir estas señales en valor, utilizamos presentaciones públicas de empresas y presentaciones a inversores para comprender la combinación de productos, el desglose de ingresos y el momento de los grandes ciclos de renovación. Cuando la cobertura necesitaba más estructura, la complementamos con suscripciones de pago utilizadas para datos financieros e inteligencia empresarial, verificaciones del panorama de patentes y registros de importación y exportación a nivel de envío para verificar los principales flujos de suministro. Esta lista no es exhaustiva, y también utilizamos otras fuentes públicas y de pago para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para confirmar cómo los compradores y operadores de la región priorizan las actualizaciones de conmutación, enrutamiento e interconexión óptica, y para verificar qué se trata como productos frente a servicios en el lenguaje contractual real. Hablamos con una combinación de operadores de centros de datos, integradores de sistemas y especialistas en redes en EE. UU., Canadá y México, de modo que el modelo capta tanto las expansiones a hiperescala como las impulsadas por la colocación, seguido de verificaciones cruzadas sobre el momento de la transición de ancho de banda y las tasas de adopción de servicios.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 25% | Directivos (CXO): 16% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 19% | Gerentes: 46% |
Dimensionamiento de mercado y previsión
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo del gasto total en Norteamérica, vinculando las adiciones de capacidad de centros de datos y los ciclos de renovación con la proporción de presupuestos que normalmente se destina a redes. Estos totales se corroboran luego con aproximaciones selectivas de abajo hacia arriba, en las que la exposición de ingresos de proveedores muestreados, las verificaciones de canal y los supuestos de precio de venta promedio se multiplican por los volúmenes estimados de las principales clases de equipos, ajustándose cuando las dos perspectivas difieren.
Las variables clave del modelo incluyen la actividad de construcción de colocación e hiperescaladores, la migración de ancho de banda medida (por ejemplo, el paso de 25-40 GbE a 50-100 GbE, seguido de enlaces superiores a 100 GbE), el cambio en la combinación entre productos y servicios, y las ponderaciones de demanda a nivel de país dentro de Norteamérica. También se realiza un seguimiento de la intensidad de los servicios, ya que el diseño, la integración, la supervisión y el soporte del ciclo de vida pueden expandirse más rápido que el hardware durante los años de mayor actualización. La previsión se realiza mediante análisis de escenarios respaldado por suavizado de tendencias en la serie histórica, y los escenarios se anclan a las expectativas basadas en entrevistas sobre el momento de las actualizaciones y las restricciones de suministro. Cuando faltan detalles de abajo hacia arriba para grupos de compradores más pequeños, las brechas se manejan mediante una asignación basada en participación, vinculada a indicadores observables como la combinación de tipos de centros de datos y el ritmo de adopción del ancho de banda.
Validación de datos y ciclo de actualización
Los resultados se verifican en tres pasos para que las cifras finales sigan siendo prácticas y explicables. Primero, comparamos los resultados con señales independientes, como los flujos comerciales de las categorías relevantes de equipos de red, la dirección de los gastos de capital divulgados por los principales operadores y los cambios observados en la adopción de velocidades de puerto. A continuación, se revisan las anomalías y, si se detecta un aumento inesperado, se vuelven a probar los supuestos relacionados con los precios, la vinculación de servicios o la combinación por país, y, cuando es necesario, se activa una llamada de seguimiento.
Antes de la aprobación final, el trabajo es revisado por otro analista para confirmar que los cálculos, el manejo de divisas y la lógica de series temporales sean consistentes en todo el modelo. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos importantes modifican la demanda o los precios, y se realiza una revisión final antes de la entrega para que los clientes reciban la vista más actualizada.
Comparación del dimensionamiento del mercado de redes de centros de datos de Norteamérica de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para las redes de centros de datos de Norteamérica pueden parecer muy dispares porque el alcance no se maneja de la misma manera, y porque los precios y el momento de renovación se tratan de forma diferente entre los modelos. Las diferencias suelen surgir cuando una estimación combina el gasto en redes de TI adyacentes con el total, o cuando los servicios se incluyen por completo o se ignoran en gran medida.
En nuestras verificaciones, la mayor diferencia surgió de si los servicios de red gestionados y el soporte del ciclo de vida se contabilizan junto con los ingresos por conmutación Ethernet, enrutamiento e interconexión óptica, y de la rapidez con la que el modelo aumenta los precios de venta promedio a medida que los enlaces superan los 100 GbE. Por eso, el valor de 9,8 mil millones de USD de 2025 se interpreta mejor con estas inclusiones explicitadas, tal como lo hace Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,8 mil millones de USD (2025) | |
| Consultora Regional A | 26,45 mil millones de USD (2025) | Esta cifra parece incluir un conjunto más amplio de gasto en redes de centros de datos al incorporar la virtualización de red y capas de software más amplias, lo que puede elevar los totales más allá del equipo más los servicios directamente vinculados. |
| Portal Sectorial B | 14,71 mil millones de USD (2025) | Esta estimación es coherente con un alcance orientado hacia productos y una definición de servicios más estrecha, y también puede utilizar una curva de precios más agresiva para enlaces de alta velocidad sin las mismas verificaciones de vinculación de servicios a nivel de contrato. |
En conjunto, la tabla sugiere que la mayoría de las brechas se deben a los límites de alcance en torno a los servicios y el software, y a los diferentes supuestos sobre cuándo los puertos de mayor velocidad se convierten en la línea de gasto dominante. Al mantener el modelo vinculado a la actividad de construcción observable, las transiciones de ancho de banda y una vinculación de servicios realista, podemos explicar cada paso y aun así mantener el total repetible año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de redes de centros de datos de América del Norte?
El mercado alcanza USD 10,42 mil millones en 2026 y se prevé que ascienda a USD 14,17 mil millones en 2031 a una CAGR del 6,35%.
¿Qué segmento de componentes crece más rápido?
Los servicios, que abarcan ofertas gestionadas, de integración y de consultoría, se expanden a una CAGR del 10,85% a medida que las empresas externalizan las complejas operaciones de red de la era de la IA.
¿Por qué los puertos Ethernet de 400 G y 800 G están ganando impulso?
Los clústeres de entrenamiento de IA/ML necesitan un enorme ancho de banda este-oeste; las estructuras de 400 G/800 G reducen el tiempo de entrenamiento y la congestión, impulsando una adopción generalizada.
¿Cómo afectan los retrasos en la red eléctrica a las nuevas construcciones de centros de datos?
Las colas de interconexión pueden prolongar la puesta en marcha hasta siete años en las regiones de EE. UU. con alta demanda, lo que obliga a los operadores a invertir en energías renovables in situ y microrredes.
¿Qué país es la geografía de más rápido crecimiento en América del Norte?
México lidera con una CAGR proyectada del 9,95% hasta 2031, impulsada por el nearshoring, las inversiones en la nube y ubicaciones estratégicas como Querétaro.
¿Quiénes son los principales proveedores de redes?
Cisco retiene la mayor cuota, pero Arista, Juniper y proveedores de caja blanca como Celestica están ganando impulso a través de plataformas optimizadas para IA.
Última actualización de la página el:
- Mercado de Redes de Centros de Datos de España
- Mercado de Redes de Centros de Datos de Vietnam
- Mercado de Redes de Centros de Datos
- Mercado de Redes para Centros de Datos del Reino Unido
- Mercado de Redes de Centros de Datos de México
- Mercado de Redes para Centros de Datos de APAC
- Mercado de Redes para Centros de Datos de Australia
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Seguridad de Centros de Datos Seguridad en todas las regiones, desglosada por tipo de seguridad, oferta y tipo de instalación.
- Mercado de Refrigeración de Centros de Datos Refrigeración en el mercado global, abarcando tecnología de refrigeración, componente de refrigeración y tipo de instalación.
- Mercado de Refrigeración de Centros de Datos en México Refrigeración de México, dividida por tecnología de refrigeración, tipo e industria de usuario final.
- Mercado de SSD para Centros de Datos de Sudamérica SSD en Sudamérica, divididos por factor de forma, interfaz y tecnología nand.
- Mercado de RFID de Centros de Datos Seguimiento de activos en todas las regiones, dividido por componente, tipo de etiqueta y tipo de centro de datos.



