
Größe und Marktanteil des nordamerikanischen Rechenzentrumsnetzwerk-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 9.8 Milliarden US-Dollar |
| Marktgröße (2026) | 10.42 Milliarden US-Dollar |
| Marktgröße (2031) | 14.17 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.35 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Rechenzentrumsnetzwerk-Markts von Mordor Intelligence
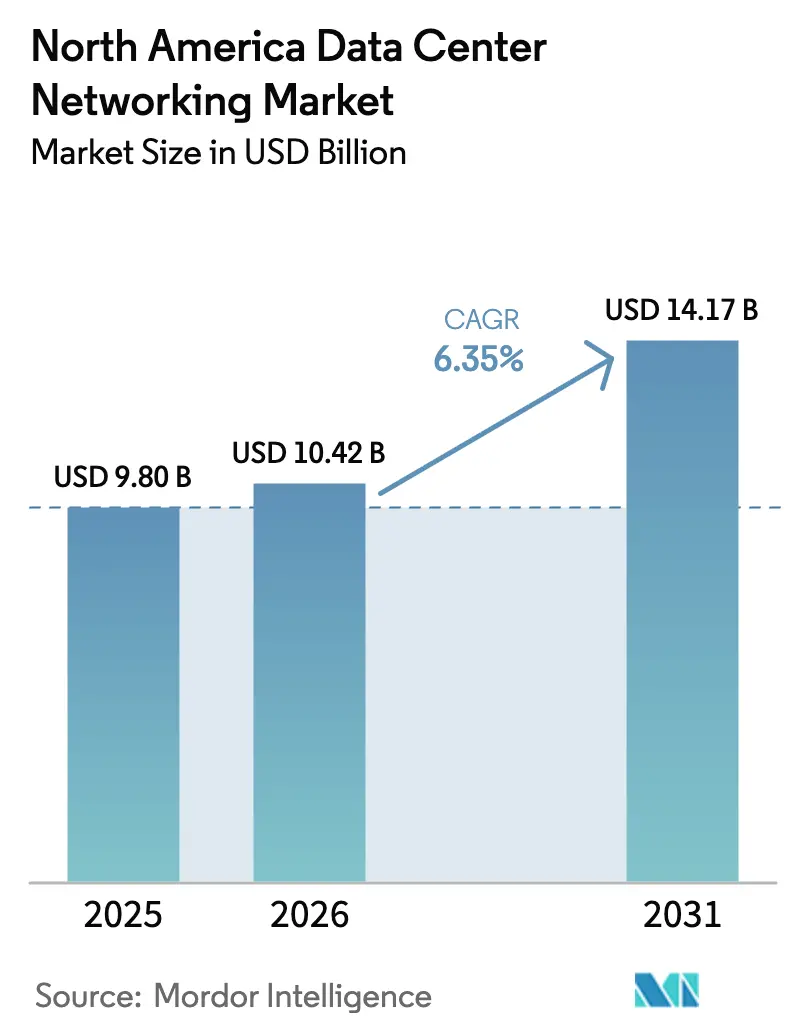
Die Größe des nordamerikanischen Rechenzentrumsnetzwerk-Markts wird im Jahr 2026 auf 10,42 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 9,8 Milliarden USD, wobei die Prognosen für 2031 einen Wert von 14,17 Milliarden USD zeigen, mit einem Wachstum von 6,35 % CAGR im Zeitraum 2026–2031. Starke Hyperscaler-Investitionen, ein rascher Wandel hin zu KI-zentrierten Arbeitslasten und der Drang nach ultraniedriger Latenz halten die Region an der globalen Spitze des Rechenzentrumsbaus. Energiehungrige KI-Trainingscluster, gestiegene Cybersicherheitsanforderungen und die Verbreitung von 400G/800G-Ethernet prägen die Ausgabenprioritäten. Kollokation bleibt das dominante Bereitstellungsmodell, doch Hyperscaler führen bei den absoluten Kapazitätszuwächsen, während Edge-Standorte schnell skalieren, um 5G- und IoT-Dienste zu unterstützen. Anbieter differenzieren sich durch Siliziumfortschritte, offene Netzwerkbetriebssysteme und verwaltete Dienstleistungsangebote, die die Multicloud-Komplexität für Unternehmen reduzieren.
Wesentliche Erkenntnisse des Berichts
- Nach Komponente entfielen im Jahr 2025 71,25 % des Marktanteils des nordamerikanischen Rechenzentrumsnetzwerk-Markts auf Produkte; Dienstleistungen sollen bis 2031 mit einer CAGR von 10,85 % wachsen.
- Nach Rechenzentrumstyp führten Kollokationseinrichtungen im Jahr 2025 mit einem Umsatzanteil von 52,85 %, während Hyperscaler bis 2031 eine CAGR von 14,9 % verzeichnen sollen.
- Nach Bandbreite entfielen im Jahr 2025 37,65 % der Größe des nordamerikanischen Rechenzentrumsnetzwerk-Markts auf Konfigurationen im Bereich 50–100 GbE; Verbindungen über 100 GbE wachsen mit einer CAGR von 12,7 %.
- Nach Endnutzer hielt IT & Telekommunikation im Jahr 2025 einen Anteil von 36,90 % an der Größe des nordamerikanischen Rechenzentrumsnetzwerk-Markts; das Gesundheitswesen ist das am schnellsten wachsende Segment mit einer CAGR von 8,85 %.
- Nach Geografie trug die Vereinigten Staaten im Jahr 2025 83,75 % zum Marktanteil des nordamerikanischen Rechenzentrumsnetzwerk-Markts bei, während für Mexiko eine CAGR von 9,95 % bis 2031 prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse und Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Wachsender Bedarf an Cloud-Speicher und niedriglatentem Leistungserbringen | +1.8% | US-amerikanische Hyperscaler-Korridore | Mittelfristig (2–4 Jahre) |
| Zunehmende Cybersicherheitsbedrohungen und Netzwerkerneuerung | +1.2% | Nordamerika, EU-Unternehmenskerne | Kurzfristig (≤ 2 Jahre) |
| KI/ML-Arbeitslasten mit Bedarf an 400/800 GbE | +2.1% | US-Westküste, Ausdehnung auf Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Ausbau von Edge-Rechenzentren parallel zur 5G-Einführung | +0.9% | Ballungsräume in ganz Nordamerika | Langfristig (≥ 4 Jahre) |
| Versorgungsmaßstäbliche Vor-Ort-Stromerzeugung | +0.7% | US-Südwest- und Texas-Erneuerbare-Energien- Cluster | Langfristig (≥ 4 Jahre) |
| Steuerliche Anreize auf Bundesstaatsebene | +0.5% | Washington, Georgia, Texas, ausgewählte kanadische Provinzen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
KI/ML-Arbeitslasten treiben die Einführung von 400G/800G-Switching voran
Die Nachfrage nach Modelltraining auf Tausenden von GPUs hat die adressierbare Netzwerkausgabe für KI-Fabric verdoppelt und treibt Betreiber dazu, von 100G zu 400G- und 800G-Leaf-Spine-Designs zu wechseln. Arista erwartet, dass seine KI-zentrierten Netzwerkeinnahmen im Jahr 2025 1,5 Milliarden USD erreichen werden, da Kunden ultralatenzarme Ethernet-Fabrics einsetzen, die für verteiltes Lernen optimiert sind. Broadcoms 102,4-Tbps-Tomahawk-6-Silizium bildet die Grundlage für Switches der nächsten Generation, die mehr als 1 Million Beschleuniger pro Cluster miteinander verbinden.[1]Broadcom Inc., "Vorstellung von Tomahawk 6: 102 Tbps Ethernet-Switching," broadcom.com Das Ultra-Ethernet-Konsortium schließt stauarme Protokolle ab, die All-Reduce-, All-Gather- und kollektive Operationen, wie sie beim Deep Learning typisch sind, optimieren. Silizium-Photonik verringert Latenz und Leistungsaufnahme weiter, wobei Taiwans Gießereienetzwerk als kritische Scale-out-Lieferbasis entsteht.
Zunehmende Cybersicherheitsbedrohungen fördern Netzwerk-Upgrades
Die Einführung von Zero-Trust hat sich beschleunigt, nachdem die Cybersicherheits- und Infrastruktursicherheitsbehörde (Cybersecurity and Infrastructure Security Agency, CISA) über koordinierte Angriffe auf verwaltete Dienstleister berichtete, die sich auf nachgelagerte Mandanten auswirken.[2]Cybersicherheits- und Infrastruktursicherheitsbehörde, "Schutz verwalteter Dienstleister," cisa.gov Große Finanzinstitute wie J.P. Morgan haben verschlüsselte Inter-Rechenzentrum-Kanäle neu aufgebaut und Firewalls erneuert, um sich ändernden Compliance-Anforderungen gerecht zu werden. KI-basierte Bedrohungserkennungs-Engines sitzen nun inline auf Kernswitches und ermöglichen eine Anomalieisolierung im Submillikundenbereich. Betreiber im Gesundheitswesen erweitern diese Kontrollen auf Edge-Pods, die geschützte Gesundheitsinformationen tragen, und integrieren chipbasiertes sicheres Booten und Telemetrie, um HIPAA-Anforderungen zu erfüllen.
Wachsender Bedarf an Cloud-Speicher und niedriglatentem Anwendungsleistungserbringen
Die globale Datenerstellung ist auf dem Weg, bis 2025 200 Zettabytes zu überschreiten, was Unternehmen dazu zwingt, Latenzen unter 1 ms für Arbeitslasten wie Handel, autonomes Fahren und AR-Überlagerungen anzustreben. Storage-Fabrics entwickeln sich in Richtung 64G Fibre Channel und NVMe-over-TCP, während Spine-and-Leaf-Layouts die Hop-Anzahl minimieren und Head-of-Line-Blocking verhindern. Hybrid-Cloud-Strategien verstärken diese Anforderungen und fordern eine nahtlose Leistung zwischen lokalen und öffentlichen Zonen ohne Einbußen bei der Beobachtbarkeit.
Proliferation von Edge-Rechenzentren parallel zu 5G-Rollouts
American Tower hat Mikro-Standorte eröffnet, die 1 MW IT-Last innerhalb von Makro-Turmgebäuden liefern und die Last-Mile-Latenz für Content-Caching und Private-5G-Slices reduzieren. Nokias Allianz mit Andorix zeigt, wie telko-neutrale Immobilien mit Edge-Compute für Smart-Building-Analytik konvergieren. Typische Edge-Hallen umfassen 500 kW–2 MW, verwenden modulare Kühler und nutzen Carrier-Hotel-Cross-Connects zur Verbindung mit Hyperscaler-Regionen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Netzwerkkomplexität und Multi-Vendor- Integration | -0.8% | Globale Hybrid-Clouds | Mittelfristig (2–4 Jahre) |
| Hohe Investitionsausgaben für 800-GbE-Optiken und Switches | -1.1% | Nordamerikanische Hyperscaler | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen beim Netzanschluss | -1.4% | US-amerikanische Hochnachfragezonen, ausgedehnt auf Kanada | Langfristig (≥ 4 Jahre) |
| Versorgungsengpässe bei optischen Transceivern | -0.9% | Globale Gießereienetzwerke, nordamerikanische Montagelinien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen beim Netzanschluss verlängern Bauzyklen
Mehr als 2.600 GW an Erzeugungskapazität warten in den Vereinigten Staaten auf den Netzanschluss, was die Inbetriebnahme von Rechenzentren in überlasteten Standorten wie Northern Virginia um bis zu sieben Jahre verzögert.[3]Lawrence Berkeley National Laboratory, "Queued in: Interconnection Backlogs," lbl.gov Der Rückstau bedroht 20 % der geplanten Einrichtungen und könnte den Stromverbrauch Virginias bis 2033 verdoppeln. Betreiber reagieren darauf, indem sie erneuerbare Energien vor Ort integrieren oder Mikro-Netze einsetzen; Googles Programm über 20 Milliarden USD kombiniert Campusse mit Solar- und Windparks, die Übertragungsengpässe umgehen.
Hohe Investitionsausgaben für optische Geräte der nächsten Generation und 800-GbE-Switches
Ein einzelner 1U-16-Port-800G-Switch hat einen Listenpreis von über 30.000 USD, was die teuren co-paketierten Optiken und hochdichten ASICs widerspiegelt. Lumentum warnt, dass die angespannte EML-Versorgung bis 2026 anhalten könnte, selbst wenn das Unternehmen einen vierteljährlichen optischen Umsatz von 500 Millionen USD anstrebt. Celesticas DS4100-800G-Top-of-Rack-Plattform unterstreicht den Aufpreis, der für 12,8 Tbps nicht-blockierende Bandbreite zu zahlen ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen beschleunigen sich trotz ProduktdominanzProdukte machen nach wie vor 71,25 % des nordamerikanischen Rechenzentrumsnetzwerk-Markts aus, gestützt durch Ethernet-Switches, Router und optische Interconnects, die Hyperscaler-Fabrics untermauern. Dienstleistungen sollen jedoch mit einer CAGR von 10,85 % wachsen, da Unternehmen Design, Überwachung und Lebenszyklus-Support an verwaltete Anbieter auslagern. Installations- und Integrationsaufgaben wachsen mit den 400G/800G-Rollouts, während verwaltete Netzwerkdienste die operative Komplexität für Unternehmen abfangen, denen interne Fachkenntnisse fehlen. Diese Verlagerung hin zu Dienstleistungen spiegelt den Aufstieg verbrauchsbasierter Modelle in der IT-Infrastruktur wider.
Eine reifende installierte Basis verstärkt die Nachfrage nach proaktiver Wartung und AIOps-gesteuerter Fehlerbehebung. Schulungs- und Beratungseinnahmen steigen ebenfalls, da die Abstimmung von KI-Fabrics und der Einsatz von Silizium-Photonik spezielles Fachwissen erfordern. Die Marktgröße für Dienstleistungen im nordamerikanischen Rechenzentrumsnetzwerk-Markt wird beim inkrementellen Wachstum die Produkte überholen, auch wenn Hardware weiterhin bei den absoluten Ausgaben dominieren wird.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Endnutzer:
Gesundheitswesen wird zum WachstumsführerIT und Telekommunikation dominieren mit einem Anteil von 36,90 % am nordamerikanischen Rechenzentrumsnetzwerk-Markt, was den kontinuierlichen Backbone-Upgrade durch Cloud- und Content-Anbieter widerspiegelt. Das Gesundheitswesen und die Biowissenschaften verzeichnen mit 8,85 % CAGR das schnellste Wachstum aufgrund der Expansion der Telemedizin, der Genomik-Datensteigerungen und strenger Compliance-Anforderungen. Krankenhausgruppen nehmen nun Petabyte-skalierte Bilddatensätze auf und sind auf verschlüsselte, ultrazuverlässige Verbindungen für die Unterstützung bei der Fernchirurgie angewiesen.
Banken, Finanzdienstleistungen und Versicherungen bleiben bedeutend und modernisieren sich mit vollphotonischen Backbones, die Live-Kernsystemmigration mit einer Ausfallzeit unter einer Sekunde ermöglichen. Medien- und Unterhaltungsbudgets steigen mit hochbitratigen Streaming-Angeboten, während Industrieunternehmen aufrüsten, um Industrie-4.0-Analytik am Edge zu ermöglichen. Die nordamerikanische Rechenzentrumsnetzwerk-Branche berührt damit jede Branche, die durch niedriglatente Datenflüsse Wettbewerbsvorteile anstrebt.
Nach Rechenzentrumstyp:
Hyperscaler treiben zukünftiges WachstumKollokationsstandorte erwirtschafteten 2025 52,85 % des Umsatzes und bedienen Unternehmen, die nutzungsabhängige Fußabdrücke und Carrier-Neutralität anstreben. Dennoch skalieren Hyperscaler am schnellsten mit einer CAGR von 14,9 %, hervorgehoben durch AWSs 11-Milliarden-USD-Georgia-Bau und Microsofts mehrjährigen Campus-Plan über 80 Milliarden USD. Betreiber setzen auch modulare Edge-Pods ein, um die 5G-Verdichtung zu unterstützen, mit Kapazitäten zwischen 500 kW und 2 MW.
Die Dominanz der Hyperscaler spiegelt die Verlagerung hin zu cloud-nativen Architekturen und KI-Plattformeinführungen wider, die Exascale-Bandbreite erfordern. Kollokation bleibt durch verbindungsreiche Campusse, die mehrere Clouds verbinden, relevant, während Edge- und Mikro-Rechenzentrum-Modelle nahe Bevölkerungszentren gedeihen, wo Millisekunden zählen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Bandbreite:
Übergang zu ultrahohen Geschwindigkeiten beschleunigt sichVerbindungen im Bereich 50–100 GbE machen weiterhin 37,65 % der Größe des nordamerikanischen Rechenzentrumsnetzwerk-Markts aus und bedienen gängige Unternehmensanwendungen. Ports über 100 GbE verzeichnen eine CAGR von 12,7 %, da Betreiber direkt zu 400G- und 800G-Fabrics übergehen. Aristas 51,2-Tbps-7060X6-Leaf und 460-Tbps-7800R4-Spine veranschaulichen diesen Wandel. Broadcoms Tomahawk 6 treibt die Bandbreitengrenzen zudem über 100 Tbps pro Chassis hinaus.
Legacy-≤10-GbE-Bereitstellungen laufen weiter zurück, während 25–40 GbE als mittlere Erneuerung für mittelgroße Betreiber voranschreitet, die zögern, die vollen Investitionsausgaben für 400G-Optiken zu übernehmen. Dennoch machen KI-Cluster-Ökonomien 400G zunehmend zur neuen Untergrenze für Greenfield-Bauten.
Geografische Analyse
Vereinigte Staaten Rechenzentrum-Netzwerkmarkt
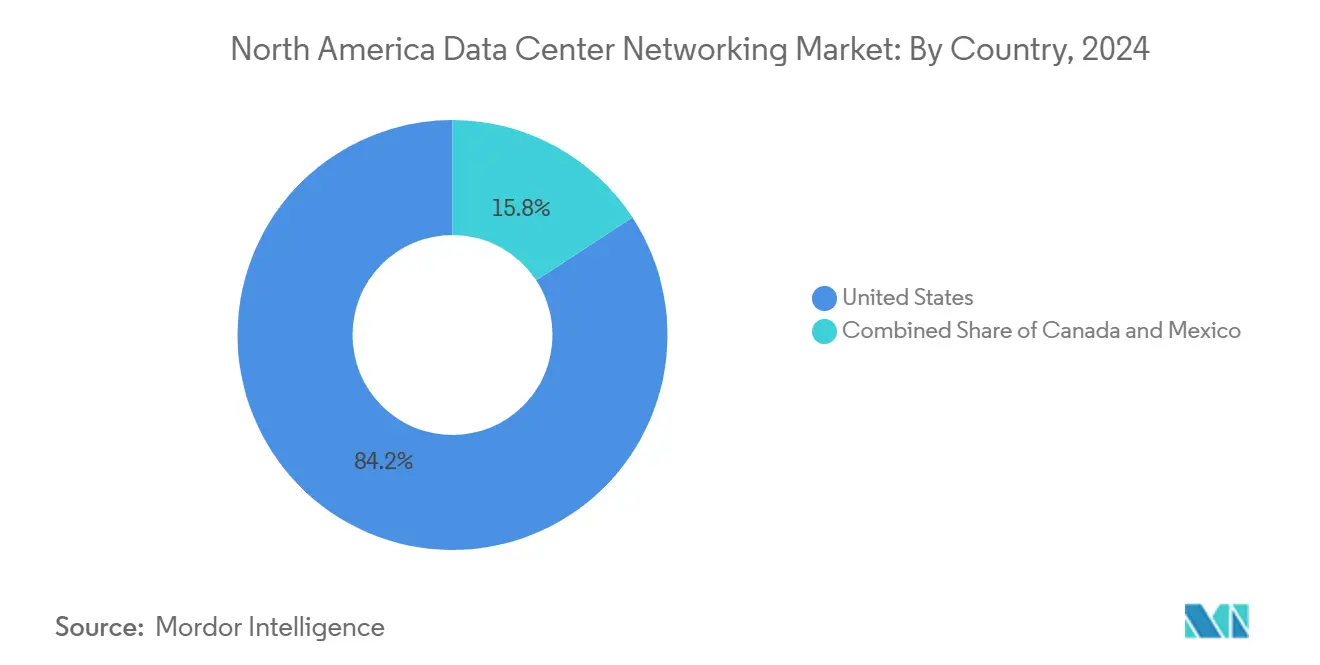
Die Vereinigten Staaten halten 83,75 % des nordamerikanischen Rechenzentrum-Netzwerkmarktes und stützen sich dabei auf eine unvergleichliche Hyperscale-Campus-Dichte, führende Silizium-Ökosysteme und einen tiefen Talentpool. Northern Virginia fügte im ersten Quartal 2024 eine Kapazität von 391,1 MW hinzu, sieht sich jedoch mit Netzengpässen konfrontiert, die die Inbetriebnahmefristen auf sieben Jahre verlängern. Bundes- und staatliche Anreize wie die wiedereingeführten Umsatzsteuerbefreiungen in Washington und die Ausrüstungsgutschriften in Georgia steuern die Investitionsmuster, während das Energieministerium 16 potenzielle ökologisch effiziente Campus-Zonen ausweist.
Mexiko Rechenzentrum-Netzwerkmarkt
Mexiko verzeichnet bei einem im absoluten Vergleich geringeren Ausgabenvolumen die stärkste jährliche Wachstumsrate von 9,95 % und entwickelt sich zu einem lateinamerikanischen Interconnection-Hub. Querétaro beherbergt 65 % der nationalen Kapazität mit 26 aktiven Bauprojekten und zieht für den Zeitraum 2023–2027 neue Investitionen in Höhe von 7 Milliarden USD an. Große Cloud-Anbieter betrachten den Korridor als Nearshoring-Backbone für US-amerikanische Workloads und als Sprungbrett in spanischsprachige Märkte. Edgenets Plan für 30 Mikro-Einrichtungen unterstreicht das Bestreben nach einer landesweiten Niedriglatenz-Abdeckung.
Kanada Rechenzentrum-Netzwerkmarkt
Kanada nutzt seinen Überfluss an Wasserkraft, um nachhaltige Bauprojekte in Quebec und British Columbia anzuziehen. Provinzielle Anreize und die Nähe zu US-amerikanischen Nachfragezentren positionieren kanadische Rechenzentren als Standorte für Disaster-Recovery und KI-Inferenz-Überlastkapazitäten. Partnerschaften wie die von Nokia und Andorix für private 5G-Edge-Mesh-Lösungen zeigen, dass das Land die Telekommunikations- und Rechenzentrumsagenden aufeinander abstimmt.

Regulatorisches Umfeld
Das regulatorische Umfeld in den USA verknüpft die Modernisierung der Netzwerktechnik in Rechenzentren zunehmend mit der Netzbereitschaft und der Einhaltung von Cybersicherheitsvorgaben. Im Juni 2026 erließ die Federal Energy Regulatory Commission (FERC) mehrere Show-Cause-Anordnungen, um Reformen der Anschlussverfahren für Großlasten bei RTOs/ISOs zu beschleunigen, und wies die North American Electric Reliability Corporation (NERC) an, bis zum 31. Dezember 2026 verbindliche Zuverlässigkeitsstandards für Rechenlasten zu entwickeln. Diese Schritte wirken sich unmittelbar auf die Zeitpläne und die Standortmachbarkeit der hochdichten KI-Cluster aus, die den Erneuerungszyklen für 400G/800G-Netzwerke zugrunde liegen.
Im öffentlichen IT-Sektor stärkt das OMB Memorandum M-25-03 (Umsetzungsleitlinie für den Federal Data Center Enhancement Act) die zentralisierte Investitionssteuerung und ergänzt Anforderungen an Cybersicherheit und Resilienz für die Modernisierung föderaler Rechenzentren. Die FedRAMP-Sicherheitsbaselines prägen weiterhin die cloudverbundenen Netzwerkarchitekturen, die für staatliche Workloads genutzt werden. NIST-Programme wie USGv6 sowie föderale Netzwerkinitiativen wie Trusted Internet Connection (TIC) beeinflussen zudem unternehmenstaugliche Designentscheidungen für IPv6 sowie Perimeter- und Egress-Kontrollen.
Wertschöpfungskettenanalyse
Die Wertschöpfung im Bereich Data-Center-Networking in Nordamerika beginnt mit Hochleistungs-Switching-Silizium und Optik und verläuft dann über Systemanbieter, Integratoren und Betreiber, die groß angelegte Fabrics zusammenbauen, bereitstellen und betreiben. Silizium- und Plattform-Roadmaps von Unternehmen wie Broadcom und NVIDIA beeinflussen die Fähigkeiten von Switches und NICs, während OEMs und Netzwerkspezialisten (Cisco, Arista, Juniper, Dell und HPE) ASICs, Optik und NOS-Stacks zu Leaf-Spine-Systemen, Sicherheitsappliances und SDN-Controllern für Hyperscaler, Colocation-Anbieter und Großunternehmen zusammenführen.
Bereitstellung und Betrieb erfolgen über Reseller und Systemintegratoren (zum Beispiel Presidio) sowie Managed-Service-Provider, die Design, Integration, Observability und Lebenszyklusunterstützung abdecken. Diese Dienstleistungskomponente wächst, da KI-Fabrics und Multi-Vendor-Umgebungen den operativen Aufwand erhöhen. Entlang der Kette bestimmen Standards und Rahmenwerke Spezifikationen und Beschaffung, darunter NIST USGv6 zur IPv6-Ausrichtung, das föderale Trusted-Internet-Connection-Programm (TIC) für Kontrollen im staatlichen Networking sowie Infrastrukturstandards für Rechenzentren wie ANSI/TIA-942-B, der Anforderungen an Einrichtungen und Konnektivität formalisiert.
Wettbewerbslandschaft
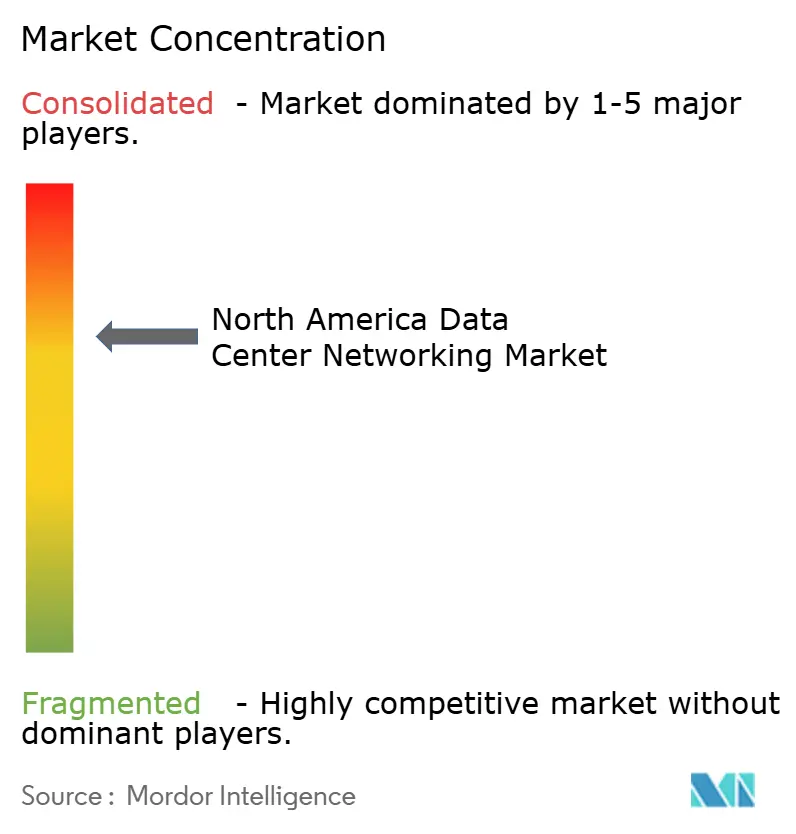
Cisco hält einen beherrschenden, aber allmählich schwindenden Anteil von 76,13 % am Kernnetzkommunikationsumsatz und sieht sich starker KI-Fabric-Konkurrenz von Arista (10,03 %) und Juniper (7,27 %) gegenüber. Aristas CloudVision-Telemetrie und Super-Spine-Leaf-Architektur sprechen Hyperscaler an, während Junipers KI-natives Portfolio eine Reduzierung der Trouble-Tickets um 90 % und Betriebskosteneinsparungen von 85 % durch selbststeuernde Operationen beansprucht. Broadcom bleibt der stille Königsmacher und integriert Tomahawk-Silizium in mehrere OEM-Linien.
Fusionen und Übernahmen gestalten das Feld neu: Hewlett Packard Enterprise fechtet eine Klage des Justizministeriums (DOJ) an, um sein 14-Milliarden-USD-Angebot für Juniper abzuschließen, mit dem Ziel, Server, Speicher und Netzwerke zu einem offenen KI-Stack zu vereinen. White-Box-Integratoren wie Celestica und FS greifen Nischen-KI-Cluster mit preis-leistungsoptimierten 800G-Switches an. Unterdessen versuchen American Tower, Digital Realty und Equinix, die Grenzen zwischen Carrier Hotels, Edge-Kollokation und regionalen Cloud-Onramps zu verwischen, was die Bedeutung neutraler Konnektivitätsfabrics erhöht.
Trotz moderater Konsolidierung laufen Innovationszyklen schnell: Broadcoms 102,4-Tbps-Switch, Dells Partnerrabatte für die Z-Serie und Googles erneuerbare-Energie-gekoppelte Campusse signalisieren aggressive Investitionsausgaben, die mit KI-Ökonomien und Nachhaltigkeitsimperativen verbunden sind.
Führende Unternehmen der nordamerikanischen Rechenzentrumsnetzwerk-Branche
Cisco Systems, Inc.
Juniper Networks, Inc.
Arista Networks, Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Rechenzentrum-Netzwerkmarkt
- Cisco Systems, Inc.
- Broadcom Inc.
- Juniper Networks, Inc.
- Arista Networks, Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Extreme Networks, Inc.
- NVIDIA Corporation (incl. Cumulus Networks)
- VMware, Inc.
- Fortinet, Inc.
- F5, Inc.
- Radware Ltd.
- A10 Networks, Inc.
- NEC Corporation
- Lenovo Group Limited
- Ciena Corporation
- IBM Corporation
- Oracle Corporation
- Array Networks, Inc.
- Infinera Corporation
Lesen Sie die Analyse der Nordamerika Rechenzentrum-Netzwerkmarkt-Unternehmen

Marktchancen und Zukunftsaussichten
KI-optimierte Fabrics schaffen konkreten Freiraum für höhere Switching-Geschwindigkeiten, flüssigkeitsgekühlte Architekturen und Betriebssoftware, die die Bereitstellungsreibung reduziert. Im Juni 2026 stellte Arista ein Portfolio der nächsten Generation mit 1,6 Tbps für KI-Fabrics vor, was einen Wandel hin zu 1,6T-Lanes und dichteren Spine-Leaf-Designs widerspiegelt. Anbieter und Integratoren können durch Migrationsdienste, Fabric-Validierung und telemetriegestützte Sicherstellung Wert schöpfen, während Kunden über 100 GbE hinaus zu 400/800 GbE und neueren Formfaktoren wechseln.
Standardisierte Referenzarchitekturen und Ökosystemprogramme erweitern zudem die adressierbare Kundenbasis über Hyperscaler hinaus, indem sie das Integrationsrisiko für Unternehmen und Colocation-Mieter senken. Equinix, Cisco und NVIDIA kündigten im Juni 2026 Secure-AI-Factory-Implementierungen an, die Betreibern und Kunden eine wiederholbare Blaupause bieten, die Switching, Optik, Sicherheitskontrollen und Managed Operations umfasst. Gleichzeitig erhöhen Netz- und Standortbeschränkungen die Nachfrage nach Netzwerkdesigns, die den Durchsatz pro Watt maximieren und die Skalierung vereinfachen, was mit flüssigkeitsgekühlten Switching- und Optikansätzen sowie compliancegetriebenen Upgrades im Zusammenhang mit OMB M-25-03, FedRAMP-Anforderungen und der Einführung von Zero-Trust übereinstimmt.
Recent Industry Developments in Nordamerika Rechenzentrum-Netzwerkmarkt
- Juni 2026: Juniper Networks liefert den QFX5250-64OE-L aus, einen 102,4-Tbps-Fixed-Switch mit 64 Ports zu je 1,6 Tbps und 100 % Flüssigkeitskühlung. Der hochdichte Switch unterstützt KI-Workloads, indem er kühlungsfähige Rechenzentrums-Fabrics für Core- und Aggregationsebenen ermöglicht.
- März 2026: Arista Networks bildet die XPO-Multi-Source-Vereinbarung für 12,8-Tbps-flüssigkeitsgekühlte Optikmodule. Die Initiative treibt flüssigkeitsgekühlte Optik für KI-taugliche Netzwerke voran und fördert ein interoperables Ökosystem zur Skalierung von Implementierungen.
- Februar 2026: Cisco Systems stellt Silicon One G300 vor, ein 102,4-Tbps-Switching-Silizium für KI-Rechenzentren mit Flüssigkeitskühlung. Das Silizium stärkt Ciscos speziell für KI ausgelegtes Rechenzentrumsportfolio und verbessert das Wärmemanagement und die Skalierbarkeit in Spine-Leaf-Fabrics der nächsten Generation.


Nordamerika Rechenzentrum-Netzwerkmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Ausgaben für Netzwerkprodukte und zugehörige Dienstleistungen, die zur Verbindung von Servern, Speichern und Racks innerhalb von Rechenzentren sowie zur Verbindung von Rechenzentren untereinander in Nordamerika genutzt werden.
Ausgeschlossener Umfang: Wir schließen allgemeine Unternehmens-Campus-LAN-Ausrüstung aus, die nicht für Anwendungsfälle in Rechenzentren beschafft wird, und berücksichtigen keine Gebäudestrom- und Kühlinfrastruktur.
Übersicht der Segmentierung
- Nach Komponente
- Produkte
- Ethernet-Switches
- Router
- Storage Area Network (SAN)
- Application Delivery Controller (ADC)
- Netzwerksicherheits-Appliances
- Software-Defined-Networking-Controller (SDN)
- Optische Interconnects
- Dienstleistungen
- Installation und Integration
- Schulung und Beratung
- Support und Wartung
- Verwaltete Netzwerkdienste
- Produkte
- Nach Endnutzer
- IT und Telekommunikation
- Banken, Finanzdienstleistungen und Versicherungen (BFSI)
- Regierung und Verteidigung
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie
- Sonstige Endnutzer
- Nach Rechenzentrumstyp
- Kollokation
- Hyperscaler/Cloud-Dienstleister
- Edge/Mikro-Rechenzentren
- Nach Bandbreite
- Kleiner gleich 10 GbE
- 25–40 GbE
- 50–100 GbE
- Größer als 100 GbE
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit dem Aufbau einer Faktenbasis zur Bauaktivität von Rechenzentren und zur Richtung der Netzwerktechnologie, die dann in eine praktische Nachfragekarte nach Ländern übersetzt wird. Zu den genutzten Quellen zählen öffentliche Datensätze und Referenzen wie Handelsstatistiken des U.S. Census Bureau, Zoll- und Importdaten der USITC, Veröffentlichungen von Statistics Canada sowie FCC-Publikationen zu Breitband- und Konnektivitätstrends. Wir haben zudem Standards und technische Adoptionssignale von Organisationen wie IEEE und IETF geprüft, da Geschwindigkeiten wie 25-40 GbE und 50-100 GbE tendenziell in erkennbaren Wellen eingeführt werden.
Um diese Signale in Werte zu übersetzen, nutzten wir öffentliche Unternehmensberichte und Investorenpräsentationen, um Produktmix, Umsatzaufteilung und den Zeitpunkt großer Erneuerungszyklen zu verstehen. Wo mehr Struktur nötig war, ergänzten wir mit kostenpflichtigen Abonnements für Unternehmensfinanzdaten und -informationen, Patentlandschaftsprüfungen sowie Import- und Exportdaten auf Sendungsebene, um wichtige Lieferströme zu plausibilisieren. Diese Liste ist nicht erschöpfend, und wir nutzten auch weitere öffentliche und kostenpflichtige Quellen zur Datenerhebung, Validierung und Klärung der Recherche.
Primärinterviews und Umfragen
Die Primärarbeit diente dazu, zu bestätigen, wie Käufer und Betreiber in der Region Upgrades bei Switching, Routing und optischer Interconnect priorisieren, und zu überprüfen, was in der tatsächlichen Vertragssprache als Produkte beziehungsweise Dienstleistungen behandelt wird. Wir sprachen mit einer Mischung aus Rechenzentrumsbetreibern, Systemintegratoren und Netzwerkspezialisten in den USA, Kanada und Mexiko, sodass das Modell sowohl Hyperscale-Ausbauten als auch colocationgetriebene Erweiterungen erfasst, gefolgt von Gegenprüfungen zum Zeitpunkt des Bandbreitenübergangs und zu Service-Attach-Raten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 25 % | CXOs: 16 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 46 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einer Top-Down-Rekonstruktion des nordamerikanischen Ausgabenpools, indem der Zuwachs an Rechenzentrumskapazitäten und Erneuerungszyklen mit dem Anteil der Budgets verknüpft wird, der typischerweise für Networking vorgesehen ist. Diese Gesamtwerte werden anschließend durch selektive Bottom-Up-Näherungen bestätigt, bei denen die erfasste Umsatzexposition der Anbieter, Channel-Checks und Annahmen zum durchschnittlichen Verkaufspreis mit geschätzten Volumina für wichtige Geräteklassen multipliziert und bei Abweichungen zwischen den beiden Sichtweisen angepasst werden.
Zu den wichtigsten Eingaben des Modells zählen die Bauaktivität bei Colocation- und Hyperscaler-Anlagen, die gemessene Bandbreitenmigration (zum Beispiel der Übergang von 25-40 GbE zu 50-100 GbE, gefolgt von Verbindungen über 100 GbE), die Verschiebung des Mix zwischen Produkten und Dienstleistungen sowie länderspezifische Nachfragegewichtungen innerhalb Nordamerikas. Die Serviceintensität wird ebenfalls erfasst, da Design, Integration, Überwachung und Lebenszyklusunterstützung in Jahren mit intensiven Upgrades schneller wachsen können als Hardware. Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch Trendglättung der historischen Reihe, wobei die Szenarien an interviewbasierten Erwartungen zum Zeitpunkt der Upgrades und zu Lieferengpässen verankert sind. Wo Bottom-Up-Details für kleinere Käufergruppen fehlen, werden Lücken durch eine anteilsbasierte Zuweisung geschlossen, die an beobachtbare Indikatoren wie den Mix der Rechenzentrumstypen und das Tempo der Bandbreitenadoption gekoppelt ist.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden in drei Schritten geprüft, damit die endgültigen Zahlen praktikabel und nachvollziehbar bleiben. Zunächst vergleichen wir die Ergebnisse mit unabhängigen Signalen wie Handelsströmen für relevante Netzwerkausrüstungskategorien, offengelegten Capex-Richtungen großer Betreiber und beobachteten Veränderungen bei der Adoption von Portgeschwindigkeiten. Anschließend werden Anomalien überprüft, und wird ein unerwarteter Sprung festgestellt, werden die Annahmen zu Preisgestaltung, Service-Attachment oder Ländermix erneut getestet, wobei bei Bedarf ein Folgegespräch ausgelöst wird.
Vor der Freigabe wird die Arbeit von einem weiteren Analysten überprüft, um zu bestätigen, dass Berechnungen, Währungsbehandlung und Zeitreihenlogik im gesamten Modell konsistent sind. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Updates, wenn wesentliche Ereignisse Nachfrage oder Preisgestaltung verändern, und es erfolgt eine abschließende Prüfung vor der Auslieferung, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den nordamerikanischen Markt für Data-Center-Networking mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Data-Center-Networking in Nordamerika können weit voneinander abweichen, da der Umfang nicht einheitlich gehandhabt wird und Preisgestaltung sowie Erneuerungszeitpunkte in den Modellen unterschiedlich behandelt werden. Unterschiede treten in der Regel auf, wenn eine Schätzung angrenzende IT-Networking-Ausgaben in den Gesamtwert einfließen lässt oder wenn Dienstleistungen entweder vollständig einbezogen oder größtenteils ausgeklammert werden.
In unseren Prüfungen ergab sich die größte Abweichung daraus, ob Managed-Network-Services und Lebenszyklusunterstützung zusammen mit den Umsätzen aus Ethernet-Switching, Routing und optischer Interconnect erfasst werden, und daraus, wie schnell das jeweilige Modell die durchschnittlichen Verkaufspreise anhebt, wenn Verbindungen über 100 GbE hinausgehen. Deshalb sollte der Wert von 9,8 Mrd. USD für 2025 mit diesen explizit gemachten Einschlüssen gelesen werden, wie es Mordor Intelligence tut.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,8 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 26,45 Mrd. USD (2025) | Diese Zahl scheint ein breiteres Bündel an Data-Center-Networking-Ausgaben zu umfassen, indem Netzwerkvirtualisierung und breitere Softwareschichten mit einbezogen werden, was die Gesamtsummen über Ausrüstung plus direkt zugehörige Dienstleistungen hinaus anheben kann. |
| Branchenportal B | 14,71 Mrd. USD (2025) | Diese Schätzung ist mit einem Umfang vereinbar, der stärker auf Produkte und eine engere Dienstleistungsdefinition ausgerichtet ist, und sie könnte zudem eine aggressivere Preiskurve für Hochgeschwindigkeitsverbindungen verwenden, ohne die gleichen Prüfungen zu Service-Attach auf Vertragsebene. |
Insgesamt legt die Tabelle nahe, dass die meisten Abweichungen durch Umfangsgrenzen bei Dienstleistungen und Software sowie durch unterschiedliche Annahmen darüber entstehen, wann Ports mit höherer Geschwindigkeit zur dominanten Ausgabenlinie werden. Indem wir das Modell an beobachtbare Bauaktivität, Bandbreitenübergänge und realistische Serviceanbindung koppeln, können wir jeden Schritt erklären und die Gesamtsumme dennoch von Jahr zu Jahr reproduzierbar halten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Rechenzentrumsnetzwerk-Markt derzeit?
Der Markt hat im Jahr 2026 einen Wert von 10,42 Milliarden USD und soll bis 2031 auf 14,17 Milliarden USD wachsen, mit einer CAGR von 6,35 %.
Welches Komponentensegment wächst am schnellsten?
Dienstleistungen, die verwaltete, Integrations- und Beratungsangebote umfassen, wachsen mit einer CAGR von 10,85 %, da Unternehmen komplexe KI-zeitgemäße Netzwerkoperationen auslagern.
Warum gewinnen 400G- und 800G-Ethernet-Ports an Bedeutung?
KI/ML-Trainingscluster benötigen massive Ost-West-Bandbreite; 400G/800G-Fabrics reduzieren Trainingszeiten und verringern Überlastung, was eine breite Einführung vorantreibt.
Wie beeinflussen Netzanschluss-Verzögerungen neue Rechenzentrums-Bauten?
Verbindungswarteschlangen können die Inbetriebnahme in Regionen mit hoher Nachfrage in den USA auf sieben Jahre verlängern, was Betreiber dazu zwingt, in erneuerbare Energien vor Ort und Mikro-Netze zu investieren.
Welches Land ist die am schnellsten wachsende Geografie in Nordamerika?
Mexiko führt mit einer prognostizierten CAGR von 9,95 % bis 2031, getrieben durch Nearshoring, Cloud-Investitionen und strategische Standorte wie Querétaro.
Welche sind die führenden Netzwerkanbieter?
Cisco hält den größten Anteil, aber Arista, Juniper und White-Box-Lieferanten wie Celestica gewinnen durch KI-optimierte Plattformen an Bedeutung.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Rechenzentrum Sicherheit-Markt Sicherheit über alle Regionen hinweg, aufgeschlüsselt nach Sicherheitstyp, Angebot und Anlagentyp.
- Markt für Rechenzentrumskühlung Kühlung im globalen Markt, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Mexiko Rechenzentrum Kühlung-Markt Mexikos Kühlung, unterteilt nach Kühltechnologie, Typ und Endnutzerbranche.
- Südamerika Rechenzentrums-SSD-Markt SSDs in Südamerika, unterteilt nach Formfaktor, Schnittstelle und NAND-Technologie.
- Markt für RFID in Rechenzentren Asset-Tracking über alle Regionen hinweg, aufgeschlüsselt nach Komponente, Tag-Typ und Rechenzentrumstyp.



