
Tamanho e Participação do Mercado de Redes de Centros de Dados do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
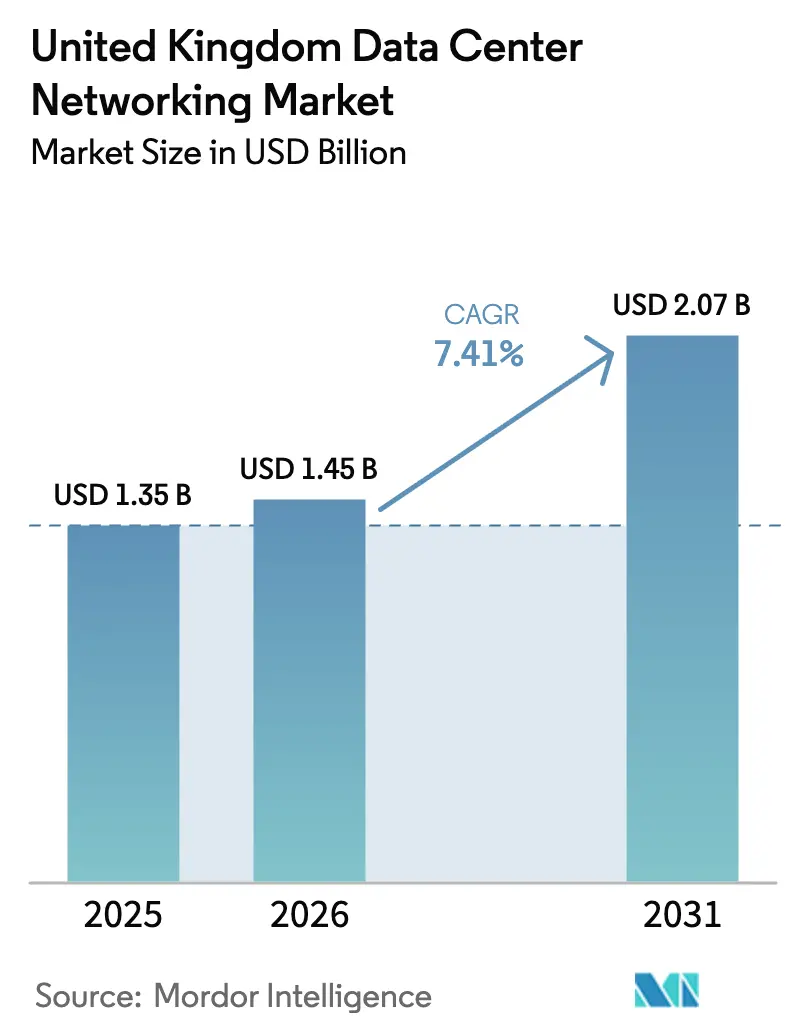
| Tamanho do mercado no ano base (2025) | 1.35 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.07 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.41 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redes de Centros de Dados do Reino Unido por Mordor Intelligence
O tamanho do mercado de redes de centros de dados do Reino Unido deverá crescer de USD 1,35 bilhão em 2025 para USD 1,45 bilhão em 2026 e prevê-se que atinja USD 2,07 bilhões até 2031 a uma CAGR de 7,41% no período de 2026-2031. Essa expansão decorre da designação de Infraestrutura Nacional Crítica (CNI) do governo para centros de dados, de um compromisso de investimento em inteligência artificial de GBP 14 bilhões (USD 19,21 bilhões) e de compromissos hiperescalados do setor privado que, em conjunto, elevam as expectativas por estruturas resilientes, de alta largura de banda e baixa latência. As empresas estão redesenhando topologias de rede para suportar clusters de treinamento de inteligência artificial que empurram os limites de densidade de portas e exigem Ethernet sem perdas e com capacidade RDMA. As restrições de fornecimento de energia ao redor de Londres estão impulsionando novas construções em direção a hubs regionais, o que, por sua vez, acelera a demanda por hardware 400G e 800G mais eficiente em energia. A consolidação contínua, tipificada pela proposta HPE-Juniper, sinaliza uma inclinação do mercado em direção a plataformas de ponta a ponta que agrupam silício de comutação, óptica, software de automação e ofertas de serviços gerenciados.
Principais Conclusões do Relatório
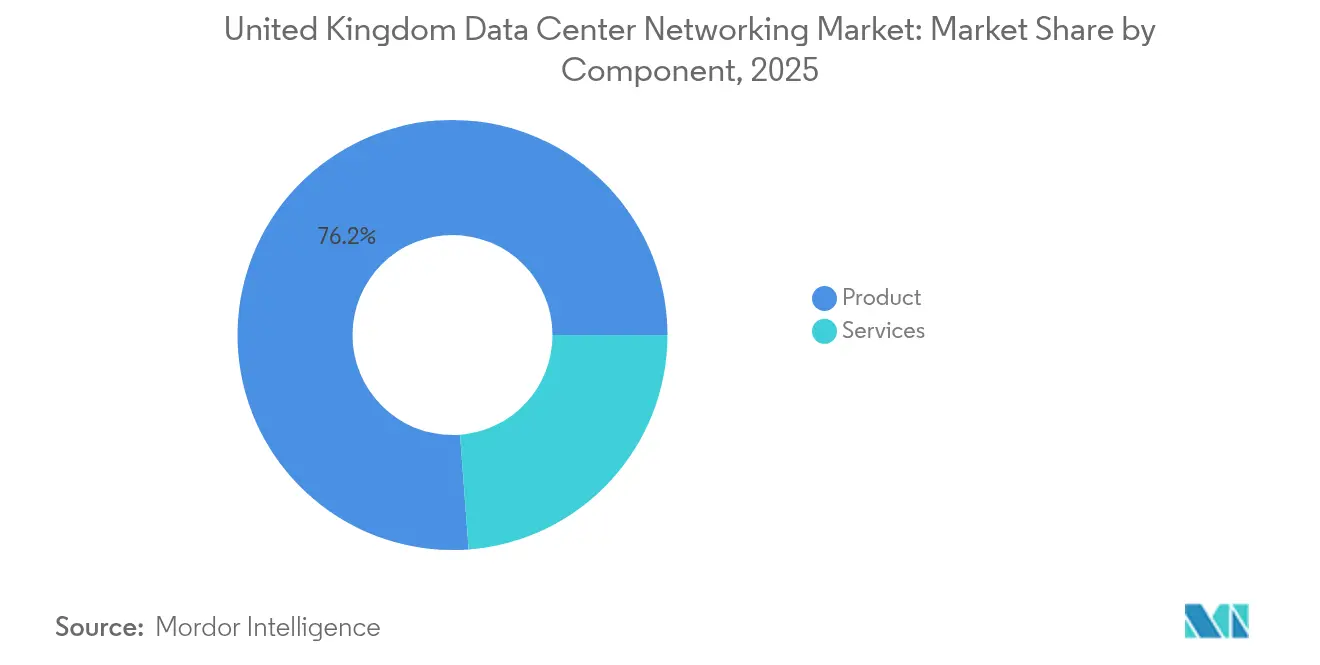
- Por componente, os produtos representaram 76,20% da participação de mercado de redes de centros de dados do Reino Unido em 2025, enquanto os serviços devem avançar a uma CAGR de 7,55% até 2031.
- Por usuário final, TI e telecomunicações lideraram com 36,80% de participação na receita em 2025; espera-se que a manufatura se expanda a uma CAGR de 7,95% até 2031.
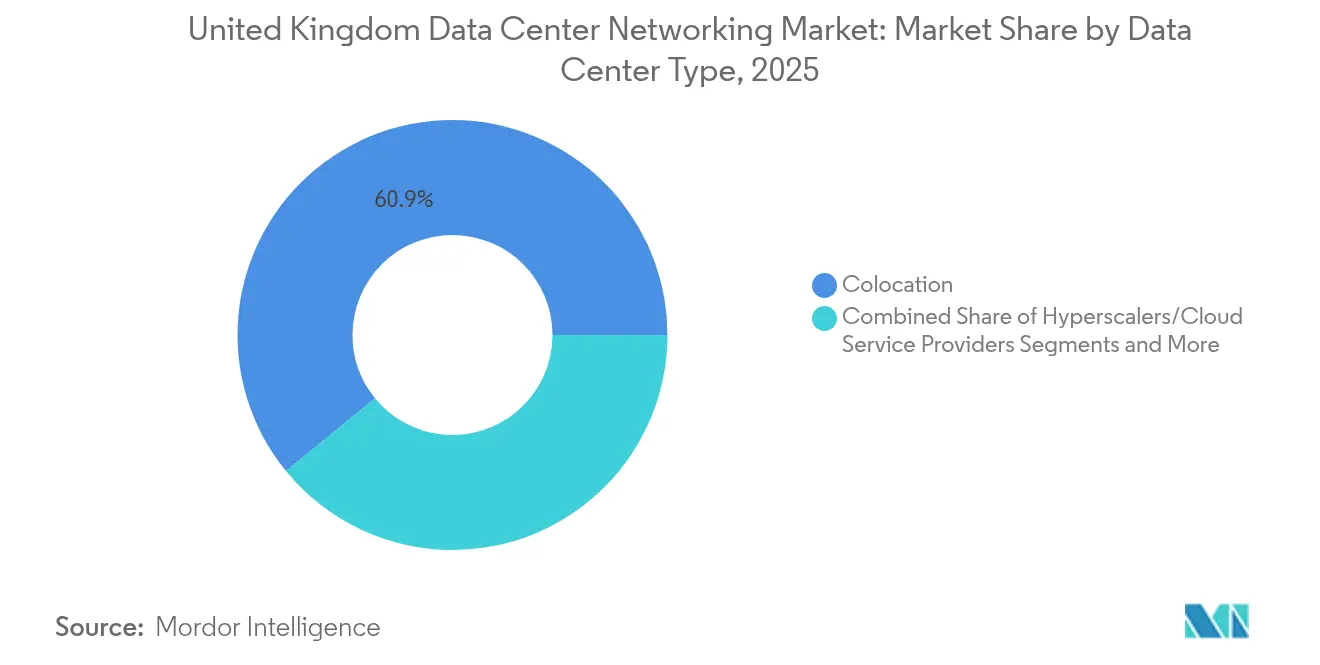
- Por tipo de centro de dados, as instalações de colocalização detinham 60,90% do tamanho do mercado de redes de centros de dados do Reino Unido em 2025, enquanto os hiperescaladores devem crescer a uma CAGR de 9,15% até 2031.
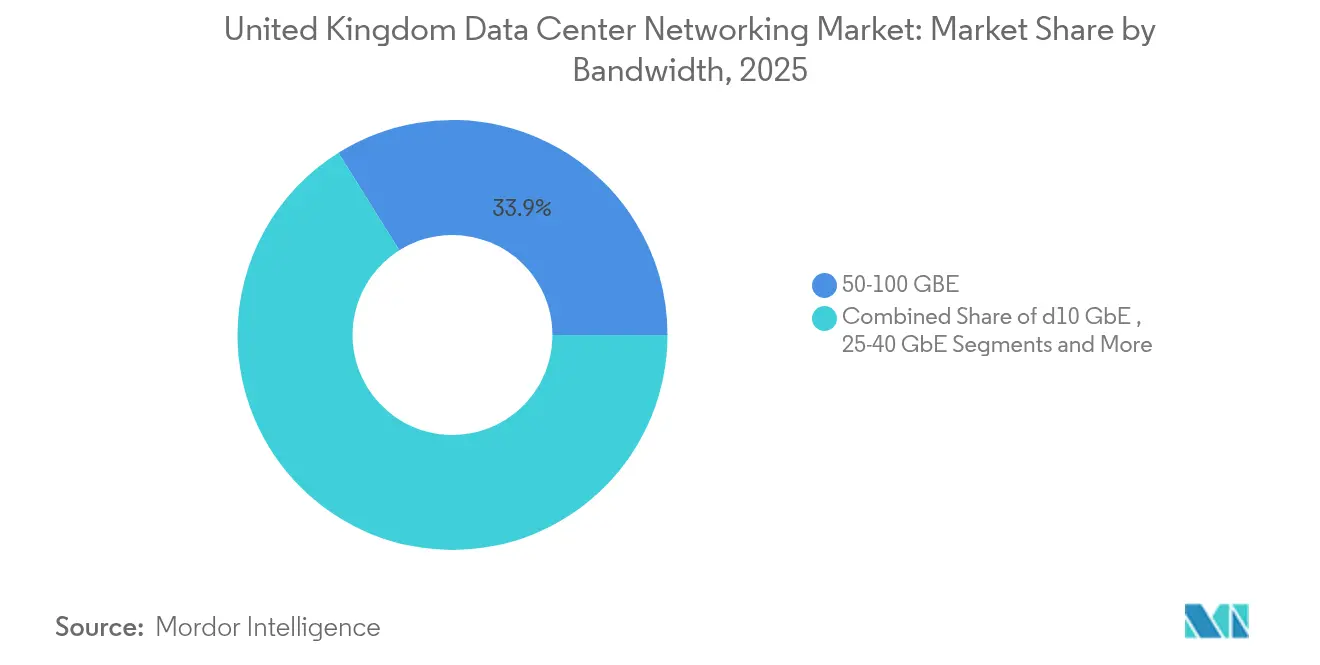
- Por largura de banda, 50-100 GbE representou 33,90% da participação no tamanho do mercado de redes de centros de dados do Reino Unido em 2025; acima de 100 GbE está posicionado para uma CAGR de 8,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Redes de Centros de Dados do Reino Unido
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento em inteligência artificial/aprendizado de máquina e computação de alto desempenho impulsionando atualizações de 400/800 G | +2.1% | Londres, Manchester, Leeds | Médio prazo (2-4 anos) |
| Status de CNI do governo e plano de IA de GBP 14 bilhões | +1.8% | Nacional; atividade inicial em Culham, Oxfordshire | Curto prazo (≤ 2 anos) |
| Explosão do tráfego em nuvem e multinuvem híbrida | +1.5% | Nacional; transbordamento para locais de borda emergentes | Longo prazo (≥ 4 anos) |
| Impulso à sustentabilidade por arquiteturas de espinha-folha | +0.9% | Foco no Sudeste da Inglaterra | Médio prazo (2-4 anos) |
| Construção de centros de dados de borda regionais fora de Londres | +0.7% | Manchester, Cardiff, Leeds, Birmingham | Longo prazo (≥ 4 anos) |
| Roteiro de Ethernet de fótons de silício de 1,6 T | +0.6% | Adoção inicial por hiperescaladores | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento em inteligência artificial/aprendizado de máquina e computação de alto desempenho impulsionando atualizações de 400/800 G
Os crescentes clusters de inteligência artificial generativa exigem estruturas de latência ultrabaixa que os links tradicionais de 10/25 G não conseguem suportar. A plataforma Spectrum-X da NVIDIA registra ganhos de throughput de 1,6× em relação às estruturas Ethernet anteriores, enquanto a folha de IA 7060X6 e a espinha de IA 7800R4 da Arista fornecem até 51,2 Tbps e 460 Tbps, respectivamente, para atender à demanda de agregação em nível de pod.[1]NVIDIA Corporation, "Plataforma Ethernet Spectrum-X", nvidia.comA adoção pela Meta de switches 400 G distribuídos demonstra ainda mais a mudança dos hiperescaladores para camadas de folha-espinha mais profundas que encurtam os caminhos leste-oeste e minimizam a latência de fluxo de cauda. A decisão da Cisco de incorporar ASICs Silicon One dentro da pilha Ethernet da NVIDIA exemplifica a convergência entre silício de mercado e pipelines de software centrados em inteligência artificial que as empresas agora consideram um pré-requisito para a prontidão futura.
Status de CNI do governo e plano de IA de GBP 14 bilhões catalisando gastos
A designação de CNI de setembro de 2024 concede aos operadores de centros de dados acesso prioritário a suporte de planejamento e segurança, desbloqueando diretamente compromissos de capital recordes, como a construção multicampi de GBP 12 bilhões (USD 16,47 bilhões) da Vantage e a instalação de inteligência artificial soberana de USD 2,5 bilhões da Nscale. O Plano de Ação também inaugura Zonas de Crescimento em Inteligência Artificial com corredores dedicados de alocação de energia, começando em Culham, o que acelera as aprovações de licenças que historicamente atrasavam a capacidade. Uma expansão de vinte vezes na computação pública até 2030, incluindo um supercomputador escocês de GBP 750 milhões (USD 1.029,15 milhões), sustenta a demanda plurianual por interconexões de 800 G em cargas de trabalho do setor público e acadêmico.
Explosão do tráfego em nuvem e multinuvem híbrida
As arquiteturas híbridas intensificam o movimento leste-oeste entre ambientes de IaaS, PaaS e locais, exigindo desempenho determinístico de portas de 400 G em pontos de troca de internet e rampas de acesso de nuvem privada. A expansão de GBP 8 bilhões (USD 10,98 bilhões) da AWS no Reino Unido, o site de USD 1 bilhão da Google em Waltham Cross e a construção hiperescalada de GBP 106 milhões (USD 145,45 milhões) da Microsoft em Leeds visam manter a latência da nuvem abaixo de 10 milissegundos para os usuários finais do Reino Unido.[2]Amazon, "A máquina única da Amazon que dá início à próxima geração de IA", amazom.com O descomissionamento de salas de dados do NHS após a migração completa para AWS demonstra o papel do setor público no estímulo ao tráfego de interconexão, enquanto o núcleo nativo em nuvem baseado em Juniper da BT ilustra a adoção por parte das operadoras de telecomunicações de topologias de espinha-folha para o descarregamento massivo de 5G.
Impulso à sustentabilidade por arquiteturas de espinha-folha
A Diretiva de Eficiência Energética da UE obriga os operadores do Reino Unido a divulgar métricas de PUE e carbono, incentivando investimentos em estruturas mais planas com menos saltos e menores razões de watts/Gbps. A implantação de 400 G da Dropbox relata reduções de dois dígitos na energia por bit, e os painéis digitais da Equinix permitem que os clientes rastreiem intensidades de energia de tráfego que moldam as decisões de aquisição. A subestação de 1,8 GW da National Grid em Buckinghamshire canalizará energia mais limpa para os clusters do Oeste de Londres, alinhando-se com as metas de emissões líquidas zero e ao mesmo tempo permitindo implantações mais densas de switches.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Restrições de energia elétrica no Sudeste da Inglaterra | −1.2% | Londres e condados circundantes | Curto prazo (≤ 2 anos) |
| Picos de custo e prazo de entrega para óptica/ASICs de 800 G | −0.8% | Nacional | Médio prazo (2-4 anos) |
| Novas regras de divulgação de uso de energia/água | −0.5% | Grandes instalações em todo o país | Longo prazo (≥ 4 anos) |
| Taxas de saída de hiperescaladores e bloqueio de fornecedor | −0.3% | Clientes empresariais em todo o Reino Unido | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de energia elétrica no Sudeste da Inglaterra
A National Grid adverte que a demanda de eletricidade dos centros de dados pode aumentar seis vezes nesta década, mas os corredores de transmissão da capital já operam próximos à capacidade. Uma recente recusa do Secretário de Estado para um campus em área verde no Oeste de Londres evidencia como as restrições de planejamento somam-se à escassez de rede elétrica, levando a deslocamentos para Romford, no Leste de Londres, onde o projeto de 30 MW da Green Mountain obteve conexões mais rápidas. O programa de reforma de filas da Ofgem pode reduzir os tempos de espera para conexão, mas construções significativas de subestações exigem ciclos de vários anos, moderando as velocidades de implantação no curto prazo.[3]Ofgem, "Electricity Transmission Queue Reform", ofgem.gov.uk
Picos de custo e prazo de entrega para óptica/ASICs de 800 G
A escassez de conjuntos de fibra MTP/MPO e circuitos integrados de driver de alta velocidade inflaciona os preços por porta em até 25% em comparação com os níveis de 2023, enquanto os movimentos de silício Tomahawk 6 de 100 Tbit/s da Broadcom permanecem com fornecimento restrito por pelo menos dois trimestres. As cadeias de valor de fotônica integrada assemelham-se à microeletrônica em complexidade; um único problema em uma fundição pode repercutir na disponibilidade de módulos e atrasar migrações planejadas de estruturas de 100 G para 800 G em sites do Reino Unido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Crescimento dos Serviços Supera a Dominância dos Produtos
Os produtos detinham 76,20% do mercado de redes de centros de dados do Reino Unido em 2025, refletindo a demanda consolidada por switches, roteadores, controladores de entrega de aplicações, dispositivos de segurança e interconexões ópticas que ancoram a infraestrutura física. O switch de 64 portas 800 G Nexus 9364E-SG2 da Cisco exemplifica o hardware ajustado para clusters em escala de inteligência artificial, com 51,2 Tbps de largura de banda e amplos buffers no chip para mascarar microexplosões. As redes de área de armazenamento estão agora em transição para NVMe-over-Fabrics, enquanto os gateways de segurança incorporam mecanismos de inspeção baseados em inteligência artificial capazes de descriptografar na velocidade de linha, mantendo a demanda por hardware elevada.
O segmento de serviços é menor, mas está projetado para uma CAGR de 7,55% à medida que as empresas terceirizam o design, a integração e as operações gerenciadas de estruturas de inteligência artificial complexas. As consultorias implantam controladores definidos por software como o Cisco ACI ou o VMware NSX para automatizar políticas em nuvens híbridas, enquanto o OpenDaylight de código aberto atrai empresas que buscam posturas independentes de fornecedor. A adoção de óptica de fótons de silício como o transceptor 2×400 G-FR4 Lite da Coherent também leva as organizações a depender de prestadores de serviços especializados para ajuste da camada óptica e gerenciamento do ciclo de vida.


Por Usuário Final: A Manufatura Impulsiona a Adoção Mais Rápida
Os operadores de TI e telecomunicações comandaram 36,80% da participação no tamanho do mercado de redes de centros de dados do Reino Unido em 2025, devido aos ciclos contínuos de renovação que sustentam a qualidade dos serviços de banda larga e nuvem. Bancos e seguradoras também investem fortemente; o uso de interconexões da Digital Realty pelo Starling Bank sustenta operações exclusivamente móveis com latência de transação abaixo de 20 milissegundos.
A manufatura registra a CAGR mais rápida de 7,95% até 2031, à medida que a Indústria 4.0 conecta sensores de tecnologia operacional à análise em nuvem. O Grupo Reckitt conecta ativos de fábricas via Azure IoT para obter insights de manutenção preditiva que reduzem o tempo de inatividade em 10% e as cargas de energia em 3%. Os setores de governo, defesa, saúde e mídia também se voltam para fluxos de trabalho assistidos por inteligência artificial, mas ficam atrás da velocidade da manufatura devido a ciclos de aquisição regulatórios.
Por Tipo de Centro de Dados: Os Hiperescaladores Aceleram a Expansão da Infraestrutura
As instalações de colocalização asseguraram 60,90% da participação de mercado de redes de centros de dados do Reino Unido em 2025, oferecendo salas de encontro densas em operadoras e neutras em nuvem que permitem às empresas combinar cargas de trabalho públicas e privadas de forma integrada. Os campi de Docklands a Slough da Digital Realty hospedam plataformas de negociação sensíveis à latência, sublinhando a relevância contínua da colocalização para fluxos financeiros de alta frequência.
Os hiperescaladores expandem-se a uma CAGR de 9,15%, impulsionados pelas redes Elastic Fabric Adapter e UltraCluster 2.0 da AWS, pela construção livre de carbono da Google em Waltham Cross e pelo complexo da Microsoft em Leeds, cada um projetado para topologias de superpod de inteligência artificial abrangendo dezenas de milhares de aceleradores. Os sites de borda e micro aproveitam o adensamento de 5G; a EE ativou mais de 1.000 pequenas células e a Virgin Media O2 adicionou atualizações de backhaul que reduzem a latência abaixo de 5 milissegundos, habilitando o armazenamento em cache de conteúdo e cargas de trabalho de AR/VR próximas aos usuários.
Por Largura de Banda: As Transições de Alta Velocidade Aceleram
A faixa de 50-100 GbE permaneceu como a maior isolada com 33,90% de participação em 2025, pois equilibra o throughput com o custo de capital para cargas de trabalho convencionais. A estrutura de 64 × 400 GbE da Dell comprova que mesmo empresas de médio porte buscam aumentos quádruplos na capacidade de rack para folha sem proliferação de placas de linha.
Os segmentos acima de 100 GbE crescerão a uma CAGR de 8,12%; a óptica coerente WaveLogic 6 Extreme de 1,6 Tbps da Ciena permite alcance metropolitano com menor consumo de watts por bit, enquanto o roteiro de SerDes de 400 G/canal da Marvell avança para chassis de 1,6 T até 2027. Os chipsets de fosfeto de índio da Lumentum que habilitam 400 Gbps por canal anunciam uma mudança em direção a óptica co-empacotada que poderá reduzir os orçamentos de energia em dois dígitos uma vez comercializada.
Análise Geográfica
Londres e o Sudeste hospedam a maior parte do mercado de redes de centros de dados do Reino Unido, com 263 instalações e 1.753 MW de capacidade enraizados nos clusters de Docklands, Slough e Oeste de Londres que se conectam a cabos submarinos transatlânticos. A subestação de 1,8 GW da National Grid em Buckinghamshire aliviará o congestionamento, mas os ventos contrários de planejamento mantêm os operadores em busca de sites alternativos.
As iniciativas de borda reforçam esse mosaico; as Zonas de Crescimento em Inteligência Artificial, como Culham, agilizam licenças dentro de parques científicos que já abrigam inquilinos de computação avançada. Os operadores avaliam a diversidade de rotas de fibra, a composição de energia renovável e a densidade de talentos locais ao selecionar novos terrenos, garantindo que os ecossistemas de interconexão amadureçam em conjunto com a infraestrutura de energia, de modo que o tráfego possa permanecer dentro de bandas de ida e volta abaixo de 10 milissegundos em todo o país.
Panorama regulatório
O ambiente político do Reino Unido tem evoluído no sentido de tratar os data centers como infraestrutura digital de importância nacional, sustentado pela designação, em setembro de 2024, dos data centers como Infraestrutura Nacional Crítica (CNI). Além disso, o Cyber Security and Resilience (Network and Information Systems) Bill enquadra os data centers em um modelo de serviços essenciais e nomeia a Ofcom como principal reguladora operacional, com limites que abrangem instalações de terceiros a partir de 1 MW e data centers corporativos a partir de 10 MW. Isso eleva as expectativas quanto à segurança de rede, aos controles de resiliência e à prontidão para incidentes entre operadoras e suas cadeias de fornecimento de rede.
Os requisitos de planejamento e sustentabilidade também estão se tornando mais rígidos. Novas regulamentações de 2026 permitem que determinados projetos de data centers sejam direcionados ao regime de aprovação de Projetos de Infraestrutura de Significância Nacional (NSIP), alterando a forma como grandes campi obtêm aprovações. Separadamente, requisitos obrigatórios de ganho líquido de biodiversidade para data centers passam a valer a partir de 2 de novembro de 2026, e a Estratégia de Padrões Digitais do DSIT (2026 a 2030) enfatiza a liderança em padrões de IA, cibersegurança e conectividade avançada, o que apoia a adoção de Ethernet de maior velocidade e de controles de automação e segurança mais padronizados nas instalações do Reino Unido.
Cenário Competitivo
A dinâmica dos fornecedores está em fluxo. Os fabricantes de switches tradicionais enfrentam nova concorrência de fornecedores de silício centrados em inteligência artificial e especialistas em óptica. A proposta de fusão HPE-Juniper de USD 14 bilhões fundiria portfólios de computação, armazenamento, roteamento e automação, criando uma alternativa de pilha completa à Cisco e à Arista. A estratégia Spectrum-X da NVIDIA posiciona o fornecedor de GPU como um desafiante credível da Ethernet, enquanto a Cisco torna-se seu fornecedor exclusivo de ASIC, estreitando a interdependência dentro do ecossistema.
A inovação em óptica altera as fronteiras entre componentes e players de sistemas. A Coherent e a Lumentum lideram os avanços em transceptores de fótons de silício, vitais para os roteiros de 1,6 T, o que poderia comprimir a energia por porta para próximo de 10 pJ/bit e, assim, reduzir o custo total de propriedade para os hiperescaladores. A demonstração de chiplet óptico de 4 Tbps da Intel sugere que a óptica co-empacotada poderá entrar nos ciclos de SKU de switches convencionais dentro de três anos, potencialmente redesenhando as hierarquias de fornecedores para implantações de folha-espinha
Líderes do Setor de Redes de Centros de Dados do Reino Unido
Arista Networks Inc.
Broadcom Inc.
Cisco Systems Inc.
Dell Technologies Inc.
Extreme Networks Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O gasto em rede está sendo impulsionado por projetos no Reino Unido explicitamente voltados para capacidade compatível com IA e por estruturas de financiamento que reduzem o risco para novas construções de campi fora dos corredores de energia mais restritos. Exemplos incluem a joint venture entre SEGRO e Pure DC para desenvolver uma instalação de 56 MW no Premier Park, em West London, e a participação da Siemens Financial Services na operadora britânica de data centers Kao Data (julho de 2026). Esses movimentos reforçam a demanda por comutação leaf-spine de alta densidade, óptica de taxas mais elevadas e software de automação para clusters de IA e padrões de tráfego orientados a HPC.
Oportunidades também estão surgindo em torno de estratégias de sites adjacentes a fontes de energia e de modelos soberanos de entrega de serviços de IA, que dão prioridade a interconexão resiliente e multi-site e a tecidos leste-oeste seguros. A Viridor e a Rivington Energy firmaram parceria para planejar 200 MW de capacidade de data center pronta para IA em locais incluindo Bristol, Grande Londres, Oxfordshire e Fife, utilizando energia proveniente de resíduos (Energy from Waste), enquanto a Argyll e a SambaNova lançaram uma nuvem soberana de inferência de IA usando uma plataforma desagregada em múltiplas localidades de data centers no Reino Unido. Juntas, essas iniciativas elevam o nível de exigência para fornecedores e prestadores de serviços que buscam integrar comutação Ethernet de alta velocidade, óptica e segurança com operações multi-site, ao mesmo tempo em que os operadores tentam gerenciar watts por Gbps sob expectativas mais rígidas de sustentabilidade e relatórios.
Desenvolvimentos recentes do setor
- Maio de 2026: A Cisco reportou que os pedidos trimestrais de IA atingiram US$ 2 bilhões no 3º trimestre do ano fiscal de 2026, totalizando US$ 9 bilhões em pedidos recentes de IA, impulsionados pela demanda de hyperscalers por sistemas de rede baseados em Silicon One. A informação indica demanda crescente por redes baseadas em silício em implantações de data centers em grande escala. O momentum reforça a posição da Cisco em redes de data centers hyperscale e pode influenciar a dinâmica competitiva.
- Fevereiro de 2026: A Cisco apresentou o Silicon One G300, um silício de comutação de 102,4 Tbps projetado para grandes implantações de clusters de IA, destinado a alimentar os novos sistemas Cisco N9000 e Cisco 8000. O lançamento amplia a capacidade de comutação de alto desempenho da Cisco para infraestruturas voltadas à IA. A adição de capacidade fortalece a estratégia de plataforma ponta a ponta da Cisco para redes hyperscale e apoia a adoção de silício avançado em tecidos de data centers.
- Setembro de 2024: A Cisco inaugurou um segundo data center no Reino Unido, em Manchester, para apoiar os serviços do Webex Calling, complementando uma instalação existente em Londres. A expansão aumenta a presença da Cisco em data centers no Reino Unido para cargas de trabalho de colaboração. A capacidade adicional melhora a confiabilidade dos serviços e o alcance regional para comunicações corporativas em todo o Reino Unido.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado abrange os gastos no Reino Unido com equipamentos de rede e software relacionado utilizados dentro de data centers para conectar camadas de servidores, armazenamento e interconexão, incluindo upgrades e expansões vinculados a novas implantações de racks e ao crescimento do tráfego.
Exclusões de escopo: excluímos hardware de LAN corporativa instalado nas dependências do cliente que não esteja implantado em um data center, e também excluímos sistemas independentes de computação, armazenamento e energia ou refrigeração de instalações.
Visão geral da segmentação
- Por Componente
- Produtos
- Switches Ethernet
- Roteadores
- Rede de Área de Armazenamento (SAN)
- Controladores de Entrega de Aplicações (ADC)
- Dispositivos de Segurança de Rede
- Controladores de Redes Definidas por Software (SDN)
- Interconexões Ópticas
- Serviços
- Instalação e Integração
- Treinamento e Consultoria
- Suporte e Manutenção
- Serviços de Rede Gerenciados
- Produtos
- Por Usuário Final
- TI e Telecomunicações
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Governo e Defesa
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura e Industrial
- Outros Usuários Finais
- Por Tipo de Centro de Dados
- Colocalização
- Hiperescaladores/Provedores de Serviços em Nuvem
- Centros de Dados de Borda/Micro
- Por Largura de Banda
- Menor ou Igual a 10 GbE
- 25-40 GbE
- 50-100 GbE
- Maior que 100 GbE
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com o mapeamento da expansão de data centers no Reino Unido e dos principais motores de tráfego, traduzindo isso em prováveis ciclos de renovação de rede e necessidades de largura de banda. Fontes públicas foram usadas para ancorar o contexto e o ritmo de mudança, incluindo publicações do Governo do Reino Unido e da Ofcom, atualizações da National Grid e de capacidade de rede elétrica relacionadas, dados de energia da IEA e indicadores da economia digital da OCDE.
Para transformar o contexto em dados mensuráveis, também revisamos relatórios anuais de empresas, apresentações a investidores, anúncios de produtos e cobertura de imprensa confiável sobre expansões de data centers no Reino Unido. Quando útil, verificamos assinaturas pagas para dados financeiros e inteligência corporativa, bancos de dados de patentes e um banco de dados global de contratos e licitações para validar direcionalmente se os gastos e a atividade de compras correspondiam às premissas do modelo. As fontes documentais listadas aqui são ilustrativas, e utilizamos referências públicas e pagas adicionais para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram utilizadas para confirmar o que os compradores costumam adquirir para redes de data centers no Reino Unido e como o momento de renovação é decidido, incluindo velocidades de porta e expectativas de contratos de suporte. Conversamos com operadores, integradores, distribuidores e tomadores de decisão técnicos para testar premissas sobre upgrades de 100G para 400G e o planejamento inicial de 800G, e para validar quais bolsões de demanda pareciam mais fortes nos principais polos de data centers do Reino Unido.
Os temas dessas discussões foram então usados para ajustar as faixas de preço, verificar o momento de adoção da automação de tecidos e da telemetria, e resolver lacunas onde as fontes públicas não separam os gastos com redes dos gastos mais amplos com infraestrutura de data centers.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | CXOs: 14% |
| Nível médio: 51% | Líderes funcionais/de unidade: 39% |
| Empresas menores: 15% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O modelo de dimensionamento foi construído usando uma abordagem top-down que reconstrói o conjunto de demanda do Reino Unido a partir de adições de capacidade de data centers, densidade média de racks e portas de rede esperadas por rack, convertendo isso em gastos por meio de faixas de preço por classe de velocidade. Após formar o conjunto de demanda, fizemos uma verificação cruzada dos totais com aproximações bottom-up seletivas a partir de cotações de configuração amostradas, verificações de canal sobre listas de materiais típicas e padrões de exposição de receita dos fornecedores, ajustando onde as duas visões divergiam.
Os insumos com maior impacto neste mercado foram a capacidade planejada de novas salas de dados no Reino Unido, os embarques estimados de servidores e racks para data centers, as mudanças de mix de 100G para 400G e o início de 800G, a participação de arquiteturas leaf-spine versus legadas, e as taxas médias de suporte e anexação de software nas compras de rede. As previsões foram geradas usando análise de cenários apoiada por opiniões de especialistas sobre clusterização impulsionada por IA, expansão da nuvem pública e restrições de disponibilidade de energia que podem atrasar implantações. Onde a cobertura bottom-up estava incompleta, usamos faixas de penetração conservadoras e as verificamos em relação a sinais de aquisição e à lógica dos ciclos de upgrade.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de triangulação entre múltiplos sinais para evitar depender de uma única fonte. Verificamos as variações ano a ano em relação a indicadores independentes, como adições de capacidade de data centers, o momento das transições de velocidade de rede e movimentos de preços observados, e então realizamos verificações de variância para identificar quaisquer saltos irrealistas.
Uma revisão interna em múltiplas etapas foi realizada antes da aprovação final, e ligações de acompanhamento eram acionadas quando o feedback primário não correspondia às conclusões documentais ou quando um grande plano de expansão mudava. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como grandes atrasos em projetos, mudanças regulatórias ou ondas notáveis de aquisição. Antes da entrega, um analista realiza uma nova rodada de atualização para que os clientes recebam a visão mais atual.
Tamanho do mercado de redes de data centers do Reino Unido segundo a Mordor Intelligence, comparado a outras estimativas publicadas
Os tamanhos de mercado publicados podem parecer muito distantes entre si porque o limite do mercado nem sempre é definido da mesma forma, e porque as premissas de preços e de mix de velocidades podem alterar rapidamente os resultados em redes de data centers. As diferenças também surgem dependendo de os estudos contabilizarem apenas comutação e interconexão de data centers, ou de incluírem em um total combinado itens adjacentes, como appliances de segurança, redes de campus ou infraestrutura mais ampla de data centers.
Ao acompanhar o mix de velocidades de porta, o momento de renovação e os sinais de capacidade de data centers no Reino Unido, a Mordor Intelligence mantém a estimativa focada nos gastos com redes dentro do data center e evita inflacionar os totais com compras de LAN não relacionadas a data centers ou categorias de infraestrutura não relacionadas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,45 bilhão de dólares (2026) | |
| Consultoria Regional A | 1,90 bilhão de dólares (2026) | Frequentemente inclui um pacote mais amplo de gastos com infraestrutura de data centers, e pode contabilizar equipamentos adjacentes de rede corporativa e segurança usados em torno das instalações, o que aumenta o total além da rede puramente interna ao data center. |
| Periódico Setorial B | 1,10 bilhão de dólares (2025) | Normalmente utiliza levantamentos baseados em embarques e cobertura mais restrita, limitada apenas a hardware, podendo subestimar o software e a anexação de suporte, bem como upgrades de meio de ciclo dentro de salas de dados já existentes. |
A comparação mostra que a maior discrepância se explica pelo que é incluído e pela forma como preços e anexação são tratados, e não por qualquer discordância quanto à existência da demanda. Nossa abordagem permanece rastreável a variáveis repetíveis, como adições de capacidade no Reino Unido, transições de velocidade de porta e faixas de preço realistas, o que torna o número final mais fácil de auditar e atualizar ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de redes de centros de dados do Reino Unido?
O tamanho do mercado de redes de centros de dados do Reino Unido é de USD 1,45 bilhão em 2026.
Qual será o crescimento do mercado até 2031?
Prevê-se que atinja USD 2,07 bilhões até 2031, avançando a uma CAGR de 7,41%.
Qual segmento apresenta o crescimento mais rápido?
As instalações de hiperescaladores e provedores de serviços em nuvem expandem-se a uma CAGR de 9,15% à medida que as cargas de trabalho de inteligência artificial escalam.
Como a rede elétrica está afetando as novas construções de centros de dados?
As restrições da rede elétrica no Sudeste da Inglaterra atrasam projetos em Londres, direcionando os operadores para hubs regionais com capacidade disponível.
Página atualizada pela última vez em:
- Mercado de Servidores para Data Centers Servidores no mercado global, abrangendo nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Refrigeração de Data Centers Demanda global por refrigeração, dividida por tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Armazenamento de Data Centers do Reino Unido Armazenamento no Reino Unido, dividido por tamanho de instalação e tier.
- Mercado de Armazenamento de Data Centers da Espanha Armazenamento na Espanha, dividido por tamanho da instalação e nível.
- Mercado de Armazenamento de Data Center da França Armazenamento na França, dividido por tamanho de instalação e nível.
- Mercado de Refrigeração de Data Center do México Procura de refrigeração no México, abrangendo tecnologia de refrigeração, tipo e indústria de utilizador final.



