
Taille et part de marché des réseaux de centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
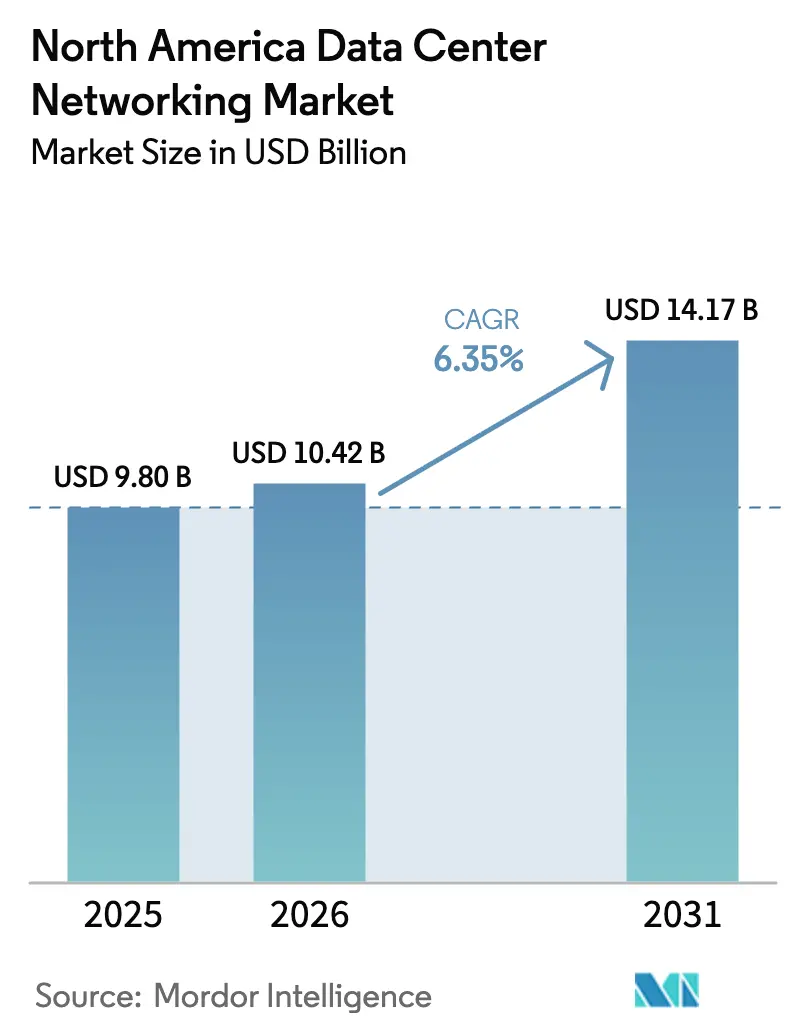
| Taille du marché de l'année de base (2025) | 9.8 Milliards de dollars |
| Taille du Marché (2026) | 10.42 Milliards de dollars |
| Taille du Marché (2031) | 14.17 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.35 % |
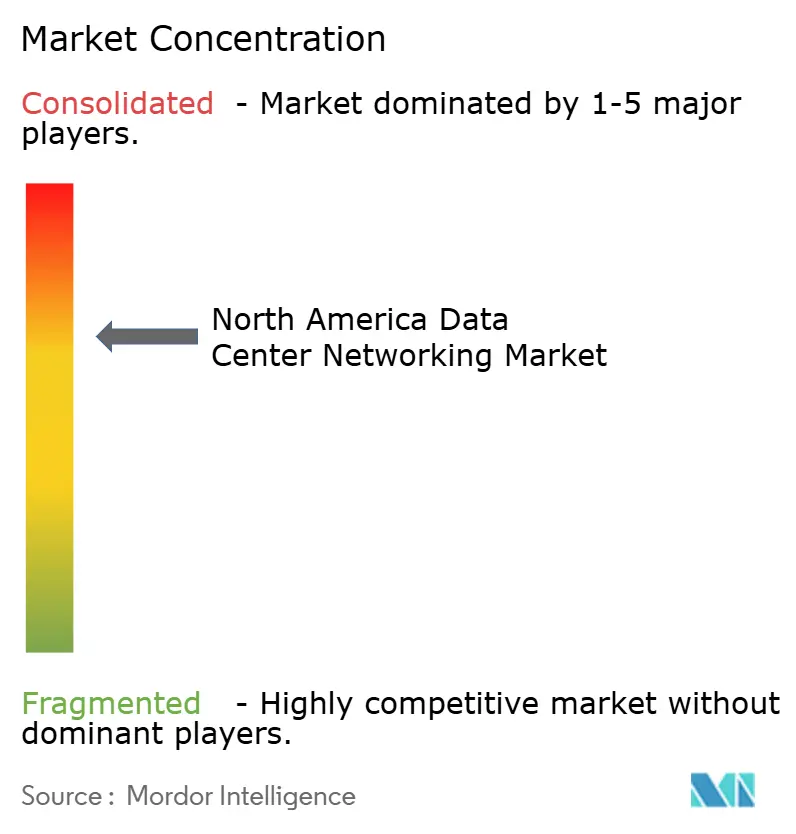
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux de centres de données en Amérique du Nord par Mordor Intelligence
La taille du marché des réseaux de centres de données en Amérique du Nord en 2026 est estimée à 10,42 milliards USD, en croissance par rapport à la valeur de 2025 de 9,8 milliards USD, avec des projections pour 2031 affichant 14,17 milliards USD, progressant à un TCAC de 6,35 % sur la période 2026-2031. Les investissements hyperscale soutenus, la transition rapide vers des charges de travail centrées sur l'IA et la demande de connectivité à latence ultra-faible maintiennent la région à l'avant-garde mondiale des déploiements de centres de données. Les clusters d'entraînement d'IA très énergivores, la hausse des exigences en matière de cybersécurité et la généralisation de l'Ethernet 400 G/800 G remodèlent les priorités de dépenses. La colocation reste le modèle de déploiement dominant, mais les hyperscalers mènent les ajouts de capacité absolue, tandis que les sites périphériques se développent rapidement pour soutenir les services 5G et IoT. Les fournisseurs se différencient par des avancées en silicium, des systèmes d'exploitation de réseau ouverts et des offres de services gérés qui simplifient la complexité multicloud pour les entreprises.
Principaux enseignements du rapport
- Par composant, les produits représentaient 71,25 % de la part de marché des réseaux de centres de données en Amérique du Nord en 2025 ; les services devraient progresser à un TCAC de 10,85 % jusqu'en 2031.
- Par type de centre de données, les installations de colocation dominaient avec une part de revenus de 52,85 % en 2025, tandis que les hyperscalers devraient avancer à un TCAC de 14,9 % jusqu'en 2031.
- Par bande passante, les configurations 50-100 GbE représentaient 37,65 % de la taille du marché des réseaux de centres de données en Amérique du Nord en 2025 ; les liaisons au-dessus de 100 GbE progressent à un TCAC de 12,7 %.
- Par utilisateur final, l'IT et les télécommunications détenaient 36,90 % de la taille du marché des réseaux de centres de données en Amérique du Nord en 2025 ; la santé est le segment à la croissance la plus rapide avec un TCAC de 8,85 %.
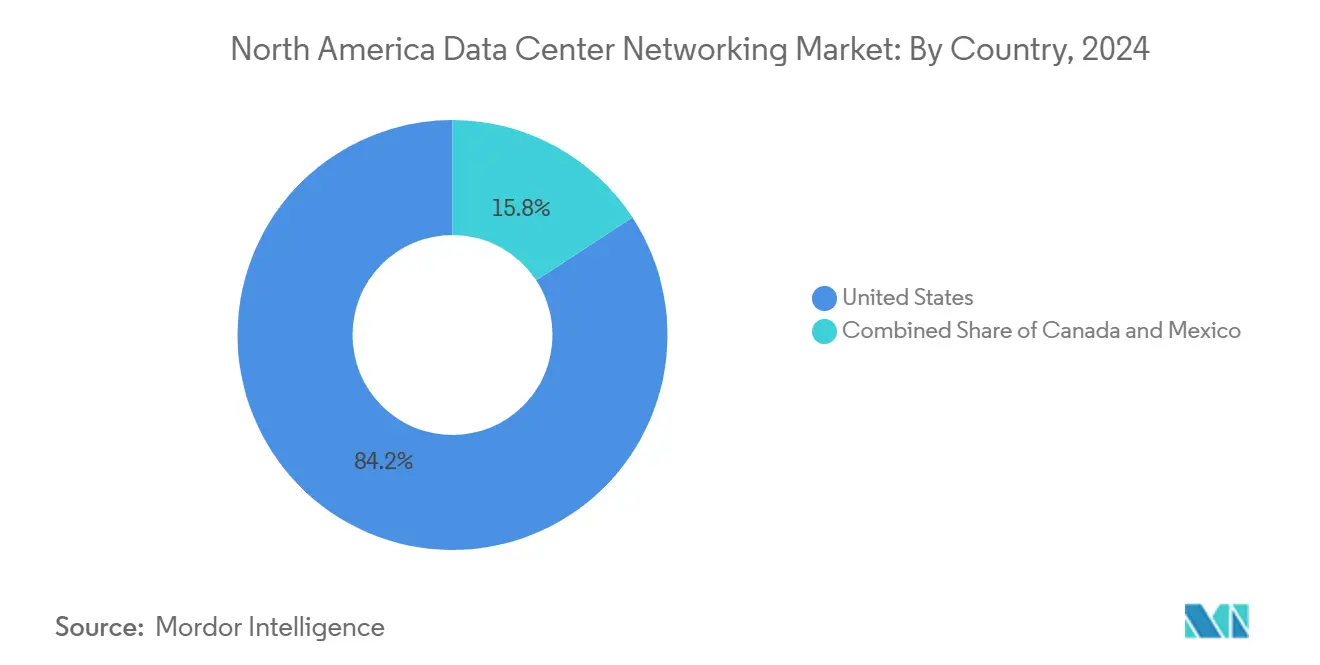
- Par géographie, les États-Unis ont contribué à hauteur de 83,75 % à la part de marché des réseaux de centres de données en Amérique du Nord en 2025, tandis que le Mexique devrait accélérer à un TCAC de 9,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Besoin croissant de stockage en nuage et de performances à faible latence | +1.8% | Corridors hyperscale américains | Moyen terme (2-4 ans) |
| Menaces croissantes en matière de cybersécurité et renouvellement du réseau | +1.2% | Cœurs d'entreprise en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Charges de travail IA/ML exigeant du 400/800 GbE | +2.1% | Côte Ouest des États-Unis, en expansion vers le Canada et le Mexique | Moyen terme (2-4 ans) |
| Déploiement de centres de données périphériques avec la 5G | +0.9% | Zones métropolitaines à travers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Production sur site à l'échelle des services publics | +0.7% | Clusters d'énergies renouvelables du Sud-Ouest des États-Unis et du Texas | Long terme (≥ 4 ans) |
| Incitations fiscales au niveau des États | +0.5% | Washington, Géorgie, Texas, certaines provinces canadiennes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les charges de travail IA/ML stimulent l'adoption des commutateurs 400 G/800 G
La demande d'entraînement de modèles sur des milliers de GPU a doublé les dépenses réseau adressables pour les infrastructures IA, poussant les opérateurs à passer de 100 G à des architectures feuille-épine (leaf-spine) en 400 G et 800 G. Arista prévoit que ses revenus liés aux réseaux de centres IA atteindront 1,5 milliard USD en 2025, à mesure que les clients déploient des infrastructures Ethernet à latence ultra-faible optimisées pour l'apprentissage distribué. Le silicium Tomahawk 6 de Broadcom à 102,4 Tbps sous-tend les commutateurs de nouvelle génération qui interconnectent plus d'un million d'accélérateurs par cluster.[1]Broadcom Inc., "Présentation de Tomahawk 6 : commutation Ethernet à 102 Tbps," broadcom.com L'Ultra Ethernet Consortium finalise des protocoles tenant compte de la congestion qui rationalisent les opérations all-reduce, all-gather et les opérations collectives typiques de l'apprentissage profond. La photonique sur silicium réduit davantage la latence et la consommation d'énergie, le réseau de fonderies de Taïwan s'imposant comme une base d'approvisionnement essentielle pour la montée en puissance.
La montée des menaces en cybersécurité stimule les mises à niveau du réseau
L'adoption du modèle zéro confiance s'est accélérée après que la CISA (Agence pour la cybersécurité et la sécurité des infrastructures) a signalé des attaques coordonnées contre des fournisseurs de services gérés qui se répercutent sur les locataires en aval.[2]Agence pour la cybersécurité et la sécurité des infrastructures, "Protection des fournisseurs de services gérés," cisa.gov Des grands groupes financiers tels que J.P. Morgan ont reconstruit leurs canaux chiffrés inter-centres de données et renouvelé leurs pare-feux pour satisfaire aux exigences de conformité en constante évolution. Des moteurs de détection des menaces basés sur l'IA sont désormais intégrés en ligne sur les commutateurs cœur de réseau, permettant l'isolation des anomalies en moins d'une seconde. Les opérateurs du secteur de la santé étendent ces contrôles aux pods périphériques hébergeant des informations de santé protégées, en incorporant un démarrage sécurisé au niveau de la puce et la télémétrie pour satisfaire aux mandats HIPAA.
Besoin croissant de stockage en nuage et de performances applicatives à faible latence
La création mondiale de données est en passe de dépasser 200 zettaoctets d'ici 2025, contraignant les entreprises à viser une latence inférieure à 1 ms pour des charges de travail telles que le trading, la conduite autonome et les superpositions de réalité augmentée. Les infrastructures de stockage évoluent vers le canal de fibres 64 G et le NVMe-over-TCP, tandis que les architectures épine-feuille (spine-and-leaf) minimisent les sauts et évitent le blocage en tête de file. Les stratégies de cloud hybride amplifient ces exigences, imposant des performances transparentes entre les environnements sur site et les zones publiques sans sacrifier l'observabilité.
Prolifération des centres de données périphériques parallèlement aux déploiements 5G
American Tower a ouvert des micro-sites offrant 1 MW de charge informatique à l'intérieur de complexes de macrotours, réduisant la latence du dernier kilomètre pour la mise en cache de contenu et les tranches 5G privées. L'alliance de Nokia avec Andorix illustre la convergence de l'immobilier neutre pour les opérateurs télécom avec le calcul périphérique pour l'analytique des bâtiments intelligents. Les salles périphériques typiques s'étendent de 500 kW à 2 MW, utilisent des refroidisseurs modulaires et s'appuient sur des interconnexions d'hôtels de porteurs pour s'interfacer avec les régions hyperscale.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité du réseau et intégration multifournisseur | -0.8% | Clouds hybrides mondiaux | Moyen terme (2-4 ans) |
| Capex élevé pour les optiques et commutateurs 800 GbE | -1.1% | Hyperscalers nord-américains | Court terme (≤ 2 ans) |
| Retards d'interconnexion au réseau électrique | -1.4% | Zones à forte demande aux États-Unis, s'étendant vers le Canada | Long terme (≥ 4 ans) |
| Pénuries d'approvisionnement en émetteurs-récepteurs optiques | -0.9% | Réseaux de fonderies mondiales, lignes d'assemblage nord-américaines | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les retards d'interconnexion au réseau électrique allongent les cycles de construction
Plus de 2 600 GW de production attendent l'interconnexion au réseau électrique aux États-Unis, ralentissant la mise en service des centres de données jusqu'à sept ans dans des zones saturées telles que le nord de la Virginie.[3]Laboratoire national Lawrence Berkeley, "En attente : les arriérés d'interconnexion," lbl.gov L'arriéré menace 20 % des installations prévues et pourrait doubler la consommation d'électricité de la Virginie d'ici 2033. Les opérateurs répondent en co-localisant des énergies renouvelables sur site ou en adoptant des micro-réseaux ; le programme de 20 milliards USD de Google associe les campus à des parcs solaires et éoliens qui contournent les goulots d'étranglement de transmission.
Capex élevé pour les optiques de nouvelle génération et les commutateurs 800 GbE
Un seul commutateur 800 G 1U 16 ports est désormais affiché à plus de 30 000 USD, reflétant le coût des optiques co-packagées et des ASIC haute densité. Lumentum avertit que la tension sur l'approvisionnement en EML pourrait persister jusqu'en 2026, même si l'entreprise vise 500 millions USD de revenus optiques trimestriels. La plateforme DS4100 800 G top-of-rack de Celestica souligne la prime payée pour débloquer une bande passante non bloquante de 12,8 Tbps.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services s'accélèrent malgré la domination des produitsLes produits représentent encore 71,25 % du marché des réseaux de centres de données en Amérique du Nord, ancrés par les commutateurs Ethernet, les routeurs et les interconnexions optiques qui sous-tendent les infrastructures hyperscale. Les services, cependant, devraient progresser à un TCAC de 10,85 % à mesure que les entreprises externalisent la conception, la surveillance et le support du cycle de vie à des prestataires de services gérés. Les tâches d'installation et d'intégration augmentent considérablement avec les déploiements 400 G/800 G, tandis que les services de réseau gérés absorbent la complexité opérationnelle pour les entreprises manquant de compétences internes. Ce pivot vers les services fait écho à la montée des modèles basés sur la consommation dans l'ensemble de l'infrastructure IT.
Une base installée mature amplifie la demande de maintenance proactive et de dépannage piloté par l'AIOps. Les revenus liés à la formation et au conseil augmentent également, car le réglage des infrastructures IA et les déploiements de photonique sur silicium nécessitent une expertise spécialisée. La taille du marché des réseaux de centres de données en Amérique du Nord pour les services est amenée à dépasser les produits en croissance incrémentale, même si le matériel continuera à dominer les dépenses absolues.


Par utilisateur final :
la santé s'impose comme moteur de croissanceL'IT et les télécommunications dominent avec 36,90 % de la part du marché des réseaux de centres de données en Amérique du Nord, reflétant les mises à niveau constantes du réseau fédérateur par les fournisseurs de cloud et de contenu. La santé et les sciences de la vie enregistrent le TCAC le plus rapide, à 8,85 %, en raison de l'expansion de la télésanté, des pics de données génomiques et des mandats de conformité stricts. Les groupes hospitaliers ingèrent désormais des ensembles de données d'imagerie à l'échelle du pétaoctet et s'appuient sur des interconnexions chiffrées et ultra-fiables pour le soutien à la chirurgie à distance.
Les services bancaires, financiers et d'assurance restent significatifs, se modernisant avec des dorsales entièrement photoniques permettant des migrations de systèmes cœur en direct avec moins d'une seconde d'indisponibilité. Les budgets des médias et du divertissement augmentent avec la diffusion en continu à haut débit binaire, tandis que les entreprises industrielles procèdent à des mises à niveau pour permettre l'analytique de l'Industrie 4.0 en périphérie. Le secteur des réseaux de centres de données en Amérique du Nord touche ainsi tous les secteurs verticaux cherchant à se différencier par des flux de données à faible latence.
Par type de centre de données :
les hyperscalers tirent la croissance futureLes sites de colocation ont généré 52,85 % des revenus de 2025, répondant aux besoins des entreprises à la recherche d'empreintes à la demande et de neutralité des opérateurs. Pourtant, les hyperscalers progressent le plus rapidement à un TCAC de 14,9 %, illustré par le projet de construction de 11 milliards USD d'AWS en Géorgie et le plan pluriannuel de campus de 80 milliards USD de Microsoft. Les opérateurs déploient également des pods périphériques modulaires pour soutenir la densification 5G, avec des capacités comprises entre 500 kW et 2 MW.
La domination des hyperscalers reflète le pivot vers les architectures cloud-native et les lancements de plateformes IA nécessitant une bande passante à l'échelle exascale. La colocation conserve sa pertinence grâce aux campus riches en interconnexions reliant plusieurs clouds, tandis que les modèles de centres de données périphériques et micro prospèrent à proximité des concentrations de population où la milliseconde compte.

Par bande passante :
la transition vers les très hautes vitesses s'accélèreLes liaisons dans la plage 50-100 GbE représentent encore 37,65 % de la taille du marché des réseaux de centres de données en Amérique du Nord, servant les applications d'entreprise courantes. Les ports au-dessus de 100 GbE affichent un TCAC de 12,7 % à mesure que les opérateurs passent directement aux infrastructures 400 G et 800 G. Le leaf 7060X6 à 51,2 Tbps et le spine 7800R4 à 460 Tbps d'Arista illustrent cette évolution. Le Tomahawk 6 de Broadcom repousse encore les plafonds de bande passante au-delà de 100 Tbps par châssis.
Les déploiements legacy ≤ 10 GbE continuent de se réduire, tandis que le 25-40 GbE progresse comme mise à niveau intermédiaire pour les opérateurs de taille moyenne réticents à absorber le capex total des optiques 400 G. Néanmoins, l'économie des clusters IA fait de plus en plus du 400 G le nouveau plancher pour les nouvelles constructions.
Analyse géographique
Marché des Réseaux de Centres de Données aux États-Unis
Les États-Unis conservent 83,75 % du marché des réseaux de centres de données en Amérique du Nord, soutenu par une densité de campus hyperscale inégalée, des écosystèmes de semi-conducteurs de premier plan et un vivier de talents profond. La Virginie du Nord a ajouté 391,1 MW de capacité au premier trimestre 2024, mais se heurte à des contraintes de réseau électrique qui prolongent les délais de mise en service jusqu'à sept ans. Les incitations fédérales et étatiques, telles que le rétablissement des exonérations de taxe de vente de l'État de Washington et les crédits sur les équipements de Géorgie, orientent les schémas de déploiement, tandis que le Département de l'Énergie met en évidence 16 zones de campus éco-efficaces potentielles.
Marché des Réseaux de Centres de Données au Mexique
Le Mexique, bien que représentant un volume de dépenses absolu plus modeste, enregistre le CAGR le plus dynamique à 9,95 % et s'impose comme un hub d'interconnexion pour l'Amérique latine. Querétaro accueille 65 % de la capacité nationale avec 26 projets de construction actifs, attirant 7 milliards USD de nouveaux investissements pour la période 2023-2027. Les grands acteurs du cloud considèrent ce corridor comme un plan de support de délocalisation de proximité pour les charges de travail américaines et un tremplin vers les marchés hispanophones. Le projet d'Edgenet de 30 micro-installations illustre la volonté d'assurer une couverture à faible latence à l'échelle nationale.
Marché des Réseaux de Centres de Données au Canada
Le Canada tire parti de son abondance hydroélectrique pour attirer des constructions durables au Québec et en Colombie-Britannique. Les incitations provinciales et la proximité des bassins de demande américains positionnent les centres de données canadiens comme des sites de reprise après sinistre et de débordement pour l'inférence en intelligence artificielle. Des partenariats tels que celui de Nokia-Andorix pour un maillage de périphérie en 5G privée témoignent de l'alignement du pays entre les agendas des opérateurs télécoms et des centres de données.
Paysage réglementaire
L'environnement réglementaire américain lie de plus en plus les mises à niveau des réseaux de centres de données à la préparation du réseau électrique et à la conformité en matière de cybersécurité. En juin 2026, la Federal Energy Regulatory Commission (FERC) a émis plusieurs ordonnances de mise en demeure pour accélérer les réformes d'interconnexion des charges importantes au sein des RTO/ISO, et a chargé la North American Electric Reliability Corporation (NERC) d'élaborer des normes de fiabilité obligatoires pour les charges de calcul avant le 31 décembre 2026. Ces mesures affectent directement les délais et la faisabilité d'implantation des clusters IA à haute densité qui sous-tendent les cycles de renouvellement des réseaux 400G/800G.
Du côté des technologies de l'information du secteur public, le mémorandum OMB M-25-03 (directives de mise en œuvre du Federal Data Center Enhancement Act) renforce la gouvernance centralisée des investissements et ajoute des exigences de cybersécurité et de résilience pour la modernisation des centres de données fédéraux. Les référentiels de sécurité FedRAMP continuent également de façonner les architectures réseau connectées au cloud utilisées pour les charges de travail gouvernementales. Les programmes du NIST tels que USGv6, ainsi que les initiatives réseau fédérales telles que Trusted Internet Connection (TIC), influencent en outre les choix de conception de niveau entreprise pour l'IPv6 et les contrôles de périmètre/sortie.
Analyse de la chaîne de valeur
La création de valeur dans le domaine des réseaux de centres de données en Amérique du Nord commence par les puces de commutation haute performance et les composants optiques, puis se poursuit à travers les fournisseurs de systèmes, les intégrateurs et les opérateurs qui assemblent, déploient et exploitent des architectures maillées à grande échelle. Les feuilles de route en matière de silicium et de plateformes de sociétés telles que Broadcom et NVIDIA influencent les capacités des commutateurs et des NIC, tandis que les fabricants OEM et les spécialistes des réseaux (Cisco, Arista, Juniper, Dell et HPE) intègrent des ASIC, des composants optiques et des piles NOS dans des systèmes leaf-spine, des appliances de sécurité et des contrôleurs SDN destinés aux hyperscalers, aux fournisseurs de colocation et aux grandes entreprises.
Le déploiement et l'exploitation sont assurés par des revendeurs et des intégrateurs de systèmes (par exemple Presidio), ainsi que par des fournisseurs de services managés qui couvrent la conception, l'intégration, l'observabilité et le support du cycle de vie. Cette composante de services se développe à mesure que les architectures maillées d'IA et les environnements multi-fournisseurs accroissent la charge opérationnelle. Tout au long de la chaîne, des normes et des cadres orientent les spécifications et les achats, notamment le NIST USGv6 pour l'alignement IPv6, le programme fédéral Trusted Internet Connection (TIC) pour les contrôles réseau gouvernementaux, et des normes d'infrastructure de centres de données telles que l'ANSI/TIA-942-B, qui formalise les exigences relatives aux installations et à la connectivité.
Paysage concurrentiel
Cisco détient une part de 76,13 % des revenus des réseaux cœur, qui s'érode progressivement, face à une forte concurrence sur les infrastructures IA d'Arista (10,03 %) et de Juniper (7,27 %). L'architecture CloudVision de télémétrie et de super-spine leaf d'Arista séduit les hyperscalers, tandis que le portefeuille natif IA de Juniper revendique des réductions de 90 % des tickets d'incidents et de 85 % des coûts d'exploitation grâce à des opérations autonomes. Broadcom reste le faiseur de rois silencieux, intégrant son silicium Tomahawk dans plusieurs lignes de fabricants OEM.
Les fusions-acquisitions remodèlent le paysage : Hewlett-Packard Enterprise conteste une action du Département américain de la Justice pour finaliser son offre de 14 milliards USD sur Juniper, visant à fusionner serveurs, stockage et réseau dans une pile IA ouverte. Des intégrateurs boîtiers blancs (white-box) tels que Celestica et FS s'attaquent aux niches de clusters IA avec des commutateurs 800 G optimisés en termes de rapport prix-performance. Pendant ce temps, American Tower, Digital Realty et Equinix cherchent à brouiller les frontières entre les hôtels de porteurs, la colocation périphérique et les rampes d'accès cloud régionales, accentuant l'importance des infrastructures de connectivité neutres.
Malgré une consolidation modérée, les cycles d'innovation sont soutenus : le commutateur 102,4 Tbps de Broadcom, les remises partenaires de Dell sur la gamme Z-Series, et les campus couplés aux énergies renouvelables de Google signalent tous un capex agressif lié à l'économie de l'IA et aux impératifs de durabilité.
Leaders du secteur des réseaux de centres de données en Amérique du Nord
Cisco Systems, Inc.
Juniper Networks, Inc.
Arista Networks, Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Réseaux de Centres de Données en Amérique du Nord
- Cisco Systems, Inc.
- Broadcom Inc.
- Juniper Networks, Inc.
- Arista Networks, Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Extreme Networks, Inc.
- NVIDIA Corporation (incl. Cumulus Networks)
- VMware, Inc.
- Fortinet, Inc.
- F5, Inc.
- Radware Ltd.
- A10 Networks, Inc.
- NEC Corporation
- Lenovo Group Limited
- Ciena Corporation
- IBM Corporation
- Oracle Corporation
- Array Networks, Inc.
- Infinera Corporation
Lire l’analyse des entreprises de réseaux de centres de données en amérique du nord

Opportunités de marché et perspectives d'avenir
Les architectures maillées optimisées pour l'IA créent des espaces d'opportunité concrets pour la commutation à plus haute vitesse, les architectures à refroidissement liquide et les logiciels opérationnels qui réduisent les frictions de déploiement. En juin 2026, Arista a lancé un portefeuille de nouvelle génération à 1,6 Tbps pour les architectures maillées d'IA, reflétant une transition vers des liaisons à 1,6 T et des conceptions spine-leaf plus denses. Les fournisseurs et intégrateurs peuvent capter de la valeur grâce aux services de migration, à la validation des architectures maillées et à l'assurance qualité pilotée par la télémétrie, alors que les clients passent de 100 GbE à 400/800 GbE et à des facteurs de forme plus récents.
Les architectures de référence normalisées et les programmes écosystémiques élargissent également la base de clients accessibles au-delà des hyperscalers en réduisant le risque d'intégration pour les entreprises et les locataires de colocation. Equinix, Cisco et NVIDIA ont annoncé des déploiements Secure AI Factory en juin 2026, offrant aux opérateurs et aux clients un plan directeur reproductible couvrant la commutation, l'optique, les contrôles de sécurité et les opérations managées. Parallèlement, les contraintes liées au réseau électrique et à l'implantation accroissent la demande de conceptions réseau qui maximisent le débit par watt et simplifient la mise à l'échelle, ce qui s'aligne avec les approches de commutation et d'optique à refroidissement liquide et les mises à niveau motivées par la conformité liées au mémorandum OMB M-25-03, aux exigences FedRAMP et à l'adoption du zero-trust.
Recent Industry Developments in Marché des Réseaux de Centres de Données en Amérique du Nord
- Juin 2026 : Juniper Networks livre le QFX5250-64OE-L, un commutateur fixe de 102,4 Tbps doté de 64 ports de 1,6 Tbps chacun et d'un refroidissement liquide à 100 %. Ce commutateur haute densité prend en charge les charges de travail d'IA en permettant des architectures maillées de centres de données refroidies pour les couches cœur et agrégation.
- Mars 2026 : Arista Networks forme l'accord multi-source XPO pour des modules optiques à refroidissement liquide de 12,8 Tbps. Cette initiative fait progresser l'optique à refroidissement liquide pour les réseaux prêts pour l'IA et favorise un écosystème interopérable pour faire évoluer les déploiements.
- Février 2026 : Cisco Systems présente le silicium de commutation Silicon One G300 de 102,4 Tbps pour les centres de données d'IA avec refroidissement liquide. Ce silicium renforce le portefeuille dédié à l'IA de Cisco pour les centres de données, consolidant la gestion thermique et l'évolutivité dans les architectures maillées spine-leaf de nouvelle génération.


Marché des Réseaux de Centres de Données en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché comprend les dépenses en produits réseau et en services connexes utilisés pour connecter les serveurs, le stockage et les racks à l'intérieur des centres de données, et pour relier les centres de données entre eux à travers l'Amérique du Nord.
Exclusions du périmètre : Nous excluons les équipements LAN de campus d'entreprise à usage général qui ne sont pas achetés pour des cas d'usage de centres de données, et nous ne comptons pas l'infrastructure d'alimentation et de refroidissement des bâtiments.
Aperçu de la segmentation
- Par composant
- Produits
- Commutateurs Ethernet
- Routeurs
- Réseau de stockage (SAN)
- Contrôleurs de livraison d'applications (ADC)
- Équipements de sécurité réseau
- Contrôleurs de réseau défini par logiciel (SDN)
- Interconnexions optiques
- Services
- Installation et intégration
- Formation et conseil
- Support et maintenance
- Services de réseau gérés
- Produits
- Par utilisateur final
- IT et télécommunications
- Services bancaires, financiers et d'assurance (BFSI)
- Gouvernement et défense
- Médias et divertissement
- Santé et sciences de la vie
- Fabrication et industrie
- Autres utilisateurs finaux
- Par type de centre de données
- Colocation
- Hyperscalers/Fournisseurs de services cloud
- Centres de données périphériques/micro
- Par bande passante
- Inférieur ou égal à 10 GbE
- 25–40 GbE
- 50–100 GbE
- Supérieur à 100 GbE
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la constitution d'une base factuelle sur l'activité de construction de centres de données et l'orientation des technologies réseau, puis la traduit en une carte de la demande pratique par pays. Les sources sur lesquelles nous nous sommes appuyés incluent des ensembles de données publiques et des références telles que les statistiques commerciales du U.S. Census Bureau, les données tarifaires et d'importation de l'USITC, les publications de Statistique Canada, et les publications de la FCC sur les tendances en matière de haut débit et de connectivité. Nous avons également examiné les normes et les signaux d'adoption technique d'organisations telles que l'IEEE et l'IETF, car des débits comme le 25-40 GbE et le 50-100 GbE ont tendance à se déployer par vagues identifiables.
Pour traduire ces signaux en valeur, nous avons utilisé les dépôts publics des entreprises et les présentations aux investisseurs afin de comprendre la répartition des produits, la ventilation des revenus et le calendrier des grands cycles de renouvellement. Lorsque la couverture nécessitait plus de structure, nous l'avons complétée par des abonnements payants utilisés pour les données financières et de veille des entreprises, des vérifications du paysage des brevets, et des relevés d'importation et d'exportation au niveau des expéditions pour vérifier les principaux flux d'approvisionnement. Cette liste n'est pas exhaustive, et nous avons également utilisé d'autres sources publiques et payantes pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Les travaux primaires ont permis de confirmer comment les acheteurs et les opérateurs de la région priorisent les mises à niveau en matière de commutation, de routage et d'interconnexion optique, et de vérifier ce qui est traité comme produits par rapport aux services dans le langage contractuel réel. Nous nous sommes entretenus avec un ensemble d'opérateurs de centres de données, d'intégrateurs de systèmes et de spécialistes réseau aux États-Unis, au Canada et au Mexique, de sorte que le modèle capture à la fois les déploiements hyperscale et les expansions motivées par la colocation, suivis de contrôles croisés sur le calendrier de transition de la bande passante et les taux de rattachement des services.
Répartition des répondants à l'enquête de terrain primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Cadres dirigeants (CXO) : 16 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs de plus petite taille : 19 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante du bassin de dépenses en Amérique du Nord en reliant les ajouts de capacité des centres de données et les cycles de renouvellement à la part des budgets généralement affectée aux réseaux. Ces totaux sont ensuite corroborés par des approximations ascendantes sélectives, où l'exposition des revenus des fournisseurs échantillonnés, les vérifications de canaux et les hypothèses de prix de vente moyens sont multipliées par des volumes estimés pour les principales classes d'équipements, puis ajustées lorsque les deux points de vue diffèrent.
Les principaux intrants du modèle comprennent l'activité de construction en colocation et chez les hyperscalers, la migration de bande passante mesurée (par exemple, le 25-40 GbE évoluant vers le 50-100 GbE, suivi de liaisons supérieures à 100 GbE), l'évolution de la répartition entre produits et services, et les pondérations de la demande par pays au sein de l'Amérique du Nord. L'intensité des services est également suivie, car la conception, l'intégration, la surveillance et le support du cycle de vie peuvent croître plus rapidement que le matériel pendant les années fortement axées sur les mises à niveau. Les prévisions sont établies à l'aide d'une analyse de scénarios appuyée par un lissage des tendances sur la série historique, et les scénarios sont ancrés aux attentes issues des entretiens concernant le calendrier des mises à niveau et les contraintes d'approvisionnement. Lorsque les détails ascendants manquent pour les groupes d'acheteurs plus petits, les lacunes sont traitées par une allocation basée sur des parts liées à des indicateurs observables tels que la répartition des types de centres de données et le rythme d'adoption de la bande passante.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en trois étapes afin que les chiffres finaux restent pratiques et explicables. Premièrement, nous comparons les résultats à des signaux indépendants tels que les flux commerciaux pour les catégories d'équipements réseau concernées, l'orientation des dépenses d'investissement divulguée par les principaux opérateurs, et les évolutions observées dans l'adoption des vitesses de port. Ensuite, les anomalies sont examinées, et si un écart inattendu est constaté, les hypothèses relatives à la tarification, au rattachement des services ou à la répartition par pays sont retestées, et une nouvelle prise de contact est déclenchée si nécessaire.
Avant validation finale, le travail est revu par un autre analyste afin de confirmer que les calculs, la gestion des devises et la logique des séries chronologiques sont cohérents à travers le modèle. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants modifient la demande ou la tarification, et une dernière révision avant livraison est effectuée pour que les clients reçoivent la vision la plus récente.
Dimensionnement du marché nord-américain des réseaux de centres de données par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs de marché publiées pour les réseaux de centres de données en Amérique du Nord peuvent sembler très éloignées les unes des autres, car le périmètre n'est pas traité de la même manière et parce que la tarification et le calendrier de renouvellement sont traités différemment selon les modèles. Les écarts apparaissent généralement lorsqu'une estimation intègre des dépenses réseau informatiques adjacentes dans le total, ou lorsque les services sont soit entièrement inclus, soit largement ignorés.
Dans nos vérifications, le plus grand écart provenait de la question de savoir si les services réseau managés et le support du cycle de vie sont comptés avec les revenus de commutation Ethernet, de routage et d'interconnexion optique, et de la rapidité avec laquelle le modèle fait évoluer les prix de vente moyens à mesure que les liaisons dépassent 100 GbE. C'est pourquoi la valeur de 9,8 milliards USD pour 2025 est mieux comprise avec ces inclusions explicitées, comme le fait Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,8 milliards USD (2025) | |
| Cabinet de conseil régional A | 26,45 milliards USD (2025) | Ce chiffre semble inclure un ensemble plus large de dépenses en réseaux de centres de données en intégrant la virtualisation réseau et des couches logicielles plus larges, ce qui peut faire dépasser les totaux au-delà des équipements et des services directement liés. |
| Portail sectoriel B | 14,71 milliards USD (2025) | Cette estimation est cohérente avec un périmètre davantage orienté vers les produits et une définition plus restreinte des services, et elle peut également utiliser une courbe de prix plus agressive pour les liaisons à haute vitesse, sans les mêmes vérifications de rattachement des services au niveau contractuel. |
Prises ensemble, ces données suggèrent que la plupart des écarts sont causés par les limites du périmètre autour des services et des logiciels, et par des hypothèses différentes sur le moment où les ports à plus haute vitesse deviennent la principale ligne de dépense. En maintenant le modèle ancré à l'activité de construction observable, aux transitions de bande passante et à un rattachement de services réaliste, nous pouvons expliquer chaque étape tout en gardant un total reproductible d'année en année.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des réseaux de centres de données en Amérique du Nord ?
Le marché s'établit à 10,42 milliards USD en 2026 et devrait progresser jusqu'à 14,17 milliards USD d'ici 2031 à un TCAC de 6,35 %.
Quel segment de composants connaît la croissance la plus rapide ?
Les services, couvrant les offres gérées, d'intégration et de conseil, progressent à un TCAC de 10,85 % à mesure que les entreprises externalisent les opérations réseau complexes de l'ère IA.
Pourquoi les ports Ethernet 400 G et 800 G gagnent-ils du terrain ?
Les clusters d'entraînement IA/ML nécessitent une bande passante est-ouest massive ; les infrastructures 400 G/800 G réduisent le temps d'entraînement et la congestion, favorisant une adoption généralisée.
Comment les retards du réseau électrique affectent-ils les nouvelles constructions de centres de données ?
Les files d'attente d'interconnexion peuvent prolonger la mise en service jusqu'à sept ans dans les régions américaines à forte demande, contraignant les opérateurs à investir dans les énergies renouvelables sur site et les micro-réseaux.
Quel pays connaît la croissance géographique la plus rapide en Amérique du Nord ?
Le Mexique mène avec un TCAC projeté de 9,95 % jusqu'en 2031, porté par la délocalisation de proximité, les investissements cloud et des emplacements stratégiques comme Querétaro.
Quels sont les principaux fournisseurs de réseaux ?
Cisco conserve la plus grande part, mais Arista, Juniper et les fournisseurs de boîtiers blancs tels que Celestica captent l'élan grâce à des plateformes optimisées pour l'IA.
Dernière mise à jour de la page le:
- Marché des réseaux pour centres de données en Espagne
- Marché de la mise en réseau des centres de données au Vietnam
- Marché des réseaux de centres de données
- Marché du réseau de data centers au Royaume-Uni
- Marché de la mise en réseau des centres de données au Mexique
- Marché des réseaux de centres de données en Asie-Pacifique
- Marché des réseaux de centres de données en Australie
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.
- Marché mondial de la sécurité pour centres de données Sécurité dans toutes les régions, répartie par type de sécurité, offre et type d'installation.
- Marché du refroidissement des centres de données Refroidissement sur le marché mondial, couvrant la technologie de refroidissement, les composants de refroidissement et le type d'installation.
- Marché mexicain du refroidissement pour centres de données Le refroidissement au Mexique, réparti par technologie de refroidissement, type et secteur d'activité de l'utilisateur final.
- Marché des SSD pour centres de données en Amérique du Sud Les SSD en Amérique du Sud, répartis par format, interface et technologie NAND.
- Marché RFID des centres de données Suivi des actifs dans toutes les régions, réparti par composant, type d'étiquette et type de centre de données.



