
Tamanho e Participação do Mercado de Redes de Data Centers da Austrália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
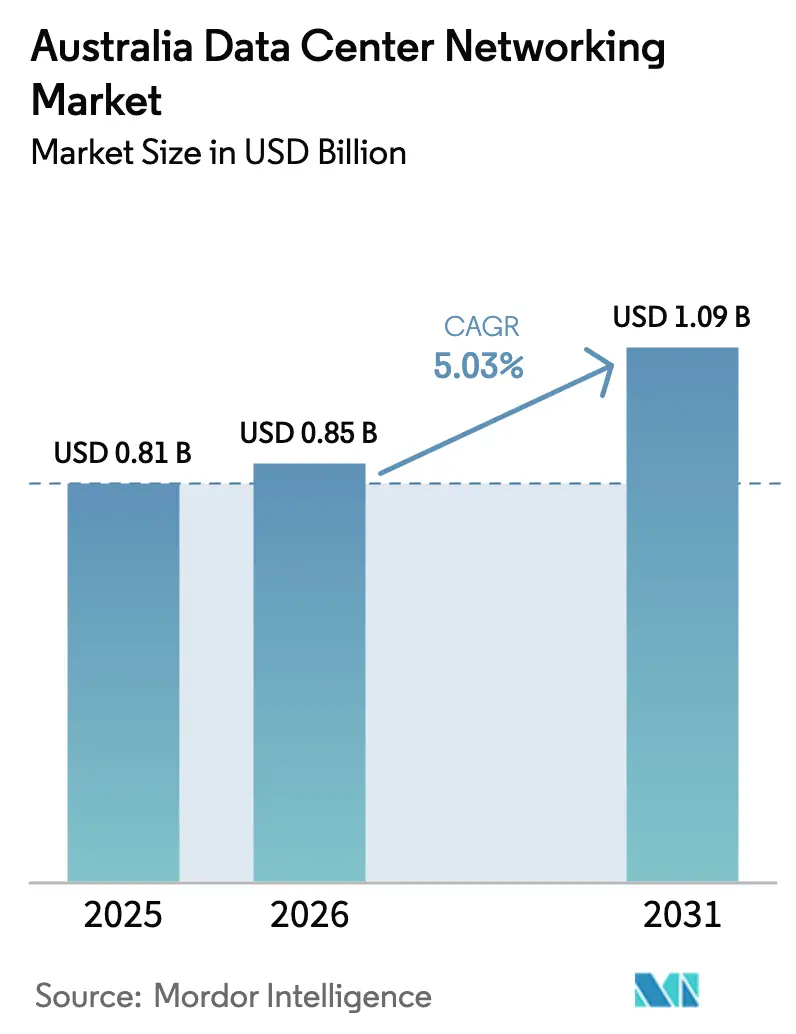
| Tamanho do mercado no ano base (2025) | 0.81 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.09 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.03 % |
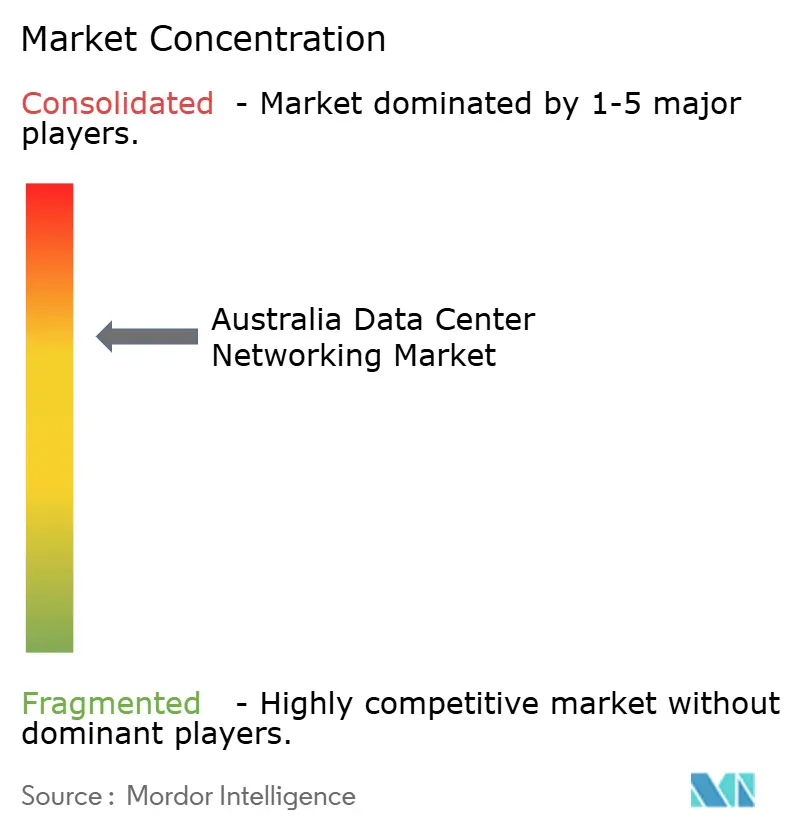
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redes de Data Centers da Austrália por Mordor Intelligence
O mercado de redes de data centers da Austrália foi avaliado em USD 0,81 bilhão em 2025 e estima-se que cresça de USD 0,85 bilhão em 2026 para atingir USD 1,09 bilhão até 2031, a uma CAGR de 5,03% durante o período de previsão (2026-2031). O crescimento agora se concentra no suporte a clusters de treinamento de inteligência artificial, mandatos de nuvem soberana e conectividade de latência ultrabaixa para cargas de trabalho de missão crítica, em vez de na migração de primeira onda para a nuvem. Programas governamentais como o contrato de USD 2 bilhões para uma nuvem de alto secreto da AWS destacam como os objetivos de segurança nacional direcionam as aquisições para redes de alta largura de banda e fortemente segmentadas. As construções de hiperescaladores pela NEXTDC, Equinix e Stack Infrastructure, combinadas com a proliferação projetada de dispositivos domésticos, aceleram os investimentos em comutação de 400 GbE e 800 GbE para antecipar futuras ondas de tráfego leste-oeste. As cargas de trabalho de inteligência artificial em serviços financeiros já processam centenas de bilhões de pontos de dados diariamente, sinalizando uma mudança de longo prazo em direção a arquiteturas folha-espinha não bloqueantes.
Principais Conclusões do Relatório
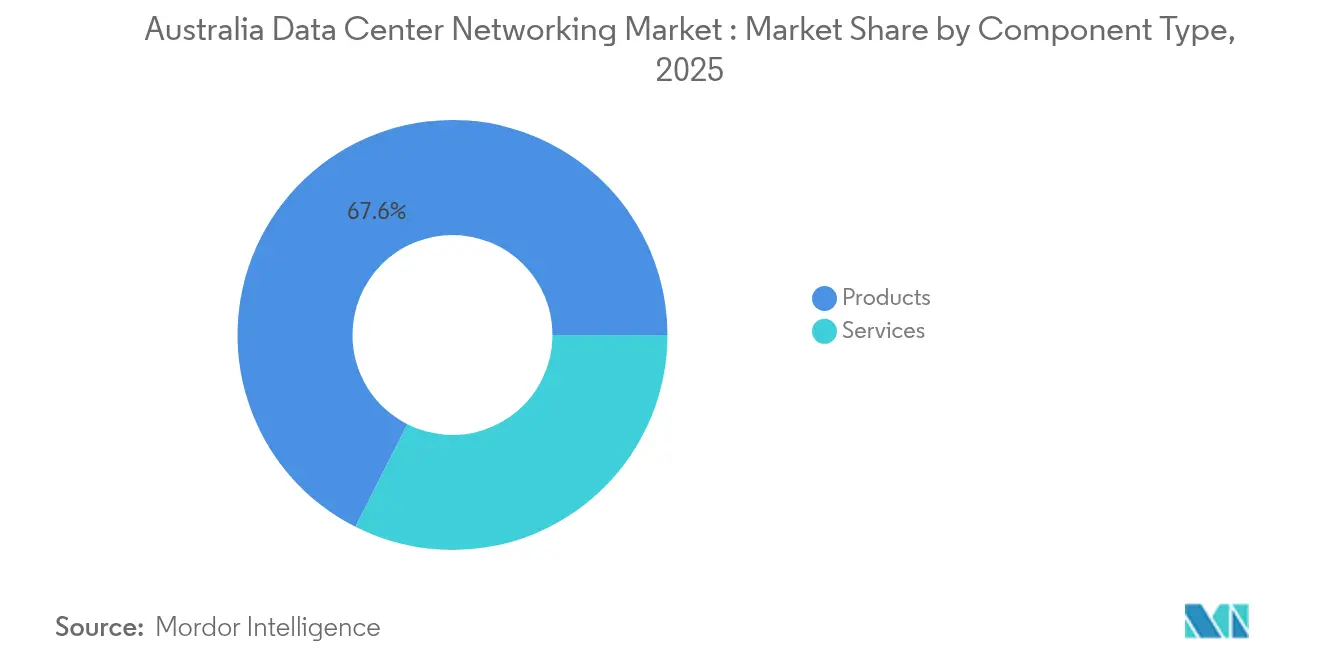
- Por componente, os Produtos detinham 67,55% da participação no mercado de redes de data centers da Austrália em 2025, enquanto os Serviços estão projetados para crescer a uma CAGR de 7,72% até 2031.
- Por usuário final, TI e Telecomunicações lideraram com 36,12% de participação na receita em 2025; Saúde e Ciências da Vida tem previsão de expansão a uma CAGR de 6,18% até 2031.
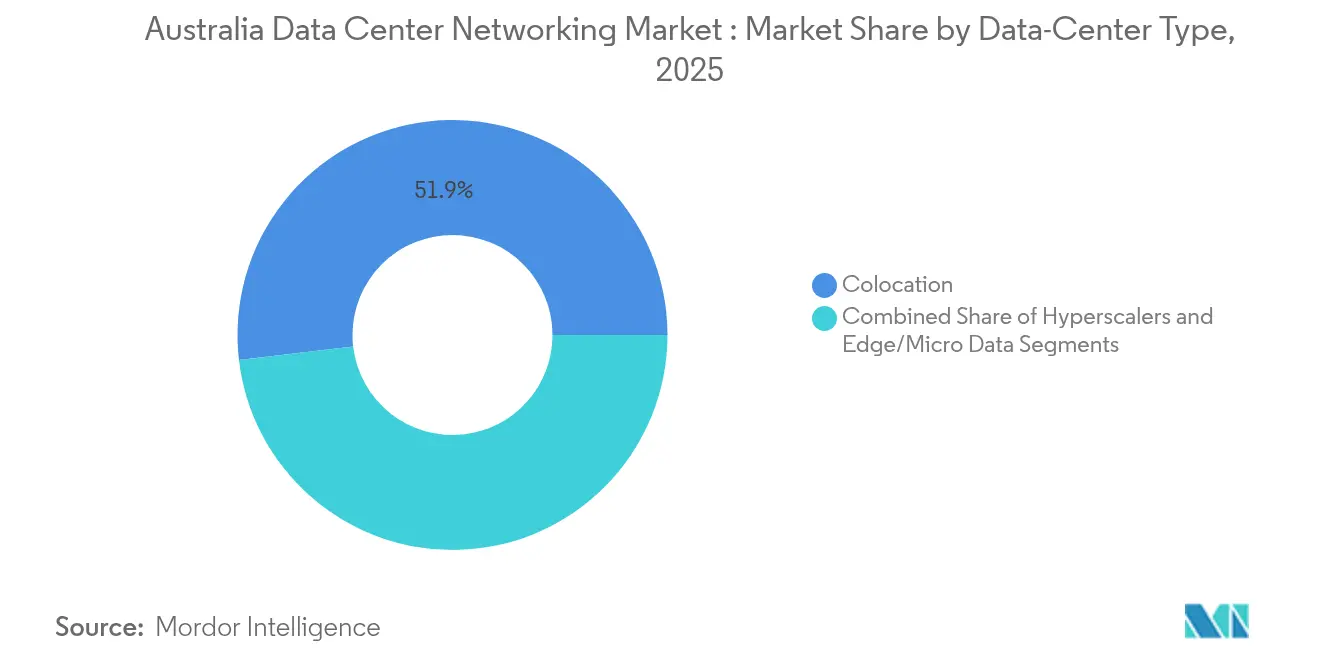
- Por tipo de data center, as instalações de Colocalização responderam por 51,85% do tamanho do mercado de redes de data centers da Austrália em 2025, enquanto o segmento de Hiperescaladores/Provedores de Serviços em Nuvem está preparado para uma CAGR de 8,92% até 2031.
- Por largura de banda, a categoria de 50-100 GbE reteve 35,92% de participação no tamanho do mercado de redes de data centers da Austrália em 2025, enquanto o segmento acima de 100 GbE está projetado para crescer a uma CAGR de 9,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Redes de Data Centers da Austrália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantação rápida de instalações hiperescaladoras e em nuvem | +1.2% | Em toda a Austrália, concentrada em Sydney e Melbourne | Médio prazo (2-4 anos) |
| Aumento do tráfego leste-oeste impulsionado por inteligência artificial/aprendizado de máquina dentro dos data centers australianos | +0.9% | Grandes metrópoles com presença hiperescaladora | Curto prazo (≤ 2 anos) |
| Migração de comutação de 10/25 GbE para redes de 100/400 GbE | +0.7% | Cidades de Nível 1, expandindo-se para centros regionais | Médio prazo (2-4 anos) |
| Incentivos governamentais para residência soberana de dados e metas de economia digital | +0.6% | Nacional, com concentração em Canberra e Sydney | Longo prazo (≥ 4 anos) |
| Adoção crescente de redes abertas e definidas por software (SONiC/Net-Ops) | +0.4% | Implantações empresariais e hiperescaladoras em todo o país | Médio prazo (2-4 anos) |
| Expansão de colocalização de borda em torno de cidades australianas de Nível 2 | +0.3% | Perth, Adelaide, Brisbane, Darwin | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantação rápida de instalações hiperescaladoras e em nuvem
Os operadores estão migrando de construções orientadas por capacidade para projetos orientados por capacidade que priorizam a densidade de interconexão. O banco de terrenos de 550 MW da NEXTDC em Sydney e a expansão de AUD 240 milhões da Equinix em duas cidades destacam um impulso em direção a topologias folha-espinha otimizadas para redes de 400 GbE. A captação de AUD 1,3 bilhão pela Stack Infrastructure sinaliza a confiança do capital global de que o crescimento do mercado de redes de data centers da Austrália estará centrado nessas construções hiperescaladoras.
Aumento do tráfego leste-oeste impulsionado por inteligência artificial/aprendizado de máquina
As plataformas Cisco Nexus HyperFabric AI estão chegando aos laboratórios de Sydney para lidar com o tráfego RDMA sobre Ethernet Convergida, onde variações de latência de microssegundos paralisam o treinamento de modelos.[1]Cisco, "Resumo da solução Nexus HyperFabric AI", cisco.com Gigantes financeiros como o Commonwealth Bank executam 2.000 modelos sobre 157 bilhões de pontos de dados, gerando cargas leste-oeste sustentadas que exigem comutação de 400 GbE não bloqueante. Instalações certificadas pelo programa DGX-Ready da NVIDIA, incluindo as da NEXTDC, mostram como o confinamento de corredor frio para fins específicos e redes de baixa variação de latência se tornam diferenciais competitivos.
Migração de redes de 10/25 GbE para 100/400 GbE
A operadora de atacado Devoli e a Juniper Networks construíram o primeiro backbone de 400 G de ponta a ponta da Austrália, um aumento de capacidade de dez vezes que posiciona a empresa para escalabilidade de 800 GbE.[2]Juniper Networks, "Devoli Launches 400 G Backbone," juniper.net A Distribuição SONiC Empresarial da Dell Technologies permite que os operadores desacoplem os sistemas operacionais de rede do hardware de silício comercial, evitando armadilhas de atualização à medida que o mercado de redes de data centers da Austrália faz a transição para 400 GbE.
Incentivos governamentais para residência soberana de dados
A mudança do Departamento de Defesa do Global Switch para os Data Centers de Canberra de propriedade local sublinha como a política ancora a carga em imóveis controlados pela Austrália, exigindo redes de 100 GbE com microsegmentação capazes de inspeção em linha. A estratégia de hospedagem da Agência de Transformação Digital obriga as agências a dividir as cargas de trabalho entre nuvens híbridas, ao mesmo tempo que impõe redes de confiança zero.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto investimento de capital para óptica de 400 GbE/800 GbE em um mercado de pequeno volume | -0.8% | Em toda a Austrália, afetando particularmente os operadores menores | Curto prazo (≤ 2 anos) |
| Escassez de engenheiros especializados em redes de data centers | -0.6% | Nacional, agudo em áreas regionais | Médio prazo (2-4 anos) |
| Volatilidade dos preços de energia impactando os modelos de TCO | -0.4% | Nacional, variando de acordo com as políticas energéticas estaduais | Médio prazo (2-4 anos) |
| Padronização lenta de Ethernet de par único para links de DCIM | -0.2% | Afetando principalmente novas implantações de instalações | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto investimento de capital para óptica de 400 GbE/800 GbE
Uma base de aquisição nacional menor mantém os preços por porta elevados, pois os compradores australianos não conseguem obter os descontos de escala desfrutados na América do Norte ou na China. Os atrasos na cadeia de suprimentos ainda afetam 80% dos fabricantes globais de switches, com as tarifas adicionando pressão adicional de preços para o mercado de redes de data centers da Austrália.
Escassez de engenheiros de rede especializados
A Infraestrutura Austrália projeta uma escassez de 93.000 pessoas em profissões técnicas até 2028, restringindo diretamente a velocidade de implantação para redes definidas por software. A escassez é mais aguda nas cidades de Nível 2, atrasando os cronogramas de colocalização de borda regional mesmo quando o capital está disponível.[3]Infrastructure Australia, "Infrastructure Workforce Forecast 2025-2030", infrastructureaustralia.gov.au
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Os Serviços Aceleram Apesar da Dominância dos Produtos
Os Produtos responderam por 67,55% da participação no mercado de redes de data centers da Austrália em 2025, ancorados por switches folha-espinha de alta densidade, roteadores e interconexões ópticas demandados por salas hiperescaladoras. A base de hardware instalada está se expandindo à medida que a capacidade nacional cresce de 1.350 MW em 2024 para 3.100 MW até 2030, sustentando ciclos de atualização previsíveis. Os Serviços, no entanto, registram a CAGR mais rápida de 7,72% até 2031. O fornecimento apertado de mão de obra e a sofisticação das pilhas de redes abertas tornam a integração e o gerenciamento do ciclo de vida uma prioridade de gastos recorrentes.
Os provedores de serviços de rede gerenciados estão preenchendo as lacunas de competências do setor de redes de data centers da Austrália, oferecendo telemetria 24×7, configuração baseada em intenção e relatórios automatizados de conformidade. A demanda por consultoria de design e treinamento também acelera à medida que as organizações lidam com implementações de SONiC e cabeamento de clusters de GPU que divergem das topologias legadas. Assim, os gastos migram de equipamentos de capital únicos para despesas operacionais contínuas vinculadas a contratos de serviço plurianuais.


Por Usuário Final: A Velocidade da Área de Saúde Contrasta com a Dominância de TI
TI e Telecomunicações retiveram 36,12% da receita do segmento em 2025, impulsionado por operadores que gerenciam tanto infraestrutura de atacado quanto produtos de conectividade para consumidores. As operadoras de telecomunicações aproveitam seus backbones de fibra nacionais para comercializar redes de interconexão de baixa latência dentro de instalações neutras para operadoras, reforçando seu papel como inquilinos âncora para equipamentos de rede de atacado.
Saúde e Ciências da Vida registra uma CAGR de 6,18%, a mais rápida entre os setores verticais, à medida que testes genômicos e patologia digital criam cargas leste-oeste sustentadas de 100 GbE. A construção da QIAGEN em Melbourne para sequenciamento de nova geração clínico espelha as crescentes expectativas de dados soberanos no setor. Os serviços financeiros mantêm gastos estáveis, evidenciados pelo exemplo do Commonwealth Bank acima, enquanto as cargas de trabalho governamentais ganham impulso sob mandatos de segurança cibernética que elevam as necessidades de segmentação e criptografia.
Por Tipo de Data Center: O Impulso dos Hiperescaladores Desafia a Liderança da Colocalização
A Colocalização capturou 51,85% do tamanho do mercado de redes de data centers da Austrália em 2025, beneficiando-se da economia de efeito de rede em torno dos hubs de interconexão. Provedores como NEXTDC e Equinix distribuem o custo das redes de 400 GbE entre dezenas de inquilinos, mantendo os preços por porta competitivos e permitindo a ativação rápida de interconexões.
As construções de hiperescaladores e provedores de serviços em nuvem registram uma CAGR de 8,92% até 2031, a mais rápida de todos os tipos de instalações, impulsionada pela nuvem de alto secreto da AWS de USD 2 bilhões, pela região de nuvem de Melbourne do Google e pela zona Azure Government de Canberra da Microsoft. Seus projetos adotam GPUs resfriadas a líquido conectadas por 800 GbE, estabelecendo novos padrões para a densidade de portas por rack que as salas de colocalização tradicionais agora emulam. As implantações de data centers de borda/micro em cidades de mineração como Newman ampliam a dispersão geográfica, mas permanecem nichadas na contribuição de receita.
Por Largura de Banda: Os Padrões de Migração Sinalizam Evolução da Infraestrutura
O nível de 50-100 GbE reteve 35,92% da receita de 2025, tornando-se a base funcional em racks empresariais e muitos colocalizados. Os operadores estendem a vida útil dos ativos atualizando a óptica dentro das mesmas placas de linha de switch, atrasando as trocas de chassi em larga escala. No entanto, o segmento acima de 100 GbE está avançando a uma CAGR de 9,21%, refletindo o pré-carregamento de investimentos de capital para clusters de inteligência artificial.
O backbone de 400 G da Devoli ilustra como as operadoras de atacado se preparam para interfaces de 800 GbE padronizando primeiro os roteiros de óptica coerente. Enquanto isso, os links de ≤10 GbE e 25-40 GbE encolhem rapidamente fora das redes de gerenciamento fora de banda e dispositivos de borda. Os usuários, portanto, planejam redes híbridas onde o tráfego legado de SAN coexiste com fluxos leste-oeste de 400 GbE até que a refatoração completa de aplicações seja concluída.
Análise Geográfica
Sydney mantém a primazia como o núcleo de tráfego digital da nação, hospedando múltiplas estações de cabos submarinos e o maior bloco contíguo de capacidade de sala hiperescaladora. A Equinix ampliou seus sites da série SY com 4.175 gabinetes prontos para inteligência artificial durante 2025, garantindo acesso direto à nuvem e acesso metropolitano de submilissegundos. Melbourne segue com uma CAGR projetada de largura de banda de interconexão de 45% até 2026, impulsionada pela demanda excedente e por incentivos estaduais para cargas de trabalho de fintechs e mídia criativa.
As cidades de Nível 2 demonstram crescimento percentual mais acentuado, embora a partir de bases menores. A NEXTDC inaugurou a primeira instalação de Nível IV de Adelaide em meados de 2024 para atender clientes de aeroespacial e defesa que necessitam de disponibilidade de cinco noves. Perth ganha valor estratégico por meio do ponto de presença da Zscaler dentro da Equinix, fortalecendo a postura de segurança cibernética para operadores de mineração e GNL. A expansão de AUD 80 milhões de Darwin apoia a logística de defesa do norte e o tráfego transfronteiriço para o Sudeste Asiático.
Microcentros regionais surgem ao longo de corredores da cadeia de suprimentos como o Pilbara, onde racks de borda coletam telemetria de IoT antes de retransmiti-la para pontos de agregação de 100 GbE em Perth. No entanto, a recuperação de capital continua desafiadora porque as densidades de rack mais baixas diluem as economias de escala. Como resultado, a maioria dos switches de espinha de alta contagem de portas ainda é implantada em Sydney e Melbourne, reforçando sua gravidade de mercado.
Panorama regulatório
A aquisição de redes para data centers na Austrália está cada vez mais moldada por obrigações de soberania de dados e infraestrutura crítica, além de expectativas de energia e planejamento para novas capacidades. Em março de 2026, o Governo Australiano publicou Expectations of data centres and AI infrastructure developers, fornecendo diretrizes não vinculantes, mas acionáveis, para novos empreendimentos ou expansões, incluindo o financiamento de nova energia renovável, o custeio de conexões à rede elétrica e o investimento em competências locais.
Para operadores e fornecedores de rede que atendem governos, teles e setores regulados, o alinhamento com estruturas de segurança e resiliência é um fator-chave na seleção de fornecedores e no escopo de serviços gerenciados. As Security of Critical Infrastructure (Telecommunications Security and Risk Management Program) Rules 2025 fazem referência a controles de segurança reconhecidos, incluindo a AS/NZS ISO/IEC 27001:2023 e o modelo de maturidade Essential Eight da Australian Signals Directorate, endurecendo os requisitos de segmentação, monitoramento e prontidão para incidentes. A APRA CPS 230 também eleva as expectativas de resiliência operacional para prestadores de serviços relevantes que apoiam entidades reguladas pela APRA, reforçando a demanda por controle de mudanças de rede auditável, disposições de continuidade de negócios e repasses contratuais em acordos de colocation e serviços de rede gerenciados.
Análise da cadeia de valor
A cadeia de valor abrange fabricantes globais de hardware e ópticos (comutação, roteamento, ADC e appliances de segurança), fornecedores de silício comercial e ópticos, além de distribuidores e integradores de sistemas australianos que oferecem design, instalação e operações de ciclo de vida. Operadores de data centers e provedores de nuvem ou colocation (incluindo salas hyperscale e instalações voltadas para interconexão) ancoram a demanda, enquanto provedores de serviços gerenciados monetizam a escassez de competências por meio de monitoramento 24x7, automação de configuração e relatórios de conformidade em torno de pilhas de rede aberta e tecidos de IA.
A infraestrutura de conectividade upstream e adjacente é um fator-chave para os resultados de redes de data center na Austrália, pois molda a latência metropolitana e intercidades, a redundância e a densidade de cross-connects. Em junho de 2026, a Subco concluiu o sistema de cabo submarino SMAP ligando Sydney, Melbourne, Adelaide e Perth, adicionando capacidade intra-Austrália que sustenta o crescimento de tráfego entre os principais clusters de data centers. Em julho de 2026, Telstra e Google anunciaram uma parceria de fibra combinando arrendamento de capacidade em cabos submarinos com acesso a fibra escura na Aura Network da Telstra, uma backbone nacional intercidades que abrange cerca de 14.000 km de nova fibra. Na camada de longa distância, a Vocus está avançando construções de fibra intercapitais em dutos, notadamente Sydney-Melbourne, projetadas para atualização sem obras civis repetidas, apoiando interconexões de maior capacidade e a escalabilidade de backbone à medida que o tráfego leste-oeste se intensifica.
Cenário Competitivo
A concorrência está moderadamente concentrada, com os incumbentes globais de switches aprofundando seus portfólios centrados em inteligência artificial, enquanto os integradores locais monetizam as lacunas de serviços. A Arista Networks liderou a receita global de comutação de data centers em USD 7 bilhões em 2024, um aumento de 19,5% em relação ao ano anterior, e seu coengenharia do Agente de IA EOS com a NVIDIA ressoa com os hiperescaladores que buscam o tratamento determinístico de microestouro.[4]Arista Networks, "Q1 2025 Results - Data Center Switching", arista.com A Cisco mantém uma ampla presença em contas por meio do Nexus, ACI e roteiros de silicon-one, mas enfrenta pressão de preços onde alternativas de redes abertas ganham aceitação.
A iminente fusão de USD 14 bilhões da Juniper Networks com a HPE promete uma integração mais estreita entre o silício de roteamento e os serviços de borda para nuvem HPE GreenLake, potencialmente alterando as matrizes de fornecedor preferencial para estruturas governamentais. A Dell Technologies aproveita o SONiC Empresarial para capturar organizações que priorizam a diversidade de fornecedores. Os novos participantes provedores de serviços se especializam em redes gerenciadas, usando hardware white-box respaldado por garantias de SLA locais para se diferenciar de OEMs multinacionais.
As alianças tecnológicas moldam as decisões de compra. A Arista e a Microsoft otimizam placas de linha de 800 GbE para o Azure Canberra, enquanto a Cisco se une à NVIDIA em telemetria em switch para evitar congestionamentos de inteligência artificial. Enquanto isso, os operadores de fibra doméstica agrupam rotas de fibra escura com hardware folha-espinha, oferecendo links de latência limitada turnkey que atraem mesas de negociação de alta frequência.
Líderes do Setor de Redes de Data Centers da Austrália
Cisco Systems Inc.
Arista Networks Inc.
Juniper Networks Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Há um espaço em branco claro no design e nas operações de tecidos prontos para IA e auditáveis em termos de conformidade para clientes com requisitos de nuvem soberana e resiliência, incluindo governos e setores regulados pela APRA. À medida que as aquisições se deslocam para fluxos de tráfego segmentados, inspecionados e rigorosamente monitorados, os fornecedores que empacotam arquiteturas leaf-spine de alta largura de banda com automação orientada por políticas, telemetria e documentação (incluindo alinhamento aos controles da AS/NZS ISO/IEC 27001:2023 e às práticas Essential Eight referenciadas nas regras de infraestrutura crítica) têm uma rota mais direta para vincular a receita de serviços aos ciclos de renovação de hardware.
As oportunidades de rede também se estendem à escalabilidade de interconexão intercidades e metropolitana, à medida que as cargas de trabalho de IA elevam o tráfego sustentado leste-oeste e de backbone. A Vocus divulgou uma iniciativa plurianual de AUD 500 milhões, a Australian Digital Infrastructure Platform (ADIP), focada em nova fibra em dutos, incluindo uma rota Sydney-Melbourne projetada para futuras atualizações de capacidade, o que cria espaço para interconexões de data center de maior capacidade, transporte óptico e atualizações de roteadores ou switches em pontos de aterragem e carrier hotels. Outro espaço em branco é visível nas construções de infraestrutura de IA soberana que exigem uma integração mais estreita entre computação e redes, ilustrado pelo lançamento pela Cisco de uma implantação Secure AI Factory no país, hospedada em uma instalação da NEXTDC em Sydney com NVIDIA e Sharon AI, o que eleva as expectativas de redes de IA de baixa latência e com gerenciamento de congestionamento em ambientes australianos de colocation e corporativos.
Desenvolvimentos recentes do setor
- Junho de 2026: a Vocus anunciou um investimento de US$ 500 milhões na Australian Digital Infrastructure Platform (ADIP), com um link de fibra em dutos entre Sydney e Melbourne para apoiar data centers de IA. O projeto fornece uma backbone de fibra de alta capacidade para data centers de IA. Fortalece a escalabilidade e a resiliência de longo prazo da infraestrutura de cargas de trabalho de IA na Austrália.
- Junho de 2026: a Arista Networks apresentou a série 7060XE7, um portfólio de plataformas de rede de 1,6T para infraestrutura de IA em escala de rack. O lançamento oferece capacidades de rede de IA em escala de rack. Melhora a capacidade da Austrália de suportar clusters de IA em grande escala com alta largura de banda e densidade.
- Fevereiro de 2026: a Cisco Systems lançou a primeira Cisco Secure AI Factory na Austrália, hospedada em um data center da NEXTDC em Sydney, com Sharon AI e NVIDIA. A instalação de processamento de IA local está alinhada com os objetivos de IA soberana. Apoia cargas de trabalho de IA locais e o tratamento de dados no país, influenciando a seleção de fornecedores em redes de data center na Austrália.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado australiano de redes de data center é definido como a receita gerada por produtos de rede e serviços relacionados usados para conectar servidores, armazenamento e usuários dentro de um data center e entre data centers na Austrália.
O escopo exclui explicitamente a rede corporativa de campus geral que não é implantada para casos de uso de data center, e também exclui redes de acesso de operadoras de telecomunicações fora do limite do data center.
Visão geral da segmentação
- Por Componente
- Produtos
- Switches Ethernet
- Roteadores
- Rede de Área de Armazenamento (SAN)
- Controladores de Entrega de Aplicações (ADC)
- Dispositivos de Segurança de Rede
- Controladores de Redes Definidas por Software (SDN)
- Interconexões Ópticas
- Serviços
- Instalação e Integração
- Treinamento e Consultoria
- Suporte e Manutenção
- Serviços de Rede Gerenciados
- Produtos
- Por Usuário Final
- TI e Telecomunicações
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Governo e Defesa
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura e Industrial
- Outros Usuários Finais
- Por Tipo de Data Center
- Colocalização
- Hiperescaladores/Provedores de Serviços em Nuvem
- Data Centers de Borda/Micro
- Por Largura de Banda
- Menor ou igual a 10 GbE
- 25-40 GbE
- 50-100 GbE
- Maior que 100 GbE
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando o contexto de demanda na Austrália e o limite técnico do que é considerado rede de data center. Utilizamos principalmente fontes públicas como o Australian Bureau of Statistics, a Australian Communications and Media Authority, o Department of Industry, Science and Resources, e publicações de energia e infraestrutura que acompanham a atividade de construção e as adições de capacidade.
Em seguida, alinhamos o modelo de mercado com sinais de oferta e aquisição usando relatórios anuais de empresas e apresentações para investidores, anúncios de operadores de data center e cobertura de imprensa de boa reputação sobre novas salas, expansões e implantações de regiões de nuvem. Para verificações de fluxo comercial e de hardware, também consultamos estatísticas de importação e exportação e dados comerciais no nível de embarque de um banco de dados pago de embarques de importação e exportação, seguidos de verificações cruzadas usando um banco de dados pago de inteligência e dados financeiros de empresas e um banco de dados pago de patentes para entender a direção da tecnologia de redes. As fontes documentais listadas aqui são ilustrativas, e outros documentos e conjuntos de dados públicos também foram usados para coletar, validar e esclarecer os insumos.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar o escopo e a lógica de preço-volume por trás dos ciclos de renovação de redes em data centers australianos. Conversamos com uma combinação de operadores de data center, integradores de sistemas, distribuidores e grandes usuários finais. As discussões focam nos gatilhos de compra (adições de capacidade, atualizações de largura de banda e necessidades de resiliência) e nas escolhas típicas de configuração por tipo de instalação.
A cobertura também inclui perspectivas dos principais clusters de demanda na Austrália, para que as suposições sobre o momento de adoção, a movimentação do preço médio de venda e as taxas de adesão a serviços possam ser corrigidas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 13% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 33% |
| Empresas menores: 22% | Gerentes: 54% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma combinação de verificações top-down e bottom-up para que os totais permaneçam realistas para a Austrália. Na abordagem top-down, as adições de capacidade de data center e os pipelines de expansão são usados para reconstruir o provável pool de demanda de redes, vinculando o crescimento das instalações às necessidades esperadas de comutação, roteamento, segurança e interconexão ao longo do ciclo de renovação.
Para manter o modelo embasado, também realizamos aproximações bottom-up seletivas usando listas de materiais de projetos amostrados, verificações de canal sobre o ritmo de embarques e faixas de preço médio de venda para velocidades de porta e tecidos comuns. Em seguida, ajustamos para lacunas de cobertura onde os relatórios públicos são limitados. Os insumos acompanhados de perto incluem adições de megawatts anunciadas, adoção de velocidades de porta mais altas (como a migração de 100G para 400G), intensidade de tráfego leste-oeste ligada a cargas de trabalho de IA e nuvem, o mix de tipos de data center (hyperscale, colocation e corporativo) e a parcela de serviços vinculada a design, implantação e operações gerenciadas.
Para a previsão, contamos com análise de cenários apoiada por consenso de especialistas sobre o ritmo de entrega de nova capacidade, transições tecnológicas e padrões de erosão de preços. Quando uma proxy bottom-up não pode ser observada diretamente, a lacuna é tratada usando suposições conservadoras de penetração e substituição, que são revisadas durante as discussões primárias e recalibradas caso entrem em conflito com sinais de projetos e comércio.
Validação de dados e ciclo de atualização
A validação ocorre em camadas para reduzir o viés de fonte única. Os resultados do modelo são comparados com sinais independentes, como o momento de entrega de capacidade, tendências de importação para categorias relevantes de hardware e a cadência de grandes anúncios de instalações. As principais variações são revisadas antes da aprovação final.
Se um número parecer inconsistente com a atividade de construção observada ou com o comportamento típico de renovação, as suposições por trás dele são reabertas. Quando necessário, os especialistas são contatados novamente para confirmar o que mudou nas aquisições ou implantações. Os relatórios são atualizados anualmente, com atualizações intermediárias caso um evento relevante altere a demanda, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado australiano de redes de data center segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para redes de data center na Austrália frequentemente não coincidem porque o limite pode variar de equipamentos puros de data center para redes corporativas ou de telecomunicações mais amplas, e porque os serviços são tratados de forma diferente entre os estudos. As diferenças também aparecem quando algumas fontes reportam apenas silício de switch ou apenas interconexão, o que pode deixar de fora uma grande parte do gasto real.
Anúncios de expansão de capacidade e verificações de direção de embarques, combinados com ciclos de renovação confirmados por entrevistas, são os pontos de evidência que mantêm a estimativa da Mordor Intelligence vinculada ao que é realmente implantado dentro dos data centers australianos, em vez de gastos com redes adjacentes. As lacunas em outras cifras normalmente vêm da mistura com infraestrutura core de operadoras, do uso de suposições agressivas sobre o momento de adoção do 800G, da aplicação de curvas de preço globais sem ajustes de canal locais, ou da conversão de moeda usando taxas médias e datas de atualização diferentes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,81 bilhão de dólares americanos (2025) | |
| Publicação Setorial A | 0,62 bilhão de dólares americanos (2025) | Frequentemente restringe o escopo ao hardware enviado para grandes instalações e subestima serviços e atualizações de sites menores, o que pode reduzir o total quando a atividade de renovação é distribuída entre muitos operadores. |
| Consultoria Global B | 1,15 bilhão de dólares americanos (2025) | Comumente incorpora redes corporativas e de operadoras adjacentes ligadas à conectividade em nuvem e pode assumir uma adoção mais rápida de alta velocidade, o que pode inflacionar os gastos em relação a uma definição restrita a data centers. |
A dispersão na tabela reflete principalmente o escopo e a forma como os insumos de preço-volume são aplicados a atualizações versus novas construções. Ao manter o modelo ancorado na demanda impulsionada pela capacidade e, em seguida, verificá-lo em relação a sinais de canal e entrevistas, o número final permanece explicável e prático para o planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Redes de Data Centers da Austrália?
Espera-se que o tamanho do Mercado de Redes de Data Centers da Austrália atinja USD 0,85 bilhão em 2026 e cresça a uma CAGR de 5,03% para atingir USD 1,09 bilhão até 2031.
Qual é o valor atual do mercado de redes de data centers da Austrália?
O mercado está avaliado em USD 0,85 bilhão em 2026 e projeta-se atingir USD 1,09 bilhão até 2031 a uma CAGR de 5,03%.
Qual segmento de componente está se expandindo mais rapidamente?
Os Serviços crescem a uma CAGR de 7,72% à medida que os operadores terceirizam integração, gerenciamento e treinamento em redes centradas em inteligência artificial.
Por que os links de 100 GbE estão ganhando espaço na Austrália?
Os clusters de treinamento de inteligência artificial e as arquiteturas hiperescaladoras de espinha-folha exigem comutação de 400 GbE e 800 GbE não bloqueante antes que os picos de tráfego ocorram.
Qual setor vertical de usuário final apresenta a maior taxa de crescimento?
Saúde e Ciências da Vida registra uma CAGR de 6,18% devido à análise genômica e aos mandatos de soberania de dados.
Quão concentrada é a concorrência entre fornecedores?
Cinco OEMs globais detêm juntos aproximadamente 60% de participação, resultando em uma pontuação de concentração moderada de 6.
O que restringe uma expansão mais rápida do mercado?
Os altos custos por porta para óptica de 400 GbE e a escassez de engenheiros especializados em redes de data centers pesam sobre o crescimento de curto prazo.
Página atualizada pela última vez em:
- Mercado de Rede de Data Centers do Vietnã
- Mercado de Redes de Data Center da Indonésia
- Mercado de Redes para Data Centers no Reino Unido
- Mercado de Redes de Data Center da APAC
- Mercado de Redes de Data Center da Coreia do Sul
- Mercado de Redes de Data Center do Japão
- Mercado de Redes de Data Center da China
- Mercado de Redes de Data Centers em Espanha
- Mercado de Servidores para Data Centers Servidores no mercado global, abrangendo nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Segurança Física de Data Center da Austrália Segurança física na Austrália, segmentada por tipo de solução e tipo de serviço.
- Mercado de Segurança Lógica para Data Centers Segurança de rede em todas as regiões, dividida por solução, serviço e usuário final.
- Mercado de Racks para Data Centers da América do Norte Racks na América do Norte, divididos por tamanho de rack e usuário final.



