Tamanho e Participação do Mercado de Resfriamento de Data Centers
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 12.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.54 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 18.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
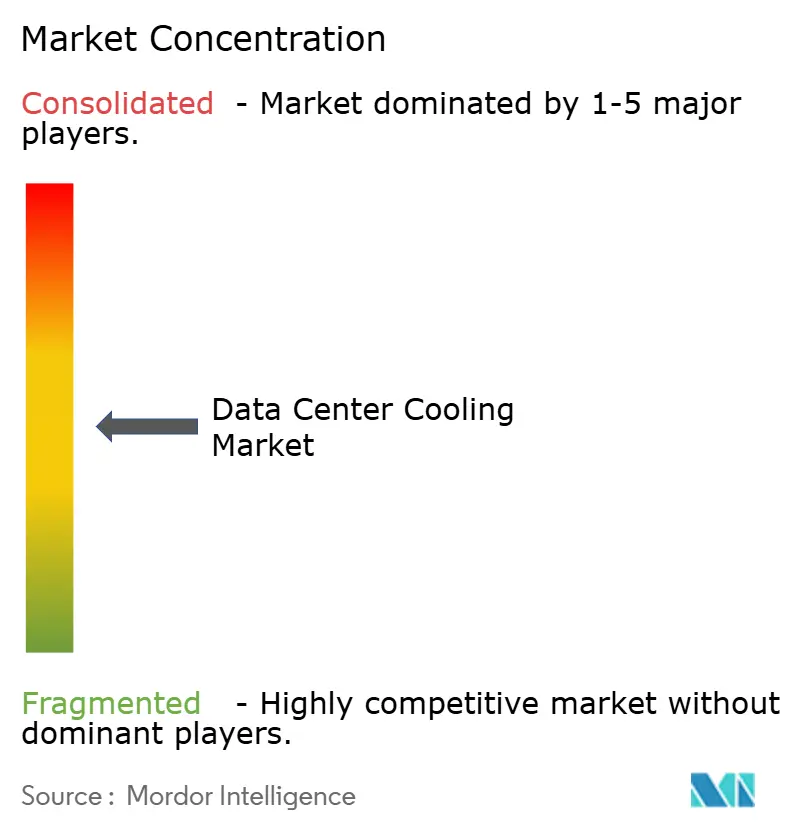
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resfriamento de Data Centers pela Mordor Intelligence
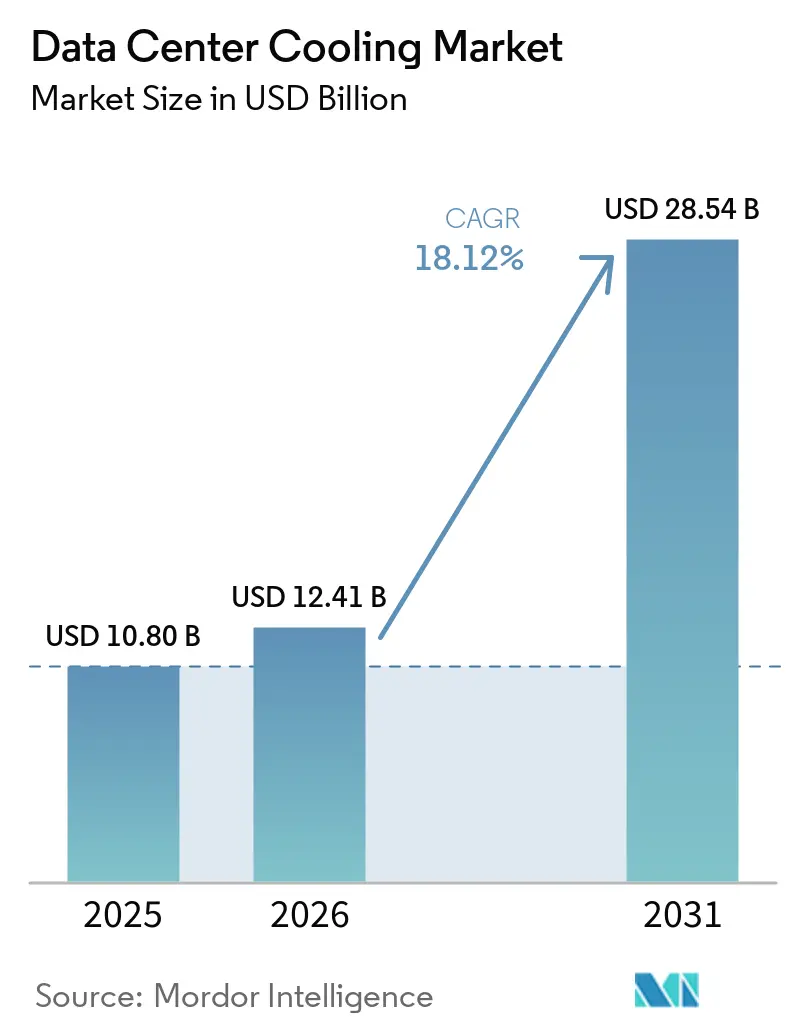
O tamanho do Mercado de Resfriamento de Data Centers está projetado em 10,80 bilhões de USD em 2025, 12,41 bilhões de USD em 2026, e deve atingir 28,54 bilhões de USD até 2031, crescendo a um CAGR de 18,12% de 2026 a 2031.
A migração contínua de sistemas térmicos baseados em ar para sistemas baseados em líquido sustenta essa expansão, enquanto as construções de hiperscala, as cargas térmicas de chips de IA e os mandatos de refrigerantes de baixo GWP reforçam o impulso de compras no curto prazo.
A dinâmica competitiva se intensificou em 2024-2025: a Johnson Controls desinvestiu 8,1 bilhões de USD em ativos de HVAC para a Bosch a fim de se concentrar em chillers específicos para data centers, e a Schneider Electric adicionou a especialista em imersão Motivair ao seu portfólio, sinalizando uma mudança estratégica em direção à engenharia de líquidos.
Principais Conclusões do Relatório
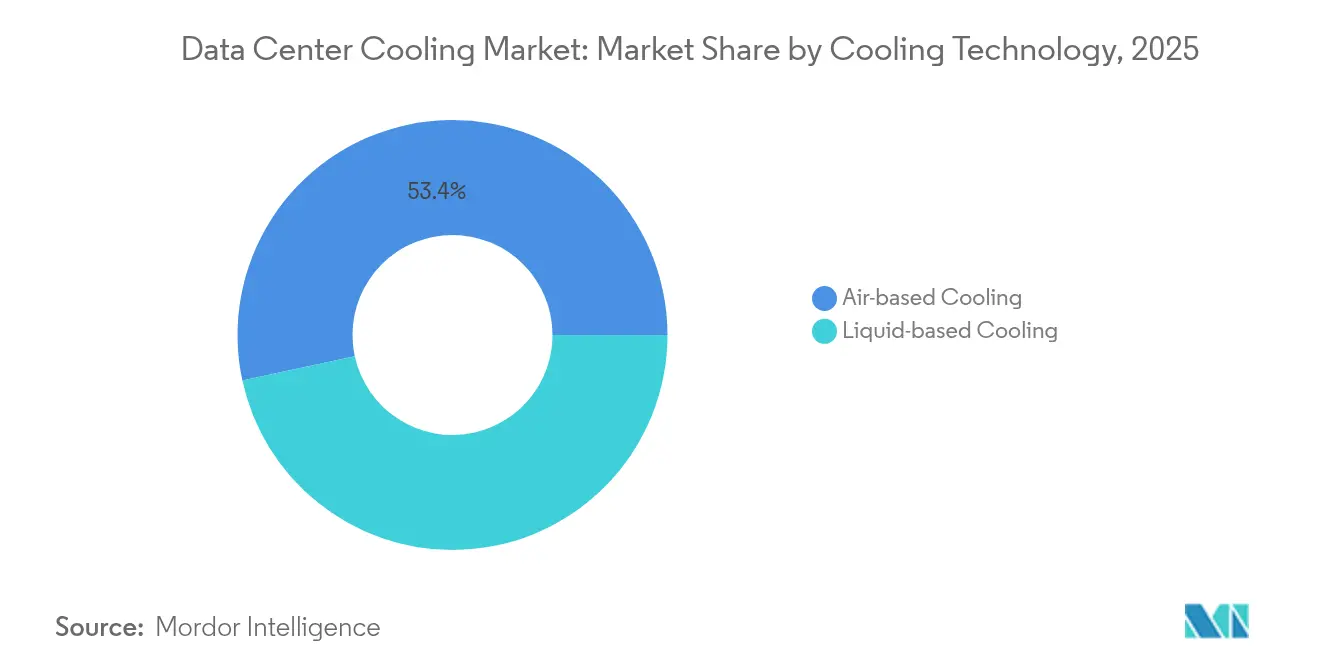
- Por tecnologia de resfriamento, os sistemas baseados em líquido detinham 46,60% da participação no mercado de resfriamento de data centers em 2025 e avançam a um CAGR de 19,25% até 2031.
- Por componente de resfriamento, os manipuladores de ar de sala de computadores detinham 30,60% da participação no mercado de resfriamento de data centers em 2025, e as unidades de chillers e trocadores de calor avançam a um CAGR de 18,75% até 2031.
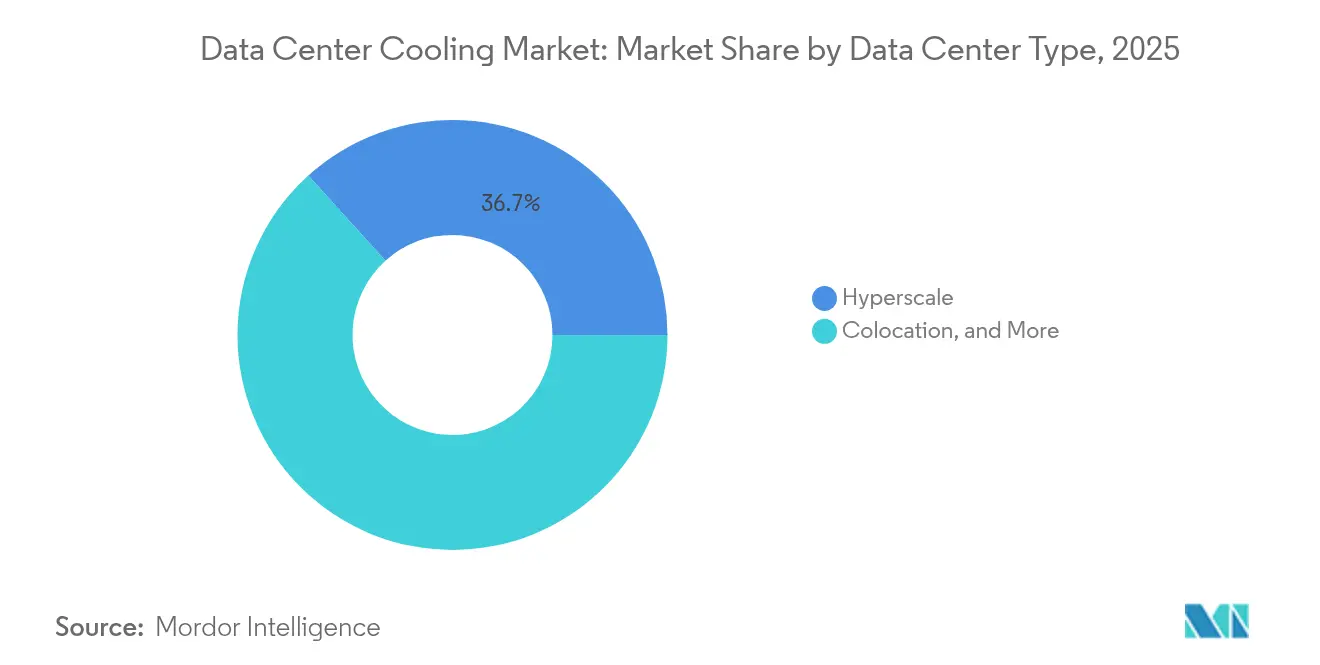
- Por tipo de data center, as instalações de hiperscala retiveram 36,70% de participação de mercado em 2025, enquanto os data centers corporativos devem crescer a um CAGR de 19,50% até 2031.
- Por setor de usuário final, TI e telecomunicações responderam por 29,10% do mercado em 2025, enquanto as aplicações de saúde devem crescer a um CAGR de 18,50% até 2031.
- Por geografia, a América do Norte comandou 75,56% da participação de receita em 2025, enquanto a Ásia-Pacífico deve ser a região de crescimento mais rápido, expandindo-se a um CAGR de 20,00% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da densidade de calor das cargas de trabalho de IA e HPC | +4.20% | América do Norte, China | Curto prazo (≤ 2 anos) |
| Expansão da pegada de hiperescala em metrópoles secundárias | +3.10% | América do Norte, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Regulamentações obrigatórias de divulgação de PUE / GEE | +2.80% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Aumento da frequência de ondas de calor globais elevando a demanda por resfriamento | +1.90% | Oriente Médio, Sul dos EUA | Longo prazo (≥ 4 anos) |
| Monetização do calor residual por meio de circuitos de energia de distrito | +1.50% | Países Nórdicos, Europa Ocidental | Longo prazo (≥ 4 anos) |
| Construções de borda incentivadas fiscalmente em redes rurais | +1.60% | Interior dos EUA, Ásia-Pacífico Emergente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da densidade de calor das cargas de trabalho de IA e HPC
Servidores com alta densidade de GPUs agora dissipam mais de 200 kW por rack, eclipsando os envelopes legados de 10 kW e tornando as unidades convencionais de CRAC ineficazes. Placas de resfriamento direto ao chip e banhos de imersão total migraram, portanto, de projetos-piloto para pisos de produção, especialmente nos clusters de IA da Meta e da Microsoft. Os fabricantes de chips incorporam canais de interface líquida em pacotes de próxima geração, eliminando a barreira entre o silício de computação e a infraestrutura das instalações [1]. Os órgãos regulatórios pressionam simultaneamente para que o PUE fique abaixo de 1,3, criando um ambiente de dupla pressão que favorece as tecnologias líquidas.
Expansão da pegada de hiperescala em metrópoles secundárias
Os operadores buscam custos de terreno mais baixos e energia mais limpa em Phoenix, Columbus e Osaka, mas esses locais muitas vezes carecem de infraestrutura de serviços públicos consolidada. Como resultado, os projetos especificam chillers modulares e trocadores de calor de porta traseira que encurtam os ciclos de comissionamento e toleram grandes variações de temperatura ambiente. Os climas de cidades secundárias também concedem mais horas de resfriamento por ar livre, reduzindo as métricas de custo do ciclo de vida que orientam as aprovações de capital no nível do conselho de administração.
Regulamentações obrigatórias de divulgação de PUE / GEE
A Diretiva de Eficiência Energética da UE obriga os sites com carga de TI acima de 500 kW a apresentar declarações anuais de PUE e calor residual. O Título 24 da Califórnia e o Green Mark de Singapura seguem a mesma direção. Os operadores que não conseguirem demonstrar melhoria contínua de eficiência correm o risco de taxas de carbono mais elevadas ou moratórias sobre a expansão, orientando as aquisições para chillers carregados com refrigerante R-454B e softwares que ajustam as velocidades dos ventiladores em tempo real [2].
Aumento da frequência de ondas de calor globais elevando a demanda por resfriamento
Em 2025, foram registradas temperaturas recordes em Londres e Phoenix, reduzindo as janelas de resfriamento gratuito e sobrecarregando os equipamentos mecânicos. A ASHRAE respondeu ampliando a faixa recomendada de entrada de ar nos servidores para 27 °C, mas os operadores ainda adicionaram serpentinas de expansão direta e resfriadores adiabáticos para maior resiliência. Os sites do Oriente Médio implantam cada vez mais condensadores evaporativos de dois estágios que limitam o tempo de funcionamento do compressor durante as tardes com 50 °C.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de capital elevado das tecnologias avançadas de resfriamento líquido | -2.40% | Global | Curto prazo (≤ 2 anos) |
| Complexidade de retrofit em espaços brancos legados | -1.80% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Oferta limitada de refrigerantes de baixo GWP | -1.20% | Mercados desenvolvidos | Médio prazo (2-4 anos) |
| Risco de garantia de fluidos de imersão não padronizados | -0.90% | Primeiros adotantes de hiperescala | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custo de capital elevado das tecnologias avançadas de resfriamento líquido
Os tanques de imersão custam 60% a mais do que o confinamento tradicional de corredor quente, e os fluidos dielétricos especializados variam de USD 5 a 7 por litro, desafiando o retorno sobre o investimento em sites abaixo de 2 MW. No entanto, a economia de energia de 30-40% comprime o payback para menos de três anos em regiões com tarifas de eletricidade elevadas.
Complexidade de retrofit em espaços brancos legados
Os layouts de piso elevado e os barramentos subdimensionados dificultam o roteamento de tubulações de resfriamento líquido, muitas vezes elevando os orçamentos de atualização para 70% dos gastos com construções novas. Muitos operadores de colocalização optam, portanto, por desativar as salas da era de 2010 em vez de realizar retrofits disruptivos[3].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Resfriamento:
Sistemas líquidos ampliam o escopo de adoçãoO tamanho do mercado de resfriamento de data centers para métodos líquidos atingiu 5,90 bilhões de USD em 2026 e deve superar 15,33 bilhões de USD até 2031, crescendo a um CAGR de 19,25%. Os dutos diretos ao chip dominam os novos racks de IA, enquanto as cubas de imersão de fase dupla atendem a cargas de trabalho de nicho, como clusters de criptomineração. Chillers baseados em ar e conjuntos de CRAC permanecem comuns em ambientes corporativos onde as densidades de rack ficam abaixo de 15 kW, mas sua participação diminui anualmente à medida que as regulamentações apertam as metas de PUE. Os fornecedores respondem com resfriadores híbridos que combinam circuitos de glicol e almofadas adiabáticas para estender as estações de resfriamento gratuito.
Os trocadores de calor de porta traseira fazem a ponte para operadores que não desejam reorganizar salas inteiras; um único trocador eleva a capacidade do rack de 12 kW para 30 kW sem soldagem no piso. Enquanto isso, patentes em placas frias microconvectivas prometem remoção de fluxo de calor de 350 W/cm², prenunciando o avanço do resfriamento líquido para servidores x86 convencionais. Os gabinetes de borda importam módulos de refrigerante selados de fábrica para reduzir a mão de obra no local, alinhando-se com os mandatos de operação sem supervisão.


Por Componente de Resfriamento:
Plataformas integradas superam o hardware independenteOs manipuladores de ar de sala de computadores ainda respondem por 30,60% dos gastos, mas seu CAGR de 3,75% fica atrás do mercado geral de resfriamento de data centers. Por outro lado, as unidades de chillers e trocadores de calor registrarão um CAGR de 18,75% à medida que a adoção de líquidos expande a demanda por tubulações. Bombas, válvulas e manifolds de redundância formam um submercado de 1,95 bilhão de USD em 2026, beneficiando-se da proliferação de circuitos diretos ao chip. O software de supervisão baseado em IA registra o crescimento mais rápido, reduzindo a rotação dos ventiladores e o escalonamento dos compressores para economizar 15-25% de energia nos campi do Google e da Alibaba. Suítes integradas que combinam hardware, telemetria e controles de aprendizado de máquina comandam preços premium, mas entregam redução quantificável de OPEX, convencendo os CFOs mais rapidamente do que consoles independentes.
Por Tipo de Data Center:
Borda cresce rapidamente, hiperescala sustenta volumeAs instalações de hiperscala representaram 4,52 bilhões de USD do mercado de resfriamento de data centers em 2026, impulsionadas por fazendas de IA com uso intensivo de capital. No entanto, o CAGR de 19,50% para o segmento corporativo supera todos os outros grupos. Além disso, as operadoras de telecomunicações implantam pods pré-fabricados de 20-50 kW próximos a torres 5G, com circuitos líquidos selados garantindo intervalos de serviço de 10 anos. Os provedores de colocation monetizam suítes de alta densidade por meio de modelos de sobretaxa, cobrando prêmios de 20-30% por rack pronto para líquido. As empresas que enfrentam atualizações de IA avaliam o custo de retrofit em relação aos contratos de colocation, inclinando a demanda para salas de alta densidade de terceiros.
Por Setor de Usuário Final:
Saúde acelera o diagnóstico digitalTI e telecomunicações responderam por 3,54 bilhões de USD em gastos com resfriamento em 2026, mantendo a liderança, mas avançando a um CAGR constante de 12,60%. A saúde registrou apenas 0,93 bilhão de USD, mas estabeleceu um CAGR impressionante de 18,50% à medida que os arquivos de imagens e os diagnósticos de IA dobram a intensidade computacional. As instituições de BFSI investem em chillers redundantes para satisfazer os mandatos de tempo de atividade; a American Family Insurance reduziu os gastos com energia em 50% após adotar o confinamento de corredor frio. As cargas de trabalho de varejo, mídia e setor público expandem as implantações de borda para melhorar a latência do cliente e os controles de dados soberanos, elevando coletivamente a demanda por resfriamento distribuído.
Análise Geográfica
Mercado de Resfriamento de Data Center da América do Norte
A América do Norte registrou 9,35 bilhões de USD de tamanho do mercado de resfriamento de data center em 2026, impulsionada por campi de hiperescala em Phoenix, Atlanta e Columbus, que favorecem resfriadores líquidos capazes de aproveitar águas residuais recuperadas para circuitos de condensadores. Ondas de calor prolongadas no verão reduzem as janelas de resfriamento por ar livre, levando os operadores a adicionar resfriadores adiabáticos de acabamento para maior resiliência.
Mercado de Resfriamento de Data Center da APAC
A Ásia-Pacífico contribuiu com 1,73 bilhão de USD em 2026, mas superará 4,64 bilhões de USD até 2031 com um CAGR de 17,85%. Singapura reinstituiu licenças para novas construções condicionadas a metas de PUE abaixo de 1,3, direcionando as propostas para imersão em água do mar e imersão líquida. A estratégia de adensamento de Tóquio empilha halls de vários andares utilizando serpentinas de expansão direta para cada andar, enquanto a umidade costeira de Mumbai inclina os projetos para resfriadores de fluido híbridos que mitigam a escassez de água.
Mercado de Resfriamento de Data Center da EMEA e LATAM
A Europa gerou 1,14 bilhão de USD em 2026, com os países nórdicos extraindo 250 MW de valor de aquecimento urbano a partir da água de exaustão de data centers. Frankfurt e Amsterdã agora impõem cotas de reaproveitamento de calor residual, direcionando as aquisições para circuitos de água de alta qualidade. O Oriente Médio e a África adotam o resfriamento líquido para combater picos de temperatura ambiente de 50 °C; a fazenda solar colocada junto ao tanque de armazenamento térmico de Dubai reduz a eletricidade dos resfriadores em 17%. A América Latina registrou construções emergentes em Querétaro e Santiago, onde o ar mais frio da noite favorece módulos evaporativos indiretos que alcançam PUE de 1,2, apesar das altas temperaturas diurnas.
Panorama regulatório
A regulamentação está se tornando mais rigorosa em relação aos impactos mensuráveis de energia, água e refrigerantes do arrefecimento de data centers, levando os operadores a adotar relatórios auditáveis de PUE e WUE e escolhas de equipamentos de baixo GWP. Na União Europeia, a Diretiva (UE) 2023/1791 e o Regulamento Delegado (UE) 2024/1364 exigem relatórios anuais para data centers com demanda de TI instalada superior a 500 kW em um banco de dados europeu, incluindo indicadores como PUE, WUE e reutilização de calor residual, o que transforma o monitoramento e a medição do arrefecimento em uma exigência de conformidade em vez de um complemento de eficiência.
A pressão regulatória também está começando a moldar decisões de projeto para novas construções. As exigências da UE incluem um limiar de conformidade para instalações que iniciarem operações a partir de 1º de julho de 2026, o que eleva o planejamento de reutilização de calor residual, frequentemente ao lado de frameworks como a DIN EN 50600-4-6, além das metas tradicionais de energia. Nos Estados Unidos, a atividade está se tornando mais localizada e focada em água, destacada pela lei de Vermont H-0727, que exige arrefecimento em circuito fechado (ou uma alternativa aprovada) para data centers que usam água para arrefecimento, enquanto o impulso em nível federal se reflete na introdução, em 2026, da S. 4213, que propõe relatórios obrigatórios de energia e água para grandes instalações (25 MW ou mais).
Análise da cadeia de valor
A cadeia de valor abrange projeto e engenharia térmica, fabricação de componentes (CRAH/CRAC, chillers, dry coolers e torres, CDUs, bombas e válvulas, trocadores de calor, controles/software), integração de sistemas, distribuição, instalação e comissionamento, e serviços de ciclo de vida. À medida que os sistemas baseados em líquido ganham escala, a cadeia está se tornando mais modular e multissourced, com OEMs de instalações fornecendo chillers e rejeição de calor, fornecedores especializados oferecendo CDUs e interfaces de placa fria, e integradores coordenando circuitos de fluido, telemetria e controles em conjuntos de equipamentos heterogêneos.
Em 2026, o acesso à capacidade upstream e a disponibilidade de componentes se mostraram restrições práticas, levando grandes compradores a reservas plurianuais e a uma colaboração mais profunda com fornecedores. A Modine divulgou um acordo de longo prazo que compromete mais de 4 bilhões de dólares em compras de arrefecimento para data centers até 2029, incluindo um pagamento antecipado para garantir capacidade de produção, o que sinaliza uma mudança de aquisições projeto a projeto para infraestrutura de fabricação reservada. A mesma dinâmica se reflete na diversificação de fornecimento, com a Reuters informando em março de 2026 que a Google manteve negociações de aquisição com fornecedores chineses, incluindo a Envicool, em meio a condições de oferta restritas, enquanto fabricantes de equipamentos expandiram sua capacidade por meio de parcerias e aquisições, incluindo a assinatura, pela Daikin Holdings Singapore, de um memorando de entendimento em abril de 2026 com a Delta Electronics sobre soluções de CDU de próxima geração para implantações na ASEAN-Oceania.
Cenário Competitivo
Os realinhamentos estratégicos de 2024-2025 reformularam os quadros de fornecedores. A Johnson Controls alienou sua divisão de HVAC residencial para a Bosch por USD 8,1 bilhões, liberando caixa para ampliar os chillers centrífugos YORK® YVAM que reduzem o consumo de energia em 40% usando refrigerante R-454B. A aquisição da Motivair pela Schneider Electric expandiu as capacidades de imersão, enquanto a Vertiv absorveu a BiXin Energy para reforçar o design de chillers modulares para clientes asiáticos.
Empresas desafiadoras como a LiquidStack fornecem tanques de imersão de duas fases certificados para racks de 100 kW, conquistando projetos-piloto de borda com 20-30% de largura de banda em gabinetes robustecidos. A Asetek e a JetCool avançam em propriedade intelectual de placas de resfriamento, promovendo colaborações com OEMs como Dell e Lenovo. O volume de patentes em torno de canais de die microfluídicos aumentou 38% ao ano, liderado por registros da IBM e da Microsoft.
A concorrência de preços se intensifica nas linhas de CRAH comoditizadas, mas a diferenciação premium persiste em suítes de resfriamento definidas por software que unificam telemetria, otimização por IA e painéis de relatórios de carbono. Os clientes agora concedem acordos de serviço mestre plurianuais a fornecedores que demonstram reduções verificáveis nas emissões de Escopo 1 e Escopo 2.
Líderes do Setor de Resfriamento de Data Centers
-
Stulz GmbH
-
Rittal GmbH & Co. KG
-
Vertiv Group Corp.
-
Alfa Laval AB
-
Johnson Controls Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resfriamento de Data Center
- Vertiv
- Schneider Electric
- Stulz
- Rittal
- Johnson Controls
- Alfa Laval
- Fujitsu General
- Hitachi
- CoolIT Systems
- LiquidStack
- Asetek
- Asperitas
- Chilldyne
- Mikros Technologies
- Kaori Heat Treatment
- Lenovo
- Nortek Air Solutions
- Delta Electronics
- Munters
- Airedale (Modine)
- Black Box (Chatsworth Prod.)
- Submer
- GRC (Green Revolution Cooling)
- Coolcentric
- Starline
Oportunidades de mercado e perspectivas futuras
As construções de IA de alta densidade estão transformando o arrefecimento em uma decisão arquitetônica de front-end, o que abre espaço para fornecedores capazes de entregar pilhas integradas e prontas para líquido, cobrindo placas frias ou interfaces de imersão, CDUs, controles e rejeição de calor. A atividade de padronização também está reduzindo o atrito de integração, com o Open Compute Project lançando seu Modular Technology Cooling System (TCS) Rev. 1 em 2025, uma referência de projeto comum que suporta implantações repetíveis em programas multissite e ajuda a alinhar as ofertas de fornecedores em torno de subsistemas de arrefecimento líquido interoperáveis.
As restrições hídricas e as regras de divulgação também estão apoiando a demanda por projetos de circuito fechado, não evaporativos, e pela utilização de calor residual, particularmente onde o licenciamento e a aceitação da comunidade dependem do WUE e da reutilização. Em julho de 2026, vários anúncios de grandes campi citaram arrefecimento em circuito fechado ou líquido direto, incluindo o campus de data center de IA de 1,0 GW da Crusoe e da Lancium em Childress, Texas (arrefecimento líquido em circuito fechado, não evaporativo), e os planos da QTS para 11 data centers em um campus Lancium de 1 GW no Condado de Hall, Texas (arrefecimento em circuito fechado para reduzir o uso de água). Na Europa, o Pure Data Centres Group anunciou o campus de IA SJK01, de 550 MW, em Seinajoki, Finlândia, usando módulos de Arrefecimento Líquido Direto, reforçando a oportunidade para fornecedores que possam combinar arrefecimento líquido com medição, controles e opções de rejeição de calor alinhadas às restrições locais de energia e água.
Recent Industry Developments in Mercado de Resfriamento de Data Center
- Julho de 2026: a Vertiv inaugurou uma nova unidade de fabricação em Johor, Malásia, para atender à crescente demanda ligada à IA e à infraestrutura digital. A capacidade regional adicional melhora os prazos de entrega e as opções de localização para rejeição de calor e infraestrutura térmica relacionada na Ásia-Pacífico, onde construções de alta densidade cada vez mais especificam arquiteturas assistidas por líquido.
- Agosto de 2025: a Bosch finalizou a aquisição, por 8,1 bilhões de dólares, da unidade de HVAC comercial leve da Johnson Controls. A reorganização do portfólio aumentou a intensidade competitiva no fornecimento de equipamentos de arrefecimento e criou um foco estratégico adicional entre os fornecedores em ofertas de chillers e controles específicas para data centers.
- Setembro de 2024: a Schneider Electric concluiu a aquisição da Motivair, adicionando capacidades de imersão e arrefecimento líquido orientadas para clusters de GPU. O acordo acelerou a consolidação em torno do know-how de engenharia líquida e ampliou os portfólios térmicos integrados oferecidos a operadores de hyperscale e colocation.

Mercado de Resfriamento de Data Center Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange equipamentos de resfriamento e componentes de suporte ao resfriamento utilizados para remover o calor dos data centers, de modo que as cargas de TI possam operar dentro de faixas seguras de temperatura e umidade, tanto em novas construções quanto em atualizações de retrofit.
Exclusões de escopo: Excluímos a geração de energia no local, os painéis elétricos e o HVAC geral de edificações que não é dedicado ao circuito de resfriamento da sala de dados.
Visão Geral da Segmentação
- Por Tecnologia de Resfriamento
- Resfriamento a Ar
- Chiller e Economizador
- CRAH (Manipulador de Ar de Sala de Computadores)
- Torre de Resfriamento (Direta, Indireta, Dois Estágios)
- Outras Tecnologias de Resfriamento a Ar
- Resfriamento a Líquido
- Resfriamento por Imersão
- Resfriamento Direto ao Chip
- Trocador de Calor de Porta Traseira
- Resfriamento a Ar
- Por Componente de Resfriamento
- Manipuladores de Ar de Sala de Computadores (CRAH/CRAC)
- Chillers e Unidades Trocadoras de Calor
- Torres de Resfriamento e Resfriadores a Seco
- Bombas e Válvulas
- Software de Controle e Monitoramento
- Por Tipo de Data Center
- Hiperescala (Próprio e Arrendado)
- Empresarial (On-Premise)
- Colocalização
- Por Setor de Usuário Final
- TI e Telecomunicações
- Varejo e Bens de Consumo
- Saúde
- Mídia e Entretenimento
- Agências Federais e Institucionais
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear o conjunto de demanda e garantir que nossas premissas correspondam ao que é visível nos dados públicos. Normalmente, começamos com sinais de construção e operação de data centers e, em seguida, os conectamos às necessidades de resfriamento usando benchmarks de engenharia e aquisição.
Para este mercado, referenciamos fontes públicas como padrões de energia e eficiência de agências como o Departamento de Energia dos EUA, regras ambientais e atualizações de transição de refrigerantes da Agência de Proteção Ambiental dos EUA, e orientações internacionais de organismos como a Agência Internacional de Energia. Também utilizamos publicações de infraestrutura e eficiência de data centers de organizações como a ASHRAE, além de estatísticas de comércio e alfândega onde as importações e exportações de equipamentos de resfriamento ajudam a explicar os padrões de oferta regional. Além disso, revisamos arquivos de empresas, apresentações para investidores, sites de associações e imprensa de renome para acompanhar lançamentos de produtos e direção de preços, e utilizamos seletivamente assinaturas pagas para dados financeiros e inteligência de empresas, notícias e dados financeiros, bancos de dados de patentes e registros de comércio em nível de remessa. Essas fontes são meramente ilustrativas, e muitas outras referências foram utilizadas para verificação cruzada, esclarecimento e validação.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar como os gastos com resfriamento são efetivamente decididos e adquiridos em sites de hiperscala, colocation e corporativos, e quais mudanças estão ocorrendo à medida que as densidades de rack aumentam. Conversamos com fornecedores de equipamentos de resfriamento, integradores de sistemas, empreiteiros e operadores de data centers para que as premissas documentais sobre adições de capacidade, mix de tecnologia e pontos de preço típicos pudessem ser ajustadas com base no comportamento real de compra. A cobertura foi mantida global, com verificações adicionais em mercados de alta construção e em regiões onde mudanças regulatórias e restrições de energia estão moldando as escolhas de resfriamento.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 13% | APAC: 48% |
| Nível médio: 59% | Líderes funcionais/de unidade: 31% | EMEA: 30% |
| Participantes menores: 16% | Gerentes: 56% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O modelo principal é construído usando uma lógica de cima para baixo, na qual as adições de capacidade de data centers por região são reconstruídas e depois traduzidas em demanda de resfriamento usando relações típicas de carga de resfriamento para TI e padrões de construção. Uma vez definido o conjunto de demanda, aplicamos divisões de mix de tecnologia (baseado em ar versus baseado em líquido) e padrões de gastos em nível de componente para chegar ao valor de mercado.
Para manter os totais realistas, os resultados são então verificados com aproximações seletivas de baixo para cima, como a amostragem de um conjunto de cotações de sistemas de resfriamento para estimar os preços médios de venda e, em seguida, multiplicando por volumes de remessa plausíveis para as principais famílias de equipamentos. Onde os dados são escassos, as lacunas são tratadas usando faixas conservadoras de entrevistas e, em seguida, estreitadas usando a atividade de infraestrutura de países próximos e sinais de importação.
Os principais insumos utilizados no modelo incluem novas adições de área de piso e MW de data centers, direção média de densidade de rack, participação de retrofits versus novas construções, metas de eficiência energética (expectativas de PUE) e a taxa de adoção de resfriamento líquido em ambientes de alta densidade. Para a previsão, utilizamos análise de cenários apoiada por relações multivariadas, onde os planos de construção de capacidade, as restrições de disponibilidade de energia e as mudanças no mix de resfriamento foram testados sob crescimento de carga mais rápido ou mais lento que acompanha as implantações de alta densidade.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas verificações para que o caminho de valor permaneça consistente com os sinais do mundo real. Comparamos os gastos implícitos com resfriamento por MW em relação a benchmarks de projetos conhecidos, revisamos as divisões regionais em relação ao fluxo de notícias de construção e verificamos novamente quaisquer saltos abruptos que não se alinhem com adições de capacidade ou mudanças de mix.
Antes da aprovação final, o modelo passa por etapas de revisão analítica, e os valores discrepantes acionam um retorno às notas de origem e, quando necessário, o recontato com os respondentes para confirmar se os preços, os prazos de entrega ou a adoção de tecnologia mudaram. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando grandes mudanças de política, preços ou oferta alteram materialmente as escolhas de sistemas de resfriamento. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão de mercado mais atualizada.
Tamanho do Mercado Global de Resfriamento de Data Centers da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para resfriamento de data centers frequentemente variam, mesmo quando o tema parece idêntico à primeira vista. As diferenças geralmente decorrem do que é contabilizado como resfriamento, quais anos são usados para conversão de moeda e se os preços são tratados como uma média estável ou permitidos a se mover com as mudanças de mix.
Um grande fator de divergência aqui é como os estudos tratam os gastos com resfriamento líquido e retrofit, uma vez que algumas estimativas agrupam o HVAC de instalações adjacentes ou gastos mais amplos de gestão térmica além da sala de dados. Outra causa comum é o momento de atualização, porque os preços médios de venda de chillers, unidades CRAH e circuitos líquidos podem oscilar com as transições de refrigerantes, a escassez de oferta e os projetos de maior densidade, e essas oscilações alteram o instantâneo do ano corrente que os compradores veem. Quando o momento da moeda e a normalização de preços regionais são atualizados próximos à publicação, o total de 2026 usado aqui permanece vinculado às faixas de aquisição atuais e às verificações cruzadas, o que é uma escolha orientada por atualização aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 12,41 bilhões de USD (2026) | |
| Consultoria Global A | 31,40 bilhões de USD (2026) | Esta estimativa parece usar um limite de gastos mais amplo, o que pode incluir resfriamento de instalações mais abrangente e infraestrutura relacionada, e também assume uma expansão mais rápida do preço médio de venda que eleva o valor de 2026 mesmo com crescimento de capacidade semelhante. |
| Editora do Setor B | 21,00 bilhões de USD (2026) | O escopo provavelmente inclui um conjunto mais amplo de serviços de resfriamento e receita de pós-venda, e a conversão de moeda e a normalização de preços regionais podem ser baseadas em médias de anos anteriores, o que pode elevar o número de 2026. |
Entre as três cifras, a diferença é explicada principalmente pelas escolhas de limite e pela forma como os preços são atualizados e convertidos entre regiões. Ao manter as premissas vinculadas a adições de capacidade observáveis, divisões práticas de mix de tecnologia e verificações de preços repetíveis, a abordagem oferece aos clientes um número que pode ser rastreado até insumos claros e atualizado ao longo do tempo.

Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de resfriamento de data centers em 2031?
O tamanho do mercado de resfriamento de data centers está projetado para atingir 28,54 bilhões de USD até 2031.
Qual tecnologia de resfriamento crescerá mais rapidamente até 2031?
Os sistemas baseados em líquido, abrangendo métodos diretos ao chip e de imersão, têm previsão de CAGR de 19,25%.
Como as regulamentações influenciam as escolhas de tecnologia de resfriamento?
As regras obrigatórias de PUE e de eliminação progressiva de refrigerantes favorecem os chillers líquidos de alta eficiência energética carregados com misturas de baixo GWP, acelerando sua adoção.
Qual região está expandindo mais rapidamente nos gastos com resfriamento de data centers?
A Ásia-Pacífico lidera com um CAGR de 20,00%, impulsionada por construções urbanas densas em Cingapura, Tóquio e Mumbai que exigem projetos térmicos de alto desempenho.
Qual período de retorno os operadores podem esperar ao migrar do resfriamento a ar para o resfriamento líquido?
Em regiões com tarifas de eletricidade elevadas, as soluções líquidas podem recuperar seu maior custo de capital em três a cinco anos por meio de economias de energia de 30-40%.
- Mercado de Refrigeração de Data Centers dos Estados Unidos
- Mercado de Refrigeração para Data Centers da Ásia-Pacífico
- Mercado de Refrigeração para Data Centers da Índia
- Mercado de Refrigeração para Data Centers da China
- Mercado de Refrigeração de Data Centers na Europa
- Mercado de Refrigeração de Data Centers na Malásia
- Mercado de Refrigeração de Data Centers do Reino Unido
- Mercado de Refrigeração de Data Centers da América do Sul
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Energia para Data Centers Sistemas de energia em todo o mundo, divididos por componente, tier e tamanho de instalação.
- Mercado de Energia de Data Centers da América do Norte Sistemas de energia na América do Norte, divididos por tipo, tipo de instalação e setor de utilizador final.
- Mercado de Refrigeração por Imersão de Data Centers Demanda global por refrigeração por imersão, dividida por tipo, fluido de refrigeração e aplicação.
- Mercado de Energia de Data Centers da Ásia-Pacífico Sistemas de energia da Ásia-Pacífico, divididos por componente, tipo de instalação e tamanho de instalação.

 Seus dados estão seguros e nunca são vendidos ou compartilhados.