
Tamanho e Participação do Mercado de Laticínios da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
| Tamanho do Mercado (2026) | 150.14 Bilhões de dólares |
| Tamanho do Mercado (2031) | 188.70 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.68 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Laticínios da América do Norte por Mordor Intelligence
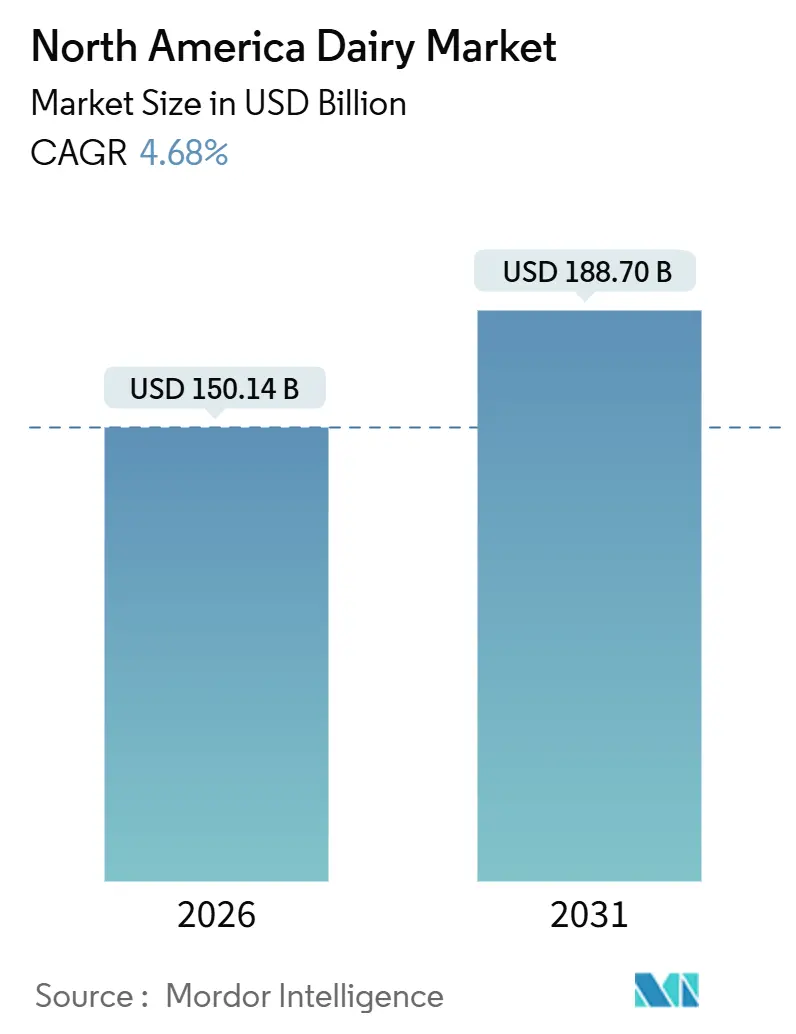
O tamanho do mercado de laticínios da América do Norte foi de USD 150,14 bilhões em 2026 e está projetado para atingir USD 188,70 bilhões até 2031, avançando a um CAGR de 4,68% durante o período de previsão. Embora o queijo continue sendo um componente fundamental tanto nos menus de varejo quanto de serviços de alimentação, a demanda está cada vez mais se deslocando para produtos de valor agregado, como leite sem lactose e iogurtes com alto teor de proteína. Os varejistas estão adotando a integração vertical no engarrafamento de leite, o que, embora reduza as margens dos processadores, está impulsionando eficiências de custo a jusante e ajudando a conter a inflação de preços ao consumidor. Do lado da oferta, os investimentos em linhas de produção de queijo e soro de leite estão aumentando a capacidade de processamento para atender à crescente demanda por produtos proteicos premium tanto no mercado doméstico quanto internacional. O sistema de gestão de oferta do Canadá está impulsionando um crescimento regional mais rápido, enquanto os processadores dos Estados Unidos estão aproveitando pedidos de exportação para o México e a Ásia para gerenciar os excedentes domésticos.
Principais Conclusões do Relatório
- Por tipo de produto, o queijo controlou 38,96% da participação do mercado de laticínios da América do Norte em 2025, enquanto os produtos de leite devem entregar um CAGR de 5,39% até 2031.
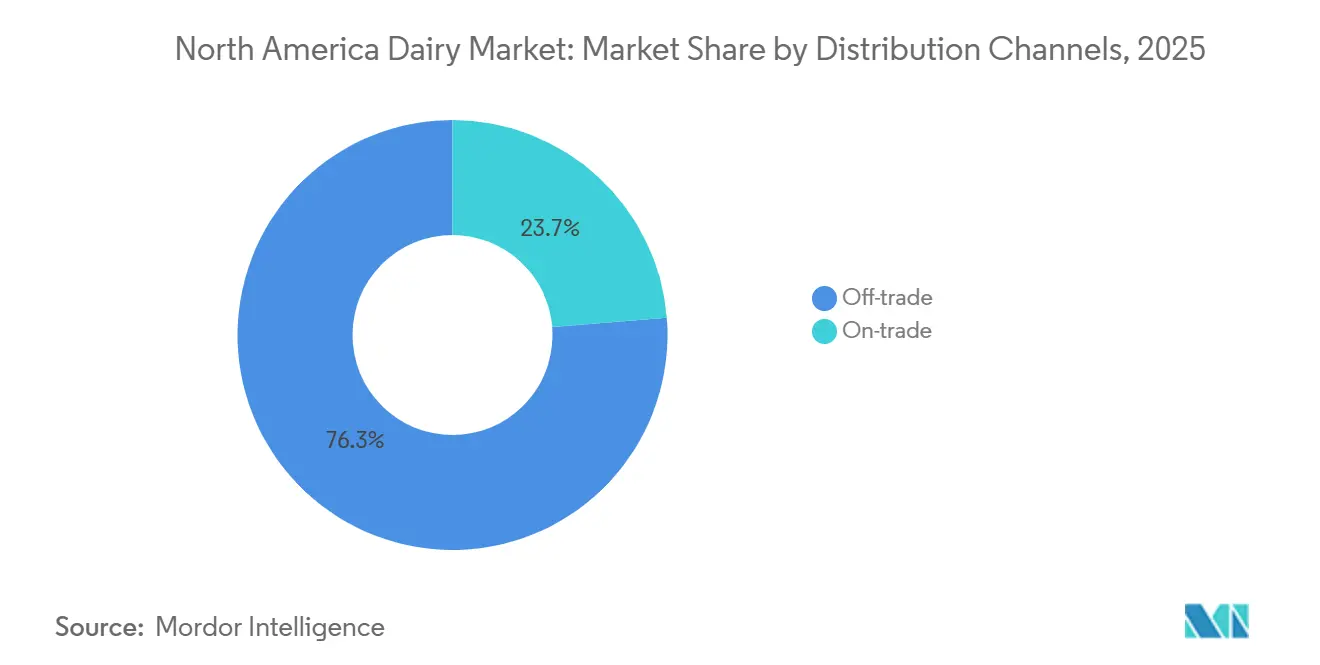
- Por canal de distribuição, o consumo fora do local deteve 76,28% do tamanho do mercado de laticínios da América do Norte em 2025; espera-se que o consumo no local registre a expansão mais rápida a um CAGR de 5,12% entre 2026 e 2031.
- Por geografia, os Estados Unidos capturaram 79,25% da participação de receita em 2025, mas o Canadá deve liderar o crescimento a um CAGR de 5,84% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da demanda por serviços de alimentação baseados em queijo | +1.2% | Estados Unidos, Canadá (centros urbanos, corredores de restaurantes de serviço rápido) | Médio prazo (2 a 4 anos) |
| Premiumização dos segmentos de manteiga e creme | +0.8% | Estados Unidos, Canadá (metrópoles costeiras, subúrbios afluentes) | Longo prazo (≥ 4 anos) |
| Crescente demanda por laticínios probióticos e funcionais | +0.9% | Estados Unidos, Canadá | Médio prazo (2 a 4 anos) |
| Adoção crescente de opções de laticínios sustentáveis e éticos | +0.6% | Estados Unidos, Canadá (Costa Oeste, Nordeste) | Longo prazo (≥ 4 anos) |
| Apoio governamental ao desenvolvimento de laticínios e estabilidade de oferta | +0.7% | Estados Unidos (federal), Canadá (nacional e provincial) | Curto prazo (≤ 2 anos) |
| Expansão de auxílios digestivos à lactose que apoiam o consumo de laticínios | +0.5% | Estados Unidos, Canadá, México | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da demanda por serviços de alimentação baseados em queijo
Os operadores de serviços de alimentação estão incorporando queijo em seus menus para aumentar os valores médios dos pedidos e alcançar diferenciação, impulsionando uma demanda consistente por mozzarella, cheddar e variedades especiais. Os restaurantes de serviço rápido estão aprimorando suas ofertas focadas em queijo à medida que as plataformas de entrega aumentam a frequência dos pedidos e os valores dos tickets. O Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos relatou que o consumo de queijo nos Estados Unidos atingiu 6.256 mil toneladas métricas em 2025[1]. Analistas de bancos de investimento indicam que a capacidade de processamento de queijo e soro de leite dos Estados Unidos está se expandindo para atender às demandas domésticas e de exportação. Os processadores estão instalando cubas de queijo adicionais e secadores de soro de leite para capitalizar os mercados de proteínas de alto valor. Essa expansão permite ao setor gerenciar maiores volumes de leite enquanto se alinha com as tendências de recuperação dos serviços de alimentação. À medida que os restaurantes se recuperam no período pós-pandemia, o uso de queijo por ocasião de refeição está aumentando, canalizando mais leite para a produção e reduzindo a participação do leite fluido no consumo total.
Premiumização dos segmentos de manteiga e creme
Impulsionados pela mídia culinária, os consumidores estão cada vez mais escolhendo manteiga de estilo europeu, creme fermentado e produtos lácteos artesanais, frequentemente dispostos a pagar um prêmio por atributos como proveniência e teor de gordura. De acordo com o Departamento de Agricultura dos Estados Unidos, o consumo de manteiga nos Estados Unidos atingiu 861 mil toneladas métricas em 2025[2]. As categorias de manteiga premium mantêm forte poder de precificação no varejo, permitindo que os processadores melhorem as margens apesar do aumento dos custos de insumos. Essa tendência está dividindo o mercado de manteiga em segmentos de commodities e premium. Embora o segmento premium esteja crescendo mais rapidamente, ele parte de uma base de volume menor. Os processadores estão se concentrando na produção em pequenos lotes e no abastecimento regional para atender a varejistas especializados e canais diretos ao consumidor. A tendência de premiumização também se aplica ao creme, onde as certificações orgânicas e de animais alimentados com pasto comandam preços mais altos, compensando os menores volumes de produção.
Crescente demanda por laticínios probióticos e funcionais
Os consumidores, influenciados pela mídia culinária, estão cada vez mais optando por manteiga de estilo europeu, creme fermentado e produtos lácteos artesanais, demonstrando disposição para pagar um prêmio por atributos como proveniência e teor de gordura. O Departamento de Agricultura dos Estados Unidos relatou que o consumo de manteiga nos Estados Unidos atingiu 861 mil toneladas métricas em 2025. As categorias de manteiga premium exibem forte poder de precificação no varejo, permitindo que os processadores melhorem as margens apesar do aumento dos custos de insumos. Essa tendência está segmentando o mercado de manteiga em categorias de commodities e premium. Embora o segmento premium esteja se expandindo mais rapidamente, ele parte de uma base de volume menor. Os processadores estão priorizando a produção em pequenos lotes e o abastecimento regional para atender a varejistas especializados e canais diretos ao consumidor. A tendência de premiumização também é evidente no segmento de creme, onde as certificações orgânicas e de animais alimentados com pasto comandam preços mais altos, compensando os menores volumes de produção.
Adoção crescente de opções de laticínios sustentáveis e éticos
Os mandatos de sustentabilidade corporativa, juntamente com a crescente demanda dos consumidores por produtos neutros em carbono, estão impulsionando programas de redução de emissões nas fazendas e a adoção de práticas de agricultura regenerativa. A Dairy Farmers of Canada comprometeu-se a alcançar emissões líquidas zero de gases de efeito estufa até 2050. Esta iniciativa delineia uma estratégia de descarbonização em todo o setor que prioriza a melhoria da eficiência alimentar, o aprimoramento do gerenciamento de esterco e a integração de energia renovável. Da mesma forma, a Straus Family Creamery introduziu um programa de agricultura de carbono que enfatiza o sequestro de carbono no solo e o monitoramento de emissões nas fazendas fornecedoras de laticínios, permitindo que a empresa forneça leite verificado de baixo carbono a compradores institucionais. Esses esforços estão alinhados com os requisitos de aquisição de grandes redes de serviços de alimentação e varejistas que estabeleceram metas de redução de emissões de Escopo 3. Os processadores capazes de documentar e verificar reduções de carbono no nível da fazenda obtêm uma vantagem competitiva. Isso resultou em um mercado de dois níveis onde o leite de baixo carbono comanda um prêmio, enquanto o leite convencional enfrenta margens em declínio. Embora a influência regulatória seja indireta, ela permanece significativa. As políticas climáticas estaduais e a potencial implementação de mecanismos federais de precificação de carbono poderiam acelerar a adoção dessas práticas e remodelar as estruturas de custos em toda a cadeia de suprimentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da intolerância à lactose e sensibilidades a laticínios | -0.6% | Estados Unidos, Canadá (centros urbanos, demografias diversas) | Médio prazo (2 a 4 anos) |
| Custos voláteis de ração e energia | -0.9% | Estados Unidos, Canadá, México | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra em plantas de processamento | -0.5% | Estados Unidos, Canadá (centros de processamento rurais) | Curto prazo (≤ 2 anos) |
| Problemas frequentes de qualidade e adulteração | -0.4% | Estados Unidos, México | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da intolerância à lactose e sensibilidades a laticínios
A mudança demográfica, particularmente o crescimento das populações asiáticas e hispânicas com maiores taxas de intolerância à lactose, está reduzindo o consumo de leite fluido. Essa tendência é mais evidente nas áreas urbanas, onde a imigração impulsiona o crescimento populacional e aumenta a proporção de indivíduos geneticamente predispostos à não persistência da lactase. As alternativas de leite à base de plantas ganharam participação de mercado ao se posicionarem como naturalmente sem lactose, levando os processadores de laticínios a investir em tratamentos com lactase e reformulações. De acordo com o Instituto de Alimentos Saudáveis, o mercado de alimentos à base de plantas nos Estados Unidos foi avaliado em USD 8,1 bilhões em 2024[3]. Embora os lançamentos de produtos sem lactose proporcionem alguma mitigação, o impacto geral permanece negativo, pois muitos consumidores transitam permanentemente para opções à base de plantas devido aos benefícios percebidos para a saúde e o meio ambiente. As incertezas regulatórias, como a supervisão da Agência de Alimentos e Medicamentos dos Estados Unidos sobre o termo "leite" para bebidas à base de plantas, complicam ainda mais o posicionamento competitivo e influenciam as percepções dos consumidores.
Custos voláteis de ração e energia
As flutuações nos preços do milho e do farelo de soja influenciam significativamente as margens dos produtores de laticínios. A crescente demanda por etanol redirecionou os suprimentos de milho dos canais de ração, levando à redução da disponibilidade. Essa escassez eleva os custos de ração para as operações de laticínios, comprimindo as margens de lucro e frequentemente forçando os produtores a tomar decisões difíceis, como o abate de animais ou a redução da suplementação alimentar. Essas ações resultam diretamente em menor produção de leite por vaca. Além disso, a volatilidade dos preços do gás natural adiciona outra camada de pressão financeira, particularmente para processos intensivos em energia, como secagem por atomização, evaporação e armazenamento a frio. Os processadores com capacidade limitada de transferir esses custos de insumos aumentados aos consumidores experimentam maior compressão de margens. Essa pressão financeira acelerou a consolidação do setor, com plantas menores sendo fechadas ou fundidas com entidades maiores para sobreviver. O impacto é especialmente severo em regiões onde o acesso a fontes alternativas de ração ou energia renovável é limitado. Nessas áreas, estruturas de custos rígidas e maior exposição a choques de preços de commodities agravam os desafios enfrentados por produtores e processadores de laticínios.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Leite Lidera o Crescimento, o Queijo Domina a ParticipaçãoEm 2025, o queijo representou 38,96% da participação de mercado, destacando sua forte presença em serviços de alimentação, lanches e aplicações como ingrediente. Os queijos naturais, incluindo cheddar, cottage, ricota e parmesão, dominam em volume devido ao seu uso generalizado em menus de restaurantes e culinária doméstica. O queijo processado atende a restaurantes de serviço rápido e formatos de conveniência, com a mozzarella liderando em aplicações de pizza e sanduíche. Para atender às crescentes demandas domésticas e de exportação, as capacidades de processamento de queijo e soro de leite dos Estados Unidos estão se expandindo. Os processadores estão investindo em cubas de queijo adicionais e secadores de soro de leite para capitalizar os mercados de proteínas de alto valor. Os segmentos de manteiga e creme estão se deslocando para ofertas premium, com produtos artesanais e de estilo europeu ganhando popularidade em metrópoles costeiras e subúrbios afluentes. Embora as sobremesas lácteas, como sorvete, cheesecakes e pudins, enfrentem concorrência de alternativas à base de plantas e de baixa caloria, elas continuam mantendo uma base de consumidores fiéis para ocasiões indulgentes.
Entre 2026 e 2031, os produtos de leite devem crescer a um CAGR líder de 5,39%, superando outras categorias. Esse crescimento é impulsionado por avanços em produtos sem lactose e opções fortificadas, que estão atraindo com sucesso consumidores que migraram para alternativas à base de plantas. Em fevereiro de 2025, a Dairy Farmers of America lançou o Milk50, um leite sem lactose com apenas 50 calorias e 9 gramas de proteína, voltado para consumidores preocupados com a saúde. Diferentes tipos de leite — condensado, aromatizado, fresco, UHT e em pó — atendem a propósitos variados, como serviços de alimentação, varejo, uso institucional, exportações e como ingredientes. Essa variedade ajuda a proteger o segmento de interrupções em qualquer canal único. Embora o leite fresco enfrente desafios com o declínio do consumo per capita, ele se beneficia dos programas de refeições escolares. A Lei do Leite Integral para Crianças Saudáveis de 2025 expandiu notavelmente as permissões de teor de gordura nas ofertas do Programa Nacional de Almoço Escolar.


Por Canal de Distribuição:
O Consumo no Local Acelera, o Consumo Fora do Local DominaEm 2025, os canais de consumo fora do local representaram 76,28% da participação de mercado, destacando os papéis significativos de supermercados, hipermercados, lojas de conveniência, plataformas online e varejistas especializados na distribuição de laticínios. Supermercados e hipermercados lideram essa categoria ao oferecer amplas gamas de produtos, concorrência de marcas próprias e promoções agressivas que impulsionam o volume. A consolidação do varejo está transformando o canal à medida que os principais varejistas integram cada vez mais o engarrafamento de leite, comprimindo as margens dos processadores e deslocando a captura de valor para a jusante. O varejo online está se expandindo rapidamente, com assinaturas diretas ao consumidor de laticínios e plataformas de comércio eletrônico estendendo seu alcance além das lojas físicas tradicionais. As lojas de conveniência atendem às necessidades de consumo imediato, enquanto os varejistas especializados se concentram em nichos premium, beneficiando-se de margens mais altas em certificações orgânicas, de animais alimentados com pasto e artesanais.
Os canais de consumo no local, que compreendem restaurantes, cafés, estabelecimentos de serviço rápido e serviços de alimentação institucionais, devem crescer a um CAGR de 5,12% de 2026 a 2031, tornando-os o tipo de distribuição de crescimento mais rápido. A recuperação do setor de serviços de alimentação das interrupções causadas pela pandemia está impulsionando o aumento do uso de queijo nas refeições. Os restaurantes de serviço rápido estão incorporando queijo em inovações de menu para diferenciar as ofertas e aumentar os valores médios dos pedidos. As plataformas de entrega ampliam ainda mais a demanda no canal de consumo no local ao aumentar a frequência dos pedidos e incentivar a experimentação de menus que favorecem itens centrados em queijo. Os serviços de alimentação institucionais, incluindo escolas, hospitais e refeitórios corporativos, estão se beneficiando dos programas federais de nutrição e da tendência de retorno ao escritório, que está reconstruindo o tráfego nos refeitórios. O crescimento no canal de consumo no local é autorreforçante: à medida que os restaurantes atraem mais clientes, o uso de laticínios por refeição aumenta, canalizando mais leite para a fabricação e reduzindo a participação do leite fluido no consumo total. Essa tendência favorece os processadores de queijo e manteiga em detrimento dos engarrafadores de leite fluido, impulsionando mudanças de portfólio entre as empresas de laticínios diversificadas.
Análise Geográfica
Mercado de Laticínios dos Estados Unidos
Em 2025, os Estados Unidos detinham uma participação expressiva de 79,25% no mercado de laticínios da América do Norte, impulsionados por sua ampla capacidade de produção, infraestrutura avançada de processamento e grande base de consumidores. Programas federais, como a iniciativa Dairy Margin Coverage, foram fundamentais para estabilizar as margens dos produtores. No entanto, gigantes do varejo como Walmart e Kroger estão integrando verticalmente as operações de envase de leite, reduzindo as margens dos processadores e capturando valor que anteriormente era detido por cooperativas regionais e processadores independentes. Ao mesmo tempo, a inovação nos segmentos sem lactose e de alto teor proteico está ganhando impulso. Empresas líderes como Dairy Farmers of America, General Mills e Chobani estão lançando produtos voltados para consumidores preocupados com a saúde que anteriormente migraram para alternativas à base de plantas.
Mercado de Laticínios do Canadá
Projeta-se que o Canadá cresça a um robusto CAGR de 5,84% de 2026 a 2031, a taxa mais rápida entre as regiões da América do Norte. Esse crescimento é sustentado pelo aumento populacional impulsionado pela imigração e por um sistema de gestão da oferta que protege os produtores domésticos da concorrência das importações. Esse sistema, que inclui cotas de produção, precificação baseada no custo de produção e controles de importação, garante preços estáveis na porteira da fazenda, mas limita a competitividade nas exportações e continua sendo uma questão controversa nas relações comerciais entre os Estados Unidos e o Canadá. A Dairy Farmers of Canada comprometeu-se a alcançar emissões líquidas zero de gases de efeito estufa até 2050, com estratégias como a melhoria da eficiência alimentar, melhor gestão de dejetos e adoção de energia renovável. Refletindo essa tendência, a Danone Canada lançou o Activia EXPERT em agosto de 2025, posicionando-o como o iogurte mais avançado do Canadá para a saúde intestinal. Embora as regulamentações provinciais e a supervisão da Agência Canadense de Inspeção de Alimentos aumentem a confiança dos consumidores por meio de rigorosos padrões de qualidade, elas também elevam os custos de conformidade para os produtores.
Mercado de Laticínios do México, América Central e Caribe
O México e o restante da América do Norte são mercados menores, mas estrategicamente importantes. O México é um destino-chave de exportação para queijo, soro de leite e outros ingredientes lácteos dos Estados Unidos. No entanto, o comércio transfronteiriço é altamente sensível a políticas tarifárias e regulamentações sanitárias, com possíveis perturbações nas disposições do USMCA impactando o comércio bilateral de laticínios. No âmbito doméstico, o México enfrenta desafios com os custos de alimentação animal, uma vez que a seca em Sinaloa reduziu a produção de milho, aumentando a dependência de importações e pressionando a disponibilidade regional de ração. Essa situação favorece as exportações norte-americanas de milho e ingredientes lácteos, mas introduz volatilidade, particularmente com as flutuações do peso mexicano ou uma recuperação na produção doméstica. Enquanto isso, os mercados da América Central e do Caribe, coletivamente denominados Restante da América do Norte,
dependem fortemente de importações de laticínios dos Estados Unidos e do Canadá. A infraestrutura limitada de processamento doméstico restringe a produção local com valor agregado, tornando esses mercados dependentes de produtos lácteos processados importados.
Cenário Competitivo
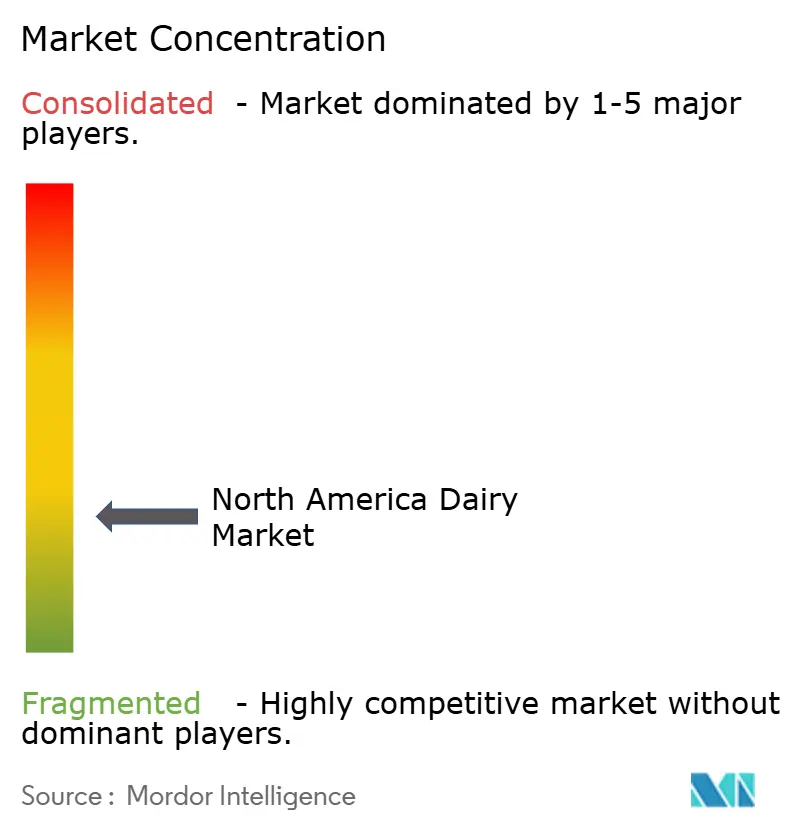
O mercado de laticínios da América do Norte é moderadamente fragmentado. Grandes cooperativas e processadores multinacionais detêm participações de mercado significativas, enquanto os players regionais se concentram em nichos como orgânicos, artesanais e canais diretos ao consumidor. As empresas estão priorizando a otimização de portfólio, com grandes varejistas como Walmart e Kroger integrando verticalmente o engarrafamento de leite de marcas próprias. Essa estratégia está comprimindo as margens dos processadores e impulsionando a consolidação de cooperativas. Para capitalizar os mercados de proteínas de alto valor, os processadores estão expandindo as capacidades de processamento de queijo e soro de leite, adicionando cubas de queijo e secadores de soro de leite para atender às demandas domésticas e de exportação. As oportunidades em laticínios sustentáveis estão crescendo, à medida que os processadores investem em programas de agricultura de carbono e se comprometem com metas de emissões líquidas zero para atender aos requisitos dos compradores corporativos e diferenciar seus produtos nos canais premium.
O mercado de laticínios da América do Norte enfatiza a inovação de produtos como estratégia fundamental para manter a competitividade. As empresas líderes estão expandindo seus portfólios de produtos ao introduzir novos sabores, opções orgânicas e produtos voltados para a saúde, particularmente nos segmentos de queijo, iogurte e sorvete. Elas estão modernizando as instalações de fabricação e adotando tecnologias avançadas para aumentar a eficiência da produção. As colaborações estratégicas com fornecedores de tecnologia, instituições de pesquisa e redes de varejo estão se tornando mais comuns para fortalecer a presença no mercado. As empresas estão buscando expansão geográfica por meio de crescimento orgânico e aquisições, com foco na melhoria das redes de distribuição e no estabelecimento de novas instalações de produção em toda a América do Norte.
Os disruptores emergentes incluem empresas de fermentação de precisão que colaboram com marcas estabelecidas para fornecer produtos lácteos sem lactose sem ingredientes de origem animal. Por exemplo, a Breyers lançou sorvete sem lactose em fevereiro de 2024, utilizando as proteínas de soro de leite sem origem animal da Perfect Day. Para lidar com a escassez de mão de obra, os processadores estão adotando cada vez mais a automação, investindo em sistemas robóticos para embalagem, paletização e inspeções de qualidade, o que reduz a dependência de mão de obra manual nos centros de processamento rurais. A conformidade regulatória, particularmente com os protocolos de Análise de Perigos e Pontos Críticos de Controle (APPCC) da Agência de Alimentos e Medicamentos dos Estados Unidos e a supervisão do Departamento de Agricultura dos Estados Unidos, cria barreiras à entrada que favorecem grandes operadores verticalmente integrados com equipes dedicadas de garantia de qualidade.
Líderes da Indústria de Laticínios da América do Norte
-
Danone SA
-
Froneri International Limited
-
Groupe Lactalis
-
The Kraft Heinz Company
-
Unilever PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Laticínios da América do Norte Empresas cobertas neste relatório
- Agropur Dairy Cooperative
- Arla Foods amba
- Borden Dairy
- Chobani LLC
- Conagra Brands Inc.
- Dairy Farmers of America Inc.
- Danone SA
- Dean Foods Co. (legacy brands)
- Froneri International Limited
- General Mills Inc.
- Groupe Lactalis
- Hiland Dairy Foods Co.
- HP Hood LLC
- Kraft Heinz Company
- Land O'Lakes Inc.
- Nestle SA
- Organic Valley
- Prairie Farms Dairy Inc.
- Saputo Inc.
- Tillamook County Creamery Assn.
- Umpqua Dairy Products Co.
- Unilever PLC
Desenvolvimentos industriais recentes em Mercado de Laticínios da América do Norte
- Agosto de 2025: A Danone Canada introduziu o Activia EXPERT, promovido como o iogurte mais avançado para a saúde intestinal no Canadá. Esta iniciativa expande o portfólio de laticínios funcionais da Danone no mercado canadense. Voltado para consumidores focados na saúde digestiva, o lançamento destaca a ênfase da Danone na validação clínica e em alegações de saúde específicas.
- Junho de 2025: A Marubeni entrou no mercado de fabricação de sorvetes dos Estados Unidos. Os produtos principais da empresa, sorvetes envoltos em massa de mochi (bolo de arroz), são muito populares entre consumidores preocupados com a saúde e antenados com as tendências. Sua popularidade decorre de sua aparência vibrante, extensas opções de sabores e uso de ingredientes naturais.
- Maio de 2024: A Amul, uma gigante cooperativa indiana, introduziu o leite Amul no mercado dos Estados Unidos. A Federação Cooperativa de Marketing de Leite de Gujarat (GCMMF) colaborou com a Associação de Produtores de Leite de Michigan (MMPA), com 108 anos de história, para lançar leite fresco para os consumidores americanos.
Escopo do Relatório do Mercado de Laticínios da América do Norte
Os produtos lácteos são alimentos produzidos a partir do leite de mamíferos, principalmente vacas, búfalos, cabras e ovelhas. O mercado de laticínios da América do Norte é segmentado por tipo de produto, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em manteiga, queijo, creme, sobremesas lácteas, leite, iogurte, leite fermentado e bebidas. Por canal de distribuição, o mercado é segmentado em consumo no local e consumo fora do local. Por geografia, o mercado é segmentado em Estados Unidos, Canadá, México e restante da América do Norte. As previsões de mercado são fornecidas em termos de valor (USD) e volume (toneladas).
Visão geral da segmentação
| Manteiga | Manteiga com Sal | |
| Manteiga sem Sal | ||
| Queijo | Queijo Natural | Cheddar |
| Cottage | ||
| Ricota | ||
| Parmesão | ||
| Outros | ||
| Queijo Processado | ||
| Creme | Creme Fresco | |
| Creme de Cozinha | ||
| Creme de Chantilly | ||
| Outros (Creme Coalhado, Creme Azedo) | ||
| Sobremesas Lácteas | Sorvete | |
| Cheesecakes | ||
| Sobremesas Congeladas | ||
| Outros (Pudins/Sobremesas, Trifles, Mousses de Frutas) | ||
| Leite | Leite Condensado | |
| Leite Aromatizado | ||
| Leite Fresco | ||
| Leite UHT (Leite de Ultra-alta Temperatura) | ||
| Leite em Pó | ||
| Iogurte | Para Beber | |
| Para Comer com Colher | ||
| Bebidas de Leite Fermentado | ||
| Consumo no Local | |
| Consumo Fora do Local | Lojas de Conveniência |
| Varejistas Especializados | |
| Supermercados e Hipermercados | |
| Varejo Online | |
| Outros (Clubes de Atacado, Postos de Gasolina, etc.) |
| Estados Unidos |
| Canadá |
| México |
| Restante da América do Norte |
| Tipo de Produto | Manteiga | Manteiga com Sal | |
| Manteiga sem Sal | |||
| Queijo | Queijo Natural | Cheddar | |
| Cottage | |||
| Ricota | |||
| Parmesão | |||
| Outros | |||
| Queijo Processado | |||
| Creme | Creme Fresco | ||
| Creme de Cozinha | |||
| Creme de Chantilly | |||
| Outros (Creme Coalhado, Creme Azedo) | |||
| Sobremesas Lácteas | Sorvete | ||
| Cheesecakes | |||
| Sobremesas Congeladas | |||
| Outros (Pudins/Sobremesas, Trifles, Mousses de Frutas) | |||
| Leite | Leite Condensado | ||
| Leite Aromatizado | |||
| Leite Fresco | |||
| Leite UHT (Leite de Ultra-alta Temperatura) | |||
| Leite em Pó | |||
| Iogurte | Para Beber | ||
| Para Comer com Colher | |||
| Bebidas de Leite Fermentado | |||
| Canal de Distribuição | Consumo no Local | ||
| Consumo Fora do Local | Lojas de Conveniência | ||
| Varejistas Especializados | |||
| Supermercados e Hipermercados | |||
| Varejo Online | |||
| Outros (Clubes de Atacado, Postos de Gasolina, etc.) | |||
| Por País | Estados Unidos | ||
| Canadá | |||
| México | |||
| Restante da América do Norte | |||
Definição de mercado
- Manteiga - A manteiga é uma emulsão sólida de cor amarela a branca composta de glóbulos de gordura, água e sais inorgânicos, produzida pelo batimento do creme do leite de vaca
- Laticínios - Os produtos lácteos incluem o leite e todos os alimentos feitos a partir do leite, incluindo manteiga, queijo, sorvete, iogurte e leite condensado e em pó.
- Sobremesas Congeladas - Sobremesa láctea congelada significa e inclui produtos contendo leite ou creme e outros ingredientes que são congelados ou semi-congelados antes do consumo, como leite gelado ou sorvete de fruta, incluindo sobremesas lácteas congeladas para fins dietéticos especiais e sorvetes de fruta
- Bebidas de Leite Fermentado - O leite fermentado é um leite espesso e coalhado, com sabor azedo, obtido pela fermentação do leite. Bebidas de leite fermentado como kefir, laban e leitelho foram consideradas no estudo
| Palavra-chave | Definição |
|---|---|
| Manteiga Fermentada | A manteiga fermentada é preparada submetendo a manteiga bruta a processamento químico e tendo sido adicionada com certos emulsificantes e ingredientes externos. |
| Manteiga Não Fermentada | Este tipo de manteiga é aquela que não foi processada de nenhuma forma |
| Queijo Natural | O tipo de queijo em sua forma mais natural. É feito a partir de produtos e ingredientes naturais e simples, incluindo sais frescos e naturais, corantes naturais, enzimas e leite de alta qualidade. |
| Queijo Processado | O queijo processado passa pelos mesmos processos que o queijo natural; no entanto, requer mais etapas e muitas formas diferentes de ingredientes. A fabricação de queijo processado envolve derreter o queijo natural, emulsificá-lo e adicionar conservantes e outros ingredientes ou corantes artificiais. |
| Creme Simples | O creme simples contém cerca de 18% de gordura. É uma camada única de creme que aparece sobre o leite fervido. |
| Creme Duplo | O creme duplo contém 48% de gordura, mais do que o dobro da quantidade de gordura do creme simples. É mais pesado e mais espesso do que o creme simples |
| Creme de Chantilly | Este tem um percentual de gordura muito mais alto do que o creme simples (36%). Usado para cobrir bolos, tortas e pudins e como espessante para molhos, sopas e recheios. |
| Sobremesas Congeladas | Sobremesas destinadas a serem consumidas em estado congelado. Ex.: sorvetes de fruta, sorbets, iogurtes congelados |
| Leite UHT (Leite de Ultra-alta Temperatura) | Leite aquecido a uma temperatura muito alta. O processamento de leite a ultra-alta temperatura (UHT) envolve o aquecimento por 1 a 8 segundos a 135–154°C, o que elimina o microrganismo patogênico formador de esporos, resultando em um produto com prazo de validade de vários meses. |
| Manteiga não láctea / Manteiga à base de plantas | Manteiga feita a partir de óleo de origem vegetal, como coco, palma, etc. |
| Iogurte não lácteo | Iogurte feito tipicamente a partir de nozes, como amêndoas, castanhas de caju, cocos, e até outros alimentos como soja, banana-da-terra, aveia e ervilhas |
| Consumo no Local | Refere-se a restaurantes, restaurantes de serviço rápido e bares. |
| Consumo Fora do Local | Refere-se a supermercados, hipermercados, canais online, etc. |
| Queijo Neufchâtel | Um dos tipos de queijo mais antigos da França. É um queijo macio, levemente quebradiço, maturado em molde, com casca florida, produzido na região de Neufchâtel-en-Bray, na Normandia. |
| Flexitariano | Refere-se a um consumidor que prefere uma dieta semivegetariana, centrada em alimentos de origem vegetal com inclusão limitada ou ocasional de carne. |
| Intolerância à Lactose | A intolerância à lactose é uma reação do sistema digestivo à lactose, o açúcar presente no leite. Ela causa sintomas desconfortáveis em resposta ao consumo de produtos lácteos. |
| Cream Cheese | O cream cheese é um queijo fresco macio e cremoso com sabor levemente ácido, feito a partir de leite e creme. |
| Sorbets | O sorbet é uma sobremesa congelada feita com gelo combinado com suco de frutas, purê de frutas ou outros ingredientes, como vinho, licor ou mel. |
| Sorvete de Fruta | O sorvete de fruta é uma sobremesa congelada adoçada feita com frutas e algum tipo de produto lácteo, como leite ou creme. |
| Estável em Prateleira | Alimentos que podem ser armazenados com segurança em temperatura ambiente, ou <q>na prateleira,</q> por pelo menos um ano e não precisam ser cozidos ou refrigerados para serem consumidos com segurança. |
| DSD | A Entrega Direta na Loja é o processo na gestão da cadeia de suprimentos pelo qual o produto é entregue diretamente da planta de fabricação ao varejista. |
| OU Kosher | A Orthodox Union Kosher é uma agência de certificação kosher sediada na cidade de Nova York. |
| Gelato | O gelato é uma sobremesa cremosa congelada feita com leite, creme de leite e açúcar. |
| Vacas Alimentadas com Pasto | As vacas alimentadas com pasto têm permissão para pastar em pastagens, onde se alimentam de uma variedade de gramíneas e trevo. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação e o preço médio de venda (PVM) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura




