
Tamanho e Participação do Mercado de Bebidas de Leite Azedo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
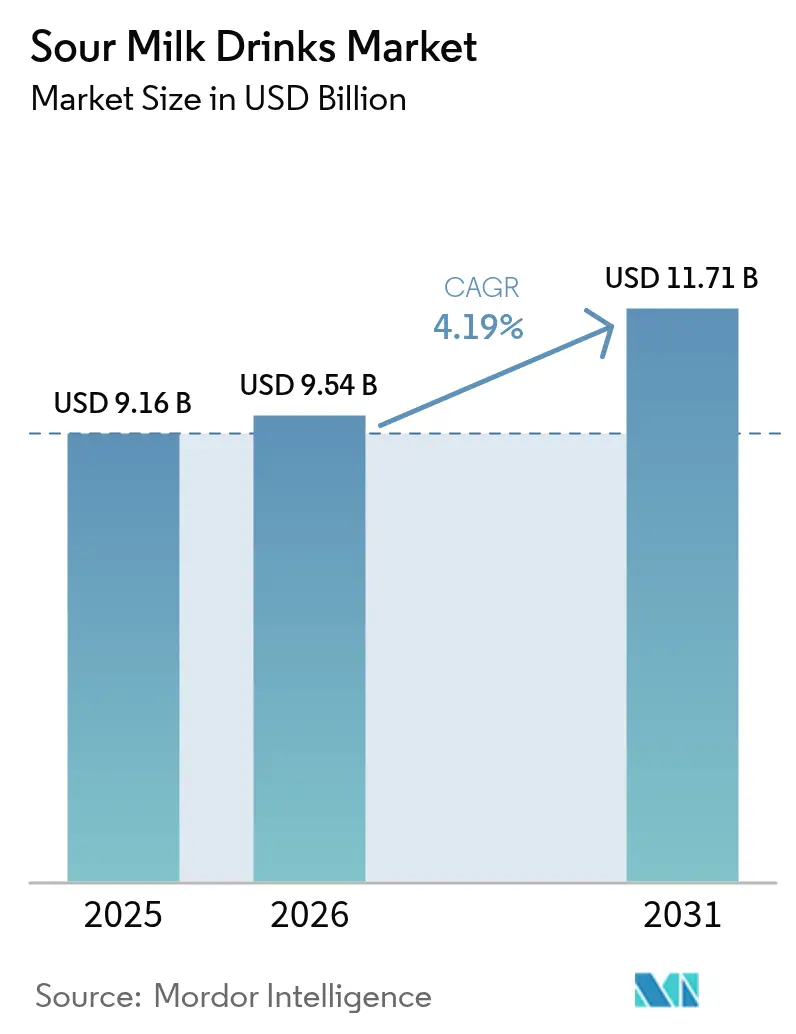
| Tamanho do Mercado (2026) | 9.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.71 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.19 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bebidas de Leite Azedo por Mordor Intelligence
O tamanho do mercado de bebidas de leite azedo está projetado para expandir de USD 9,16 bilhões em 2025 e USD 9,54 bilhões em 2026 para USD 11,71 bilhões até 2031, registrando uma CAGR de 4,19% entre 2026 e 2031. A migração contínua das bebidas carbonatadas adoçadas com açúcar, a crescente aceitação dos benefícios probióticos para a saúde e os investimentos corporativos, como a aquisição da Poppi pela PepsiCo, estão impulsionando a demanda por bebidas lácteas fermentadas. A Europa continua liderando as receitas globais devido aos hábitos estabelecidos de consumo de kefir, enquanto a região Ásia-Pacífico está experimentando o crescimento mais rápido, apoiado pela melhoria da infraestrutura de cadeia de frio na China e na Índia. A inovação em sabores, incluindo o uso de botânicos, misturas de especiarias e perfis salgados, sustenta a precificação premium, enquanto a embalagem asséptica está expandindo o alcance geográfico ao prolongar a vida útil sem comprometer as culturas vivas. A crescente concorrência das bebidas fermentadas à base de plantas está incentivando os players tradicionais a diversificar seus portfólios, embora a alta densidade de culturas vivas nos formatos lácteos convencionais continue sendo uma vantagem competitiva significativa.
Principais Conclusões do Relatório
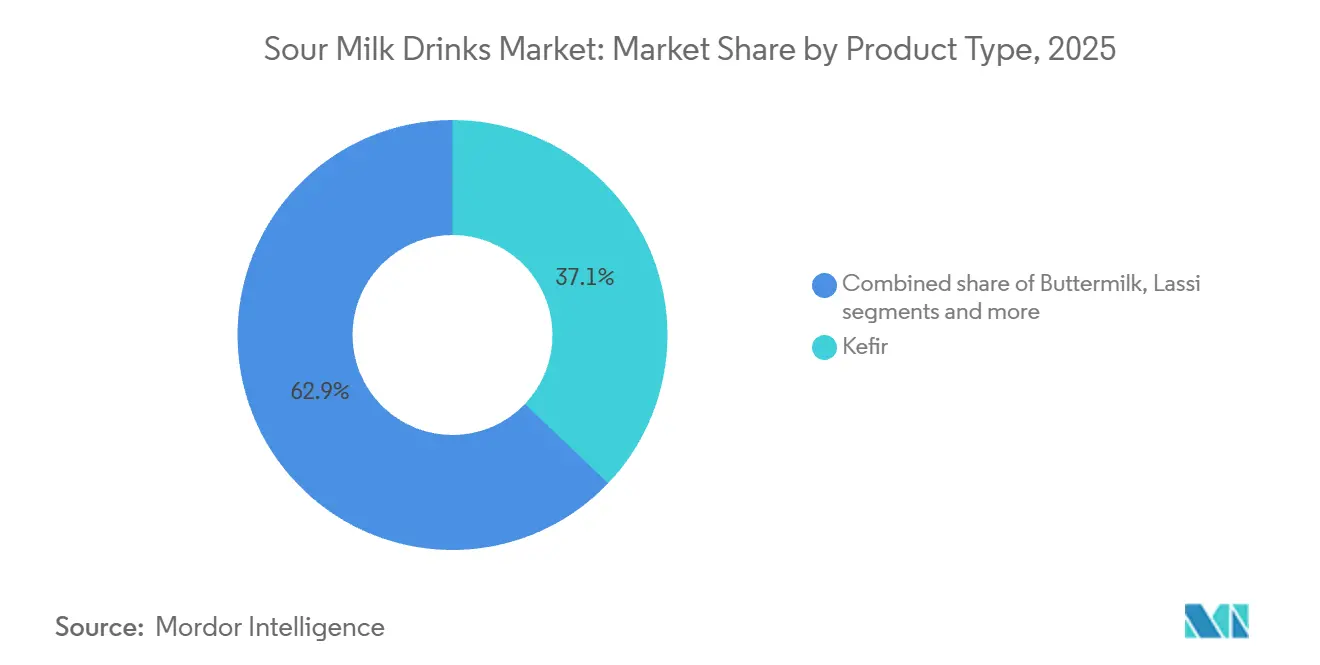
- Por tipo de produto, o kefir liderou com 37,11% da receita em 2025, enquanto as bebidas probióticas estão projetadas para entregar a CAGR mais rápida de 7,17% até 2031.
- Por sabor, as variantes com sabor garantiram 63,42% das vendas de 2025; as opções sem sabor estão se expandindo mais rapidamente a uma CAGR de 5,98% até 2031.
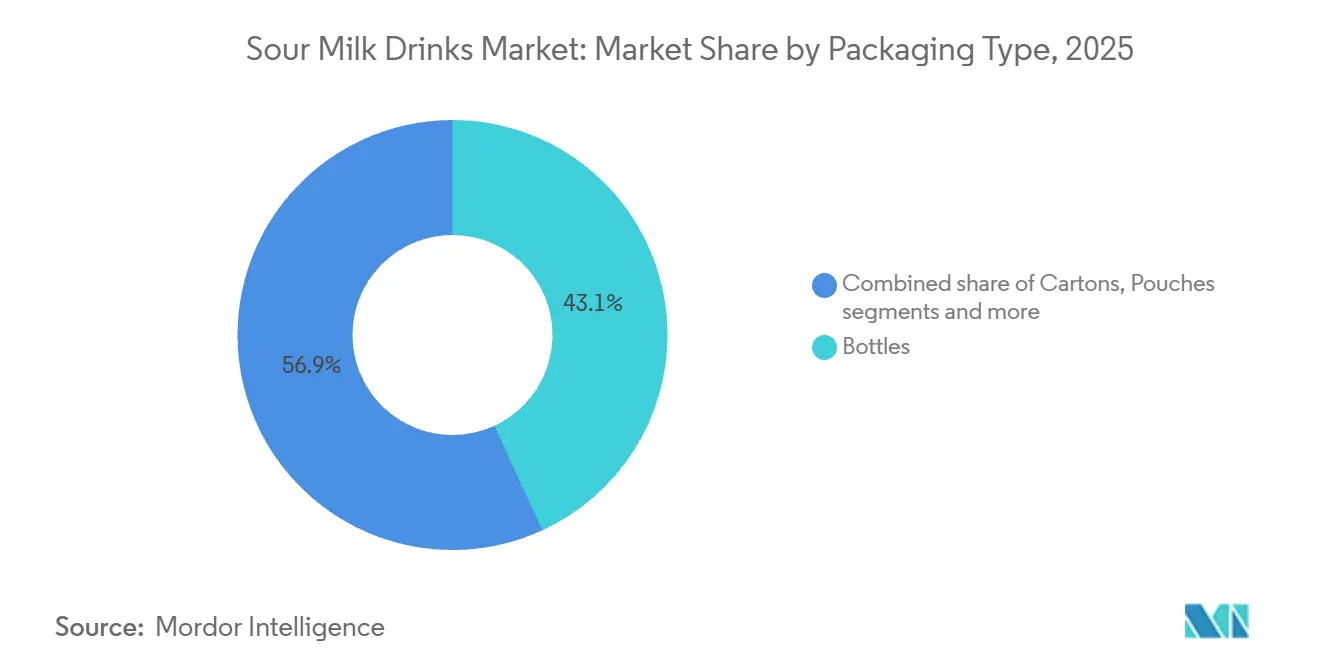
- Por embalagem, as garrafas retiveram 43,13% do volume em 2025, mas as caixas estão acelerando a uma CAGR de 6,39% graças aos avanços assépticos.
- Por canal de distribuição, os pontos de venda off-trade controlaram 80,72% do valor de 2025, enquanto os locais on-trade estão crescendo a uma CAGR de 5,71% à medida que cafés e bares de sucos elaboram menus funcionais.
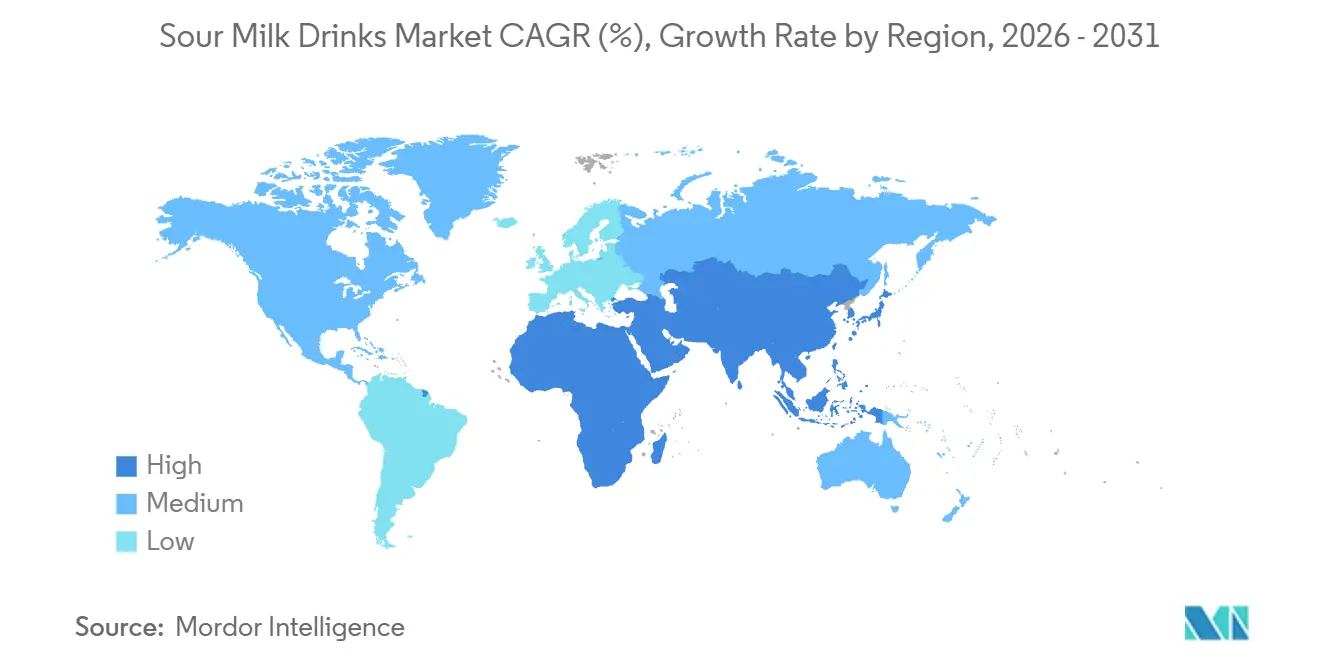
- Por geografia, a Europa respondeu por 57,72% do valor global de 2025; prevê-se que a Ásia-Pacífico cresça a uma CAGR de 6,96%, superando todas as outras regiões.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente foco do consumidor na saúde intestinal e no bem-estar digestivo, interesse crescente em bebidas probióticas | +1.2% | Global, com maior adoção na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescente conscientização sobre os benefícios mais amplos para a saúde dos laticínios fermentados | +0.9% | Global, particularmente Ásia-Pacífico e Oriente Médio | Longo prazo (≥ 4 anos) |
| Afastamento das bebidas carbonatadas adoçadas com açúcar em direção a bebidas mais saudáveis | +0.8% | América do Norte e Europa, emergindo na América Latina | Curto prazo (≤ 2 anos) |
| Crescente penetração do kefir como produto mainstream na Europa e América do Norte | +0.6% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Forte aceitação cultural e consumo rotineiro de lassi, ayran, doogh e leitelho | +0.5% | Ásia-Pacífico, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Inovação de produtos em sabores, texturas e teores de gordura | +0.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente foco do consumidor na saúde intestinal e no bem-estar digestivo, interesse crescente em bebidas probióticas
A ciência do microbioma passou da pesquisa acadêmica para as discussões de bem-estar mainstream, com a maioria dos consumidores demonstrando interesse na saúde intestinal e 88% relatando familiaridade com probióticos em 2024 [1]. Essa crescente conscientização se reflete no comportamento de compra, particularmente no mercado de bebidas funcionais, que é amplamente impulsionado por laticínios enriquecidos com probióticos e bebidas à base de plantas. As bebidas lácteas fermentadas fornecem cepas vivas de Lactobacillus e Bifidobacterium que sobrevivem ao trânsito gástrico e colonizam o lúmen intestinal, influenciando as respostas imunológicas e as vias metabólicas. A declaração de saúde qualificada da Agência de Alimentos e Medicamentos dos Estados Unidos de março de 2024 sobre o iogurte e seu potencial para reduzir o risco de diabetes tipo 2 fornece suporte regulatório, permitindo que as marcas destaquem benefícios clínicos sem arriscar ações de fiscalização [2]. O kefir, com sua composição de múltiplas cepas que frequentemente contém mais de 30 espécies distintas de bactérias e leveduras, destaca-se como uma escolha premium para consumidores que buscam maior diversidade microbiana em comparação com suplementos de cepa única.
Crescente conscientização sobre os benefícios mais amplos para a saúde dos laticínios fermentados
As evidências clínicas destacam benefícios que vão além da saúde digestiva. Uma meta-análise publicada no Journal of Nutrition em 2024 associou o consumo de leite fermentado a uma redução significativa na incidência de doenças cardiovasculares, atribuindo esse resultado a peptídeos bioativos produzidos durante o processo de fermentação. Além disso, a biodisponibilidade do cálcio melhora à medida que a hidrólise da lactose reduz os níveis de pH intestinal, o que aumenta a absorção de nutrientes essenciais. Esses diversos benefícios para a saúde atraem fortemente as populações em envelhecimento em regiões como Europa e América do Norte, impulsionando a adoção desses produtos em farmácias e pontos de venda que atendem especificamente a idosos. Na região Ásia-Pacífico, bebidas tradicionais como o lassi, uma bebida à base de iogurte popular no Sul da Ásia, e o doogh, uma bebida láctea fermentada comumente consumida no Oriente Médio, estão sendo reposicionadas como fontes de nutrientes que fortalecem os ossos. Esse reposicionamento estratégico integra esses produtos tradicionais às categorias modernas de alimentos funcionais, ampliando assim o mercado de bebidas de leite azedo.
Afastamento das bebidas carbonatadas adoçadas com açúcar em direção a bebidas mais saudáveis
O mercado de bebidas carbonatadas dos Estados Unidos gerou receitas significativas em 2024. No entanto, as vendas em volume registraram queda pelo oitavo ano consecutivo, à medida que os consumidores migraram cada vez mais para bebidas percebidas como opções mais saudáveis. A aquisição da Poppi, uma marca de refrigerante prebiótico, pela PepsiCo por um valor substancial em 2024 destaca como as grandes empresas estão adaptando seus portfólios de produtos para se alinhar às preferências dos consumidores em evolução. As bebidas lácteas fermentadas ocupam uma posição estratégica ao oferecer indulgência por meio de texturas cremosas e uma variedade de perfis de sabor, ao mesmo tempo em que fornecem benefícios funcionais que as bebidas carbonatadas são incapazes de entregar. O kefir com sabor e as bebidas probióticas competem diretamente com o kombucha e as águas funcionais nos espaços refrigerados de varejo, aproveitando a infraestrutura de cadeia de frio bem estabelecida dos laticínios. Além disso, a pressão regulatória sobre os açúcares adicionados, como os rótulos de advertência na parte frontal das embalagens em países como Chile, México e Uruguai, cria uma vantagem adicional para os produtos lácteos fermentados. Seu teor natural de lactose e a acidez derivada da fermentação ajudam a reduzir a necessidade de adoçantes adicionados.
Crescente penetração do kefir como produto mainstream na Europa e América do Norte
O kefir evoluiu de uma especialidade étnica para um produto refrigerado amplamente aceito nos mercados ocidentais durante o período de 2020 a 2025. Essa mudança foi impulsionada pela expansão das categorias de varejistas e pela influência de campanhas nas redes sociais lideradas por personalidades proeminentes. Os principais varejistas de supermercados nos Estados Unidos e no Reino Unido agora oferecem espaço dedicado nas prateleiras para o kefir ao lado do iogurte e do leite, destacando a maturidade dessa categoria. A Lifeway Foods, uma produtora-chave de kefir na América do Norte, registrou crescimento significativo de receita em 2024, atribuído ao aumento da distribuição em supermercados convencionais e clubes de armazém com associação. Na Europa, o consumo está concentrado principalmente em países como Alemanha, França e Países Baixos, onde as raízes do kefir no Leste Europeu atraem tanto comunidades de imigrantes quanto indivíduos preocupados com a saúde. As inovações nas ofertas de produtos, incluindo opções com baixo teor de gordura, sem lactose e com certificação orgânica, atendem a uma variedade de preferências alimentares. Além disso, sachês de porção individual e formatos para beber oferecem conveniência para consumidores com estilos de vida agitados. Essa ampla aceitação do kefir contrasta com o leitelho, que permanece amplamente restrito ao uso em aplicações de panificação na América do Norte, apesar de oferecer benefícios probióticos semelhantes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de armazenamento e conservação devido à refrigeração contínua | -0.7% | Global, agudo em mercados emergentes com redes elétricas não confiáveis | Médio prazo (2-4 anos) |
| Concorrência de bebidas fermentadas à base de plantas e alternativas lácteas | -0.5% | América do Norte e Europa, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Vida útil curta e sensibilidade à temperatura levando ao desperdício | -0.4% | Global, afetando particularmente pequenos varejistas | Curto prazo (≤ 2 anos) |
| Escrutínio regulatório e padrões divergentes em torno das alegações probióticas | -0.3% | Europa (EFSA), América do Norte (FDA), fragmentado em mercados emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de armazenamento e conservação devido à refrigeração contínua
As bebidas lácteas fermentadas requerem manutenção contínua da cadeia de frio desde a produção até a exposição no varejo, o que aumenta significativamente os custos logísticos em comparação com as bebidas estáveis em temperatura ambiente. O transporte refrigerado, o armazenamento a frio em armazéns e os refrigeradores nas lojas consomem energia substancial, sendo a eletricidade uma parcela importante das despesas operacionais da cadeia de frio nos mercados desenvolvidos. As economias emergentes enfrentam desafios adicionais, como redes elétricas não confiáveis em regiões como Índia, Nigéria e Indonésia, o que exige o uso de geradores de reserva. Além disso, os cenários de varejo fragmentados, compostos principalmente por lojas de pequeno formato sem sistemas modernos de refrigeração, limitam o alcance de distribuição desses produtos. As flutuações de temperatura durante o transporte ou a exposição podem comprometer a viabilidade dos probióticos e acelerar a deterioração, forçando as marcas a manter estoques de reserva que imobilizam capital de giro. Embora as tecnologias de embalagem asséptica, como o processamento em temperatura ultra-alta combinado com envase estéril, possam estender a vida útil para vários meses sem refrigeração, a percepção do consumidor frequentemente associa produtos lácteos estáveis em temperatura ambiente a menor frescor, o que limita uma adoção mais ampla. Essa estrutura de custos coloca as bebidas lácteas fermentadas em desvantagem em comparação com as bebidas carbonatadas e os sucos estáveis em temperatura ambiente, particularmente em mercados onde a sensibilidade ao preço é um fator-chave.
Concorrência de bebidas fermentadas à base de plantas e alternativas lácteas
O kefir à base de aveia, as bebidas de iogurte de coco e as bebidas probióticas à base de leite de amêndoa capturaram uma estimativa de oito por cento do mercado de bebidas fermentadas na América do Norte e Europa até 2025, subindo de uma participação insignificante em 2020. Esses produtos são projetados para atender às necessidades de consumidores intolerantes à lactose, veganos e flexitarianos que buscam reduzir o consumo de produtos de origem animal por razões ambientais ou éticas. Entre 2023 e 2025, empresas como Oatly, Chobani e Danone introduziram linhas de produtos fermentados à base de plantas. Elas aproveitaram suas redes de distribuição existentes e reconhecimento de marca para promover portfólios de produtos lácteos e não lácteos. As bebidas fermentadas à base de plantas frequentemente têm preços premium devido aos custos mais elevados dos ingredientes e ao processamento especializado necessário. No entanto, elas se beneficiam de percepções positivas relacionadas à sustentabilidade e à ausência de alérgenos. Os produtores de laticínios enfrentam um desafio estratégico nesse contexto. Investir em alternativas à base de plantas arrisca reduzir as vendas de produtos lácteos tradicionais, enquanto ignorar esse segmento em crescimento permite que concorrentes especializados capturem o crescimento do mercado. Produtos híbridos, como misturas de ingredientes lácteos e à base de aveia, oferecem um meio-termo potencial. No entanto, esses produtos introduzem complexidades na rotulagem e podem diluir o posicionamento distinto da categoria.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Bebidas Probióticas Superam os Formatos TradicionaisO kefir respondeu por 37,11% da receita projetada para 2025, refletindo sua forte presença nas seções refrigeradas da Europa e da América do Norte. Enquanto isso, espera-se que as bebidas probióticas cresçam a uma taxa de crescimento anual composta (CAGR) de 7,17% até 2031, impulsionadas por marcas que desenvolvem formulações com alto número de unidades formadoras de colônias (UFC) voltadas para benefícios específicos à saúde. As bebidas probióticas se diferenciam pela especificidade das cepas, como Lactobacillus rhamnosus GG para suporte imunológico e Bifidobacterium lactis para saúde digestiva. Essas bebidas frequentemente incorporam fibras prebióticas como a inulina para melhorar a colonização bacteriana. Yakult e Actimel foram pioneiros nessa categoria na década de 1990, mas os novos entrantes enfatizam formulações com rótulo limpo e formatos de entrega inovadores, incluindo garrafinhas de dose única e sachês em pó.
Os formatos tradicionais como leitelho e lassi respondem pela participação de mercado restante. O leitelho permanece principalmente utilizado em aplicações de panificação nos mercados ocidentais, apesar de suas propriedades probióticas. O lassi, por outro lado, desfruta de alto consumo per capita na Índia, onde empresas como Amul e laticínios regionais oferecem variantes doces e salgadas. No entanto, os volumes de exportação de lassi permanecem limitados devido à sua curta vida útil e à falta de familiaridade nos mercados de varejo ocidentais. O segmento "Outros" inclui produtos emergentes como quark para beber e bebidas de soro de leite fermentado, que atraem consumidores preocupados com proteínas, mas enfrentam desafios para alcançar penetração mainstream no mercado devido a esforços de marketing limitados. A inovação em sabores continua a impulsionar a premiumização dentro da categoria de kefir, com opções como manga-cúrcuma e café cold brew ganhando popularidade. As bebidas probióticas estão cada vez mais direcionadas a demografias específicas, como crianças e idosos, oferecendo misturas de cepas específicas por faixa etária e formulações enriquecidas.

Por Sabor:
O Impulso do Rótulo Limpo Impulsiona o Crescimento Sem SaborAs variantes com sabor responderam por 63,42% das vendas projetadas para 2025, enquanto as opções sem sabor estão crescendo a uma taxa anual de 5,98%, impulsionadas por consumidores de rótulo limpo que evitam açúcares adicionados, corantes artificiais e realçadores de sabor. O kefir sem sabor e as bebidas probióticas são cada vez mais utilizados em aplicações culinárias, como smoothies, molhos para salada e receitas de panificação, ampliando seu uso além do consumo direto. O segmento de sabores inclui misturas de frutas como morango, mirtilo e manga, bem como infusões botânicas como flor de sabugueiro e lavanda, que atendem a consumidores focados no premium.
Os sabores salgados, incluindo pepino-endro e beterraba-gengibre, permanecem de nicho, mas estão ganhando força nos canais de varejo especializado e de serviços de alimentação, onde os chefs exploram os laticínios fermentados como ingrediente culinário. O teor de açúcar serve como um diferenciador-chave; os produtos naturalmente adoçados com estévia, fruto do monge ou xarope de tâmara comandam preços mais altos em comparação com as alternativas adoçadas tradicionalmente. Enquanto isso, as variantes sem açúcar adicionado dependem da acidez derivada da fermentação e de purês de frutas para o sabor. Nos mercados maduros, a fadiga de sabores apresenta um desafio, levando os varejistas a limitar a proliferação de unidades de manutenção de estoque (SKU) para otimizar o espaço nas prateleiras. Isso força as marcas a simplificar seus portfólios e concentrar a inovação nos sabores principais com forte desempenho de vendas.
Por Tipo de Embalagem:
Caixas Assépticas Ganham ParticipaçãoEspera-se que as garrafas respondam por 43,13% do volume de embalagens de 2025, impulsionadas por sua capacidade de vedação e percepção premium. No entanto, prevê-se que as caixas cresçam a uma taxa de 6,39%, apoiadas por tecnologias assépticas que estendem a vida útil e reduzem a necessidade de refrigeração. As garrafas de politereftalato de etileno (PET) dominam os formatos de porção individual devido à sua transparência, que destaca a qualidade do produto e facilita a diferenciação nas prateleiras por meio do design do rótulo. As garrafas de vidro atendem ao segmento ultra-premium, atraindo consumidores ambientalmente conscientes, apesar de desafios como maior peso e risco de quebra.
As caixas, particularmente as que utilizam sistemas Tetra Pak e SIG Combibloc, oferecem barreiras multicamadas que protegem contra oxigênio e luz, garantindo a viabilidade dos probióticos e a integridade do sabor por até 90 dias sob refrigeração. Os sachês, frequentemente equipados com bicos ou canudos, são direcionados a consumidores pediátricos e em movimento, embora sua participação de mercado em 2025 permaneça limitada devido à aceitação restrita pelos varejistas e às preocupações dos consumidores com a qualidade do produto. A categoria "Outros" inclui formatos de embalagem como copos, potes e recipientes a granel, que são utilizados principalmente em ambientes de serviços de alimentação, onde o controle de porções e a conveniência de dispensação têm precedência sobre a estética da embalagem.
Por Canal de Distribuição:
Locais On-Trade Capturam a PremiumizaçãoOs canais off-trade responderam por 80,72% da distribuição em 2025, impulsionados principalmente por supermercados e hipermercados que oferecem espaço refrigerado nas prateleiras e suporte promocional. Em contraste, os locais on-trade, como cafés, bares de sucos e restaurantes de serviço rápido, registraram uma taxa de crescimento de 5,71% à medida que os operadores introduziram menus de bebidas funcionais. Os supermercados e hipermercados se beneficiam do alto fluxo de clientes e da conveniência das compras em um único local. No entanto, a concorrência de produtos de marca própria se intensificou à medida que os varejistas desenvolvem suas próprias marcas de kefir e bebidas probióticas para aumentar as margens de lucro. As lojas de conveniência, particularmente em áreas urbanas, concentram-se em formatos de porção individual voltados para passageiros e compradores por impulso, embora a capacidade limitada de refrigeração restrinja a variedade de unidades de manutenção de estoque.
O varejo online, que cresceu significativamente durante a pandemia de COVID-19, manteve seu impulso até 2025. Os modelos de assinatura, como entregas mensais de kefir, ajudaram a construir a fidelidade dos clientes e a reduzir a rotatividade de clientes. Os varejistas especializados, incluindo lojas de alimentos naturais e mercearias étnicas, atendem a segmentos de nicho que buscam produtos lácteos fermentados orgânicos, artesanais ou culturalmente específicos, embora seu volume geral permaneça limitado. A categoria "Outros" inclui canais diretos ao consumidor, feiras de agricultores e vendas institucionais para escolas e hospitais.
Análise Geográfica
Mercado Europeu de Bebidas de Leite Fermentado
A Europa representou 57,72% do valor do mercado global em 2025, impulsionada pelo consumo bem estabelecido de kefir em países como Alemanha, França e Países Baixos, onde o produto é tão amplamente aceito quanto o iogurte. O mercado de kefir da Alemanha beneficia-se de um forte movimento de alimentos orgânicos e do apoio dos varejistas a produtos lácteos funcionais. Na França, a tradição de produtos lácteos fermentados, incluindo crème fraîche e fromage blanc, promove familiaridade cultural, facilitando a adoção do kefir pelos consumidores. Os Países Baixos atuam como um polo de produção e exportação, com empresas como a Royal FrieslandCampina e outras cooperativas utilizando tecnologias avançadas de fermentação e redes logísticas eficientes. A Polônia e a Suécia também estão registrando crescimento significativo, apoiado por millennials preocupados com a saúde e por campanhas governamentais de nutrição que promovem a ingestão de probióticos. No entanto, o status de mercado maduro da Europa limita a expansão em volume, com o crescimento dependendo principalmente da premiumização por meio de variantes orgânicas, de animais criados a pasto e de proteína A2, que alcançam preços mais elevados.
Mercado de Bebidas de Leite Fermentado da Ásia-Pacífico
Espera-se que a região da Ásia-Pacífico cresça a uma taxa de crescimento anual composta (CAGR) de 6,96% até 2031, impulsionada pela urbanização na China e na Índia, que normalizou a logística de laticínios refrigerados e ampliou a penetração do varejo moderno. Na China, o mercado de leite fermentado, liderado pelo Yili Group e pela China Mengniu Dairy, atingiu 8,5 bilhões de USD em 2025, com bebidas probióticas posicionadas como rituais diários de bem-estar, e não como consumo ocasional. Na Índia, o consumo de lassi permanece em grande parte tradicional, mas empresas como a Amul e laticínios privados oferecem cada vez mais variantes em embalagens Tetra Pak que prolongam a vida útil e permitem a distribuição além das principais áreas metropolitanas. O mercado maduro de bebidas probióticas do Japão, dominado pela Yakult e pela Meiji Holdings, enfatiza os benefícios à saúde específicos de cada cepa e as formulações pediátricas, com o consumo per capita entre os mais elevados do mundo. A Indonésia e outros mercados do Sudeste Asiático apresentam potencial inexplorado, embora lacunas de infraestrutura e sensibilidade a preços limitem o crescimento no curto prazo. A Austrália e a Nova Zelândia beneficiam-se de sólidas indústrias lácteas e de populações preocupadas com a saúde, com a Fonterra Cooperative Group e marcas locais oferecendo kefir e bebidas probióticas nos canais de varejo convencionais.
Mercado de Bebidas de Leite Fermentado das Américas e do Oriente Médio e África
A América do Norte, a América do Sul e o Oriente Médio e África representam coletivamente a parcela restante do valor do mercado global. Na América do Norte, os Estados Unidos e o Canadá registram crescimento constante, impulsionado por comunidades de imigrantes familiarizadas com kefir e ayran, bem como por consumidores nativos que adotam cada vez mais alimentos funcionais. No México, produtos lácteos fermentados tradicionais, como jocoque e búlgaros, fornecem uma base cultural para as bebidas probióticas modernas, embora a distribuição fragmentada continue sendo um desafio. O Brasil, que possui o maior mercado lácteo da América do Sul, está testemunhando um interesse crescente em kefir e bebidas probióticas entre os consumidores urbanos de classe média, embora restrições de acessibilidade econômica limitem uma penetração mais ampla.
Cenário Competitivo
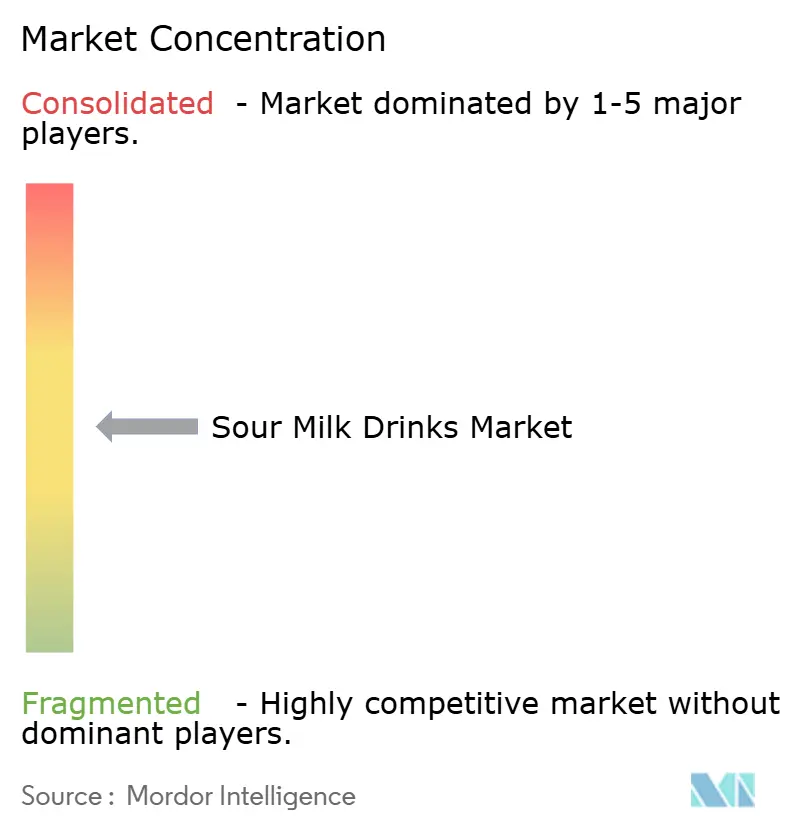
O mercado global de bebidas de leite azedo é moderadamente fragmentado, caracterizado por um ambiente competitivo onde cooperativas lácteas multinacionais e especialistas regionais coexistem sem consolidação significativa. Empresas como Nestlé, Groupe Lactalis e Danone utilizam extensas redes de distribuição global e capacidades de pesquisa e desenvolvimento para introduzir bebidas probióticas e variantes de kefir em mercados diversos. Enquanto isso, players regionais como Gujarat Cooperative Milk Marketing Federation (Amul) na Índia, Almarai na Arábia Saudita e Hochwald Foods na Alemanha aproveitam a expertise no mercado local e as conexões culturais para manter sua participação de mercado.
As abordagens estratégicas variam entre modelos de premiumização e orientados ao volume. As empresas ocidentais focam em certificação orgânica, fornecimento de animais alimentados a pasto e alegações de saúde específicas de cepas para sustentar preços premium. Em contraste, os produtores em mercados emergentes enfatizam a acessibilidade e as embalagens estáveis em temperatura ambiente para expandir a distribuição rural. Oportunidades estão surgindo em produtos híbridos, como misturas de kefir de laticínios e aveia que combinam elementos tradicionais e à base de plantas, e em aditivos funcionais como colágeno, ácidos graxos ômega-3 e adaptógenos, que posicionam os produtos lácteos fermentados como soluções de bem-estar além da saúde intestinal. A conformidade regulatória, particularmente sob a Autoridade Europeia para a Segurança dos Alimentos (EFSA), desempenha um papel crítico na formação das estratégias de mercado, pois seus rigorosos requisitos de comprovação de alegações de saúde favorecem os players estabelecidos com recursos para conduzir ensaios clínicos [3].
Os avanços tecnológicos estão centrados na otimização da fermentação. A seleção precisa de cepas e os processos de fermentação controlados garantem contagens probióticas consistentes e perfis de sabor, abordando a variabilidade de lotes que historicamente desafiou os produtores artesanais. Os disruptores emergentes incluem marcas diretas ao consumidor que contornam os canais de varejo tradicionais, utilizando modelos de assinatura e marketing nas redes sociais para construir bases de clientes fiéis em torno de benefícios específicos para a saúde, como suporte autoimune ou recuperação atlética. Essas marcas frequentemente dependem de fabricantes contratados para reduzir o investimento de capital, concentrando-se em vez disso no desenvolvimento da marca e no engajamento do cliente.
Líderes do Setor de Bebidas de Leite Azedo
-
Danone S.A.
-
Gujarat Co-operative Milk Marketing Federation Ltd (Amul)
-
Nestlé S.A.
-
Lactalis Group
-
Dairy Farmers of America Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bebidas de Leite Fermentado Empresas cobertas neste relatório
- Danone S.A.
- Nestlé S.A.
- Lactalis Group
- Gujarat Co-operative Milk Marketing Federation Limited (Amul)
- Dairy Farmers of America Inc.
- Arla Foods amba
- Lifeway Foods Inc.
- PepsiCo Inc.
- Yakult Honsha Co. Ltd.
- Valio Ltd.
- Muller Group
- China Mengniu Dairy Co. Ltd.
- Morinaga Milk Industry Co. Ltd.
- Grupo Lala S.A.B. de C.V.
- FrieslandCampina
- Green Valley Creamery
- Hiland Dairy Foods Company LLC
- Britannia Industries Ltd.
- Producers Dairy Foods Inc.
- Ehrmann SE
Desenvolvimentos industriais recentes em Mercado de Bebidas de Leite Fermentado
- Agosto de 2025: A Lifeway Foods, Inc. expandiu sua linha de produtos ProBugs com o lançamento do ProBugs Kefir feito com leite integral convencional, disponível em três novos sabores desenvolvidos para crianças. Esses produtos são embalados nos sachês sem derramamento característicos da empresa.
- Abril de 2025: A Müller United Kingdom and Ireland adquiriu a marca de kefir Biotiful Gut Health para fortalecer sua posição no mercado e expandir sua presença no crescente segmento de iogurtes e bebidas funcionais para a saúde.
- Setembro de 2024: A Parle Agro introduziu o SMOODH Lassi, aprimorando seu portfólio de produtos lácteos. Essa bebida combina o lassi tradicional com aromatizante de rosa, atendendo a consumidores que buscam uma opção refrescante para lanches e reuniões sociais.
- Junho de 2024: A Amul lançou o Kathiyawadi Chaas, uma variante de leitelho tradicionalmente consumida nas regiões de Saurashtra e Kutch, em Gujarat. Essa introdução está alinhada com o objetivo da Amul de expandir sua presença no mercado de leitelho.
Escopo do Relatório Global do Mercado de Bebidas de Leite Azedo
O mercado de bebidas de leite azedo abrange bebidas lácteas fermentadas produzidas comercialmente, incluindo kefir, leitelho e iogurte para beber. Esses produtos são reconhecidos por seu sabor ácido, conteúdo probiótico e contribuição para a saúde digestiva e funcional. Eles são distribuídos por meio de uma variedade de canais de varejo e serviços de alimentação. O mercado é segmentado com base no tipo de produto, que inclui kefir, leitelho, lassi, bebidas probióticas e outros; sabor, categorizado em com sabor e sem sabor; tipo de embalagem, como garrafas, caixas, sachês e outros; canal de distribuição, dividido em on-trade e off-trade, com off-trade segmentado ainda em supermercados e hipermercados, lojas de conveniência, varejo online, varejistas especializados e outros; e geografia, cobrindo América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. O dimensionamento do mercado foi realizado em termos de valor em USD e volume em Litros para todos os segmentos mencionados acima.
Visão geral da segmentação
| Kefir |
| Leitelho |
| Lassi |
| Bebida Probiótica |
| Outros |
| Com Sabor |
| Sem Sabor |
| Garrafas |
| Caixas |
| Sachês |
| Outros |
| On-trade | |
| Off-trade | Supermercados/Hipermercados |
| Lojas de Conveniência | |
| Varejo Online | |
| Varejistas Especializados | |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Kefir | |
| Leitelho | ||
| Lassi | ||
| Bebida Probiótica | ||
| Outros | ||
| Por Sabor | Com Sabor | |
| Sem Sabor | ||
| Por Tipo de Embalagem | Garrafas | |
| Caixas | ||
| Sachês | ||
| Outros | ||
| Por Canal de Distribuição | On-trade | |
| Off-trade | Supermercados/Hipermercados | |
| Lojas de Conveniência | ||
| Varejo Online | ||
| Varejistas Especializados | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Definição de mercado
- Manteiga - A manteiga é uma emulsão sólida de amarelo a branco composta de glóbulos de gordura, água e sais inorgânicos, produzida pelo batimento do creme do leite de vaca
- Laticínios - Os produtos lácteos incluem o leite e todos os alimentos feitos a partir do leite, incluindo manteiga, queijo, sorvete, iogurte e leite condensado e em pó.
- Sobremesas Congeladas - Sobremesa láctea congelada significa e inclui produtos contendo leite ou creme e outros ingredientes que são congelados ou semi-congelados antes do consumo, como leite gelado ou sherbet, incluindo sobremesas lácteas congeladas para fins dietéticos especiais, e sorbet
- Bebidas de Leite Azedo - O leite azedo é um leite espesso e coalhado, com sabor ácido, obtido pela fermentação do leite. Bebidas de leite azedo como kefir, laban e leitelho foram consideradas no estudo
| Palavra-chave | Definição |
|---|---|
| Manteiga Cultivada | A manteiga cultivada é preparada submetendo a manteiga bruta a processamento químico e adicionando certos emulsificantes e ingredientes externos. |
| Manteiga Não Cultivada | Este tipo de manteiga é aquela que não foi processada de nenhuma forma |
| Queijo Natural | O tipo de queijo em sua forma mais natural. É feito a partir de produtos e ingredientes naturais e simples, incluindo sais frescos e naturais, corantes naturais, enzimas e leite de alta qualidade. |
| Queijo Processado | O queijo processado passa pelos mesmos processos que o queijo natural; no entanto, requer mais etapas e muitas formas diferentes de ingredientes. A fabricação do queijo processado envolve derreter o queijo natural, emulsificá-lo e adicionar conservantes e outros ingredientes ou corantes artificiais. |
| Creme Simples | O creme simples contém cerca de 18% de gordura. É uma camada única de creme que aparece sobre o leite fervido. |
| Creme Duplo | O creme duplo contém 48% de gordura, mais do que o dobro da quantidade de gordura do creme simples. É mais pesado e mais espesso do que o creme simples |
| Creme de Bater | Este tem um percentual de gordura muito mais alto do que o creme simples (36%). Usado para cobrir bolos, tortas e pudins e como espessante para molhos, sopas e recheios. |
| Sobremesas Congeladas | Sobremesas destinadas a serem consumidas congeladas. Ex.: sherbets, sorbets, iogurtes congelados |
| Leite UHT (Leite de Ultra-Alta Temperatura) | Leite aquecido a uma temperatura muito alta. O processamento de leite em temperatura ultra-alta (UHT) envolve aquecimento por 1 a 8 segundos a 135-154°C, o que elimina o microrganismo patogênico formador de esporos, resultando em um produto com vida útil de vários meses. |
| Manteiga Não Láctea/Manteiga à Base de Plantas | Manteiga feita a partir de óleo de origem vegetal, como coco, palma, etc. |
| Iogurte Não Lácteo | Iogurte feito tipicamente a partir de nozes, como amêndoas, castanhas de caju, cocos, e até outros alimentos como soja, banana-da-terra, aveia e ervilhas |
| On-trade | Refere-se a restaurantes, estabelecimentos de serviço rápido e bares. |
| Off-trade | Refere-se a supermercados, hipermercados, canais online, etc. |
| Queijo Neufchâtel | Um dos tipos de queijo mais antigos da França. É um queijo macio, levemente quebradiço, maturado em molde, com casca florida, produzido na região de Neufchâtel-en-Bray, na Normandia. |
| Flexitariano | Refere-se a um consumidor que prefere uma dieta semi-vegetariana, centrada em alimentos de origem vegetal com inclusão limitada ou ocasional de carne. |
| Intolerância à Lactose | A intolerância à lactose é uma reação do sistema digestivo à lactose, o açúcar do leite. Ela causa sintomas desconfortáveis em resposta ao consumo de produtos lácteos. |
| Cream Cheese | O cream cheese é um queijo fresco macio e cremoso com sabor ácido, feito de leite e creme. |
| Sorbets | O sorbet é uma sobremesa congelada feita com gelo combinado com suco de frutas, purê de frutas ou outros ingredientes, como vinho, licor ou mel. |
| Sherbet | O sherbet é uma sobremesa congelada adoçada feita com frutas e algum tipo de produto lácteo, como leite ou creme. |
| Estável em Temperatura Ambiente | Alimentos que podem ser armazenados com segurança em temperatura ambiente, ou "na prateleira", por pelo menos um ano e não precisam ser cozidos ou refrigerados para serem consumidos com segurança. |
| DSD | A Entrega Direta na Loja é o processo na gestão da cadeia de suprimentos em que o produto é entregue diretamente da planta de fabricação ao varejista. |
| OU Kosher | A Orthodox Union Kosher é uma agência de certificação kosher sediada na cidade de Nova York. |
| Gelato | O gelato é uma sobremesa cremosa congelada feita com leite, creme de leite e açúcar. |
| Vacas Alimentadas a Pasto | As vacas alimentadas a pasto têm permissão para pastar em pastagens, onde se alimentam de uma variedade de gramíneas e trevo. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas, e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura




