
Tamanho e Participação do Mercado de Sorvete
Análise do Mercado de Sorvete por Mordor Intelligence
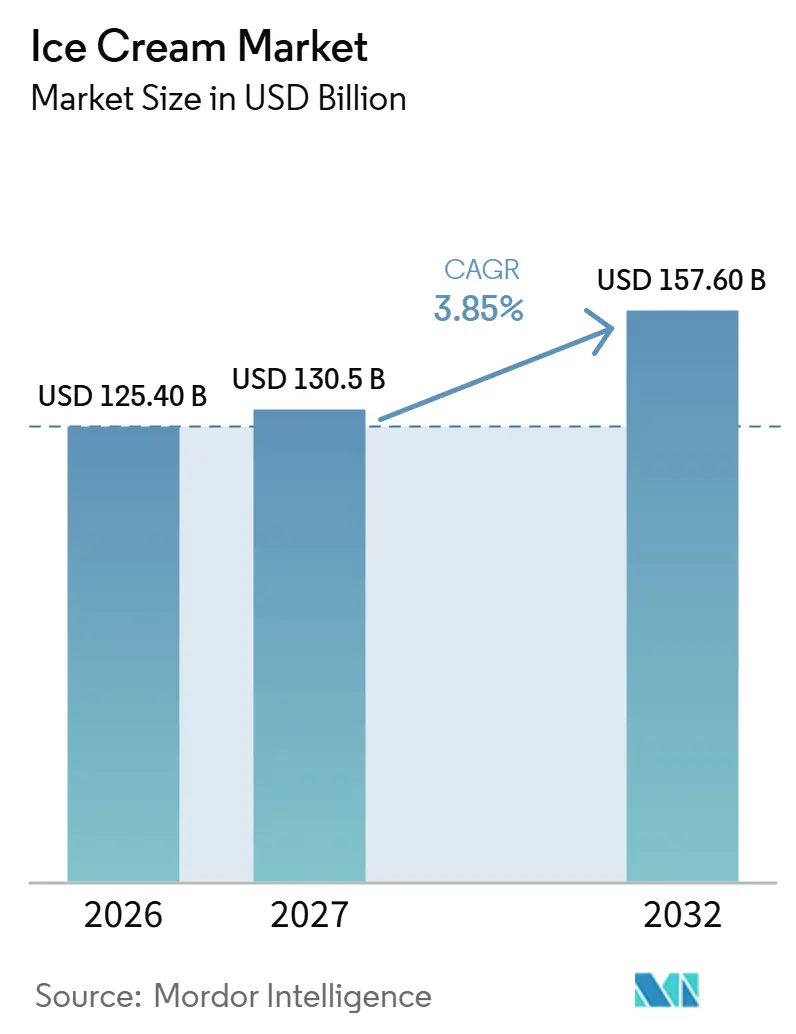
O tamanho do mercado de sorvete deve aumentar de 125,4 bilhões de USD em 2026 para 130,5 bilhões de USD em 2027, atingindo 157,6 bilhões de USD até 2032, crescendo a um CAGR de 3,85% no período de 2027-2032. O volume do mercado de sorvete deve aumentar de 19,59 bilhões de Litros em 2026 para 20,1 bilhões de Litros em 2027, atingindo 22,85 bilhões de Litros até 2032, crescendo a um CAGR de 2,6% no período de 2027-2032.
Receitas voltadas à saúde nos Estados Unidos e guloseimas premium acessíveis na África, no Oriente Médio e na Ásia criam razões diferenciadas para consumir sorvete. A combinação de sabores com pints e formatos para compartilhar pode desenvolver mais ocasiões de sobremesa. A dependência da cadeia de frio torna a qualidade entregue ao consumidor comercialmente relevante. Marcas que respondem com pints, formatos para compartilhar e linhas premium competem, portanto, pela qualidade entregue tanto quanto pelo sabor, o que favorece produtores que controlam o trajeto refrigerado até o ponto de venda.
Principais Conclusões do Relatório
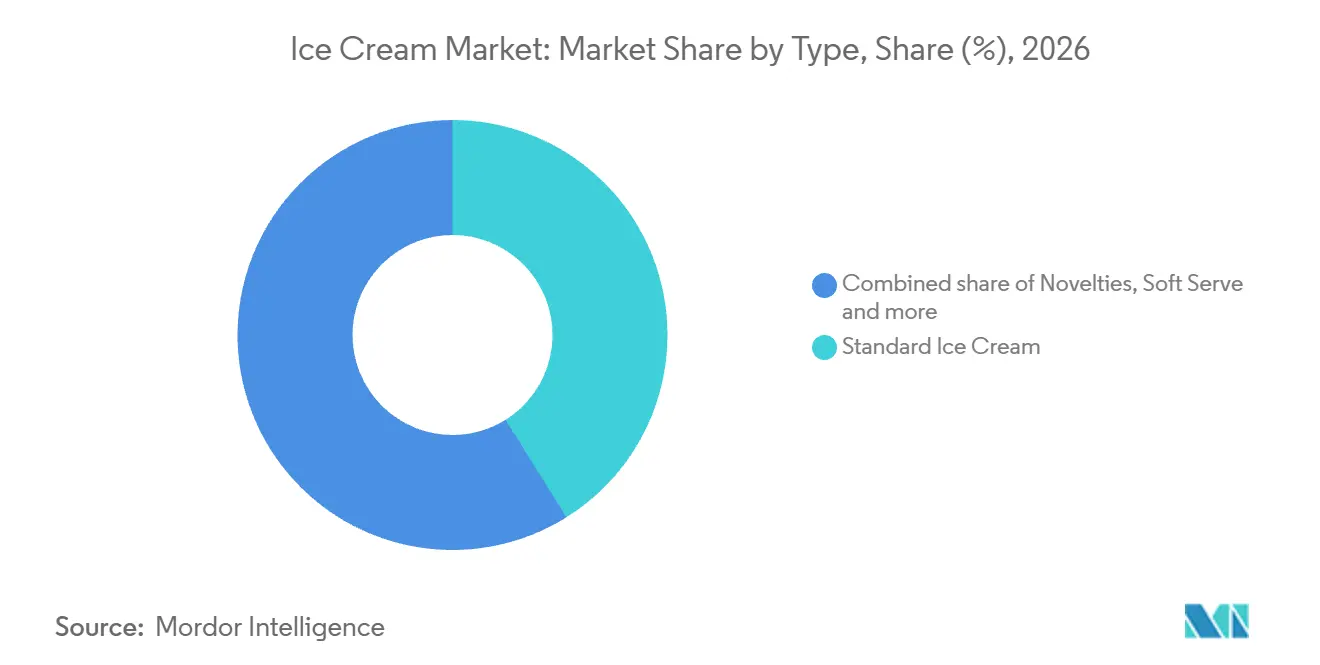
- Por tipo, o sorvete padrão liderou com 41,1% de participação no mercado de sorvete em 2026, enquanto o sorvete especial/artesanal deve crescer mais rapidamente, com um CAGR de 4,35% no período de 2027-2032.
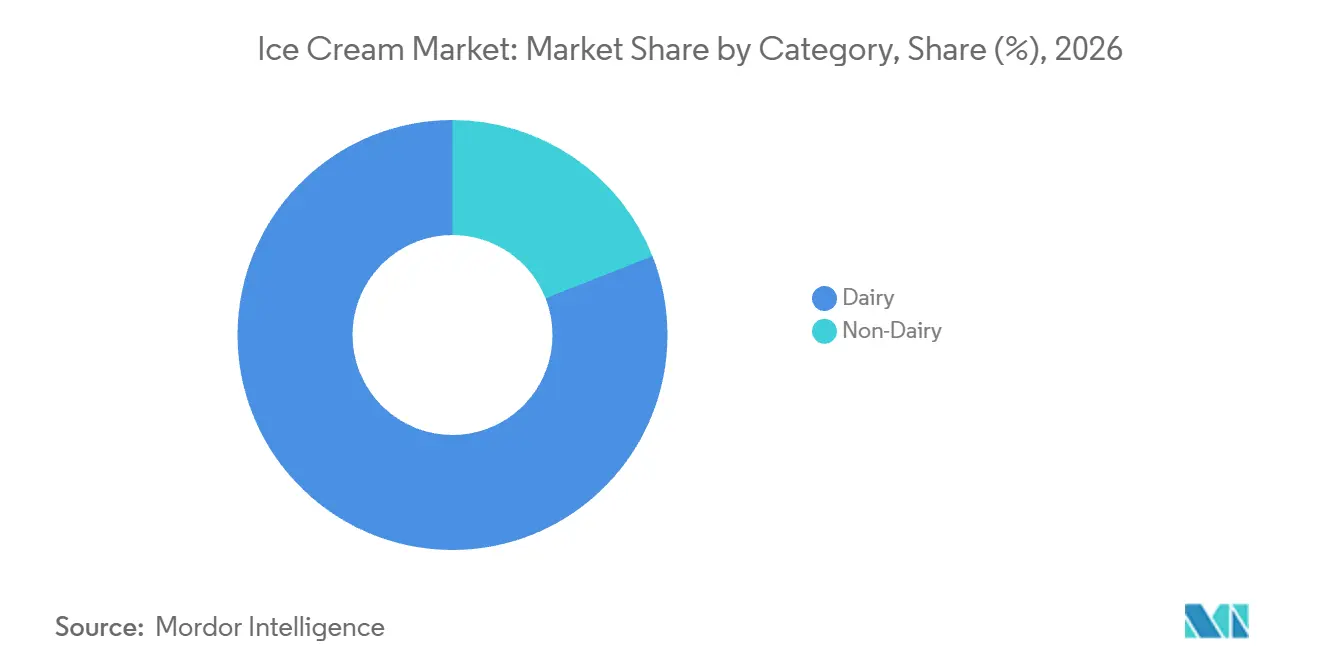
- A categoria láctea representou 80,98% do tamanho do mercado de sorvete em 2026, enquanto a categoria não láctea deve crescer mais rapidamente, com um CAGR de 5,2% no período de 2027-2032.
- Entre os tipos de embalagem, potes/copos lideraram com 72,06% do valor de mercado em 2026, e os pints devem crescer mais rapidamente, com um CAGR de 4,8% no período de 2027-2032.
- A distribuição fora do estabelecimento representou 78,4% do valor de mercado em 2026, enquanto a distribuição dentro do estabelecimento deve crescer mais rapidamente, com um CAGR de 5,4% no período de 2027-2032.
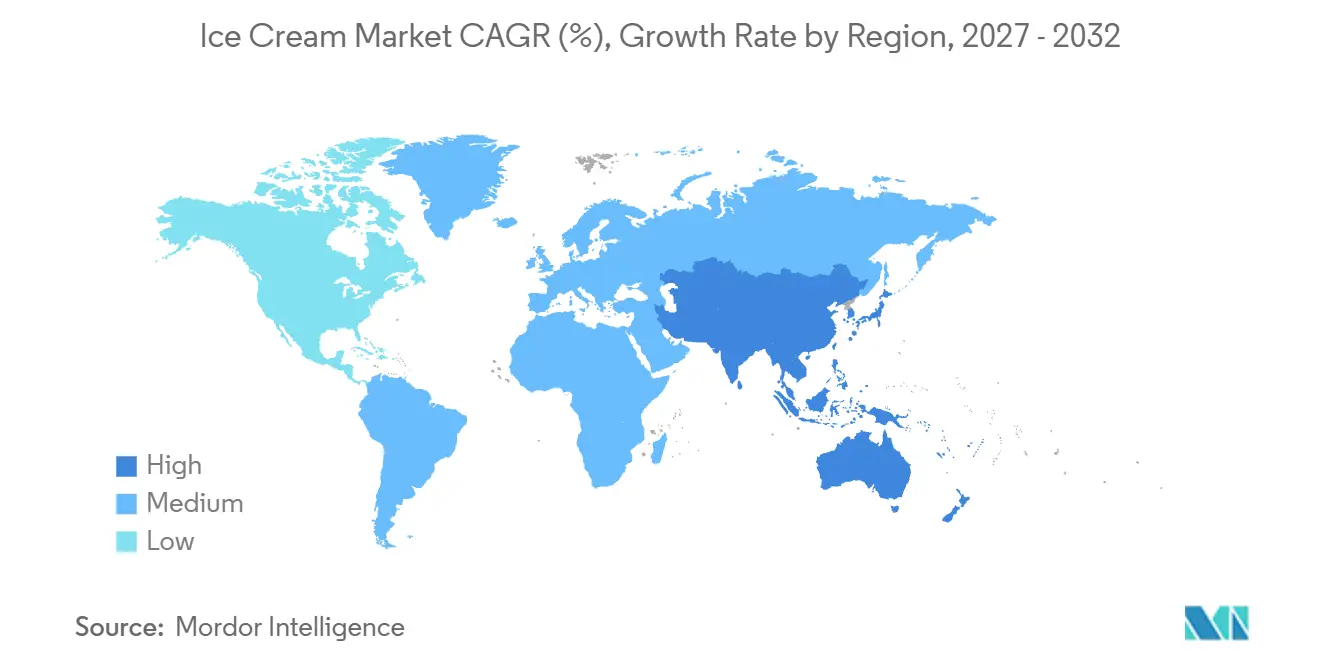
- Entre as geografias, a América do Norte deteve 30,56% do valor de mercado em 2026, e a Ásia-Pacífico deve crescer mais rapidamente, com um CAGR de 5,6% no período de 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda crescente por sorvetes com foco em saúde | +1.1% | Os Estados Unidos | Médio prazo (2 a 4 anos) |
| Preferência por ingredientes naturais e de rótulo limpo | +0.8% | Os Estados Unidos | Médio prazo (2 a 4 anos) |
| Inovação em produtos e experimentação de sabores | +1.2% | Europa, América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda crescente por sorvetes premium, de alto padrão e artesanais | +1.4% | Europa, Ásia, Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Tendências de personalização e consumo experiencial | +0.6% | Os Estados Unidos | Curto prazo (≤ 2 anos) |
| Foco em sustentabilidade e abastecimento ético | +0.4% | Estados Unidos, Países Baixos, Madagascar e Costa do Marfim | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda crescente por sorvetes com foco em saúde
O sorvete voltado à saúde cria uma oportunidade de receita em torno de uma proposta nutricional definida dentro de uma categoria de sobremesas já estabelecida. As vendas no varejo de sorvete com alto teor de proteína nos Estados Unidos atingiram 354,6 milhões de USD em 2025, com alta de 9,9% em relação ao ano anterior e de 57,3% em relação a 2021, de acordo com a Agricultura e Agroalimentação do Canadá.[1] No primeiro semestre de 2026, a The Magnum Ice Cream Company registrou crescimento de dois dígitos para sua oferta Yasso, de alto teor de proteínas e baixo teor calórico, após a expansão de palitos para pints. A empresa associou o lançamento do pint nos Estados Unidos à crescente demanda por sobremesas geladas saudáveis e de colher. Isso conecta o posicionamento nutricional à expansão para outro formato de porção. Um palito bem-sucedido com foco em saúde pode, portanto, tornar-se uma plataforma de produto mais ampla, oferecendo aos produtores um caminho para sobremesas de colher enquanto mantém seu posicionamento nutricional.
Preferência por ingredientes naturais e de rótulo limpo
O posicionamento de rótulo limpo pode ampliar a demanda quando as escolhas de ingredientes acompanham uma experiência de sobremesa diferenciada. A Alec's Ice Cream relatou estoques imediatamente esgotados na Whole Foods após o lançamento de seus copos de rótulo limpo Culture Cup em maio de 2025. O DairyReporter associou a demanda à combinação do posicionamento voltado à saúde intestinal e a uma casquinha de chocolate tátil. Em 2026, o fundador Alec Jaffe relatou que a linha se expandiu para 1.250 lojas Target nos Estados Unidos. Essa progressão oferece aos fornecedores um exemplo comercial de uma proposta de ingrediente diferenciada que vai além de seu lançamento inicial no varejo para uma rede de vendas mais ampla. A oportunidade se estende desde o design da receita até a escala de distribuição, com a experiência de consumo oferecendo uma razão concreta para que o produto de rótulo limpo conquiste espaço na linha de um varejista.
Inovação em produtos e experimentação de sabores
A experimentação com sabores pode aumentar a demanda ao oferecer a uma marca estabelecida formas adicionais de participar de uma ocasião de sobremesa. A Ben & Jerry's lançou 25 novas combinações de sabores e formatos entre pints, mini copos, potes para compartilhar, sorvetes de colher e porções menores em 2025. Sua controladora, The Magnum Ice Cream Company, associou essas novidades a um crescimento orgânico nas vendas da marca de mais de 3% naquele ano. A variedade de formatos é comercialmente relevante porque o desenvolvimento pode alterar a proposta de porção e serviço junto com o sabor. Para os produtores, a combinação cria espaço para desenvolver produtos distintos para ocasiões individuais, de compartilhamento e de colher dentro de uma mesma marca. O crescimento orgânico de mais de 3% da Ben & Jerry's ocorreu em um ano em que seus lançamentos alteraram o formato além do sabor, de modo que o caso de demanda se apoia em opções adicionais de serviço tanto quanto no paladar.
Demanda crescente por sorvetes premium, de alto padrão e artesanais
A demanda por produtos premium aumenta a oportunidade de obter mais receita a partir de uma pequena indulgência. O relatório de 2025 da Froneri associa o crescente interesse por luxo cotidiano acessível ao crescimento de longo prazo do sorvete premium. A The Magnum Ice Cream Company reportou crescimento orgânico nas vendas de 10,9% em sua região da África, Oriente Médio e Ásia em 2025, apoiado em parte por inovações premium, incluindo cones Magnum e Cornetto. Os fabricantes podem desenvolver essa oportunidade oferecendo aos consumidores uma razão tangível para migrar para produtos mais caros dentro de uma ocasião de sobremesa já estabelecida. Uma linha premium deve conectar o apelo adicional à experiência de consumo, uma vez que a acessibilidade faz parte da própria proposta de luxo. Cones familiares podem, portanto, carregar a proposta premium, permitindo que os produtores persigam a demanda por produtos de maior valor por meio de formatos que os consumidores já reconhecem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo do Impacto |
|---|---|---|---|
| Dependência da cadeia de frio e limitações de armazenamento | -0.7% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Alta sensibilidade a flutuações de temperatura | -0.5% | América do Norte, Europa, Ásia-Pacífico e Oriente Médio | Curto prazo (≤ 2 anos) |
| Vida útil curta em comparação com sobremesas de temperatura ambiente | -0.2% | Os Estados Unidos | Médio prazo (2 a 4 anos) |
| Escrutínio regulatório sobre aditivos e rotulagem | -0.3% | Estados Unidos e União Europeia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Dependência da cadeia de frio e limitações de armazenamento
A dependência da cadeia de frio torna a disponibilidade confiável do produto dependente de produção, transporte e armazenamento coordenados, e não apenas da produção fabril. Em sua divulgação de riscos de 2025, a The Magnum Ice Cream Company alertou que interrupções na cadeia de suprimentos poderiam comprometer o controle de temperatura e causar atrasos na produção, redução na disponibilidade e aumento nos custos operacionais. Para um fornecedor de sorvete, essa combinação pode restringir a quantidade de produto comercializável que chega a um ponto de venda, mesmo quando há capacidade de fabricação disponível. A empresa relatou o uso de sensores conectados e monitoramento automatizado em produção, transporte e armazenamento em 2025 para salvaguardar a integridade da cadeia de frio. Esse monitoramento aborda a detecção, mas a exposição comercial permanece no custo e no potencial atraso de manter um trajeto controlado por temperatura em cada etapa de transferência.
Alta sensibilidade a flutuações de temperatura
A sensibilidade à temperatura impõe uma restrição de qualidade à distribuição, mesmo quando o sorvete chega ao seu destino. Pesquisas da Universidade de Guelph explicam que flutuações de temperatura durante o armazenamento e a distribuição podem aumentar os cristais de gelo, produzir uma textura grossa e granulada e afetar a aceitação do consumidor. Esse mecanismo torna a condição da sobremesa entregue comercialmente importante além da quantidade entregue. Para marcas diferenciadas pela textura, uma porção comprometida pode enfraquecer a experiência do produto que sustenta a venda. A restrição opera, portanto, por meio da qualidade comercializável além da disponibilidade física, com a gravidade dependendo das condições de manuseio. Manter essa qualidade requer controle ao longo do armazenamento e da distribuição, deixando os fornecedores expostos ao custo de proteger um produto cuja textura pode se deteriorar antes do consumo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Escala de Produção e Expansão Artesanal Atendem a Diferentes DemandasO sorvete padrão representou 41,1% do tamanho do mercado de sorvete em 2026, tornando-o o maior segmento. O USDA registrou 845,1 milhões de galões de produção regular de sorvete nos Estados Unidos em 2025, queda de 9,2% em relação a 2024. O volume demonstra uma grande base de fabricação nos Estados Unidos, mas seu declínio qualifica a força comercial deste tipo de produto já estabelecido. Para os produtores americanos, defender o negócio existente de sorvete regular é, portanto, importante mesmo quando sua categoria global detém a maior participação.
O sorvete especial/artesanal é o segmento de crescimento mais rápido, com um CAGR previsto de 4,35% no período de 2027-2032. A Associação Italiana de Gelato reportou que as vendas globais de gelato artesanal cresceram 8,5% em 2025.[2] Fora da Europa, a rede de sorveterias, bares, restaurantes e hotéis que oferecem gelato artesanal cresceu 8%, para mais de 45.000 pontos de venda, enquanto o faturamento médio por estabelecimento aumentou 2%. Os dados distinguem a expansão da rede da produtividade de vendas, o que impõe exigências diferentes ao modelo de expansão de um operador artesanal. O aumento mais rápido no número de estabelecimentos coloca maior peso em locais de serviço replicáveis do que em grandes ganhos de receita por unidade.

Por Categoria:
Escala Láctea Encontra uma Oportunidade Seletiva de Origem VegetalOs laticínios representaram 80,98% da participação no mercado de sorvete em 2026 e constituíram o maior segmento. O USDA contabilizou 393 fábricas nos Estados Unidos produzindo sorvete duro regular em 2025, uma categoria que exige pelo menos 10% de gordura do leite e um peso de pelo menos 4,5 libras por galão. Essa combinação de infraestrutura de produção e composição definida oferece aos fornecedores de laticínios estabelecidos um ambiente de formulação específico. As receitas vendidas dentro dessa categoria de sorvete duro regular devem preservar suas especificações de gordura do leite e físicas, ao mesmo tempo em que acomodam o desenvolvimento de produtos. Os pisos de composição compartilhados tornam o fornecimento de ingredientes e a eficiência do processo áreas práticas de diferenciação nessa grande base de produção americana.
O segmento não lácteo é o de crescimento mais rápido, com previsão de CAGR de 5,2% no período de 2027-2032. A Greenyard Hasselt lançou potes Gigi de origem 100% vegetal na primavera de 2025, combinando abóbora branca, banana e canela em uma opção e pepino, abacate e endro em outra. A Greenyard Frozen Hasselt produz centenas de inovações sem laticínios para varejistas e empresas de alimentação fora do lar europeus, oferecendo um caminho para receitas de origem vegetal mais amplas por meio de fornecimento de marca própria. No entanto, o Good Food Institute constatou que o sorvete de origem vegetal e as novidades geladas atingiram 9% dos domicílios americanos em 2025, com 52% desses domicílios realizando recompras, enquanto as vendas em dólares e em unidades declinaram. Os fornecedores de produtos de origem vegetal precisam, portanto, de receitas que garantam compras repetidas de sobremesas, uma vez que ampliar a linha não converte por si só a experimentação domiciliar em gastos sustentados na categoria.
Por Tipo de Embalagem:
A Compra em Potes e a Diferenciação em Pints Moldam a DemandaOs potes/copos detiveram 72,06% do valor de mercado em 2026, tornando-os o maior segmento. A Froneri relatou que os consumidores americanos do Häagen-Dazs aumentaram as unidades compradas, a frequência de compra e as unidades por visita em potes durante 2025. Essas dimensões de compra separadas oferecem aos fornecedores estabelecidos diversas maneiras de desenvolver receita dentro do mesmo formato de embalagem. Visitas mais frequentes e maior número de unidades por visita podem se reforçar mutuamente, tornando o consumo recorrente comercialmente relevante além da capacidade física da embalagem. Como os ganhos do Häagen-Dazs vieram de unidades, visitas e unidades por visita em conjunto, a liderança do pote se apoia na intensidade de compra, e não na novidade da embalagem.
Os pints são o segmento de crescimento mais rápido, com um CAGR projetado de 4,8% no período de 2027-2032. O Instacart relatou que a Alec's e a Van Leeuwen aumentaram suas participações nos pedidos de sorvete nos Estados Unidos em 50% e 37%, respectivamente, de 2024 a 2025. A plataforma identificou pints premium e com melhor perfil nutricional entre suas marcas de crescimento mais acelerado nessa medida de participação em pedidos. A Alec's e a Van Leeuwen ganharam participação em pedidos no Instacart com propostas de pints premium e com melhor perfil nutricional. No Instacart, esses ganhos apoiam o desenvolvimento de pints premium e nutricionais dentro de uma embalagem já estabelecida, direcionando o investimento para a proposta de sobremesa em vez de exigir uma mudança de embalagem.
Por Canal de Distribuição:
Escala no Varejo e Execução em Alimentação Fora do Lar DivergemO canal fora do estabelecimento foi o maior segmento, representando 78,4% do valor de mercado em 2026. No Reino Unido, supermercados, lojas de desconto e lojas de conveniência respondem pela maior parte do volume de sorvete, de acordo com o ICAEW. Em maio de 2026, a Marks & Spencer começou a renovar sua linha de sorvetes de marca própria dentro de uma expansão mais ampla de produtos congelados voltada para as compras semanais da família.[3] Isso posiciona o sorvete dentro de uma compra doméstica recorrente de alimentos e concede ao desenvolvimento de produtos do varejista um papel direto na proposta da categoria. Como a linha da M&S é inteiramente de marca própria e desenvolvida internamente, os fabricantes que abastecem essa expansão devem trabalhar dentro da proposta de produto do varejista.
O canal dentro do estabelecimento é o segmento de crescimento mais rápido, com um CAGR esperado de 5,4% no período de 2027-2032. A marca Carvel da GoTo Foods opera mais de 350 unidades franqueadas e de alimentação fora do lar que servem sorvete soft premium e sorvete mergulhado à mão. Essa presença ilustra uma rede de serviço já estabelecida, enquanto as vendas de alimentação fora do lar nos Estados Unidos atingiram 1,41 trilhão de USD em 2025 em dólares ajustados pela inflação, alta de 73,0% em relação a 1997 e crescendo mais rapidamente do que o varejo alimentar. Para os operadores de sorvete, a expansão desse canal mais amplo cria espaço para ocasiões de consumo, desde que a proposta do estabelecimento possa ser replicada em diferentes locais. O cardápio de sorvete soft e mergulhado à mão da Carvel mostra que o canal dentro do estabelecimento vende uma sobremesa servida e não um produto embalado, o que vincula o crescimento à abertura e manutenção de unidades.
Análise Geográfica
Mercado de Sorvetes da América do Norte
A América do Norte deteve 30,56% do tamanho do mercado de sorvete em 2026, tornando-se a maior geografia. Uma pesquisa da Associação Internacional de Alimentos Lácteos (IDFA), realizada de 7 a 9 de abril de 2026, constatou que 97% de 2.205 adultos americanos adoravam ou gostavam de sorvete, com margem de erro de ±2 pontos percentuais. Em 22 de setembro de 2026, a IDFA informou que dezenas de fabricantes representando mais de 90% do mercado americano estavam no caminho certo para remover corantes artificiais certificados do sorvete de leite real e das sobremesas geladas à base de leite vendidas no varejo alimentar até o final de 2027. Essa abrangência coloca grande parte da base de produtores americanos em um cronograma compartilhado de reformulação para o varejo, concentrando o trabalho de transição de ingredientes antes do prazo.
Mercado de Sorvete da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR previsto de 5,6% no período de 2027-2032. A Yili reportou que sua receita de sorvete cresceu aproximadamente 20% na Indonésia e dobrou nas Filipinas no primeiro semestre de 2026 em comparação com o primeiro semestre de 2025. No Japão, o valor dos embarques dos fabricantes cresceu 2,8% no exercício fiscal de 2025, enquanto o volume caiu 2,2%, com produtos premium e revisões de preços sustentando um valor mais elevado. A Yili e o Sam's Club também co-desenvolveram o Fresh Milk Mung Bean Ice Cream, que liderou a categoria de sobremesas geladas do varejista na China durante o verão de 2025. Os ganhos da Yili por país e sua colaboração no varejo na China apontam para operações locais e produtos desenvolvidos em conjunto como rotas de crescimento, enquanto o maior valor de embarque do Japão reflete produtos premium e revisões de preços apesar de um menor volume de unidades.
A Europa combina uma base de fabricação com mudanças de propriedade comercial, com a produção de sorvete na UE atingindo 3,44 bilhões de litros em 2025, alta de 1,9% em relação a 2024. Em Portugal, a The Magnum Ice Cream Company adquiriu as operações separadas de marketing e vendas de sorvete da Unilever Fima em 1º de abril de 2026, enquanto a aquisição da unidade de abastecimento permanecia sujeita a aprovações regulatórias e operacionais adicionais em seus resultados do primeiro semestre de 30 de julho de 2026. A América do Sul tem um exemplo distinto de demanda sazonal no Brasil, onde a ABIS reportou aumentos de vendas de até 50% em determinados períodos do verão de 2024-25. No Oriente Médio e na África, a Almarai da Arábia Saudita reportou a expansão de sua posição no mercado de sorvete em 2025 por meio de inovação de produtos e uma cadeia de frio em expansão. Os picos de verão impulsionados pelo clima no Brasil pressuram a prontidão do fornecimento, enquanto a expansão da cadeia de frio da Almarai e as aprovações de abastecimento separadas em Portugal tornam o controle da distribuição e do abastecimento centrais para atender à demanda.
Estrutura Regulatória e Perspectivas
A comparação examina jurisdições selecionadas do ponto de vista de fabricantes e importadores de sorvete embalado. A atratividade atual equilibra rotas de conformidade definidas com restrições de formulação, nomenclatura de produto, informação nutricional e alegações. As diretrizes de composição da Alemanha são não vinculantes, enquanto o padrão de identidade dos Estados Unidos rege o uso do nome padronizado de sorvete. O benchmark de qualidade de sorvete da China é recomendado, tornando seu papel comercial diferente da rotulagem obrigatória de alimentos embalados.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Agência de Alimentos e Medicamentos dos Estados Unidos | Autoridades de controle de alimentos dos Länder e escritórios locais de inspeção de alimentos e veterinária | Administração Estatal para Regulação do Mercado | ANVISA | Autoridade Saudita de Alimentos e Medicamentos |
| Principais instrumentos ou orientações | 21 CFR 135.110; retirada da autorização de uso do Corante Vermelho Nº 3 a partir de 15 de janeiro de 2027 | Diretrizes não vinculantes de sorvete de 2026; transição de rótulo de embalagem conforme o Regulamento (UE) 2025/40 | GB/T 31114-2024 recomendado; GB 7718-2025 obrigatório a partir de 16 de março de 2027 | RDC 429/2020 e IN 75/2020; revisão proposta do rótulo nutricional | GSO 9:2022/Amd1:2025; regras de rótulo nutricional e alegações SFDA 2333; edição 2233:2025 adotada a partir de 1º de janeiro de 2028 |
| Efeito comercial | Cumprir as condições de identidade e adaptar as receitas afetadas pelo Corante Vermelho Nº 3 até o prazo | Alinhar os nomes com as convenções de composição e preparar as alterações aplicáveis no rótulo de embalagem | Preparar rótulos para divulgação obrigatória de 8 classes de alérgenos quando utilizados diretamente como ingredientes | Cumprir os requisitos de tabela nutricional, alegações e rotulagem frontal aplicáveis | Verificar rótulos e alegações no desembaraço aduaneiro; buscar avaliação para alegações inovadoras |
| Atratividade atual da política | Média | Média | Média | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento | Em endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A avaliação dos Estados Unidos reflete as condições de identidade do produto e a retirada de 15 de janeiro de 2027 para as receitas afetadas pelo Corante Vermelho Nº 3, enquanto a transição da China em 16 de março de 2027 torna os alérgenos listados diretamente utilizados sujeitos à divulgação obrigatória. O Regulamento (UE) 2025/40 exige um rótulo harmonizado de composição de materiais nas embalagens colocadas no mercado alemão a partir de 12 de agosto de 2028, ou 24 meses após a entrada em vigor dos atos de execução especificados, o que ocorrer por último, excluindo embalagens de depósito e embalagens de transporte, com exceção das embalagens de comércio eletrônico. A avaliação de continuidade do Brasil baseia-se na RDC 429/2020 e na IN 75/2020, em vigor desde 9 de outubro de 2022, porque a consulta do quarto trimestre de 2027 e a decisão final sobre a revisão deixam as obrigações de rótulo nutricional inalteradas até que uma decisão seja tomada. O desembaraço aduaneiro da Arábia Saudita mantém a GSO 9, a SFDA.FD 2233 e a SFDA.FD 2333, de modo que a transição de 1º de janeiro de 2028 para a SFDA.FD 2233:2025 dá continuidade ao quadro de rotulagem nutricional por meio de uma atualização de edição.
Etapas da Cadeia de Valor
A comparação acompanha as capacidades que transformam ingredientes em um produto gelado acabado e o levam até o comprador. A DFA Ingredient Solutions fornece ingredientes lácteos, enquanto a GEA configura e instala linhas de processamento de sorvete desde a embalagem até o armazenamento. Essas funções separam os ganhos das vendas de ingredientes e equipamentos instalados da receita obtida com a própria sobremesa. A distribuição com controle de temperatura acrescenta outro relacionamento de serviço, tornando a preservação do produto acabado parte da estrutura de ganhos do fornecedor.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Preparação e fornecimento de ingredientes | Fornecedores de ingredientes lácteos, como a DFA Ingredient Solutions | Vendas de ingredientes e fornecimento de formulações especiais | Adequar as especificações dos ingredientes à receita pretendida | Qualificar os ingredientes em relação à receita antes da fabricação |
| Integração da linha de processamento | Fornecedores de equipamentos e integradores de sistemas, como a GEA | Vendas de equipamentos e taxas de instalação | Manuseio de ingredientes diversos em um processo integrado | Configurar a linha conforme os requisitos de manuseio de ingredientes |
| Fabricação do produto acabado | Produtores integrados de laticínios e sorvete, como a Dairy Farmers of America e a Yili Group | Vendas de sorvete fabricado | Coordenação de processamento, embalagem e armazenamento refrigerado | Alinhar a liberação da produção à prontidão de embalagem e armazenamento |
| Armazenamento refrigerado e transporte | Prestadores de serviços logísticos com controle de temperatura, como a Lineage e a Americold | Taxas de serviço de armazenagem, transporte e distribuição | Manter a condição de congelamento nas transferências de distribuição | Coordenar os requisitos de temperatura entre as operações de armazém e transporte |
| Venda no varejo | Varejistas de alimentação omnicanal, como o Walmart | Vendas no varejo de produtos acabados | Preservar o produto congelado na última transferência do varejo | Alinhar o recebimento no varejo ao reabastecimento com controle de temperatura |
| Fonte: Mordor Intelligence | ||||
O valor do fornecedor depende da capacidade que uma empresa possui, com produtores de ingredientes, integradores de sistemas e prestadores de serviços logísticos obtendo receitas por meio de transações diferentes. A Dairy Farmers of America também realiza distribuição a jusante, demonstrando como um fabricante pode manter a responsabilidade além do processamento e da embalagem. Isso torna a integração comercialmente útil onde ela reduz lacunas de coordenação entre etapas, embora um fornecedor integrado também precise assumir essas responsabilidades operacionais. O alcance da Dairy Farmers of America, das fábricas de sorvete aos caminhões com controle de temperatura, ilustra a rota integrada, enquanto a GEA e os prestadores especializados de armazenamento refrigerado podem capturar receitas de equipamentos e armazenagem de forma independente das vendas de sobremesas acabadas.
Panorama Competitivo
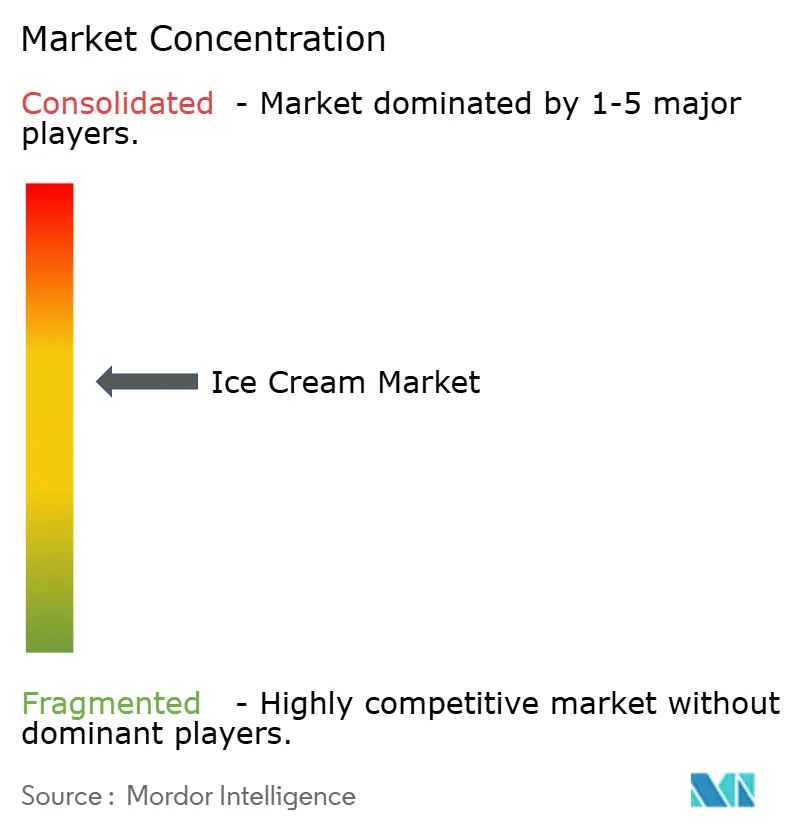
A estrutura competitiva moderadamente concentrada inclui empresas internacionais como a Nestlé S.A. e a General Mills, Inc., que compete no segmento super-premium de sorvete por meio do Häagen-Dazs em mercados fora dos Estados Unidos e do Canadá. A Blue Bell Creameries, L.P., opera 67 filiais de distribuição atendendo partes de 24 estados americanos por meio de distribuição direta nas lojas. A Wells Enterprises, Inc., de propriedade da Ferrero, produz mais de 200 milhões de galões anualmente e distribui em todos os 50 estados americanos. O negócio indiano da Lotte Wellfood Co., Ltd. inclui a divisão Havmor da Lotte India, que reportou 87.000 revendedores e vendedores ambulantes e mais de 250 lojas no exercício fiscal de 2024-25. Esses diferentes perfis operacionais tornam o acesso aos canais de varejo refrigerado uma capacidade competitiva substantiva, além da propriedade de uma marca de sobremesas reconhecida.
As decisões de portfólio da Nestlé e da General Mills estão remodelando a propriedade prospectiva e os caminhos pelos quais as marcas chegam aos consumidores. A Nestlé classificou seus negócios de sorvete como mantidos para venda no primeiro semestre de 2026, à medida que os processos de venda avançavam, deixando a transferência prospectiva para a Froneri não resolvida nessa data de reporte. A General Mills concordou em junho de 2026 em vender suas operações de lojas e presentes Häagen-Dazs na China continental para um grupo incluindo a Ningji, com fechamento previsto para 2026, sujeito a aprovações regulatórias e condições habituais, mantendo outras operações de varejo e alimentação fora do lar na China. A divisão prospectiva entre a operação de lojas e os demais canais de distribuição torna a execução nos canais central para o efeito competitivo do negócio, mesmo com uma marca de consumo comum.
A Wells e a Blue Bell competem com ativos diferentes, com a Wells apoiando-se na marca Nutella da Ferrero e a Blue Bell operando fábricas e distribuição direta nas lojas. A Wells, de propriedade da Ferrero, disponibilizou o Nutella Ice Cream em todo o território nacional dos Estados Unidos em 13 de maio de 2026, conectando a marca Nutella da Ferrero a cones e recipientes de 14 onças fluidas. As 3 fábricas de fabricação da Blue Bell possuem certificação BRCGS, fornecendo um exemplo separado de garantia de produção. Conforme o 21 CFR 117.130, as instalações alimentares cobertas nos Estados Unidos devem realizar e documentar uma análise de perigos para cada alimento a fim de determinar se controles preventivos são necessários. Essas obrigações de segurança estabelecem uma linha de base de entrada, enquanto os ativos de marca e o alcance de entrega oferecem aos concorrentes capacidades competitivas distintas a serem igualadas.
Líderes da Indústria de Sorvete
-
Nestlé S.A.
-
General Mills, Inc.
-
Blue Bell Creameries, L.P.
-
Wells Enterprises, Inc.
-
Lotte Wellfood Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sorvete Empresas cobertas neste relatório
- Nestlé S.A.
- General Mills, Inc.
- Lotte Wellfood Co., Ltd.
- Blue Bell Creameries, L.P.
- Wells Enterprises, Inc.
- Mars, Incorporated
- Danone S.A.
- Yili Group
- Meiji Holdings Co., Ltd.
- Turkey Hill Dairy
- Dairy Farmers of America
- Amul (GCMMF)
- Blue Bunny
- Morinaga Milk Industry
- Oatly Group AB
- Van Leeuwen Ice Cream
- Jeni’s Splendid Ice Creams
- Halo Top
- Cold Stone Creamery / Kahala Brands
- Unilever
Desenvolvimentos industriais recentes em Mercado de Sorvete
- Set 2026: A The Magnum Ice Cream Company comissionou uma linha de pints Ben & Jerry's em Heppenheim, Alemanha, adicionando capacidade de produção europeia como parte de uma expansão contínua do local.
- Ago 2026: A Wells Enterprises, Inc., de propriedade da Ferrero, concluiu as primeiras 2 das 4 fases de expansão de Dunkirk, Nova York, incluindo a infraestrutura inicial de produção, capacidade de freezer e uma instalação de chocolate, com conclusão total prevista para 2028.
Escopo e Metodologia
Visão geral da segmentação
| Sorvete Padrão |
| Novidades |
| Sorvete Macio |
| Sorvete Especial/Artesanal |
| Lácteo |
| Não Lácteo |
| Potes de 500 ml |
| Potes/Copos |
| Palitos |
| Outros |
| On-trade | |
| Off-trade | Lojas de Conveniência |
| Varejistas Especializados | |
| Supermercados e Hipermercados | |
| Varejo Online | |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo | Sorvete Padrão | |
| Novidades | ||
| Sorvete Macio | ||
| Sorvete Especial/Artesanal | ||
| Por Categoria | Lácteo | |
| Não Lácteo | ||
| Por Tipo de Embalagem | Potes de 500 ml | |
| Potes/Copos | ||
| Palitos | ||
| Outros | ||
| Por Canal de Distribuição | On-trade | |
| Off-trade | Lojas de Conveniência | |
| Varejistas Especializados | ||
| Supermercados e Hipermercados | ||
| Varejo Online | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Definição de mercado
- Manteiga - A manteiga é uma emulsão sólida de amarelo a branco composta de glóbulos de gordura, água e sais inorgânicos, produzida pelo batimento do creme do leite de vaca
- Lácteos - Os produtos lácteos incluem o leite e todos os alimentos feitos a partir do leite, incluindo manteiga, queijo, sorvete, iogurte e leite condensado e em pó.
- Sobremesas Congeladas - Sobremesa láctea congelada significa e inclui produtos contendo leite ou creme e outros ingredientes que são congelados ou semi-congelados antes do consumo, como leite gelado ou sherbet, incluindo sobremesas lácteas congeladas para fins dietéticos especiais, e sorbet
- Bebidas de Leite Azedo - O leite azedo é um leite espesso e coalhado, com sabor azedo, obtido pela fermentação do leite. Bebidas de leite azedo como kefir, laban e leitelho foram consideradas no estudo
| Palavra-chave | Definição |
|---|---|
| Manteiga Cultivada | A manteiga cultivada é preparada submetendo a manteiga bruta a processamento químico e adicionando certos emulsificantes e ingredientes externos. |
| Manteiga Não Cultivada | Este tipo de manteiga é aquela que não foi processada de nenhuma forma |
| Queijo Natural | O tipo de queijo em sua forma mais natural. É feito a partir de produtos e ingredientes naturais e simples, incluindo sais frescos e naturais, corantes naturais, enzimas e leite de alta qualidade. |
| Queijo Processado | O queijo processado passa pelos mesmos processos que o queijo natural; no entanto, requer mais etapas e muitos tipos diferentes de ingredientes. A fabricação de queijo processado envolve derreter o queijo natural, emulsificá-lo e adicionar conservantes e outros ingredientes ou corantes artificiais. |
| Creme Simples | O creme simples contém cerca de 18% de gordura. É uma camada única de creme que aparece sobre o leite fervido. |
| Creme Duplo | O creme duplo contém 48% de gordura, mais do que o dobro da quantidade de gordura do creme simples. É mais pesado e espesso do que o creme simples |
| Creme de Chantilly | Este tem um percentual de gordura muito mais elevado do que o creme simples (36%). Usado para cobrir bolos, tortas e pudins e como espessante para molhos, sopas e recheios. |
| Sobremesas Congeladas | Sobremesas destinadas a serem consumidas em estado congelado. Ex.: sherbets, sorbets, iogurtes congelados |
| Leite UHT (Leite de Ultra-Alta Temperatura) | Leite aquecido a uma temperatura muito elevada. O processamento de leite a ultra-alta temperatura (UHT) envolve o aquecimento por 1 a 8 segundos a 135-154°C, o que elimina os microrganismos patogênicos formadores de esporos, resultando em um produto com vida útil de vários meses. |
| Manteiga não láctea/Manteiga à base de plantas | Manteiga feita a partir de óleo de origem vegetal, como coco, palma, etc. |
| Iogurte Não Lácteo | Iogurte tipicamente feito a partir de nozes, como amêndoas, castanhas de caju, cocos, e até outros alimentos como soja, banana-da-terra, aveia e ervilhas |
| On-trade | Refere-se a restaurantes, restaurantes de serviço rápido (QSRs) e bares. |
| Off-trade | Refere-se a supermercados, hipermercados, canais online, etc. |
| Queijo Neufchâtel | Um dos tipos de queijo mais antigos da França. É um queijo macio, levemente quebradiço, maturado em molde, com casca florida, produzido na região de Neufchâtel-en-Bray, na Normandia. |
| Flexitariano | Refere-se a um consumidor que prefere uma dieta semi-vegetariana, centrada em alimentos de origem vegetal com inclusão limitada ou ocasional de carne. |
| Intolerância à Lactose | A intolerância à lactose é uma reação do sistema digestivo à lactose, o açúcar do leite. Causa sintomas desconfortáveis em resposta ao consumo de produtos lácteos. |
| Cream Cheese | O cream cheese é um queijo fresco macio e cremoso com sabor levemente ácido, feito de leite e creme. |
| Sorbets | O sorbet é uma sobremesa congelada feita com gelo combinado com suco de frutas, purê de frutas ou outros ingredientes, como vinho, licor ou mel. |
| Sherbet | O sherbet é uma sobremesa congelada adoçada feita com frutas e algum tipo de produto lácteo, como leite ou creme. |
| Estável em Prateleira | Alimentos que podem ser armazenados com segurança em temperatura ambiente, ou "na prateleira", por pelo menos um ano e não precisam ser cozidos ou refrigerados para serem consumidos com segurança. |
| DSD | A Entrega Direta em Loja é o processo na gestão da cadeia de suprimentos em que o produto é entregue diretamente da planta de fabricação ao varejista. |
| OU Kosher | A Orthodox Union Kosher é uma agência de certificação kosher com sede na cidade de Nova York. |
| Gelato | O gelato é uma sobremesa cremosa congelada feita com leite, creme de leite e açúcar. |
| Vacas Alimentadas com Pasto | As vacas alimentadas com pasto têm permissão para pastar em campos, onde comem uma variedade de gramíneas e trevo. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas, e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os entrevistados são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Projetos de Consultoria Personalizada, Bases de Dados e Plataformas de Assinatura


