
Tamanho e Participação do Mercado de Sistemas de Entrega de Fármacos Não Virais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
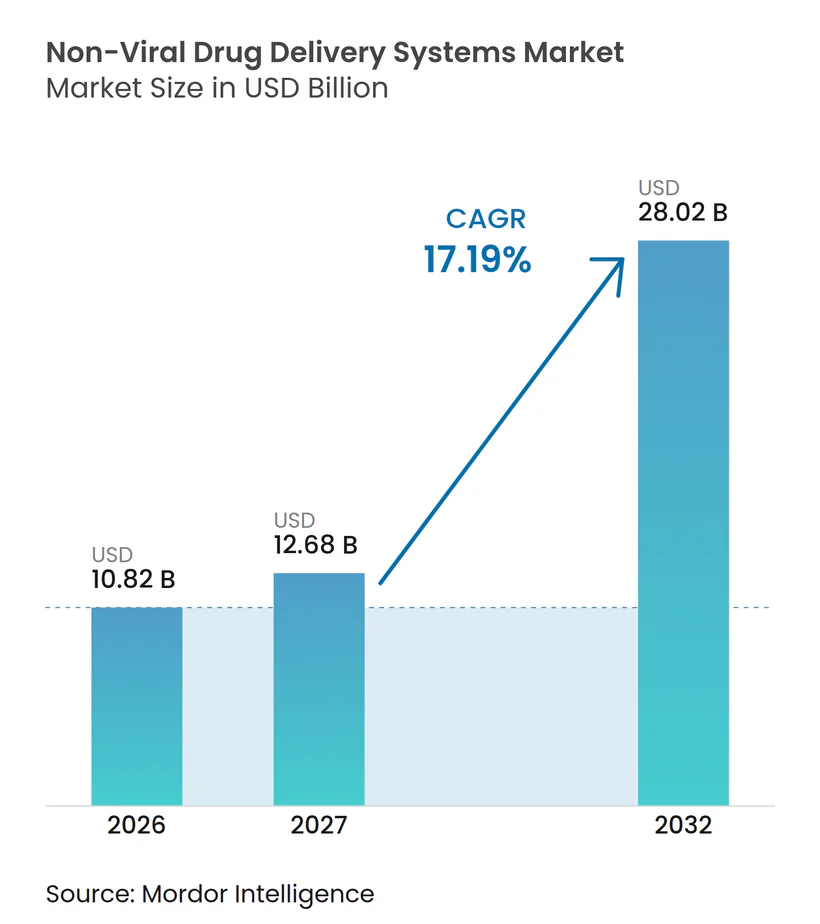
| Tamanho do Mercado (2027) | 12.68 Bilhões de dólares |
| Tamanho do Mercado (2032) | 28.02 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.19 % |
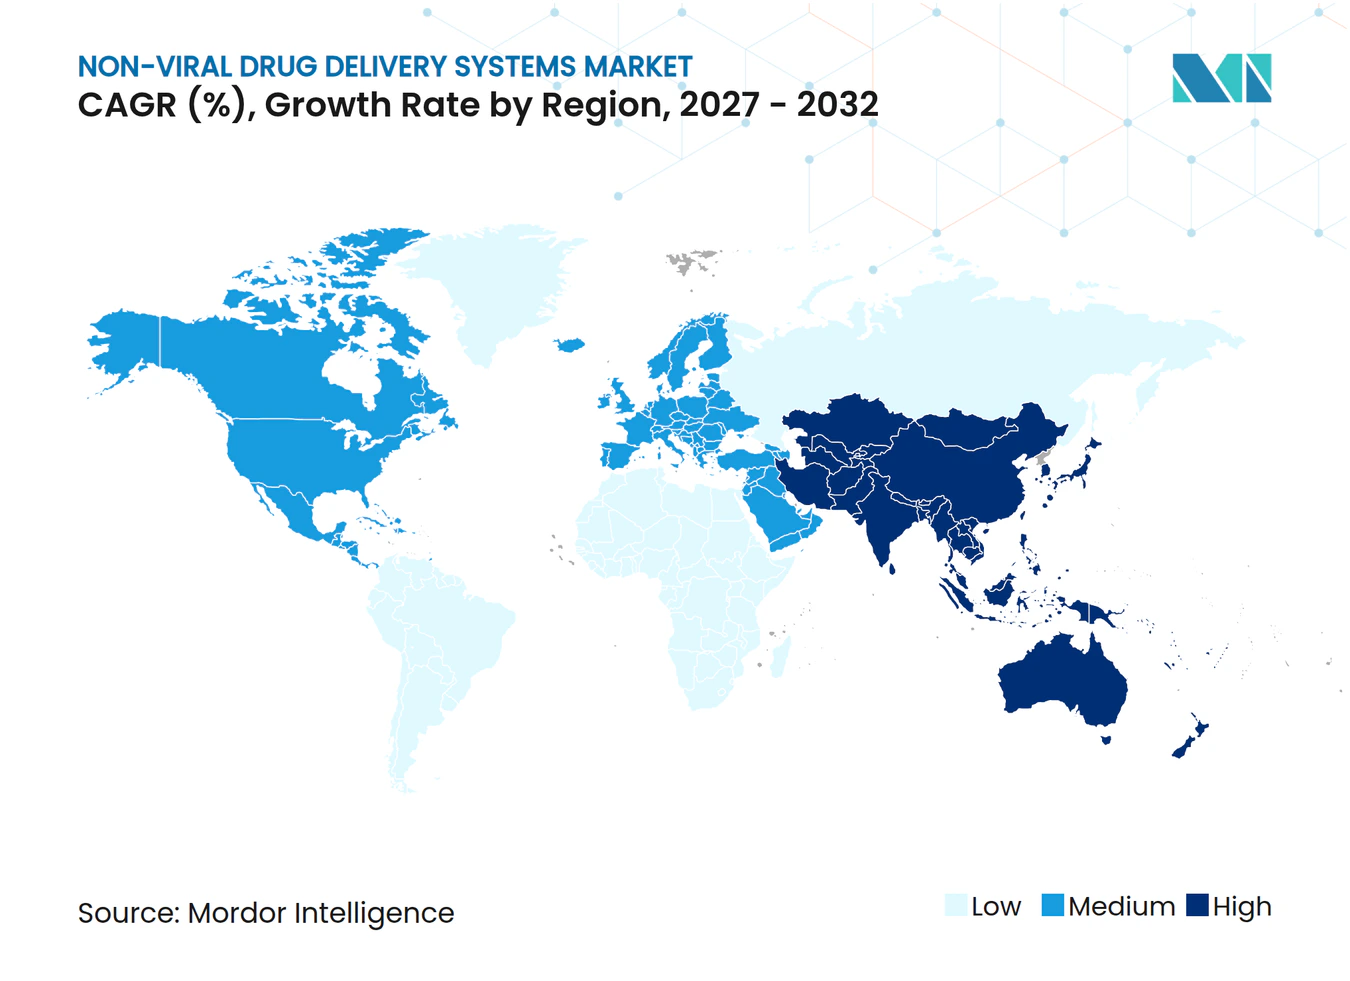
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Entrega de Fármacos Não Virais pela Mordor Intelligence
Espera-se que o mercado de sistemas de entrega de fármacos não virais cresça de 10,82 bilhões de USD em 2026 para 12,68 bilhões de USD em 2027, com projeção de avanço para 28,02 bilhões de USD até 2032, expandindo-se a um CAGR de 17,19% durante o período de previsão. A rápida ampliação de instalações validadas de nanopartículas lipídicas (LNP), uma redução de 50% no custo dos produtos alcançada por meio da fabricação contínua por microfluídica, e a crescente confiança no mRNA e no RNA autorreplicante (saRNA) reposicionaram o mercado de sistemas de entrega de fármacos não virais da ciência exploratória para a terapêutica convencional. O financiamento de capital de risco para a nanomedicina disparou, superando 570 milhões de USD apenas para pipelines de exossomos em 2025, e grandes empresas farmacêuticas comprometeram orçamentos de vários bilhões de dólares para expandir a capacidade não viral. Programas regulatórios de via rápida que abrangem oligonucleotídeos e LNPs encurtam os prazos de aprovação, enquanto o design de lipídios guiado por inteligência artificial acelera a descoberta de novos carreadores com maior transfecção e especificidade tecidual. Apesar desses impulsionadores, a produção em GMP com uso intensivo de capital e questões não resolvidas sobre a biodistribuição de nanopartículas a longo prazo apresentam obstáculos persistentes que as partes interessadas do setor devem abordar de forma colaborativa.
Principais Conclusões do Relatório
- Por carga terapêutica, mRNA e saRNA representaram 42,7% da participação do mercado de sistemas de entrega de fármacos não virais em 2026 e têm previsão de registrar um CAGR de 19,7% até 2032.
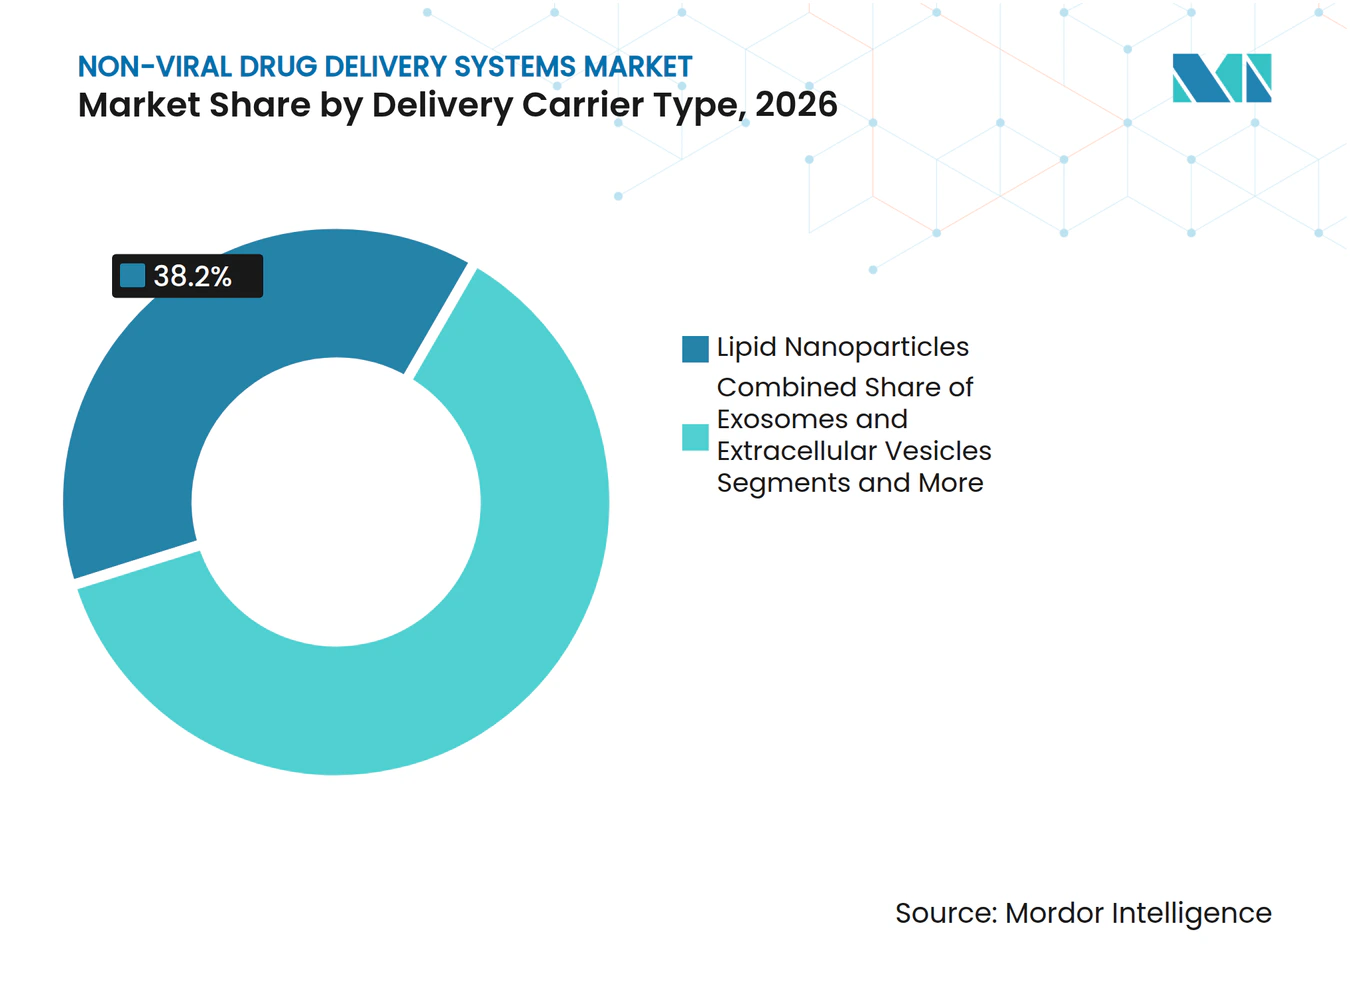
- Por carreador de entrega, as nanopartículas lipídicas detiveram 38,2% da receita em 2026, enquanto exossomos e vesículas extracelulares devem crescer a um CAGR de 18,4% até 2032.
- Por via de administração, as soluções intravenosas lideraram com 42,7% de participação em 2026; as formulações intranasais avançam a um CAGR de 19,2% com base em programas de via nasal para o cérebro.
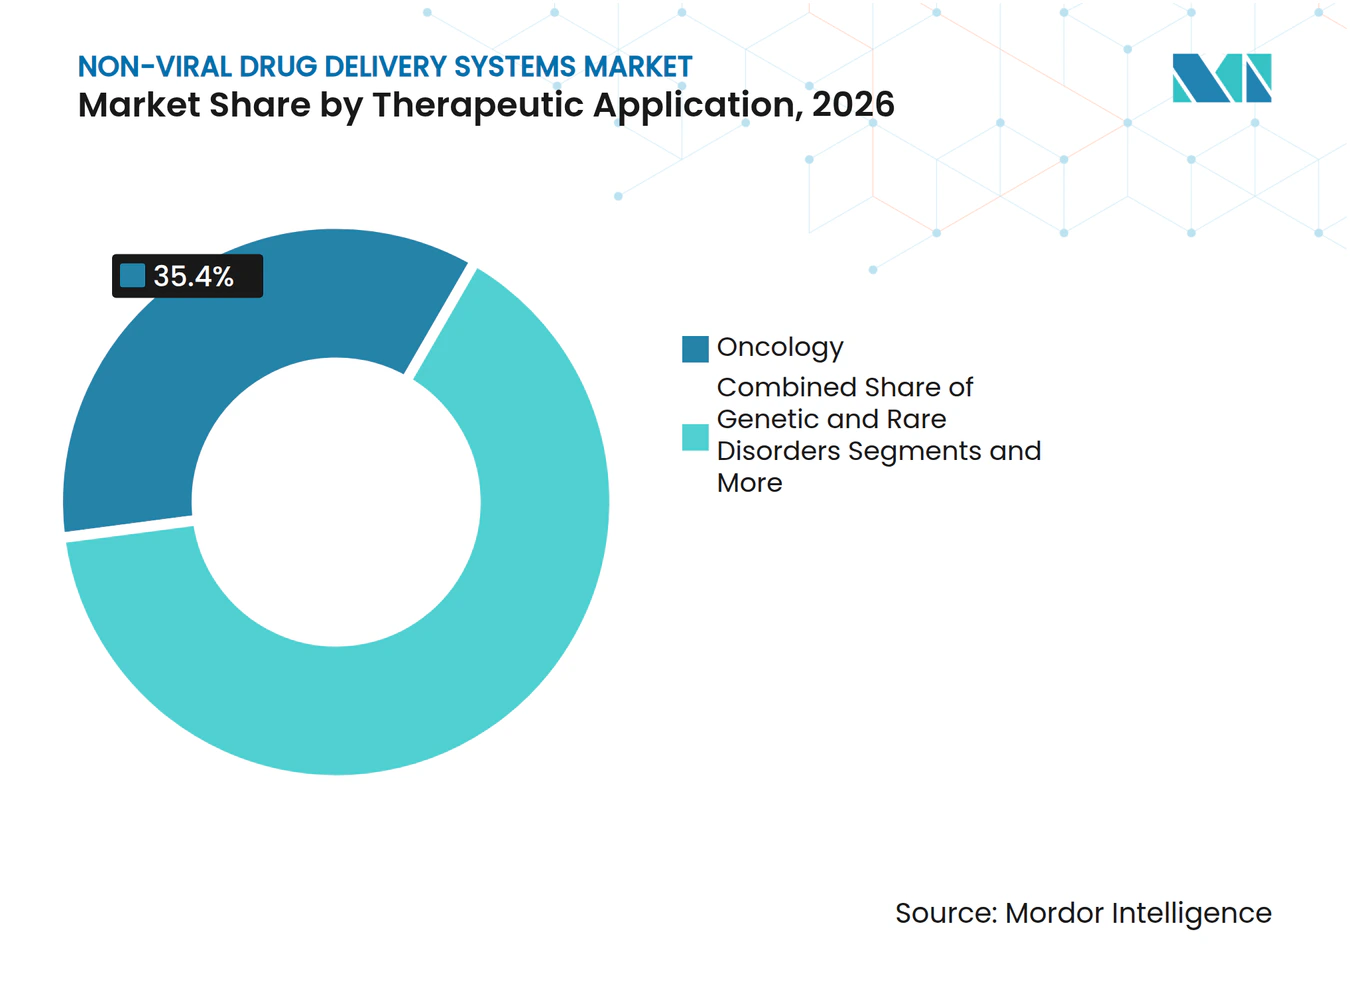
- Por aplicação terapêutica, a oncologia representou 35,4% do tamanho do mercado de sistemas de entrega de fármacos não virais em 2026, enquanto os distúrbios genéticos e raros se expandirão a um CAGR de 20,3% durante o período de perspectiva.
- Por usuário final, empresas farmacêuticas e de biotecnologia capturaram 48,1% dos gastos em 2026, mas CDMOs e CROs têm projeção de registrar um CAGR de 21,8% à medida que a demanda por terceirização aumenta.
- Por geografia, a América do Norte representou 42,7% da participação na receita em 2026, enquanto a Ásia-Pacífico tem previsão de expandir-se mais rapidamente, a um CAGR de 22,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida Expansão das Plataformas de Nanopartículas Lipídicas (LNP) Após a Validação da Vacina de mRNA | +2.10% | Global, com América do Norte e UE liderando | Curto prazo (≤ 2 anos) |
| Aumento no Financiamento para Nanomedicina e Terapêuticas de Edição Genética | +1.80% | América do Norte e UE, expandindo para APAC | Médio prazo (2-4 anos) |
| Crescente Carga de Cânceres de Difícil Tratamento que Requerem Transportadores Direcionados | +1.50% | Global, com maior impacto em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Vias Regulatórias de Via Rápida para Terapêuticas de Entrega Não Viral | +1.30% | América do Norte e UE, com extensão para APAC | Médio prazo (2-4 anos) |
| Design de Lipídios e Polímeros Guiado por IA Desbloqueando Novas Bibliotecas de Transportadores | +1.20% | Global, concentrado em centros de P&D | Longo prazo (≥ 4 anos) |
| Fabricação Contínua por Microfluídica Impulsionando Redução de COGS Abaixo de 50% | +1.00% | Centros de fabricação globais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Expansão das Plataformas de LNP Após a Validação do mRNA
As campanhas de vacinação em massa provaram que as LNPs podem ser fabricadas e distribuídas globalmente em grau farmacêutico, levando empresas como a Moderna a alocar USD 4,5 bilhões para ampliar pipelines não vacinais em oncologia e doenças raras.[1] Fornecedores contratados ampliaram a produção, com a CordenPharma expandindo a produção de lipídios na Suíça, França e Colorado para garantir fluxos consistentes de matérias-primas. Os precedentes regulatórios estabelecidos agora permitem que os desenvolvedores aproveitem pacotes CMC anteriores e acelerem novas terapêuticas baseadas em LNP com composições semelhantes. O resultado são cronogramas de desenvolvimento comprimidos e maior confiança entre os investidores que testemunharam a implantação comercial bem-sucedida.
Aumento no Financiamento para Nanomedicina e Terapêuticas de Edição Genética
Capital de risco e corporativo despejou USD 570 milhões em programas de exossomos abrangendo 120 ativos ativos em 2025.[2] As principais alianças ilustram como esse capital é implantado; a Moderna pagou USD 40 milhões adiantados à Generation Bio por nova tecnologia LNP direcionada a células que amplia o alcance tecidual. O financiamento acelera o desenvolvimento de múltiplos ativos, mitigando o risco de programa único. O status de Via Rápida concedido à vacina saRNA H5N1 da Arcturus mostra que os reguladores estão dispostos a agilizar a revisão quando dados pré-clínicos robustos apoiam necessidades não atendidas.
Crescente Carga de Cânceres de Difícil Tratamento que Requerem Transportadores Direcionados
A persistência do câncer alimenta a demanda por transportadores que navegam nos microambientes tumorais sem provocar toxicidade sistêmica. Aprovações recentes de terapias gênicas para condições ultrarraras abriram caminho para plataformas semelhantes em oncologia. Lipídios projetados com valores de pKa ajustáveis melhoram a penetração tumoral e minimizam a exposição fora do alvo. Concomitantemente, LNPs prontas para CRISPR específicas para tumores sólidos entram em testes clínicos, introduzindo opções de precisão onde os vetores virais ficam aquém.
Vias Regulatórias de Via Rápida para Terapêuticas de Entrega Não Viral
A orientação dedicada da FDA para oligonucleotídeos e o Programa de Designação de Plataforma fornecem aos desenvolvedores roteiros mais claros e revisão contínua de dados, comprimindo os ciclos de desenvolvimento. As regras preliminares da MHRA do Reino Unido sobre vacinas individualizadas contra o câncer de mRNA reforçam o alinhamento global.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Produção GMP Complexa e Intensiva em Capital de Nanocarreadores | -1.40% | Global, com maior impacto em mercados emergentes | Médio prazo (2-4 anos) |
| Perfis de Toxicidade e Biodistribuição de Longo Prazo Incertos | -1.10% | Global, com supervisão mais rigorosa na UE e nos EUA | Longo prazo (≥ 4 anos) |
| Emaranhado de Patentes sobre Lipídios Ionizáveis Proprietários Restringindo a Liberdade de Operação | -0.80% | Global, com impacto concentrado na América do Norte e UE | Médio prazo (2-4 anos) |
| Preocupações de Saúde Ambiental com Fluxos de Resíduos de Nanopartículas | -0.60% | UE e América do Norte liderando, expandindo para APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Produção GMP Complexa e Intensiva em Capital de Nanocarreadores
Construir uma instalação de LNP que satisfaça as normas GMP pode exceder USD 100 milhões e exige controle de alta precisão sobre proporções de lipídios, taxas de fluxo e purificação. A instrumentação analítica para caracterização de partículas adiciona custos operacionais e a escassez de talentos em economias emergentes retarda a transferência de tecnologia.
Perfis de Toxicidade e Biodistribuição de Longo Prazo Incertos
As nanopartículas interagem com sistemas biológicos de maneiras complexas. Partículas à base de metais podem causar estresse oxidativo e disfunção endotelial, ressaltando a necessidade de estruturas de monitoramento ao longo da vida, mesmo para lipídios ostensivamente biodegradáveis.[3] As agências regulatórias agora solicitam pacotes de toxicologia estendidos, particularmente para indicações pediátricas e crônicas onde a exposição cumulativa é relevante.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Transportador de Entrega:
Exossomos Impulsionam o Direcionamento de Próxima GeraçãoAs nanopartículas lipídicas controlaram 38,2% da receita em 2026, sustentadas pela fabricação em larga escala validada. Os exossomos, no entanto, capturarão a maior participação de novos recursos a um CAGR de 18,4% até 2032, devido à biocompatibilidade intrínseca e à capacidade de atravessar a barreira hematoencefálica. O mercado de sistemas de entrega de fármacos não virais recompensa plataformas que combinam processos escaláveis com precisão no direcionamento tecidual, e a engenharia de exossomos agora se beneficia de métodos aprimorados de purificação e carregamento de carga.
Os carreadores poliméricos sustentam uma adoção estável e específica para cada aplicação, especialmente onde a liberação controlada é primordial. Construtos híbridos inorgânico-lipídicos, como LNPs estabilizadas com silício, adicionam funcionalidade de imagem e oferecem superfícies modulares para fixação de ligantes. Os reguladores estão refinando listas de verificação de CMC adaptadas à modalidade, o que nivelar o campo para portfólios de carreadores diversificados dentro do mercado mais amplo de sistemas de entrega de fármacos não virais.



Por Carga Terapêutica:
A Dominância do mRNA se Expande Além das VacinasO conjunto de mRNA e saRNA representou 42,7% das receitas de 2026 e crescerá 19,7% ao ano até 2032, reforçando seu papel central na previsão do tamanho do mercado de sistemas de entrega de fármacos não virais. A versatilidade da plataforma permite a codificação rápida de qualquer proteína, e o saRNA reduz os requisitos de dose sem comprometer a potência.
siRNA, plasmídeos de DNA e cargas de CRISPR mantêm um impulso de dois dígitos ao abordar indicações oncológicas e de doenças raras que requerem edições permanentes ou altamente específicas. A entrega por nanopartículas lipídicas de biológicos codificados por DNA alcançou forte expressão in vivo com segurança favorável, abrindo caminho para genes estruturais maiores anteriormente inacessíveis a vetores virais.
Por Via de Administração:
A Entrega Intranasal Ganha ImpulsoAs formulações intravenosas detiveram 51,9% das vendas de 2026, beneficiando-se de protocolos de dosagem estabelecidos e monitoramento farmacocinético direto. Os programas intranasais, no entanto, lideram o crescimento a um CAGR de 19,2%, capitalizando as vias diretas nariz-cérebro que contornam o metabolismo de primeira passagem e a diluição sistêmica.
As abordagens oral e transdérmica avançam por meio de engenharia estrutural que protege os ácidos nucleicos contra ambientes gástricos ou dérmicos agressivos. A atividade de patentes em torno de dispositivos de spray nasal confirma um boom de inovação focado em distúrbios neurológicos com alta necessidade não atendida. A disseminação de plataformas otimizadas por via amplia o mercado de sistemas de entrega de fármacos não virais e melhora a adesão dos pacientes.

Por Aplicação Terapêutica:
Distúrbios Genéticos Aceleram a TranslaçãoA oncologia manteve uma liderança de receita de 35,4% em 2026, impulsionada pela rápida adoção de formulações de nanopartículas direcionadas a tumores projetadas para escapar da detecção imunológica. No entanto, os distúrbios genéticos e raros — energizados por aprovações inéditas como o ELEVIDYS — têm projeção de expansão de 20,3% ao ano até 2032, deslocando o mercado de sistemas de entrega de fármacos não virais em direção a terapias modificadoras de doenças ao longo da vida.
As doenças infecciosas permanecem como contribuintes estáveis graças a modelos de vacinas plug-and-play, enquanto as categorias neurológicas e metabólicas ganham impulso à medida que carreadores capazes de cruzar a barreira hematoencefálica e direcionar tipos celulares específicos avançam para ensaios em estágio avançado.
Por Usuário Final:
CDMOs Capitalizam a Complexidade da FabricaçãoEmpresas farmacêuticas e de biotecnologia geraram 48,1% da receita de 2026 ao impulsionar a descoberta e a comercialização. As organizações de desenvolvimento e fabricação por contrato registraram um CAGR de 21,8% e estão posicionadas para capturar uma fatia maior do mercado de sistemas de entrega de fármacos não virais à medida que os patrocinadores terceirizam a síntese de lipídios, a formulação de nanopartículas e os serviços de envase e acabamento.
Exemplos incluem a expansão da Vernal Biosciences para a produção de mRNA e LNP em GMP e o alinhamento da Evonik Industries com a ST Pharm para oferecer soluções completas de ácidos nucleicos. Sólidos históricos de conformidade e capacidade global posicionam os principais CDMOs como parceiros indispensáveis para empresas que carecem de profundidade de fabricação interna.
Análise Geográfica
Mercado de Sistemas de Entrega de Fármacos Não Virais da América do Norte
A América do Norte representou 42,7% dos gastos de 2026, apoiada pelas diretrizes da FDA que esclarecem a farmacologia dos oligonucleotídeos e pelos gastos acumulados em P&D corporativo que superam 4,5 bilhões de USD por ano. Parcerias estratégicas, como a aliança da Moderna com a Generation Bio, demonstram um efeito de cluster em Boston e San Diego, onde redes de capital de risco, instalações de fabricação e expertise regulatória se co-localizam.
Mercado de Sistemas de Entrega de Fármacos Não Virais da Europa
A Europa mantém uma fatia significativa do mercado de sistemas de entrega de fármacos não virais graças às políticas harmonizadas da EMA e a uma base de fornecimento consolidada na Alemanha, na Suíça e no Reino Unido. A aquisição de CureVac pela BioNTech por 1,25 bilhão de USD consolidou propriedade intelectual e capacidade de fabricação em todo o continente, com o objetivo de viabilizar vacinas personalizadas de próxima geração. As parcerias entre Evonik e KNAUER para aprimorar a ampliação de escala de LNP refletem o foco da Europa em fabricação avançada e princípios de sustentabilidade.
Mercado de Sistemas de Entrega de Fármacos Não Virais da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR de 22,5%. O Japão investe em instalações domésticas de mRNA, exemplificado pela participação da Meiji Seika Pharma na ARCALIS para fortalecer as cadeias de suprimentos locais. A China amplia a capacidade de CDMO para oligonucleotídeos, atraindo clientes globais que buscam fabricação econômica e em conformidade. Os reguladores regionais alinham-se cada vez mais com os padrões da ICH, reduzindo as barreiras para registros de produtos transfronteiriços e ampliando o mercado endereçável de sistemas de entrega de fármacos não virais.
Cenário Competitivo
Concentração do Mercado
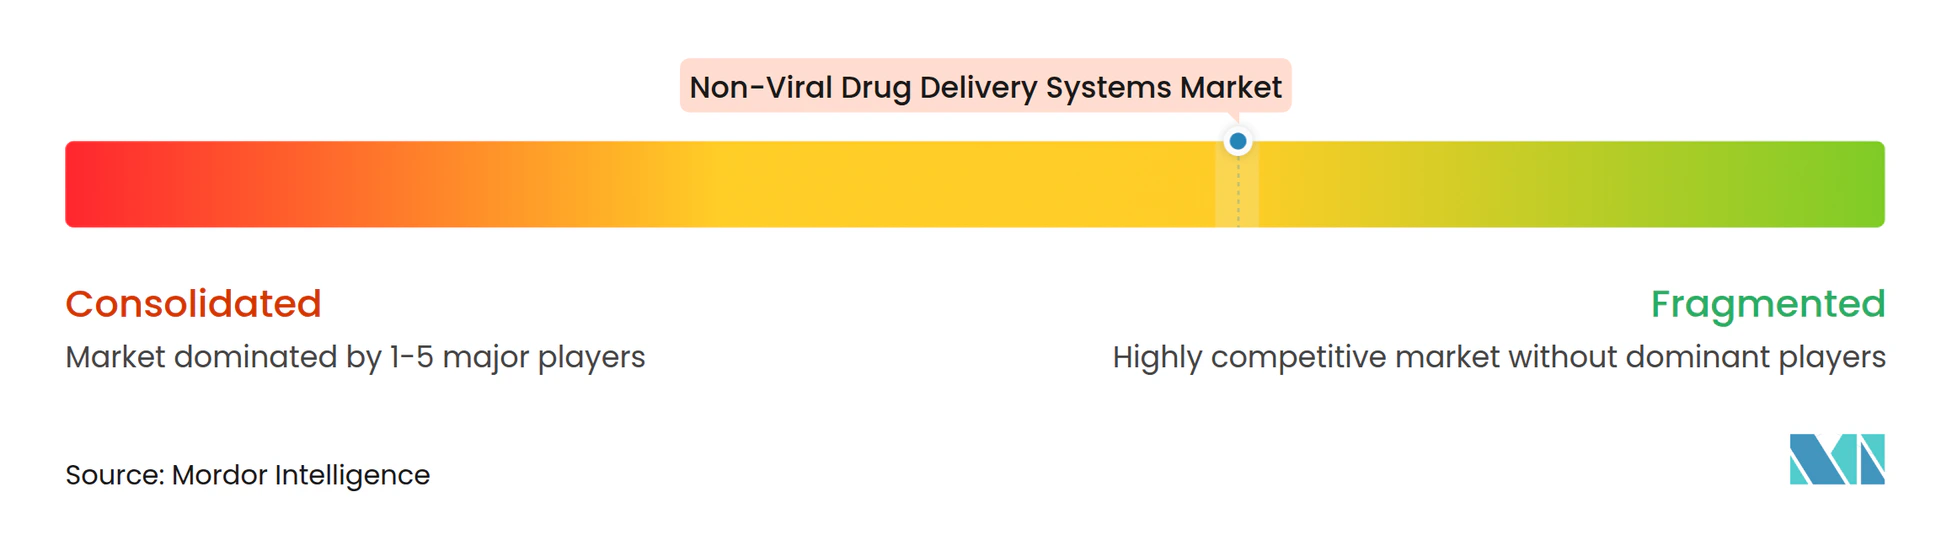
O mercado de sistemas de entrega de fármacos não virais permanece moderadamente fragmentado. Os principais players integram a síntese de lipídios a montante com o envase e acabamento a jusante para oferecer soluções completas, enquanto os inovadores de médio porte se concentram em transportadores de nicho ou áreas de doenças. Os acordos da BioNTech com a CureVac e a Biotheus ilustram um arco de consolidação voltado para unificar o design de mRNA, a fabricação e os pipelines clínicos sob um único guarda-chuva.
A intensidade da propriedade intelectual está aumentando: mais de 1.300 patentes de entrega baseadas em fusogênios foram depositadas desde 2017, criando tanto oportunidades de espaço em branco quanto desafios de liberdade de operação. As parcerias entre a CordenPharma e a Certest para co-desenvolver lipídios ionizáveis abordam os gargalos de patentes enquanto garantem suprimentos comerciais.
A vantagem competitiva agora depende de formulação habilitada por IA, fabricação contínua ágil e relacionamento regulatório estabelecido. As empresas que alcançam esses três pilares garantem aprovações mais rápidas, estruturas de custo mais baixas e desempenho clínico diferenciado, posicionando-as para comandar preços premium e fatias maiores do crescimento futuro do mercado de sistemas de entrega de fármacos não virais.
Líderes do Setor de Sistemas de Entrega de Fármacos Não Virais
-
Moderna Inc.
-
BioNTech SE
-
Acuitas Therapeutics
-
Arcturus Therapeutics
-
Precision NanoSystems
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Entrega de Fármacos Não Virais Empresas cobertas neste relatório
- Moderna
- BioNTech
- Acuitas Therapeutics
- Arcturus Therapeutics
- Precision NanoSystems
- CordenPharma
- Evonik Industries
- Merck KGaA (MilliporeSigma)
- Cytiva
- Thermo Fisher Scientific
- Genevant Sciences
- Alnylam Pharmaceuticals
- CureVac AG
- Intellia Therapeutics
- Exelead (Catalent)
- Ionis Pharmaceuticals
- Sarepta Therapeutics
- Capsida Biotherapeutics
- NanoCarrier Co., Ltd.
- Pfizer
Desenvolvimentos industriais recentes em Mercado de Sistemas de Entrega de Fármacos Não Virais
- Junho de 2025: A BioNTech concordou em adquirir a CureVac em um acordo totalmente em ações avaliado em USD 1,25 bilhão para unir a expertise em mRNA para vacinas contra o câncer de próxima geração.
- Abril de 2025: A BioNTech e a Triastek revelaram uma potencial parceria de USD 1,2 bilhão para desenvolver terapêuticas de RNA oral impressas em 3D.
- Abril de 2025: A FDA concedeu a designação de Via Rápida à vacina saRNA H5N1 ARCT-2304 da Arcturus.
- Janeiro de 2025: A Evonik fez parceria com a ST Pharm para oferecer conjuntamente serviços de síntese de ácidos nucleicos e formulação de LNP, simplificando o desenvolvimento de fármacos de RNA de ponta a ponta.
Escopo do Relatório Global do Mercado de Sistemas de Entrega de Fármacos Não Virais
Visão geral da segmentação
| Nanopartículas Lipídicas |
| Nanopartículas Poliméricas |
| Lipossomas |
| Exossomos e Vesículas Extracelulares |
| Nanocarreadores Inorgânicos e Híbridos |
| mRNA e saRNA |
| siRNA e RNAi |
| Plasmídeos de DNA e Sistemas de Edição Genética (CRISPR/Cas, TALEN) |
| APIs de Pequenas Moléculas |
| Proteínas e Peptídeos |
| Intravenosa |
| Intranasal |
| Oral |
| Transdérmica e Tópica |
| Outras (Ocular, Inalação, etc.) |
| Oncologia |
| Distúrbios Genéticos e Raros |
| Doenças Infecciosas |
| Distúrbios Neurológicos |
| Doenças Metabólicas e Endócrinas |
| Empresas Farmacêuticas e de Biotecnologia |
| CDMOs e CROs |
| Institutos Acadêmicos e de Pesquisa |
| Hospitais e Clínicas Especializadas |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Transportador de Entrega | Nanopartículas Lipídicas | |
| Nanopartículas Poliméricas | ||
| Lipossomas | ||
| Exossomos e Vesículas Extracelulares | ||
| Nanocarreadores Inorgânicos e Híbridos | ||
| Por Carga Terapêutica | mRNA e saRNA | |
| siRNA e RNAi | ||
| Plasmídeos de DNA e Sistemas de Edição Genética (CRISPR/Cas, TALEN) | ||
| APIs de Pequenas Moléculas | ||
| Proteínas e Peptídeos | ||
| Por Via de Administração | Intravenosa | |
| Intranasal | ||
| Oral | ||
| Transdérmica e Tópica | ||
| Outras (Ocular, Inalação, etc.) | ||
| Por Aplicação Terapêutica | Oncologia | |
| Distúrbios Genéticos e Raros | ||
| Doenças Infecciosas | ||
| Distúrbios Neurológicos | ||
| Doenças Metabólicas e Endócrinas | ||
| Por Usuário Final | Empresas Farmacêuticas e de Biotecnologia | |
| CDMOs e CROs | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Hospitais e Clínicas Especializadas | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de sistemas de entrega de fármacos não virais e seu crescimento esperado até 2032?
Situou-se em 12,68 bilhões de USD em 2027 e tem previsão de atingir 28,02 bilhões de USD até 2032, registrando um CAGR de 17,19%.
Qual tipo de carga lidera a receita em sistemas de entrega de fármacos não virais?
mRNA e saRNA juntos detiveram 42,7% de participação em 2026 e permanecem como a classe de carga de crescimento mais rápido.
Por que os fabricantes contratados estão ganhando participação neste espaço?
A produção GMP de nanopartículas lipídicas é intensiva em capital, levando os patrocinadores a terceirizar para CDMOs especializados em formulação complexa e conformidade regulatória.
Qual região geográfica está se expandindo mais rapidamente?
Ásia-Pacífico, crescendo a um CAGR de 22,5%, impulsionada pela liderança em P&D do Japão e pela capacidade de CDMO da China.
Qual é a principal restrição que afeta a adoção a longo prazo?
A incerteza em torno da toxicidade de doses crônicas e da biodistribuição exige estudos de segurança estendidos, retardando a progressão em estágio avançado.