
Tamanho e Participação do Mercado de Equipamentos Farmacêuticos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 27.71 Bilhões de dólares |
| Tamanho do Mercado (2032) | 35.64 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.16 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos Farmacêuticos por Mordor Intelligence
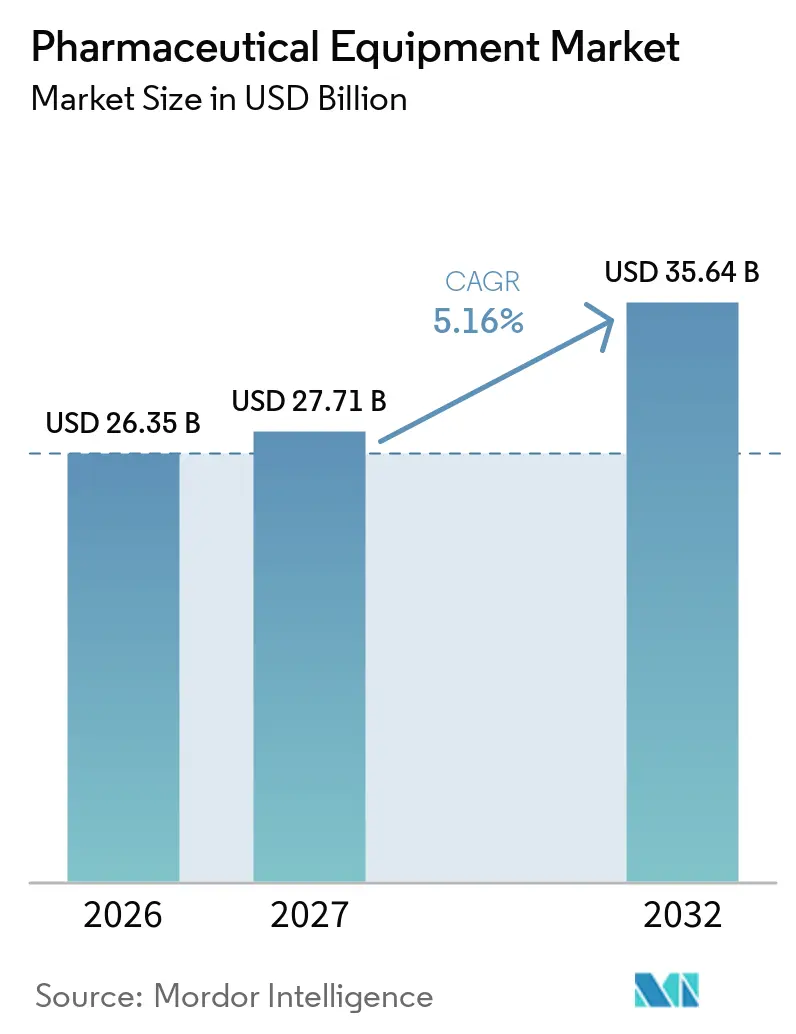
Espera-se que o tamanho do mercado de equipamentos farmacêuticos aumente de 26,35 bilhões de USD em 2026 para 27,71 bilhões de USD em 2027 e atinja 35,64 bilhões de USD até 2032, crescendo a um CAGR de 5,16% ao longo de 2027-2032. A demanda se volta para os biológicos, que agora respondem por 62% das etapas de fabricação pré-clínica e clínica, levando os fornecedores a substituir instalações monolíticas de aço inoxidável por conjuntos modulares de uso único que reduzem os prazos de validação de 18 meses para menos de 6 meses. As organizações de desenvolvimento e fabricação por contrato (CDMOs) estão consolidando poder de compra; elas consumiram 28% da capacidade global de biorreatores em 2024 e devem controlar 38% até 2028, acelerando os investimentos em skids de produção de fluxo contínuo. As mudanças regulatórias intensificam os ciclos de atualização: a revisão do Anexo 1 da Agência Europeia de Medicamentos obriga a adoção de isoladores ou sistemas de barreira de acesso restrito (RABS) em aproximadamente 1.200 suítes europeias de envase e acabamento, gerando um acúmulo de retrofits que se estenderá por vários anos. Enquanto isso, a Agência de Alimentos e Medicamentos dos Estados Unidos (FDA) agiliza as solicitações que utilizam tecnologias de fabricação avançadas, reduzindo a aprovação comercial em 6 a 9 meses e acelerando os gastos de capital.
Principais Conclusões do Relatório
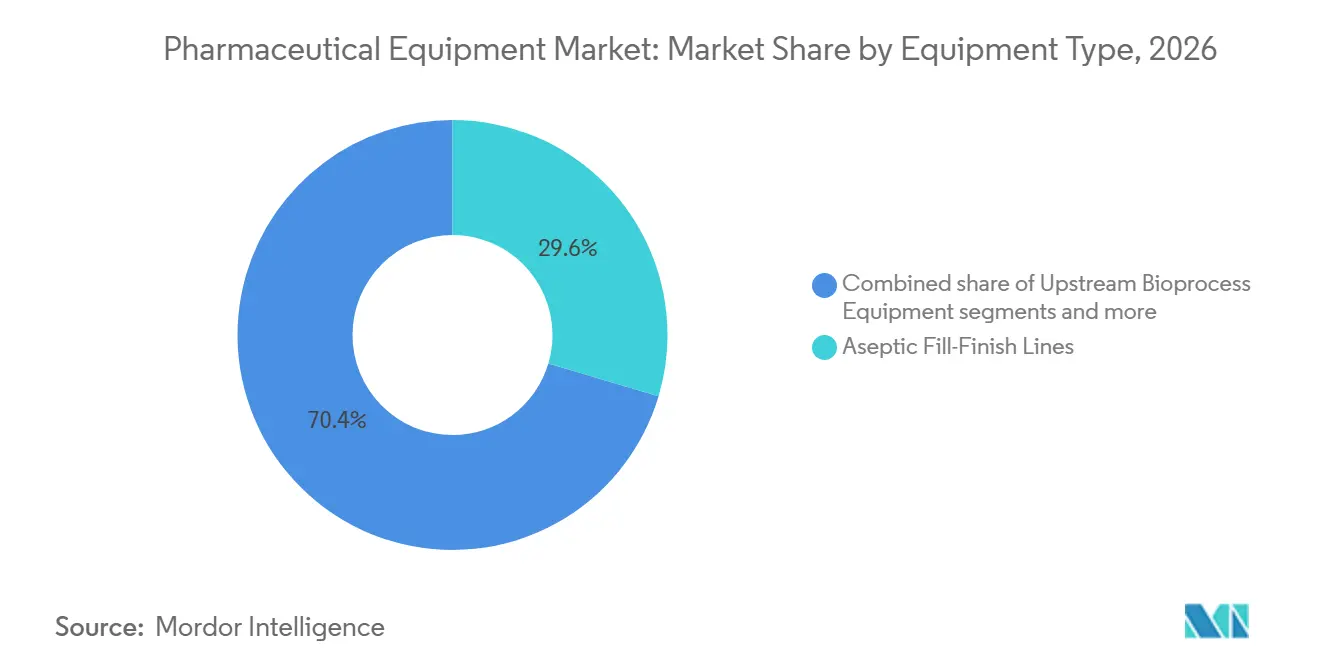
- Por tipo de equipamento, os sistemas assépticos de envase e acabamento lideraram com 29,55% de participação na receita em 2026, enquanto os instrumentos de controle de qualidade e inspeção avançam a um CAGR de 4,85% até 2032.
- Por etapa de fabricação, a produção de substâncias farmacêuticas ativas respondeu por 36,53% do mercado de equipamentos farmacêuticos em 2026, mas o controle de qualidade e os testes de liberação devem se expandir a um CAGR de 5,75% até 2032.
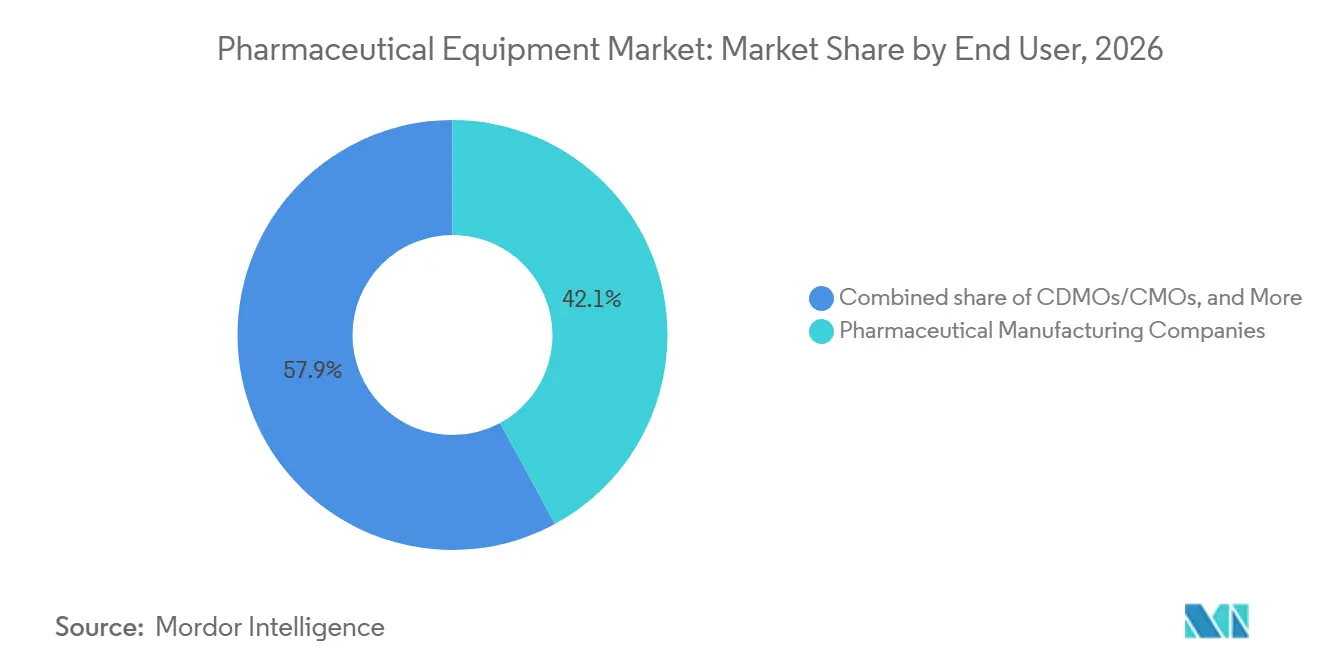
- Por usuário final, as grandes farmacêuticas responderam por 42,15% dos gastos em 2026; CDMOs/CMOs crescem mais rapidamente a um CAGR de 5,82% ao longo de 2027-2032.
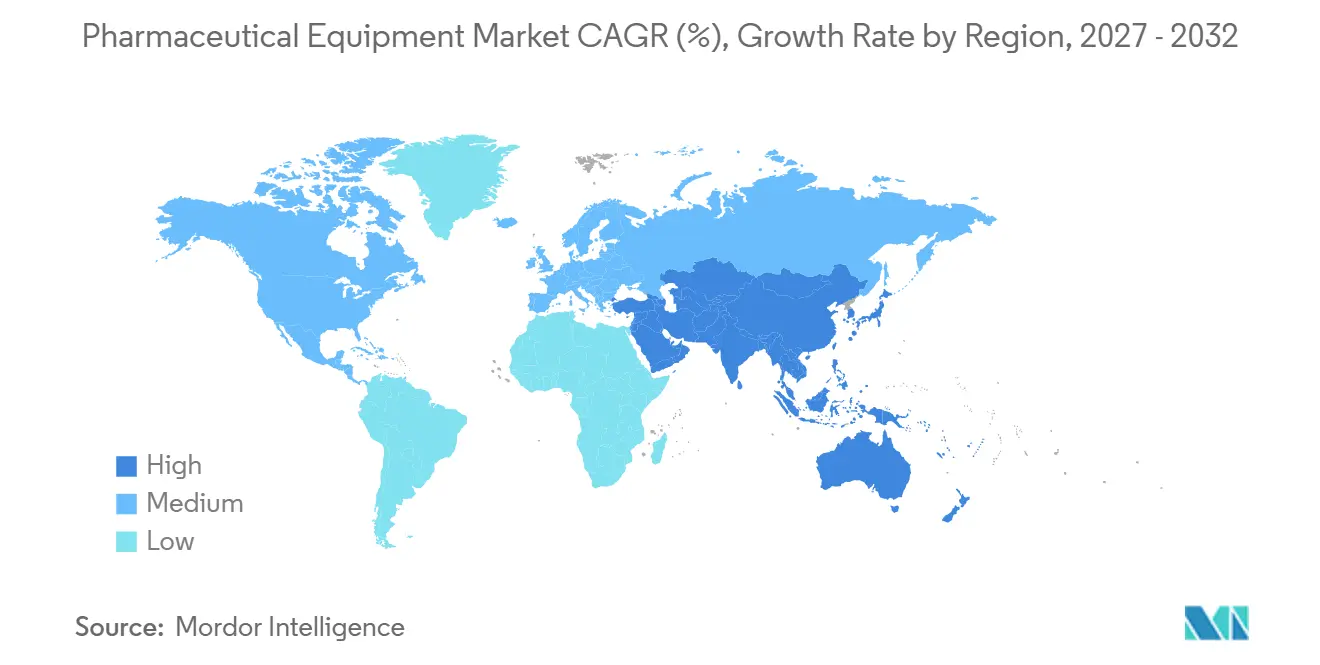
- Geograficamente, a América do Norte capturou 42,52% da participação no mercado de equipamentos farmacêuticos em 2026; a Ásia-Pacífico deve ser a região de crescimento mais rápido, com um CAGR de 6,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Volumes de Fabricação de Biológicos | +1.2% | América do Norte, Europa, China | Longo prazo (≥ 4 anos) |
| Adoção Acelerada de Tecnologia de Uso Único | +0.9% | América do Norte, Europa, acelerando na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Atualizações de Equipamentos Impulsionadas por BPF Rigorosas | +0.7% | Global com pico de retrofit na UE | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade de Fabricação por Contrato | +0.8% | América do Norte, Europa, Índia, Singapura | Médio prazo (2-4 anos) |
| Transição para Linhas de Fabricação Contínua | +0.5% | Adoção inicial na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Retrofits de Manutenção Preditiva da Pharma 4.0 | +0.4% | Maior absorção nos Estados Unidos e na Alemanha | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Volumes de Fabricação de Biológicos
Os biológicos dominaram 85% das etapas de fabricação do pipeline em 2024, elevando o volume global instalado de biorreatores de 6,7 milhões de L para um esperado 8,9 milhões de L até 2028[1]. As linhas de vetores virais são as mais limitadas, com prazos de entrega de equipamentos de 18 a 24 meses que restringem os lançamentos de terapias gênicas. Os novos pipelines de produtos incentivam a co-localização de ativos de upstream e de envase e acabamento, reduzindo a transferência de lotes em 40% e simplificando o controle de contaminação[2].
Adoção Acelerada de Tecnologias de Uso Único
Os sistemas de uso único atingiram USD 27,8 bilhões em 2025 e agora são utilizados em 62% dos lotes comerciais, economizando aos usuários milhões em tempo de inatividade para validação de limpeza. Os CDMOs valorizam as trocas de campanha de 14 dias em comparação com 45 a 60 dias para linhas de aço inoxidável, desbloqueando maior utilização de ativos. A fragilidade da cadeia de suprimentos persiste: um incêndio em uma fábrica de filmes poliméricos em 2024 interrompeu as entregas de bolsas por 4 meses e elevou os preços à vista em 15% em toda a Europa.
Atualizações de Equipamentos Impulsionadas por BPF Rigorosas
A atualização do Anexo 1 da UE exige isoladores ou RABS para fabricação asséptica, gerando uma demanda de retrofit de USD 2,4 a 3,6 bilhões entre 2024 e 2026[3]. A orientação dos EUA sobre tecnologias avançadas adiciona sensores extras para monitoramento de parâmetros em tempo real, elevando o investimento em conformidade para biotecnologias de médio porte para 12 a 15% da receita anual, em comparação com menos de 2% para grandes multinacionais[4].
Expansão da Capacidade de Fabricação por Contrato
Os CDMOs controlavam 28% do volume instalado de biorreatores em 2024 e reservaram 52% dos pedidos de equipamentos acima de USD 10 milhões, aproveitando a escala para negociar concessões de preço de 15 a 20%. Samsung Biologics, Lonza e Fujifilm Diosynth juntos comprometeram USD 8,4 bilhões para expandir a capacidade em 3,2 milhões de L e adicionar 14 linhas de envase e acabamento até 2026.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento de Capital e Longo Prazo de Retorno | -0.6% | Global, com pressão aguda sobre biotecnologias de médio porte | Longo prazo (≥ 4 anos) |
| Escassez na Cadeia de Suprimentos de Componentes Críticos | -0.4% | UE e América do Norte mais expostas a gargalos de uso único | Curto prazo (≤ 2 anos) |
| Complexidade de Aprovação em Múltiplas Jurisdições | -0.3% | Registros triplicados junto ao FDA, EMA e PMDA | Médio prazo (2-4 anos) |
| Lacuna de Mão de Obra Qualificada em Mercados Emergentes | -0.2% | Índia, ASEAN, América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento de Capital e Longo Prazo de Retorno
Uma planta de biológicos greenfield de 4×2.000 L custa entre USD 300 e 450 milhões e leva de sete a nove anos para se recuperar com a utilização e os preços atuais. O aumento das tarifas de energia na Europa adicionou entre USD 2,5 e 4 milhões em gastos com eletricidade para instalações de 10.000 m² em 2024. Projetos modulares, como o FlexFactory da Cytiva, reduzem em 40% o capital inicial, mas limitam a produção anual a 200 kg em comparação com até 800 kg para construções tradicionais.
Escassez na Cadeia de Suprimentos de Componentes Críticos
Os sistemas de uso único dependem de um pequeno grupo de fornecedores de filmes poliméricos, filtros e tubulações; um incêndio em uma fábrica na Alemanha em março de 2024 interrompeu o fornecimento de bolsas por quatro meses, forçando atrasos em lotes em três CDMOs. Os gargalos de semicondutores prolongaram os prazos de entrega de CLPs e IHMs para 12 a 16 meses na Siemens e na Rockwell Automation em 2024. Os fabricantes agora utilizam dupla fonte para 42% dos itens críticos, elevando os orçamentos de aquisição em 8 a 12%.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
Sistemas Assépticos Lideram, Instrumentos de Qualidade AceleramAs plataformas assépticas de envase e acabamento capturaram 29,55% da participação no mercado de equipamentos farmacêuticos em 2026, em meio ao boom de seringas pré-preenchidas e autoaplicadores para agonistas de GLP-1 e anticorpos monoclonais. Prevê-se que a instrumentação de controle de qualidade cresça 4,85% ao ano até 2032, à medida que os reguladores exigem inspeção visual 100% e testes de liberação em tempo real. Os skids de bioprocessamento upstream se beneficiam de um aumento de 33% na capacidade de células de mamíferos, mas os fornecedores chineses praticam preços até 40% abaixo dos ocidentais, comprimindo as margens.
Os ativos de purificação downstream, uma etapa limitante, operam com utilização superior a 85% nos principais CDMOs, com cada lote de 2.000 L passando por 8 a 12 etapas de cromatografia e consumindo 4 a 6 horas por etapa. Os mandatos de serialização elevam os custos das linhas de embalagem primária e secundária em 1,5 a 2,5 milhões de USD por instalação, enquanto o Anexo 1 impulsiona maiores gastos com HVAC e água para injeção. O tamanho do mercado de equipamentos farmacêuticos vinculado a liofilizadores e homogeneizadores fica abaixo da média geral, à medida que a produção de formas farmacêuticas sólidas orais migra para locais de menor custo.



Por Estágio de Fabricação:
Substância Farmacêutica Domina, Testes de CQ DisparamOs ativos de substâncias farmacêuticas ativas responderam por 36,53% do mercado de equipamentos farmacêuticos em 2026, graças à natureza intensiva em capital dos biorreatores e fermentadores. O crescimento mais rápido, a um CAGR de 5,75% até 2032, está nas suítes de controle de qualidade, onde a tecnologia analítica de processo (PAT) é uma pré-condição para licenças de operação contínua. A formulação de produtos farmacêuticos cresce modestamente à medida que os portfólios migram de comprimidos para injetáveis, que dispensam etapas complexas de revestimento ou granulação. A capacidade de envase e acabamento se bifurca entre linhas de alta velocidade de 400 a 600 unidades por minuto para biossimilares e linhas boutique de 20 a 40 unidades com preço premium para lotes de terapia celular.
Por Usuário Final:
CDMOs Superam as Grandes Empresas Farmacêuticas em Velocidade de CrescimentoAs grandes farmacêuticas detinham 42,15% dos gastos em 2026, assegurando descontos de volume de 15 a 20% por meio de contratos globais de fornecimento. CDMOs e CMOs, no entanto, expandem-se mais rapidamente a um CAGR de 5,82%, refletindo o apetite dos inovadores por terceirizar etapas tardias e corridas comerciais para maior agilidade no balanço patrimonial. Instituições acadêmicas e governamentais recebem financiamento para preparação para pandemias, com a BARDA canalizando 4,2 bilhões de USD para suítes modulares capazes de trocar produtos em questão de semanas.

Análise Geográfica
Mercado de Equipamentos Farmacêuticos da América do Norte
A América do Norte respondeu por 42,52% da receita do mercado de equipamentos farmacêuticos em 2026, apoiada por 3,1 milhões de L de volume instalado de biorreatores e revisões aceleradas pela FDA que reduzem os ciclos de aprovação em até 9 meses. Os investimentos da BARDA estabelecem módulos de implantação rápida no Texas, na Carolina do Norte e em Maryland, enquanto o polo de medicina regenerativa do Canadá, avaliado em 370 milhões de USD, amplia a capacidade em estágio clínico. O México aproveita economias de mão de obra de 40 a 50% para atrair três expansões de envase e acabamento de empresas norte-americanas.
Mercado de Equipamentos Farmacêuticos da Ásia-Pacífico
Projeta-se que a Ásia-Pacífico cresça a um CAGR de 6,12% até 2032, liderada pelo aumento de capacidade de 1,2 milhão de L da China e pelos incentivos do PLI da Índia no valor de 150 bilhões de INR para IFAs e biológicos. Coreia do Sul e Singapura abrigam grandes clusters de CDMOs, enquanto o Japão automatiza para compensar déficits de mão de obra, implementando 18 robôs colaborativos em células de inspeção.
Mercado de Equipamentos Farmacêuticos da EMEA e da América do Sul
A Europa enfrenta custos elevados de energia, com as tarifas de eletricidade alemãs aumentando 22% em 2024, mas permanece o núcleo de inovação em componentes de uso único, abrigando 9 dos 15 principais fornecedores. O Anexo 1 impulsiona um boom de retrofitting de 3 bilhões de USD, liderado pela Alemanha, pelo Reino Unido e pela França. A Europa Meridional está emergindo como um polo de envase e acabamento de biossimilares, impulsionada por custos de mão de obra mais baixos, apesar de prazos regulatórios ligeiramente mais longos. O Oriente Médio–África e a América do Sul permanecem pequenos, mas estrategicamente importantes. A Arábia Saudita compromete 3,2 bilhões de USD para reduzir a dependência de importações de medicamentos a 50% até 2030. A Biovac da África do Sul firmou parceria com a Pfizer para envase e acabamento de mRNA, a primeira linha pré-qualificada pela OMS no continente. A Biomanguinhos, estatal brasileira, instalou um reator de uso único de 2.000 L em 2025, mas o subinvestimento em controle de qualidade limita a prontidão para exportação.
Cenário Competitivo
Concentração do Mercado
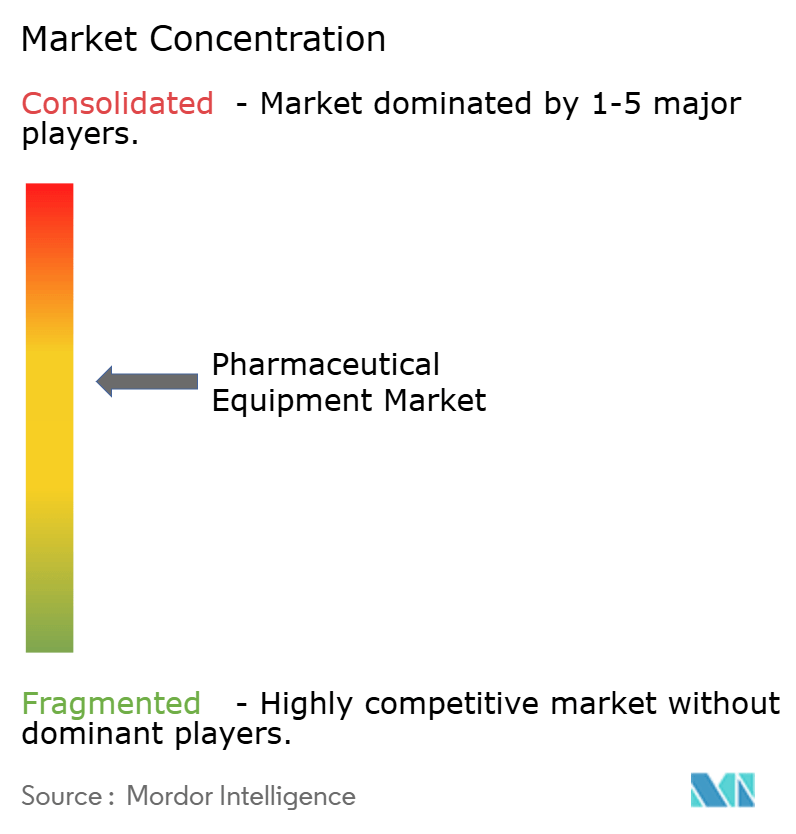
O mercado de equipamentos farmacêuticos é moderadamente fragmentado. Sartorius e a Cytiva da Danaher comandam uma participação significativa na receita de bioprocessamento a montante, mas os concorrentes chineses Tofflon e Truking praticam preços até 40% abaixo nos liofilizadores e máquinas de envase, garantindo 22% dos pedidos da Ásia-Pacífico em 2024. A Thermo Fisher se posiciona verticalmente, agrupando equipamentos com serviços de CDMO para gerar receita recorrente; a Sartorius monetiza ecossistemas digitais, como sua plataforma Ambr, gerando entre USD 80 e 120 milhões em assinaturas anuais de software.
Os registros de patentes para manutenção preditiva cresceram 68% em 2024, liderados pela Körber e pela Rockwell Automation, cujos gêmeos digitais reduzem o tempo de inatividade não programado em 35% e protegem os CDMOs de cláusulas de penalidade. A inovação em espaços inexplorados se concentra em plantas modulares de implantação rápida, análises de circuito fechado e retrofits de sustentabilidade que reduzem o consumo de água em até 60%. Disruptores como a Cellares comprimem as pegadas de fabricação de terapia celular em 50 vezes, enquanto a Culture Biosciences oferece biorreator como serviço para eliminar barreiras de capital em estágio inicial.
Os incumbentes ainda detêm vantagens estruturais: a base instalada de mais de 8.000 unidades de bioprocessamento da Danaher gera entre USD 1,2 e 1,5 bilhão por ano em consumíveis de alta margem que financiam gastos em P&D duas a três vezes maiores do que os dos entrantes especializados. A familiaridade regulatória também favorece os fornecedores estabelecidos há muito tempo; quatro fornecedores chineses não conseguiram passar pelos requisitos de auditoria dos EUA em 2024-2025, atrasando sua entrada nos mercados regulamentados.
Líderes do Setor de Equipamentos Farmacêuticos
-
GEA Group
-
Korber AG
-
LFA Machines Oxford LTD
-
Sartorius
-
Danaher (Cytiva)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos Farmacêuticos Empresas cobertas neste relatório
- ACG Worldwide
- Colanar AG
- Danaher (Cytiva & Pall)
- Esco Lifesciences
- GEA Group
- IMA Group
- Körber Pharma
- Merck KGaA (MilliporeSigma)
- Optima Packaging
- Pall
- Romaco Group
- Sartorius
- Shinva Medical
- Stevanato Group
- Syntegon Technology
- Thermo Fisher Scientific
- Tofflon Science & Technology
- Truking Technology
Desenvolvimentos industriais recentes em Mercado de Equipamentos Farmacêuticos
- Dezembro de 2025: AST e Marchesini Group formaram uma aliança estratégica para fornecer soluções integradas de envase e acabamento estéril.
- Abril de 2025: Comecer apresentou um portfólio de máquinas de envase e fechamento voltadas para aplicações farmacêuticas de alta potência.
Escopo do Relatório Global do Mercado de Equipamentos Farmacêuticos
De acordo com o escopo do relatório, os equipamentos farmacêuticos auxiliam os fabricantes a produzir medicamentos com as qualidades e propriedades desejadas.
O mercado de equipamentos farmacêuticos é segmentado por tipo de equipamento, estágio de fabricação, usuário final e geografia. Por tipo de equipamento, o mercado é segmentado em equipamentos de bioprocessamento a montante, equipamentos de purificação a jusante, sistemas assépticos de envase e acabamento, linhas de embalagem primária e secundária, instrumentos de controle de qualidade e inspeção, utilidades auxiliares (HVAC, CIP/SIP, etc.) e outros. Por estágio de fabricação, é segmentado em produção de substância farmacêutica, formulação de produto farmacêutico, envase e acabamento, embalagem final e rotulagem, e controle de qualidade e testes de liberação. Por usuário final, o mercado é segmentado em empresas de fabricação farmacêutica, organizações de desenvolvimento e fabricação por contrato (CDMOs/CMOs) e outros. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países diferentes nas principais regiões globais. O relatório oferece os valores (em USD) para os segmentos acima.
Visão geral da segmentação
| Equipamentos de Bioprocessamento a Montante |
| Equipamentos de Purificação a Jusante |
| Sistemas Assépticos de Envase e Acabamento |
| Linhas de Embalagem Primária e Secundária |
| Instrumentos de Controle de Qualidade e Inspeção |
| Utilidades Auxiliares (HVAC, CIP/SIP, etc.) |
| Outros |
| Produção de Substância Farmacêutica |
| Formulação de Produto Farmacêutico |
| Envase e Acabamento |
| Embalagem Final e Rotulagem |
| Controle de Qualidade e Testes de Liberação |
| Empresas de Fabricação Farmacêutica |
| Organizações de Desenvolvimento e Fabricação por Contrato (CDMOs/CMOs) |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Equipamento | Equipamentos de Bioprocessamento a Montante | |
| Equipamentos de Purificação a Jusante | ||
| Sistemas Assépticos de Envase e Acabamento | ||
| Linhas de Embalagem Primária e Secundária | ||
| Instrumentos de Controle de Qualidade e Inspeção | ||
| Utilidades Auxiliares (HVAC, CIP/SIP, etc.) | ||
| Outros | ||
| Por Estágio de Fabricação | Produção de Substância Farmacêutica | |
| Formulação de Produto Farmacêutico | ||
| Envase e Acabamento | ||
| Embalagem Final e Rotulagem | ||
| Controle de Qualidade e Testes de Liberação | ||
| Por Usuário Final | Empresas de Fabricação Farmacêutica | |
| Organizações de Desenvolvimento e Fabricação por Contrato (CDMOs/CMOs) | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual taxa de crescimento é esperada para o mercado de equipamentos farmacêuticos até 2032?
Projeta-se que o mercado se expanda a um CAGR de 5,16% entre 2027 e 2032, elevando o valor de 27,71 bilhões de USD em 2027 para 35,64 bilhões de USD até 2032.
Qual segmento de equipamentos detém atualmente a maior participação na receita?
Os sistemas assépticos de envase e acabamento lideraram com 29,55% da receita em 2026, refletindo a demanda por seringas pré-preenchidas e autoaplicadores.
Por que os CDMOs são compradores importantes de equipamentos farmacêuticos?
Os CDMOs capturaram 28% da capacidade global de biorreatores em 2024 e negociam pedidos de grande volume que garantem descontos de preço de 15 a 20% e slots de entrega prioritários.
Qual região crescerá mais rapidamente nos gastos com equipamentos farmacêuticos?
Projeta-se que a Ásia-Pacífico cresça a um CAGR de 6,12% até 2032, impulsionada por adições de capacidade na China e pelos programas de incentivo da Índia.
Como as regulamentações estão influenciando as atualizações de equipamentos na Europa?
A revisão do Anexo 1 da UE exige isoladores ou RABS para fabricação asséptica, impulsionando uma onda de retrofit de USD 3 bilhões em aproximadamente 1.200 suítes de envase e acabamento.
Qual tendência tecnológica está reduzindo o tempo de inatividade não programado de equipamentos?
Plataformas de manutenção preditiva habilitadas por IA com gêmeos digitais estão reduzindo o tempo de inatividade não programado em até 35%, lideradas por soluções da Körber e da Rockwell Automation.