
Tamanho e Participação do Mercado de Neobancos do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
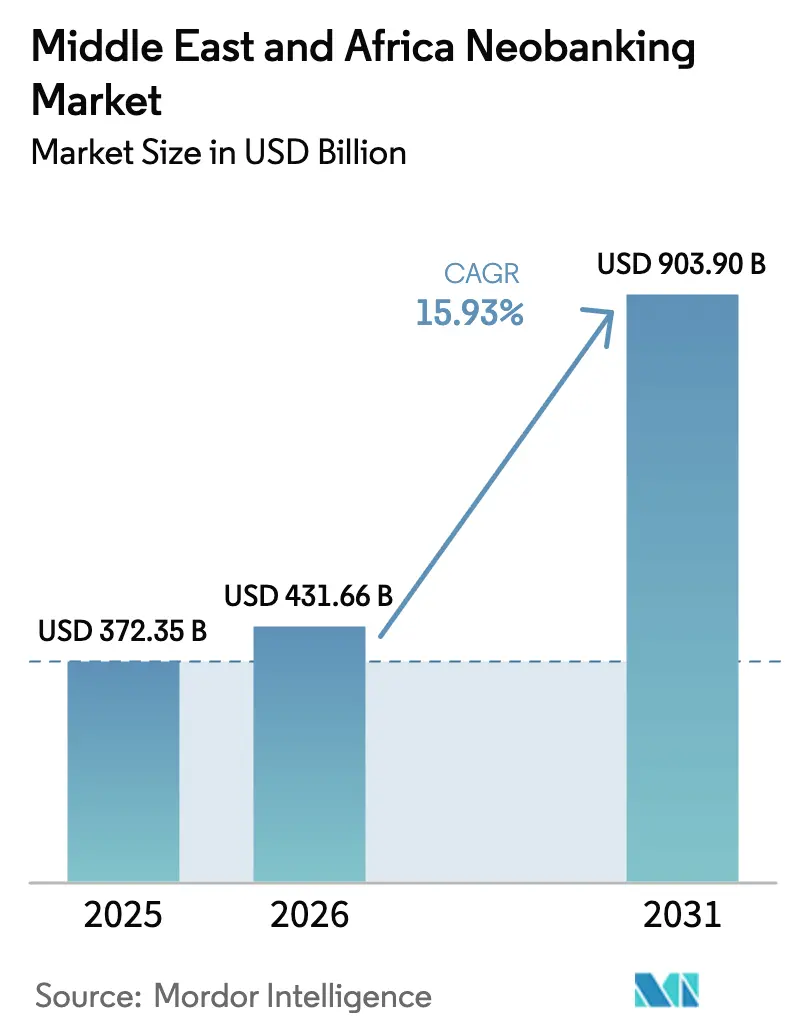
| Tamanho do mercado no ano base (2025) | 372.35 Bilhões de dólares |
| Tamanho do Mercado (2026) | 431.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 903.9 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 15.93 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Neobancos do Oriente Médio e África por Mordor Intelligence
O tamanho do mercado de neobancos do Oriente Médio e África em 2026 é estimado em USD 431,66 bilhões, crescendo a partir do valor de 2025 de USD 372,35 bilhões, com projeções para 2031 indicando USD 903,9 bilhões, expandindo-se a uma CAGR de 15,93% entre 2026 e 2031. A rápida adoção de smartphones, regulamentações favoráveis de open banking e persistentes lacunas de inclusão financeira sustentam o dinamismo do setor bancário digital na região[1]Banco Europeu de Investimento, "Finance in Africa – Unlocking investment in an era of digital transformation and climate transition," eib.org.. As principais operadoras de telecomunicações estão convertendo carteiras de dinheiro móvel em bancos com serviço completo, enquanto as instituições tradicionais aceleram as migrações para a nuvem para defender sua participação. Os corredores de remessas transfronteiriças entre o Conselho de Cooperação do Golfo e a África Subsaariana estão criando pools de tarifas lucrativas para canais digitais de baixo custo, e o design de produtos em conformidade com a Sharia está ampliando a demanda endereçável entre as populações de maioria muçulmana. Apesar desses fatores favoráveis, as regras de adequação de capital e os mandatos de cibersegurança elevam os custos de conformidade para novos entrantes independentes.
Principais Conclusões do Relatório
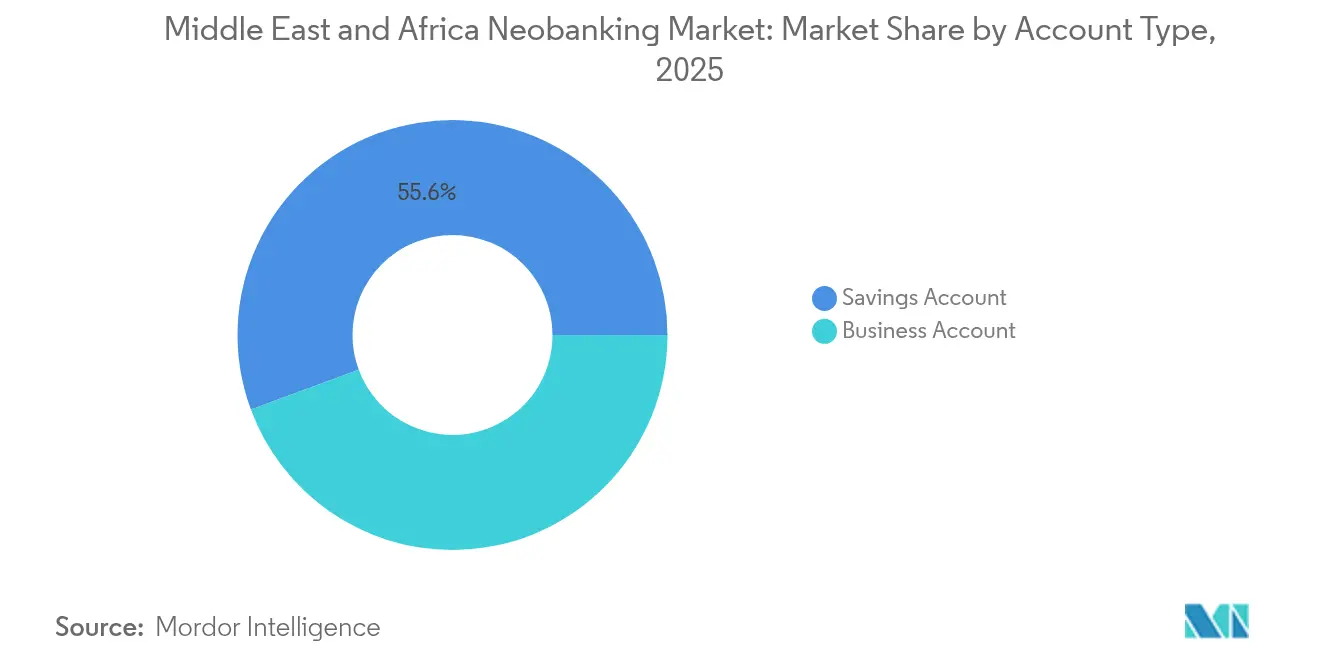
- Por tipo de conta, as contas poupança lideraram com 55,64% da participação do mercado de neobancos do Oriente Médio e África em 2025, enquanto as contas empresariais devem se expandir a uma CAGR de 20,62% até 2031.
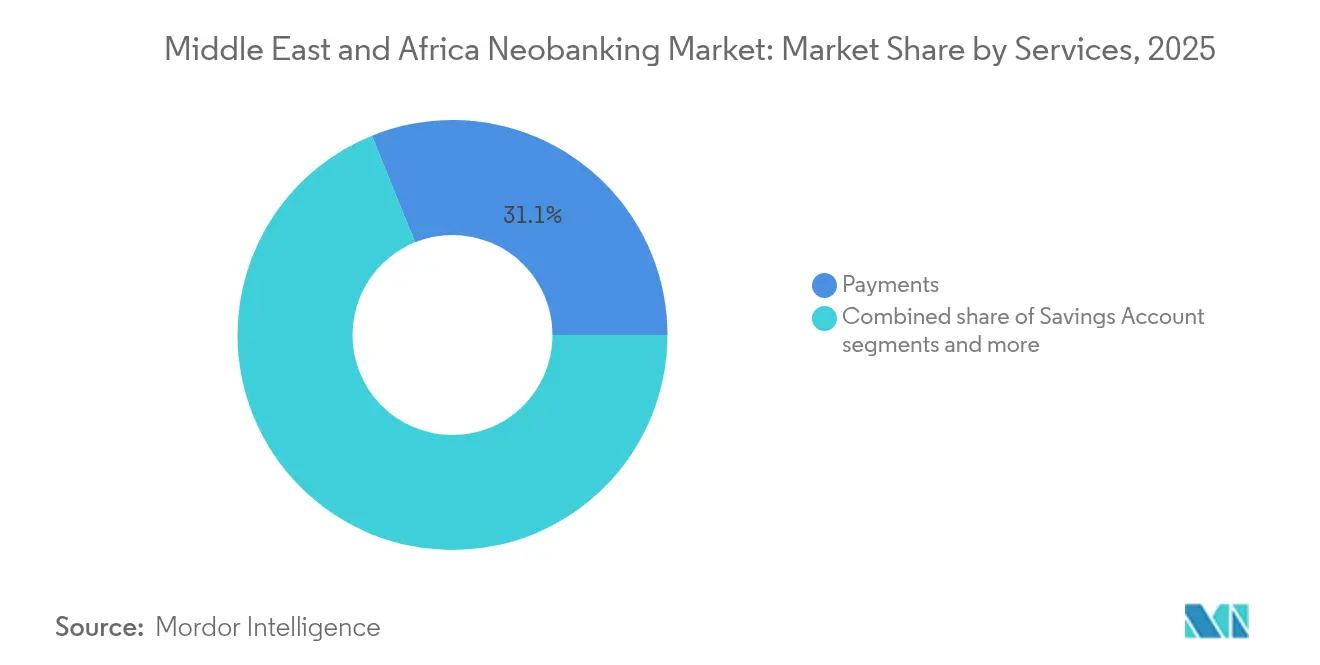
- Por serviços, os pagamentos contribuíram com 31,12% do tamanho do mercado de neobancos do Oriente Médio e África em 2025; os empréstimos registraram a trajetória mais rápida, com uma CAGR de 23,51% até 2031.
- Por aplicação, o uso pessoal comandou uma participação de 66,55% do tamanho do mercado de neobancos do Oriente Médio e África em 2025, enquanto a adoção empresarial está crescendo a uma CAGR de 18,74% entre 2026 e 2031.
- Por geografia, a Arábia Saudita respondeu por 34,84% do valor regional em 2025; a Nigéria deve liderar o crescimento com uma CAGR de 22,61% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Neobancos do Oriente Médio e África
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Penetração de smartphones superando a infraestrutura bancária tradicional | +6.0% | Global, com maior impacto na África Subsaariana | Médio prazo (2-4 anos) |
| Demanda da população não bancarizada e sub-bancarizada por contas digitais | +7.0% | Nigéria, Quênia, Gana, com expansão para o Oriente Médio e Norte da África | Longo prazo (≥ 4 anos) |
| Sandboxes regulatórios e estruturas de open banking no Conselho de Cooperação do Golfo | +4.0% | Arábia Saudita, Emirados Árabes Unidos, Bahrein | Curto prazo (≤ 2 anos) |
| Propostas de fintech islâmico em conformidade com a Sharia | +3.0% | Núcleo do Conselho de Cooperação do Golfo, expandindo-se para o Norte da África | Médio prazo (2-4 anos) |
| Corredores de remessas transfronteiriças requerem canais digitais de baixo custo | +5.0% | Corredores Conselho de Cooperação do Golfo-África, mercados da diáspora | Médio prazo (2-4 anos) |
| Ecossistemas de super-app liderados por telecomunicações agregando serviços financeiros | +5.0% | Arábia Saudita, África do Sul, Nigéria | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A penetração de smartphones supera as redes de agências
As conexões móveis superam em muito as contas bancárias em grande parte da África Subsaariana, permitindo que os desafiantes digitais contornem a custosa infraestrutura física. O Banco Europeu de Investimento relatou que o uso de dinheiro móvel capturou 74% dos volumes globais de transações em 2023, ante 59% em 2021, com a África respondendo pela maioria. A Orange MEA e a Mastercard fornecerão a 37 milhões de titulares de carteiras cartões de débito virtuais até 2025, validando as economias de escala[2]Fintech Finance News, "Orange Middle East and Africa and Mastercard Partner to Digitize Payments for Millions Across Africa by 2025," ffnews.com.. A melhoria na acessibilidade de dispositivos, tarifas de dados mais baixas e ecossistemas de super-app agregados por operadoras de telecomunicações reforçam a frequência de uso. À medida que os reguladores digitalizam a verificação de identidade, o atrito no processo de integração continua a diminuir. Coletivamente, essas tendências aumentam os usuários ativos diários e as velocidades de transação, elevando diretamente a receita de taxas para os neobancos.
Demanda de segmentos não bancarizados e sub-bancarizados
Níveis de exclusão financeira acima de 50% persistem em vários estados africanos. O Quênia reduziu a exclusão de 25% em 2013 para 11,6% em 2021 por meio de carteiras móveis com KYC escalonado, sinalizando curvas de demanda inexploradas. O banco central da Nigéria licenciou 153 provedores de crédito digital até setembro de 2025, que coletivamente desembolsaram KSh 76,8 bilhões (USD 594 milhões) por meio de canais móveis. Depósitos escalonados, nano-empréstimos e seguros incorporados ampliam a receita vitalícia por cliente, ao mesmo tempo que ampliam os mandatos de inclusão. As instituições de financiamento para o desenvolvimento canalizam capital concessionário para plataformas que visam segmentos de mulheres e jovens, intensificando ainda mais o dinamismo. Consequentemente, os volumes endereçáveis para produtos de poupança e microcrédito devem crescer mais rapidamente do que o PIB.
Sandboxes regulatórios e regras de open banking do Conselho de Cooperação do Golfo
As economias do Conselho de Cooperação do Golfo implementaram estruturas abrangentes de inovação regulatória que reduzem sistematicamente as barreiras à entrada no mercado de neobancos e à interoperabilidade. O Banco Central da Arábia Saudita (SAMA) aprovou a integração do Google Pay em 2024, ao mesmo tempo que avançou na regulamentação dos Serviços de Iniciação de Pagamento, complementando a regulamentação de open finance do Banco Central dos Emirados Árabes Unidos, que permite o acesso de terceiros aos dados financeiros dos clientes com consentimento explícito. O sandbox regulatório do Bahrein atraiu players internacionais, incluindo as operações do Fidor Bank no Oriente Médio, enquanto o Qatar National Bank tornou-se a primeira instituição do Conselho de Cooperação do Golfo a lançar a aceitação unificada de carteiras digitais por meio do Hosted Checkout do Mastercard Gateway em agosto de 2025. Essas estruturas estão em conformidade com os padrões ISO/IEC 27001:2022 e SOC 2 Tipo 2, garantindo que os requisitos de cibersegurança estejam alinhados com as melhores práticas internacionais.
Propostas de finanças islâmicas digitais em conformidade com a Sharia
Os princípios bancários islâmicos criam oportunidades de produtos diferenciados para neobancos que atendem às populações de maioria muçulmana no Oriente Médio e Norte da África e em partes da África Subsaariana. A plataforma meem do Gulf International Bank opera como o primeiro neobanco em conformidade com a Sharia da região, enquanto as propostas de banking islâmico digital integram cada vez mais arranjos de participação nos lucros e estruturas de financiamento lastreadas em ativos que os bancos tradicionais consideram operacionalmente complexas de oferecer em escala. A influência regulatória dos conselhos de supervisão da Sharia se estende ao design de produtos bancários digitais, exigindo que os neobancos demonstrem conformidade com os princípios das finanças islâmicas por meio de estruturas de taxas transparentes e veículos de investimento permissíveis que evitem transações baseadas em juros.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos rigorosos de capitalização e licença de cibersegurança | -6.0% | Global, afetando particularmente os neobancos independentes | Curto prazo (≤ 2 anos) |
| Déficit de confiança do consumidor em entidades sem agências físicas | -5.0% | Mercados rurais e conservadores no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Lacunas de interoperabilidade com trilhos de pagamento legados | -4.0% | Nigéria, Quênia, sistemas de pagamento fragmentados | Médio prazo (2-4 anos) |
| Instabilidade política e volatilidade cambial afastando investidores | -6.0% | África Subsaariana, mercados selecionados do Oriente Médio e Norte da África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regras rigorosas de capitalização e cibersegurança
As autoridades regulatórias em toda a região implementaram padrões cada vez mais exigentes de adequação de capital e conformidade com cibersegurança, que impactam de forma desproporcional os neobancos independentes em comparação com as plataformas digitais respaldadas por instituições tradicionais. Os requisitos de recapitalização bancária da Nigéria, em vigor desde março de 2024, exigem capital social mínimo integralizado que varia de NGN 10 bilhões a NGN 500 bilhões, dependendo do tipo de licença, enquanto a Lei de Alteração das Leis Empresariais do Quênia de 2024 elevou o capital principal mínimo para bancos de KES 1 milhão para KES 10 milhões (aproximadamente USD 6.800 a USD 68.000), com conformidade exigida até dezembro de 2029. A Lei de Alteração de Crimes Cibernéticos de 2024 determina o reporte de incidentes cibernéticos ao CERT Nacional dentro de 72 horas, alinhando-se aos requisitos de notificação de violações de proteção de dados que criam uma sobrecarga substancial de conformidade para instituições exclusivamente digitais que carecem de estruturas de gestão de risco estabelecidas.
Déficit de Confiança do Consumidor em Entidades sem Agências Físicas
As preferências culturais por relacionamentos bancários presenciais e o ceticismo em relação a serviços financeiros exclusivamente digitais continuam a limitar as taxas de adoção de neobancos, particularmente em mercados rurais e entre segmentos demográficos mais velhos. O levantamento do Banco Europeu de Investimento de 2024 com 51 bancos da África Subsaariana identificou as lacunas de confiança do consumidor e de letramento digital como as principais restrições à expansão do banking digital, com os bancos tradicionais citando a concorrência de operadoras de telecomunicações e fintechs como um desafio estratégico fundamental. O Roteiro de Pagamentos Digitais do Banco de Reserva da África do Sul, publicado em abril de 2024, aborda especificamente a construção de confiança por meio de medidas aprimoradas de proteção ao consumidor e programas de educação financeira projetados para apoiar a adoção de pagamentos digitais em comunidades carentes[3]Banco de Reserva da África do Sul, "The SARB releases Roadmap towards inclusive digital payments," resbank.co.za..
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Conta: Contas empresariais catalisam a digitalização das PMEs
As contas empresariais estão crescendo a uma CAGR de 20,62%, posicionando-as como o principal alavancador de crescimento do mercado de neobancos do Oriente Médio e África. A demanda provém de micro, pequenas e médias empresas que buscam módulos consolidados de gestão de caixa, folha de pagamento e câmbio sem a burocracia dos bancos tradicionais. A Visão do Sistema de Pagamentos 2025 da Nigéria defende explicitamente a agregação de contas baseada em API para comerciantes, incentivando as colaborações entre fintechs e bancos. Concomitantemente, os reguladores quenianos suspenderam uma moratória de uma década sobre o licenciamento bancário em julho de 2025, abrindo caminhos de licenciamento para bancos especializados verticalmente em PMEs.
A maturidade do mercado nas contas poupança persiste porque os cofres móveis de baixas taxas atraem depositantes de primeira viagem. A participação de 55,64% do segmento sinaliza o uso consolidado para necessidades de reserva de valor, apoiado por trilhos seamless de entrada de dinheiro em pontos de agentes e redes de QR interoperáveis nas jurisdições do Conselho de Cooperação do Golfo. A intensidade competitiva está aumentando, impulsionando a comoditização; por isso, os provedores agrupam análises orçamentárias e metas de rendimento otimizado para reter saldos. Para contas empresariais, a pontuação de crédito vinculada a transações desbloqueia linhas de capital de giro, incorporando fluxos de receita recorrentes e reduzindo a probabilidade de rotatividade em relação aos grupos de consumidores.


Por Serviços: Pagamentos dominam; empréstimos aceleram
Os serviços de pagamentos comandam 31,12% de participação de mercado em 2025, refletindo seu papel fundamental nos ecossistemas de banking digital e a progressão natural das plataformas de dinheiro móvel para serviços financeiros abrangentes. O segmento se beneficia de estruturas regulatórias estabelecidas e da familiaridade do consumidor, com a parceria da Orange Oriente Médio e África com a Mastercard permitindo que 37 milhões de titulares de carteiras em sete países acessem redes de comerciantes globais por meio de cartões de débito virtuais e físicos. Os serviços de mobile banking e transferência de dinheiro capturam volumes de transações significativos, mas enfrentam pressão de margem devido ao aumento da concorrência e aos tetos de tarifas regulatórias.
Os empréstimos emergem como a categoria de serviço de crescimento mais rápido, com uma CAGR de 23,51% até 2031, impulsionados por sofisticados algoritmos de pontuação de crédito que alavancam fontes de dados alternativos, incluindo históricos de transações de dinheiro móvel, padrões de pagamento de contas de serviços públicos e análise de redes sociais. O Banco Central do Quênia licenciou 27 provedores adicionais de crédito digital em setembro de 2025, elevando o total para 153 operadores aprovados que desembolsaram USD 522,45 milhões (KSh 76,8 bilhões) por meio de aplicativos móveis e canais USSD. O quadro regulatório enfatiza cada vez mais a proteção do consumidor por meio da transparência das taxas de juros e dos padrões de cobrança de dívidas, com o regime proposto de Provedores de Crédito Não Captadores de Depósitos do Quênia introduzindo licenciamento escalonado com base em limiares de capital social integralizado que irá consolidar o setor de crédito digital enquanto melhora as salvaguardas para os mutuários.
Por Aplicação: A adoção empresarial reduz a liderança do consumidor
As aplicações pessoais dominam com 66,55% de participação de mercado em 2025, refletindo as origens centradas no consumidor da maioria das plataformas de neobancos e o grande mercado endereçável de indivíduos não bancarizados e sub-bancarizados em toda a região. Os neobancos voltados para o consumidor se beneficiam de processos simplificados de integração, interfaces móveis intuitivas e recursos de produto projetados para as necessidades financeiras cotidianas, incluindo pagamento de contas, transferências entre pares e funcionalidade básica de poupança. A maturidade do segmento cria pressão competitiva sobre os custos de aquisição de clientes e exige diferenciação por meio de serviços especializados, como produtos em conformidade com a Sharia ou soluções de remessas para a diáspora.
As aplicações empresariais demonstram potencial de crescimento superior, com uma CAGR de 18,74% até 2031, à medida que as empresas demandam cada vez mais serviços financeiros integrados que combinam o banking tradicional com finanças da cadeia de suprimentos, documentação comercial e capacidades de pagamento transfronteiriço. A aquisição da Fatura pela MaxAB-Wasoko, aprovada pela EFG Finance em maio de 2025, ilustra como as plataformas de comércio eletrônico B2B estão integrando serviços de fintech incorporados para capturar a demanda de crédito de comerciantes, com o negócio de fintech da entidade combinada agora financiando mais de 9% das vendas de comércio eletrônico no Egito e expandindo-se para o Marrocos. As estruturas regulatórias estabelecidas pelas autoridades de concorrência apoiam cada vez mais os modelos de finanças incorporadas que permitem que plataformas não bancárias ofereçam serviços bancários por meio de parcerias licenciadas, mantendo os padrões de proteção ao consumidor.
Análise Geográfica
A Arábia Saudita mantém a maior participação geográfica de mercado, com 34,84% em 2025, alavancando estruturas regulatórias abrangentes, alta penetração de smartphones e iniciativas governamentais que apoiam os objetivos de transformação digital da Visão 2030. O sucesso do reino reflete a implementação coordenada de políticas, incluindo a aprovação do SAMA da integração do Google Pay, o avanço da regulamentação dos Serviços de Iniciação de Pagamento e a bem-sucedida transformação do STC Pay em um banco digital com serviço completo em janeiro de 2025. Os Emirados Árabes Unidos contribuem com valor de mercado significativo por meio da plataforma Liv do Emirates NBD e da regulamentação de open finance do Banco Central que permite o acesso de terceiros aos dados financeiros dos clientes, enquanto o lançamento da solução de pagamentos transfronteiriços da Mastercard e da Zand demonstra a sofisticação do mercado no suporte a fluxos de transações internacionais.
A Nigéria emerge como a geografia de crescimento mais rápido, com uma CAGR de 22,61% até 2031, impulsionada pela abrangente modernização regulatória do Banco Central, incluindo a Visão do Sistema de Pagamentos 2025, as diretrizes revisadas do IMTO que permitem canais formais de remessas e novos tipos de contas para serviços bancários da diáspora, com vigência a partir de janeiro de 2025. A África do Sul demonstra crescimento constante apoiado pelo Roteiro de Pagamentos Digitais do Banco de Reserva publicado em abril de 2024 e pela conquista do status de unicórnio pelo Tyme Bank com USD 250 milhões em financiamento da Série C, enquanto mercados menores, incluindo Gana, se beneficiam de novos lançamentos de plataformas de banking digital, como a parceria entre Codebase Technologies e MojoPay anunciada em setembro de 2025. A influência regulatória das comunidades econômicas regionais apoia cada vez mais a interoperabilidade transfronteiriça, com a Facilidade de Inclusão Financeira Digital da África dedicando 14% dos recursos à harmonização de políticas entre os estados membros.
Panorama regulatório
A regulamentação no Oriente Médio e na África está se deslocando para uma supervisão baseada em atividades que abrange bancos digitais, empresas de pagamento, intermediários de open banking e provedores de tecnologia habilitadora. Na Arábia Saudita, o Banco Central Saudita (SAMA) atualizou sua estrutura de supervisão de sistemas de pagamento em março de 2026 e migrou o open banking de uma abordagem de sandbox controlada para um regime de licenciamento supervisionado, além de licenciar empresas para serviços de informação de contas. Isso eleva o patamar de conformidade ao mesmo tempo em que cria caminhos de entrada mais claros para modelos regulados de compartilhamento de dados.
Nos principais mercados africanos, os requisitos estão se tornando mais rígidos para padrões de pagamento e controles de crimes financeiros, mesmo enquanto os reguladores esclarecem o licenciamento para modelos liderados por fintechs. A Nigéria está aplicando uma infraestrutura alinhada ao ISO 20022 por meio do National Payment Stack, com implementação para sistemas de pagamento em 2026, e o Banco Central da Nigéria introduziu expectativas mais rigorosas de AML, incluindo diretrizes de monitoramento em tempo real, em 2026. Nos Emirados Árabes Unidos, o Decreto-Lei Federal nº 6 de 2025 (em vigor a partir de 16 de setembro de 2025) ampliou o perímetro regulatório para incluir atividades financeiras de tecnologia emergente e estabeleceu uma janela de um ano para que as entidades afetadas avaliassem as necessidades de licenciamento, com essa janela se alinhando por volta de setembro de 2026. Na África do Sul, o Banco de Reserva da África do Sul emitiu orientações preliminares em meados de 2026, à medida que avança rumo ao acesso aberto aos sistemas nacionais de pagamento para não bancos, sujeito a autorização e controles de risco.
Análise da cadeia de valor
A cadeia de valor do neobanking na MEA normalmente começa com bases regulamentadas de licenciamento e conformidade, incluindo bancos centrais e reguladores de sistemas de pagamento, e depois avança para a habilitação tecnológica central, como integração digital, triagem de KYC/AML, integração de core banking ou banking-as-a-service, e controles de fraude e cibersegurança. A distribuição depende de aplicativos móveis e USSD para alcance, apoiados por trilhos de cartão e carteira digital para gastos do dia a dia. Ecossistemas de telecomunicações e marcas digitais patrocinadas por bancos também moldam a aquisição de clientes, exemplificado pelo STC Bank convertendo sua base de usuários de carteira digital em serviços bancários digitais completos na Arábia Saudita (janeiro de 2025).
A jusante, a interoperabilidade e o acesso aos trilhos nacionais de pagamento determinam a amplitude do produto, incluindo pagamentos, transferências de dinheiro, pagamento de contas e aceitação de comerciantes, o que, por sua vez, afeta a economia unitária. Mudanças de política que expandem ou padronizam o acesso aos trilhos remodelam essa camada: o Banco Central dos Emirados Árabes Unidos vem avançando com os Padrões de Open Finance, junto com um hub de API centralizado e uma estrutura de confiança, enquanto a África do Sul avançou em 2026 no sentido de permitir a entrada de não bancos licenciados no sistema nacional de pagamentos, sob uma abordagem de autorização baseada em atividades. Funções de suporte, como hospedagem em nuvem, governança de dados, tratamento de disputas e atendimento ao cliente, são cada vez mais tratadas como parte do modelo operacional, com estruturas que estendem obrigações a provedores de tecnologia e a atividades financeiras de tecnologia emergente.
Cenário Competitivo
O mercado de neobancos do Oriente Médio e África permanece moderadamente concentrado, com os cinco principais players detendo uma participação significativa, mas não dominante. Isso cria amplo espaço para novos entrantes e oportunidades de expansão regional, especialmente em áreas carentes e sub-bancarizadas. As plataformas digitais respaldadas por bancos tradicionais estão demonstrando forte escalabilidade, aproveitando a infraestrutura existente e a confiança dos clientes. Por exemplo, o Liv do Emirates NBD cresceu rapidamente em direção a um milhão de usuários, enquanto o STC Bank evoluiu de um aplicativo de pagamento para um neobanco com serviço completo com uma base de usuários de vários milhões. Esses exemplos destacam como o suporte institucional legado e a inovação digital juntos podem acelerar a aquisição de usuários e o crescimento do mercado.
A intensidade da concorrência varia amplamente entre as regiões, impulsionada pelo comportamento local do consumidor e pela maturidade da infraestrutura. No Conselho de Cooperação do Golfo, as marcas digitais patrocinadas por bancos tendem a superar as demais, beneficiando-se da confiança e das bases de clientes estabelecidas. Em contraste, os mercados da África Subsaariana têm assistido a maior sucesso por parte de neobancos independentes que alavancam sistemas de dinheiro móvel e redes de agentes. Esses players independentes são frequentemente mais adequados às necessidades locais, especialmente em áreas com acesso limitado ao banking tradicional. Como resultado, a adaptabilidade geográfica e operacional tornou-se um fator competitivo fundamental.
A consolidação estratégica está ganhando ritmo, sinalizando a maturação do ecossistema de banking digital em toda a região. Um exemplo emblemático é a aquisição planejada da Umba pela FairMoney por USD 20 milhões, marcando um negócio transfronteiriço significativo com o objetivo de expandir as operações nigerianas para o Quênia. As parcerias tecnológicas também estão se tornando críticas para a liderança de mercado. A colaboração do Standard Bank com a Volante Technologies e a rodada de financiamento de USD 100 milhões da M2P Fintech visam ambas escalar serviços financeiros digitais avançados. Enquanto isso, novos disruptores estão mirando nichos como remessas transfronteiriças, financiamento para PMEs e finanças incorporadas, enquanto os players estabelecidos constroem ecossistemas de super-app que combinam banking com telecomunicações, varejo e serviços de estilo de vida.
Líderes do Setor de Neobancos do Oriente Médio e África
Liv. (Emirates NBD)
STC Pay
TymeBank
Mashreq Neo
Bank Zero
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A formalização do open banking e do open finance está criando um caminho mais claro para escalar produtos baseados em contas além das carteiras de circuito fechado, particularmente no CCG, onde os reguladores estão codificando regimes supervisionados. A migração da Arábia Saudita para um modelo formal de licenciamento de open banking em março de 2026, juntamente com atualizações de supervisão do SAMA para sistemas de pagamento e operadores, apoia oportunidades para propostas reguladas de informação de contas e iniciação de pagamentos, incluindo gestão financeira pessoal, ferramentas de fluxo de caixa para PMEs e crédito incorporado que depende de acesso consentido a dados.
A modernização dos pagamentos transfronteiriços é outro espaço em branco de curto prazo em que bancos e plataformas de neobanking podem se conectar a liquidações mais rápidas e trilhos padronizados. A entrada em operação do Emirates NBD na rede de compensação e liquidação baseada em blockchain Partior para pagamentos transfronteiriços em julho de 2026 é um indicador concreto da adoção de infraestrutura voltada a reduzir o atrito nas transferências internacionais. Nos Emirados Árabes Unidos, o Programa de Transformação da Infraestrutura Financeira (FIT), incluindo os pagamentos instantâneos Aani, o esquema de cartão doméstico Jaywan, e o programa de CBDC Digital Dirham com integração prevista para cerca de 2026, apoia oportunidades para neobancos construírem propostas interoperáveis e de baixo custo de pagamento e remessa por meio de parcerias. Os prazos de conformidade sob o Decreto-Lei Federal nº 6 de 2025, por volta de setembro de 2026, também aumentam a demanda por pilhas de tecnologia reguladas e prontas para auditoria, e serviços de governança entre fintechs e provedores habilitadores.
Desenvolvimentos recentes do setor
- Março de 2026: o GoTyme Bank (antigo TymeBank) firmou uma joint venture de banco transacional e crédito com a Sanlam para lançar soluções bancárias digital-first para uma base combinada de clientes referenciada em cerca de 17 milhões. A parceria conecta uma base de distribuição de seguradora em escala com um modelo operacional de banco digital, intensificando a pressão competitiva sobre marcas digitais lideradas por bancos na África do Sul.
- Janeiro de 2026: o TymeBank fez parceria com o Departamento de Assuntos Internos da África do Sul para viabilizar serviços de Smart ID e passaporte nos quiosques do TymeBank. A adição de acesso a serviços governamentais fortalece o fluxo de pessoas e os sinais de confiança para modelos com poucas agências, ao mesmo tempo em que cria um funil recorrente de integração vinculado a identidade verificada.
- Outubro de 2024: Standard Bank e Volante Technologies anunciaram uma parceria continental de Payments-as-a-Service para modernizar a infraestrutura de pagamentos nos mercados africanos. O programa apoia o lançamento mais rápido de produtos para bancos digitais e fintechs que dependem de processamento de pagamentos interoperável para transferências e pagamentos a comerciantes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e escopo do mercado
Para este estudo, o mercado de neobanking na MEA é definido como o valor gerado por modelos bancários digital-first, principalmente conduzidos por aplicativos, que fornecem serviços financeiros baseados em contas, incluindo pagamentos e transferências, poupança e crédito, em países do Oriente Médio e da África.
Exclusões de escopo: excluímos receitas bancárias tradicionais lideradas por agências que não estão diretamente ligadas a propostas de contas digitais no estilo neobanco, além de ferramentas de software não bancário que não representam valor de serviços financeiros.
Visão geral da segmentação
- Por Tipo de Conta
- Conta Empresarial
- Conta Poupança
- Por Serviços
- Mobile Banking
- Pagamentos
- Transferências de Dinheiro
- Conta Poupança
- Empréstimos
- Outros
- Por Aplicação
- Pessoal
- Empresarial
- Outra Aplicação
- Por Geografia
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com indicadores públicos de bancos e pagamentos para estabelecer limites realistas de demanda em toda a MEA. Baseamo-nos em publicações de bancos centrais para estatísticas de licenciamento e do setor, dados do FMI e do Banco Mundial para contexto macroeconômico e métricas de inclusão financeira, inteligência da GSMA para adoção de dispositivos móveis e smartphones, e materiais do BIS para pagamentos e fluxos transfronteiriços, o que ajudou a ancorar o contexto em números.
Também analisamos relatórios anuais, apresentações a investidores e comunicados de imprensa de bancos digital-first e players liderados por fintechs para entender a amplitude do produto, os padrões de monetização e os cronogramas de lançamento por país. Para verificações de consistência, usamos fontes pagas de dados financeiros e inteligência de empresas, bancos de dados de notícias e finanças, e bancos de dados de patentes para validar cronogramas, lançamentos de recursos e principais premissas operacionais. Essas fontes são apenas ilustrativas, e também consultamos outros documentos e conjuntos de dados públicos durante a coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Os dados primários foram coletados por meio de entrevistas com especialistas e pesquisas estruturadas com operadores de banco digital, parceiros bancários, participantes do ecossistema de pagamentos e consultores regionais em todo o Oriente Médio e a África. Essas entrevistas foram usadas para confirmar o que é efetivamente monetizado na prática, as faixas típicas de preços (por exemplo, taxas de conta e lógica de receita baseada em transações) e o ritmo de adoção por país, antes de finalizar as premissas e verificar cruzadamente os resultados.
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 27% | CXOs: 15% |
| Nível médio: 58% | Líderes funcionais/de unidade: 38% |
| Players menores: 15% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando um modelo top-down, no qual sinais regionais de adoção bancária e digital são traduzidos em um conjunto monetizável de demanda por neobanking, que é então dividido pelos serviços tipicamente oferecidos em modelos de conta digital-first. Para manter a estimativa fundamentada, também realizamos aproximações seletivas bottom-up usando lógica de preço vezes atividade em amostras e verificações de canais, ajustando os resultados quando as duas visões divergiam.
As principais entradas usadas no modelo incluíram penetração de smartphones e internet móvel, o número e o momento das licenças de bancos digitais e marcos de lançamento, padrões de crescimento de contas ativas, intensidade de transações para pagamentos e transferências, e a parcela de clientes que usam recursos de poupança e crédito. Quando os preços não estavam claros, usamos faixas compartilhadas pelos entrevistados e aplicamos regras simples sobre isenções de taxas, períodos promocionais e o momento da conversão cambial, para evitar superestimar a receita. As previsões foram construídas usando análise de cenários, em que as premissas de adoção e uso foram testadas por país e depois consolidadas para a MEA, com o caminho final alinhado ao que os respondentes primários descreveram como alcançável nos próximos anos.
Validação de dados e ciclo de atualização
A validação foi feita por meio de verificações cruzadas repetidas entre sinais independentes, e depois revisada em busca de outliers antes de o modelo ser fechado. Comparamos a receita implícita por conta ativa e por transação com o que os participantes do mercado compartilharam, e revisamos saltos incomuns em relação a eventos de licenciamento, lançamentos de produtos e mudanças macroeconômicas em nível de país.
Uma segunda revisão por analista foi usada para verificar cálculos, premissas e consistência de unidades, e quaisquer grandes variações desencadearam contatos de acompanhamento para esclarecer definições ou lógica de precificação. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como mudanças regulatórias importantes ou uma mudança acentuada na moeda ou na inflação. Antes da entrega, realizamos uma nova passagem de dados para garantir que os clientes recebam a visão mais atual, com base nos indicadores públicos mais recentes disponíveis.
Estimativa da Mordor Intelligence para o mercado de neobanking do Oriente Médio e da África em comparação com outras estimativas publicadas
Os números publicados para o neobanking na MEA nem sempre coincidem, porque o limite do mercado é fácil de esticar, e as escolhas de momento podem alterar o total rapidamente. As diferenças geralmente vêm do que é tratado como receita de neobanking versus banco digital em sentido amplo, de como a conversão cambial é cronometrada em mercados voláteis, e se as premissas de intensidade de uso são validadas com feedback real de operadores.
Como esse mercado abrange países com inflação e oscilações cambiais desiguais, a cadência de atualização e o momento cambial importam tanto quanto o escopo dos serviços. Aqui, fixamos a lógica de precificação na mesma janela temporal das premissas de atividade (por exemplo, receita baseada em transações e isenções de taxas), e essas entradas são reverificadas durante atualizações e chamadas de acompanhamento, uma disciplina aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 372,35 bilhões de USD (2025) | |
| Consultoria Regional A | 340,00 bilhões de USD (2025) | Utiliza uma lente de receita mais estreita, que enfatiza pagamentos e transferências, e parece dar menos peso à monetização de poupança e crédito em mercados em estágio inicial, o que reduz o total em países de adoção mista. |
| Periódico Setorial B | 415,00 bilhões de USD (2025) | Parece incluir um conjunto mais amplo de receitas de banco digital, incluindo atividades dos canais digitais de bancos liderados por agências, e provavelmente aplica conversões cambiais à vista que inflam os totais em períodos de volatilidade cambial. |
A dispersão entre os três valores segue principalmente duas escolhas práticas, que são o escopo do que conta como neobanking e o tratamento da moeda e da precificação ao longo do tempo. Ao vincular a lógica de receita a fatores de atividade observáveis e depois revisitar essas premissas em uma cadência regular, nossa estimativa permanece rastreável a variáveis claras e pode ser replicada com as mesmas entradas.


Principais Questões Respondidas no Relatório
Qual é o valor previsto do espaço de neobancos do Oriente Médio e África até 2031?
O mercado deve atingir USD 903,9 bilhões até 2031, expandindo-se a uma CAGR de 15,93%.
Qual país contribui atualmente com a maior receita?
A Arábia Saudita lidera com 34,84% da receita regional de 2025, devido a regulamentações proativas de open banking e forte conversão telecomunicações-banco.
Qual linha de serviço está crescendo mais rapidamente entre os neobancos regionais?
O crédito digital registra a maior CAGR, de 23,51%, à medida que a pontuação de crédito baseada em IA escala os volumes de nano-empréstimos.
Quão concentrada é a concorrência entre os provedores?
Os cinco principais players detêm 48,90% de participação, indicando uma arena moderadamente concentrada, mas ainda competitiva.
Qual mudança regulatória mais beneficia os novos entrantes na África Oriental?
A decisão do Quênia em julho de 2025 de suspender a moratória de uma década sobre licenças bancárias abre novas oportunidades de licenciamento sob regras de capital mais claras.
Por que as contas empresariais estão ganhando tração?
As PMEs buscam ferramentas integradas de gestão de caixa e pagamento transfronteiriço, impulsionando a receita das contas empresariais a uma CAGR de 20,62%.
Página atualizada pela última vez em:



