
Tamanho e Participação do Mercado de Serviços de Compre Agora Pague Depois dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
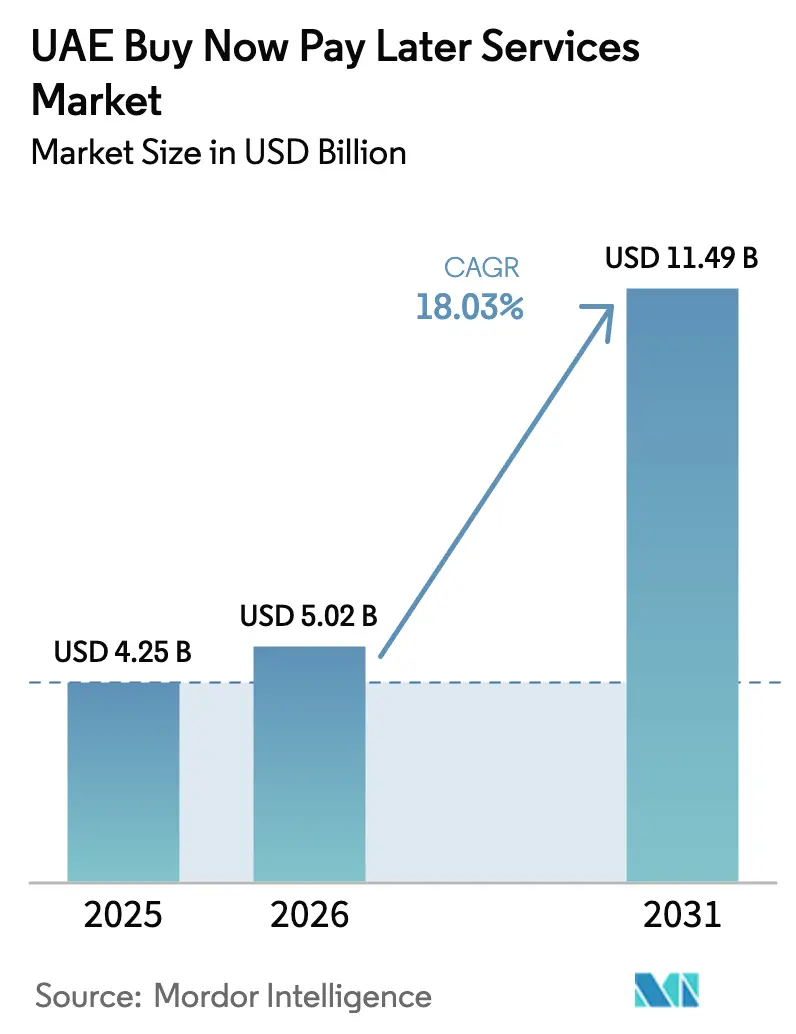
| Tamanho do mercado no ano base (2025) | 4.25 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.49 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 18.03 % |
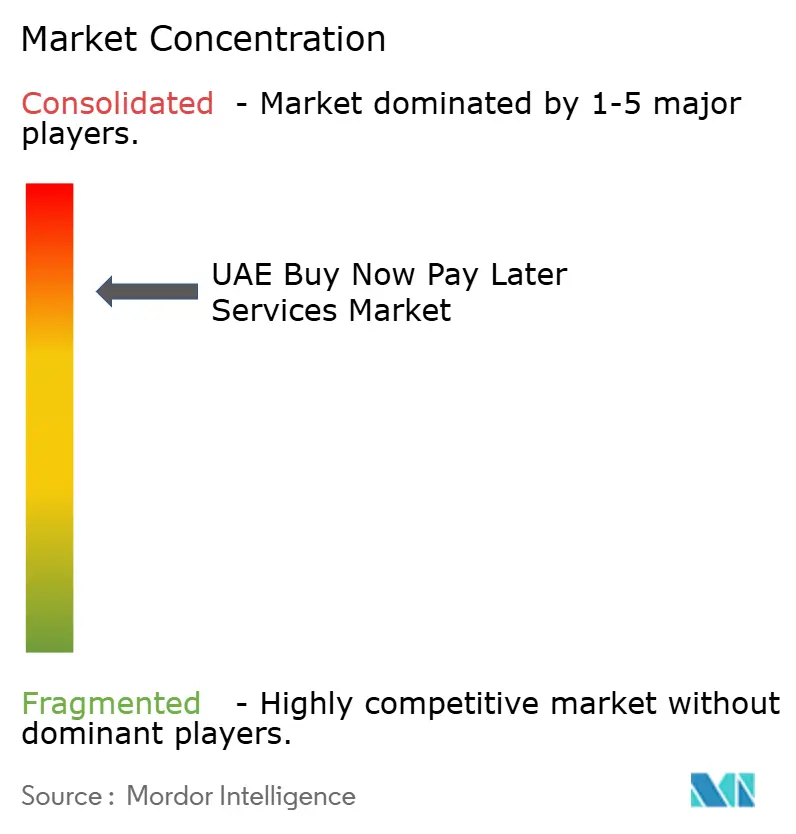
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Compre Agora Pague Depois dos Emirados Árabes Unidos por Mordor Intelligence
O tamanho do mercado de serviços de BNPL dos Emirados Árabes Unidos foi avaliado em USD 4,25 bilhões em 2025 e estima-se que cresça de USD 5,02 bilhões em 2026 para atingir USD 11,49 bilhões até 2031, a um CAGR de 18,03% durante o período de previsão (2026-2031). O crescimento é impulsionado pela alta penetração do comércio eletrônico, por uma população jovem nativa digital e por um arcabouço regulatório que confere credibilidade sem sufocar a inovação. As colaborações entre fintechs e bancos, a ascensão dos planos de parcelamento em conformidade com a Sharia e a demanda do varejo de luxo por pagamentos de alto valor sem fricção estão ampliando a adoção tanto em ambientes online quanto em lojas físicas. Os provedores estão aproveitando a análise de dados para aprimorar a pontuação de risco, enquanto as compras transfronteiriças de países vizinhos do CCG ampliam a base de clientes endereçável. A intensidade competitiva permanece moderada; no entanto, maiores exigências de capital para credores não bancários e a resistência dos comerciantes às taxas podem moderar o ritmo de expansão.
Principais Conclusões do Relatório
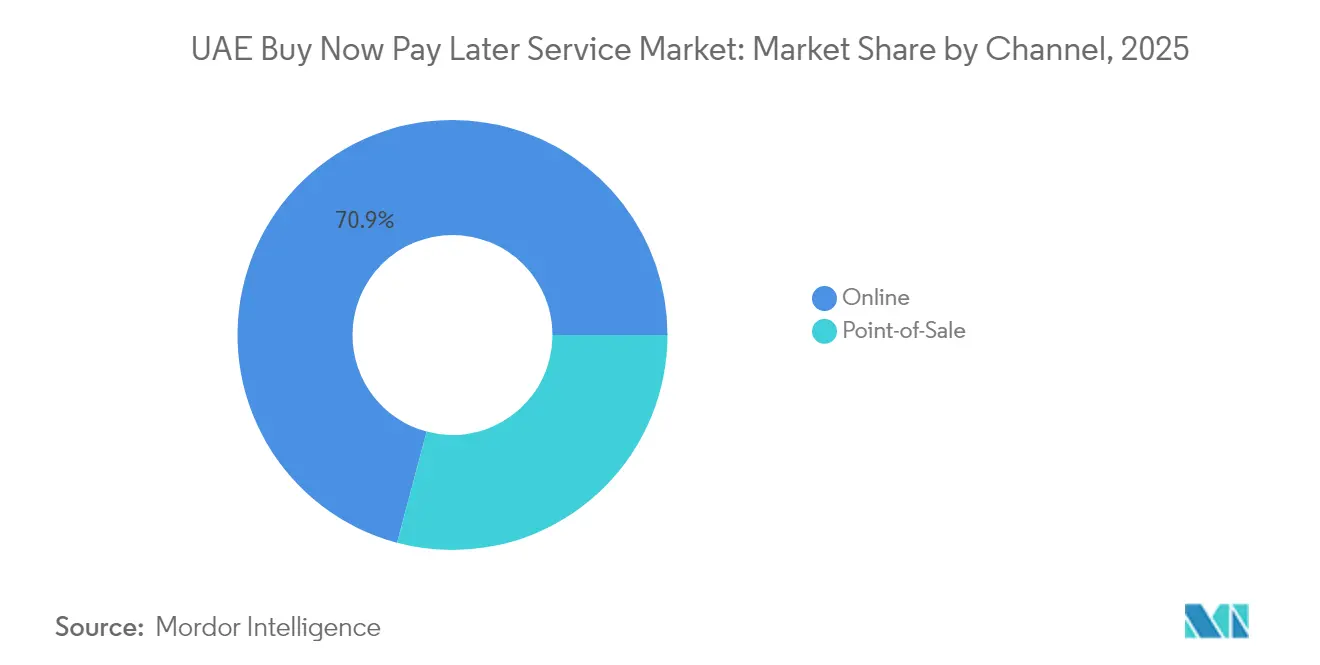
- Por canal, o segmento online liderou com 70,85% de participação no mercado de serviços de BNPL dos Emirados Árabes Unidos em 2025, enquanto o BNPL no ponto de venda tem previsão de expansão a um CAGR de 20,18% até 2031.
- Por setor de uso final, os eletrônicos de consumo responderam por 32,10% do tamanho do mercado de serviços de BNPL dos Emirados Árabes Unidos em 2025; saúde e bem-estar tem projeção de crescimento a um CAGR de 22,35% durante 2026-2031.
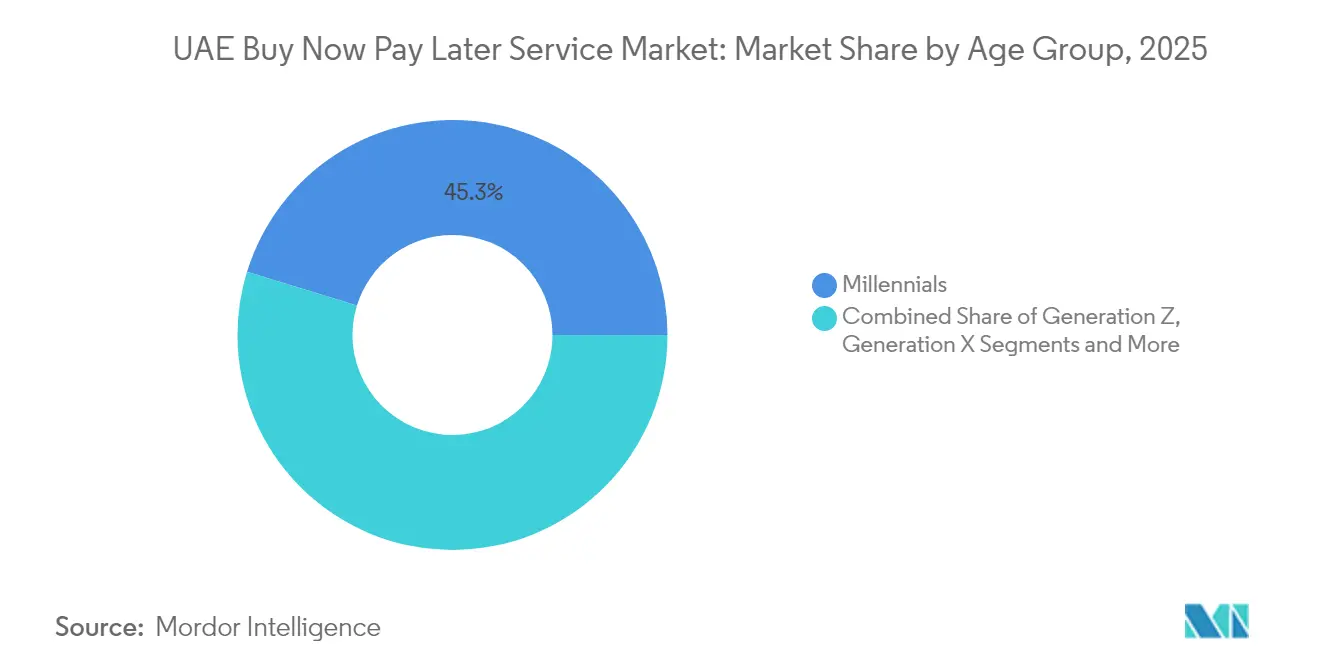
- Por faixa etária, os millennials capturaram 45,25% de participação no mercado de serviços de BNPL dos Emirados Árabes Unidos em 2025, enquanto o uso pela Geração Z deve crescer a um CAGR de 21,05% até 2031.
- Por tipo de provedor, as fintechs controlaram 66,85% do mercado de serviços de BNPL dos Emirados Árabes Unidos em 2025, mas as ofertas lideradas por bancos têm projeção de avanço a um CAGR de 20,55% ao longo do horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Serviços de Compre Agora Pague Depois dos Emirados Árabes Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento acelerado do comércio eletrônico entre a Geração Z e os Millennials | +4.20% | Dubai, Abu Dhabi | Curto prazo (≤ 2 anos) |
| Integrações de API de BNPL entre bancos de varejo | +3.80% | Nacional | Médio prazo (2-4 anos) |
| Adoção em conformidade com a Sharia entre expatriados sem conta bancária | +5.10% | Dubai, Sharjah | Médio prazo (2-4 anos) |
| Demanda por financiamento no PDV de varejistas de luxo em alta com a entrada de turistas | +3.5% | Dubai, Abu Dhabi | Curto prazo (≤ 2 anos) |
| Compras transfronteiriças no CCG apoiadas por centros de reexportação isentos de IVA | +2.9% | Dubai, com repercussão para outros emirados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento acelerado do comércio eletrônico entre a Geração Z e os Millennials dos Emirados Árabes Unidos
Mais da metade dos consumidores da Geração Z prefere pagamentos digitais, e o BNPL está emergindo como seu instrumento preferido para compras discricionárias e do cotidiano. Os varejistas relatam que os valores dos carrinhos com BNPL são 30-50% maiores do que as compras padrão com cartão, levando os comerciantes a incorporar a opção no checkout para aumentar a conversão. Endossos virais nas redes sociais normalizaram os pagamentos parcelados como uma ferramenta de gestão orçamentária, e não como substituto do crédito. Os comerciantes agora desenvolvem campanhas de marketing em torno de ofertas de "Pague em 4" sincronizadas com os ciclos de salário, reforçando um ciclo de retroalimentação de maior gasto e uso recorrente. À medida que o poder de compra da Geração Z aumenta, o valor vitalício do cliente torna-se uma métrica crucial para os provedores que cortejam esse grupo.
Parcerias entre bancos de varejo integrando APIs de BNPL em aplicativos de banco móvel
Os bancos incumbentes estão incorporando módulos de BNPL diretamente em seus aplicativos móveis, oferecendo aos clientes acesso contínuo sem a necessidade de baixar uma plataforma fintech separada. A colaboração do Emirates NBD com a Tabby demonstra como os arcabouços de conformidade bancária e os amplos conjuntos de dados podem reduzir o risco de inadimplência, mantendo a experiência de usuário ágil de um especialista dedicado em BNPL[1]Emirates NBD, "Emirates NBD e Tabby Anunciam Parceria Estratégica de BNPL," emiratesnbd.com. A análise compartilhada melhora a precisão das decisões de crédito, e as aprovações instantâneas de parcelamento ajudam os bancos a realizar vendas cruzadas de depósitos e seguros. Para as fintechs, as parcerias desbloqueiam vastas bases de clientes a uma fração do custo típico de aquisição. O modelo está ganhando força entre os bancos de primeira linha, sinalizando uma era de soluções híbridas de BNPL que combinam a solidez regulatória do balanço patrimonial com tecnologia especializada.
Alta adoção de produtos de parcelamento em conformidade com a Sharia entre expatriados sem conta bancária
Aproximadamente 88% dos residentes dos Emirados Árabes Unidos são expatriados, muitos dos quais estão excluídos do crédito tradicional. As estruturas de BNPL em conformidade com a Sharia, como Murabaha e Ujrah, oferecem flexibilidade sem juros que se alinha aos princípios islâmicos. Os provedores que enfatizam a conformidade religiosa relatam taxas de reuso notavelmente mais altas e menores custos de aquisição, pois o boca a boca se espalha rapidamente nas comunidades de expatriados[2]Network International, "Relatório Anual 2025," network.ae. A ressonância cultural do reembolso baseado em taxas, em vez de juros, desbloqueia segmentos como pagamentos de supermercado e serviços públicos que antes eram exclusivamente em dinheiro. À medida que os países vizinhos do CCG buscam clareza regulatória semelhante, o modelo dos Emirados Árabes Unidos está se tornando um modelo regional para finanças digitais alinhadas à fé.
Demanda por financiamento no PDV de varejistas de luxo em alta com a entrada de turistas
Dubai recebeu 17,15 milhões de visitantes em 2024, e as lojas de luxo agora oferecem BNPL em terminais nas lojas para capturar os gastos de alto valor dos turistas[3]Departamento de Economia e Turismo de Dubai, "Relatório de Desempenho do Turismo de Dubai 2024," det.gov.ae. Os valores médios das transações aumentam em até 40% quando as opções de pagamento parcelado eliminam as preocupações com conversão de moeda e os limites do cartão. Os varejistas coletam dados primários das transações de BNPL, possibilitando ações direcionadas quando os turistas retornam para casa. As parcerias com marcas de luxo como Cartier e Louis Vuitton ressaltam como o BNPL evoluiu de uma ferramenta de mercado de massa para uma necessidade do varejo premium. Espera-se que a tendência se intensifique à medida que a Emirates lança campanhas de marketing posicionando Dubai como a capital global do "luxo em parcelas".
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regras de adequação de capital para credores não bancários | -2.70% | Nacional | Médio prazo (2-4 anos) |
| Descontentamento dos comerciantes com as taxas de desconto do BNPL | -1.90% | Dubai | Curto prazo (≤ 2 anos) |
| Aumento de inadimplências no segmento de eletrônicos de consumo no pós-pandemia | -2.1% | Nacional | Curto prazo (≤ 2 anos) |
| Restrições Regulatórias sobre Taxas de Intercâmbio para Esquemas de Pagamento Parcelado | -1.8% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescentes exigências de adequação de capital do Banco Central para credores não bancários
Regulamentações revisadas em vigor a partir de dezembro de 2023 obrigam as empresas de BNPL a obter o status de Empresa Financeira com Licença Restrita ou a fazer parceria com instituições licenciadas, imobilizando mais capital em reservas[4]Banco Central dos Emirados Árabes Unidos, "Regulamentações de Crédito de Curto Prazo 2024," cbuae.gov.ae. As fintechs independentes enfrentam custos de conformidade mais elevados que podem desviar recursos da inovação de produtos. Provedores menores podem buscar aquisições, acelerando a consolidação e elevando as barreiras de entrada para novos participantes. Embora o aumento da solvência proteja os consumidores, ele reduz a diversidade competitiva e pode retardar o ritmo com que casos de uso de nicho de BNPL chegam ao mercado. Os grandes bancos com amplos colchões de capital tendem a se beneficiar à medida que as exigências regulatórias inclinam o campo de jogo a seu favor.
Crescente descontentamento dos comerciantes com as taxas de desconto do BNPL que superam as taxas de cartão
As taxas de desconto típicas do BNPL para comerciantes variam de 3-7%, o dobro da taxa padrão de cartão. Os varejistas de eletrônicos com margens muito estreitas começaram a repassar os sobretaxas do BNPL aos consumidores ou a restringir a disponibilidade a linhas de produtos premium. A resistência dos comerciantes ameaça a penetração do BNPL em categorias onde a sensibilidade ao preço supera o prêmio de conveniência. Os provedores que experimentam modelos de taxas escalonadas correm o risco de corroer a lucratividade, especialmente se os futuros tetos de taxas de intercâmbio comprimirem ainda mais a economia unitária. Manter o entusiasmo dos comerciantes pode depender de aumentos demonstráveis no valor do carrinho e na conversão que compensem os maiores custos de aceitação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Canal: Dominância Online Encontra Ressurgimento nas Lojas Físicas
O canal online capturou 70,85% da participação no mercado de serviços de BNPL dos Emirados Árabes Unidos em 2025, pois os checkouts digitais sem fricção corresponderam ao alto apetite por compras via dispositivos móveis. As plataformas de comércio eletrônico incorporaram widgets de "Pague em 4" que exigem integração mínima, impulsionando a adoção rápida. No entanto, o BNPL nas lojas físicas está crescendo mais rapidamente, com um CAGR de 20,18% projetado até 2031, devido a inovações com QR code e cartão virtual que eliminam a necessidade de atualizações de hardware. Os varejistas que oferecem experiências de parcelamento unificadas online e offline registram maior fidelidade, pois os consumidores pesquisam online e concluem transações de alto valor em lojas físicas.
O impulso em direção a um ecossistema "phygital" incentiva os provedores a alocar capital em APIs omnicanal. O tamanho do mercado de serviços de BNPL dos Emirados Árabes Unidos para transações em lojas físicas tem previsão de crescimento acentuado à medida que os comerciantes de luxo e de bens de consumo duráveis habilitam o financiamento por aproximação via terminais existentes. Os provedores estão testando funcionalidades que permitem aos compradores iniciar um plano na loja e gerenciar os reembolsos em um aplicativo móvel, reduzindo a distância entre a navegação e a compra. À medida que os varejistas adicionam opções de atendimento como clique e retire, as distinções entre canais se tornam menos nítidas, mas a lógica subjacente do parcelamento permanece central para a conversão de clientes.


Por Setor de Uso Final: Eletrônicos Lideram, Saúde Acelera
Os eletrônicos de consumo dominaram com 32,10% do tamanho do mercado de serviços de BNPL dos Emirados Árabes Unidos em 2025, graças aos altos valores médios dos pedidos e aos rápidos ciclos de substituição de dispositivos que se encaixam bem com prazos curtos. Acordos exclusivos com marcas líderes de smartphones e laptops garantem volume constante, e os programas de troca reforçam ainda mais o uso do BNPL. Moda e vestuário vêm em seguida, impulsionados por compras por impulso e alta frequência de compra, embora as margens limitem o espaço dos provedores para negociar taxas.
Saúde e bem-estar é o segmento de crescimento mais rápido, com um CAGR de 22,35% até 2031, refletindo o aumento dos custos do bolso para procedimentos eletivos e estéticos. Os planos de parcelamento de vários meses vão além da estrutura típica de quatro pagamentos, gerando maior valor vitalício por usuário. Os provedores formam alianças com redes hospitalares, oferecendo aprovações instantâneas por meio de portais de pacientes que dispensam longos processos burocráticos. Essa diversificação reduz a dependência dos ciclos do varejo e posiciona o BNPL como um componente integral do cenário de financiamento de saúde privada dos Emirados Árabes Unidos.
Por Faixa Etária: Millennials Dominam Enquanto a Geração Z Avança
Os millennials asseguraram 45,25% de participação no mercado de serviços de BNPL dos Emirados Árabes Unidos em 2025, combinando rendas estáveis com fluência digital. Sua adoção abrange gastos essenciais e de estilo de vida, de supermercados a viagens, e os valores médios dos tickets superam os de outros grupos. A Geração X prefere o BNPL para categorias específicas de alto valor, moderando o impulso geral, mas contribuindo com volumes constantes.
A Geração Z é a adotante mais rápida, com expectativa de crescimento a um CAGR de 21,05% até 2031. O design voltado para dispositivos móveis, as estruturas de taxas transparentes e as recompensas gamificadas se alinham aos valores da Geração Z. Os provedores enfatizam integrações de comércio social que permitem aos usuários parcelar pagamentos diretamente nas lojas de influenciadores. À medida que esse grupo se aproxima dos anos de maior renda, sua participação no tamanho do mercado de serviços de BNPL dos Emirados Árabes Unidos deve se expandir, obrigando os provedores a redirecionar os orçamentos de marketing para os segmentos de estudantes e primeiro emprego.
Por Provedor: Fintechs como Pioneiras, Bancos como Seguidores Rápidos
As fintechs detinham 66,85% do volume de transações em 2025, aproveitando plataformas desenvolvidas especificamente e otimizadas para integração rápida e gestão flexível de reembolsos. Os lançamentos de produtos — cartões virtuais, redes de circuito aberto, marketplaces para comerciantes — mantêm o engajamento dos clientes elevado. No entanto, os bancos estão ganhando terreno com um CAGR previsto de 20,55%, integrando módulos de BNPL nas infraestruturas de crédito existentes.
Essa convergência gera modelos híbridos em que os bancos gerenciam o risco regulatório e o financiamento do balanço patrimonial, enquanto as fintechs fornecem agilidade no front-end. Para os consumidores, a distinção se torna menos clara à medida que soluções de marca branca surgem dentro dos aplicativos bancários. Com o tempo, a participação no mercado de serviços de BNPL dos Emirados Árabes Unidos detida pelas fintechs pode diminuir modestamente à medida que os bancos universais convertem titulares de cartões em planos de pagamento parcelado dentro dos aplicativos, intensificando a dinâmica competitiva e empurrando os preços em direção à paridade.
Análise Geográfica
Dubai gera aproximadamente 60% do volume nacional de transações de BNPL, beneficiando-se de densas regiões de varejo de luxo, de um próspero sandbox de fintechs e de um fluxo de turistas que valoriza opções de pagamento flexíveis. Os shoppings do emirado exibem o BNPL de forma proeminente no checkout, e os principais provedores mantêm suas sedes em Dubai, reforçando o ecossistema de inovação. O apoio regulatório por meio do Hub de Inovação do Centro Financeiro Internacional de Dubai acelera os programas piloto, tornando a cidade um campo de testes para a inovação em pagamentos parcelados.
Abu Dhabi ocupa o segundo lugar, sustentada por rendas médias mais elevadas e gastos governamentais significativos em infraestrutura digital. Os pagamentos de saúde e educação representam uma parcela considerável do uso do BNPL aqui, pois famílias abastadas financiam procedimentos eletivos e mensalidades de escolas privadas. O ambiente de startups do Hub71 atrai capital para plataformas de BNPL específicas para verticais voltadas ao perfil demográfico distinto do emirado. Diretrizes federais consistentes facilitam a conformidade, permitindo que os provedores ampliem suas ofertas de forma contínua nos dois principais emirados.
Sharjah, Ajman e os Emirados do Norte contribuem com volumes menores, mas exibem as taxas de crescimento de usuários mais rápidas. A menor saturação do varejo permite que os provedores de BNPL firmem acordos exclusivos com comerciantes ávidos por diferenciação. Interfaces com prioridade para o árabe e conformidade explícita com a Sharia ressoam fortemente entre os residentes, muitos dos quais são usuários de crédito formal pela primeira vez. A penetração de smartphones continua a crescer, e os provedores aproveitam o alcance nas redes sociais para construir confiança, impulsionando a adoção em categorias do cotidiano, como supermercados e serviços públicos domésticos.
Panorama regulatório
As ofertas de compre agora, pague depois (BNPL) nos Emirados Árabes Unidos são regidas pela estrutura do Banco Central dos Emirados Árabes Unidos (CBUAE) para Crédito de Curto Prazo, introduzida por meio do Regulamento de Empresas de Financiamento (Circular nº 3/2023), em vigor a partir de 27 de dezembro de 2023. Sob esse regime, os provedores de BNPL devem operar como uma Empresa de Financiamento com Licença Restrita licenciada pelo CBUAE ou firmar parceria com um banco ou empresa de financiamento licenciados, movendo o BNPL de um modelo levemente regulado para um regime de crédito supervisionado e de proteção ao consumidor.
A estrutura estabelece limites de produto que afetam a subscrição e a economia unitária. Isso inclui um limite máximo de crédito fixado no menor valor entre AED 20.000 ou três meses de renda líquida verificada, e um limite total de taxas de 30% do valor original do crédito (incluindo encargos por atraso e comissões). Também introduz requisitos operacionais, como avaliação de crédito obrigatória usando relatórios de crédito para limites agregados superiores a AED 5.000, além de padrões prudenciais que incluem capital mínimo (AED 20 milhões ou 5% do volume de empréstimos em circulação) e liquidez (ativos líquidos equivalentes a 10% do passivo agregado), o que favorece provedores bem capitalizados e modelos de parceria entre bancos e fintechs.
Análise da cadeia de valor
A cadeia de valor do BNPL nos Emirados Árabes Unidos começa com capital e capacidade de risco. Bancos e empresas de financiamento licenciados, incluindo Empresas de Financiamento com Licença Restrita sob o Regulamento de Empresas de Financiamento do CBUAE, fornecem o balanço patrimonial regulado e o perímetro de conformidade para o crédito de curto prazo. As plataformas de BNPL então operam a camada central de orquestração, cobrindo integração de clientes, subscrição e tomada de decisão (incluindo integração com birôs de crédito para limites qualificáveis), liquidação com comerciantes, cobranças e atendimento ao consumidor em aplicativos e experiências de checkout.
A distribuição depende da aquisição de comerciantes e das vias de integração. Plugins e APIs de plataformas de e-commerce, juntamente com gateways e processadores de pagamento, direcionam o BNPL no checkout, enquanto a habilitação em loja física utiliza QR e cartões virtuais sobre a infraestrutura de PDV existente. Os principais serviços habilitadores incluem utilitários de identidade e KYC, análise de fraude e risco, e relatórios de crédito. Comerciantes e marketplaces continuam sendo o principal agregador de demanda e a contraparte de precificação por meio das taxas de desconto ao comerciante. Os principais entraves estão centrados no licenciamento regulatório e nos requisitos contínuos de capital e liquidez, além da economia dos comerciantes, onde as taxas de desconto podem enfrentar resistência em categorias de margem reduzida, reforçando o valor de parcerias em escala, incluindo o BNPL incorporado a bancos, oferecido por meio de aplicativos de mobile banking.
Cenário Competitivo
O mercado de serviços de BNPL dos Emirados Árabes Unidos é moderadamente concentrado, com alguns provedores-chave gerenciando coletivamente uma parcela significativa do volume. A Tabby lidera com a rede de comerciantes mais ampla e o maior reconhecimento de marca entre os consumidores, enquanto a rápida expansão da Tamara no CCG fortalece a escala regional. A concorrência se concentra na velocidade de aprovação, nos limites de transação e nos benefícios do ecossistema de fidelidade, em vez do prazo, que é bastante padronizado em todo o setor.
As parcerias estratégicas moldam a dinâmica do mercado. A integração da Checkout.com com a Tabby incorpora o BNPL em uma ampla base de comerciantes, enquanto a aliança do Emirates NBD com a Tabby funde a conformidade de nível bancário com a agilidade das fintechs. A consolidação está em andamento: a aquisição da Spotii pela NymCard indica o apetite dos provedores de infraestrutura por incorporar o BNPL em pilhas de pagamento mais amplas. Modelos de crédito baseados em inteligência artificial que utilizam dados alternativos buscam reduzir as taxas de inadimplência e defender as margens em meio às futuras regulamentações de tetos de taxas. Os provedores que visam verticais de nicho — saúde, educação e comércio B2B — poderiam desbloquear crescimento incremental e diluir a concentração ao longo do tempo.
Os emissores de cartões tradicionais enfrentam risco de canibalização e estão testando o "pagamento parcelado nos limites de crédito existentes" para defender a participação na carteira. Enquanto isso, as redes de pagamento globais exploram acordos de marca branca para sobrepor a lógica de parcelamento nos trilhos internacionais, potencialmente intensificando a rivalidade. O aumento das exigências de capital pode empurrar as fintechs subcapitalizadas para fusões, elevando gradualmente o tamanho médio dos provedores e solidificando a estrutura do mercado.
Líderes do Setor de Serviços de Compre Agora Pague Depois dos Emirados Árabes Unidos
Tabby
Tamara
Cashew Payments
Postpay
Spotii (Zip Co)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A institucionalização regulatória criou um caminho para que players de BNPL em escala expandam além dos planos de parcelamento restritos ao checkout, avançando para experiências reguladas de contas de pagamento e vinculadas a cartões. Um sinal concreto é a concessão pelo Banco Central dos Emirados Árabes Unidos de uma licença de Instalações de Valor Armazenado à Tabby Payments LLC, em abril de 2026. Isso viabiliza a retenção de fundos de clientes e permite produtos adjacentes, como contas de gastos e emissão de cartões, ampliando as opções de monetização além do desconto financiado pelo comerciante.
Também estão surgindo espaços em branco em casos de uso de pagamento diferido de maior valor e prazo mais longo, que estão fora do formato tradicional de quatro parcelas. Em abril de 2026, Mashreq e Cashew anunciaram uma estrutura de crédito incorporado para compras de maior valor (relatada em até AED 150.000, com prazos mais longos), e a Cashew seguiu com o lançamento da Hazel, posicionada em torno do financiamento de pagamento diferido de alto valor. Essa mudança abre bolsões adicionais de uso final, incluindo saúde, educação, seguros e pagamentos de taxas relacionadas ao governo, onde a utilidade do parcelamento se conecta a serviços essenciais. Ao mesmo tempo, as regras de crédito de curto prazo do CBUAE (limites de taxas, limites baseados em renda e requisitos de avaliação de crédito) aumentam a pressão sobre os provedores para fortalecer a pontuação de risco, o desempenho de cobranças e as estruturas de precificação com comerciantes.
Desenvolvimentos recentes do setor
- Julho de 2026: a Tabby lançou o Tabby Cash nos Emirados Árabes Unidos como uma oferta de conta de gastos sem taxas, sob suas permissões de valor armazenado. A iniciativa expande a Tabby do financiamento de checkout no comerciante para a gestão financeira do dia a dia, aumentando o engajamento do cliente além do BNPL no ponto de venda e apoiando a distribuição liderada por cartões e contas.
- Março de 2025: a Checkout.com firmou parceria com a Tabby para expandir a disponibilidade de BNPL para comerciantes que utilizam a Checkout.com nos Emirados Árabes Unidos e na Arábia Saudita. Isso fortaleceu a distribuição de BNPL por meio da integração com uma grande plataforma de pagamentos, reduzindo o atrito na integração de comerciantes e ampliando o volume de checkout online endereçável.
- Setembro de 2024: a Network International firmou parceria com o ruya Bank para aprimorar as capacidades de banco islâmico por meio de tecnologia de pagamento digital, incluindo opções de BNPL em conformidade com a Sharia dentro do ecossistema bancário. A colaboração apoiou estruturas de parcelamento alinhadas à fé e reforçou as rotas de mercado lideradas por bancos para o BNPL nos Emirados Árabes Unidos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado de serviços de compre agora, pague depois (BNPL) dos Emirados Árabes Unidos é definido como o valor total das compras de consumidores nos Emirados Árabes Unidos concluídas por meio de planos de parcelamento de curto prazo no checkout, em canais online e físicos, e tipicamente liquidadas em até 12 meses.
Exclusões de escopo: excluímos o financiamento de faturas B2B e produtos de crédito ao consumidor de prazo mais longo que se comportam como empréstimos pessoais tradicionais.
Visão geral da segmentação
- Por Canal
- Online
- Ponto de Venda (Loja Física)
- Por Setor de Uso Final
- Eletrônicos de Consumo
- Moda e Vestuário
- Saúde e Bem-Estar
- Melhoria do Lar
- Viagens e Lazer
- Mídia e Entretenimento
- Outros Setores de Uso Final
- Por Faixa Etária
- Geração Z (18-28 Anos)
- Millennials (29-44 Anos)
- Geração X (45-60 Anos)
- Baby Boomers (61-79 Anos)
- Geração Silenciosa (80 Anos e Acima)
- Por Provedor
- Fintechs
- Bancos
- Outros
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos com pesquisa documental para estabelecer o contexto de pagamentos dos Emirados Árabes Unidos e evitar a contagem duplicada de produtos semelhantes. Fontes públicas, como publicações do Banco Central dos Emirados Árabes Unidos, divulgações do Centro Federal de Competitividade e Estatística dos Emirados Árabes Unidos, atualizações da Autoridade Reguladora de Telecomunicações e Governo Digital, e séries macroeconômicas do Banco Mundial e do FMI, foram usadas para ancorar sinais de população, renda, uso de cartões e comércio digital.
Em seguida, revisamos notas de política relevantes para o BNPL, indícios de licenciamento de pagamentos e discussões sobre crédito ao consumidor disponíveis em declarações oficiais, além de comentários sobre o ecossistema de comerciantes e pagamentos de veículos de imprensa confiáveis. Relatórios anuais de empresas, apresentações a investidores e divulgações de notícias ajudaram a mapear estruturas típicas de taxas, prazos de parcelamento e foco em categorias de comerciantes, e então uma assinatura paga para dados financeiros de empresas e inteligência de notícias foi usada para verificar cronogramas e principais parcerias. As fontes listadas aqui são ilustrativas, e não exaustivas, e muitas outras referências foram usadas para coletar dados, validar premissas e esclarecer questões abertas durante o estudo.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram usadas para validar o conjunto de demanda e a forma como o BNPL é efetivamente implementado no checkout em todos os Emirados Árabes Unidos. Conversamos com operadores de BNPL, bancos e intermediários de pagamento, comerciantes de grande e médio porte, e participantes do ecossistema de logística e e-commerce, de modo que as premissas sobre taxas de aprovação, valor médio de ticket, uso recorrente e penetração offline pudessem ser refinadas.
Por se tratar de um mercado específico dos Emirados Árabes Unidos, as discussões foram ajustadas às expectativas regulatórias locais, às realidades da integração de comerciantes e ao comportamento de pagamento dos consumidores, que nem sempre aparecem claramente em conjuntos de dados públicos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 12% |
| Nível médio: 53% | Líderes funcionais/de unidade: 37% |
| Players menores: 19% | Gerentes: 51% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down e bottom-up, com a lógica central partindo da atividade de compra dos consumidores dos Emirados Árabes Unidos que é endereçável a parcelamentos de curto prazo, e depois refinada usando padrões de adoção e uso do BNPL. Na prática, reconstruímos o conjunto de demanda combinando a direção dos gastos com cartão em e-commerce e em loja física, a parcela de comerciantes que oferecem BNPL no checkout e a parcela de consumidores elegíveis que optam pelo parcelamento.
Para manter o modelo realista, um pequeno conjunto de indicadores de mercado foi acompanhado e atualizado, incluindo o valor médio do pedido em categorias com forte presença de BNPL, prazos típicos de parcelamento (por exemplo, pague em 3 e pague em 4), comportamento de aprovação e conversão no checkout, sensibilidade à inadimplência e a taxas por atraso, e a parcela de transações ocorrendo em loja física versus online. Esses insumos foram então testados usando aproximações seletivas de baixo para cima, como verificações amostrais de volume de comerciantes e um cálculo simples de valor de ticket multiplicado por transações para alguns grandes agrupamentos de comerciantes, o que nos ajudou a identificar lacunas onde os dados públicos eram omissos.
As previsões foram desenvolvidas usando análise de cenários apoiada por suavização de tendências nos principais fatores, e depois ajustadas com base no que os participantes do setor esperavam para o ritmo de integração de comerciantes, o aperto regulatório e o conforto do consumidor com crédito. Onde observações diretas estavam ausentes, as premissas foram preenchidas usando intervalos conservadores acordados durante as entrevistas, e o impacto foi verificado para que nenhuma variável isolada pudesse alterar o total de forma irrealista.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de verificações cruzadas repetidas em sinais independentes, e depois refinada por meio de chamadas de acompanhamento quando os números não se reconciliavam. Nossos analistas compararam os resultados do modelo com indicadores observáveis, como o crescimento dos pagamentos digitais nos Emirados Árabes Unidos, a direção da expansão do e-commerce, indicadores de crédito ao consumidor e o momentum reportado de parcerias com comerciantes, e então investigaram valores discrepantes antes da aprovação final.
Uma revisão interna em múltiplas etapas foi seguida para que premissas, cálculos e lógica fossem verificados por mais de um analista. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como nova regulamentação, grandes parcerias bancárias ou uma mudança clara no comportamento de pagamento dos consumidores. Antes da entrega, uma revisão final é realizada para garantir que as publicações públicas mais recentes e os desenvolvimentos noticiosos relevantes estejam refletidos nos resultados.
Tamanho do mercado de serviços de compre agora, pague depois dos Emirados Árabes Unidos da Mordor Intelligence comparado a outras estimativas publicadas
Os valores publicados para o mercado de BNPL nos Emirados Árabes Unidos podem parecer muito distantes entre si, porque a unidade de medida nem sempre é a mesma, e porque alguns estudos tratam o BNPL como um pool de receita, enquanto outros o tratam como um pool de valor transacional. As diferenças também surgem da forma como o checkout online e offline é contabilizado, de como os parcelamentos de curto prazo são separados do crédito ao consumidor de prazo mais longo, e de quão agressivamente as premissas de crescimento são aplicadas.
Algumas estimativas externas restringem o escopo à receita do provedor ou a um conjunto limitado de categorias de comerciantes, o que naturalmente gera totais menores. Para a Mordor Intelligence, o mercado é contabilizado como o GMV de BNPL para compras de consumidores dos Emirados Árabes Unidos divididas em parcelamentos de curto prazo no checkout (online e em loja física), e o financiamento de faturas B2B é mantido fora do escopo para evitar mistura com crédito comercial.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 4,25 bilhões (2025) | |
| Consultoria Global A | USD 1,17 bilhão (2025) | Utiliza um valor contabilizado mais restrito, que se alinha mais estreitamente com volumes atribuídos a programas de BNPL, e pode excluir partes do checkout offline e algumas ofertas de parcelamento lideradas por comerciantes, o que reduz o total de GMV implícito. |
| Empresa de Consultoria B | USD 2,84 bilhões (2025) | Aplica uma base mais restrita de comerciantes e usuários elegíveis, e pode tratar o BNPL como um subconjunto rastreado de método de pagamento, o que pode não capturar totalmente a implantação mais amplo entre comerciantes e o comportamento de uso recorrente entre categorias. |
A diferença é explicada principalmente pelo que cada publicador considera como o valor medido e quais casos de uso de checkout são incluídos. Ao vincular o total do mercado a insumos observáveis de adoção, valor de ticket e mix de canais, e depois reverificar as premissas por meio de discussões primárias antes da aprovação final, mantemos as etapas de dimensionamento repetíveis e fáceis de auditar.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de serviços de BNPL dos Emirados Árabes Unidos?
O mercado de serviços de BNPL dos Emirados Árabes Unidos está avaliado em USD 5,02 bilhões em 2026 e tem projeção de atingir USD 11,49 bilhões até 2031.
Qual segmento do setor usa mais o BNPL nos Emirados Árabes Unidos?
Os eletrônicos de consumo lideram, capturando 32,10% do valor das transações de 2025, impulsionados pelos altos valores médios dos tickets e pelos rápidos ciclos de substituição de dispositivos.
Qual é a velocidade de crescimento do BNPL no ponto de venda em comparação com o BNPL online?
O BNPL em lojas físicas tem previsão de expansão a um CAGR de 20,18% durante 2026-2031, superando o crescimento do canal online, que já é dominante.
Por que os produtos de BNPL em conformidade com a Sharia são importantes nos Emirados Árabes Unidos?
Eles atraem as grandes populações de expatriados e muçulmanos do país ao evitar cobranças de juros, impulsionando assim a adoção e a fidelidade dos clientes.
Qual faixa etária é o segmento de usuários de BNPL de crescimento mais rápido?
Espera-se que os usuários da Geração Z aumentem o uso a um CAGR de 21,05% até 2031, refletindo seus hábitos nativos digitais e preferência por planos de pagamento transparentes.
Página atualizada pela última vez em:


