
Tamanho e Participação do Mercado de Implantes Médicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
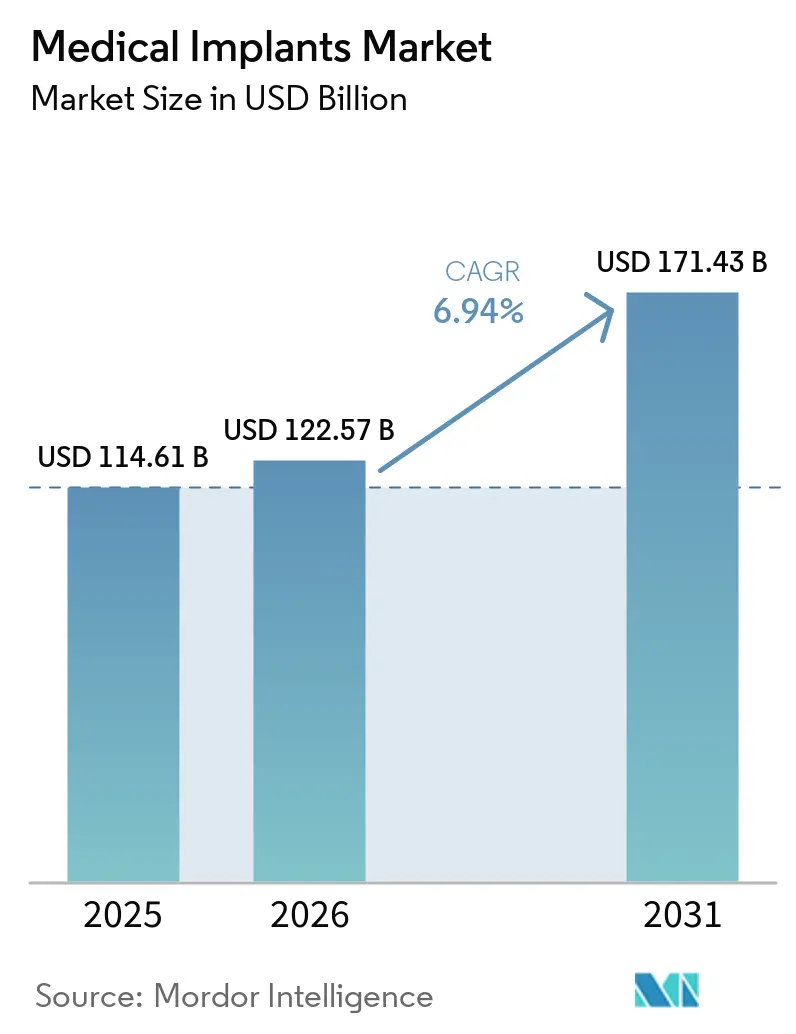
| Tamanho do Mercado (2026) | 122.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 171.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.94 % |
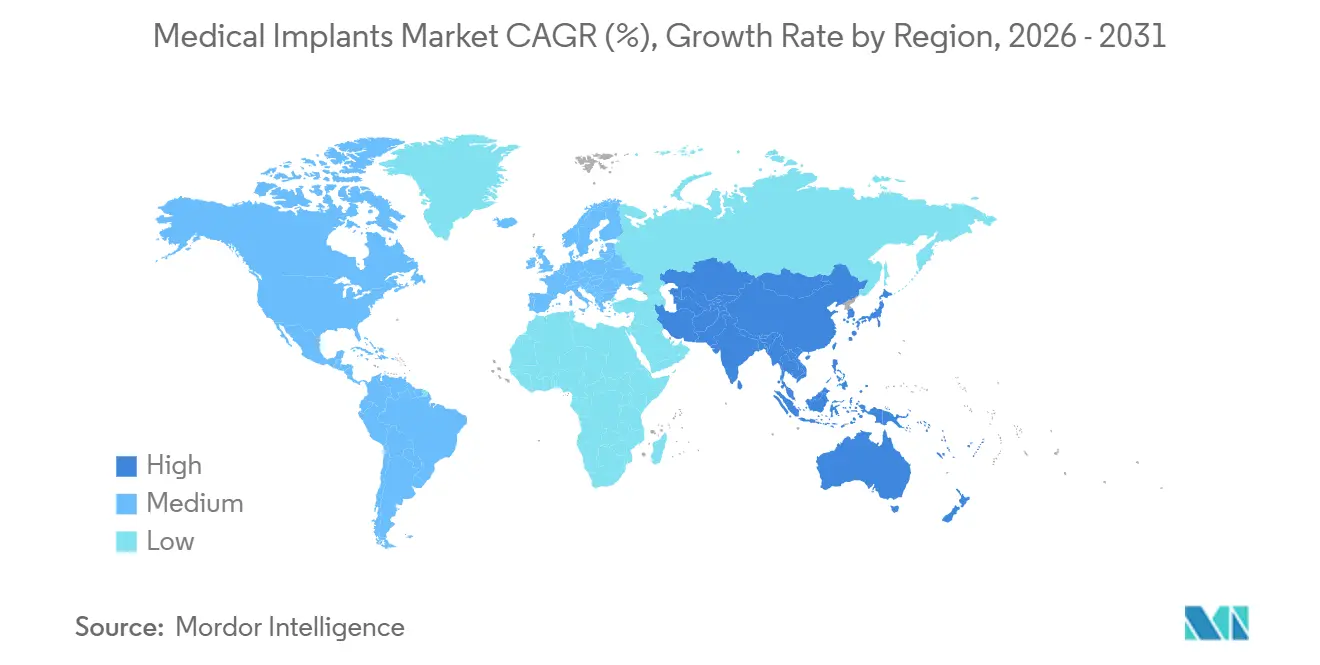
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
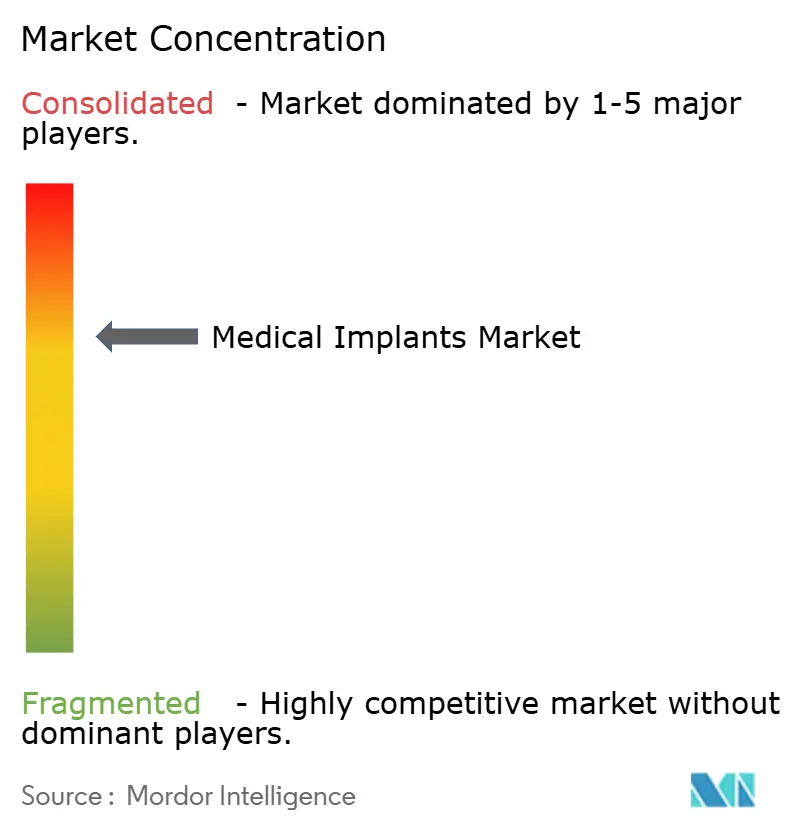
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Implantes Médicos por Mordor Intelligence
O tamanho do Mercado de Implantes Médicos foi avaliado em USD 114,61 bilhões em 2025 e estima-se que cresça de USD 122,57 bilhões em 2026 para atingir USD 171,43 bilhões até 2031, a um CAGR de 6,94% durante o período de previsão (2026-2031). A demanda acompanha de perto as tendências demográficas mais amplas, os avanços na ciência dos materiais e as políticas dos pagadores que direcionam mais procedimentos para ambientes ambulatoriais. O envelhecimento das populações gera volumes sustentados de procedimentos ortopédicos e cardiovasculares, enquanto as preferências estéticas e o aumento da renda da classe média abrem novos segmentos para dispositivos cosméticos e odontológicos. Plataformas com sensores inteligentes e manufatura aditiva reduzem os tempos cirúrgicos e os períodos de recuperação, incentivando a adoção por parte dos prestadores de serviços, mesmo com o aumento do escrutínio sobre reembolsos. A dinâmica competitiva permanece moderada, com as cinco principais empresas detendo 42% de participação, deixando espaço para especialistas regionais que atendem segmentos sensíveis ao preço com implantes fabricados localmente e canais diretos ao consumidor.
Principais Conclusões do Relatório
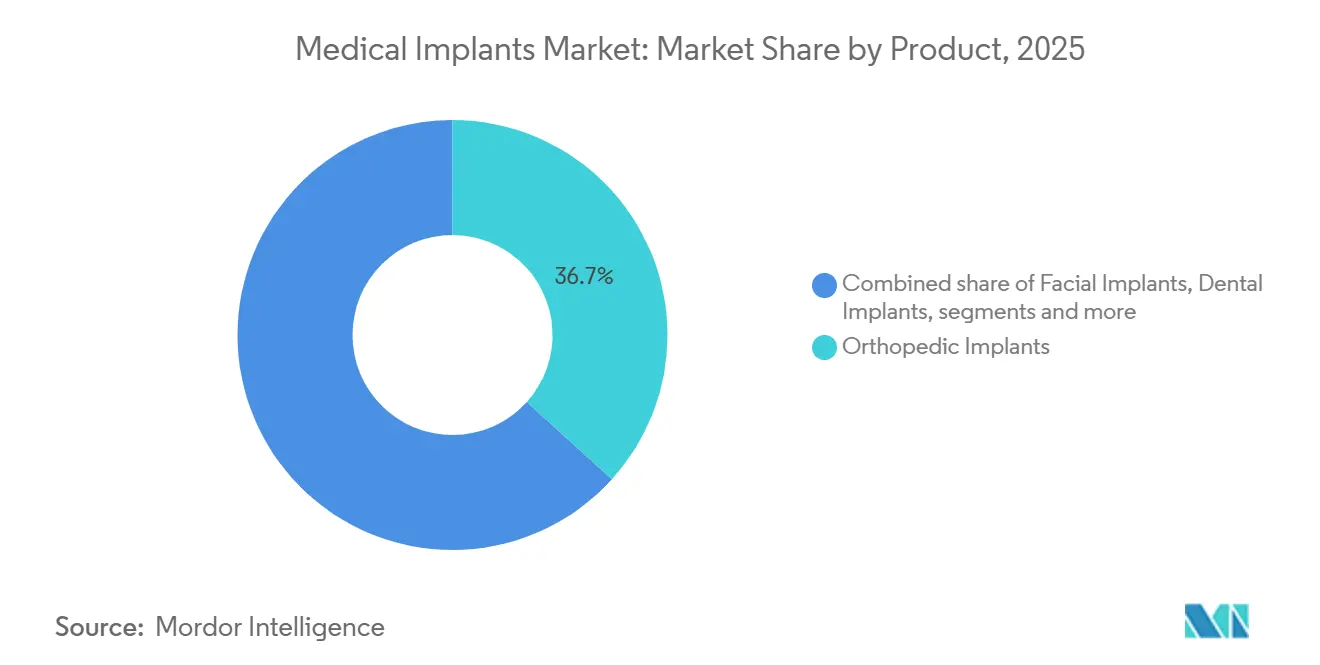
- Por produto, os implantes ortopédicos lideraram com uma participação de receita de 36,7% em 2025, enquanto os implantes dentários têm previsão de crescimento a um CAGR de 7,81% até 2031.
- Por material, os biomateriais metálicos representaram 49,2% do segmento em 2025, mas os polímeros biorreabsorvíveis registrarão um CAGR de 7,57% no mesmo horizonte.
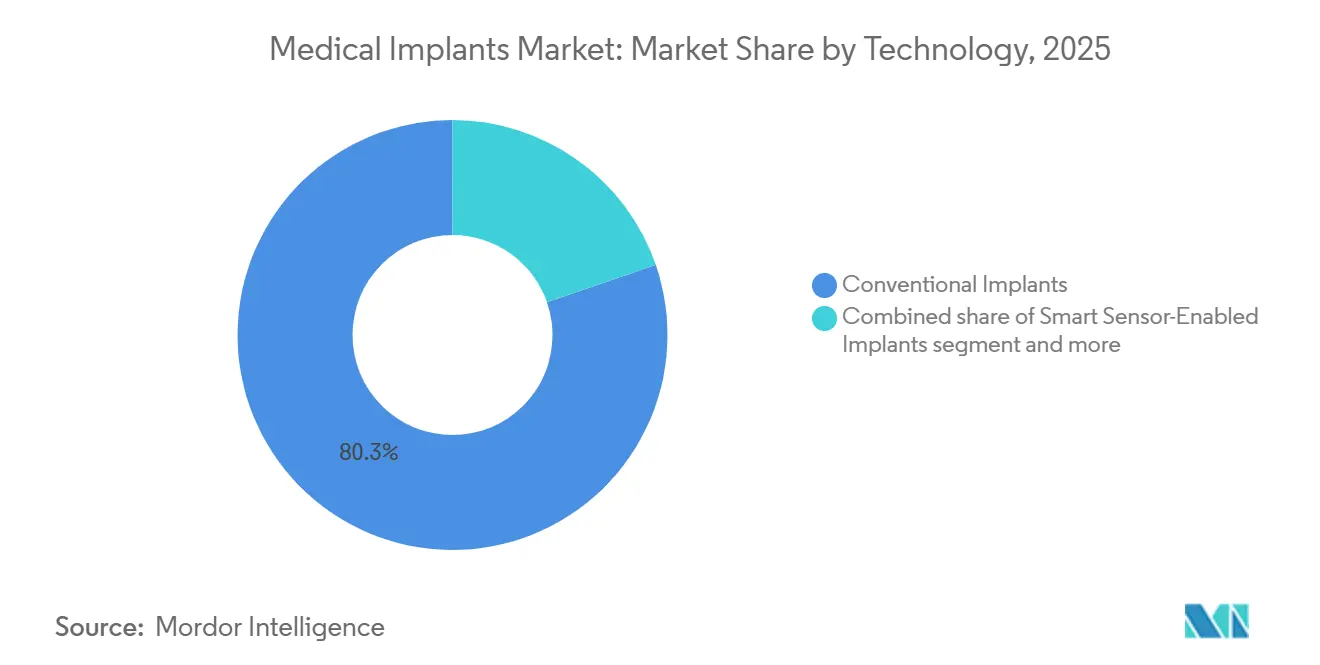
- Por tecnologia, as plataformas convencionais retiveram 80,3% de participação em 2025, mas os implantes habilitados com sensores inteligentes estão preparados para um CAGR de 8,45% até 2031.
- Por usuário final, os hospitais capturaram 46,7% da demanda em 2025, enquanto os centros cirúrgicos ambulatoriais se expandirão a um CAGR de 7,83% até 2031.
- Por geografia, a América do Norte detinha uma participação de 41,3% em 2025, mas a Ásia-Pacífico registrará o CAGR mais rápido de 8,31% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores do Mercado de Implantes Médicos*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Envelhecimento da população e maior carga de doenças crônicas | +1.8% | Global, concentrado na América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Expansão de procedimentos cosméticos e odontológicos eletivos | +1.2% | Global, mais rápido na Ásia-Pacífico e no Oriente Médio | Médio prazo (2–4 anos) |
| Avanços contínuos na ciência dos materiais permitindo implantes ultraleves e bioativos | +1.0% | Centros de P&D na América do Norte e Europa; adoção em volume na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Design assistido por modelos de linguagem de grande escala comprimindo os prazos de P&D | +0.6% | Clusters de inovação na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Desenvolvimento de Infraestrutura de Saúde e Turismo Médico | +1.0% | Ásia-Pacífico, Oriente Médio, América Latina | Longo prazo (≥ 4 anos) |
| Crescente Popularidade da Impressão 3D | +0.9% | Global, com centros na América do Norte, Europa e China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da População e Maior Carga de Doenças Crônicas Impulsionam os Volumes de Implantes
Adultos com 65 anos ou mais somavam 857 milhões em todo o mundo em 2025 e ultrapassarão 1 bilhão até 2030, impulsionando a demanda sustentada por substituições articulares, marcapassos e lentes intraoculares [1]. Os procedimentos de artroplastia total do joelho nos Estados Unidos aumentaram para 1,2 milhão em 2025, alta de 24% em relação a 2020, enquanto as substituições de quadril cresceram 14% no mesmo período. A adoção de dispositivos cardíacos acompanhou essa tendência, com 3,8 milhões de americanos vivendo com marcapassos ou desfibriladores implantados em 2025. A doença renal crônica, que afeta 850 milhões de pessoas globalmente, aumenta a necessidade de enxertos de acesso vascular, um subsegmento que cresceu 9% ano a ano em 2025. Essas dinâmicas populacionais sustentam uma trajetória de crescimento de várias décadas, mesmo com o aumento das pressões de preços decorrentes de aquisições baseadas em valor.
A Expansão de Procedimentos Cosméticos e Odontológicos Eletivos Abre Novos Segmentos de Pacientes
As cirurgias cosméticas eletivas globais, como aumento de mama e contorno facial, cresceram significativamente entre 2023 e 2025, impulsionadas pela influência das redes sociais e pelo financiamento parcelado. As colocações de implantes mamários ultrapassaram 2 milhões de unidades em 2025, com dispositivos de gel de silicone representando a maioria devido às menores taxas de contratura capsular. Somente os Estados Unidos registraram quase 3 milhões de procedimentos de implantes dentários em 2025. As clínicas da Ásia-Pacífico capturaram crescimento de dois dígitos ao oferecer implantes de zircônia e titânio a preços significativamente mais baixos do que os concorrentes ocidentais, mas com osseointegração comparável. Os turistas médicos contribuíram significativamente para a receita de implantes dentários e cosméticos na Tailândia e na Turquia em 2025. Isso foi impulsionado por economias substanciais de custos em comparação com os preços praticados nos Estados Unidos.
Avanços Contínuos na Ciência dos Materiais Permitem Implantes Ultraleves e Bioativos
Estruturas de treliça de titânio-alumínio-vanádio fundidas por feixe de elétrons agora pesam significativamente menos do que o titânio sólido, mas sustentam resistências ao escoamento acima de 900 megapascais, melhorando a distribuição de carga em gaiolas espinhais [2]. Revestimentos de hidroxiapatita e biovidro aceleram a adesão de osteoblastos, reduzindo pela metade o tempo de osseointegração para seis semanas e diminuindo as taxas de falha precoce abaixo de 2% na artroplastia primária do quadril. Polímeros biorreabsorvíveis, como o ácido poli-lático-co-glicólico, eliminam a necessidade de segundas cirurgias, evitando custos de USD 8.000–12.000 na remoção de hardware por paciente. A FDA dos Estados Unidos aprovou 14 novas formulações de biomateriais em 2025, o dobro do total de 2023, endossando perfis de segurança de longo prazo. Os avanços nos materiais reforçam, portanto, o caminho do mercado de implantes médicos em direção a dispositivos mais leves e de integração mais rápida.
O Design Assistido por Modelos de Linguagem de Grande Escala Comprime os Prazos de P&D
O modelo de linguagem de grande escala interno da Zimmer Biomet processa tomografias computadorizadas e executa 500 simulações de casos de carga durante a noite, reduzindo os ciclos de design de seis meses para três semanas. A Conformis utilizou ferramentas semelhantes para reduzir o desperdício de fabricação em 18% e economizar USD 1.200 em material por implante de joelho personalizado. A Medtronic automatizou a extração de dados de segurança para submissões à FDA, reduzindo o tempo de preparação de arquivamento em 40% e acelerando a aprovação em janeiro de 2026 do seu marcapasso Micra AV2. Essas plataformas reduzem as barreiras de entrada para empresas de médio porte, embora questões não resolvidas de propriedade intelectual em torno de designs gerados por inteligência artificial adicionem incerteza jurídica.
Análise do Impacto das Restrições do Mercado de Implantes Médicos*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Intensificação do escrutínio regulatório e prazos de aprovação mais longos | -0.9% | Global, mais acentuado na América do Norte e Europa | Médio prazo (2–4 anos) |
| Alto custo dos dispositivos e reembolso limitado | -1.1% | Mercados emergentes na Ásia-Pacífico, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Riscos de segurança cibernética para implantes inteligentes estão corroendo a confiança dos clínicos | -0.5% | América do Norte, Europa (alta penetração de implantes inteligentes) | Curto prazo (≤ 2 anos) |
| Volatilidade da cadeia de suprimentos global de titânio pós-2027 | -0.7% | Global, impacto agudo sobre fabricantes de alto volume na América do Norte, Europa e APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Intensificado Escrutínio Regulatório e os Prazos de Aprovação Mais Longos Atrasam a Entrada no Mercado
A FDA dos Estados Unidos estendeu as revisões médias do processo 510(k) para 9,2 meses em 2025, à medida que os avaliadores exigiram dados adicionais de biocompatibilidade para novos polímeros. O Regulamento de Dispositivos Médicos da Europa obrigou os fabricantes a recertificar produtos legados a um custo combinado para o setor de EUR 5 bilhões em 2025, atrasando 37 lançamentos em 14 meses [3]. A China adicionou auditorias obrigatórias de segurança cibernética para implantes conectados, estendendo a aprovação em seis a nove meses e obrigando a conformidade com criptografia segundo a norma GB/T 39204. Empresas menores frequentemente carecem da infraestrutura para atender a essas exigências, concentrando participação nos incumbentes e desacelerando a adoção de neuromodulação de circuito fechado ou sensores ortopédicos inteligentes.
Alto Custo dos Dispositivos e Reembolso Limitado Restringem a Adoção em Mercados Emergentes
Um sistema de substituição total do joelho custa USD 8.000–15.000 na Índia, onde os gastos públicos com saúde têm média de USD 73 per capita, restringindo o acesso a hospitais urbanos e turistas médicos. O plano público do Brasil reembolsa apenas 40% das despesas com implantes ortopédicos, levando os pacientes a pagar do próprio bolso ou a adiar a cirurgia. A maioria das seguradoras nacionais trata os implantes dentários como eletivos, limitando a cobertura a domicílios no quartil superior da distribuição de renda. A Zimmer Biomet introduziu implantes de quadril e joelho da linha Essential em 2025, com preços 35% abaixo dos dispositivos principais, mas as margens mais baixas limitam os gastos com treinamento de cirurgiões e logística em regiões de baixa renda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Implantes Médicos
Por Produto:
A Demanda Ortopédica Domina Enquanto a Odontológica Lidera o CrescimentoOs implantes ortopédicos contribuíram com a maior fatia do mercado de implantes médicos, com 36,7% em 2025, beneficiando-se do crescimento das cirurgias de quadril, joelho e coluna entre populações em envelhecimento. Os dispositivos dentários, embora menores, entregam o CAGR mais rápido de 7,81% graças à odontologia estética e à melhoria da integração implante-osso.
Os líderes ortopédicos concentram-se em robótica e impressão 3D para reduzir os tempos operatórios, enquanto os especialistas em odontologia visam fluxos de trabalho digitais que conectam scanners intraorais ao software de design. Os implantes cardiovasculares detiveram 23,14%, ancorados por marcapassos e válvulas transcateter da Medtronic e da Abbott que melhoram os resultados em pacientes com insuficiência cardíaca. Os implantes cocleares e auditivos cresceram 7,26% com indicações mais amplas para perda auditiva pediátrica. Os implantes estéticos, incluindo dispositivos mamários e faciais, adicionaram 11,7% da receita em meio a um salto de 22% nas cirurgias eletivas globais.


Por Material:
Os Incumbentes Metálicos Enfrentam o Impulso dos BiorreabsorvíveisOs biomateriais metálicos representaram 49,2% da participação do mercado de implantes médicos em 2025, devido ao favorável perfil de resistência-peso do titânio. Os polímeros biorreabsorvíveis, no entanto, registrarão um CAGR de 7,57% até 2031, à medida que os clínicos preferem implantes que se dissolvem após a cicatrização.
As opções poliméricas, como o poli-éter-éter-cetona, detiveram 28,1%, oferecendo radiolucência para imagens pós-operatórias. As cerâmicas, principalmente zircônia e alumina, capturaram 14,6% e se destacam em coroas dentárias e cabeças femorais devido à alta resistência ao desgaste. Os biorreabsorvíveis naturais atraíram grandes investimentos em pesquisa e desenvolvimento; a Stryker investiu pesadamente no desenvolvimento de parafusos que se degradam com segurança, reduzindo as taxas de revisão associadas à remoção de hardware permanente. O aumento dos preços do titânio acelera a exploração de alternativas de tântalo e nióbio.
Por Tecnologia:
As Plataformas com Sensores Inteligentes Ganham TraçãoOs dispositivos convencionais comandaram 80,3% da receita em 2025, mas as plataformas com sensores inteligentes têm previsão de crescimento de 8,45% ao ano, à medida que os prestadores de serviços utilizam o monitoramento contínuo para reduzir as readmissões.
Os monitores cardíacos inteligentes já alimentam registros eletrônicos com dados em tempo real, reduzindo significativamente as readmissões por insuficiência cardíaca. A manufatura aditiva, com 12,1% do segmento em 2025, continuará se expandindo à medida que os pagadores reconhecem os implantes personalizados com códigos de reembolso dedicados. No entanto, os avisos de segurança cibernética para estimuladores habilitados por Bluetooth aumentam os custos de conformidade, levando os fornecedores a adotar patches de autenticação por via aérea.
Por Usuário Final:
A Migração para o Ambulatorial Beneficia os Centros CirúrgicosOs hospitais retiveram 46,7% do mercado em 2025, refletindo a capacidade para revisões complexas e cuidados de alta complexidade. Os centros cirúrgicos ambulatoriais, embora menores com 21,3%, estão crescendo a um CAGR de 7,83% à medida que as seguradoras alcançam paridade de pagamento para substituições eletivas de articulações realizadas fora das paredes hospitalares tradicionais.
As clínicas odontológicas e oftalmológicas juntas representaram 32,5%, habilitadas por sistemas de imagem internos e de planejamento cirúrgico que agilizam o fluxo de pacientes. Os hospitais reagem com contratos de pagamento agrupado cobrindo o episódio completo de cuidado a taxas competitivas, enquanto o apoio de capital privado impulsiona a expansão dos centros cirúrgicos ambulatoriais para áreas suburbanas.
Análise Geográfica
Mercado de Implantes Médicos na América do Norte
A América do Norte deteve 41,3% do mercado de implantes médicos em 2025, graças às maiores taxas de procedimentos per capita e às vias aceleradas para dispositivos inovadores que reduzem o tempo de entrada no mercado. A recente cobertura do Medicare para substituições articulares robóticas adicionou 2,1 bilhões de USD em margem de reembolso e impulsionou as aquisições hospitalares dos sistemas Mako da Stryker e Rosa da Zimmer Biomet. Os tetos do sistema de pagador único do Canadá criam listas de espera de nove meses, levando 12.000 cidadãos anualmente a prestadores nos Estados Unidos em busca de acesso mais rápido.
Mercado de Implantes Médicos na Europa e na Ásia-Pacífico
A Europa respondeu por 28,2% da receita global em 2025, mas os custos do Regulamento de Dispositivos Médicos levaram 14 empresas de médio porte a sair do mercado, consolidando a oferta nas multinacionais. A Ásia-Pacífico, em contrapartida, impulsionará os ganhos futuros com um CAGR de 8,31%; a iniciativa Healthy China 2030 da China reservou CNY 120 bilhões para ampliar a cobertura ortopédica nas cidades de segundo nível, enquanto o programa Ayushman Bharat da Índia agora cobre 500 milhões de cidadãos para procedimentos com implantes. Os cronogramas de reembolso do Japão reduzem os preços dos dispositivos em 2% a cada dois anos, comprimindo as margens, mas mantendo os volumes de procedimentos elevados, uma vez que 28% da população já tem mais de 65 anos.
Mercado de Implantes Médicos no Oriente Médio e África e na América do Sul
O Oriente Médio e África e a América do Sul contribuíram conjuntamente com 14,6% em 2025. Os Emirados Árabes Unidos aprovaram 22 novos modelos de implantes após simplificar seu processo de análise para atrair fabricantes de dispositivos. O Brasil ampliou a cobertura pública para incluir implantes dentários congênitos, adicionando 180.000 beneficiários e 320 milhões de USD em demanda. A África do Sul continua a enfrentar atrasos no transporte relacionados às perturbações no Mar Vermelho, levando os distribuidores a criar centros locais de estoque.

Panorama regulatório
A regulamentação para implantes médicos continua a se tornar mais rígida em relação a controles de qualidade do ciclo de vida, evidências clínicas, rastreabilidade e cibersegurança para dispositivos conectados. Nos Estados Unidos, a FDA Quality Management System Regulation (QMSR) entrou em vigor em fevereiro de 2026, atualizando o 21 CFR Part 820 para incorporar a ISO 13485:2016 por referência. Isso eleva a importância da documentação harmonizada, dos controles de fornecedores e dos processos pós-comercialização em toda a rede de fabricação global.
Na Europa, a implementação do EU MDR e do IVDR está sendo reforçada por medidas de 2026 voltadas à consistência da avaliação de conformidade e a ajustes direcionados nas regras de dispositivos. A Comissão Europeia adotou o Regulamento Delegado (UE) 2026/1451 em março de 2026 para alterar disposições do MDR relativas a quais dispositivos implantáveis e de Classe III estão isentos de investigações clínicas obrigatórias, enquanto o Regulamento de Execução (UE) 2026/977, em maio de 2026, estabeleceu requisitos uniformes de gestão da qualidade e procedimentos para organismos notificados que realizam avaliação de conformidade. Essas mudanças aumentam a carga de conformidade para fabricantes que vendem em várias regiões e elevam o valor de sistemas de qualidade maduros e operações regulatórias, particularmente para implantes de alto risco.
Cenário Competitivo
O mercado de implantes médicos apresenta concentração moderada. Zimmer Biomet, Stryker, Medtronic, Johnson & Johnson MedTech e Smith & Nephew detêm participações combinadas significativas, deixando aberturas para empresas regionais como MicroPort e Osstem que competem em preço e distribuição localizada.
A aquisição de USD 420 milhões da Additive Orthopaedics pela Stryker em 2025 lhe confere impressão 3D interna que reduz os prazos de entrega de oito semanas para dez dias para implantes de titânio personalizados. A Medtronic investiu USD 1,2 bilhão em P&D de neuromodulação de circuito fechado, sustentando sua aprovação pela FDA em agosto de 2025 do sistema Percept PC com rastreamento de sinais cerebrais em tempo real.
Os disruptores digitais utilizam portais diretos ao consumidor. A Conformis vende joelhos específicos para cada paciente online para hospitais, ganhando 4,2% do segmento de implantes personalizados dos Estados Unidos com uma equipe de vendas enxuta. O Watchman FLX da Boston Scientific integrou orientação por imagem e reduziu as complicações em 18% em um estudo clínico de 2025. Os depósitos de patentes confirmam o impulso: a Zimmer Biomet registrou 37 pedidos de revestimento poroso em 2025, e a Abbott depositou 22 patentes para sensores cardíacos subcentimétricos. A certificação ISO 13485 permanece padrão; 89% dos fornecedores mantiveram sistemas de qualidade conformes após auditorias bienais.
Líderes do Setor de Implantes Médicos
-
Boston Scientific Corporation
-
Johnson & Johnson (DePuy Synthes, Ethicon, Mentor)
-
Medtronic plc
-
Stryker Corporation
-
Zimmer Biomet Holdings
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas no Relatório do Mercado de Implantes Médicos
- Abbott Laboratories
- Arthrex
- BIOTRONIK
- Boston Scientific
- B. Braun
- Cochlear
- Conformis, Inc.
- Conmed
- Cook Group
- Dentsply Sirona
- GC Aesthetics
- Globus Medical
- Straumann Group
- Integra LifeSciences Holdings
- Johnson & Johnson (DePuy Synthes, Ethicon, Mentor)
- Medtronic
- MicroPort
- Smith + Nephew plc
- Stryker
- Zimmer Biomet
- Osstem Implant Co., Ltd.

Oportunidades de mercado e perspectivas futuras
Implantes inteligentes, conectados e que otimizam a terapia estão criando espaços em branco na neuromodulação e nos cuidados cardíacos, onde a coleta longitudinal de dados e a estimulação adaptativa podem diferenciar o desempenho clínico. Em julho de 2026, a Newronika recebeu a Marca CE para seu sistema de estimulação cerebral profunda adaptativa aDBS integrado à plataforma de dados neurais WebBioBank, o que sinaliza uma ênfase em ofertas baseadas em plataforma que combinam hardware implantado com infraestrutura de dados para o refinamento contínuo da terapia.
A oportunidade também está se expandindo em implantes cardiovasculares complexos e de acesso vascular, onde o crescimento de procedimentos se cruza com necessidades não atendidas em durabilidade e redução de complicações. A Medtronic introduziu sua bioprótese mitral Mosaic Neo nos Estados Unidos em abril de 2026 após aprovação da FDA, suportando múltiplas abordagens de acesso cirúrgico e ampliando as opções para hospitais que buscam ofertas de válvulas padronizadas em diferentes fluxos de trabalho de sala de cirurgia. No acesso à diálise, a Xeltis iniciou a implementação comercial europeia de seu dispositivo de acesso vascular aXess em julho de 2026, após a aprovação da Marca CE e o início da atividade de implante comercial, oferecendo soluções de enxerto diferenciadas para uma coorte de pacientes ligada à doença renal crônica e a intervenções repetidas. A digitalização do sistema regulatório, incluindo o movimento da UE em 2026 rumo aos módulos centrais obrigatórios do EUDAMED para registro de operadores econômicos e registro de UDI/dispositivos, cria ainda mais oportunidades para fabricantes e prestadores de serviços capazes de operacionalizar a conformidade com UDI, vigilância pós-comercialização e cibersegurança em escala.
Desenvolvimento Recente da Indústria no Mercado de Implantes Médicos
- Julho de 2026: A Johnson & Johnson anunciou a aprovação da FDA para a plataforma Dual Energy THERMOCOOL SMARTTOUCH SF, permitindo a entrega de energia de radiofrequência e de campo pulsado em um fluxo de trabalho de ablação por cateter. A aprovação apoia a diferenciação de portfólio em eletrofisiologia e fortalece o posicionamento competitivo onde hospitais priorizam plataformas versáteis capazes de padronizar procedimentos e estoques.
- Julho de 2025: A Edwards Lifesciences obteve aprovação da FDA para o sistema SAPIEN M3, destinado ao tratamento da regurgitação mitral por meio de uma abordagem transseptal. A aprovação amplia o acesso a opções de terapia estrutural cardíaca transcateter e aumenta a pressão competitiva sobre os fornecedores estabelecidos de válvulas e sistemas de entrega em vias de implantes cardíacos de alto valor.
- Setembro de 2024: A Boston Scientific recebeu aprovação da FDA para uma indicação ampliada de seus eletrodos de estimulação INGEVITY, incluindo a estimulação do sistema de condução na área do ramo esquerdo. A expansão do rótulo apoia uma adoção clínica mais amplo de estratégias de estimulação fisiológica e reforça a posição da empresa nos ecossistemas de implantes de manejo do ritmo cardíaco.


Mercado de Implantes Médicos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange dispositivos médicos implantáveis regulamentados que são colocados no corpo humano ou sobre ele por um período prolongado para substituir, apoiar ou restaurar funções, ou para monitorar uma condição clínica. O valor é medido no nível do produto nas principais famílias de implantes utilizadas em cuidados de rotina e especializados.
Exclusões do escopo: O dimensionamento exclui acessórios e consumíveis, dispositivos de fixação temporária, membros protéticos externos, enxertos de tecido temporários, hastes contraceptivas e preenchedores injetáveis puramente estéticos.
Visão Geral da Segmentação
- Por Produto
- Implantes Ortopédicos
- Dispositivos Ortopédicos de Quadril
- Dispositivos Ortopédicos de Joelho
- Dispositivos Ortopédicos de Coluna
- Reconstrução Articular
- Outros Produtos Ortopédicos
- Implantes Cardiovasculares
- Dispositivos de Estimulação
- Stents
- Implantes Cardíacos Estruturais
- Implantes Oftálmicos
- Lentes Intraoculares
- Implantes para Glaucoma
- Implantes Dentários
- Implantes Cocleares e Auditivos
- Implantes Faciais
- Implantes Mamários
- Outros Implantes (neuroestimuladores, contraceptivos, etc.)
- Implantes Ortopédicos
- Por Material
- Biomateriais Metálicos
- Biomateriais Poliméricos
- Biomateriais Cerâmicos
- Biomateriais Naturais / Biorreabsorvíveis
- Por Tecnologia
- Implantes Convencionais
- Implantes Impressos em 3D / Fabricados por Manufatura Aditiva
- Implantes com Sensores Inteligentes
- Por Usuário Final
- Hospitais
- Clínicas Especializadas
- Centros Cirúrgicos Ambulatoriais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da APAC
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer os limites do mercado e construir o primeiro conjunto de sinais de demanda e oferta antes do início das entrevistas. Baseamo-nos em estatísticas de saúde pública e de procedimentos, referências de segurança e regulamentação de dispositivos, e indicadores macroeconômicos que explicam as mudanças nos volumes de implantes ao longo do tempo.
As fontes utilizadas incluem, por exemplo, os bancos de dados de dispositivos e comunicações de segurança da FDA dos Estados Unidos, arquivos de utilização e pagamento dos Centros de Serviços Medicare e Medicaid, Estatísticas de Saúde da OCDE e indicadores de gastos com saúde e carga de doenças da Organização Mundial da Saúde. Também revisamos periódicos revisados por pares sobre resultados de implantes e taxas de revisão, juntamente com publicações de associações comerciais e referências hospitalares e de pagadores não restritas por paywall, onde as definições de procedimentos são claras. Relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa de fontes confiáveis são utilizados para verificar as tendências de mix de produtos, enquanto um banco de dados de assinatura paga para finanças corporativas, patentes e sinais de importação e exportação em nível de remessa é utilizado seletivamente para confirmar movimentos direcionais. Esta lista não é exaustiva, e também utilizamos outras fontes públicas durante a coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é utilizado para testar sob pressão as premissas de crescimento de procedimentos, o movimento do preço médio de venda e o momento de adoção de novos tipos de implantes (incluindo variantes inteligentes ou fabricadas por manufatura aditiva). Conversamos com uma combinação de fabricantes, distribuidores, partes interessadas em compras hospitalares, cirurgiões e operadores de clínicas nas Américas, EMEA e APAC, para que as lacunas das descobertas documentais pudessem ser fechadas e verificadas novamente antes da aprovação final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Executivos de alto nível (CXOs): 12% | APAC: 40% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 39% | EMEA: 34% |
| Participantes menores: 15% | Gerentes: 49% | Américas: 26% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído utilizando uma abordagem de cima para baixo, onde os conjuntos de demanda por procedimentos e pacientes são reconstruídos por região e, em seguida, traduzidos em unidades de implantes usando padrões de penetração e substituição, seguidos de lógica de precificação para alcançar o valor de mercado. Para manter o modelo realista, os resultados são corroborados por meio de aproximações seletivas de baixo para cima, como divisões de receita de fornecedores por linhas de implantes, preços unitários amostrados por canal e verificações de distribuidores e hospitais sobre mudanças de mix.
Os principais insumos incluem volumes de procedimentos eletivos e não eletivos (substituições articulares, intervenções cardíacas, procedimentos de catarata, implantação dentária), taxas de revisão e substituição, utilização da capacidade de hospitais e centros cirúrgicos ambulatoriais, direção de reembolso e nível de pagamento, e mudanças no mix de materiais entre opções metálicas, poliméricas, cerâmicas e biorreabsorvíveis. Como as mudanças de preços podem ser desiguais entre categorias, os preços médios de venda são ajustados usando uma combinação de indicadores de inflação, sinais de licitação e contrato onde visíveis, e perspectivas baseadas em entrevistas sobre descontos. As previsões são produzidas usando análise de cenários ancorada nos fatores de crescimento de procedimentos e tendências demográficas, e depois suavizadas onde oscilações de curto prazo aparecem na série histórica. Onde as verificações de baixo para cima estão incompletas para um país ou uma categoria menor de implantes, a lacuna é tratada por meio de índices de pares regionais revisados com respondentes locais antes de serem aplicados.
Validação de Dados e Ciclo de Atualização
A validação é feita comparando os resultados do modelo com sinais independentes, como totais de procedimentos, tendências de registro e recall de dispositivos, e direção de receita reportada para as principais categorias de implantes. Os valores discrepantes são revisados em etapas, primeiro no nível do país e depois no total regional, e recontatamos os respondentes quando uma variação significativa não pode ser explicada por precificação, mix ou timing.
Antes da aprovação, o modelo completo passa por uma revisão interna de analistas, onde as premissas são verificadas quanto à consistência entre implantes, usuários finais e regiões. O estudo é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças de reembolso, ações regulatórias ou mudanças acentuadas nos atrasos de procedimentos. Logo antes da entrega, uma passagem de atualização final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Implantes Médicos da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para implantes médicos podem parecer diferentes mesmo quando o rótulo do tema é o mesmo, principalmente porque as famílias de dispositivos contabilizadas e as definições de ano nem sempre coincidem. As diferenças também surgem de como o crescimento de procedimentos é convertido em unidades e precificação, e se a fonte atualiza suas premissas após novos sinais de reembolso ou regulatórios aparecerem.
Neste estudo, a diferença é explicada principalmente pelo fato de itens de fixação temporária e itens adjacentes não implantáveis serem contabilizados, como os implantes inteligentes e impressos em 3D são tratados, e com que rapidez os preços médios de venda são avançados por região após mudanças de desconto. A tabela também reflete que alguns editores ancoram o ano base mais cedo e carregam uma única curva de crescimento, enquanto nossa abordagem verifica novamente os principais insumos de procedimentos e taxas de substituição, o que então muda o valor inicial aplicado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 122,57 bilhões de USD (2026) | |
| Consultoria Global A | 115,39 bilhões de USD (2026) | Utiliza um ponto de partida e agrupamento de escopo diferentes, onde certas famílias de implantes e itens adjacentes podem ser agrupados de forma diferente, e a progressão de preços é tipicamente aplicada de forma mais uniforme entre regiões e categorias. |
| Editora do Setor B | 86,69 bilhões de USD (2024) | Ancora o mercado em um ano estimado anterior e depois projeta para frente, o que pode subestimar os totais de anos posteriores se a recuperação de procedimentos eletivos, os ciclos de substituição e as mudanças de mix de preços no nível de categoria não forem totalmente atualizados. |
No geral, a comparação mostra que as maiores variações vêm dos limites de escopo e da escolha do ano base, e depois de como a demanda por unidades e a precificação são projetadas ao longo da previsão. Ao vincular a construção de valor ao volume de procedimentos, ao comportamento de substituição e ao movimento realista de preços por região, mantemos o número rastreável a insumos claros que podem ser revisitados à medida que as condições de mercado mudam a cada ano.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de implantes médicos em 2026?
O tamanho do mercado de implantes médicos é de USD 122,57 bilhões em 2026 e está projetado para atingir USD 171,43 bilhões até 2031.
Qual categoria de produto gera mais receita?
Os implantes ortopédicos lideram, respondendo por 36,7% da receita global em 2025.
Qual é o segmento de crescimento mais rápido por produto?
Os implantes dentários apresentam o maior crescimento com um CAGR de 7,81% projetado até 2031.
Como os implantes com sensores inteligentes estão impactando os resultados?
Os implantes inteligentes que transmitem dados em tempo real reduziram as readmissões hospitalares em pacientes cardíacos em até 20% em estudos piloto.
Qual região verá a expansão mais rápida?
Espera-se que a Ásia-Pacífico registre o crescimento regional mais rápido, com um CAGR de 8,31% até 2031.
Quais fatores restringem a adoção em economias emergentes?
Os altos preços dos dispositivos e a cobertura de reembolso limitada desaceleram a adoção, apesar da forte necessidade dos pacientes.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
